
Tamanho e Participação do Mercado de Inteligência Artificial
Análise do Mercado de Inteligência Artificial por Mordor Intelligence
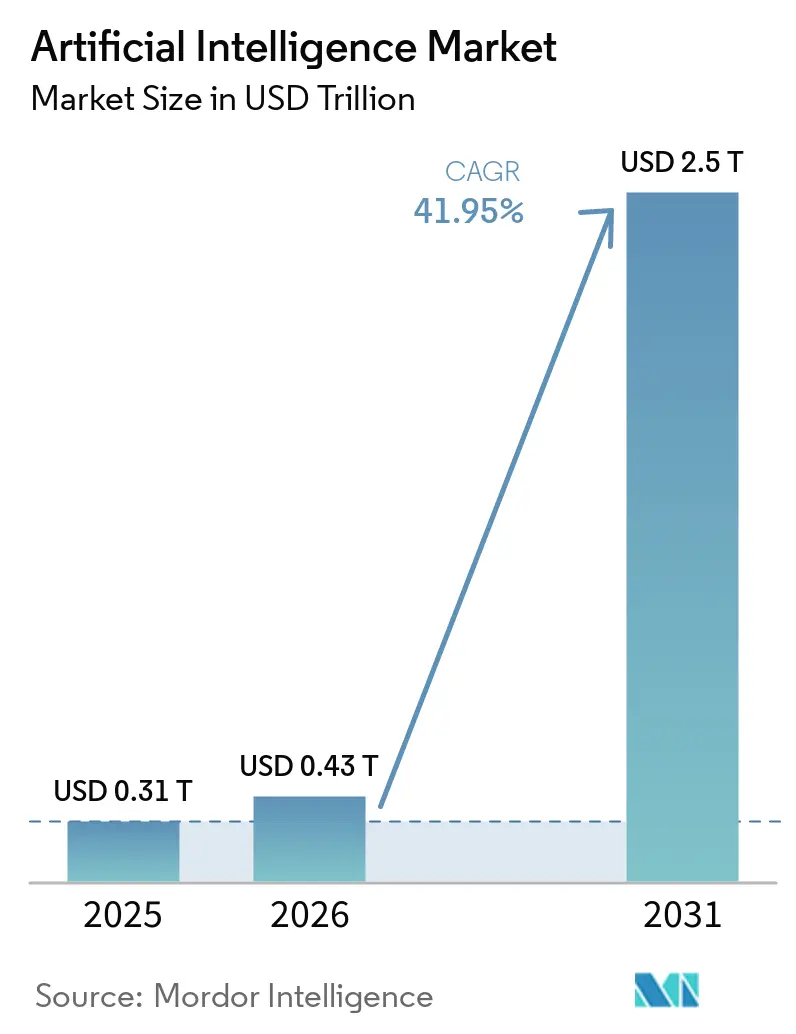
O tamanho do mercado de inteligência artificial deve crescer de 0,43 trilhões de USD em 2026 para 0,61 trilhões de USD em 2027 e tem previsão de atingir 3,57 trilhões de USD até 2032, a um CAGR de 42,35% no período 2027-2032.
Aplicações preditivas, cargas de trabalho de dados maiores e acesso compartilhado a recursos computacionais ampliam os caminhos pelos quais as organizações podem adotar a IA. A escassez de competências e as preocupações com a privacidade de dados restringem a transição do acesso ao uso em produção, vinculando o crescimento da demanda à capacidade de implementação. Na Índia, a computação compartilhada financiada com recursos públicos amplia o acesso ao desenvolvimento de IA, enquanto na China o crescente volume de dados de IA aumenta a demanda por processamento e preparação, conferindo aos serviços de IA baseados em nuvem diferentes pontos de entrada em cada país. Os fornecedores que combinam acesso à nuvem compartilhada com opções de implantação controlada podem atender compradores cujas necessidades de aplicação e requisitos de governança exigem diferentes ambientes operacionais.
Principais Conclusões do Relatório
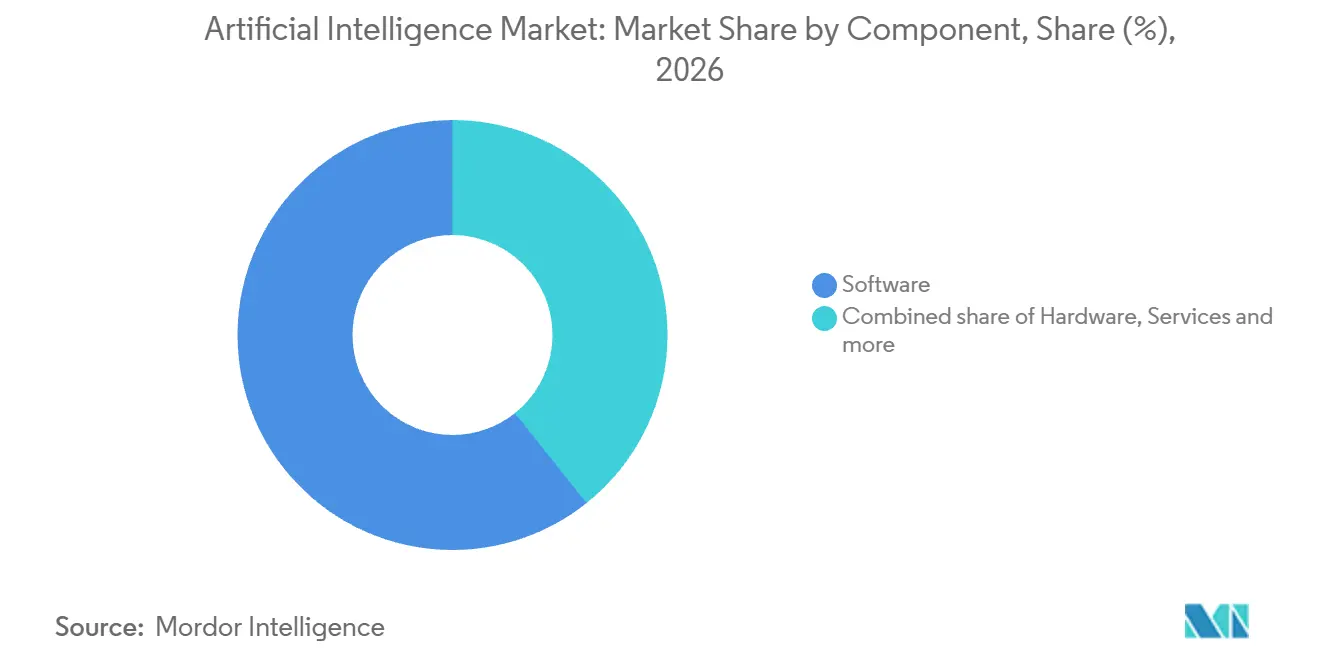
- Por componente, o software liderou com uma participação de 60,72% no mercado de inteligência artificial em 2026, enquanto os serviços têm previsão de crescimento mais rápido a um CAGR de 46,15% no período 2027-2032.
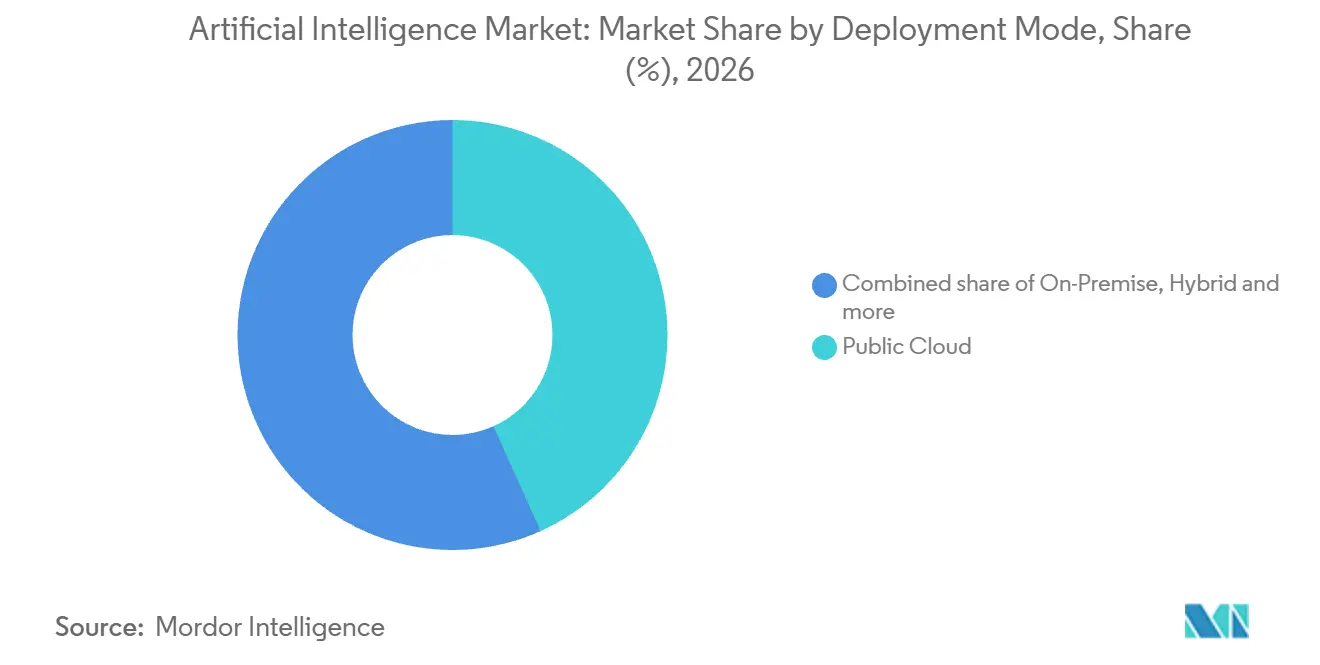
- Entre os modos de implantação, a nuvem pública deteve uma participação de 43,28% no tamanho do mercado de inteligência artificial em 2026, enquanto o modelo híbrido tem previsão de crescimento mais rápido a um CAGR de 45,95% no período 2027-2032.
- Entre as tecnologias, o aprendizado de máquina deteve uma participação de mercado de 40,55% em 2026, e a IA generativa tem previsão de crescimento mais rápido a um CAGR de 46,65% no período 2027-2032.
- Para os setores de usuários finais, TI e telecomunicações lideraram com uma participação de 26,6% em 2026, com saúde e ciências da vida com previsão de crescimento mais rápido a um CAGR de 48,75% no período 2027-2032.
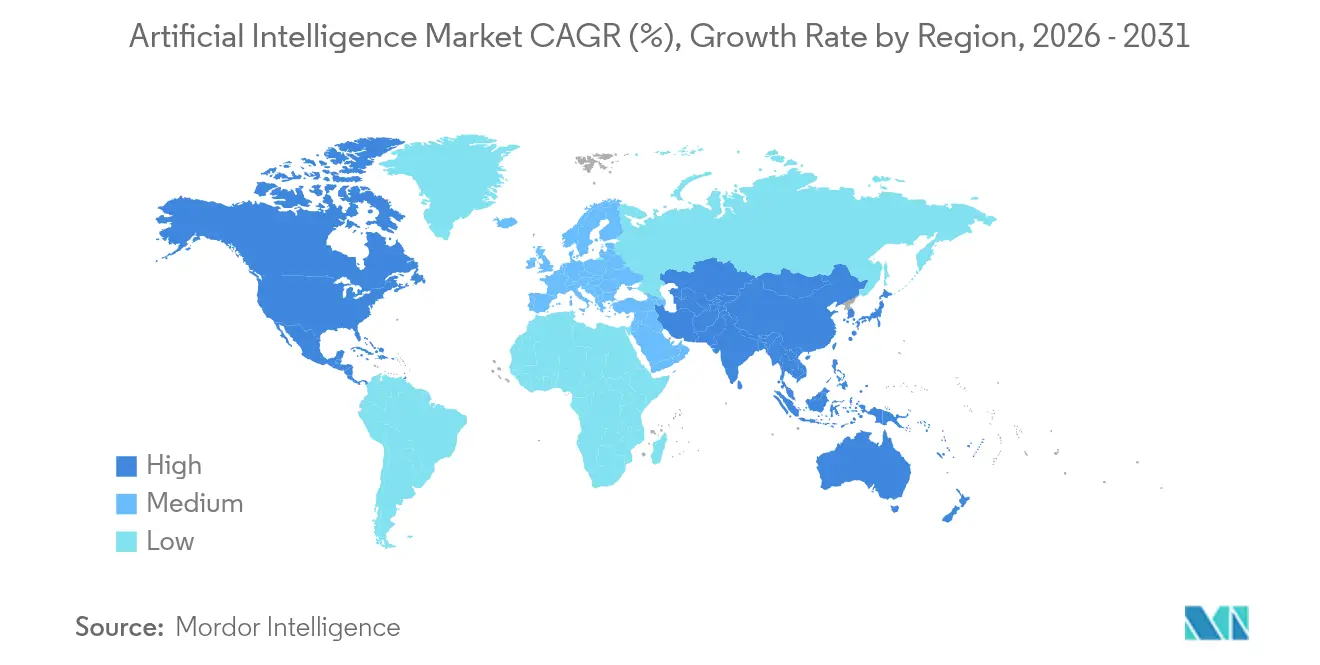
- Entre as geografias, a América do Norte liderou com uma participação de 36,78% em 2026, e a Ásia-Pacífico tem previsão de crescimento mais rápido a um CAGR de 45,15% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente demanda por análise preditiva | +13% | América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescimento explosivo no volume/variedade de dados | +10.5% | República Popular da China | Médio prazo (2-4 anos) |
| Adoção crescente de serviços de IA baseados em nuvem | +13.5% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| IA soberana e iniciativas nacionais de computação | +9.5% | República da Índia | Médio prazo (2-4 anos) |
| Migração para IA local/privada para controle do custo total de propriedade | +4% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda por hardware de IA energeticamente eficiente | +3.5% | Estados Unidos, Europa e Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente demanda por análise preditiva
A demanda do setor de tesouraria confere à análise preditiva um propósito comercial específico ao conectar os resultados dos modelos com decisões financeiras prospectivas. A Pesquisa Global de Tesouraria da PwC de 2025 constatou que 74% dos entrevistados estavam expandindo ou utilizando ativamente a IA, com foco particular em aprendizado de máquina e análise preditiva. Essa base de adoção oferece aos fornecedores um público para capacidades de previsão incorporadas ao trabalho de tesouraria. O relatório do HSBC de 2025 sobre a China continental citou um tesoureiro anônimo cujo escritório central havia iniciado um modelo baseado em IA para previsão de fluxo de caixa de 3 meses. O entrevistado descreveu quase um ano de refinamento do modelo. Esse trabalho de refinamento abre uma oportunidade de serviço em torno da previsão de tesouraria, ampliando a oferta do fornecedor além do acesso inicial ao modelo.
Crescimento explosivo no volume/variedade de dados
A expansão do uso de dados cria demanda por processamento de IA mesmo quando as informações subjacentes são geradas dentro da própria organização compradora. A China utilizou 199,48 EB de dados para treinamento e inferência de IA em 2025, um aumento de 42,86% em relação ao ano anterior.[1] A produção de dados de sistemas, software e IA do país atingiu 26,92 ZB naquele ano, superando os 25,34 ZB produzidos por sensoriamento de IoT. A mudança na composição cria uma abertura para ferramentas de preparação ao lado da capacidade bruta de processamento. Para os fornecedores, a oportunidade é transformar uma carga de trabalho de dados maior em entradas utilizáveis para modelos. Com os dados de sistemas, software e IA superando o sensoriamento de IoT pela primeira vez na China em 2025, a produção migrou para a computação, ampliando o papel das ferramentas de preparação para as informações geradas pelos próprios sistemas dos compradores.
Adoção crescente de serviços de IA baseados em nuvem
A demanda por IA em nuvem pode se aprofundar por meio de um uso mais intenso, bem como pela incorporação de novas organizações. A Microsoft informou que a receita do Microsoft Foundry, sua plataforma de aplicações e agentes, mais do que dobrou em relação ao ano anterior no trimestre encerrado em 30 de junho de 2026.[2] A empresa também reportou um aumento quádruplo anual no número de clientes do Foundry a uma taxa de execução anualizada de 1 trilhão de tokens. Em conjunto, essas métricas conectam a expansão da receita a um grupo crescente de usuários intensivos. Para os fornecedores de nuvem, atender cargas de trabalho de aplicações sustentadas oferece uma oportunidade comercial além de ajudar as organizações a experimentar uma ferramenta de IA pela primeira vez. O sinal de demanda mais forte é que uma plataforma pode expandir seus negócios enquanto mais clientes atingem limites substanciais de uso, apoiando o investimento em serviços projetados para uso recorrente em produção.
IA soberana e iniciativas nacionais de computação
Os programas nacionais de computação podem ampliar o acesso ao desenvolvimento de IA ao distribuir os custos de infraestrutura por um conjunto compartilhado. Até junho de 2026, a Missão IndiaAI da Índia havia expandido a capacidade de computação compartilhada para mais de 45.000 GPUs.[3] Até agosto de 2026, 237 projetos haviam acessado sua computação de IA subsidiada, cobrindo 9,32 milhões de horas-GPU. O acesso subsidiado reduz as barreiras de entrada para pesquisadores, startups e inovadores indianos que desenvolvem, treinam e testam modelos. Para esses usuários, o conjunto compartilhado separa a decisão de iniciar o desenvolvimento de modelos do financiamento de uma instalação de computação dedicada. Serviços de desenvolvimento e teste podem ser oferecidos nessa capacidade compartilhada independentemente de vendas de equipamentos dedicados, separando a oportunidade de serviço da propriedade de hardware.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto investimento de capital e escassez de talentos | -4.5% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Barreiras de privacidade de dados e conformidade | -3.5% | Estados-membros da União Europeia | Médio prazo (2-4 anos) |
| Gargalos de fornecimento de GPU e rede elétrica | -2.5% | Cluster de data centers do Norte da Virgínia | Longo prazo (≥ 4 anos) |
| Limites de emissão de carbono de data centers | -1% | Cidade de Nova York | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto capex e escassez de talentos
A escassez de competências pode separar uma decisão de investimento em infraestrutura de IA da capacidade de implementar o sistema resultante. A pesquisa de 2025 da Pluralsight com 600 tomadores de decisão de tecnologia constatou que 75% das empresas haviam experimentado atrasos ou pausas em pelo menos um projeto de IA devido a lacunas de expertise em IA dos funcionários. A Deloitte entrevistou 515 tomadores de decisão norte-americanos de nível de diretor ou superior em empresas com receita anual de pelo menos 500 milhões de USD durante novembro e dezembro de 2025. Nessa pesquisa, 40% identificaram lacunas de talentos e competências como fatores que poderiam atrasar ou desacelerar o investimento planejado em fábricas de IA. Os resultados distinguem interrupções observadas em projetos de uma restrição potencial ao investimento futuro em infraestrutura. Pedidos planejados de fábricas de IA podem ser adiados quando falta expertise, colocando em risco de atraso tanto o fornecimento de infraestrutura quanto o trabalho de aplicação que depende dela.
Barreiras de privacidade de dados e conformidade
A incerteza sobre o uso legal da IA pode impedir que o interesse técnico se torne uma implantação operacional. Em 2025, entre as empresas da UE que haviam considerado a IA mas não a utilizaram, 53,6% citaram consequências jurídicas pouco claras e 52,7% citaram preocupações com proteção de dados e privacidade. Essas preocupações colocam a aceitabilidade jurídica ao lado do desempenho técnico como condição para a adoção. A capacidade de um fornecedor de demonstrar funcionalidade útil não resolve por si só como um cliente pode processar informações sensíveis. Essas empresas já haviam considerado a IA, portanto as preocupações jurídicas e de privacidade citadas podem estreitar o pipeline potencial dos fornecedores após o interesse inicial e antes do início do trabalho de implementação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Compras Recorrentes de Software Apoiam a EscalaO software representou uma participação de 60,72% no tamanho do mercado de inteligência artificial em 2026. Em 2025, as assinaturas representaram 70% das compras de ferramentas de IA entre mais de 2.500 empresas que utilizam a Spendesk na França, no Reino Unido, na Alemanha e na Espanha. Esse padrão de compra ilustra como os pagamentos recorrentes pelo acesso podem sustentar um relacionamento comercial contínuo entre os fornecedores de ferramentas de IA e os compradores organizacionais. Como o acesso por assinatura transforma cada renovação em uma nova decisão de compra, os fornecedores de software mantêm o relacionamento apenas enquanto o produto permanecer útil o suficiente para justificar o pagamento contínuo.
Os serviços representam o segmento de crescimento mais rápido, com uma previsão de CAGR de 46,15% no período 2027-2032. No trimestre encerrado em 30 de setembro de 2026, um fabricante com sede na Europa selecionou a HCLTech para uma transformação de garantia de qualidade baseada em IA utilizando o VisionX. O papel do hardware na entrega de computação é ilustrado pelo relatório da NVIDIA de que o Blackwell representou a maioria das remessas de sistemas em seu segundo trimestre e primeiro semestre do ano fiscal de 2027. A oferta comercial centra-se na transformação do processo de garantia de qualidade do comprador em escala utilizando uma plataforma de inspeção visual de IA.


Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório
Por Modo de Implantação:
Acesso Compartilhado Atende à Demanda por ControleA nuvem pública representou uma participação de 43,28% no mercado de inteligência artificial em 2026. A Microsoft informou que o Microsoft Foundry tinha 100.000 clientes em julho de 2026. Uma plataforma que atende essa base de clientes tem a oportunidade de distribuir capacidades de aplicação e agentes em muitos projetos organizacionais. Seu modelo comercial pode, portanto, atender compradores que buscam acesso à funcionalidade de IA sem uma construção de infraestrutura separada para cada aplicação. Atender diferentes aplicações de clientes por meio de uma única plataforma de entrega torna a amplitude de distribuição uma vantagem comercial para os fornecedores de nuvem pública.
O modelo híbrido tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 45,95% no período 2027-2032. A pesquisa de 2025 da A10 Networks constatou que 42% dos entrevistados utilizavam nuvem híbrida para cargas de trabalho de IA. A pesquisa caracterizou essa escolha como um equilíbrio entre escalabilidade e controle. Essa combinação torna o design de implantação um argumento de venda, pois a oferta deve acomodar a necessidade do comprador de capacidade de computação acessível e um ambiente operacional controlado. Uma oferta que divide as cargas de trabalho de aplicação entre capacidade de nuvem escalável e ambientes controlados pelo comprador se encaixa na forma como a pesquisa descreve a escolha híbrida.


Por Tecnologia:
Decisões Recorrentes e Cargas de Trabalho Generativas Moldam a DemandaO aprendizado de máquina foi o maior segmento, com uma participação de 40,55% em 2026. O Bank of Ireland implantou IA avançada e aprendizado de máquina para monitorar transações com cartão em tempo real, e sua tecnologia de IA avaliou 1 bilhão de transações com cartão em busca de fraudes em 2025. Esse exemplo operacional confere à tecnologia um papel definido em decisões recorrentes, com uma avaliação de transação conectada à probabilidade de fraude. Para os fornecedores que atendem a esses programas, a tarefa comercial é entregar uma avaliação dentro de uma operação bancária contínua. A pontuação em tempo real coloca a avaliação dentro do caminho da transação, de modo que o software suporta uma função bancária recorrente.
A IA generativa tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 46,65% no período 2027-2032. Em seus comentários do segundo trimestre de 2026, o Google informou que quase 500 clientes do Google Cloud haviam processado individualmente mais de 1 trilhão de tokens durante o ano anterior. Esse limite de consumo no nível do cliente identifica requisitos substanciais de processamento anual dentro de organizações individuais. Nesse volume anual, a oferta do fornecedor deve abordar o processamento confiável, um requisito de entrega distinto de persuadir uma organização a iniciar um teste.
Por Setor de Usuário Final:
Operações de Telecomunicações e Documentação Clínica Criam Usos DistintosTI e telecomunicações foi o maior segmento, representando uma participação de 26,6% em 2026. Os dados de implantação de setembro de 2025 da GSMA Intelligence identificaram o atendimento ao cliente, principalmente centrais de atendimento, e as funções de rede como áreas comparativamente prontas para IA. Essas funções oferecem aos fornecedores ambientes operacionais específicos nos quais aplicar a IA. A base do resultado de 700 operadoras de telecomunicações em todo o mundo torna essas funções pontos de partida úteis para ofertas de IA direcionadas a operadoras.
O segmento de crescimento mais rápido é saúde e ciências da vida, com uma previsão de CAGR de 48,75% no período 2027-2032. A Abridge expandiu de cerca de 100 para mais de 150 sistemas de saúde em 2025, incluindo a implantação da Kaiser Permanente em 40 hospitais e mais de 600 consultórios médicos. O papel da plataforma na documentação clínica confere a essa expansão uma aplicação definida dentro das operações de saúde. Uma única adoção por um sistema de saúde pode abranger inúmeras unidades clínicas, como a da Kaiser Permanente, portanto os fornecedores de documentação alcançam as instalações por meio da adoção no nível do sistema.
Análise Geográfica
Mercado de Inteligência Artificial da América do Norte
A América do Norte deteve uma participação de 36,78% no tamanho do mercado de inteligência artificial em 2026, tornando-se o maior mercado regional. Os Estados Unidos atraíram quase 285,9 bilhões de USD em investimento privado em IA durante 2025, de acordo com o Índice de IA de 2026 da Universidade Stanford. Essa base de capital pode financiar o desenvolvimento de infraestrutura e aplicações durante o intervalo oneroso anterior às vendas comerciais. Os Estados Unidos atraíram 23,1 vezes mais investimento privado em IA do que a China, o segundo país mais alto, portanto os novos fornecedores de IA norte-americanos podem recorrer a um conjunto nacional mais profundo de capital de desenvolvimento privado potencial.
Mercado de Inteligência Artificial da Ásia-Pacífico
A Ásia-Pacífico tem previsão de ser a região de crescimento mais rápido, com um CAGR de 45,15% no período 2027-2032. No Japão, a Suzuki adotou formalmente o software de análise de trabalho de IA da Ollo em sua fábrica de montagem de Sagara em julho de 2025 e em sua fábrica de motores em dezembro de 2025. A Suzuki vinculou a implantação à sua iniciativa de Fábrica Inteligente, com o objetivo de aumentar a produtividade e evitar que defeitos saíssem de suas fábricas domésticas. A adoção na fábrica de motores ocorreu 5 meses após o início na montagem de Sagara, mostrando uma ferramenta de análise de trabalho migrando de uma área de produção para outra dentro de um único fabricante.
Na América do Sul, a participação das empresas brasileiras que utilizam IA aumentou de 13% em 2024 para 17% em 2025, ampliando a base de usuários organizacionais. Na União Europeia, 62,5% das empresas de informação e comunicação utilizaram IA em 2025, contra 40,4% das empresas de serviços profissionais, científicos e técnicos. Dentro da parte africana do Oriente Médio e África, as startups de IA sul-africanas captaram 47,2% do financiamento de startups de IA africanas rastreado pela Disrupt Africa em 2025. Na Arábia Saudita, 33,1% dos estabelecimentos que utilizam internet empregaram tecnologias de IA em suas atividades em 2025, de acordo com o GASTAT. O contraste da UE apoia a separação da expansão da implantação para usuários existentes de informação e comunicação das ofertas de adoção inicial para empresas de serviços profissionais.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de fornecedores de serviços de IA que processam informações pessoais para clientes organizacionais. As regras de dados pessoais regem atividades de processamento definidas, enquanto instrumentos específicos de IA podem impor requisitos separados de produto ou operação. O regime federal de privacidade do Canadá geralmente exige conhecimento e consentimento para atividades comerciais de informações pessoais, sujeito a exceções, enquanto as leis provinciais podem abranger algumas atividades. A estrutura de IA do Japão exige que os operadores se esforcem para cooperar com as medidas governamentais, enquanto os requisitos de consentimento da APPI se aplicam à aquisição de informações sensíveis e ao fornecimento de dados pessoais a terceiros, sujeito a exceções.
Tabela Regulatória
| Fator de decisão | Canadá | Brasil | Alemanha | Japão |
|---|---|---|---|---|
| Autoridade principal | Escritório do Comissário de Privacidade do Canadá | Autoridade Nacional de Proteção de Dados | Bundesnetzagentur e reguladores setoriais relevantes | Gabinete do Governo para política de IA; Comissão de Proteção de Informações Pessoais para dados |
| Instrumentos ou diretrizes principais | PIPEDA; proposta de Lei C-36 | LGPD; proposta de PL 2338/2023 | Lei de IA da UE e KI-MIG | Lei de Promoção de IA e APPI; emenda à APPI promulgada em 2026 ainda não em vigor |
| Efeito comercial | Coleta de informações pessoais comerciais baseada em consentimento e finalidade limitada, sujeita a exceções | O processamento de dados pessoais requer conformidade com a LGPD | Obrigações de transparência para sistemas abrangidos; obrigações de alto risco implementadas gradualmente | Expectativa qualificada de cooperação em IA e regras de consentimento para aquisição especificada de dados sensíveis e fornecimento a terceiros, sujeito a exceções |
| Atratividade atual da política | Médio | Médio | Médio | Alto |
| Direção futura da atratividade da política | Sem alteração | Endurecimento | Endurecimento | Flexibilização |
| Fonte: Mordor Intelligence | ||||
A classificação média do Canadá e a perspectiva de sem alteração refletem as regras operacionais de consentimento da PIPEDA para informações pessoais comerciais, sujeitas a exceções, porque o Projeto de Lei C-36, introduzido em 15 de junho de 2026 para revogar a Parte 1 da PIPEDA, permanece em segunda leitura na Câmara dos Comuns, enquanto a classificação média do Brasil e a perspectiva de endurecimento refletem as obrigações da LGPD e o proposto PL 2338/2023, aprovado pelo Senado e enviado à Câmara dos Deputados em 17 de março de 2025, onde aguarda o parecer do relator em uma comissão especial. A classificação média da Alemanha reconhece as atuais obrigações de transparência, com requisitos de alto risco para casos de uso especificados programados para 2 de dezembro de 2027, e IA incorporada em produtos regulamentados para 2 de agosto de 2028, apoiando uma perspectiva de endurecimento. A classificação alta do Japão reflete sua estrutura qualificada de cooperação, e sua emenda à APPI de 17 de julho de 2026 apoia uma perspectiva de flexibilização após a entrada em vigor por portaria dentro de 2 anos da promulgação. Esse alívio é limitado a certas divulgações de dados pessoais a terceiros e à aquisição de dados sensíveis disponíveis publicamente utilizados exclusivamente para criar informações estatísticas, incluindo o desenvolvimento qualificado de IA.
Etapas da Cadeia de Valor
A comparação acompanha a captura de valor desde o fornecimento de computação até o acesso ao modelo e a integração de aplicações. A NVIDIA reportou 89 bilhões de USD em receita de Data Center no segundo trimestre do ano fiscal de 2027, ilustrando a escala do negócio de computação mais amplo. O faturamento de API da OpenAI, por sua vez, varia por modelo e pelas taxas de entrada e saída por milhão de tokens. Esses mecanismos de receita colocam diferentes riscos comerciais em cada etapa, com os fornecedores de equipamentos gerenciando a capacidade de entrega e os fornecedores de aplicações traduzindo o uso em um serviço viável.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de equipamentos de computação | Fornecedores de computação de IA, como NVIDIA Corporation | Vendas de equipamentos | A NVIDIA esperava gargalos de fornecimento pelo menos até o final do ano fiscal de 2028 | Qualificar designs alternativos de computação antes de expandir a implantação |
| Entrega de API de modelos | Fornecedores de API de modelos, como OpenAI Group PBC | Taxas de uso de tokens de entrada e saída | O uso mais intenso de tokens aumenta os encargos variáveis | Adequar a capacidade do modelo às tarefas e definir limites de carga de trabalho |
| Implementação de aplicações | Fornecedores de integração, como Accenture plc | Taxas de design e integração de aplicações | O conteúdo de negócios e os sinais de transação devem se adequar às interfaces de agentes | Validar o conteúdo e os sinais da aplicação antes da integração |
| Fonte: Mordor Intelligence | ||||
A transição do acesso ao modelo para uma aplicação utilizável confere aos fornecedores de integração um papel distinto na captura de valor. A Accenture trabalhou com o Radisson Hotel Group para projetar um aplicativo de descoberta de hotéis baseado em IA lançado no ChatGPT em julho de 2026. À medida que o acesso ao modelo se torna um insumo para tais aplicações, a capacidade de entrega pode determinar quais fornecedores obtêm receita de implementação além dos encargos subjacentes de computação e tokens.
Cenário Competitivo
Concentração do Mercado
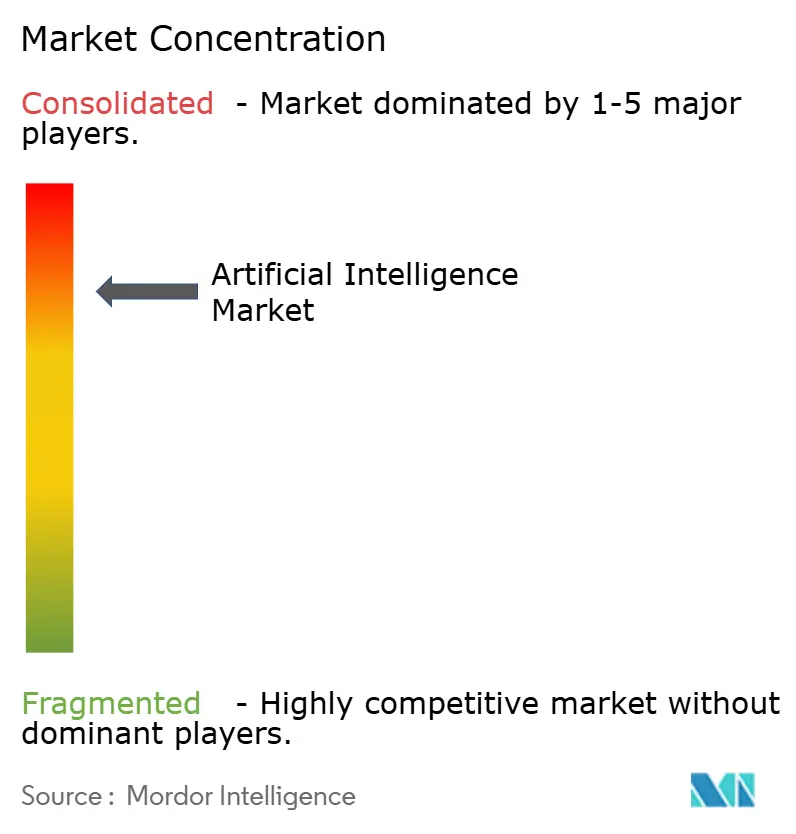
O setor combina grandes fornecedores de plataformas com participantes especializados em hardware e software, criando uma estrutura competitiva em camadas com várias rotas para os compradores organizacionais. Os principais participantes incluem Intel Corporation, Microsoft Corporation, Google LLC (Alphabet Inc.), Amazon Web Services, Inc. (Amazon.com, Inc.) e International Business Machines Corporation. A Microsoft reportou mais de 30 milhões de assentos pagos do Microsoft 365 Copilot até o final de seu ano fiscal em 30 de junho de 2026. Esse alcance comercial oferece a um fornecedor de software estabelecido uma rota para distribuir funcionalidade de IA dentro de um produto pago, elevando o desafio de distribuição para participantes independentes que buscam os mesmos usuários corporativos.
O desenvolvimento de aceleradores e os compromissos de longo prazo com a nuvem criam diferentes caminhos para as cargas de trabalho de IA organizacionais. Em 12 de outubro de 2026, a Intel detalhou sua série GPU D, anteriormente com o codinome Crescent Island, para inferência de IA e reportou que a amostragem por clientes estava em andamento. Em abril de 2026, a Anthropic comprometeu-se a gastar mais de 100 bilhões de USD ao longo de 10 anos em tecnologias da AWS. A amostragem por clientes coloca o design de inferência da Intel em avaliação pelos clientes, enquanto o compromisso da Anthropic oferece à AWS uma base contratada para atender a um desenvolvedor de modelos. Os dois movimentos estão em estágios diferentes, uma vez que a GPU de inferência da Intel está em amostragem por clientes enquanto o compromisso de 10 anos da Anthropic já define um horizonte de gastos para a AWS.
A adoção corporativa e as opções de implantação controlada apontam para a competição sobre onde as aplicações de IA podem operar. No segundo trimestre de 2026, o Google afirmou que quase 90% das empresas da Fortune 100 estavam usando o Gemini Enterprise. Em outubro de 2026, a IBM anunciou a implantação auto-hospedada para sua plataforma de desenvolvimento de software IBM Bob em ambientes locais, de nuvem privada, nuvem soberana e com isolamento total de rede. O lançamento da Nuvem Soberana Europeia da AWS em janeiro de 2026, inteiramente dentro da UE e fisicamente e logicamente separada de outras Regiões da AWS, adiciona uma opção focada em soberania ao lado da implantação gerenciada pelo cliente da IBM. Os especialistas podem competir nessa fronteira resolvendo requisitos específicos de aplicação ou governança, enquanto os maiores fornecedores de plataformas devem conectar o alcance comercial com arranjos operacionais que os compradores corporativos possam aceitar.
Líderes do Setor de Inteligência Artificial
-
Intel Corporation
-
Microsoft Corporation
-
Google LLC (Alphabet Inc.)
-
Amazon Web Services, Inc. (Amazon.com, Inc.)
-
International Business Machines Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Inteligência Artificial Empresas cobertas neste relatório
- International Business Machines Corporation
- Intel Corporation
- Microsoft Corporation
- Google LLC (Alphabet Inc.)
- Amazon Web Services, Inc. (Amazon.com, Inc.)
- Oracle Corporation
- Salesforce, Inc.
- SAP SE
- SAS Institute Inc.
- Cisco Systems, Inc.
- Siemens AG
- NVIDIA Corporation
- Hewlett Packard Enterprise Company
- Accenture plc
- Baidu, Inc.
- Alibaba Cloud (Intelligent Cloud Business of Alibaba Group Holding Limited)
- Palantir Technologies Inc.
- OpenAI Group PBC
- Meta Platforms, Inc.
- Huawei Technologies Co., Ltd.
- Tencent Holdings Limited
- ServiceNow, Inc.
- Snowflake Inc.
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam a implementação de transparência, o gerenciamento de qualidade de IA de alto risco e a aquisição especializada de computação. Para sistemas de IA colocados no mercado antes de 2 de agosto de 2026, a transição limitada do Artigo 50(2) para marcação e detecção de conteúdo gerado termina em 2 de dezembro de 2026. Esse prazo cria trabalho de implementação de curto prazo, enquanto a nova rota de gerenciamento de qualidade de IA de alto risco oferece uma tarefa de preparação separada. A aquisição de hardware apresenta uma rota diferente, com fornecedores atendendo ao requisito planejado de fase dois do governo do Reino Unido para equipamentos especializados de IA.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Integração de transparência de conteúdo gerado | Transição limitada de marcação e detecção do Artigo 50(2) | Fornecedores de sistemas de IA generativa abrangidos | Integrar marcação e detecção nas saídas de produtos suportados | Implementação e validação no nível do produto | Fornecedores de software e integração de IA |
| Ferramentas de gerenciamento de qualidade de IA de alto risco | A implementação da EN 18286:2026 apoia uma presunção de conformidade para os requisitos abrangidos do Artigo 17 | Fornecedores de sistemas de IA de alto risco | Alinhar software e serviços de gerenciamento de qualidade com os requisitos abrangidos | Construção de processos de qualidade auditáveis | Fornecedores de software e serviços de gerenciamento de qualidade de IA |
| Fornecimento especializado de computação | A aquisição especializada de hardware de fase dois do Reino Unido estava planejada para junho de 2026 | Recurso de Pesquisa de IA do Reino Unido | Preparar uma oferta de hardware vinculada ao requisito de computação especializada | Demonstração de desempenho e capacidade de entrega | Desenvolvedores especializados de hardware de IA |
| Fonte: Mordor Intelligence | |||||
A abertura central é vender a implementação necessária para tornar as aplicações de IA utilizáveis sob regras operacionais definidas. A Anthropic afirma que os modelos Claude suportados lançados na UE em ou após 2 de agosto de 2026 suportam marcação legível por máquina no lançamento, o que demonstra um desenvolvedor de modelos incorporando marcação em novos lançamentos. Os fornecedores abrangidos pela transição limitada do Artigo 50(2) devem ter marcação e detecção implementadas quando ela terminar, portanto a demanda de implementação mais próxima está com eles.
Desenvolvimentos industriais recentes em Mercado de Inteligência Artificial
- Out 2026: A Comissão Europeia publicou a referência à EN 18286:2026, conferindo aos fornecedores de sistemas de IA de alto risco que a implementam uma presunção de conformidade com os requisitos de gerenciamento de qualidade do Artigo 17 que ela abrange.
- Out 2026: A Microsoft afirmou que seu acelerador de IA Maia 200 estava atendendo às cargas de trabalho de produção da Microsoft, incluindo o Microsoft Copilot.
- Out 2026: A Intel detalhou sua série GPU D, anteriormente com o codinome Crescent Island, para inferência de IA e reportou que a amostragem por clientes estava em andamento.
Mercado de Inteligência Artificial Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de inteligência artificial mede a receita anual proveniente de hardware, software e serviços de IA vendidos a organizações em todo o mundo. Abrange essas ofertas em implantação em nuvem, local e híbrida, tecnologias de IA e setores de usuários finais.
Exclusões de escopo: O trabalho interno de IA que não é comercializado, o uso exclusivo de código aberto sem monetização paga, a atividade de pesquisa acadêmica pontual sem uso empresarial implantado e as vendas de produtos acabados a jusante cuja receita é gerada pelo uso de IA estão excluídos.
Visão Geral da Segmentação
- Por Componente
- Hardware
- Software
- Serviços
- Por Modo de Implantação
- Nuvem Pública
- Local
- Híbrido
- Por Tecnologia
- Aprendizado de Máquina
- Aprendizado Profundo
- Processamento de Linguagem Natural
- Visão Computacional
- IA Generativa
- Computação Sensível ao Contexto e Outros
- Por Setor de Usuário Final
- BFSI
- TI e Telecomunicações
- Saúde e Ciências da Vida
- Manufatura
- Varejo e Comércio Eletrônico
- Automotivo e Transporte
- Governo e Defesa
- Energia e Utilidades
- Mídia e Entretenimento
- Construção
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Países Nórdicos
- Resto da Europa
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Resto do Oriente Médio
- África
- África do Sul
- Egito
- Nigéria
- Resto da África
- Oriente Médio
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- ASEAN
- Austrália
- Nova Zelândia
- Resto da Ásia-Pacífico
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Os indicadores públicos podem descrever diferentes partes do ambiente comercial, como os dados de adoção empresarial do Eurostat, as evidências de investimento e adoção do Índice de IA do Stanford HAI, as medidas de progresso do Estado da Década Digital da Comissão Europeia e as tendências de patentes da Organização Mundial da Propriedade Intelectual para IA generativa. Essas fontes ajudam a acompanhar o uso organizacional, a demanda do setor, a capacidade digital e o desenvolvimento tecnológico.
Os registros de empresas e materiais para investidores, incluindo os comunicados trimestrais da Microsoft, podem ajudar a identificar receitas relacionadas à IA, gastos de capital, vendas de produtos e tendências de carga de trabalho, com a imprensa de negócios de reputação fornecendo verificações cruzadas adicionais sobre desenvolvimentos datados. As fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
Um programa estruturado de entrevistas e pesquisas incluiria executivos, líderes de unidades de negócios e técnicos, especialistas em aquisições e gerentes de mercado em fornecedores de hardware, software, nuvem e serviços de IA, juntamente com compradores organizacionais nos principais setores e regiões. Os entrevistados seriam solicitados a verificar estimativas secundárias de vendas pagas de IA, escolhas de implantação, demanda por casos de uso, preços e prazos de adoção, enquanto esclareceriam se as ofertas agrupadas e o uso interno são registrados como vendas comerciais. Os analistas resolveriam lacunas comparando as respostas com evidências públicas e verificações seletivas de fornecedores ou canais, documentando definições divergentes e mantendo itens não resolvidos como intervalos ou entradas de cenários até que a triangulação seja possível.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 34% | Diretores executivos (CXOs): 20% | APAC: 40% |
| Nível médio: 44% | Líderes funcionais/de unidade: 35% | EMEA: 27% |
| Participantes menores: 22% | Gerentes: 45% | Américas: 33% |
Dimensionamento do Mercado e Previsão
O modelo começa de cima para baixo com a receita global anual proveniente de vendas organizacionais de hardware, software e serviços de IA, verificando em seguida se o nível implícito se encaixa nas divulgações dos fornecedores e nos canais de vendas amostrados. Os principais indicadores incluem receitas relacionadas à IA e gastos de capital em registros de empresas públicas, adoção de IA empresarial por setor, crescimento de cargas de trabalho em nuvem e IA, entregas e preços de aceleradores e servidores, e atividade de patentes e produtos de IA como sinal antecipado do fornecimento de tecnologia. Um modelo de cenários vincula esses indicadores ao crescimento das vendas e aplica trajetórias separadas para hardware, software e serviços. As participações de componentes e implantação são construídas a partir dos mix de produtos dos fornecedores, evidências de adoção pelos clientes e casos de uso documentados em tecnologias, setores e regiões. Verificações ascendentes seletivas podem multiplicar remessas amostradas de aceleradores ou servidores de IA pelos preços de venda observados e podem comparar contagens de contas de software com receitas de assinatura ou uso divulgadas, enquanto as estimativas de serviços podem ser verificadas em relação à atividade de implementação nomeada e aos relatórios dos fornecedores. Quando uma fonte combina vendas de IA e não IA ou reporta um ponto de transação diferente, os analistas isolam apenas a receita de IA suportada, fazem a ponte entre os anos usando indicadores observáveis e mantêm os valores não alocáveis fora da estimativa em vez de forçar uma divisão de segmento. Os entrevistados primários podem testar a plausibilidade das premissas individuais de adoção, preço e volume e identificar mudanças nas compras ou implantação que justifiquem um cenário revisado.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam os totais de mercado e as participações de segmentos em relação a divulgações independentes de fornecedores, estatísticas de adoção, sinais de investimento e infraestrutura e verificações seletivas de remessas e canais, investigando em seguida os valores discrepantes e as variações em relação ao ano, definição e base de transação de cada fonte. Uma segunda revisão verifica a rastreabilidade das fontes, a aritmética, a cobertura e se as vendas agrupadas ou os valores de revenda foram contados uma vez. Os analistas resolvem as anomalias antes da aprovação e entram novamente em contato com os entrevistados quando uma premissa material conflita com novas evidências ou uma definição permanece pouco clara. O modelo é atualizado anualmente, revisado entre as atualizações anuais após eventos materiais de mercado ou política, e submetido a uma nova passagem de evidências e consistência antes da entrega.
Tamanho do Mercado Global de Inteligência Artificial da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de inteligência artificial mede a receita anual proveniente de hardware, software e serviços de IA vendidos a organizações em todo o mundo.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os principais indicadores incluem receitas relacionadas à IA e gastos de capital em registros de empresas públicas, adoção de IA empresarial por setor, crescimento de cargas de trabalho em nuvem e IA, entregas e preços de aceleradores e servidores, e atividade de patentes e produtos de IA como sinal antecipado do fornecimento de tecnologia.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,61 T de USD (2027) | |
| Editora Global de Pesquisa A | 539,5 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 11,6% abaixo do valor de 2027 deste relatório de 0,61 T de USD, 1 ano depois. A estimativa utiliza um ponto de medição um ano anterior em um mercado que sua previsão descreve como em crescimento. |
| Editora Global de Pesquisa B | 317,85 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 47,9% abaixo do valor de 2027 deste relatório de 0,61 T de USD, 1 ano depois. Sua definição declarada de software de IA e a avaliação no ponto de saída de fábrica podem omitir hardware, serviços e valor agregado entre a venda do produtor e a compra organizacional final. |
Os analistas da Mordor Intelligence triangulam os totais de mercado e as participações de segmentos em relação a divulgações independentes de fornecedores, estatísticas de adoção, sinais de investimento e infraestrutura e verificações seletivas de remessas e canais, investigando em seguida os valores discrepantes e as variações em relação ao ano, definição e base de transação de cada fonte.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de inteligência artificial?
Espera-se que o tamanho atinja 0,61 trilhões de USD em 2027 e 3,57 trilhões de USD até 2032, com um CAGR de 42,35% no período 2027-2032.
O que está impulsionando a demanda organizacional por ofertas de IA?
A análise preditiva, a adoção de IA baseada em nuvem e os programas nacionais de computação são os principais impulsionadores. A Missão IndiaAI da Índia havia fornecido computação subsidiada a 237 projetos até agosto de 2026.
Qual componente representa a maior participação na receita de ofertas de IA?
O software liderou com uma participação de 60,72% em 2026, enquanto os serviços têm previsão de crescimento mais rápido a um CAGR de 46,15% no período 2027-2032.
Quais empresas são os principais fornecedores de hardware, software e serviços de IA?
Intel, Microsoft, Google, AWS e IBM são os principais participantes. A Microsoft reportou mais de 30 milhões de assentos pagos do Microsoft 365 Copilot até o final do ano fiscal de 2026.
Como as preocupações com conformidade afetam a implantação de IA?
Entre as empresas da UE que consideraram a IA mas não a utilizaram em 2025, 53,6% citaram consequências jurídicas pouco claras e 52,7% citaram preocupações com proteção de dados e privacidade.
Quais regiões lideram a receita de ofertas de IA comercial e o crescimento?
A América do Norte liderou com uma participação de 36,78% em 2026. A Ásia-Pacífico tem previsão de crescimento mais rápido a um CAGR de 45,15% no período 2027-2032.