
Tamanho e Participação do Mercado de IA na Agricultura
Análise do Mercado de IA na Agricultura por Mordor Intelligence
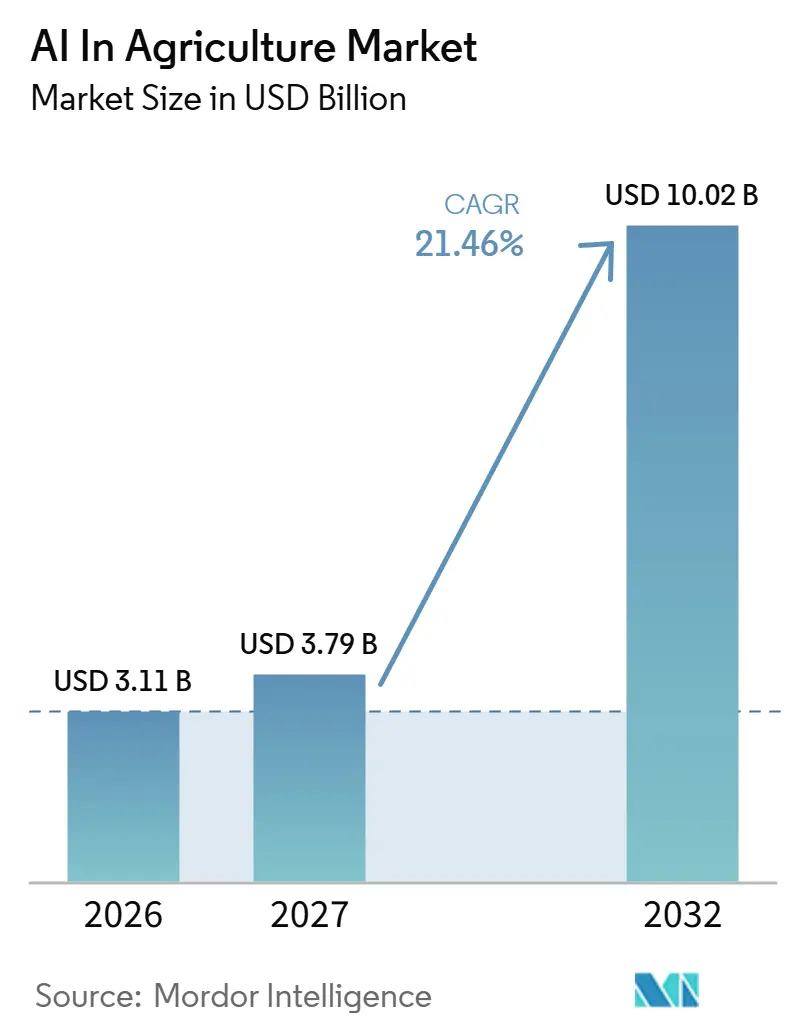
O tamanho do mercado de IA na agricultura deve crescer de 3,11 bilhões de USD em 2026 para 3,79 bilhões de USD em 2027 e tem previsão de atingir 10,02 bilhões de USD até 2032, com CAGR de 21,46% no período 2027-2032.
Plataformas consolidadas de dados agrícolas e maior acesso a imagens sustentam a demanda, enquanto projetos de agricultura digital financiados com recursos públicos criam outra via de adoção na Índia. Os fornecedores estão combinando expertise agrícola com parcerias de entrega e expandindo funcionalidades para controle de estufas e planejamento de colheita. Sistemas fragmentados e altos custos de equipamentos restringem a implementação, aumentando a importância de integrar essas capacidades às operações práticas das fazendas. Provedores com registros de fazendas ou canais de programas públicos podem alcançar compradores por meio de relacionamentos existentes, enquanto fornecedores de modelos independentes precisam adicionar capacidade de entrega e integração para atender operações em estufas e no campo.
Principais Conclusões do Relatório
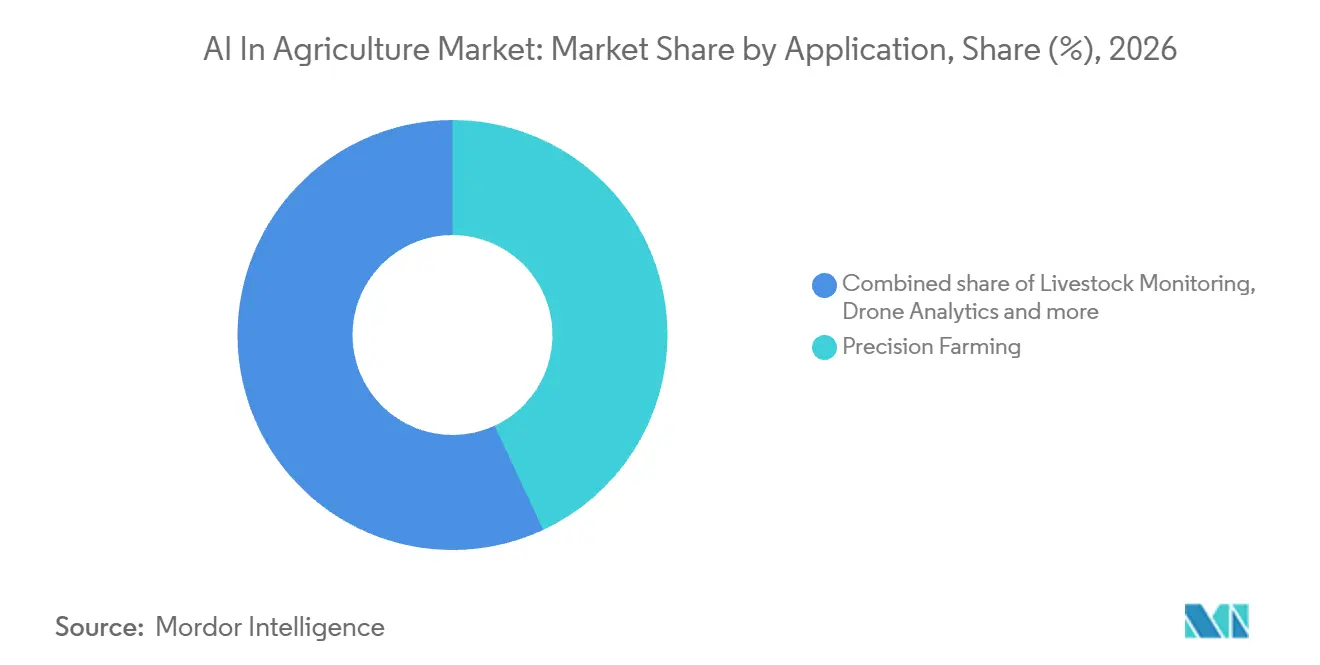
- Por aplicação, a agricultura de precisão liderou com uma participação de 43,07% no mercado de IA na agricultura em 2026, enquanto o gerenciamento inteligente de estufas é o segmento de crescimento mais rápido, com CAGR previsto de 22% no período 2027-2032.
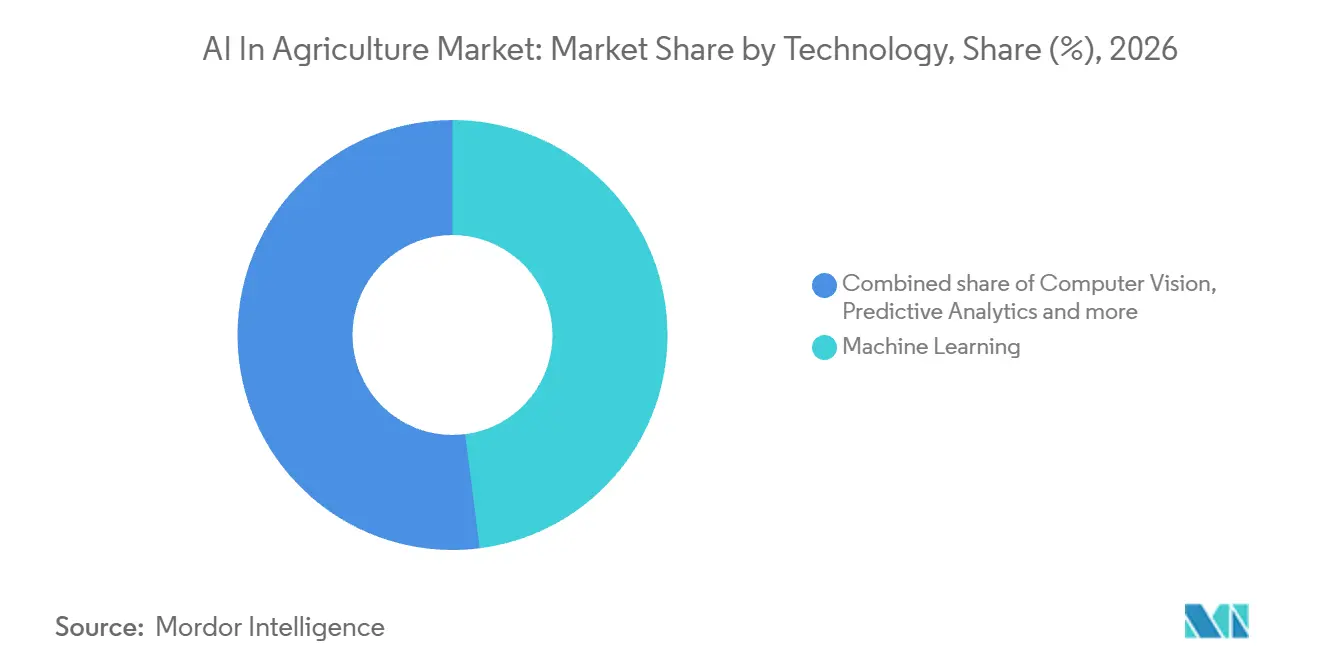
- Entre as tecnologias, o aprendizado de máquina representou uma participação de 47,98% no tamanho do mercado de IA na agricultura em 2026, com a visão computacional prevista para ser o segmento de crescimento mais rápido, com CAGR de 22,2% no período 2027-2032.
- As plataformas de software lideraram a categoria de componentes com uma participação de 46,68% em 2026, e os serviços que abrangem consultoria, integração e suporte têm previsão de crescimento mais rápido, com CAGR de 22,4% no período 2027-2032.
- Por modo de implantação, a nuvem liderou com uma participação de 59,71% em 2026, enquanto o híbrido tem previsão de crescimento mais rápido, com CAGR de 22,45% no período 2027-2032.
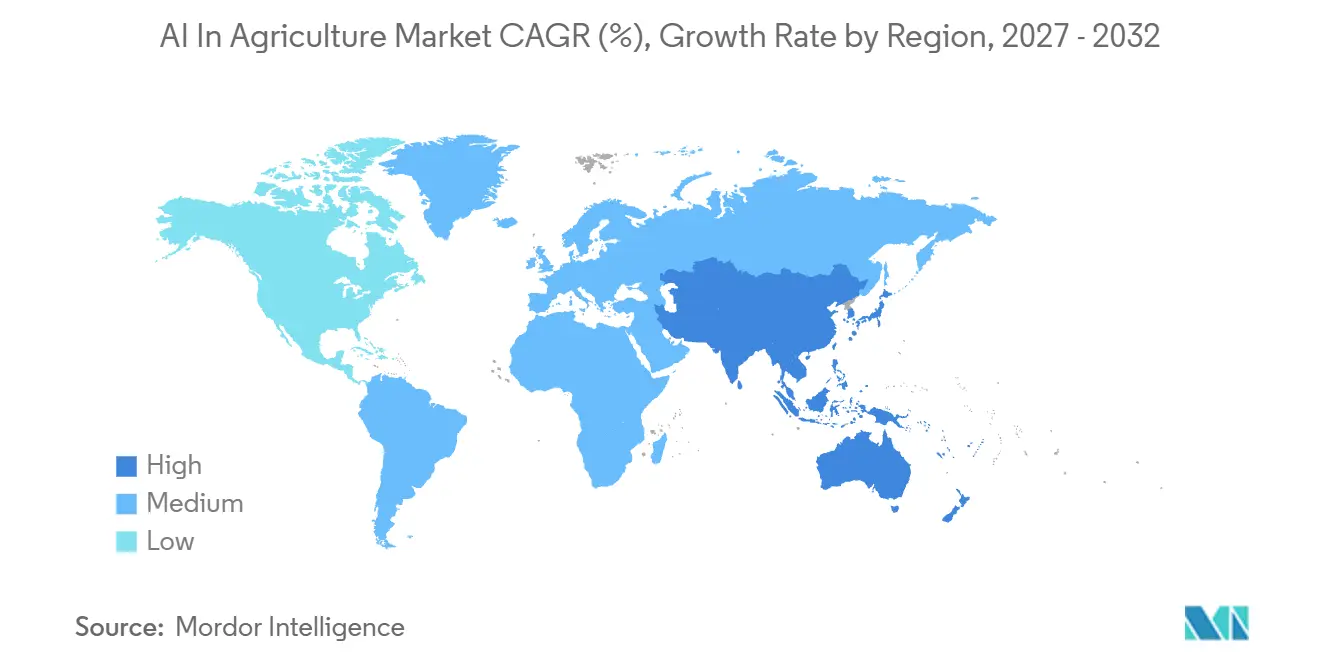
- Geograficamente, a América do Norte liderou com uma participação de 38,62% em 2026, e a Ásia-Pacífico é a região de crescimento mais rápido, com CAGR previsto de 22,5% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Rápida de Plataformas de Agricultura de Precisão | +7.8% | Estados Unidos, Brasil | Curto prazo (≤ 2 anos) |
| Expansão de Serviços de Imagens de Drone e Satélite de Alta Resolução | +6.2% | Brasil e África do Sul | Médio prazo (2-4 anos) |
| Subsídios e Mandatos Governamentais de Agricultura Digital | +4.2% | Estados e territórios da união da Índia | Médio prazo (2-4 anos) |
| Ofertas Acessíveis de IA como Serviço Baseada em Nuvem | +3.7% | Quênia e Etiópia | Curto prazo (≤ 2 anos) |
| Copilotos GenAI na Fazenda com Objetivo de Reduzir Visitas de Agrônomos ao Campo | +2.4% | Países em toda a África | Médio prazo (2-4 anos) |
| Posicionamento de 5G Open-RAN para Robôs Autônomos | +0.6% | Estados Unidos da América | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Rápida de Plataformas de Agricultura de Precisão
Uma plataforma consolidada de agricultura de precisão oferece aos fornecedores de IA agrícola uma via de acesso aos usuários por meio de um fluxo de trabalho agronômico já existente. A Bayer reportou que o Climate FieldView atingiu mais de 275 milhões de acres subscritos em seus principais mercados em 2025.[1] A plataforma combina coleta de dados de equipamentos agrícolas com insights agronômicos ao longo do ano e informações sobre desempenho de produtos, vinculando registros de campo a decisões de gestão. Esses registros de equipamentos conferem a uma função analítica adicional uma base específica por campo, conectando potenciais recomendações a observações já coletadas durante as operações da fazenda. A base de acres subscritos representa uma via para distribuir funções adicionais de IA, tornando o uso mais aprofundado dentro dos relacionamentos existentes na plataforma uma oportunidade distinta em relação ao cadastramento de mais terras.
Expansão de Serviços de Imagens de Drone e Satélite de Alta Resolução
O monitoramento de culturas se beneficia de cobertura repetida e de detalhes de imagem suficientes para distinguir áreas que requerem atenção mais próxima. Em março de 2025, a Syngenta concordou em expandir sua parceria plurianual com a Planet, adicionando imagens de satélite de alta resolução ao Cropwise para aplicações globais de agricultura de precisão. O acordo previu acesso expandido aos dados de satélite quase diários do PlanetScope, dados de captura de alta resolução e a Planet Insights Platform para o desenvolvimento de aplicações agrícolas. Em agosto de 2026, a Syngenta reportou que o Cropwise monitorou 14,8 milhões de hectares no Brasil e descreveu o Explorer como transformando imagens de satélite e análise de IA em insights sobre a saúde das culturas. Os dados quase diários no âmbito do acordo com a Planet podem sinalizar campos que justificam uma solicitação de captura de alta resolução, conectando a triagem frequente com o exame detalhado. Essa sequência oferece aos agrônomos uma forma de direcionar inspeções mais detalhadas para campos selecionados, em vez de solicitar imagens detalhadas de toda a área em análise.
Subsídios e Mandatos Governamentais de Agricultura Digital
O apoio governamental pode ampliar a demanda por IA agrícola por meio de projetos financiados com recursos públicos executados no nível estadual e de território da união. A Índia fornece financiamento para projetos de agricultura digital que utilizam IA e aprendizado de máquina por meio do componente Plano Nacional de e-Governança na Agricultura da Missão de Agricultura Digital. No âmbito das iniciativas mais amplas de agricultura digital, incluindo iniciativas de IA, o ministério da agricultura reportou INR 5,96 bilhões (USD 67,5 milhões) utilizados no ano fiscal de 2025-26. Em conjunto, o mecanismo de financiamento e a escala de gastos mais ampla estabelecem uma via institucional por meio da qual a tecnologia agrícola pode alcançar as operações das fazendas. Para os fornecedores que buscam esse canal de financiamento, a implementação no nível estadual ou de território da união define a contraparte pública com a qual um projeto de agricultura digital deve ser coordenado.
Ofertas Acessíveis de IA como Serviço Baseada em Nuvem
Para os provedores de IA agrícola, a acessibilidade inclui o custo de acesso ao serviço. No Quênia e na Etiópia, a Digital Green paga à Safaricom pelos dados móveis patrocinados dos usuários do FarmerChat, permitindo que os assinantes da Safaricom utilizem o serviço sem débitos em seus saldos móveis.[2] A análise de 12 meses realizada pela Digital Green e pelo The Agency Fund abrangeu 814.000 agricultores e utilizou dados até 24 de agosto de 2026. Entre os agricultores cujas redes puderam ser identificadas, os usuários da Safaricom fizeram 27% mais perguntas ao FarmerChat no Quênia e 19% mais na Etiópia do que os usuários de outras redes. A comparação observacional destaca uma despesa de acesso separada além do preço do software de consultoria. A isenção de tarifas de dados remove a cobrança de dados móveis do agricultor ao transferir essa despesa recorrente para a Digital Green, de modo que o acesso gratuito requer financiamento do operador.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Padrões Fragmentados de Dados Agronômicos | -1.4% | Países da União Europeia | Médio prazo (2-4 anos) |
| Alto Custo Inicial de Sensores e Robótica para Pequenos Agricultores | -1.1% | Países da Europa | Curto prazo (≤ 2 anos) |
| Conjuntos de Dados Agronômicos com Pouca Prontidão para IA e Obstáculos de Privacidade | -0.7% | Países em toda a Europa | Longo prazo (≥ 4 anos) |
| Ciclos Lentos de Verificação de Créditos de Carbono no Solo | -0.3% | Reino Unido e Quênia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Padrões Fragmentados de Dados Agronômicos
Problemas de interoperabilidade restringem a comercialização quando uma aplicação de IA agrícola não consegue se conectar aos sistemas que fornecem seus insumos. Em abril de 2026, a Comissão Europeia identificou problemas de interoperabilidade e dependência de fornecedor entre as barreiras que desestimulam agricultores e startups em toda a UE a adotar tecnologias agrícolas baseadas em IA.[3] Para os fornecedores, isso torna a conexão com sistemas existentes parte do ônus de entrega, limitando o alcance comercial de uma ferramenta analítica de outra forma relevante. A AgGateway disponibilizou seu padrão de intercâmbio de dados de testes laboratoriais agrícolas Modus v2 em fevereiro de 2025, fornecendo uma resposta focada para o intercâmbio de resultados laboratoriais. Um padrão laboratorial aborda uma camada de insumos, enquanto a fragmentação mais ampla de plataformas adiciona trabalho de integração antes que as aplicações possam alcançar os compradores.
Alto Custo Inicial de Sensores e Robótica para Pequenos Agricultores
Os pequenos agricultores enfrentam uma barreira de adoção quando o acesso à agronomia baseada em IA requer investimento em sensoriamento, armazenamento e análise. Uma revisão sistemática de 2025 sobre sensoriamento inteligente relatou que os pequenos agricultores frequentemente enfrentam dificuldades com o alto custo de sensores, armazenamento de dados e plataformas de análise baseadas em IA. Separadamente, o seminário de agricultura e silvicultura de fevereiro de 2025 da Rede CAP da UE identificou os altos custos de robótica com IA e os retornos incertos como barreiras para fazendas de pequeno e médio porte. Sensores, armazenamento e análise criam vários custos a justificar antes que economias incertas com automação possam compensar o investimento inicial. Ofertas com uso intensivo de equipamentos consequentemente enfrentam um obstáculo financeiro de entrada mais elevado para os pequenos agricultores do que os serviços de consultoria entregues sem novas máquinas agrícolas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Execução em Campo e Coordenação de Estufas Moldam a DemandaA agricultura de precisão representou uma participação de 43,07% no tamanho do mercado de IA na agricultura em 2026. O See & Spray da Deere & Company utiliza câmeras montadas na barra de pulverização e processadores embarcados para escanear mais de 232 metros quadrados por segundo a até 24 quilômetros por hora e acionar bicos de pulverização individuais para ervas daninhas. Nessas velocidades, o tratamento seletivo depende de vincular cada detecção de erva daninha ao bico correto enquanto o pulverizador se move. A decisão de capacidade do comprador depende da área tratada seletivamente durante a janela de trabalho de campo disponível, o que exige que o reconhecimento e a atuação acompanhem o ritmo juntos.
O gerenciamento inteligente de estufas é o segmento de crescimento mais rápido, com CAGR previsto de 22% no período 2027-2032. Em outubro de 2026, a Source.ag adquiriu a Optimal, cujo sistema de IA controla o clima e a irrigação de estufas e tinha operações comerciais nos Países Baixos e no Canadá. A Source.ag também lançou comercialmente a previsão de colheita para pimentões em estufas em abril de 2026. O controle climático e a previsão de colheita podem abordar decisões de produção relacionadas, oferecendo ao operador de estufa formas de gerenciar as condições de cultivo e planejar a produção esperada. Isso amplia a conta que um fornecedor de software para estufas pode buscar, passando da previsão de produção para o controle das condições de cultivo que a geram.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tecnologia:
Modelos Operacionais e Reconhecimento Visual Ampliam o UsoO aprendizado de máquina representou uma participação de 47,98% no mercado de IA na agricultura em 2026. Até agosto de 2026, o pipeline de mapeamento por aprendizado de máquina da TerraClear havia entregado mapas de pedras em campo para mais de 1,5 milhão de acres a mais de 1.000 operações agrícolas nos Estados Unidos. A detecção de pedras vincula o modelo a um problema prático de manutenção de campo, produzindo informações de localização que podem ajudar a organizar o trabalho de remoção. Um modelo de detecção comum deve gerar um mapa de localização diferente para cada campo antes de poder orientar uma equipe de remoção. Os produtores podem usar esses mapas para organizar a limpeza de pedras sem desenvolver um modelo de detecção por conta própria, oferecendo ao fornecedor um serviço repetível em torno de uma tarefa de manutenão localizada.
A visão computacional é o segmento de crescimento mais rápido, com CAGR previsto de 22,2% no período 2027-2032. A Deere & Company reportou mais de 5 milhões de acres pulverizados com See & Spray Ultimate, Premium ou Select durante a temporada de cultivo de 2025. Suas ofertas abrangiam a identificação de ervas daninhas em solo em pousio e a distinção entre ervas daninhas e culturas saudáveis de milho, soja ou algodão. A tarefa comercial é preservar a classificação útil à medida que o fundo visual muda de solo exposto para uma cultura em crescimento. Fornecedores capazes de distinguir ervas daninhas dentro de uma cultura em pé podem atender janelas de tratamento que o reconhecimento apenas em pousio não consegue servir.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Componente:
O Alcance da Plataforma Cria uma Oportunidade de ImplementaçãoAs plataformas de software foram o maior segmento, representando 46,68% do mercado em 2026. Até agosto de 2026, a Syngenta reportou que o Cropwise monitorou 76 milhões de hectares globalmente. Tal abrangência ilustra o valor de um software capaz de organizar observações agrícolas em uma base de produção geograficamente distribuída. Observações repetidas podem apoiar decisões sucessivas sobre culturas em toda a área monitorada, vinculando o uso do software ao ciclo de produção do produtor. Um fornecedor pode buscar um relacionamento contínuo de software transformando essas observações em orientações sobre culturas, ampliando seu papel além da coleta inicial de dados de campo.
Os serviços, que abrangem consultoria, integração e suporte, são o segmento de crescimento mais rápido, com CAGR previsto de 22,4% no período 2027-2032. Em julho de 2025, a Cropin e a Wipro anunciaram uma parceria combinando expertise em IA agrícola com serviços de tecnologia, consultoria e capacidades de entrega global. A colaboração uniu tecnologia específica do setor com capacidade de implementação, delineando uma via orientada a serviços para a transformação digital do agronegócio. Consultoria e integração podem traduzir uma capacidade de IA em um fluxo de trabalho agrícola definido, conferindo aos fornecedores de serviços um papel na conexão de requisitos agronômicos com sistemas operacionais. A divisão anunciada combina a IA agrícola da Cropin com a capacidade de consultoria e entrega da Wipro, posicionando o parceiro de serviços para apoiar a implementação ao lado do fornecedor do modelo.
Por Modo de Implantação:
A Análise Compartilhada Complementa a Execução em CampoA nuvem deteve a maior participação de segmento, com 59,71% em 2026. Grupos de produtores, consultores agronômicos e compradores do agronegócio podem usar modelos hospedados e registros de campo compartilhados para coordenar análises em vários locais de produção. Um conjunto de registros comum permite que previsões de culturas e interpretações agronômicas sejam revisadas em todas as operações participantes. Esse design transfere a carga de trabalho do modelo agrícola e do gerenciamento de registros para o serviço hospedado, tornando o acesso a esse serviço uma dependência para análise remota. Para um comprador com múltiplos locais, concentrar esse trabalho pode evitar a manutenção de uma configuração analítica separada para cada fazenda.
O híbrido é o segmento de crescimento mais rápido, com CAGR previsto de 22,45% no período 2027-2032. O See & Spray Select da Deere & Company combina IA no pulverizador com registros de aplicação transmitidos para uma conta no John Deere Operations Center. Esses registros mostram tanto os locais tratados quanto a área percorrida sem aplicação de herbicida. Para os operadores de fazenda, essa divisão pode conectar a execução local com uma visão compartilhada dos registros de tratamento, apoiando decisões subsequentes de manejo de ervas daninhas. Manter as áreas não tratadas no registro permite que os gestores de fazenda distingam a não aplicação seletiva das áreas que o pulverizador nunca percorreu ao revisar um passe de tratamento.
Análise Geográfica
Mercado de IA na Agricultura na América do Norte
A América do Norte representou 38,62% do tamanho do mercado de IA na agricultura em 2026. Em maio de 2026, 14% dos 217 clientes agricultores e pecuaristas da CNH pesquisados nos Estados Unidos e no Canadá utilizavam capacidades de IA, como ajustes automáticos de equipamentos às condições do campo. Em setembro de 2026, a FBN reportou que seu Consultor de IA Agrícola Norm atendia mais de 140.000 membros. Um diretor do AI Futures Fund afirmou no anúncio que a FBN havia construído uma década de confiança com centenas de milhares de agricultores nos Estados Unidos e no Canadá, e a FBN descreveu os conselhos do Norm como abrangendo proteção de culturas, seleção de sementes e manutenção de equipamentos. Fornecedores de equipamentos e redes de agricultores oferecem canais de entrega distintos, permitindo que compradores regionais obtenham IA agrícola por meio de automação de campo ou serviços de consultoria específicos para a fazenda.
Mercado de IA na Agricultura na Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com CAGR previsto de 22,5% no período 2027-2032. Na temporada de controle de pragas em arrozais do ano fiscal de 2025 do Japão, o serviço de pulverização por drone com temporização de IA da OPTiM foi utilizado por grupos de controle de pragas e organizações JA em 25 prefeituras e 134 municípios. Cobriu cerca de 32.000 hectares e aproximadamente 130.000 campos nessa temporada. Clientes organizacionais podem agregar solicitações em vários lotes, oferecendo aos provedores uma unidade de venda potencialmente mais ampla do que uma fazenda individual e uma via para concentrar a entrega de serviços por meio de grupos de controle de pragas e organizações JA.
Na América do Sul, fazendas brasileiras e operações agroindustriais utilizam IA para monitoramento de culturas, otimização de insumos e gestão de rebanhos, conforme reportado pelo Serviço Comercial dos EUA em setembro de 2026. O canal cooperativo da Europa é ilustrado pela Harvest House nos Países Baixos, que em abril de 2026 afirmou utilizar as previsões de tomate baseadas em IA da Source.ag para equilibrar a oferta dos produtores com a demanda do varejo. O Oriente Médio inclui a Fazenda de Manga Haswa da Arábia Saudita, que reportou cerca de 50% menos uso de água de irrigação na temporada de 2026 em comparação com temporadas anteriores, por meio de agendamento baseado em umidade do solo com suporte de IA. Na África, milhares de pequenos agricultores no Malawi utilizaram o Ulangizi AI da Opportunity International para receber orientações em idioma local até outubro de 2025. A via de acesso aos usuários consequentemente varia desde operações agrícolas e agroindustriais no Brasil e planejamento cooperativo de fornecimento nos Países Baixos até irrigação vinculada a sensores em uma fazenda saudita e orientações em idioma local para pequenos agricultores malauianos.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de provedores de software de consultoria de IA agrícola que processam dados pessoais cobertos. A coluna dos Emirados Árabes Unidos abrange provedores constituídos no Centro Financeiro Internacional de Dubai (DIFC) ou que de outra forma processam dados pessoais ali sob arranjos estáveis e não ocasionais qualificados. No Canadá, regimes provinciais substancialmente similares afetam a jurisdição de reclamações federais da PIPEDA, incluindo em Québec, Colúmbia Britânica e Alberta. Os clientes na França devem selecionar processadores que ofereçam salvaguardas suficientes e contratar seu trabalho, enquanto os provedores de consultoria cobertos pelo DIFC devem registrar o processamento e atualizar as notificações.
Tabela Regulatória
| Fator de decisão | Canadá | Brasil | França | China | Emirados Árabes Unidos | África do Sul |
|---|---|---|---|---|---|---|
| Autoridade principal | Comissário de Privacidade do Canadá para assuntos federais da PIPEDA | Autoridade Nacional de Proteção de Dados (ANPD) | CNIL | Administração do Ciberespaço da China para serviços de recomendação | Comissário de Proteção de Dados, DIFC | Regulador de Informação |
| Principais instrumentos ou diretrizes | PIPEDA; proposta de Lei C-36 em segunda leitura | LGPD; trabalho contínuo de interpretação de IA | Artigo 28 do RGPD; Lei de IA promulgada com entrada em vigor gradual para alto risco, Anexo III a partir de 2 de dezembro de 2027 e Anexo I a partir de 2 de agosto de 2028 | Regras de recomendação algorítmica; Artigo 24 da PIPL; medidas de rotulagem de conteúdo de IA | Lei de Proteção de Dados do DIFC; alterações ao regulamento em consulta de 2026 | POPIA; rascunho de política nacional de IA de abril de 2026 |
| Efeito comercial | Documentar finalidades e obter consentimento em geral, sujeito a exceções e jurisdição provincial | Atender aos direitos de revisão de decisões automatizadas da LGPD quando aplicável | Os controladores clientes selecionam processadores com salvaguardas e contratam o processamento em seu nome | Os processadores de informações pessoais garantem transparência e equidade nas decisões automatizadas; os provedores de internet cobertos rotulam conteúdo de IA especificado | Os controladores e processadores cobertos pelo DIFC registram o processamento e atualizam as notificações | Cumprir as condições legais de processamento de dados pessoais, sujeito às isenções das seções 37 ou 38 |
| Atratividade atual da política | Médio | Médio | Médio | Baixo | Médio | Médio |
| Direção futura da atratividade da política | Endurecimento | Sem alteração | Sem alteração | Sem alteração | Sem alteração | Endurecimento |
| Fonte: Mordor Intelligence | ||||||
Os deveres de finalidade e consentimento do Canadá sustentam a atratividade Média, enquanto a proposta de Lei C-36, apresentada em 15 de junho de 2026 e em segunda leitura na Câmara dos Comuns em 20 de outubro de 2026, exigiria descrições gerais do uso de sistemas automatizados para recomendações sobre indivíduos com efeitos legais potenciais ou igualmente significativos. Os requisitos de contrato com clientes e salvaguardas de processadores da França sustentam a atratividade Média, enquanto os deveres sobrepostos de transparência em decisões automatizadas, equidade e rotulagem condicional de conteúdo de IA da China justificam a atratividade Baixa para os provedores de software de consultoria de IA agrícola cobertos, com estruturas operacionais apoiando Sem alteração em ambos. Os direitos de revisão de decisões automatizadas da LGPD aplicáveis ao Brasil e os deveres de registro de processamento do DIFC sustentam a atratividade Média e a continuidade, enquanto o rascunho de 2026 do DIFC aborda salvaguardas de IA, certificação e funções de Oficial de Sistemas Autônomos com início a ser especificado se promulgado, um sinal direcional mais fraco em consulta do que o projeto de lei do Canadá em segunda leitura parlamentar. As condições de processamento legal da POPIA da África do Sul, sujeitas a isenções estatutárias, sustentam a atratividade Média e Sem alteração após o ministro anunciar a retirada do rascunho de política de IA em 26 de abril de 2026.
Etapas da Cadeia de Valor
A cadeia de valor compara como fornecedores de equipamentos, desenvolvedores de IA agrícola e provedores de implementação capturam receita à medida que o sensoriamento se torna um serviço agrícola utilizável. O sensoriamento físico, os modelos agrícolas e o suporte à instalação abordam diferentes etapas, de modo que os mecanismos de receita associados não precisam pertencer a um único provedor. O contrato de serviço principal da Cropin, com última modificação em 1º de abril de 2025, prevê suporte técnico e de instalação razoável, com serviços, taxas e outros termos aplicáveis especificados nas Ordens de Serviço dos clientes.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Equipamentos de sensoriamento habilitados por IA | Fornecedores de pulverizadores equipados com IA, como a Deere & Company | Vendas de equipamentos e kits de atualização de precisão | Coordenar o sensoriamento com a aplicação física | Validar o sensoriamento e a atuação em conjunto |
| Entrega de software de IA agrícola | Desenvolvedores de plataformas de IA agrícola, como a Cropin | Taxas de serviço de plataforma sob Ordens de Serviço dos clientes | Adequar as funções do modelo às tarefas agronômicas | Selecionar modelos em torno de decisões agrícolas definidas |
| Instalação e suporte técnico | Provedores de serviços de plataforma agrícola, como a Cropin | Taxas de serviço de Ordem de Serviço cobrindo o suporte acordado | Transformar o acesso à plataforma em um fluxo de trabalho operacional | Definir responsabilidades de instalação e suporte nas Ordens de Serviço |
| Fonte: Mordor Intelligence | ||||
Os sistemas See & Spray instalados de fábrica e os kits de atualização de precisão da Deere capturam a etapa de sensoriamento e atuação por meio de vendas de equipamentos e atualizações. A Cropin fornece software de IA agrícola com 22 ou mais modelos proprietários, posicionando sua oferta de produtos na etapa de modelos e software. Como a Cropin também realiza suporte à instalação, seu relacionamento de serviço pode se estender além do acesso ao modelo para a implementação, onde o cliente precisa que o software se torne um fluxo de trabalho agrícola operacional.
Cenário Competitivo
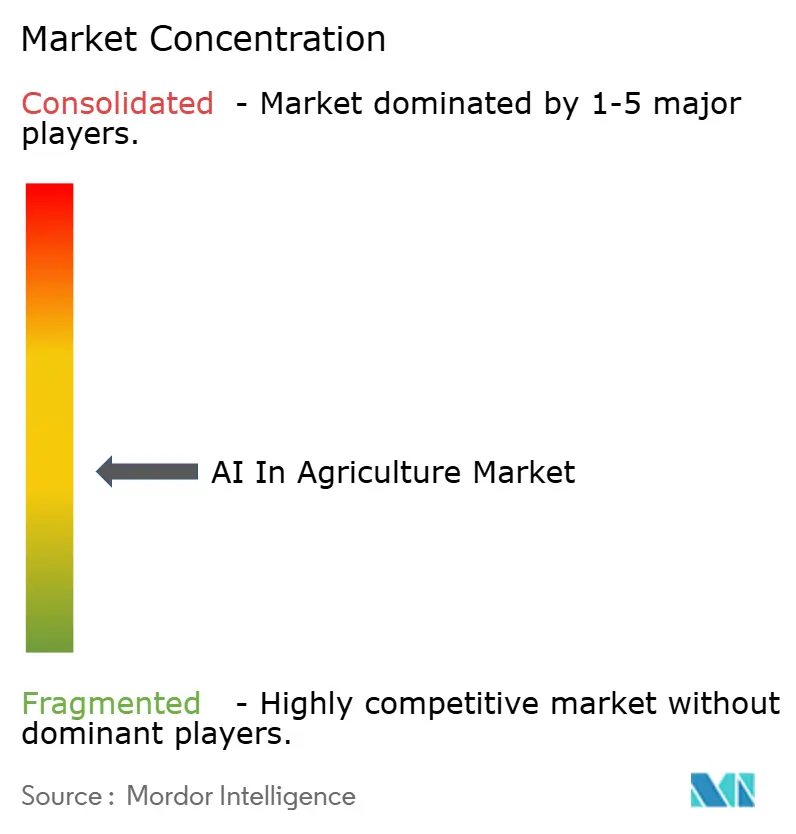
A concorrência é fragmentada entre plataformas amplas de IA, software agrícola, serviços de dados e canais de entrega voltados para o agricultor, com Microsoft Corporation, IBM Corporation, Granular Inc. e aWhere Inc. entre os participantes. O Granular Link da Corteva apoia o planejamento de culturas e a análise de rendimento usando dados de satélite e maquinário, enquanto a aWhere entrega inteligência climática e agronômica por meio de clientes para agricultores, consultores e varejistas agrícolas. A combinação de plataformas amplas, software agrícola e serviços de dados deixa espaço para especialistas, com o acesso a plataformas de software e canais de consultoria moldando como eles alcançam os usuários das fazendas. A Valmont reportou a saída de seu negócio Prospera no ano fiscal de 2025, removendo esse negócio da concorrência ativa.
A Microsoft e a Land O'Lakes anunciaram uma aliança plurianual para codesenvolver ferramentas de IA agrícola para os Estados Unidos em novembro de 2025. A aliança incluiu o assistente digital Oz, que estava em fase de testes beta no momento do anúncio, e combinou as capacidades de nuvem e IA da Microsoft com os dados agrícolas e o canal de agrônomos varejistas da cooperativa. Essa divisão de papéis pode conectar a capacidade do modelo com as perguntas e contextos de decisão dos usuários das fazendas, preservando o papel de um parceiro agrícola na entrega do serviço. A via da Microsoft para os usuários das fazendas passa pelos dados agrícolas e pelos agrônomos varejistas da cooperativa, conferindo ao proprietário do canal um papel de entrega ao lado do fornecedor da plataforma.
Aplicações voltadas para o agricultor oferecem uma via de diferenciação quando os fornecedores combinam infraestrutura de IA com conteúdo agronômico e ferramentas práticas de decisão. Em outubro de 2025, a Universidade de Sharjah e a IBM lançaram um chatbot de IA integrado ao watsonx no aplicativo My FarmWell para agricultores nos Emirados Árabes Unidos. A universidade desenvolveu a base de conhecimento, a calculadora de irrigação e as ferramentas educacionais, enquanto a IBM forneceu a integração com o watsonx. Essa divisão posiciona a IBM dentro de um aplicativo agrícola desenvolvido localmente, com a universidade fornecendo suas ferramentas de decisão agrícola. Especialistas que oferecem funções de culturas utilizáveis podem competir nessas parcerias, enquanto provedores de plataformas amplas podem manter um papel na infraestrutura de IA subjacente.
Líderes do Setor de IA na Agricultura
-
Microsoft Corporation
-
IBM Corporation
-
Granular Inc.
-
aWhere Inc.
-
Prospera Technologies Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de IA na Agricultura Empresas cobertas neste relatório
- Microsoft Corporation
- IBM Corporation
- Deere & Company
- Trimble Inc.
- Bayer Crop Science – Climate FieldView
- Granular Inc.
- Prospera Technologies Ltd.
- Gamaya SA
- aWhere Inc.
- CropX Technologies
- Taranis
- Raven Industries
- PrecisionHawk Inc.
- AgEagle Aerial Systems
- Aerobotics
- Syngenta Group
- Topcon Agriculture
- Tule Technologies Inc.
- Intelligent Growth Solutions (IGS)
- Blue River Technology
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam ofertas especializadas de consultoria de IA agrícola que podem se basear na implantação de serviços digitais públicos na Índia. O governo lançou a Fase I do Bharat-VISTAAR em 17 de fevereiro de 2026, como uma plataforma nacional de consultoria de IA com serviços introduzidos em fases. A Fase I ofereceu acesso em hindi e inglês por telefone, chatbot de voz, web e canais móveis. Sua combinação de informações agrícolas e múltiplas interfaces cria uma base para diferenciação comercial por meio de funcionalidade agronômica mais aprofundada, adaptação linguística e entrega consistente entre canais.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / líder | Jogada recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| IA agronômica em idioma regional | A implantação de consultoria pública com prioridade de voz estabelece um modelo de aplicação | Provedores de consultoria agrícola que atendem agricultores indianos | Desenvolver diálogo agronômico específico por idioma com validação especializada | Preservar o significado agronômico entre idiomas | Desenvolvedores de modelos de linguagem agrícola |
| Suporte a decisões específicas por cultura | A consultoria pública integra informações sobre culturas, clima, pragas e solo em fases | Provedores de consultoria focados em culturas e usuários de agricultura de precisão | Combinar insumos localizados com lógica de recomendação específica por cultura | Validar recomendações sob condições de cultivo locais | Provedores de modelagem agrícola e suporte a decisões |
| Integração de consultoria multicanal | A consultoria pública de IA conecta acesso por telefone, chatbot, web e dispositivo móvel | Organizações agrícolas que entregam orientações aos agricultores | Integrar orientações de IA em interfaces de voz e digitais | Manter o mesmo contexto de recomendação entre interfaces | Provedores de integração e suporte de IA agrícola |
| Fonte: Mordor Intelligence | |||||
A abertura central é transformar o amplo acesso digital em decisões agrícolas mais úteis e específicas por localização. Um provedor comercial pode se diferenciar por meio de orientações específicas por cultura que transmitam a mesma recomendação agronômica entre idiomas e interfaces. A validação especializada torna-se central para essa oferta porque uma resposta acessível cria valor somente quando apoia a decisão agronômica do agricultor.
Desenvolvimentos industriais recentes em Mercado de IA na Agricultura
- Out 2026: A Source.ag adquiriu a Optimal, adicionando tecnologia de controle de clima e irrigação de estufas por IA com operações comerciais reportadas nos Países Baixos e no Canadá.
- Abr 2026: A Source.ag lançou comercialmente a previsão de colheita por IA para cultivos de pimentão em estufas, ampliando sua oferta de previsão além dos tomates.
- Fev 2026: O governo da Índia lançou a Fase I do Bharat-VISTAAR, uma plataforma nacional de consultoria de IA que oferece acesso em hindi e inglês por telefone, chatbot de voz, web e aplicativo móvel.
Mercado de IA na Agricultura Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de IA na agricultura mede os gastos anuais em produtos de IA para operações agrícolas, de rebanhos, por drone, em estufas e na cadeia de suprimentos ou pós-colheita, utilizando aprendizado de máquina, visão computacional, análise preditiva ou processamento de linguagem natural. Abrange hardware, software e serviços em implantações em nuvem, no local e híbridas.
Exclusões de escopo: Máquinas agrícolas genéricas e sensores básicos que não possuem uma camada de IA, feeds de imagens ou dados independentes sem análise de IA agrícola, e trabalho de consultoria manual não entregue por meio de ferramentas habilitadas por IA estão excluídos.
Visão Geral da Segmentação
- Por Aplicação
- Agricultura de Precisão
- Monitoramento de Rebanho
- Análise por Drone
- Gestão Inteligente de Estufas
- Otimização da Cadeia de Suprimentos e Pós-Colheita
- Por Tecnologia
- Aprendizado de Máquina
- Visão Computacional
- Análise Preditiva
- Processamento de Linguagem Natural (PLN)
- Por Componente
- Hardware (Sensores, Drones, Robôs)
- Plataformas de Software
- Serviços (Consultoria, Integração, Suporte)
- Por Modo de Implantação
- Nuvem
- Local
- Híbrido
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- França
- Reino Unido
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Evidências públicas do Serviço de Pesquisa Econômica do USDA, da Organização das Nações Unidas para Alimentação e Agricultura (FAO), da Comissão Europeia e do Banco Mundial, como dados de adoção em fazendas, estudos de caso de automação agrícola, perfis de agricultura digital e trabalhos sobre fundamentos de dados de IA, ajudam a avaliar as condições de implantação, casos de uso agrícola e prontidão regional. As estatísticas de adoção do USDA e os estudos de caso globais da FAO fornecem contexto sobre como o tamanho da fazenda, os sistemas de culturas e rebanhos, a conectividade e o financiamento moldam o uso da tecnologia. Os relatórios da Comissão Europeia sobre acesso a dados agrícolas e os perfis de países do Banco Mundial ajudam a identificar condições de interoperabilidade, infraestrutura e prontidão de mercado relevantes para as vendas de produtos de IA.
Relatórios anuais e arquivamentos 10-K de empresas, material para investidores, cobertura de imprensa de reputação e anúncios de produtos fornecem verificações cruzadas sobre disponibilidade de produtos, adoção por clientes, ofertas de serviços e sinais de receita de fornecedores quando divulgados. Essas fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas estruturadas e pesquisas teriam como alvo fornecedores de software e equipamentos de IA agrícola, compradores de fazendas e do agronegócio, provedores de integração e consultoria, e especialistas familiarizados com operações de culturas, rebanhos, estufas e pós-colheita. Os respondentes seriam solicitados a verificar as conclusões secundárias sobre padrões de compra, preços de soluções, volumes de implantação, adoção regional e limites de segmento, com lacunas não resolvidas registradas e comparadas com arquivamentos, evidências públicas de adoção e verificações seletivas de fornecedores ou canais. Indicações conflitantes seriam reconciliadas verificando se se referem à mesma transação, ano, geografia e funcionalidade de IA.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 27% | Diretores executivos (CXOs): 20% | Ásia-Pacífico: 40% |
| Nível médio: 48% | Líderes funcionais/de unidade: 36% | EMEA: 28% |
| Participantes menores: 25% | Gerentes: 44% | Américas: 32% |
Dimensionamento de Mercado e Previsão
O modelo de receita global começa com uma estimativa de cima para baixo dos gastos anuais dos usuários finais em produtos e serviços de IA agrícola, alocando esses gastos entre as visões de aplicação, tecnologia, componente, implantação e geográfica usando ofertas de fornecedores, sinais de vendas divulgados, evidências de adoção em fazendas e cobertura de casos de uso. A análise de cenários projeta a demanda usando indicadores como adoção de tecnologia de precisão por tamanho de fazenda, conectividade digital e acesso a dados, investimento público em agricultura digital, a combinação de produção de culturas e rebanhos, e a disponibilidade de plataformas e equipamentos habilitados por IA. Como as estatísticas de adoção em fazendas medem o uso em vez da receita do fornecedor, os analistas as utilizam para orientar as premissas de implantação, e não como vendas de mercado. Onde as fontes públicas cobrem a digitalização geral, elas informam as premissas de prontidão, enquanto as estimativas de receita permanecem vinculadas a transações dentro do limite de IA. Cada indicador informa o número de implantações potenciais ou o ritmo em que os gastos podem crescer. As participações de segmento são construídas a partir de evidências sobre onde os produtos de IA são vendidos e usados, enquanto as estimativas regionais refletem estruturas de fazendas, atividade de produção, prontidão digital e programas públicos relevantes. Verificações seletivas de baixo para cima usam totalizações de fornecedores ou preços médios de venda amostrados multiplicados por volumes de implantação para categorias de soluções visíveis, com lacunas testadas em relação ao total de cima para baixo e reconciliadas para evitar a contagem dupla de componentes agrupados. Onde as vendas ou volumes de implantação dos fornecedores não são divulgados, os analistas usam intervalos de evidências públicas e premissas de cenários, comparando as projeções em nível de variável com as respostas das entrevistas e outros sinais de mercado independentes.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam divulgações de fornecedores, indicadores públicos de adoção, estatísticas de tecnologia agrícola e evidências de entrevistas, verificando a consistência de ano, unidade, geografia e limite de transação. Eles sinalizam mudanças incomuns em preços, volumes de implantação, participações regionais ou insumos de crescimento, rastreiam cada variação até sua evidência de suporte e a resolvem por meio de uma segunda revisão de analista antes da aprovação. O recontato é acionado quando uma resposta material conflita com evidências públicas mais recentes ou quando um insumo de previsão-chave não pode ser reconciliado. O modelo é atualizado anualmente, revisado entre ciclos após eventos materiais de mercado e submetido a uma nova passagem de evidências e cálculos antes da entrega.
Tamanho do Mercado de IA na Agricultura da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado global de IA na agricultura mede os gastos anuais em produtos de IA para operações agrícolas, de rebanhos, por drone, em estufas e na cadeia de suprimentos ou pós-colheita, utilizando aprendizado de máquina, visão computacional, análise preditiva ou processamento de linguagem natural.
Os principais fatores de lacuna incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. A análise de cenários projeta a demanda usando indicadores como adoção de tecnologia de precisão por tamanho de fazenda, conectividade digital e acesso a dados, investimento público em agricultura digital, a combinação de produção de culturas e rebanhos, e a disponibilidade de plataformas e equipamentos habilitados por IA.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,79 bilhões de USD (2027) | |
| Consultoria Global A | 2,96 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 21,9% abaixo do valor de 2027 deste relatório de 3,79 bilhões de USD, 2 anos depois. Sua base de medição anterior posiciona a estimativa abaixo de um valor de mercado de ano posterior. |
| Consultoria Global B | 2,17 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 42,7% abaixo do valor de 2027 deste relatório de 3,79 bilhões de USD, 1 ano depois. Seu caminho de crescimento publicado mais baixo contribui para uma estimativa menor. |
Os analistas da Mordor Intelligence triangulam divulgações de fornecedores, indicadores públicos de adoção, estatísticas de tecnologia agrícola e evidências de entrevistas, verificando a consistência de ano, unidade, geografia e limite de transação.
Principais Perguntas Respondidas no Relatório
Como se espera que o tamanho do mercado de IA na agricultura mude até 2032?
Espera-se que o mercado atinja 3,79 bilhões de USD em 2027 e 10,02 bilhões de USD até 2032, com CAGR de 21,46% no período 2027-2032.
Quais fatores estão sustentando a demanda por IA agrícola?
A Bayer reportou mais de 275 milhões de acres subscritos no FieldView em seus principais mercados em 2025. A adoção de plataformas, o acesso a imagens e os projetos públicos de agricultura digital sustentam a demanda.
Qual aplicação representa a maior participação nos gastos com IA agrícola?
A agricultura de precisão representou 43,07% em 2026. O gerenciamento inteligente de estufas tem previsão de crescimento mais rápido, com CAGR de 22% no período 2027-2032.
Quais empresas competem em soluções de IA agrícola?
Microsoft Corporation e IBM Corporation são participantes. A Microsoft anunciou uma aliança de IA agrícola com a Land O'Lakes nos Estados Unidos em novembro de 2025.
Quais desafios moldam as perspectivas para a adoção de IA nas fazendas?
Um relatório da Comissão Europeia de abril de 2026 identificou barreiras de interoperabilidade e dependência de fornecedor na UE. Um relatório da Rede CAP da UE de 2025 também identificou custos de robótica com IA e retornos incertos para fazendas de pequeno e médio porte.
Qual é a perspectiva regional para a IA agrícola?
A América do Norte deteve uma participação de 38,62% em 2026. A Ásia-Pacífico tem previsão de crescimento mais rápido, com CAGR de 22,5% no período 2027-2032.