
Tamanho e Participação do Mercado de Drones Agrícolas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.8 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.9 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 16.73 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Drones Agrícolas por Mordor Intelligence
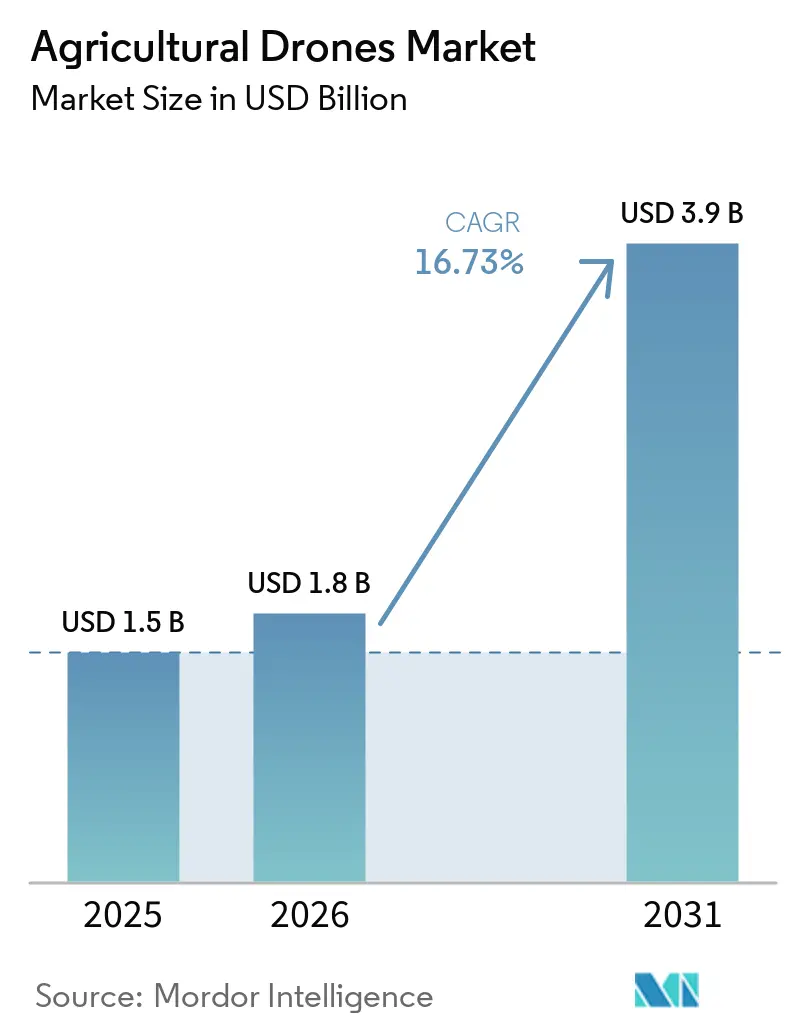
O tamanho do mercado de drones agrícolas foi avaliado em 1,5 bilhão de USD em 2025 e estima-se que cresça de 1,8 bilhão de USD em 2026 para atingir 3,9 bilhões de USD até 2031, a um CAGR de 16,73% durante o período de previsão (2026-2031). Os preços de hardware continuam a cair, enquanto os custos de fertilizantes e pesticidas sobem, levando os produtores a adotar a pulverização guiada por sensores, que reduz o uso de produtos químicos em até 35,0%. Os programas nacionais de subsídios nos Estados Unidos, na Índia, na Austrália e no Reino Unido estão redirecionando recursos públicos para plataformas aéreas, confirmando que os drones podem simultaneamente reduzir lacunas de mão de obra e mitigar riscos climáticos[1]. Os modelos de asa rotativa atualmente dominam as contagens de frota, mas os designs híbridos de decolagem vertical estão ganhando força porque atendem às necessidades de maior autonomia de voo de propriedades de grande escala. O crescimento paralelo em inteligência artificial (IA) de borda e conectividade agrícola de quinta geração (5G) comprime o tempo entre a captura de imagens e a aplicação de taxa variável, tornando os ciclos de decisão em campo quase imediatos.
Principais Conclusões do Relatório
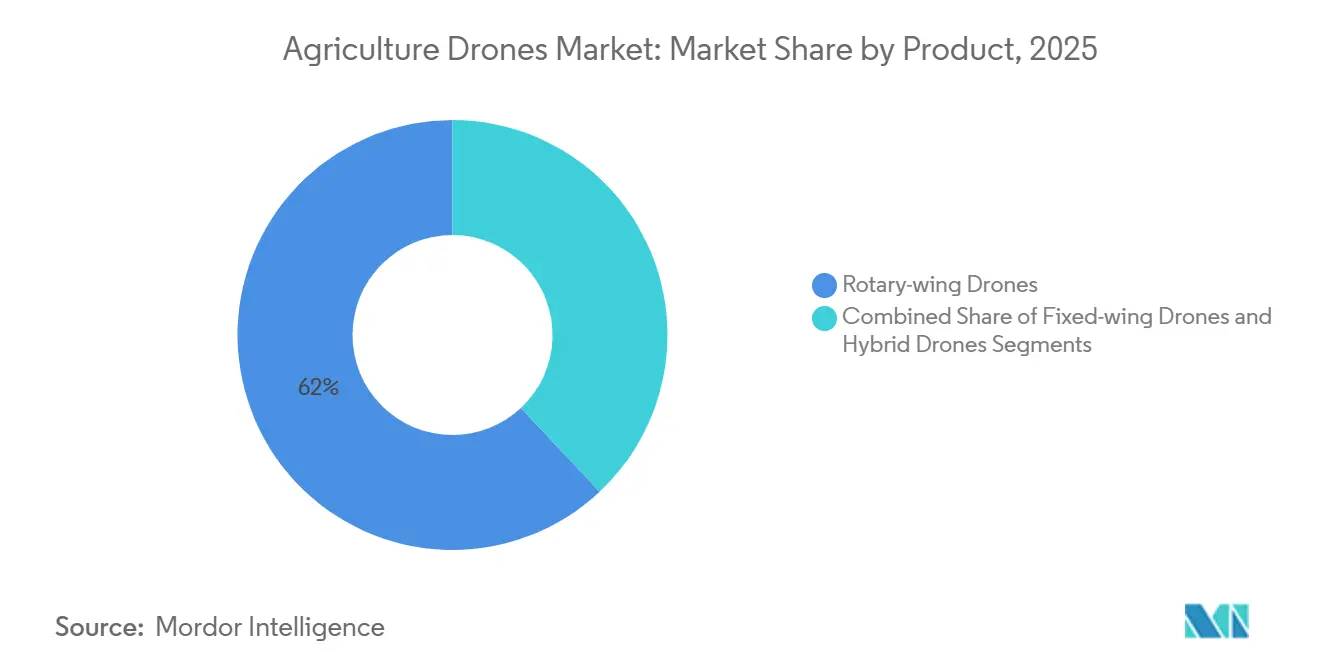
- Por categoria de produto, os drones de asa rotativa lideraram com 62,0% da participação do mercado de drones agrícolas em 2025, enquanto os designs híbridos têm previsão de expansão a um CAGR de 18,9% até 2031.
- Por componente, o hardware representou 55,0% da participação do mercado de drones agrícolas em 2025, enquanto os serviços têm projeção de expansão a um CAGR de 17,8% até 2031.
- Por aplicação, o monitoramento de culturas representou 48,0% da participação do mercado de drones agrícolas em 2025, enquanto a pulverização de culturas tem projeção de expansão a um CAGR de 18,4% até 2031.
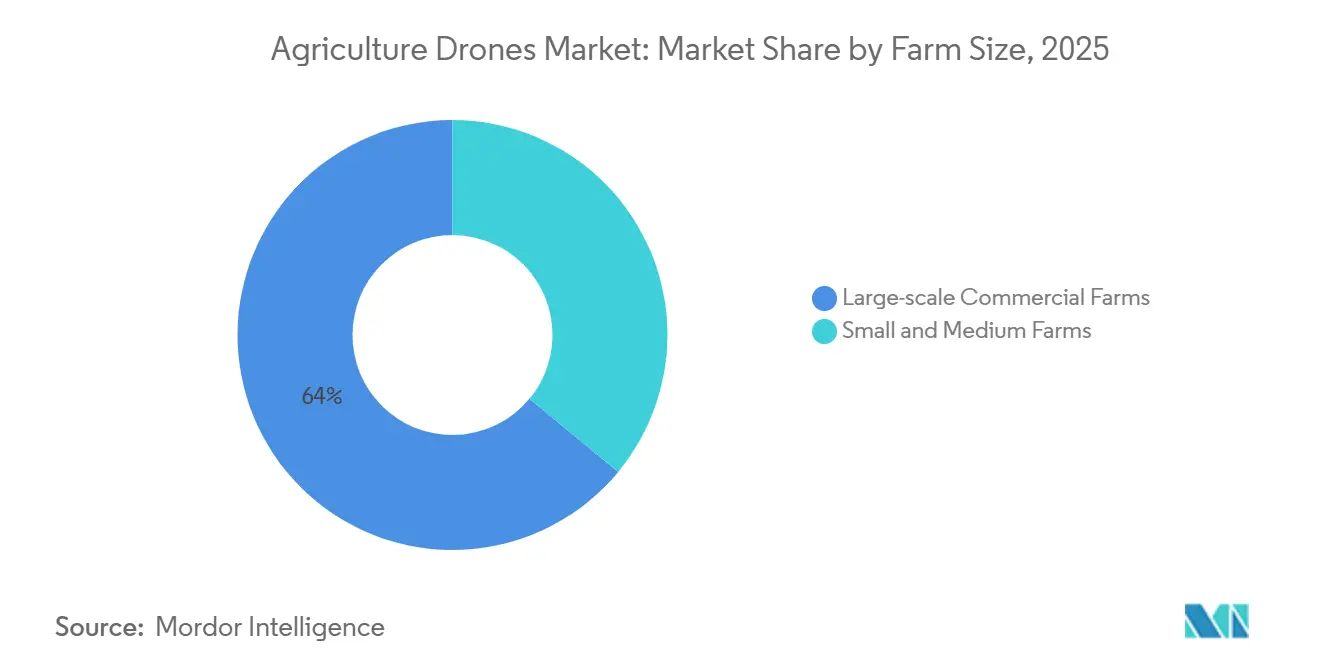
- Por tamanho de fazenda, as fazendas comerciais de grande escala representaram 64,0% da participação do mercado de drones agrícolas em 2025, enquanto as fazendas pequenas e médias têm projeção de expansão a um CAGR de 17,6% até 2031.
- Por geografia, a América do Norte representou 36,0% da participação do mercado de drones agrícolas em 2025, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 18,5% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Queda Rápida nos Preços de Hardware de Drones | +3.0% | Global, com maior adoção na Ásia-Pacífico e na América do Sul | Curto prazo (≤ 2 anos) |
| Expansão do 5G e da IA de Borda Habilitando Análises em Tempo Real | +2.8% | América do Norte e Europa lideram a implantação, Ásia-Pacífico em rápida expansão | Médio prazo (2-4 anos) |
| Subsídios Governamentais para Agricultura de Precisão | +3.2% | América do Norte, Europa, Ásia-Pacífico (Índia, China), emergindo na África | Curto prazo (≤ 2 anos) |
| Aumento dos Custos de Agroquímicos Impulsionando a Demanda por Pulverização de Taxa Variável | +2.9% | Global, particularmente agudo na América do Norte, Europa e Brasil | Médio prazo (2-4 anos) |
| Necessidade de Monitoramento do Estresse de Culturas Impulsionada pelas Mudanças Climáticas | +2.6% | Global, com urgência elevada em regiões propensas à seca (Oriente Médio, África, Austrália) | Longo prazo (≥ 4 anos) |
| Mercados de Créditos de Carbono Recompensando a Agricultura de Baixo Insumo | +1.8% | América do Norte e Europa como adotantes iniciais, programas-piloto na América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida Queda nos Preços de Hardware de Drones
Os drones agrícolas de nível básico são vendidos atualmente por USD 2.000-4.000, ante USD 14.500 em 2016, permitindo que cooperativas de pequenos agricultores justifiquem a aquisição[2]. As plataformas de médio porte, com preços entre USD 8.000 e USD 15.000, incluem recursos de desvio de obstáculos e planejamento automatizado de missões que antes eram reservados para modelos empresariais com preços acima de USD 20.000. As estruturas modulares suportam trocas de carga útil, estendendo a vida útil e melhorando o retorno sobre o investimento. Os subsídios na Índia e na Austrália eliminam até 80,0% do custo de aquisição, acelerando a renovação da frota[3]. As margens de hardware estão se estabilizando mesmo com a queda dos preços unitários, sinalizando uma cadeia de suprimentos em maturação.
Expansão do 5G e da IA de Borda Habilitando Análise em Tempo Real
As redes de quinta geração reduzem a latência para abaixo de vinte milissegundos, permitindo que os drones transmitam imagens e recebam mapas de prescrição durante um único voo. Testes em fazendas de milho nos Estados Unidos demonstram que redes convolucionais embarcadas podem classificar o estresse com 94,0% de precisão, eliminando assim os gargalos de envio para a nuvem. Instalações privadas de 5G em grandes propriedades coordenam enxames de dez ou mais drones, proporcionando cobertura diária de mais de 1.000 acres. O processamento de borda também aborda preocupações com privacidade, pois as imagens brutas nunca saem da fazenda. Preços de módulos abaixo de USD 500 são esperados até 2027, abrindo a tecnologia para produtores de médio porte.
Subsídios Governamentais para Agricultura de Precisão
O apoio governamental facilitou a adoção de tecnologias de agricultura de precisão nos principais mercados. Nos Estados Unidos, o orçamento do USDA para o exercício fiscal de 2025 solicitou 300 milhões de USD em autoridade de empréstimo direto para Conservação, com a Agência de Serviços Agrícolas planejando priorizar tecnologias e equipamentos de agricultura de precisão no âmbito desses empréstimos. Na Austrália, a 2ª Rodada do Programa de Conectividade na Fazenda, implementada em 2024-2025, forneceu reembolsos cobrindo até 50% dos custos de equipamentos elegíveis, limitados a AUD 30.000 (USD 19.050) por produtor primário elegível. Na Índia, o programa Namo Drone Didi, implementado do exercício fiscal 2023/24 ao 2025/26, fornece Assistência Financeira Central cobrindo 80% do custo de um pacote de drone, de até INR 800.000 (USD 9.410) por Grupo de Autoajuda feminino selecionado, no âmbito de um programa que visa 15.000 drones para Grupos de Autoajuda femininos.
Aumento dos Custos de Agroquímicos Impulsionando a Demanda por Pulverização de Taxa Variável
A inflação nos preços de fertilizantes e pesticidas, impulsionada pelos custos de matéria-prima de gás natural e pelas interrupções na cadeia de suprimentos, aumentou as despesas com insumos em 15,0-25,0% desde 2024. Isso levou os produtores a otimizar as taxas de aplicação usando pulverização de precisão. A tecnologia de taxa variável (TTV), habilitada por drones, reduz o uso de produtos químicos em 20,0-35,0%, economizando USD 15-30 por acre para culturas de alto valor, como uvas, amêndoas e hortaliças. O software de planejamento de voo autônomo integra mapas de prescrição e ajusta as taxas de fluxo dos bicos em tempo real. Isso é valioso no setor de cana-de-açúcar do Brasil, onde a pressão de pragas varia em grandes propriedades. A pressão regulatória também apoia a adoção da tecnologia de taxa variável (TTV), com a Diretiva de Uso Sustentável de Pesticidas da União Europeia e os programas de gestão responsável da Agência de Proteção Ambiental (EPA) dos Estados Unidos promovendo métodos de precisão.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Obstáculos à Integração no Espaço Aéreo | -2.1% | Global, com gargalos agudos na América do Norte e na Europa devido ao espaço aéreo denso | Médio prazo (2-4 anos) |
| Preocupações com Privacidade de Dados entre os Agricultores | -1.3% | Europa (aplicação do GDPR), América do Norte (fragmentação em nível estadual), emergindo na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Curta Autonomia de Bateria para Grandes Áreas | -1.7% | Global, particularmente restritivo na América do Norte, América do Sul e Austrália com fazendas de grande extensão | Médio prazo (2-4 anos) |
| Padrões Regulatórios Fragmentados entre Países | -1.5% | Global, com os maiores custos de conformidade para fabricantes de equipamentos originais multinacionais que operam na América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Obstáculos à Integração no Tráfego Aéreo
Os sistemas de Gestão de Tráfego de Aeronaves Não Tripuladas para integrar drones agrícolas no espaço aéreo controlado estão em desenvolvimento, atrasando as operações Além da Linha de Visão Visual que são essenciais para grandes fazendas. O Aviso de Proposta de Regulamentação da Administração Federal de Aviação de 2024 para operações Além da Linha de Visão Visual permanece sem resolução, deixando os operadores dependentes de isenções. A regulamentação U-space da União Europeia exige a implementação do espaço aéreo U-space até 2027, mas o cronograma de implementação varia. Os requisitos de identificação remota adicionam USD 100-300 por unidade em custos de hardware. Até que a infraestrutura amadureça, os drones permanecem limitados a operações dentro da linha de visão visual, cobrindo 50-100 acres por voo.
Curta Autonomia de Bateria para Grandes Áreas
As baterias de polímero de lítio em drones de asa rotativa proporcionam 15-30 minutos de voo, limitando a cobertura diária a 50-150 acres. Grandes fazendas de 1.000-5.000 acres em regiões como América do Norte e Austrália consideram as plataformas multirrotor ineficientes. Os drones de asa fixa oferecem tempos de voo de 45-90 minutos, mas carecem de capacidade de pairamento para tarefas de precisão. As plataformas híbridas de decolagem e pouso vertical, como o Quantix Recon da AeroVironment, Inc., podem cobrir 400 acres em 45 minutos, mas custam mais de USD 15.000, o que limita sua adoção. As baterias de estado sólido prometem ganhos de densidade energética de 50-100%, mas ainda estão a 3-5 anos de distância e custam 200-300% a mais do que as baterias de polímero de lítio. As restrições de autonomia forçam os operadores a priorizar culturas de alto valor, deixando o monitoramento de rotina para satélites ou inspetores terrestres.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Plataformas Híbridas Superam a Lacuna de AutonomiaOs drones de asa rotativa detinham 62,0% de participação de mercado no mercado de drones agrícolas em 2025, dominando a pulverização de culturas e o monitoramento de rebanhos devido à sua capacidade de pairar e manobrabilidade, apesar das limitações de autonomia. Os drones híbridos têm projeção de crescimento a um CAGR de 18,9% até 2031, impulsionados pela demanda por plataformas que combinam decolagem vertical com a eficiência de cruzeiro de asa fixa. O Quantix Recon da AeroVironment oferece tempos de voo de 45 minutos e cobertura de 400 acres por missão, abordando lacunas de produtividade em propriedades de grande área. Os drones de asa fixa, com autonomia de 45-90 minutos, são comumente usados para mapeamento e levantamento, mas carecem da precisão necessária para pulverização de taxa variável. As aprovações regulatórias para operações Além da Linha de Visão Visual (BVLOS) beneficiarão os drones híbridos e de asa fixa, dado o seu alcance estendido.
As plataformas de asa rotativa dominam o segmento abaixo de USD 10.000, com fabricantes como SZ DJI Technology Co., Ltd. e XAG Co., Ltd. oferecendo modelos repletos de recursos. As plataformas híbridas estão ganhando força devido à sua versatilidade em pulverização, reconhecimento e gestão de irrigação, particularmente em regiões como Índia e Sudeste Asiático, onde pequenos agricultores cultivam múltiplas culturas.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório


Por Componente:
Segmento de Serviços Perturba o Modelo de CapitalEm 2025, o hardware representou 55,0% de participação de mercado no mercado de drones agrícolas, incluindo estruturas, sensores, baterias e estações de controle em solo. No entanto, o segmento de serviços tem projeção de crescimento a um CAGR de 17,8% até 2031. Os modelos de Drone como Serviço (DaaS) reduzem os requisitos de capital inicial e transferem os riscos operacionais para provedores especializados. Empresas como DroneDeploy, Inc. e PrecisionHawk, Inc. oferecem plataformas de análise baseadas em assinatura que agrupam operações de voo, processamento de dados e insights agronômicos por USD 5-15 por acre por temporada, tornando a agricultura de precisão acessível a fazendas que não conseguem justificar investimentos de USD 10.000-30.000 em hardware.
Os componentes de software, como planejamento de voo, costura de imagens e inferência de aprendizado de máquina, são cada vez mais entregues por meio de plataformas em nuvem, criando fluxos de receita recorrentes e melhorando as margens dos fornecedores. Serviços como treinamento de pilotos, contratos de manutenção e suporte à conformidade regulatória são particularmente valiosos em regiões como Índia e África, onde a expertise técnica é limitada.
Por Aplicação:
Pulverização Autônoma Reformula a Economia de InsumosO monitoramento de culturas representou 48,0% da participação por aplicação em 2025, utilizando imagens multiespectrais e térmicas para detectar estresse, doenças e deficiências nutricionais antes que os sintomas visíveis apareçam. A pulverização de culturas deve crescer a um CAGR de 18,4% até 2031, impulsionada por plataformas autônomas que reduzem o uso de produtos químicos em 20,0-35,0%. Empresas como XAG Co., Ltd. e SZ DJI Technology Co., Ltd. lideram este segmento com plataformas incluindo o XAG P100 e o DJI Agras T50, que apresentam controle preciso de bicos e planejamento automatizado de voo. O mapeamento de campo apoia o planejamento pré-temporada e a análise pós-colheita, gerando mapas de prescrição para pulverização e fertilização.
O monitoramento de rebanhos é um campo de nicho, com foco principalmente na Austrália e na América do Sul, onde os drones são usados para localizar animais e avaliar pastagens. A gestão de irrigação está usando cada vez mais sensores térmicos para identificar vazamentos e distribuição irregular. A análise de solo está se expandindo com o uso de sensores hiperespectrais acessíveis que detectam matéria orgânica e pH, auxiliando nas estratégias de preparo do solo. As aprovações regulatórias para o uso de pesticidas via drones permanecem fragmentadas, com agências como a Agência de Proteção Ambiental dos Estados Unidos (EPA) e a Autoridade Europeia para a Segurança dos Alimentos (EFSA) impondo restrições. A pulverização autônoma e as análises em tempo real estão permitindo que os drones detectem estresse, gerem prescrições e executem tratamentos em um único voo, reduzindo assim os ciclos de decisão.
Por Tamanho de Fazenda:
Cooperativas Desbloqueiam o Acesso de Pequenos AgricultoresAs fazendas comerciais de grande escala detinham 64,0% de participação de mercado por tamanho de fazenda em 2025, aproveitando as economias de escala para justificar investimentos de USD 20.000 a USD 50.000 em frotas de múltiplos drones e equipe dedicada de pilotos. As fazendas pequenas e médias estão adotando a tecnologia de drones a um CAGR de 17,6% até 2031, apoiadas por modelos de propriedade cooperativa e subsídios governamentais que reduzem os requisitos de capital por fazenda.
As fazendas pequenas e médias enfrentam barreiras como expertise técnica limitada, propriedades fundiárias fragmentadas e ceticismo sobre o retorno sobre o investimento. Os programas de treinamento de fabricantes de equipamentos e serviços de extensão agrícola abordam as lacunas de habilidades, enquanto as estações de controle em solo baseadas em smartphones simplificam as operações.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Análise Geográfica
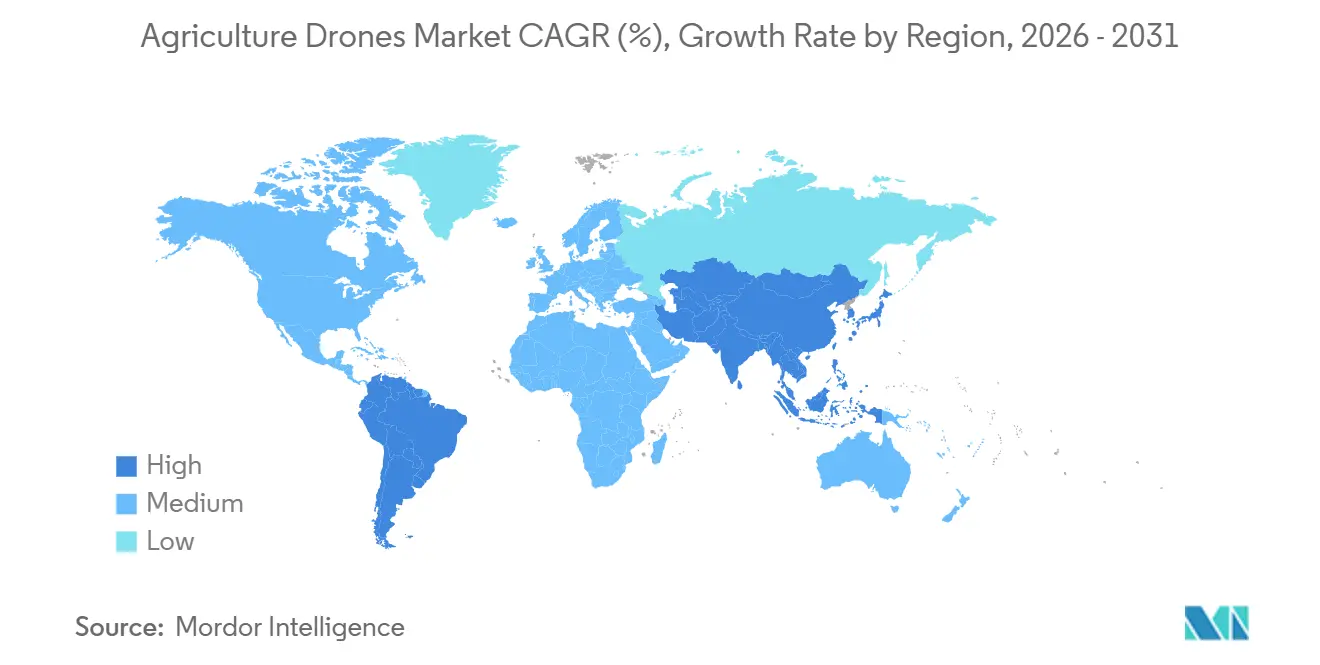
A região da Ásia-Pacífico está projetada para crescer a um CAGR de 18,5% durante 2026-2031, impulsionada pelas extensas capacidades de fabricação da China e pelas iniciativas de modernização agrícola apoiadas pelo governo. Esses programas posicionam os drones como ferramentas essenciais para o fortalecimento da segurança alimentar. A região enfrenta escassez de mão de obra e aumento de salários, tornando a automação um investimento viável. A SZ DJI Technology Co., Ltd. aproveita sua expertise em drones de consumo para oferecer as séries Agras T50, T40, T25 e T10, com preços entre 5.000 e 27.000 USD, direcionadas tanto para segmentos de pequenos agricultores quanto para a agricultura comercial.
A América do Norte deteve a maior participação de mercado, com 36,0% em 2025, apoiada por uma infraestrutura de agricultura de precisão bem consolidada. O Programa de Empréstimo Direto para Conservação de 300 milhões de USD do Departamento de Agricultura dos Estados Unidos (USDA) prioriza plataformas aéreas e redes de sensores. A regulamentação Parte 107 da Administração Federal de Aviação (FAA), juntamente com autorizações incrementais de operação além da linha de visada visual (BVLOS), facilita a implantação de frotas de múltiplos drones em fazendas comerciais de grande escala.
O crescimento da Europa é limitado pelos cronogramas de integração do espaço aéreo U-space da Agência da União Europeia para a Segurança da Aviação (EASA) e pelos requisitos de privacidade de dados do Regulamento Geral de Proteção de Dados (GDPR), que retardam a adoção de serviços de drones. Alemanha, França e Reino Unido lideram os esforços de implantação na região. Na América do Sul, as operações de cana-de-açúcar, soja e milho em larga escala do Brasil se beneficiam da pulverização a taxa variável, enquanto os setores de grãos e pecuária da Argentina adotam drones para monitoramento de culturas e gestão de pastagens. A África e o Oriente Médio enfrentam lacunas de infraestrutura, incluindo cobertura limitada de 4G/5G e programas inadequados de treinamento de pilotos, o que retarda a adoção em comparação com as regiões desenvolvidas.

Panorama regulatório
A regulamentação dos drones agrícolas continua a depender de como as regras de aviação, as permissões de aplicação de produtos químicos e os requisitos de dados se intersectam, com diferenças materiais por jurisdição. Nos Estados Unidos, as operações de distribuição agrícola geralmente se alinham com os marcos regulatórios da FAA, incluindo o 14 CFR Parte 107 para operações de pequenas aeronaves não tripuladas e o 14 CFR Parte 137 para operações de aeronaves agrícolas. Os operadores frequentemente dependem de isenções e dispensas, enquanto a regulamentação mais ampla de operações Além da Linha de Visão Visual permanece um item-chave de bloqueio. Na Europa, as regras da EASA sob a categoria Específica padronizam cada vez mais as aprovações baseadas em risco por meio do SORA, e os requisitos de identificação remota e rotulagem de identificação de classe estão em vigor em todas as jurisdições da EASA desde 1º de janeiro de 2024, elevando as expectativas básicas de conformidade para fabricantes de equipamentos originais e operadores.
De 2025 até meados de 2026, reguladores e órgãos normativos introduziram caminhos mais estruturados para operações de maior volume. A EASA incorporou o pacote SORA 2.5 à sua revisão das Easy Access Rules (junho de 2026), apoiando casos de segurança mais repetíveis para missões profissionais, incluindo trabalhos agrícolas, para os quais o licenciamento químico em nível de Estado-membro também é exigido. Vários mercados mantêm supervisão agrícola e de aviação centralizada (por exemplo, o Japão, por meio do MLIT e do MAFF, para autorização de pulverização e proficiência do piloto), enquanto a China combina programas de subsídio e treinamento com sua agenda mais ampla de modernização liderada pelo Ministério da Agricultura e Assuntos Rurais. Mesmo com essas medidas, requisitos nacionais fragmentados para autorizações de aplicação aérea e integração do espaço aéreo mantêm os modelos de conformidade e operação altamente específicos por país para OEMs multinacionais e provedores de Drone-as-a-Service.
Cenário Competitivo
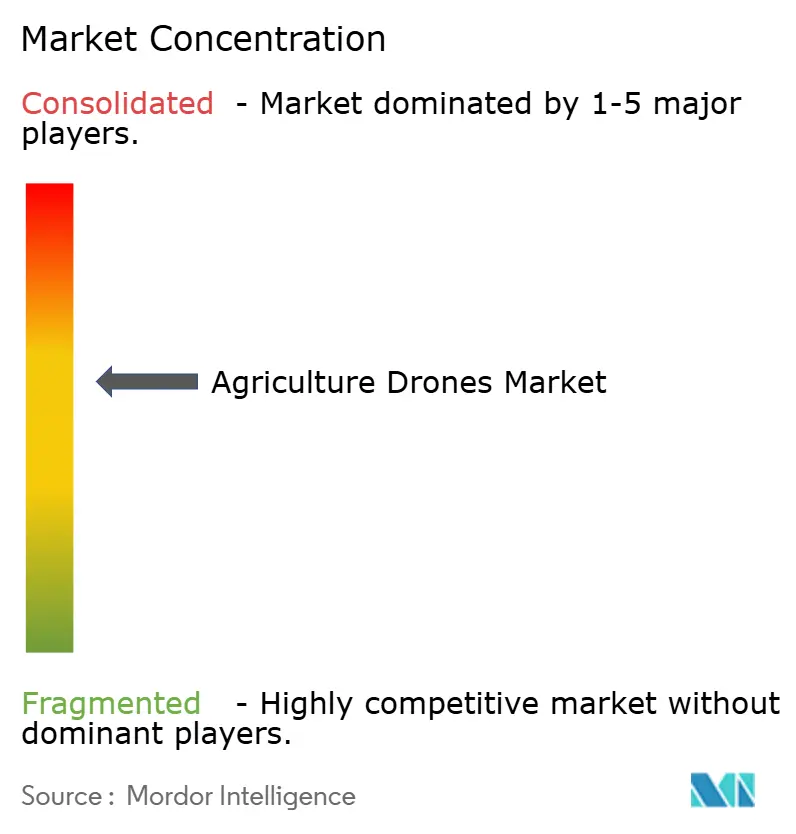
O mercado de drones agrícolas demonstra concentração moderada. Em 2025, as cinco principais empresas responderam pela maior parte da receita, enquanto o software de análise e a prestação de serviços regionais permaneceram fragmentados. SZ DJI Technology Co., Ltd. e XAG Co., Ltd. integram verticalmente o fornecimento de componentes e o varejo direto, oferecendo liderança de preços em todas as faixas de produtos. Yamaha Motor Co., Ltd. aproveita quatro décadas de conhecimento em helicópteros não tripulados para manter uma participação premium nos arrozais do Japão.
Startups como Hylio Inc. e Kray Technologies LLC estão abordando lacunas de mercado com cargas úteis modulares e soluções de pulverização de alta velocidade. A atividade de propriedade intelectual em torno da navegação autônoma continuou a acelerar ao longo de 2024-2025, sublinhando a inovação sustentada e um foco estratégico crescente na autonomia de voo e na inteligência de tomada de decisões. Enquanto isso, empresas de análise por assinatura como DroneDeploy Inc. e PrecisionHawk Inc. estão se voltando para sistemas Drone-in-a-Box, que aumentam a utilização, mas exigem capital substancial.
As prioridades competitivas se concentram na autonomia de bateria, conectividade 5G e serviços de dados de créditos de carbono que monetizam métricas de sustentabilidade. Os principais fornecedores estão expandindo os investimentos em operação autônoma, análise habilitada por IA, pulverização de precisão e capacidades integradas de gestão agrícola para se posicionarem para capturar o próximo ciclo de atualização tecnológica em drones agrícolas.
Líderes do Setor de Drones Agrícolas
-
SZ DJI Technology Co., Ltd.
-
XAG Co., Ltd.
-
Yamaha Motor Co., Ltd.
-
PrecisionHawk, Inc.
-
Parrot S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Drones Agrícolas
- SZ DJI Technology Co., Ltd.
- Yamaha Motor Co., Ltd.
- Parrot S.A.
- AeroVironment, Inc.
- PrecisionHawk, Inc.
- AgEagle Aerial Systems Inc.
- Trimble Inc.
- DELair SAS
- DroneDeploy, Inc.
- XAG Co., Ltd.
- Kray Technologies LLC
- Hylio, Inc.
- ShenZhen AEE Technology company
- Drone Volt S.A.

Oportunidades de mercado e perspectivas futuras
A oportunidade de curto prazo está centrada em ampliar as operações de drones de voos de missão única para fluxos de trabalho integrados de proteção de cultivos que reduzem a mão de obra e encurtam o tempo entre a detecção e o tratamento. As ofertas dos OEMs cada vez mais combinam plataformas de maior capacidade com infraestrutura de suporte, como refletido no lançamento pela XAG, em julho de 2026, de um conceito autônomo de proteção de cultivos que reúne uma nova plataforma de drone com um aeroporto de drones baseado em solo e mistura automatizada de líquidos, e no lançamento global, pela DJI Agriculture em julho de 2026, do Agras T55 e do sistema de pulverização com bateria dupla Agras T100. Essas atualizações refletem a mudança do mercado em direção a uma maior utilização por frota, impulsionada por reabastecimentos mais rápidos, logística de baterias e execução de missões mais simplificada, o que apoia modelos orientados a serviços que cobram por acre e agregam análises agronômicas.
A expansão operacional também depende de caminhos de aprovação mais claros e repetíveis para missões profissionais. A revisão da EASA de junho de 2026 de suas Easy Access Rules para UAS incorporou o pacote de avaliação de risco SORA 2.5, ajudando operadores profissionais a padronizar a documentação para trabalhos de maior risco. Nos Estados Unidos, as orientações da FAA para a aplicação de produtos químicos sob a Part 137 continuam a moldar como os operadores de drones pulverizadores estruturam certificações e isenções. Relatórios do setor da American Spray Drone Coalition indicam que a atividade de drones pulverizadores nos EUA atingiu 16,4 milhões de acres tratados em 2025 (alta de 58,7%), ampliando a base instalada para serviços de pós-venda, como manutenção, treinamento, suporte à conformidade e fluxos de trabalho de prescrição de taxa variável. Em conjunto, esses pontos de prova fortalecem oportunidades em pacotes de autonomia chave na mão (drone mais infraestrutura terrestre), expansão do Drone-as-a-Service para fazendas pequenas e médias, e software orientado à conformidade que operacionaliza requisitos de Remote ID, manutenção de registros e aplicação de produtos químicos entre jurisdições.
Recent Industry Developments in Mercado de Drones Agrícolas
- Julho de 2026: A DJI Agriculture anunciou o lançamento global do Agras T55 e do Sistema de Pulverização de Bateria Dupla Agras T100, visando maior rendimento de pulverização aérea para grandes campos e pomares. O lançamento destaca o foco dos fabricantes de equipamentos originais na produtividade por operador e por voo por meio de plataformas de maior capacidade e sistemas de energia atualizados, apoiando tanto compradores de frotas quanto prestadores de serviços que escalam operações por acre.
- Fevereiro de 2025: A Yamaha Motor lançou a Yamaha Agriculture, Inc. para focar em automação e gestão digital de culturas habilitada por IA para culturas especiais. A empresa estabeleceu uma entidade operacional dedicada para consolidar as atividades de tecnologia agrícola da Yamaha, melhorando sua capacidade de agrupar equipamentos, software e serviços em uma oferta integrada para produtores comerciais.
- Maio de 2024: A DJI Agriculture expandiu sua linha de proteção de culturas com o Agras T50 e o Agras T25, enfatizando melhorias na capacidade de pulverização e distribuição aérea. O lançamento aumentou a pressão competitiva nas plataformas de asa rotativa, elevando as expectativas básicas para manuseio de carga útil, recursos de automação e custo total por acre tratado.


Mercado de Drones Agrícolas Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de drones agrícolas abrange a receita obtida com a venda ou locação de drones aéreos não tripulados construídos para uso agrícola, onde a carga útil é destinada ao sensoriamento ou pulverização e o drone apoia as decisões de campo ou a aplicação de insumos.
Exclusões de escopo: Robôs terrestres, serviços de imagens por satélite e drones de uso geral para consumidores não são contabilizados, mesmo que às vezes sejam utilizados em fazendas.
Visão Geral da Segmentação
- Por Produto
- Drones de Asa Fixa
- Drones de Asa Rotativa
- Drones Híbridos
- Por Componente
- Hardware
- Software
- Serviços
- Por Aplicação
- Mapeamento e Levantamento de Campo
- Pulverização de Culturas
- Monitoramento de Culturas/Vigilância de Campo
- Monitoramento de Rebanhos
- Gerenciamento de Irrigação
- Análise de Solo e Campo
- Por Tamanho de Fazenda
- Fazendas Comerciais de Grande Escala
- Fazendas Pequenas e Médias
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Quênia
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer um contexto realista de oferta e demanda antes do início de qualquer modelagem. Referenciamos fontes públicas como dados agrícolas e de culturas do USDA e do NASS, estatísticas da FAO, indicadores do Banco Mundial e orientações de aviação ou aeronaves não tripuladas de órgãos como a FAA e a EASA. Quando pertinente, também revisamos painéis de alfândega e comércio, bases de dados de patentes e artigos revisados por pares sobre resultados de agricultura de precisão habilitada por drones.
Para converter esses sinais em valor de mercado, também verificamos fontes secundárias gerais, incluindo relatórios anuais de empresas, apresentações para investidores, cobertura de imprensa de reputação e sites de associações ligadas à agricultura de precisão e sistemas não tripulados. Assinaturas pagas selecionadas foram utilizadas para dados financeiros e de inteligência de empresas, e para notícias e dados financeiros, principalmente para evitar perder mudanças pequenas, mas materiais, em preços, mix de produtos ou mudanças na estratégia de entrada no mercado. Essas fontes são ilustrativas e não exaustivas, e muitas outras referências públicas foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
As discussões primárias foram utilizadas para testar as premissas de adoção e precificação, especialmente onde os conjuntos de dados públicos não separam claramente os drones de uso agrícola. Conversamos com uma combinação de fabricantes de equipamentos originais de drones e participantes do canal, prestadores de serviços de pulverização e imageamento, consultores de insumos agrícolas e grandes operadores de fazendas na APAC, EMEA e nas Américas. Isso ajudou a garantir que as regras operacionais específicas de cada região e os calendários de culturas fossem refletidos no modelo final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | Diretores executivos (CXOs): 17% | APAC: 45% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 28% | EMEA: 37% |
| Players menores: 22% | Gerentes: 55% | Américas: 18% |
Dimensionamento de Mercado e Previsão
Para o dimensionamento de mercado, utilizamos a lógica de cima para baixo e de baixo para cima em conjunto, com o lado de cima para baixo fazendo a maior parte do trabalho. A área agrícola, a intensidade de culturas e o conjunto de demanda viável para mapeamento e pulverização por drones são reconstruídos por região e, em seguida, convertidos em valor usando taxas de adoção e gasto típico por drone ou contrato de locação.
O modelo é fundamentado em um pequeno conjunto de insumos fáceis de explicar e verificar novamente, incluindo faixas de preço médio de venda para drones de pulverização versus drones de imageamento, ciclos de substituição de carga útil e bateria que afetam a demanda de renovação, ritmo de permissão regulatória para missões de pulverização e sazonalidade vinculada ao plantio e às janelas de tratamento. Em mercados onde os prestadores de serviços dominam o uso, traduzimos uma parcela da atividade de volta em unidades locadas para evitar dupla contagem.
A previsão é executada usando análise de cenários, onde as curvas de adoção de linha de base são guiadas por opiniões de especialistas e, em seguida, ajustadas usando sinais externos, como restrições de mão de obra agrícola, tendências de aplicação de produtos químicos e ciclos típicos de substituição de tecnologia. Depois disso, realizamos verificações seletivas de baixo para cima usando remessas de fornecedores amostrados, verificações de canal e verificações cruzadas de preço médio de venda versus volume, e quaisquer lacunas de cobertura são preenchidas com premissas conservadoras de penetração que são explicitamente documentadas.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de múltiplas passagens que comparam o modelo com sinais independentes, como economia agrícola regional, indicadores de registro de drones ou atividade de aeronaves não tripuladas onde disponíveis, e mudanças visíveis em preços e mix de carga útil. Quando um número parece incorreto, reabrimos as premissas por trás dele e acionamos chamadas de acompanhamento com os mesmos tipos de respondentes para confirmar o que mudou.
Antes da aprovação final, o trabalho é revisado por outro analista para garantir que as etapas de cálculo, as conversões de unidades e o timing de moeda sejam consistentes entre as regiões. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando um evento material altera a regulamentação, os preços ou os padrões de adoção. Logo antes da entrega, realizamos uma verificação final para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Drones Agrícolas da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para drones agrícolas frequentemente variam porque o escopo pode mudar, o ano escolhido para a base pode diferir e as premissas de precificação nem sempre estão alinhadas com implantações reais de uso agrícola. As diferenças também aparecem quando uma estimativa contabiliza serviços e produtos digitais adjacentes, enquanto outra se concentra mais em plataformas de drones e receita vinculada à carga útil.
A principal lacuna vem de saber se o drone como serviço, as imagens por satélite e o uso de VANTs fora do setor agrícola são misturados no mesmo número, onde a Mordor Intelligence contabiliza apenas a venda e locação de drones agrícolas construídos especificamente para esse fim com cargas úteis de câmera ou pulverização mais software embarcado, e exclui robôs terrestres e serviços de imagens por satélite.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 1,8 B (2026) | |
| Publicador do Setor A | USD 6,10 B (2024) | Utiliza um ano base anterior e um pacote mais amplo que pode incluir receita de software e serviços junto com hardware, o que pode inflar os totais em comparação com um escopo focado em venda e locação. |
| Publicador Global B | USD 3,39 B (2025) | Utiliza tratamento de receita na saída da fábrica e inclui serviços relacionados vendidos pelo criador, e o perfil de crescimento mais rápido pode elevar o número de curto prazo em comparação com um modelo que separa os serviços e aplica verificações de adoção por casos de uso agrícola. |
A dispersão na tabela é explicada principalmente pelo empacotamento do escopo, pelo reconhecimento de receita (saída da fábrica versus gasto mais amplo) e pelo ano base escolhido. Quando o conjunto de demanda é vinculado de volta à área agrícola, aos casos de uso sazonais de pulverização e reconhecimento, e às faixas de preço realistas por tipo de carga útil, o valor de mercado resultante permanece rastreável a insumos claros e verificações repetíveis.


Principais Perguntas Respondidas no Relatório
Com que rapidez o mercado de drones agrícolas está crescendo entre 2026 e 2031?
O setor tem projeção de registrar um CAGR de 16,73%, levando o valor de 1,8 bilhão de USD em 2026 para 3,9 bilhões de USD até 2031.
Qual tipo de plataforma está ganhando mais terreno?
Os drones híbridos de decolagem vertical mostram o maior impulso, avançando a um CAGR de 18,9% até 2031, pois combinam a precisão de pairamento com a autonomia de asa fixa.
Qual região apresenta as perspectivas de crescimento mais fortes?
A Ásia-Pacífico lidera com um CAGR de 18,5% até 2031, apoiada pela escala de fabricação da China e pelos agressivos programas de subsídios na Índia, no Japão e na Austrália.
Que mudança regulatória poderia desbloquear uma cobertura de área maior?
A ampla implantação de corredores U-space na Europa e as aprovações simplificadas de operações Além da Linha de Visão Visual pela FAA permitiriam voos de longo alcance, aumentando a produtividade para fazendas de grande área.
Qual região apresenta a perspectiva de crescimento mais forte?
A Ásia-Pacífico lidera com um CAGR de 18,5% até 2031, apoiada pela escala de fabricação da China e por programas agressivos de subsídios na Índia, no Japão e na Austrália.
Qual mudança regulatória poderia desbloquear uma cobertura de áreas maiores?
A ampla implantação de corredores U-space na Europa e as aprovações simplificadas de operações além da linha de visada visual (BVLOS) pela FAA permitiriam voos de longo alcance, aumentando a produtividade para fazendas de grande extensão.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
