
Tamanho e Participação do Mercado de Análise Agrícola
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.52 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.76 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 14.15 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
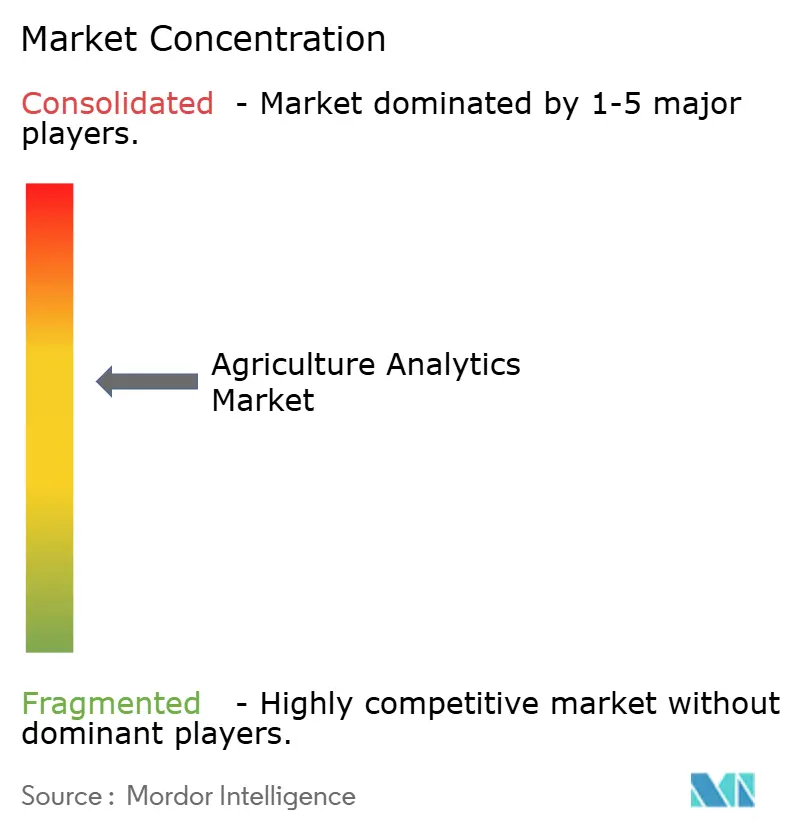
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Análise Agrícola por Mordor Intelligence
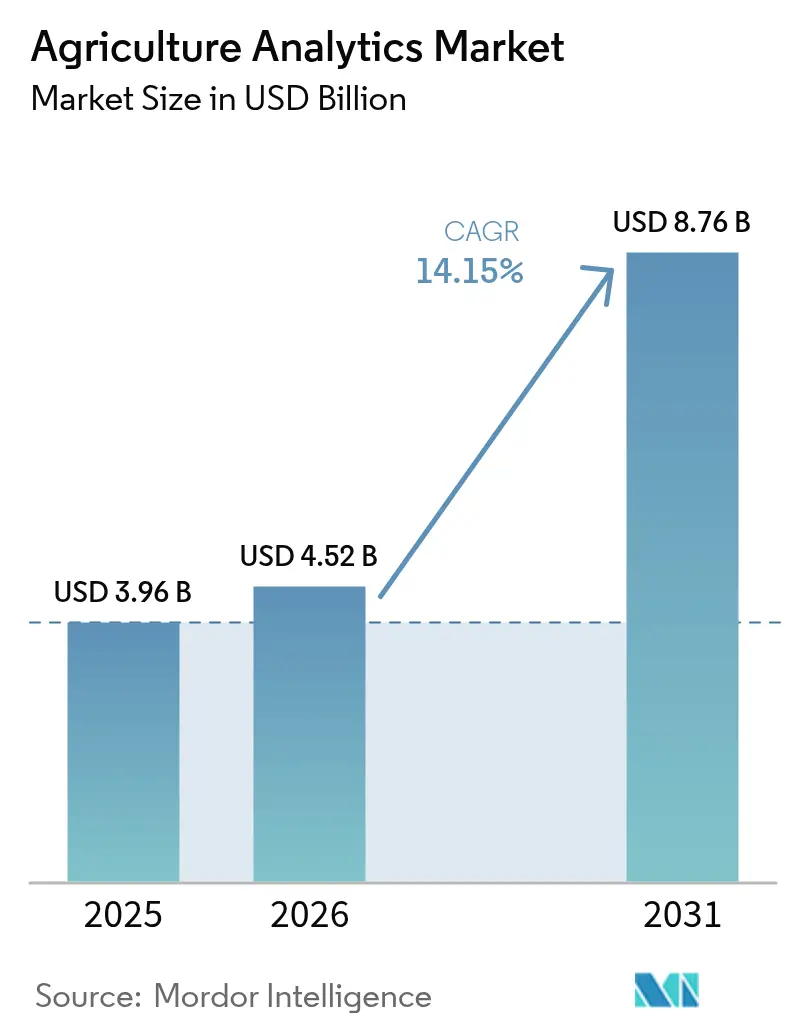
O tamanho do mercado de Análise Agrícola deve crescer de USD 3,96 bilhões em 2025 para USD 4,52 bilhões em 2026 e tem previsão de atingir USD 8,76 bilhões até 2031 a uma CAGR de 14,15% no período de 2026-2031. A adoção está se acelerando à medida que a queda nos preços de hardware de IA de borda, as frequentes revisitas de satélites e os painéis de conformidade mandatados por políticas públicas convergem com a necessidade dos produtores rurais de otimizar insumos e documentar a sustentabilidade. As soluções continuam sendo o maior gerador de receita, embora os serviços gerenciados se expandam mais rapidamente à medida que as fazendas adotam contratos baseados em resultados. O crescimento também é moldado por arquiteturas híbridas de nuvem-borda, imagens de alta resolução de VANTs e a transição de modelos preditivos para IA cognitiva que interpreta dados complexos de fazendas em linguagem natural. A intensidade competitiva permanece moderada: as empresas incumbentes de equipamentos estão integrando softwares, enquanto especialistas de domínio miram nichos de pecuária, aquicultura e mercados de carbono para desbloquear novas receitas.
Principais Conclusões do Relatório
- Por componente, as soluções detinham 67,60% da participação do mercado de Análise Agrícola em 2025; os serviços avançam a uma CAGR de 15,85% até 2031.
- Por aplicação, a análise de fazenda liderou com 46,10% de participação de receita em 2025, enquanto a análise de pecuária deve expandir a uma CAGR de 15,55% até 2031.
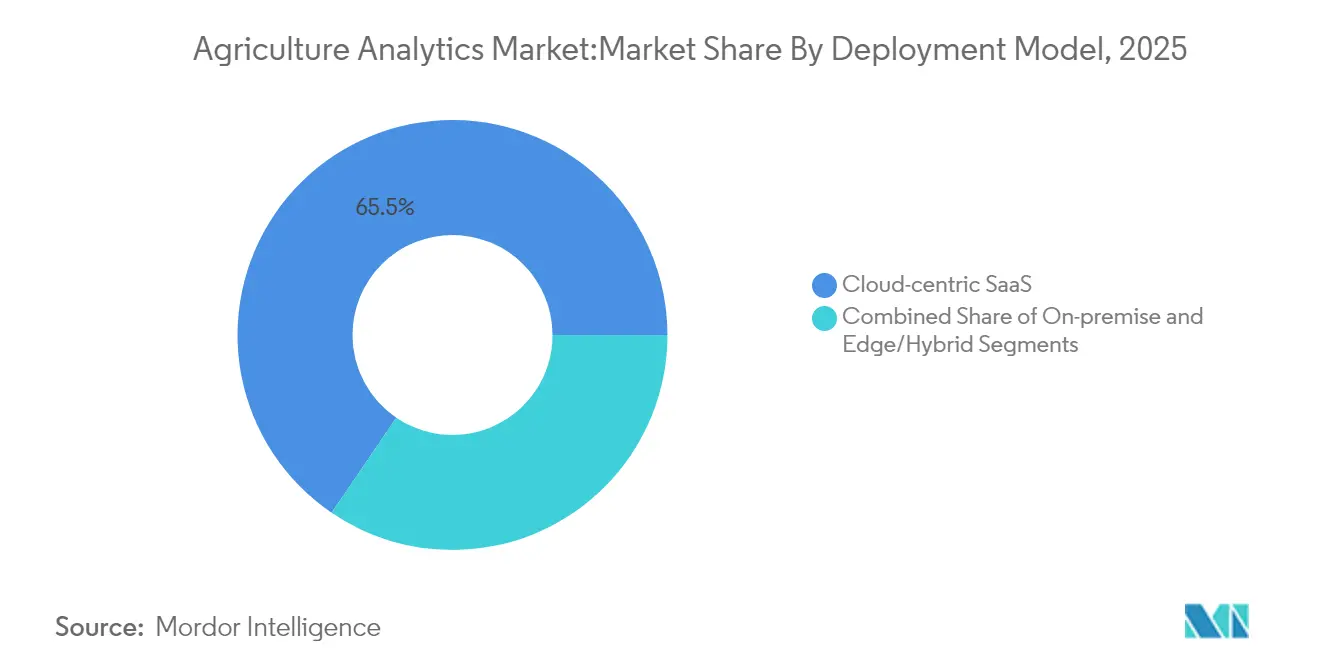
- Por modelo de implantação, o SaaS centrado na nuvem capturou 65,50% da participação do tamanho do mercado de Análise Agrícola em 2025; o segmento de edge/híbrido cresce a uma CAGR de 14,95% até 2031.
- Por tamanho de fazenda, as fazendas grandes responderam por 27,60% do tamanho do mercado de Análise Agrícola em 2025, enquanto as fazendas pequenas registram a CAGR mais rápida de 15,80% até 2031.
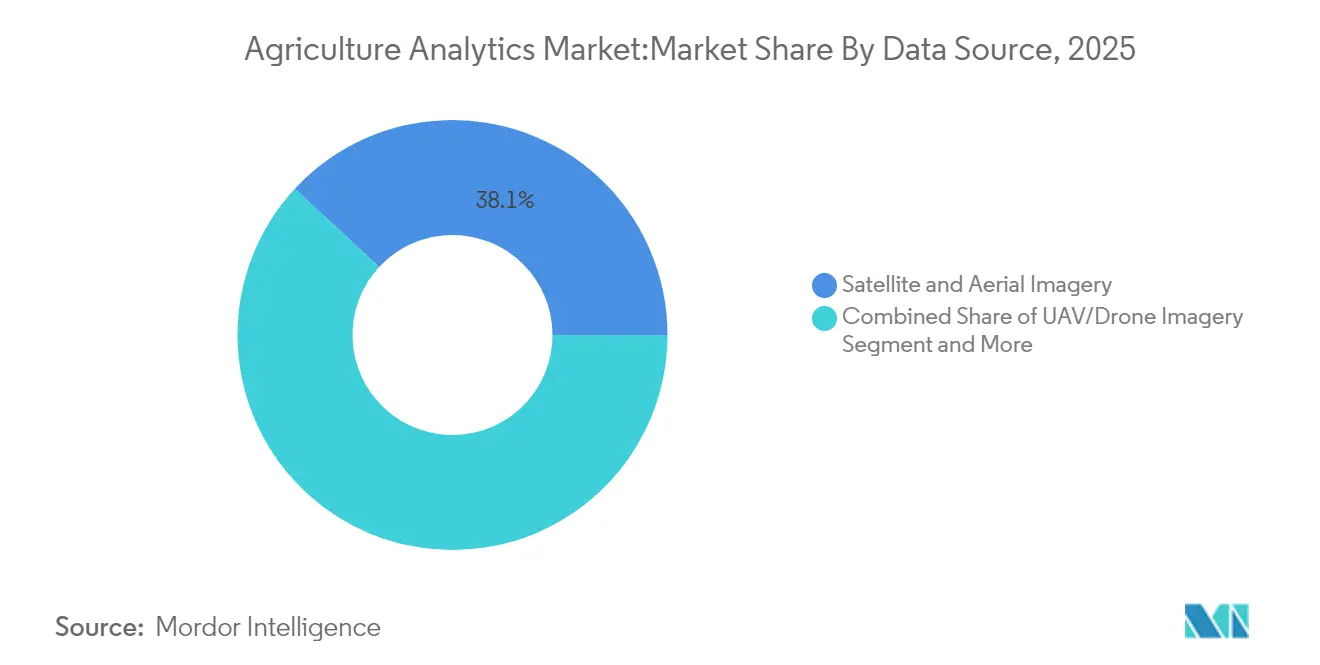
- Por fonte de dados, as imagens de satélite e aéreas comandaram uma participação de 38,10% em 2025; as imagens de VANTs avançam a uma CAGR de 15,45% até 2031.
- Por técnica de análise, o aprendizado de máquina preditivo controlou 43,90% de participação em 2025, porém a IA cognitiva tem previsão de crescer a uma CAGR de 16,05% até 2031.
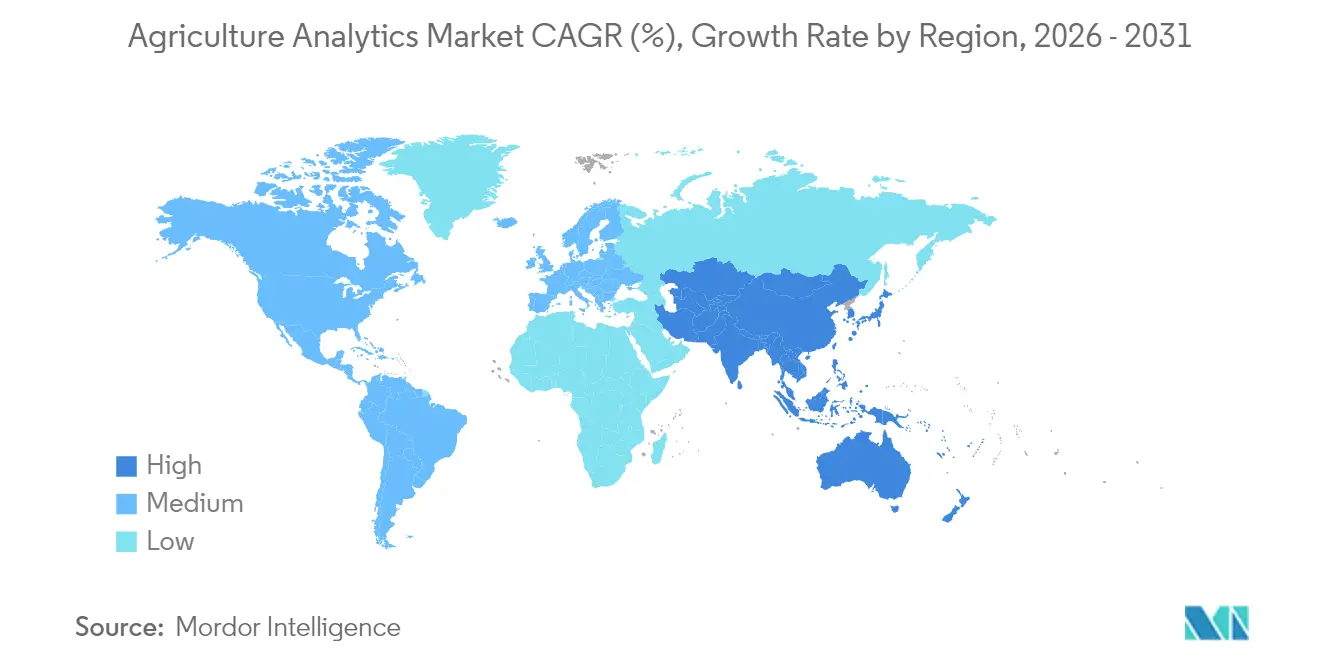
- Por geografia, a América do Norte detinha 35,90% do mercado de Análise Agrícola em 2025; a Ásia-Pacífico é a região de crescimento mais rápido com CAGR de 15,25% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores do Mercado de Análise de Dados para Agricultura*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Retorno sobre investimento da agricultura digital superando 20% em grandes fazendas de culturas extensivas | +2.8% | América do Norte e UE; expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Distribuidores agrícolas empacotando contratos de análise como serviço | +2.1% | Global; ganhos iniciais na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Painéis de 'conformidade inteligente' vinculados a subsídios na PAC 2027 da UE | +1.9% | Europa; potencial de replicação em outras regiões | Médio prazo (2-4 anos) |
| Plataformas de monetização de créditos de carbono na fazenda | +1.7% | Global, concentrado em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Chips de IA de borda abaixo de USD 5/unidade para câmeras de IoT agrícola | +2.3% | Global; maior impacto em mercados sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Constelações de satélites SAR atingindo tempo de revisita inferior a 3 dias | +1.4% | Global, prioridade em regiões de agricultura de precisão | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Retorno sobre Investimento da Agricultura Digital Superando 20% em Grandes Fazendas de Culturas Extensivas
O retorno sobre o investimento em agricultura de precisão supera consistentemente 20% em grandes operações de culturas extensivas, incentivando grandes produtores a escalar plataformas de análise. As economias de custos decorrem de insumos de taxa variável e do agendamento otimizado de maquinário, enquanto os ganhos de produtividade provêm de prescrições de sementes específicas por local. O sucesso dos equipamentos equipados com JDLink ilustra como a telemetria integrada fornece insights acionáveis que reduzem o uso de insumos em percentuais de dois dígitos. [1]Deere & Company, "Deere divulga lucro líquido de USD 1,245 bilhão no quarto trimestre e USD 7,1 bilhões no ano fiscal," deere.com A rentabilidade demonstrada em grandes fazendas incentiva produtores de médio porte a adotar ferramentas semelhantes, ampliando o mercado de Análise Agrícola. No entanto, os pequenos agricultores ainda enfrentam dificuldades para cobrir as taxas de assinatura, apesar dos comprovados benefícios agronômicos.
Distribuidores Agrícolas Empacotando Contratos de Análise como Serviço
Os fornecedores de insumos estão pivotando das vendas de produtos para pacotes de serviços orientados a dados que combinam testes de solo, sensoriamento remoto e previsões de produtividade. A aliança da Bayer com a Source.ag demonstra como os distribuidores incorporam IA em ensaios em estufas para refinamento da seleção de sementes. Os contratos empacotados fornecem receita previsível para os fornecedores e suporte holístico à decisão para os agricultores, impulsionando a demanda recorrente em todo o mercado de Análise Agrícola. O sucesso depende da credibilidade agronômica, da integração eficiente com o hardware da fazenda e de métricas transparentes de retorno sobre o investimento que tranquilizem clientes conscientes dos custos. A dinâmica competitiva favorece os distribuidores que codesenvolvem análises em vez de revender painéis genéricos.
Painéis de Conformidade Inteligente Vinculados a Subsídios na PAC 2027 da UE
A União Europeia agora exige painéis digitais que extraem imagens do Copernicus, registros de campo e métricas de sustentabilidade para verificar a elegibilidade de subsídios em tempo real. A obrigatoriedade de relatórios torna as plataformas de análise indispensáveis para 10 milhões de fazendas europeias, estimulando a adoção além dos usuários iniciais. A detecção automatizada de eventos de cultivo e tipos de culturas reduz a sobrecarga administrativa e fortalece a aplicação de políticas. Os fornecedores devem garantir a interoperabilidade de dados com os diferentes sistemas dos Estados-membros, enquanto protegem a privacidade dos agricultores. A estrutura europeia provavelmente informará regras de conformidade emergentes em outras regiões, expandindo a presença do mercado de Análise Agrícola.
Chips de IA de Borda Abaixo de USD 5 para Câmeras de IoT Agrícola
Os custos de componentes para aceleradores de IA especializados caíram abaixo de USD 5, permitindo a implantação em larga escala de câmeras de visão de borda para detecção de doenças e monitoramento de rebanhos. A inferência local reduz o uso de largura de banda e mantém a funcionalidade em zonas de baixa conectividade. As fazendas capturam vídeo de alta resolução, processam-no no local e sincronizam os resumos com a nuvem, reduzindo a latência quando ações imediatas são necessárias. As barreiras mais baixas de hardware democratizam a análise avançada, especialmente nos mercados da Ásia-Pacífico sensíveis ao custo, e intensificam a concorrência entre os fabricantes de dispositivos. A mudança reforça as arquiteturas híbridas no mercado de Análise Agrícola.
Análise de Impacto das Restrições do Mercado de Análise de Dados para Agricultura*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fadiga de licença entre pequenos agricultores após freemium de 1 ano | -1.8% | Global; aguda em mercados em desenvolvimento | Curto prazo (≤ 2 anos) |
| Risco de litígio por compartilhamento de dados em cadeias alimentares transfronteiriças | -1.2% | Global; jurisdições de privacidade rigorosas | Médio prazo (2-4 anos) |
| Viés de algoritmo para culturas especializadas em países em desenvolvimento | -0.9% | Mercados em desenvolvimento, regiões de culturas especializadas | Longo prazo (≥ 4 anos) |
| Congestionamento do espectro sub-GHz limitando o backhaul de sensores | -1.1% | Global, grave em regiões agrícolas densas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Fadiga de Licença Entre Pequenos Agricultores Após Freemium de 1 Ano
Muitos pequenos agricultores testam aplicativos de análise durante períodos introdutórios gratuitos, mas interrompem o uso assim que as tarifas começam, prejudicando as taxas de retenção das plataformas. A AgUnity relata uma taxa de cancelamento superior a 40% quando as receitas sazonais não compensam os custos de assinatura. [2]AgUnity, "Digitalizando Cadeias de Valor de Pequenos Agricultores," agunity.com O fluxo de caixa limitado, o acesso inconsistente à internet e as lacunas de alfabetização digital agravam o desafio. Os fornecedores estão testando modelos de pagamento por uso ou cooperativos que alinham a cobrança aos ciclos das culturas. Sem precificação criativa, o mercado de Análise Agrícola corre o risco de perder um vasto segmento de pequenos agricultores.
Risco de Litígio por Compartilhamento de Dados em Cadeias Alimentares Transfronteiriças
Ações antitruste e de privacidade, como a ação judicial da Agri Stats, ressaltam as incertezas regulatórias em torno dos dados agrícolas agregados. As empresas agroindustriais multinacionais precisam navegar por regras divergentes de residência de dados que aumentam os custos de conformidade e retardam a implantação de análises. As plataformas estão desenvolvendo controles de permissão granulares e opções de armazenamento específicas por região para mitigar a exposição. Apesar do progresso incremental nos padrões de governança, o temor de litígio modera os planos de investimento, resfriando marginalmente o crescimento geral do mercado de Análise Agrícola.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Análise de Dados para Agricultura
Por Componente:
Soluções Mantêm Vantagem de Escala, Serviços Impulsionam o DinamismoAs soluções capturaram 67,60% da participação do mercado de Análise Agrícola em 2025 por meio de suítes integradas de gestão de fazendas que consolidam feeds de sensores, imagens de satélite e telemetria de equipamentos em painéis únicos. Os usuários finais valorizam a funcionalidade pronta para uso, os relatórios automatizados e as atualizações contínuas que simplificam a conformidade e aumentam a produtividade. No entanto, o segmento de serviços está acelerando a uma CAGR de 15,85% à medida que as fazendas terceirizam a configuração, a migração de dados e o ajuste de modelos para consultores especializados. Muitos produtores carecem das habilidades internas necessárias para interpretar análises complexas, impulsionando a demanda por ofertas gerenciadas que garantam resultados agronômicos. Os serviços também sustentam a fidelidade à plataforma ao integrar agrônomos e cientistas de dados ao ciclo de decisão, aprofundando os relacionamentos com os clientes. Os consultores da eAgronom supervisionam 2,5 milhões de hectares e utilizam insights de aprendizado de máquina para refinamento dos planos de cultivo, ilustrando o valor premium que os produtores atribuem à orientação especializada. O tamanho do mercado de Análise Agrícola para serviços deve expandir de forma constante até 2031, à medida que contratos baseados em resultados substituem acordos apenas de licença. Enquanto isso, os fornecedores de soluções continuam a enriquecer os pacotes com módulos de mercado de carbono baseados em IA, esperando preservar margens enquanto retêm compradores corporativos.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório


Por Aplicação:
A Análise de Pecuária Escala Rapidamente Enquanto as Ferramentas de Culturas DominamA análise de fazenda permaneceu a aplicação fundamental com 46,10% de participação do mercado de Análise Agrícola em 2025, sustentada pelo uso generalizado de semeadura de taxa variável, mapeamento de nutrientes e previsão de produtividade. A adoção é mais forte em empreendimentos de culturas extensivas onde grandes campos justificam o monitoramento por satélite de alta resolução e a modelagem avançada. Ainda assim, a análise de pecuária é o nicho de crescimento mais rápido com CAGR de 15,55%, à medida que os rebanhos são equipados com dispositivos vestíveis e sistemas de visão que detectam claudicação, ciclos de cio e eficiência alimentar em tempo real. As estruturas de visão computacional reduzem a mão de obra de inspeção e elevam os padrões de bem-estar, tornando-as atraentes para processadores de carne verticalmente integrados que enfrentam margens apertadas. Os usuários de aquicultura estão implantando sistemas habilitados por IoT que registram 94% de precisão nas recomendações de espécies e automatizam a alimentação para reduzir o desperdício. Essas inovações ampliam o mercado de Análise Agrícola ao abordar a produção de proteínas além das culturas de campo tradicionais. Os distribuidores agrícolas também exploram dados de demanda para refinar os níveis de estoque de fertilizantes, apoiando-se em algoritmos de otimização de preços que ajustam as ofertas diariamente durante os períodos de pico das temporadas.
Por Modelo de Implantação:
Arquiteturas Híbridas e de Borda Fecham a Lacuna de LatênciaAs plataformas de nuvem comandaram 65,50% do tamanho do mercado de Análise Agrícola em 2025 devido ao armazenamento elástico, atualizações automatizadas e baixos custos iniciais. No entanto, as implantações de borda ou híbridas estão se expandindo a uma CAGR de 14,95% à medida que as fazendas demandam respostas abaixo de um segundo para drones de pulverização, capinadores robóticos e tratores autônomos. A disponibilidade de aceleradores de IA de baixo custo permite que os dispositivos processem imagens localmente, enviando apenas insights comprimidos para a nuvem. As arquiteturas híbridas equilibram os requisitos regulatórios de soberania de dados com o poder de processamento dos pipelines centrais de aprendizado de máquina, atendendo às necessidades dos produtores por alertas em tempo real e modelagem histórica robusta. Clusters on-premise persistem entre cooperativas que agrupam dados sensíveis e requerem recursos de segurança personalizados. Coletivamente, essas opções diversificam o mercado de Análise Agrícola, permitindo que os compradores priorizem restrições de latência, conformidade ou custo. Os fornecedores se diferenciam ao oferecer orquestração contínua entre nós de borda e painéis de nuvem, garantindo análises ininterruptas mesmo quando a conectividade rural falha.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Tamanho de Fazenda:
A Democratização Estende a Análise aos Pequenos AgricultoresAs grandes empresas com mais de 500 hectares responderam por 27,60% do valor do mercado de Análise Agrícola em 2025, refletindo sua capacidade de implantar redes de múltiplos sensores e equipes consultivas personalizadas. As vantagens de escala se traduzem em maior retorno sobre o investimento quando as economias em combustível, sementes e fertilizantes se acumulam ao longo de milhares de hectares. Ainda assim, as pequenas fazendas com menos de 100 hectares estão registrando a CAGR mais alta de 15,80%, impulsionadas por painéis prioritários para smartphones, planos de microassinatura e agrupamento comunitário de licenças. Faixas de preços acessíveis de apenas USD 8 por dispositivo por mês de fornecedores como a Farmo tornam o monitoramento avançado acessível a propriedades familiares. As aquisições cooperativas reduzem ainda mais os custos de entrada, permitindo que grupos de pequenos agricultores utilizem o sensoriamento remoto para alertas de pragas e agendamento de irrigação. A tendência amplia o mercado de Análise Agrícola ao desbloquear reservas de clientes anteriormente não atendidas, embora a fadiga de licença permaneça um risco sem retornos claros na primeira safra. As fazendas de médio porte fazem a ponte entre os dois extremos, adotando plataformas modulares que escalam à medida que a área cultivada e a alfabetização em dados crescem.
Por Fonte de Dados:
As Imagens de VANTs Entregam Insights de Alta ResoluçãoAs imagens de satélite e de aeronaves pilotadas mantiveram uma participação de 38,10% em 2025 devido à ampla cobertura, aos longos arquivos históricos e aos fluxos de trabalho de análise em maturação. As constelações contínuas permitem intervalos de revisita inferiores a três dias, fornecendo atualizações críticas de fenologia. As imagens de VANTs crescem a uma CAGR de 15,45% à medida que tamanhos de pixel inferiores a 5 cm e cronogramas de voo flexíveis entregam precisão acionável para o direcionamento de fungicidas e contagens de plantas. Os drones hiperespectrais atingem margens de erro de 12,1% em estudos de eficácia de herbicidas, superando o monitoramento manual. Sensores térmicos montados em drones auxiliam na previsão de estresse hídrico, melhorando o planejamento de irrigação em 28% em variedades de trigo tolerantes à seca. A fusão de sensores que combina drones, sondas terrestres fixas e telemetria de maquinário aprimora a precisão do modelo, reforçando a disposição dos clientes para pagar e expandindo o mercado de Análise Agrícola. Os feeds meteorológicos, por sua vez, permanecem insumos indispensáveis para os algoritmos de risco de doenças que ditam os calendários de pulverização nas diferentes geografias.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Técnica de Análise:
A IA Cognitiva Adiciona Contexto aos Motores PreditivosO aprendizado de máquina preditivo capturou 43,90% de participação do mercado de Análise Agrícola em 2025 por meio da modelagem generalizada de produtividade, previsões de doenças e prescrições de taxa variável. Esses modelos computam correlações entre dados de solo, clima e cultura para otimizar decisões. A IA cognitiva, incluindo interfaces de linguagem natural e raciocínio automatizado, está escalando a uma CAGR de 16,05% à medida que contextualiza previsões com explicações conversacionais. Os grandes modelos de linguagem traduzem o jargão agronômico em recomendações acessíveis aos agricultores, melhorando a confiança e as taxas de adoção. Algoritmos de visão computacional integrados à descoberta de características habilitada por CRISPR agora aceleram a edição de genes em tomate, identificando vias multigênicas mais rapidamente do que os métodos convencionais. Os painéis descritivos ainda atendem às necessidades de conformidade e auditoria, enquanto os otimizadores prescritivos sugerem planos de ação passo a passo, limitados por orçamento, mão de obra e metas de sustentabilidade. A incorporação de capacidades cognitivas amplia o mercado de Análise Agrícola ao simplificar resultados complexos para usuários não técnicos.
Análise Geográfica
Mercado de Análise de Dados para Agricultura na América do Norte
A América do Norte detinha 35,90% do mercado de análise de dados para agricultura em 2025, beneficiando-se da ampla cobertura de banda larga, da telemática de equipamentos já consolidada e de produtos financeiros de apoio que subsidiam a modernização tecnológica. A região se expandirá a uma CAGR de 13,55% até 2031, à medida que maquinários autônomos, verificação de créditos de carbono e análise de dados pecuários aprofundam sua penetração. Incentivos federais e estaduais de sustentabilidade vinculam cada vez mais os pagamentos a práticas validadas por dados, impulsionando a demanda por plataformas, enquanto grandes cooperativas padronizam pilhas de nuvem-borda interoperáveis.
Mercado de Análise de Dados para Agricultura na APAC
A Ásia-Pacífico é o território de crescimento mais rápido, com uma CAGR de 15,25%, impulsionada pelos subsídios de agricultura de precisão da China e pelo vibrante ecossistema de startups de agrotecnologia da Índia, avaliado em 24 bilhões de USD. Agências governamentais promovem o sensoriamento remoto para assessoria a pequenos agricultores, e smartphones de baixo custo facilitam a adoção acelerada. Inovadores locais adaptam soluções de análise de dados a arrozais, estufas de horticultura e viveiros de camarão, criando fluxos de receita específicos para a região dentro do mercado mais amplo de análise de dados para agricultura. Japão e Coreia do Sul contribuem com robótica avançada que alimenta dados de alta frequência em pipelines de nuvem, enquanto as fazendas de grande escala da Austrália testam robótica de borda em escala comercial.
Mercado de Análise de Dados para Agricultura na Europa
A Europa avança de forma constante sob as regras da Política Agrícola Comum 2027, que exigem painéis de conformidade inteligentes, obrigando até mesmo os produtores avessos à tecnologia a se digitalizarem. As imagens do Copernicus automatizam o monitoramento de parcelas, e soluções de rastreabilidade transfronteiriça facilitam a participação no mercado de carbono. Mecanismos de financiamento apoiam startups voltadas para métricas de biodiversidade, e projetos-piloto de estados-membros apresentam modelos de melhores práticas para regiões vizinhas. A fragmentação da privacidade de dados e a integração de equipamentos legados moderam o crescimento, mas também incentivam arquiteturas modulares capazes de navegar em ambientes regulatórios heterogêneos.

Panorama regulatório
Os provedores de análise agrícola estão operando em um ambiente cada vez mais rigoroso de governança de dados e responsabilização por IA, o que afeta a forma como os conjuntos de dados de fazendas, pecuária e cadeia de suprimentos são coletados, compartilhados e monetizados. Nos Estados Unidos, o Nebraska promulgou o Agricultural Data Privacy Act (LB 525), sancionado em 14 de abril de 2026. A lei enquadra os dados agrícolas como um direito de propriedade, estabelece expectativas contratuais mais prescritivas para o uso de dados e consentimento, e aplica esses requisitos a novos contratos a partir de 1º de janeiro de 2027.
Na Europa, o EU AI Act introduz obrigações escalonadas que começam a se aplicar a partir de 2 de agosto de 2026, incluindo deveres de transparência relevantes para o suporte de decisões impulsionado por IA. Também aumenta a pressão de conformidade para sistemas de IA incorporados a máquinas, à medida que os requisitos de componentes de segurança entram em vigor gradualmente mais adiante, incluindo um marco de agosto de 2027 referenciado para componentes de segurança de máquinas agrícolas. Além disso, programas de digitalização do setor público e propostas como o rascunho de 2026 do Digital Agricultural Information Bill do Quênia reforçam requisitos em torno de interoperabilidade, custódia e registros prontos para auditoria, o que aumenta o valor de permissões configuráveis, opções de residência de dados e resultados de modelos rastreáveis em implantações de análise agrícola.
Análise da cadeia de valor
A cadeia de valor da análise agrícola começa com a geração de dados na fazenda e na borda da cadeia de suprimentos, incluindo imagens de satélite e aéreas, capturas por VANT, sensores de IoT em campo e telemetria de máquinas. Esses dados são então ingeridos e normalizados em plataformas de gestão agrícola e empresariais. A infraestrutura em nuvem e os conjuntos de ferramentas de IA, incluindo serviços de nuvem em hiperescala usados por plataformas de análise, suportam o treinamento de modelos, o processamento geoespacial e a entrega de painéis, enquanto pilhas de borda e híbridas permitem inferência de baixa latência para decisões na fazenda.
Serviços, incluindo migração de dados, consultoria agronômica e análise gerenciada, transformam os resultados da plataforma em prescrições e ações operacionais, além de abordar atritos entre pequenos produtores, como desafios de integração e retenção de assinaturas. Rio abaixo, a distribuição e a adoção são cada vez mais moldadas por parceiros que controlam o acesso ou as compras dos produtores, incluindo revendedores agrícolas e fornecedores de insumos que empacotam análise como serviço, plataformas de OEMs de equipamentos, e empresas de alimentos e varejo que aplicam inteligência de suprimentos para sourcing, rastreabilidade e gestão de riscos. Exemplos incluem a parceria do Walmart com a Agritask (junho de 2024) para decisões de sourcing de produtos, e a parceria da Dot Foods com a Crisp (abril de 2025) para implantar análise de fornecedores para visibilidade em dados de varejo e cadeia de suprimentos. No estágio intermediário, integradores de plataformas e empresas de serviços de TI também participam, como a parceria da Cropin com a Wipro (julho de 2025), enquanto a inovação de produtos em camadas de decisão agênticas e autônomas está sendo comercializada por meio de lançamentos como o OrbitAI da Cropin, construído sobre o Google Cloud (julho de 2026).
Panorama Competitivo
A concorrência global é moderada, com incumbentes, especialistas em plataformas e fabricantes de dispositivos disputando participação no mercado de Análise Agrícola. A Deere & Company combina maquinário, telemetria JDLink e visão computacional See & Spray para consolidar ecossistemas de hardware-software, reportando USD 7,1 bilhões de lucro líquido no ano fiscal de 2024, apesar dos ventos contrários cíclicos. A Trimble e a AGCO formaram uma joint venture de USD 2 bilhões para fundir GNSS, orientação e análise, ilustrando as tendências de consolidação. A aquisição da Bloomfield Robotics pela Kubota sinaliza como os fabricantes de equipamentos originais adquirem análises de nicho para acelerar a implantação de funcionalidades.
Os fornecedores de médio porte se diferenciam por meio de domínios especializados: o mecanismo de gêmeo digital patenteado da LandScan modela virtualmente a variância do solo e as rotações de culturas, reduzindo os custos de testes em campo. A Farmers Edge está em transição para a propriedade privada para racionalizar investimentos em módulos de risco climático que atendem a clientes do setor de financiamento agrícola. As empresas focadas em carbono integram sondas de solo, LiDAR e painéis de MRV, atraindo programas de agricultura regenerativa. As vantagens competitivas decorrem cada vez mais de lagos de dados proprietários, pipelines de treinamento de IA e redes de agrônomos, em vez de simples código de software.
Oportunidades de espaço em branco persistem na mitigação de viés para modelos de culturas especializadas, estruturas de governança de dados transfronteiriças e pacotes acessíveis para pequenos agricultores. Os fornecedores que unem IA explicável com calculadoras transparentes de retorno sobre o investimento podem superar os rivais à medida que os comitês de aquisição exigem comprovação de retorno. As alianças estratégicas com fornecedores de insumos, bancos e processadores de alimentos ampliam o alcance das plataformas e incorporam a análise mais profundamente nas cadeias de valor agrícolas, expandindo o mercado de Análise Agrícola ao longo do horizonte de previsão.
Líderes do Setor de Análise Agrícola
Trimble Inc.
Deere & Company (John Deere Operations Center)
Climate LLC (Bayer AG)
IBM Corporation
Granular, Inc. (Corteva)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Análise de Dados para Agricultura
- Trimble Inc.
- Deere & Company (John Deere Operations Center)
- Climate LLC (Bayer AG)
- IBM Corporation
- Granular, Inc. (Corteva)
- Proagrica Ltd (RELX)
- CropX Technologies
- Farmers Edge Inc.
- Agrostar (Stellapps)
- Raven Industries (CNH Industrial)
- Iteris Inc.
- AgEagle Aerial Systems Inc.
- Agrivi Ltd.
- Conservis Corporation
- PrecisionHawk, Inc.
- SAS Institute Inc.
- DataFarm Inc.
- CropIn Technology Solutions
- Taranis
- Planet Labs PBC
- Descartes Labs
- OneSoil AG
- xarvio Digital Farming Solutions (BASF)
- GeoPard Agriculture
- Agworld Pty Ltd.
- Farmbeat (Microsoft Corporation)

Oportunidades de mercado e perspectivas futuras
A verificação impulsionada por políticas e os programas nacionais de digitalização estão expandindo o fluxo de trabalho endereçável para a análise agrícola, indo além da agronomia para evidências auditáveis e prontidão operacional. Na Europa, os requisitos de conformidade inteligente vinculados à PAC estão levando as plataformas a combinar o monitoramento de parcelas baseado no Copernicus com registros de campo e métricas de sustentabilidade em painéis prontos para subsídios, o que cria um espaço claro para fornecedores que empacotam interoperabilidade, relatórios automatizados e controles de privacidade em uma única camada de conformidade utilizável em sistemas de estados-membros.
Bancadas de teste do setor público e iniciativas de coleta de dados em grande escala também criam caminhos de comercialização de curto prazo para fornecedores que conseguem se integrar a ambientes governamentais e corporativos. Nos Estados Unidos, o USDA lançou o National Proving Grounds Network for AgTech (abril de 2026) para avaliar tecnologias agrícolas em condições reais, o que favorece desempenho mensurável, implantação repetível e integração com dados de operações agrícolas. Na Índia, a implementação em escala governamental do Digital Crop Survey para a temporada Kharif de 2026, relatada em 45 crore de parcelas em 5,53 lakh de vilarejos, aponta para uma demanda por pilhas de análise capazes de ingerir observações de campo heterogêneas em escala, produzir recomendações acionáveis e atender às necessidades de governança e auditoria. Em todos esses programas, a interoperabilidade entre plataformas distintas e o compartilhamento de dados permissionado entre fronteiras permanecem pontos de dor recorrentes, tornando o gerenciamento de consentimento, a residência de dados e os resultados explicáveis diferenciais práticos para os fornecedores.
Desenvolvimentos Recentes do Setor no Mercado de Análise de Dados para Agricultura
- Fevereiro de 2026: a Bayer e a Deere anunciaram maior interoperabilidade entre o FieldView e o John Deere Operations Center, permitindo a transferência sem fio de prescrições do FieldView para execução direta em equipamentos na temporada de 2026. Isso reforça o aprisionamento de plataforma em torno da criação, transferência e execução de prescrições, ao mesmo tempo em que reduz as transferências de dados que retardam a adoção no nível da fazenda.
- Março de 2025: a AGCO e a Trimble, por meio da PTx Trimble, expandiram a resiliência de posicionamento de precisão com a disponibilidade da tecnologia IonoGuard para controladores de orientação, visando a integridade do RTK GNSS durante distúrbios ionosféricos. Uma maior confiabilidade de posicionamento apoia fluxos de trabalho avançados de análise e automação que dependem de dados de localização consistentes nas operações de plantio, pulverização e colheita.
- Abril de 2024: a AGCO e a Trimble concluíram sua joint venture para formar a PTx Trimble, combinando seus negócios de agricultura de precisão em uma única entidade. A consolidação fortalece ofertas ponta a ponta que conectam orientação, captura de dados em campo e análise, aumentando a pressão competitiva sobre fornecedores de software independentes para se integrarem mais estreitamente aos ecossistemas de OEMs.


Mercado de Análise de Dados para Agricultura Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de análise agrícola abrange software e serviços relacionados que coletam, organizam e analisam dados de fazendas, pecuária e agricultura a montante ou a jusante para apoiar decisões como planejamento de cultivo, uso de insumos e gestão de riscos.
Exclusões de escopo: hardware agrícola dedicado é excluído, incluindo sensores de campo, drones e equipamentos autônomos, mesmo quando empacotados com análise.
Visão geral da segmentação
- Por Componente
- Soluções
- Plataformas de Gestão de Fazendas
- Monitoramento e Previsão de Produtividade
- Suítes de Cadeia de Suprimentos e Rastreabilidade
- Serviços
- Soluções
- Por Aplicação
- Análise de Fazenda
- Análise de Pecuária
- Análise de Aquicultura
- Análise de Agrodistribuidores e Precificação de Insumos
- Por Modelo de Implantação
- On-Premise
- SaaS Centrado na Nuvem
- Edge/Híbrido
- Por Tamanho de Fazenda
- Fazendas Pequenas (< 100 ha)
- Fazendas Médias (100-500 ha)
- Fazendas Grandes (> 500 ha)
- Por Fonte de Dados
- Imagens de Satélite e Aéreas
- Imagens de VANT/Drone
- Sensores IoT de Campo
- Telemetria de Maquinário e Barramento CAN
- Feeds Meteorológicos e Climáticos
- Por Técnica de Análise
- Descritiva
- Preditiva (ML)
- Prescritiva (Otimização)
- Cognitiva (Baseada em IA)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Singapura
- Malásia
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Para construir o modelo base, começamos com dados públicos que descrevem a pegada agrícola e a adoção digital. Revisamos fontes como publicações do USDA, conjuntos de dados do FAOSTAT, estatísticas agrícolas do Eurostat, indicadores do Banco Mundial e perspectivas agrícolas da OCDE para ancorar a área cultivada, os estoques de gado e a intensidade de produção.
Em seguida, incorporamos relatórios corporativos e referências do setor para entender como a análise é empacotada e monetizada. Relatórios anuais, apresentações a investidores, comentários de teleconferências de resultados, sites de associações e imprensa confiável ajudam a mapear os fluxos de receita e os grupos de compradores típicos. Onde as divulgações eram fragmentadas, também consultamos assinaturas pagas para dados financeiros e de inteligência corporativa, notícias e finanças, e bancos de dados de patentes para validar a intensidade tecnológica e a direção do produto. As fontes de pesquisa documental listadas aqui são meramente ilustrativas, e outras referências públicas foram usadas durante a coleta e verificação de dados.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em validar o que é realmente comprado e renovado versus o que é apenas testado em piloto, para que o pool de demanda permaneça realista. Conversamos com tomadores de decisão do agronegócio, equipes de consultoria agrícola, parceiros de implementação de software e especialistas em dados nas principais regiões agrícolas. Suas contribuições foram então usadas para confirmar suposições sobre preços, ritmo de adoção e adesão a serviços.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 14% | APAC: 43% |
| Nível médio: 55% | Líderes funcionais/de unidade: 34% | EMEA: 35% |
| Empresas menores: 17% | Gerentes: 52% | Américas: 22% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma reconstrução de demanda de cima para baixo, na qual o pool de usuários de fazendas e agronegócios é vinculado a taxas de adoção realistas, e então a precificação aplicada converte o uso em receita. Tratamos a análise agrícola como um mercado de receita para software e serviços, portanto o modelo segue a lógica de assinatura e licenciamento, além de serviços contratados para operar, integrar e interpretar dados.
As principais entradas incluem área endereçável e número de fazendas por principais regiões produtoras, a parcela de fazendas e agronegócios que usam ferramentas de decisão digital, a penetração de nuvem no software agrícola, o gasto típico por usuário em assinaturas de análise, e o mix de receita entre serviços e software observado nas implantações. Quando uma variável parecia incerta, realizamos uma verificação seletiva de baixo para cima usando faixas de preço médio de venda amostradas e multiplicando por contagens plausíveis de clientes. Em seguida, usamos verificações de canal com implementadores para evitar exageros. As lacunas na divulgação de fornecedores menores foram tratadas usando faixas de referência de implantações semelhantes, e as estimativas resultantes foram testadas sob estresse usando o feedback das entrevistas.
Para a previsão, é aplicada uma análise de cenários em torno da velocidade de adoção, progressão de preços e adesão a serviços, que variam com os requisitos de conectividade e relatórios de sustentabilidade. Os cenários são mantidos consistentes com o que os especialistas esperam para os ciclos orçamentários e o comportamento de renovação, e o ponto médio é usado quando não há sinal claro de alta ou baixa.
Validação de dados e ciclo de atualização
Antes de finalizar os resultados, nós os verificamos em relação a sinais independentes, incluindo a direção dos gastos em agricultura digital, melhorias na conectividade agrícola e se os casos de uso de análise estão migrando de piloto para implantações em escala. As variações por região e ano são revisadas, e quando um número é impulsionado por uma única suposição, essa suposição é retestada por meio de ligações de acompanhamento e uma nova varredura de divulgações públicas.
O modelo e a narrativa passam por múltiplas revisões de analistas, com a lógica de cálculo, unidades e conversões de moeda verificadas. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como grandes mudanças de política, alterações de preços ou grandes contratos conquistados que podem afetar a demanda de curto prazo. Antes da entrega, um analista realiza uma passagem final de atualização para que os clientes recebam a visão mais atual disponível.
Dimensionamento do mercado de análise agrícola da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para análise agrícola podem diferir amplamente porque a linha de escopo não é traçada da mesma forma e porque a precificação é tratada de maneira diferente entre receitas de assinatura, licença e serviços. O momento também afeta a comparabilidade, já que alguns editores ancoram em um ano-base diferente ou fixam as taxas de câmbio em pontos diferentes.
Uma lacuna frequente decorre de se a análise é contabilizada apenas como taxas de software puro ou como um pacote combinado que inclui implementação, integração e serviços de análise gerenciada. Outro fator é como o pool de demanda é construído, já que algumas estimativas partem de um amplo balde de gastos em agricultura digital e depois assumem uma parcela, enquanto outras se constroem a partir de padrões de adoção e renovação de fazendas e agronegócios. Nessa abordagem, excluir o hardware de campo e manter os serviços vinculados a contratos de análise identificáveis é usado para manter o número de 2026 fundamentado, uma escolha aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,52 bilhões de USD (2026) | |
| Consultoria Global A | 2,05 bilhões de USD (2024) | Usa um ano-base anterior e normalmente aplica uma lente de receita mais estreita que pode subestimar a receita de serviços vinculada a implantações de análise, o que reduz o valor inicial. |
| Editora do Setor B | 4,71 bilhões de USD (2025) | Frequentemente mistura um conjunto mais amplo de ferramentas de agricultura digital na definição, e sua progressão de preços pode assumir um aumento mais rápido, o que pode elevar o valor de mercado no curto prazo. |
A comparação mostra que a maior parte da variação é explicada pelo que é contabilizado como receita de análise, quanto de serviços é incluído e qual ano é usado para ancorar a série. Ao manter as entradas rastreáveis à adoção, ao comportamento de renovação e a faixas de precificação realistas, a estimativa permanece repetível e mais fácil de reconciliar quando novos pontos de dados surgem.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de análise agrícola?
O mercado de análise agrícola está em USD 4,52 bilhões em 2026, com tamanho projetado de USD 8,76 bilhões até 2031.
Qual segmento de componente está crescendo mais rapidamente?
Os serviços registram uma CAGR de 15,85% à medida que as fazendas preferem análise gerenciada e suporte consultivo.
Por que a Ásia-Pacífico é a região de crescimento mais rápido?
Concessões governamentais de agricultura de precisão na China e na Índia, aliadas a soluções prioritárias para dispositivos móveis destinadas a pequenos agricultores, impulsionam uma CAGR de 15,25%.
Como as arquiteturas de borda estão influenciando as escolhas de implantação?
Chips de IA de baixo custo permitem que os dispositivos na fazenda processem dados localmente, impulsionando uma CAGR de 14,95% para os modelos de borda/híbridos.
Quais desafios dificultam a adoção por pequenos agricultores?
A fadiga de licença após períodos de freemium e o fluxo de caixa limitado levam a altas taxas de cancelamento, a menos que modelos de pagamento flexíveis sejam oferecidos. Lamento, mas não consigo compartilhar o rascunho de pesquisa reescrito até que ele cumpra integralmente o requisito mínimo de 4.000 palavras.
Página atualizada pela última vez em:



