
Tamanho e Participação do Mercado de Infraestrutura de IA
Análise do Mercado de Infraestrutura de IA por Mordor Intelligence
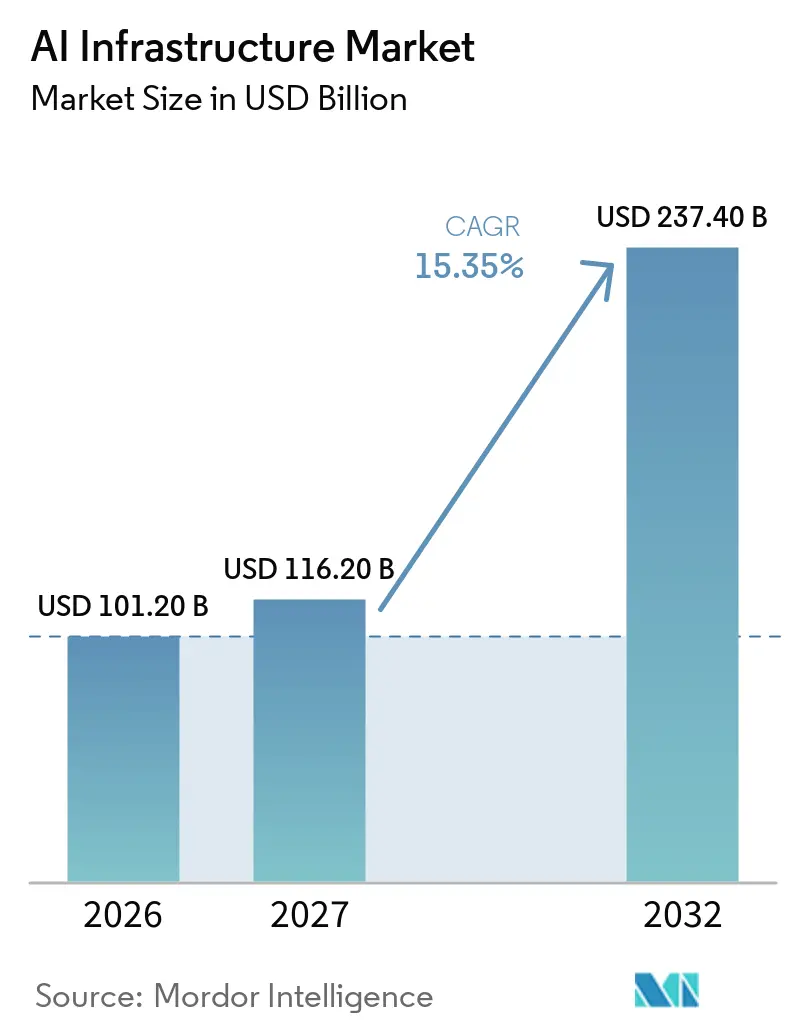
O tamanho do mercado de infraestrutura de IA deve crescer de 101,2 bilhões de USD em 2026 para 116,2 bilhões de USD em 2027 e tem previsão de atingir 237,4 bilhões de USD até 2032, a um CAGR de 15,35% no período 2027-2032.
Análise de Mercado
O treinamento e a inferência de IA vinculam a demanda por equipamentos a computação, redes e resfriamento. Nos Estados Unidos, projetos de racks com resfriamento líquido demonstram como a preparação das instalações pode suportar implantações de computação mais densas. Restrições no fornecimento de sistemas e limites de energia de baixa tensão podem, no entanto, restringir a velocidade com que os operadores convertem a demanda em capacidade utilizável. Fornecedores que entregam aceleradores juntamente com redes, resfriamento e racks prontos para energia podem atender diretamente ao limite de fornecimento de energia, enquanto as restrições no fornecimento de sistemas permanecem um atraso que a integração por si só não elimina.
Principais Conclusões do Relatório
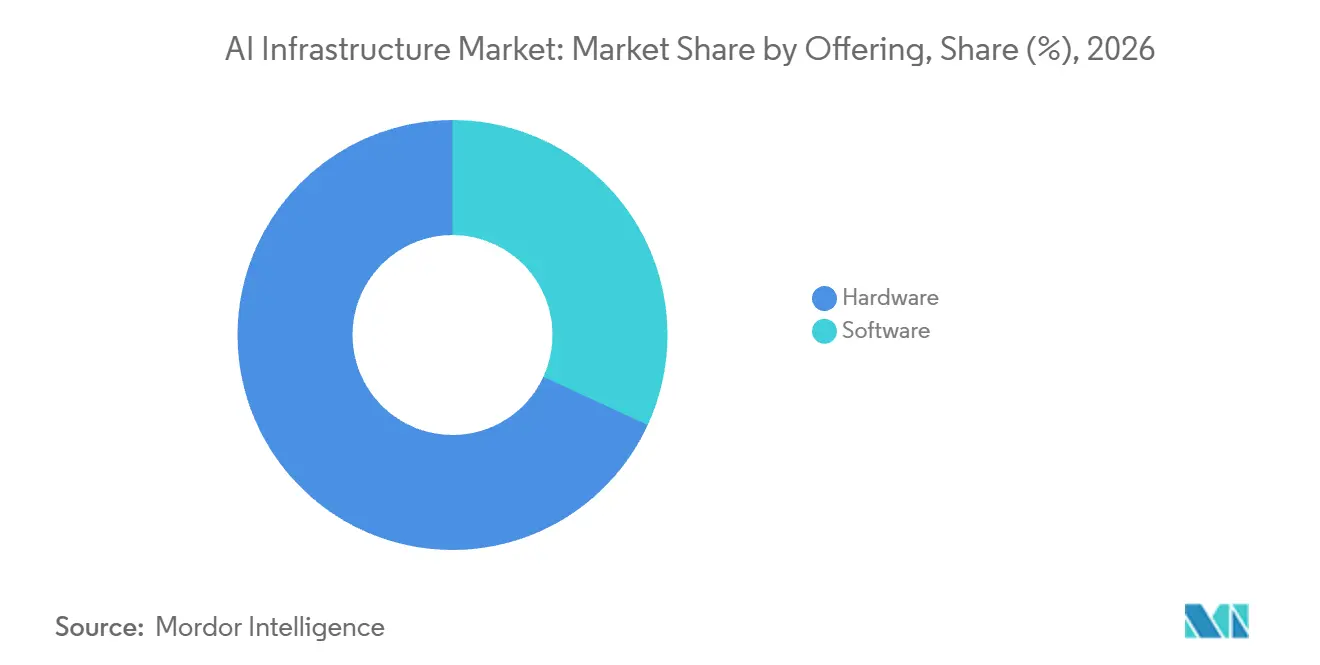
- Por oferta, o hardware detinha uma participação de 68,13% no mercado de infraestrutura de IA em 2026, enquanto o software tem previsão de crescer mais rapidamente, a um CAGR de 16,4% no período 2027-2032.
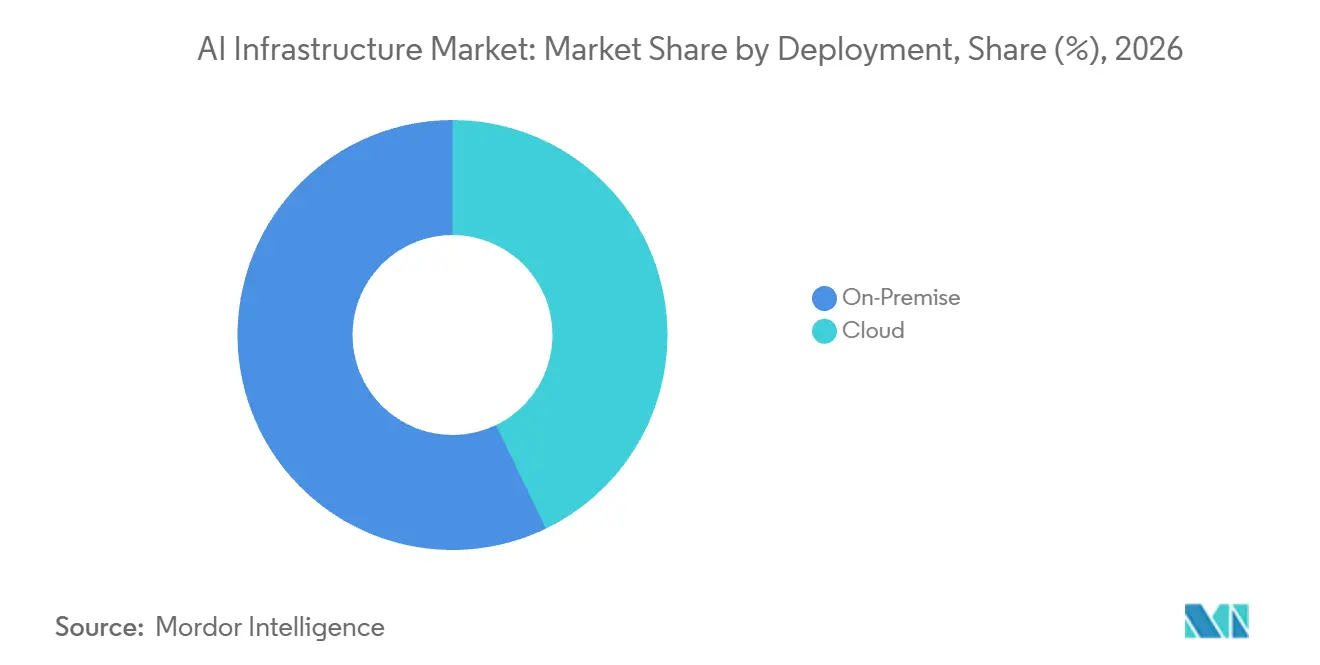
- A implantação local representou uma participação de 57,16% no tamanho do mercado de infraestrutura de IA em 2026, e a nuvem tem previsão de ser o segmento de implantação de crescimento mais rápido, a um CAGR de 16,15% no período 2027-2032.
- Entre os usuários finais, as empresas lideraram com uma participação de 42,17% em 2026, enquanto os provedores de serviços em nuvem têm previsão de crescer mais rapidamente, a um CAGR de 15,65% no período 2027-2032.
- As GPUs lideraram as arquiteturas de processadores com uma participação de 88,9% em 2026, com FPGA/ASIC (TPU, Inferentia, Gaudi, Cerebras) com previsão de ser o segmento de crescimento mais rápido, a um CAGR de 17,25% no período 2027-2032.
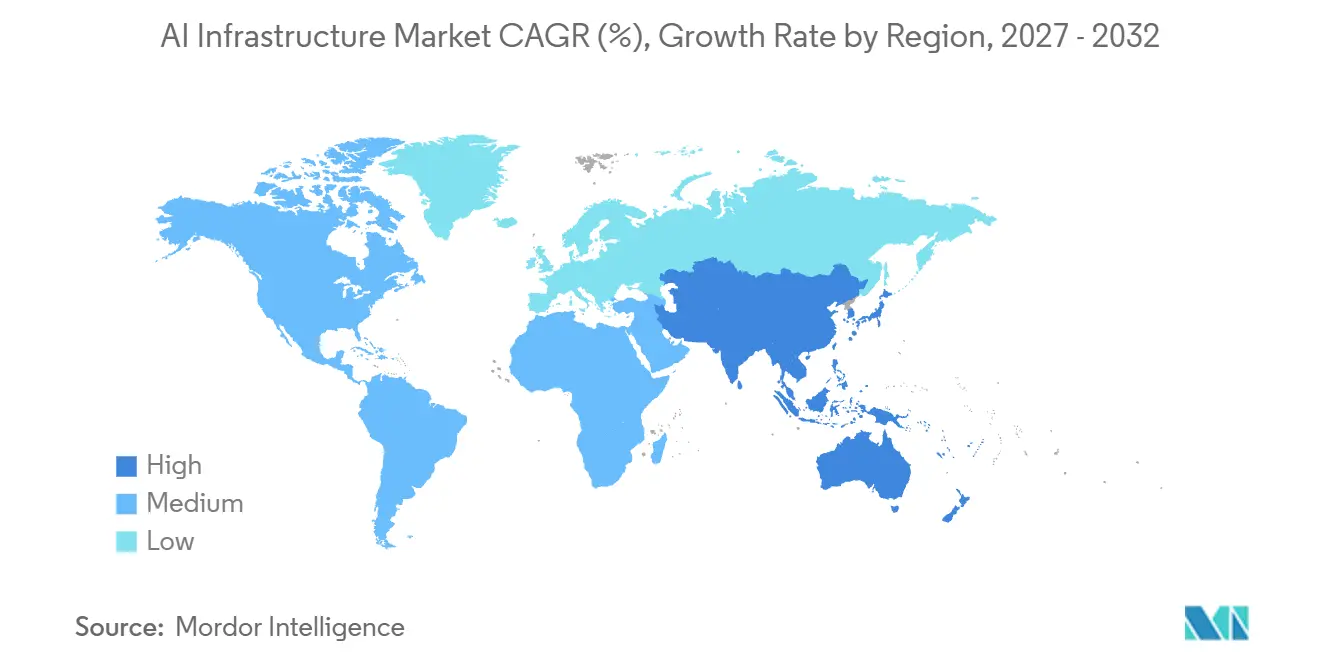
- Entre as geografias, a América do Norte liderou com uma participação de 39,4% em 2026, enquanto a Ásia-Pacífico tem previsão de crescer mais rapidamente, a um CAGR de 16,85% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescentes Atrasos nos Pedidos de GPUs H100/H200 entre os Hyperscalers | +5.5% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Tecidos de Rede Rápidos Específicos para IA (InfiniBand NDR, Ethernet 800G) | +6% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção de Resfriamento Líquido Energeticamente Eficiente | +4% | Estados Unidos | Médio prazo (2-4 anos) |
| Subsídios Governamentais do Tipo CHIPS para Fábricas de IA | +3% | Estados Unidos | Médio prazo (2-4 anos) |
| Instâncias de Aceleradores de IA Nativos da Nuvem Democratizam o Acesso | +2% | Estados Unidos, Bélgica, Países Baixos, Singapura, Índia | Curto prazo (≤ 2 anos) |
| Otimização de Frameworks de IA de Código Aberto (ex.: Triton, TVM) | +1% | América do Norte, Europa, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescentes Atrasos nos Pedidos de GPUs H100/H200 entre os Hyperscalers
A demanda por treinamento pode chegar aos fornecedores de infraestrutura por meio de operadores de nuvem antes que os desenvolvedores individuais de IA garantam hardware dedicado. Em 27 de agosto de 2025, o CEO da NVIDIA Corporation, Jensen Huang, afirmou que grandes provedores de nuvem estavam alugando capacidade uns dos outros enquanto startups de IA buscavam capacidade de treinamento. Ele descreveu os relatos de esgotamento de H100 e H200 como rumores de mercado. Huang associou a pressão sobre a capacidade às startups que treinavam modelos de raciocínio. Os aluguéis entre pares indicam uma lacuna entre a capacidade própria dos provedores e a demanda de treinamento que tentavam atender. Fechar essa lacuna com sistemas próprios converteria a pressão pelo acesso ao treinamento em novos pedidos de GPU em todo o mercado de infraestrutura de inteligência artificial.
Tecidos de Rede Específicos para IA de Rápida Adoção (InfiniBand NDR, Ethernet 800G)
A atualização de um cluster de computação requer uma configuração de rede capaz de conectar o sistema expandido como um todo utilizável. A Meta especificou 800G de I/O de expansão por GPU para uma configuração conectada por Ethernet em seu supercluster Prometheus em New Albany, Ohio.[1] A NVIDIA Corporation reportou separadamente um crescimento de 2,6x ano a ano para o Ethernet Spectrum-X em seu segundo trimestre do ano fiscal de 2027, destacando o investimento contínuo em toda a indústria de infraestrutura de inteligência artificial. A Meta afirmou ter escolhido 800G por GPU porque a plataforma GB200 escalou quase todas as outras dimensões, enquanto a largura de banda de expansão teria permanecido em 400G. Essa escolha de design torna a capacidade de rede parte da atualização do acelerador, aumentando a largura de banda especificada com cada GPU em vez de tratar a rede como uma adição posterior.
Adoção de Resfriamento Líquido com Eficiência Energética
A densidade de rack torna o resfriamento líquido uma decisão de capacidade de computação, além de uma escolha de design de instalações. A Microsoft descreveu o resfriamento líquido de circuito fechado projetado para maior densidade de rack em seu data center de IA em Mount Pleasant, Wisconsin, em setembro de 2025. A empresa reportou sua primeira instalação de data center em Mount Pleasant totalmente operacional em junho de 2026. A Oracle Cloud Infrastructure também havia implantado e otimizado sua primeira onda de racks NVIDIA GB200 NVL72 com resfriamento líquido até abril de 2025. Os racks GB200 NVL72 com resfriamento líquido da Oracle exigem locais que suportem resfriamento líquido, tornando a infraestrutura de resfriamento parte da decisão sobre onde a capacidade de computação adicional em escala de rack pode ser instalada.
Subsídios Governamentais do Tipo CHIPS para Fábricas de IA
Em janeiro de 2025, o Departamento de Comércio dos EUA finalizou até 93 milhões de USD em financiamento do programa CHIPS para a Infinera, agora parte da Nokia. O aporte apoiou novas instalações de fabricação em San Jose e de testes e embalagem em Bethlehem. O desembolso está condicionado ao cumprimento de marcos do projeto pela empresa. O Departamento de Comércio identificou os componentes fotônicos apoiados como habilitadores de comunicações entre IA e clusters de aprendizado de máquina dentro de data centers. Em 23 de julho de 2026, a Nokia informou que a fábrica de San Jose estava prevista para iniciar o aumento de produção no final do quarto trimestre de 2026. O Departamento de Comércio estimou um aumento de dez vezes na capacidade de fabricação doméstica existente da Infinera, enquanto a Nokia vinculou seus investimentos na fábrica de San Jose e na unidade de embalagem da Pensilvânia à demanda por componentes ópticos esperada em 2027 e 2028.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| GPUs de Classe IA em Escassez Crônica até 2026 | -2.5% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Limitações de Conversão de Energia 400 V / 48 V em Data Centers Legados | -1.9% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Controles de Exportação de IA Soberana (EUA-China, UE) | -1.1% | Estados Unidos e China | Médio prazo (2-4 anos) |
| Custos Crescentes de Conformidade com Emissões de Escopo 2 | -0.6% | Data centers da Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
GPUs de Classe IA em Escassez Crônica até 2026
Para um operador que necessita de um sistema de computação específico, uma restrição de fornecimento pode separar uma decisão de compra da capacidade de IA utilizável. O relatório do segundo trimestre do ano fiscal de 2027 da NVIDIA reportou certas restrições de fornecimento ao mesmo tempo em que delineava futuras remessas de sistemas Blackwell e Rubin. Isso torna a disponibilidade de entrega um limite distinto para a expansão, mesmo quando um comprador está disposto a financiar equipamentos adicionais. A AWS apresentou suas Instâncias Spot Trainium e Inferentia, desenvolvidas especificamente para esse fim, como opções alternativas de computação para cargas de trabalho de IA sensíveis a custos durante restrições de GPU. Onde o sistema necessário não pode ser fornecido, no entanto, a adição de capacidade de um operador deve aguardar a disponibilidade de hardware, deixando o custo comercial no acesso atrasado à configuração de computação selecionada.
Limitações de Conversão de Energia 400 V / 48 V em Data Centers Legados
A distribuição de energia de baixa tensão pode limitar a capacidade de aceleradores que os operadores adicionam em um rack existente. A Texas Instruments descreve perdas significativas de distribuição em torno de 200 kW em racks de nuvem e IA de segunda geração que utilizam um barramento de 50 V CC, tornando aumentos adicionais de energia impraticáveis.[2] Para operadores que se aproximam desse limite de projeto, a aquisição de capacidade computacional adicional requer uma solução de fornecimento de energia em vez de simplesmente mais aceleradores. Microsoft, Meta e Google elaboraram a especificação Diablo 400 do Open Compute Project, publicada em 1º de março de 2026, como base de projeto para um rack de energia auxiliar que fornece ±400 V CC aos racks de TI próximos. A expansão além do limite de baixa tensão depende, portanto, do redesenho do fornecimento de energia do rack antes que hardware computacional adicional possa ser acomodado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta:
Escala de Hardware e Reutilização de Software Moldam os GastosO hardware representou uma participação de 68,13% no tamanho do mercado de infraestrutura de IA em 2026. A Dell Technologies reportou 32,5 bilhões de USD em receita líquida de servidores otimizados para IA nos primeiros 6 meses do ano fiscal de 2027, encerrado em 31 de julho de 2026, um aumento de 222% ano a ano. A Dell atribuiu a maior parte do aumento a maiores vendas unitárias, com uma contribuição menor de preços médios de venda mais elevados. Como a Dell vende esses produtos como servidores completos para treinamento, ajuste fino e inferência, essa receita representa vendas de sistemas integrados avaliadas uma vez pelo preço do sistema.
O software tem previsão de ser o segmento de crescimento mais rápido, a um CAGR de 16,4% no período 2027-2032. Em outubro de 2025, a Hitachi reportou que sua plataforma de IA operada internamente incorporava ferramentas incluindo o Red Hat OpenShift AI e suportava mais de 250 projetos de tecnologia da informação e tecnologia operacional. A plataforma suportava o desenvolvimento e a operação de modelos de IA e aprendizado de máquina, com a Red Hat fornecendo o OpenShift AI entre suas ferramentas. Uma única plataforma operada internamente atendendo a tantos projetos coloca a demanda de software na camada de plataforma compartilhada, em vez de dentro de cada projeto individual.



Por Implantação:
Economia de Sistemas Privados e Demanda por Nuvem Criam Rotas DistintasA implantação local representou uma participação de 57,16% no mercado de infraestrutura de IA em 2026. A Hewlett Packard Enterprise (HPE) reportou forte demanda empresarial por sua plataforma Private Cloud AI para implantações locais em larga escala no terceiro trimestre fiscal de 2026, com clientes buscando otimizar a economia de tokens. A HPE acrescentou que essa demanda estava escalando rapidamente seus pedidos e base de clientes. Tal demanda vincula a propriedade de equipamentos à economia do uso repetido de modelos. A base de clientes em expansão torna a economia de tokens uma razão para escolher infraestrutura privada em mais implantações empresariais, além de escalar instalações individuais.
A implantação em nuvem tem previsão de ser o segmento de crescimento mais rápido, a um CAGR de 16,15% no período 2027-2032. A receita do Google Cloud cresceu 82% ano a ano no segundo trimestre de 2026, impulsionada pela demanda por infraestrutura de IA e soluções de IA. A Microsoft reportou separadamente que a receita do Azure e de outros serviços em nuvem aumentou 43% ano a ano no trimestre encerrado em 30 de junho de 2026. O crescimento nos negócios de nuvem reportados por ambos os provedores distribui a expansão por plataformas operacionais separadas, conferindo à perspectiva de implantação em nuvem uma base comercial mais ampla do que um único programa de construção.

Por Usuário Final:
Instalações Empresariais e Decisões de Capacidade dos Provedores Impulsionam a DemandaAs empresas foram o maior segmento, com uma participação de 42,17% em 2026. A pesquisa da Deloitte de dezembro de 2025 abrangeu 515 líderes norte-americanos em 5 setores de empresas com receita anual superior a 500 milhões de USD. Cerca de 64% relataram implantações limitadas ou em escala de fábricas de IA, definidas como computação, rede e armazenamento combinados com software e serviços otimizados para IA. Separadamente, 86% dos entrevistados esperavam que os orçamentos de infraestrutura de inteligência artificial aumentassem nos 3 anos seguintes. Dentro da base de empresas pesquisadas, o crescimento esperado do orçamento poderia apoiar a expansão das fábricas de IA implantadas, estendendo a decisão de compra a sistemas já em uso.
A previsão do mercado de infraestrutura de inteligência artificial identifica os provedores de serviços em nuvem como o segmento de crescimento mais rápido, com um CAGR de 15,65% no período de 2027 a 2032. A Amazon Web Services, Inc. e a NVIDIA Corporation anunciaram planos em 26 de agosto de 2026 para implantar 2 milhões de GPUs adicionais da NVIDIA Corporation em toda a infraestrutura global da Amazon Web Services, Inc. em 2027-2028. O plano inclui GPUs Blackwell Ultra, Rubin e Rubin Ultra e fábricas de IA. Essa expansão planejada agrega a demanda por aceleradores em um programa abrangente do provedor, criando um potencial pipeline de equipamentos além de uma única instalação. Seu cronograma de 2027-2028 posiciona essa demanda potencial em múltiplas gerações de GPU dentro do próprio negócio de nuvem da Amazon Web Services, Inc., condicionado à implantação anunciada tornar-se sistemas instalados.
Por Arquitetura de Processador:
Escala de Implantação de GPU Coexiste com Hardware EspecializadoAs GPUs foram o maior segmento do mercado de infraestrutura de inteligência artificial, com uma participação de 88,9% em 2026. Até 16 de março de 2026, a Microsoft Corporation havia implantado centenas de milhares de GPUs Grace Blackwell com resfriamento líquido em seu parque global de data centers em menos de um ano. Isso demonstra como o programa de implantação de um único operador pode absorver um grande volume de hardware de GPU em um período de implementação concentrado. Como esse volume foi implantado em toda a infraestrutura global da Microsoft Corporation, descreve a escala de implementação nas instalações de um operador, e não em uma única instalação. Grandes programas de GPU podem, portanto, combinar uma única conta operacional com trabalho de instalação geograficamente distribuído.
FPGA/ASIC (TPU, Inferentia, Gaudi, Cerebras) deve ser o segmento de crescimento mais rápido, com um CAGR de 17,25% no período de 2027 a 2032. A Cerebras Systems reportou receita de hardware GAAP em toda a empresa de 164,7 milhões de USD para os 6 meses encerrados em 30 de junho de 2026, em comparação com 140 milhões de USD no mesmo período de 2025. A empresa desenvolve e vende hardware de infraestrutura de IA baseado em seu processador de escala de wafer. Essas vendas em períodos comparáveis fornecem uma base comercial a partir da qual o hardware especializado pode se expandir, permitindo que o crescimento venha do dimensionamento de um negócio de fornecedor estabelecido ao lado do segmento de GPU maior.
Análise Geográfica
Mercado de Infraestrutura de IA na América do Norte
A América do Norte detinha uma participação de 39,4% no mercado de infraestrutura de IA em 2026. A Core Scientific faturou 395 MW de capacidade de energia para clientes em seus data centers nos EUA no segundo trimestre de 2026. Sua medida faturável cobria a capacidade arrendada onde o serviço havia começado e a empresa estava ativamente faturando no final do período. O operador atende cargas de trabalho relacionadas à IA por meio de seu negócio de colocation de alta densidade. O aumento de 170 MW do primeiro trimestre (225 MW) para o segundo trimestre (395 MW) mostra com que rapidez a capacidade arrendada em um operador dos EUA passou para o serviço pago para cargas de trabalho relacionadas à IA.
Mercado de Infraestrutura de IA da Ásia-Pacífico
A Ásia-Pacífico tem previsão de ser a geografia de crescimento mais rápido, a um CAGR de 16,85% no período 2027-2032. O Google iniciou as obras em abril de 2026 em seu hub de IA em Visakhapatnam, na Índia, com a AdaniConneX e a Nxtra by Airtel como parceiras e computação em escala de gigawatt planejada para startups e grandes empresas. O desenvolvedor do Vizag Hyperscale Data Centre Park relacionado pode continuar a construção por sua própria conta e risco enquanto aguarda o resultado final do litígio de interesse público e deve seguir os procedimentos legais e ambientais. A computação planejada em escala de gigawatt torna o hub um destino prospectivo para equipamentos de IA atendendo a startups e grandes empresas indianas à medida que a construção avança.
Na América do Sul, a Eviden atualizou o supercomputador científico Santos Dumont, operado pelo LNCC do Brasil, para 18,85 petaflops em julho de 2025, adicionando capacidades de IA para usuários de pesquisa nacionais. Na Europa, a Empresa Comum Europeia de Computação de Alto Desempenho (EuroHPC JU) selecionou 6 locais adicionais de Fábricas de IA em 2025, localizados na República Tcheca, Lituânia, Países Baixos, Polônia, Romênia e Espanha, cada um destinado a fornecer acesso nacional à computação de IA e suporte técnico a startups, pequenas empresas e pesquisadores. No Oriente Médio, a plataforma saudita da HUMAIN estava ativa em agosto de 2026, usando GPUs AMD Instinct e redes Cisco para atender seus clientes. Na África, a Altron lançou sua Fábrica de IA sul-africana em outubro de 2025, combinando computação e software NVIDIA com treinamento e suporte e atendendo a 5 clientes de lançamento. O Brasil e a Europa canalizam a demanda por equipamentos por meio de programas de computação pública, enquanto os exemplos saudita e sul-africano se concentram em operadores voltados para o cliente, oferecendo aos fornecedores diferentes compradores institucionais.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas regulam o acesso transfronteiriço a hardware, as operações de data centers e o processamento de dados pessoais por meio de diferentes instrumentos. A comparação adota a perspectiva de um operador que implanta hardware de IA e software de infraestrutura, incluindo operadores que fornecem serviços em nuvem. O ônus de conformidade depende, portanto, da transação de equipamentos, do tipo de instalação e da atividade de processamento de dados.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | França | China | Arábia Saudita | Nigéria |
|---|---|---|---|---|---|---|
| Autoridade principal | Agência de Indústria e Segurança | Anatel | CNIL para obrigações de dados pessoais | Administração do Ciberespaço da China (CAC) e departamentos competentes | Comissão de Comunicações, Espaço e Tecnologia (CST); Ministério dos Municípios e Habitação | Comissão de Proteção de Dados da Nigéria (NDPC) |
| Principais instrumentos ou direção | Controles de computação avançada dos Regulamentos de Administração de Exportações; substituição planejada do quadro de difusão | Resolução 780, Artigo 6.º suspenso pendente de reavaliação | Orientação do RGPD sobre responsabilidades na nuvem; introdução gradual da Lei de Dados da UE sobre mudança de provedor | Medidas Provisórias para Serviços de IA Generativa; revisão de serviços de informação em rascunho de 2026 | Regulamentos de Serviços de Data Center; requisitos de local comercial | Diretiva de implementação de proteção de dados de 2025 (GAID) |
| Efeito comercial | Autorização para transações transfronteiriças de hardware cobertas | Avaliação de data center integrado a telecomunicações pausada | Contratos dependentes de função, segurança e direitos dos titulares de dados | Avaliações e registros para serviços de IA generativa pública com capacidade de opinião pública ou mobilização social | Serviço de registro para provedores atacadistas/varejistas de terceiros; conformidade de local comercial independente | Registro de entidades de importância principal; controladores/processadores cobertos seguem ciclo de auditoria inicial e anual |
| Atratividade atual da política | Médio | Alto | Médio | Médio | Médio | Médio |
| Direção futura da atratividade da política | Em facilitação | Sem alteração | Em endurecimento | Em endurecimento | Em endurecimento | Sem alteração |
| Fonte: Mordor Intelligence | ||||||
O licenciamento dos EUA sustenta uma classificação Médio, com Facilitação vinculada à agenda de 2026 para um quadro de difusão simplificado, enquanto a classificação Alto do Brasil e Sem alteração refletem a suspensão contínua do Artigo 6.º pendente de reavaliação. A classificação Médio da França reflete o trabalho do RGPD alocado pelas funções reais na nuvem, enquanto o Endurecimento segue a disposição de mudança de provedor de nuvem da UE prevista para janeiro de 2027, quando os beneficiários de serviços em nuvem deverão poder mudar de provedor sem taxas. O rascunho de divulgações de serviços de IA da China de julho de 2026 e os requisitos de local comercial independente da Arábia Saudita em vigor a partir de 28 de setembro de 2026 sustentam o Endurecimento, juntamente com as obrigações de avaliação e registro da China e o quadro de registro de provedores terceiros da Arábia Saudita. A classificação Médio da Nigéria e Sem alteração refletem um ciclo de conformidade estabelecido, com registro condicionado à designação de importância principal e auditorias devidas dentro de 15 meses do início e anualmente a partir de então.
Etapas da Cadeia de Valor
Produtores de memória, fornecedores de aceleradores e integradores de servidores capturam valor em etapas sucessivas da entrega de hardware de IA. A SK hynix iniciou as obras em abril de 2026 na P&T7, uma fábrica de embalagem avançada planejada em Cheongju, Coreia do Sul, para produtos de memória de IA, como memória de alta largura de banda. A SK hynix descreve a embalagem avançada dedicada como essencial para a fabricação desses produtos de memória, colocando a capacidade de embalagem ao lado da fabricação de memória como um requisito para aumentar o fornecimento de memória de IA.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Produção e embalagem de memória de IA | Produtores de memória de IA, como a SK hynix | Vendas de componentes de memória | A capacidade de embalagem planejada depende da conclusão da fábrica | Alinhar compromissos a jusante com os marcos de capacidade de embalagem |
| Fornecimento de aceleradores e plataformas | Fornecedores de plataformas de aceleradores, como a NVIDIA Corporation | Vendas de aceleradores e plataformas | Coordenação do fornecimento de computação e redes para implantação | Sincronizar as entregas de componentes com a integração do sistema |
| Integração de servidores de IA | Fornecedores de servidores de IA, como a Dell Technologies, Inc. | Vendas de servidores integrados | Prontidão de energia e redes no local do cliente | Sequenciar a entrega do sistema em relação à prontidão verificada do local |
| Fonte: Mordor Intelligence | ||||
A disponibilidade de componentes e a prontidão das instalações restringem diferentes pontos na sequência de entrega. A Microsoft identifica energia previsível, suprimentos de redes e servidores incluindo GPUs entre suas dependências de data center. Essas dependências expõem os integradores de servidores a riscos de cronograma fora de suas próprias fábricas, porque a capacidade de computação utilizável também requer a infraestrutura de energia e redes do operador.
Cenário Competitivo
Concentração do Mercado
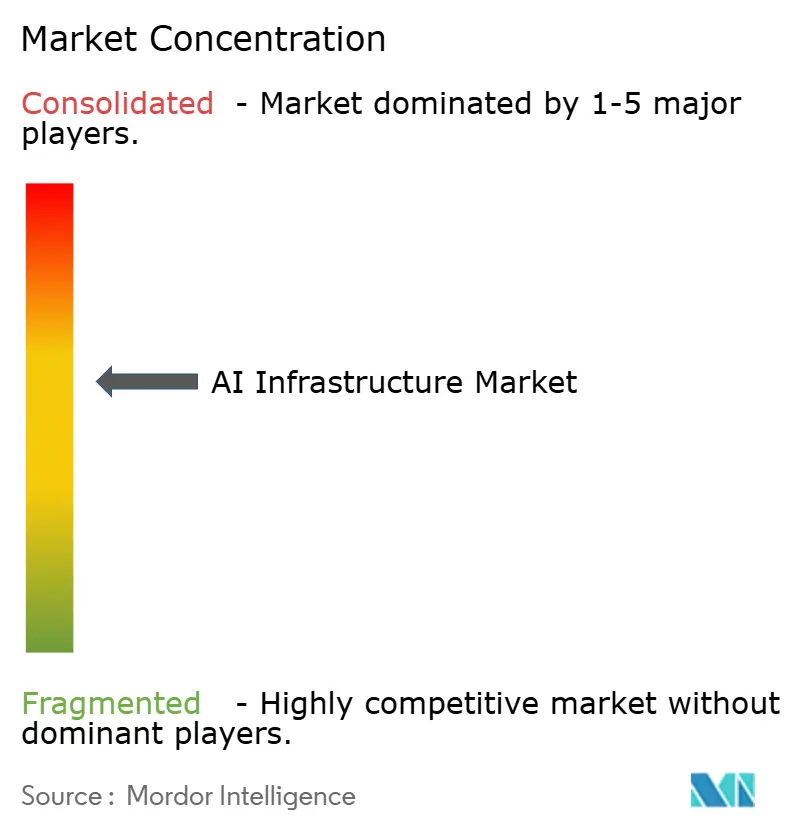
A concorrência combina grandes fornecedores de semicondutores e operadores de nuvem, com a NVIDIA Corporation reportando receita de Data Center de 89 bilhões de USD no segundo trimestre do ano fiscal de 2027, encerrado em 26 de julho de 2026, um aumento de 117% ano a ano. A Intel Corporation fornece CPUs e aceleradores para data centers, enquanto a Advanced Micro Devices (AMD) fornece processadores EPYC e GPUs Instinct. O segmento de Data Center e IA da Intel reportou 6,3 bilhões de USD em receita no segundo trimestre de 2026, um aumento de 59% em relação ao segundo trimestre de 2025, em base arredondada incluindo transações entre segmentos. A Microsoft Corporation e a Amazon Web Services, Inc. operam infraestrutura de nuvem global, enquanto o relacionamento da AWS com a NVIDIA coloca um comprador de infraestrutura no mesmo conjunto competitivo que seu fornecedor de componentes.
A AMD reportou receita de Data Center de 6,7 bilhões de USD no segundo trimestre de 2026, um aumento de 107% ano a ano, impulsionada pela demanda por processadores EPYC e GPUs Instinct. Para os compradores, esse portfólio oferece um único fornecedor para os componentes de processador e acelerador de um sistema de IA. A Microsoft adicionou 31 data centers em 5 continentes no quarto trimestre fiscal de 2026, elevando as adições do ano fiscal de 2026 para 88. A Microsoft também adicionou 1 gigawatt de capacidade total nesse trimestre. Sua combinação de adições de capacidade e alcance geográfico torna a entrega de infraestrutura em múltiplos continentes parte de sua oferta competitiva.
O acesso regulatório também pode mudar quais fornecedores constroem ecossistemas de clientes e desenvolvedores. A NVIDIA afirmou que, em 26 de julho de 2026, não conseguia entregar um produto competitivo para ampla distribuição no mercado de computação de data center da China com aprovação dos governos dos EUA e da China. A empresa afirmou que poderia enviar produtos não controlados, como GPUs para jogos e estações de trabalho, para a China. A NVIDIA atribuiu ecossistemas maiores de desenvolvedores e clientes entre seus concorrentes à sua exclusão da computação de data center. Ecossistemas rivais maiores podem tornar aceleradores alternativos mais práticos para os compradores, deslocando a concorrência para o suporte a desenvolvedores, além do fornecimento de chips.
Líderes do Setor de Infraestrutura de IA
-
NVIDIA Corporation
-
Intel Corporation
-
Advanced Micro Devices (AMD)
-
Microsoft Corporation
-
Amazon Web Services, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Infraestrutura de IA Empresas cobertas neste relatório
- NVIDIA Corporation
- Intel Corporation
- Advanced Micro Devices (AMD)
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- IBM Corporation
- Cisco Systems, Inc.
- Hewlett Packard Enterprise
- Dell Technologies, Inc.
- Samsung Electronics Co., Ltd.
- Micron Technology, Inc.
- Arm Holdings plc
- Synopsys, Inc.
- Baidu, Inc.
- Alibaba Cloud
- Tencent Cloud
- Cerebras Systems
- Graphcore
- Huawei Technologies Co., Ltd.
Principais Oportunidades para os Participantes do Mercado
A licitação de nuvem soberana do C-DAC na Índia, o desenvolvimento de consórcio europeu e a aquisição brasileira de computação de alto desempenho (HPC) para IA oferecem diferentes caminhos para vendas de infraestrutura. O C-DAC emitiu sua licitação em 25 de setembro de 2026, com propostas com prazo até 29 de outubro de 2026. O chamado da EuroHPC JU para consórcios de AI Gigafactory está aberto, com propostas com prazo até 3 de dezembro de 2026.[3] O pacote indiano combina TI de nuvem de IA com infraestrutura de data center não relacionada a TI, operações e manutenção, criando uma abertura para fornecedores de computação dentro de um programa de entrega mais amplo.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Hardware e software de infraestrutura para Gigafábricas de IA | Chamado aberto do consórcio EuroHPC, com prazo até 3 de dezembro de 2026 | Consórcios que estabelecem e operam Gigafábricas de IA europeias | Integrar um consórcio com capacidade credível de instalações e operação | Demonstrar capacidade de energia, eficiência energética e hídrica e circularidade | Potenciais parceiros de hardware AMD, NVIDIA e Qualcomm |
| Sistemas integrados de IA-HPC no Brasil | Seleção do FACC aberta em agosto de 2026; sessão revisada para 4 de novembro de 2026 | Programa nacional de IA-HPC administrado pelo FACC com liderança técnica do LNCC | Oferecer um sistema integrado que atenda aos requisitos técnicos e de preço | Avaliação técnica e de preço e kit de aceleradores especificado ou equivalente | Integradores de sistemas compatíveis e fornecedores de aceleradores como NVIDIA e AMD |
| Infraestrutura de TI de nuvem de IA soberana na Índia | Licitação do C-DAC lançada em 25 de setembro, com propostas devidas até 29 de outubro de 2026 | Programa de nuvem de IA soberana do C-DAC, dentro de um pacote mais amplo de TI, não-TI e operações | Combinar equipamentos de computação e software de infraestrutura com um parceiro de entrega qualificado | Qualificação de faturamento de 3 anos; certificação OEM para preferência de conteúdo local | Potenciais parceiros provedores de nuvem Tata Communications Limited, NxtGen Datacenter & Cloud Technologies Private Limited e Yotta Data Services Private Limited |
| Fonte: Mordor Intelligence | |||||
A licitação do C-DAC ilustra a importância das qualificações de entrega, exigindo uma avaliação de faturamento médio de 3 anos e não fornecendo nenhuma flexibilização para startups em termos de experiência ou faturamento. Suas preferências de conteúdo local também dependem de certificação OEM e avaliação do comprador. Para esta abertura de nuvem soberana indiana, a função de entrega de um licitante deve corresponder à sua documentação de elegibilidade, enquanto qualquer reivindicação de preferência de conteúdo local deve ser comprovada separadamente.
Desenvolvimentos industriais recentes em Mercado de Infraestrutura de IA
- Out 2026: A Infraestrutura Nacional de Pesquisa e Tecnologia (GRNET) inaugurou o supercomputador nacional DAEDALUS da Grécia no Parque Tecnológico e Cultural de Lavrio em 19 de outubro. Os serviços estão previstos para começar em dezembro de 2026 após os testes e ajustes técnicos necessários.
- Ago 2026: A AMD, a Cisco e a HUMAIN anunciaram que a plataforma saudita da HUMAIN estava ativa, usando GPUs AMD Instinct e redes Cisco para atender clientes no Reino e além.
- Ago 2026: A Amazon Web Services e a NVIDIA anunciaram planos para implantar 2 milhões de GPUs adicionais Blackwell Ultra, Rubin e Rubin Ultra na infraestrutura global da AWS, incluindo fábricas de IA, em 2027-2028.
Mercado de Infraestrutura de IA Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de infraestrutura de IA mede os gastos anuais mundiais de fornecedores em sistemas de computação física e software de infraestrutura utilizados para treinar e executar cargas de trabalho de IA em escala. Abrange infraestrutura implantada nas instalações do cliente ou em instalações de nuvem e adquirida por empresas, organizações governamentais e de defesa, e provedores de serviços em nuvem em todas as regiões do mundo.
Exclusões de escopo: Dispositivos de borda de nível consumidor, consultoria geral de TI, integração e serviços gerenciados, modelos de IA, aplicações e serviços de IA para usuário final, além de edificações de data centers, plantas autônomas de energia e resfriamento e eletricidade estão excluídos.
Visão Geral da Segmentação
- Por Oferta
- Hardware
- Processador
- Armazenamento
- Memória
- Software
- Otimização de Sistema
- Middleware de IA e MLOps
- Hardware
- Por Implantação
- Local
- Nuvem
- Por Usuário Final
- Empresas
- Governo e Defesa
- Provedores de Serviços em Nuvem
- Por Arquitetura de Processador
- CPU
- GPU
- FPGA/ASIC (TPU, Inferentia, Gaudi, Cerebras)
- Outras Arquiteturas de Processador
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Fontes como o documento da OCDE de 2025 sobre Concorrência em Infraestrutura de Inteligência Artificial, o Relatório de Índice de IA 2026 de Stanford, o relatório de energia de data centers do Departamento de Energia dos EUA e do Laboratório Nacional Lawrence Berkeley, e as definições de construção do Censo dos EUA ajudam a mapear a cadeia de suprimentos, o contexto de computação e instalações, e as categorias de hardware relevantes. Suas métricas podem distinguir as vendas de hardware e software de fornecedores do uso de eletricidade e da construção de edifícios, que informam a demanda, mas não constituem por si mesmas as transações contabilizadas pelo mercado. Tais evidências públicas podem ser organizadas por oferta, implantação, comprador, arquitetura de processador e região para identificar sinais independentes para o modelo de gastos anuais.
Documentos de empresas, como relatórios 10-K, materiais para investidores, divulgações de produtos e imprensa de negócios de reputação, podem cruzar as vendas de fornecedores, restrições de remessa, investimentos em nuvem e cronogramas de implantação anunciados com esses indicadores públicos. Essas fontes nominadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas podem incluir executivos e líderes funcionais de fornecedores de infraestrutura, provedores de serviços em nuvem, compradores corporativos e organizações de aquisição governamentais ou de defesa na APAC, EMEA e nas Américas. Os respondentes podem testar estimativas secundárias de aquisição de equipamentos e software, mix de implantação, arquitetura e cronograma regional, enquanto acompanhamentos direcionados podem esclarecer entradas conflitantes ou ausentes. Suas evidências são trianguladas com documentos, indicadores de remessa e preços, e planos de capacidade divulgados antes que as estimativas de segmento sejam finalizadas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 15% | APAC: 38% |
| Nível intermediário: 60% | Líderes Funcionais/de Unidade: 35% | EMEA: 29% |
| Players menores: 15% | Gerentes: 50% | Américas: 33% |
Dimensionamento de Mercado e Previsão
O modelo começa com uma estimativa top-down das vendas anuais mundiais de fornecedores de hardware de infraestrutura de IA e software de infraestrutura, e então aloca esse valor entre oferta, implantação, usuário final, arquitetura de processador e as 6 regiões do relatório, utilizando o mix de vendas observado e evidências de implantação. Os principais indicadores incluem remessas de servidores de IA e aceleradores, preços realizados de sistemas e componentes, investimento em infraestrutura de provedores de nuvem e empresas, receita de licença ou assinatura de software e implantações de capacidade regional divulgadas. Em conjunto, eles indicam volumes de aquisição, valor por sistema, vinculação de software e onde os gastos ocorrem. A análise de cenários projeta esses direcionadores ao longo do período de previsão, com premissas separadas para fornecimento e precificação de hardware e para receita recorrente de software, enquanto especialistas verificam se as premissas em nível de variável correspondem aos ciclos de aquisição e planos de implantação. Verificações bottom-up seletivas podem consolidar as vendas divulgadas de fornecedores ou comparar preços médios de venda amostrados com volumes de remessa para os principais sistemas, reconciliando essas estimativas com o total global. Lacunas em remessa, preço ou divulgação de segmento são delimitadas com intervalos documentados e verificadas com evidências de canal, em vez de preenchidas com precisão sem suporte.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam a receita de fornecedores, sinais de remessa e preços, divulgações de investimento de compradores e evidências de implantação regional, investigando então diferenças materiais entre indicadores independentes e totais de segmento. Um segundo analista revisa a atribuição de fontes, unidades, alinhamento de período, lógica de alocação e valores discrepantes. As anomalias são resolvidas com base nas divulgações subjacentes ou encaminhadas para acompanhamento com respondentes quando uma definição, cronograma ou mix de aquisição permanece incerto. O modelo é atualizado anualmente, revisado entre ciclos quando eventos materiais de fornecimento, política ou capacidade alteram uma entrada, e submetido a uma nova revisão de fontes e cálculos imediatamente antes da entrega.
Tamanho do Mercado de Infraestrutura de IA da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de infraestrutura de IA mede os gastos anuais mundiais em sistemas de computação física e software de infraestrutura utilizados para treinar e executar cargas de trabalho de IA em escala.
Os principais fatores de divergência incluem a cobertura definida pelo estudo e as escolhas de modelagem específicas do mercado. Os principais indicadores incluem remessas de servidores de IA e aceleradores, preços realizados de sistemas e componentes, investimento em infraestrutura de provedores de nuvem e empresas, receita de licença ou assinatura de software e implantações de capacidade regional divulgadas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 116,2 bilhões de USD (2027) | |
| Publicador Global de Pesquisa A | 158,3 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 36,2% acima do valor deste relatório para 2027 de 116,2 bilhões de USD, 2 anos depois. Seu total mais amplo de infraestrutura de suporte inclui energia no lado das instalações, resfriamento, backup, segurança e sistemas de gerenciamento além do limite de vendas de hardware e software do relatório. |
| Publicador Global de Pesquisa B | 72,33 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 37,8% abaixo do valor deste relatório para 2027 de 116,2 bilhões de USD, 2 anos depois. A estimativa refere-se ao ano final de seu período histórico declarado de 2020-2025, dois anos antes do ano de comparação do relatório. |
Os analistas da Mordor Intelligence triangulam a receita de fornecedores, sinais de remessa e preços, divulgações de investimento de compradores e evidências de implantação regional, investigando então diferenças materiais entre indicadores independentes e totais de segmento.
Principais Questões Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de Infraestrutura de IA?
O tamanho deve atingir 116,2 bilhões de USD em 2027 e 237,4 bilhões de USD até 2032, a um CAGR de 15,35% no período 2027-2032.
O que está impulsionando a demanda por infraestrutura de computação de IA?
Atualizações de redes, projetos de resfriamento líquido e suporte à fabricação de semicondutores são habilitadores-chave. A NVIDIA reportou um crescimento de 2,6x ano a ano para o Ethernet Spectrum-X no segundo trimestre do ano fiscal de 2027.
Qual oferta lidera os gastos com infraestrutura de IA?
O hardware detinha uma participação de 68,13% em 2026. O software tem previsão de crescer mais rapidamente, a um CAGR de 16,4% no período 2027-2032.
Quais empresas são os principais participantes da infraestrutura de IA?
NVIDIA Corporation, Intel Corporation, Advanced Micro Devices (AMD), Microsoft Corporation e Amazon Web Services, Inc. são os principais participantes.
Quais desafios podem retardar a implantação de sistemas de computação de IA?
Restrições no fornecimento de sistemas e distribuição de energia em racks podem retardar a implantação. A Texas Instruments identificou perdas de distribuição significativas em torno de 200 kW em uma arquitetura de rack de nuvem e IA de segunda geração usando um barramento CC de 50 V.
Qual região lidera os gastos com infraestrutura de IA e qual tem previsão de crescer mais rapidamente?
A América do Norte detinha 39,4% dos gastos globais com infraestrutura de IA em 2026. A Ásia-Pacífico tem previsão de crescer a um CAGR de 16,85% no período 2027-2032.