
イエメン通信MNO市場規模とシェア
市場概要
| 調査期間 | 2019 - 2030 |
|---|---|
| 予測データ期間 | 2025 - 2030 |
| 歴史データ期間 | 2019 - 2023 |
| 市場規模 (2025) | 1.99 十億米ドル |
| 市場規模 (2030) | 2.46 十億米ドル |
| 成長率 (2025 - 2030) | 4.34 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるイエメン通信MNO市場分析
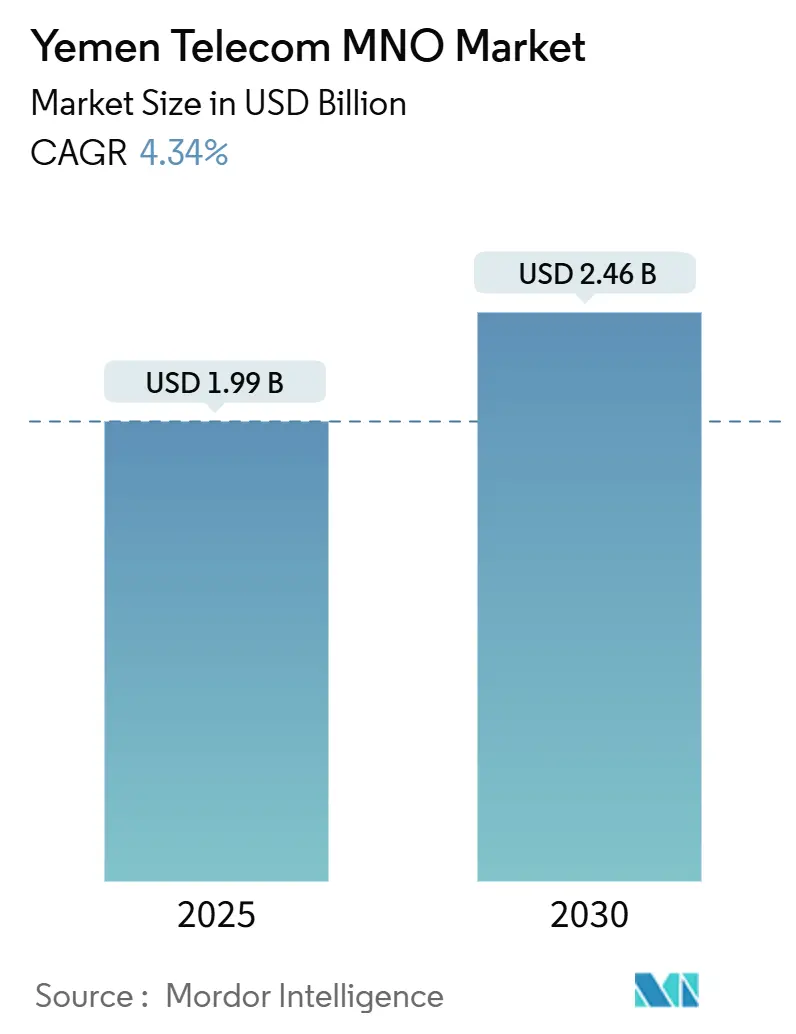
イエメン通信MNO市場規模は2025年にUSD 19億9,000万と推定され、予測期間(2025年~2030年)に4.34%のCAGRで2030年までにUSD 24億6,000万に達すると予測されています。加入者数の観点では、市場は2025年の2,030万加入者から2030年までに2,470万加入者へと、予測期間(2025年~2030年)に4.30%のCAGRで成長すると予測されています。
このアウトルックは、イエメン通信MNO市場が、2015年から2019年にかけてUSD 41億に上る紛争関連インフラ損失にもかかわらず、拡大を続けている状況を示しています。持続的な成長は、25歳未満の若年層におけるスマートフォンの急速な普及、損傷した光ファイバー回線を復旧させる人道支援資金による基幹回線の修復、および南部県におけるAdenNetとYOUによる積極的な4G展開によって促進されています。2024年9月のStarlinkの開始により、地上ネットワークを迂回する衛星ブロードバンドの選択肢が導入され、競争圧力が激化しています。[1]モバイルマネー、通話料ベースの送金、データ消費の多いOTTエンターテインメントによる収益多様化が、イエメン通信MNO市場をさらに支えており、事業者が外貨不足と単一ケーブルによる国際帯域幅の制約に対処しながらも成長を維持しています。
主要レポートのポイント
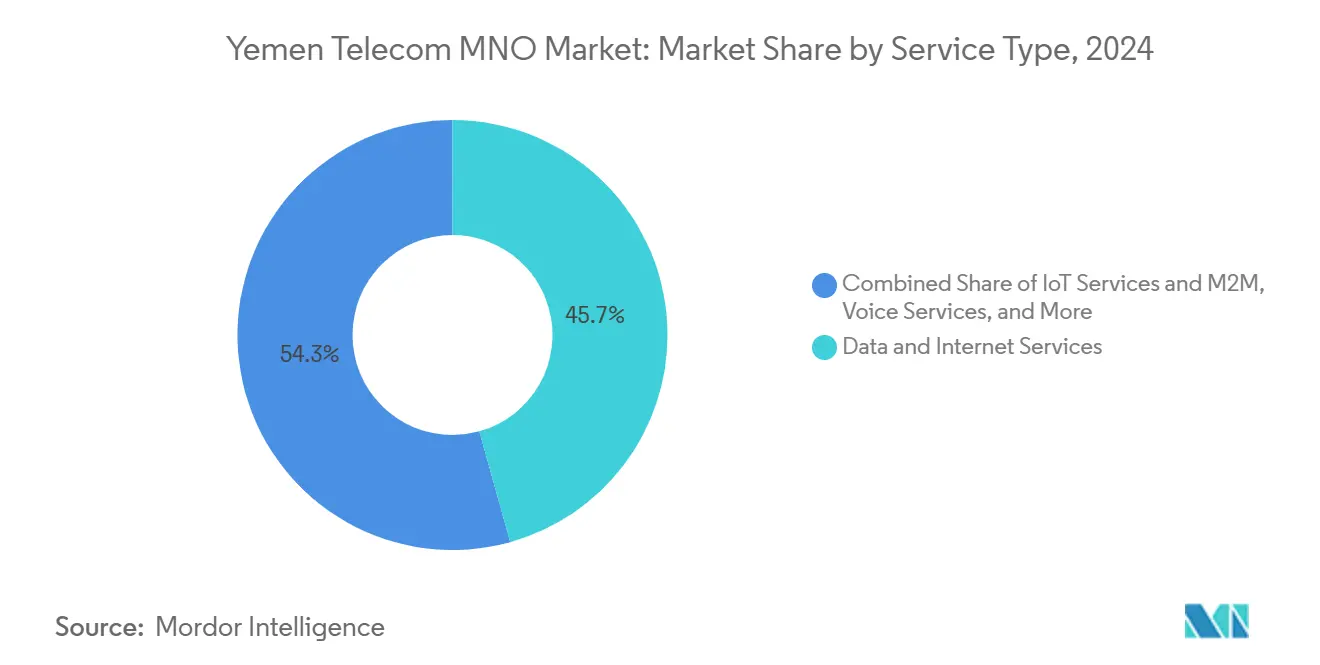
- サービスタイプ別では、データおよびインターネットサービスが2024年のイエメン通信MNO市場シェアの45.68%を占め、「その他サービス」が2030年までの予測CAGRで4.45%と最も高い成長率をリードしています。
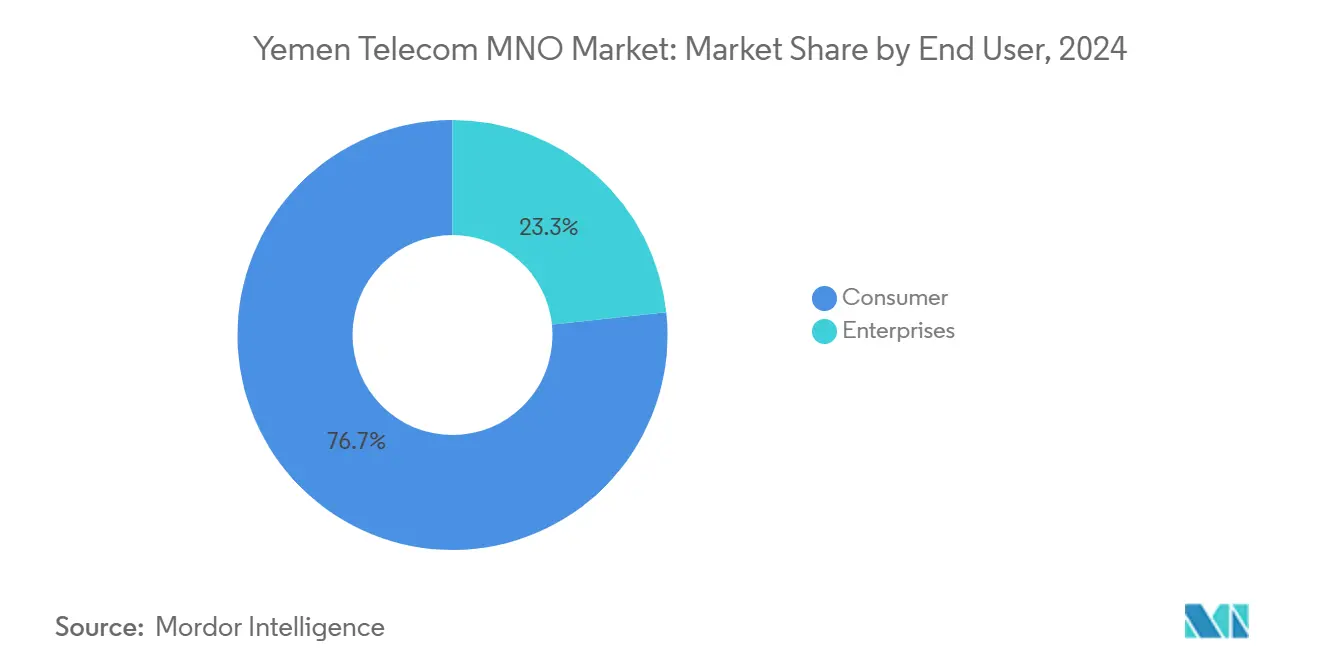
- エンドユーザー別では、消費者向けサブスクリプションが2024年のイエメン通信MNO市場規模の76.69%を占め、企業向け接続は2025年から2030年にかけて4.77%のCAGRで拡大すると予測されています。
イエメン通信MNO市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 25歳未満におけるスマートフォンの爆発的普及 | +1.2% | 全国の都市部 | 中期(2~4年) |
| AdenNetとYOUによる4Gの急速な拡大 | +0.8% | 南部県 | 短期(2年以内) |
| 人道支援資金による基幹回線の復旧 | +0.6% | 紛争影響地域 | 長期(4年以上) |
| モバイルマネーおよび送金需要の増大 | +0.9% | 農村部および銀行サービス未普及地域 | 中期(2~4年) |
| データ消費の多いOTTエンターテインメントの消費 | +0.7% | 安定したカバレッジを持つ主要都市 | 短期(2年以内) |
| 政府の電子サービス移行推進 | +0.5% | 政府管理地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
25歳未満人口におけるスマートフォンの爆発的普及
イエメンの人口の3分の2は25歳未満であり、このデモグラフィックは現在、スマートフォンを教育・雇用・社会生活への主要な入口と見なしています。4Gカバレッジに取り組む事業者は、従来の音声通話やSMSに取って代わる持続的なデータトラフィックによって恩恵を受けています。正規の銀行普及率が依然として低いため、スマートフォンはモバイルウォレットの利用も支えています。市場の反応は、イエメン通信MNO市場が、デジタル決済機能を統合しながら若年層向けに手頃なデータバンドルを提供することで、段階的な収益を獲得している様子を示しています。[2]
南部県におけるAdenNetとYOUによる4Gの急速な拡大
2018年に稼働したHuawei構築によるUSD 9,300万のAdenNetシステムは、アデン、ラヒジ、アブヤン全域で競合他社のアップグレードの連鎖反応を引き起こしました。新たな4Gサイトは南北間の帯域幅格差を縮小し、南部の加入者がビデオストリーミングやクラウドベースの業務ツールにアクセスできるようにしています。YOUの同時展開は価格競争を生み出し、Yemen MobileとSabafonが自社の無線ネットワークを近代化するよう圧力をかけています。政府管理地域での迅速な展開は、紛争中であっても地理的安定性がイエメン通信MNO市場への投資資本を引き付けることを示しています。[3]
人道支援機関による基幹回線復旧プロジェクトへの資金提供
2015年以降、緊急通信クラスターおよび関連NGOは、停電時にモバイルネットワークを維持する光ファイバー修復とマイクロ波救済リンクに資金を提供してきました。復旧した基幹回線は、国内唯一の国際ゲートウェイの輻輳を軽減し、妨害行為に対する冗長性を生み出します。このようなプロジェクトは、危機が緩和された後に修復された回線が有料トラフィックを処理するようになるため、社会福祉予算が商業インフラ目標と連携できることを証明しています。このモデルは、繰り返される安全保障上の後退の中で、イエメン通信MNO市場に長期的な回復力の経路を与えています。
モバイルマネーおよび通話料ベースの送金需要の増大
海外在住者からの送金は、受取人が現金や請求書の支払いに換金できる通話料クレジットを通じて届くケースが増えています。非銀行機関が電子マネーを発行できる規制上の余地が、通信事業者の金融サービスへの参入を加速させています。人道支援機関もモバイルウォレットを通じて手当を支給しており、ネットワークのさらなる収益化を促進しています。手数料ベースの引き出しや加盟店手数料からの収益は、音声サービスにおけるARPU(加入者一人当たり平均収益)の低下から事業者を守るクッションとなっています。世界銀行はイエメンをMENA(中東・北アフリカ)デジタル決済エコシステムのパイロットケースとして挙げており、イエメン通信MNO市場の財務的な上昇余地を強化しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 鉄塔および光ファイバーへの武力紛争による損害 | -1.8% | 全国、特に北部地域で深刻 | 長期(4年以上) |
| サナアとアデンの規制当局による二重課税 | -1.1% | 全事業ゾーン | 中期(2~4年) |
| 輸入を制限する深刻な外貨不足 | -0.9% | 全国 | 中期(2~4年) |
| 単一ケーブルによる国際帯域幅の制限 | -0.7% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
鉄塔および光ファイバー回線への武力紛争による損害
繰り返される砲撃と妨害行為は修復費用を増大させ、設備投資を拡張ではなく交換に縛り付けています。2015年から2019年にかけてのUSD 41億の損失総額は2025年の市場価値のほぼ2倍に相当し、破壊的な攻撃が投資ROIを著しく希薄化させることを示しています。海底ケーブルの切断も国際トラフィックを停滞させ、事業者はコストの高い衛星帯域幅を賃借せざるを得なくなっています。これらの逆風がイエメン通信MNO市場の成長見通しを抑制しています。
サナアとアデンの規制当局による二重課税がOPEXを押し上げ
事業者は重複したライセンス、スペクトラム、および通関手数料を支払わなければならず、実質的に法定負担の2倍を支払うことになります。各当局はコンプライアンスレポート、重複した番号計画、および地域化された料金承認を要求し、全国的な事業を分断しています。この追加的な間接費はEBITDAマージンを圧迫し、イエメン通信MNO市場を技術的同等性に位置づけるはずの5Gトライアルを遅延させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:データサービスが収益変革を牽引
データおよびインターネットサービスは2024年のイエメン通信MNO市場シェアの45.68%を提供しており、消費者が音声からアプリベースのコミュニケーションへと移行していることを反映しています。付加価値サービス、ローミング、IoT接続を含むその他サービスのイエメン通信MNO市場規模は、企業がセキュアなVPNとクラウドアクセスを求めるにつれ、2030年までに4.45%のCAGRで拡大すると予測されています。事業者は、段階的なデータパック、教育ポータルのゼロレーティング、OTTビデオ需要に対応するコンテンツバンドルでこのトレンドを収益化しています。音声とレガシーSMSは2Gが依然として主流の農村部では引き続き利用されていますが、データ価格の低下とスマートフォン普及率の上昇に伴い、その収益貢献は薄れています。物流や石油施設向けの高マージン企業向け接続は、これらのセクターがセキュリティインシデント中でも24時間365日のテレメトリーと車両追跡リンクを必要とするため、安定化要因として浮上しています。モバイルマネーとデータオファーのバンドルは粘着性を生み出し、加入者一人当たり平均収益を引き上げ、イエメン通信MNO市場内の新たなクロスセルモデルを支えています。
マネージドセキュリティ、端末保険、クラウドホスティングなどのその他サービスラインは、政府ポータルがオンラインに移行するにつれて重要性を増すと見込まれています。イエメン通信MNO産業は、光ファイバーが不足している地域で4G上で動作するバーチャルミーティングアプリケーションの利用増加を記録しています。新たな付加価値サービスはそれぞれ解約を軽減し、単純なデータストリームと比較してより高い価格設定を支えています。したがって、サービスオーケストレーションを習得した事業者は、生の帯域幅だけでなく顧客体験で差別化しながら、イエメン通信MNO市場規模のより多くを確保します。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:企業の成長がデジタルトランスフォーメーションを加速
消費者アカウントは2024年の収益の76.69%を形成しましたが、国家省庁が長期的な接続およびホスティング契約を締結することで、企業向けサブスクリプションは2030年まで4.77%のCAGRで増加します。これらの契約は予測可能なトラフィックを保証し、事業者が消費者セグメントにおけるプリペイド解約に対してヘッジするのに役立ちます。フリートオペレーター、貨物輸送業者、NGOは車両追跡とコールドチェーン検証のためにIoT SIMを導入しており、これらはすべてより高いSLA(サービスレベル契約)に基づくARPUを要求します。したがって、企業向けのイエメン通信MNO市場規模は、より広範な経済的低迷にもかかわらず、プレミアムプランから恩恵を受けています。
小規模小売業者や医療クリニックも、デジタル決済を受け入れるためにモバイルPOSソリューションを採用しており、追加のデータおよびSMSトラフィックを生み出しています。より多くの省庁が許可証の発行と記録管理をデジタル化するにつれ、企業は政府APIへの常時接続リンクを維持しなければならず、バックアップ回線とセキュアなクラウドゲートウェイへの需要を強化しています。この収束により、通信事業者は小売と法人の両方の基盤にわたって設備投資を償却でき、イエメン通信MNO市場全体のネットワーク近代化を支える好循環のスケールダイナミクスを実現しています。
地理的分析
アデンを中心とする南部県は、商業地区、港湾、自由貿易地区にサービスを提供する2018年以降の4Gグリッドのおかげで、最も速い加入者増加を記録しています。この南部回廊に関連するイエメン通信MNO市場規模は、鉄塔の強化と光ファイバーの敷設を支援するドナー資金から恩恵を受けています。対照的に、フーシ派が支配する北部地域は、制裁に関連した機器不足に直面しており、LTE拡張が都市部のサナア回廊に限定されています。この不均衡により、事業者は輸入物流と規制承認がより迅速に進む南部への投資を優先せざるを得ません。Starlinkは全国的な衛星オーバーレイを提供しており、サアダやマリブなどの遠隔地の加入者がユーザー端末を入手して地上ホップなしに150~250 Mbpsのダウンリンク速度を得られるようにすることで、南北格差を縮小しています。
中央高地と東部砂漠地帯は、持続的なセキュリティチェックポイントが光ファイバー工事クルーを阻むため、依然としてサービスが不十分です。事業者は、音声のための基本的な2G/3Gバックホールを維持するマイクロ波幹線リンクで対応していますが、高精細ビデオストリーミングは制限されています。しかし、停戦によってネットワークの稼働時間が確保されるたびに、これらの地域でも自宅学習プラットフォームや遠隔医療アプリへの需要が急増しています。イエメン通信MNO市場は、人道支援機関がデータ報告と生体認証配布システムのための帯域幅を必要とする現地事務所を設置している場所で、高ARPUのポケットを獲得しています。
2024年12月にサウジ・イエメンビジネス評議会が主導した国境を越えたイニシアチブは、地上リンクと衛星リンクを組み合わせたコンソーシアム資金によるゲートウェイを導入します。この計画は、アレクサンドリア・アデン・ジェッダルートのトランジットコストを削減し、湾岸向けトラフィックのレイテンシーを改善し、イエメン通信MNO市場の回復力を強化することを目的としています。
競争環境
3つの通信事業者が加入者の95%以上を占めており、最近の新規参入にもかかわらずイエメン通信MNO市場が依然として集中していることを示しています。Yemen Mobileは先行者としてのスペクトラム権と、45%のシェアを固定する全国的なCDMAからLTEへの再割り当てプロジェクトを享受しています。SabafonはBeyon親会社のスケールを活用してOPEXを軽減するスワップアウトキットを輸入し、YOUは積極的な南部4G拡大を通じてデータチャレンジャーとして自社を位置づけています。3社すべてが二重課税と外貨損失によるマージン圧縮を経験しており、ベンダー請求書を膨らませていますが、ローカライズされたコンテンツバンドルとフィンテックパートナーシップを通じた差別化を模索しています。
Starlinkの参入は、鉄塔への妨害行為を回避する衛星ブロードバンドを提供することで競争方程式を変えています。初期の端末調達はサービス開始の第1四半期に平均4,000台で、主に高スループットのバックアップリンクを必要とするNGOとSMEに向けられていました。衛星ARPUは月額USD 100を超えますが、その価値提案は4Gに対する価格競争ではなく、ダウンタイムの回避にかかっています。既存事業者はフェイルオーバーSIMペア、マイクロ波冗長性、およびITU-2024スペクトラム規則を枠組みとした将来の5Gパイロットへの公約で対応しています。
ベンダーアライアンスも競争関係を形成しています。HuaweiはAdenNetのターンキーパートナーであり続け、EricssonはSabafonのコアリフレッシュを供給し、ZTEはYOU向けに固定無線端末のパイロットを行っています。これらの取り決めはイエメン通信MNO市場を異なるベンダーのフットプリントに分割し、ネットワークの相互運用性を複雑にしていますが、各通信事業者が通貨変動を相殺するサプライクレジットを交渉できるようにしています。したがって、競争の物語は地政学、ベンダー外交、サービスイノベーションが絡み合っています。
イエメン通信MNO産業リーダー
-
Sabafon
-
Yemeni Omani United
-
Yemen Mobile
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2025年1月:ITU無線通信規則2024年版が発効し、将来の5Gスペクトラム政策を指針としています。
- 2024年12月:サウジ・イエメンビジネス評議会がStarlinkを活用した通信事業を含むSAR 63億のプロジェクトを発表しました。
- 2024年10月:SAMENAカウンシルの分析が、5G導入に向けたイエメンの規制上のハードルを強調しました。
- 2024年9月:Starlinkがイエメンで衛星インターネットサービスを開始し、西アジアで初めての開始となりました。
イエメン通信MNO市場レポートの範囲
| 音声サービス |
| データおよびインターネットサービス |
| メッセージングサービス |
| IoTおよびM2Mサービス |
| OTTおよびペイTVサービス |
| その他サービス(付加価値サービス、ローミングおよび国際サービス、企業・卸売サービスなど) |
| 企業 |
| 消費者 |
| サービスタイプ | 音声サービス |
| データおよびインターネットサービス | |
| メッセージングサービス | |
| IoTおよびM2Mサービス | |
| OTTおよびペイTVサービス | |
| その他サービス(付加価値サービス、ローミングおよび国際サービス、企業・卸売サービスなど) | |
| エンドユーザー | 企業 |
| 消費者 |
レポートで回答される主要な質問
2025年のイエメン通信MNO市場の規模はどのくらいですか?
2025年のイエメン通信MNO市場の規模はどのくらいですか? イエメン通信MNO市場規模は2025年にUSD 19億9,000万であり、2030年までにUSD 24億6,000万に達すると予測されています。
イエメンのモバイル事業者の予測CAGRはどのくらいですか?
事業者全体の総収益は2025年から2030年にかけて4.34%のCAGRで成長すると予測されています。
現在、どのサービスセグメントが収益をリードしていますか?
データおよびインターネットサービスは2024年の収益の45.68%を占め、すべてのサービスカテゴリーの中で最大のシェアを持っています。
なぜ企業需要は消費者需要よりも速く成長しているのですか?
政府の電子サービスとビジネス継続性のニーズが、消費者の成長を上回る4.77%のCAGRで企業向け接続を押し上げています。
Starlinkは地域の競争にどのような影響を与えますか?
衛星ブロードバンドは地上の停電を迂回し、モバイル事業者に冗長性のアップグレードを促すプレミアムな代替手段を追加しています。
ネットワークアップグレードの迅速化に対する主な障壁は何ですか?
競合する規制当局からの二重課税が運営費を増大させ、設備投資からの資金を転用させています。