
アフガニスタン通信MNO市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
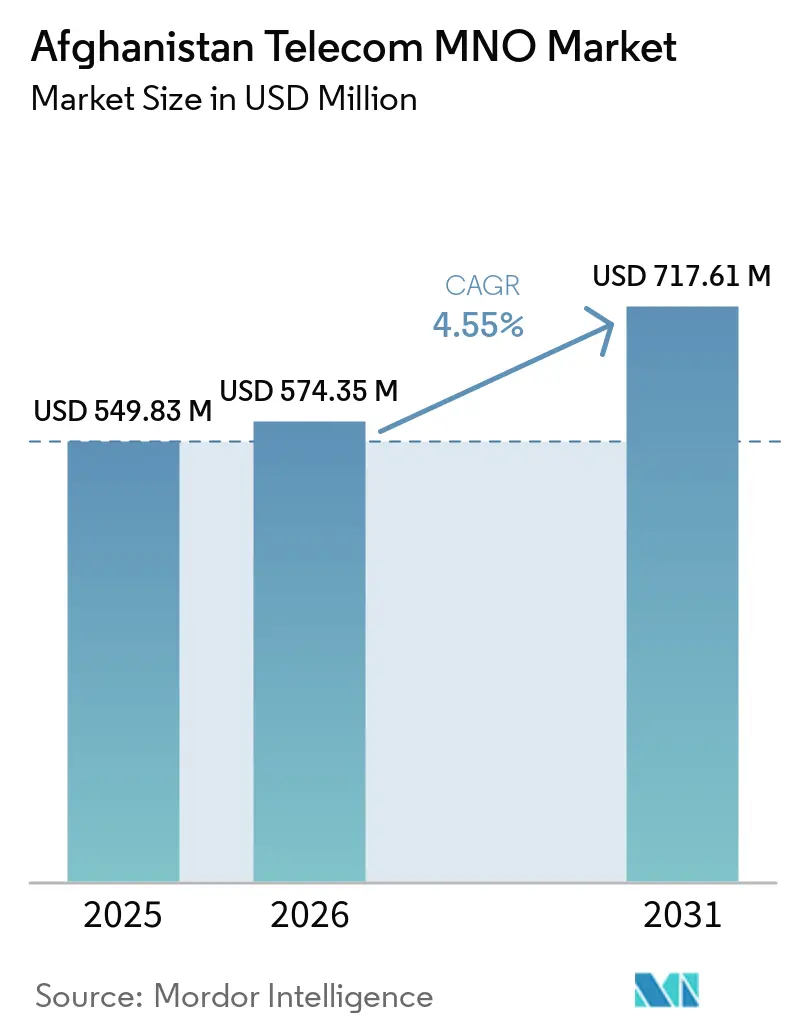
| 基準年の市場規模 (2025) | 549.83 百万米ドル |
| 市場規模 (2026) | 574.35 百万米ドル |
| 市場規模 (2031) | 717.61 百万米ドル |
| 成長率 (2026 - 2031) | 4.55 % |
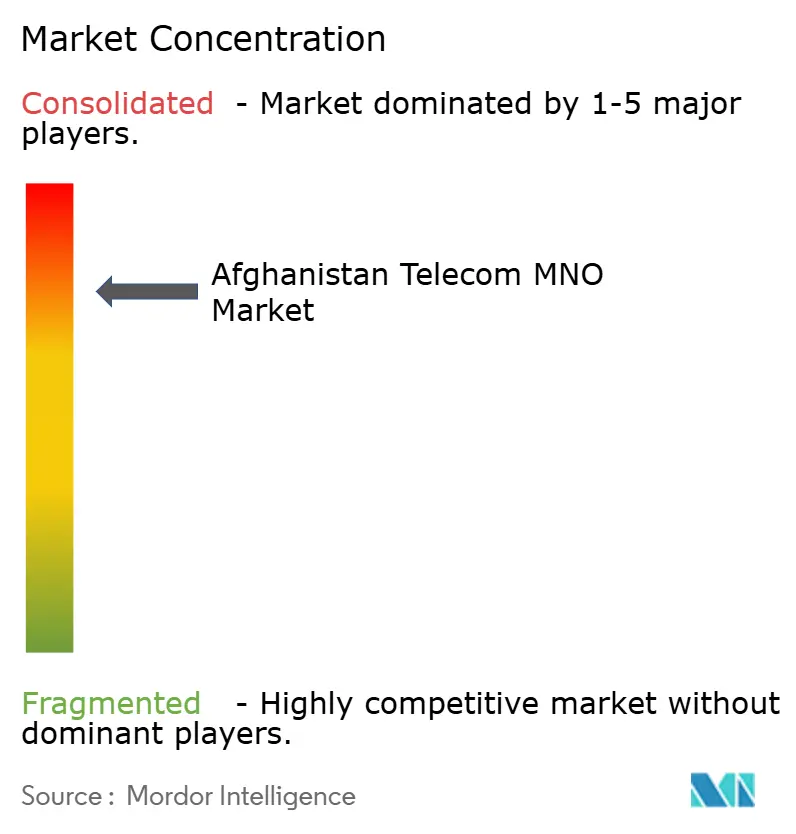
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアフガニスタン通信MNO市場分析
アフガニスタン通信MNO市場規模は、2025年の549.83 ミリオン 米ドルおよび2026年の574.35 ミリオン 米ドルから、2031年までに717.61 ミリオン 米ドルへと拡大し、2026年から2031年の間にCAGR 4.55%を記録すると予測されています。
モバイルブロードバンドに対する需要の高まり、持続的な人口増加、および実用的な固定回線代替手段の不在により、事業環境が複雑であっても全体的な利用水準は高く維持されています。1800 MHzバンドにおける4G対応スペクトルの展開、国際帯域幅コストを低減する国境越えの光ファイバールート、およびユニバーサルアクセスに向けた政策支援が、ネットワーク拡張の次段階を集合的に支えています。[1] 事業者は、ユーザー一人当たりの平均収益(ARPU)が高い都市部ノードへの投資を優先し続けていますが、規制当局の補助金が農村部の未整備地域へのカバレッジ拡大を後押ししています。[2] データ中心のアプリケーションに対する需要の高まりは、手頃な価格の中国製スマートフォンおよびバンドル型ファイナンシングプランと相まって、利用パターンをレガシーの音声・SMSから高帯域幅サービスへと再形成しています。したがって、アフガニスタン通信MNO市場は、需要側の飽和ではなく、供給制約による安定した成長が見込まれる状態で予測期間に入ります。
主要レポートの要点
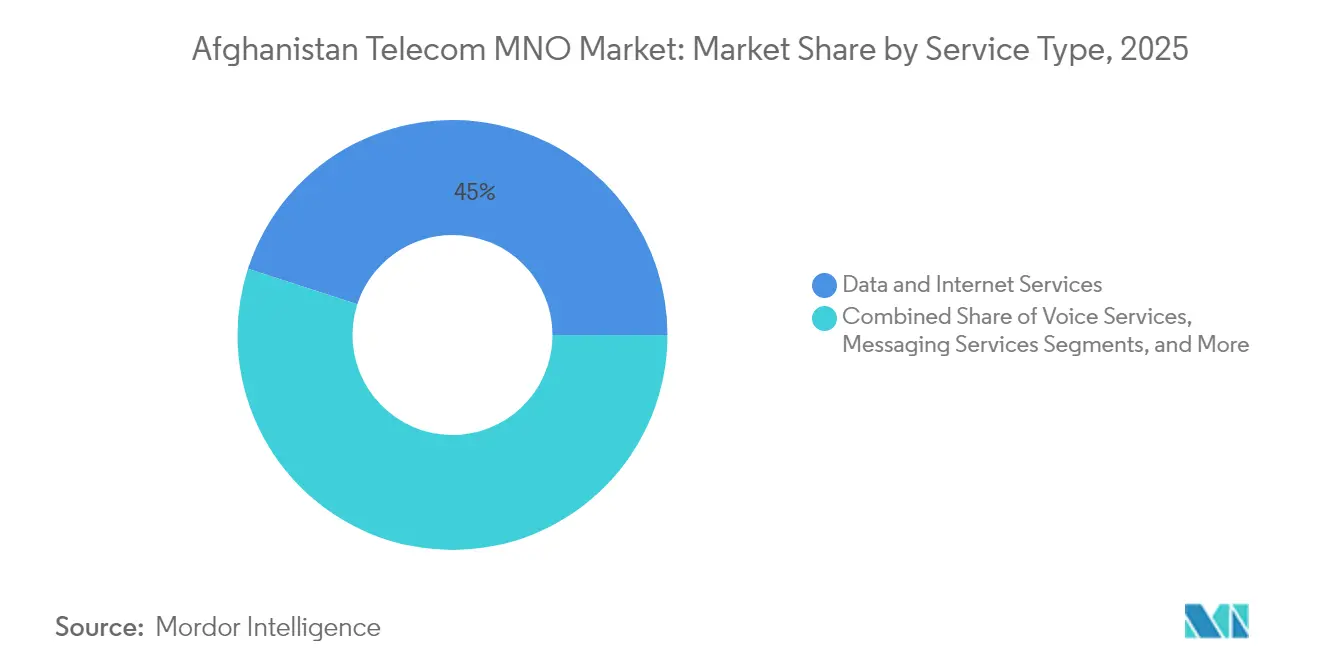
- サービスタイプ別では、データおよびインターネットサービスが2025年のアフガニスタン通信MNO市場シェアの45.02%を占めてトップとなり、IoTおよびM2Mサービスは2031年までにCAGR 4.58%で拡大する見込みです。
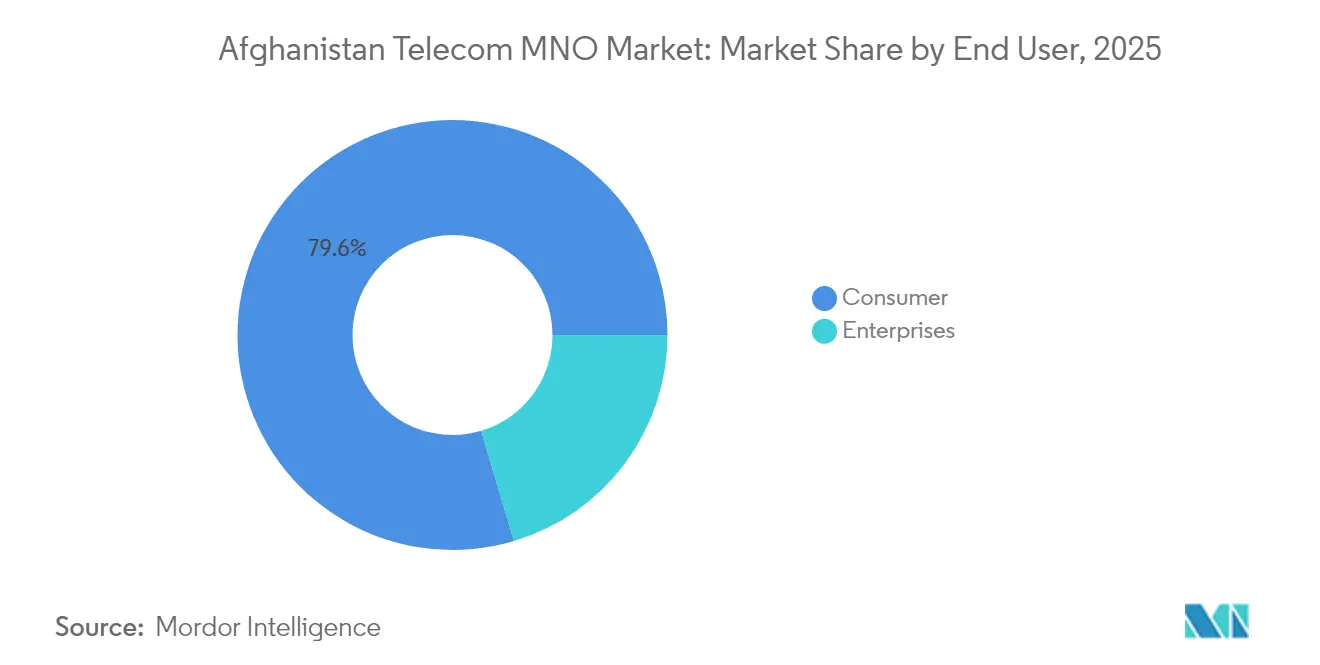
- エンドユーザー別では、消費者セグメントが2025年のアフガニスタン通信MNO市場規模の79.62%を占め、企業セグメントは2031年までにCAGR 5.03%で最も速い成長を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 4G/5G対応スペクトルの解放が モバイルブロードバンドの普及を加速 | +1.2% | カブール、ヘラート、 カンダハールでの早期成果を含む全国規模 | 中期(2~4年) |
| スマートフォンの手頃な価格と中国OEMの バンドルがデータ利用を促進 | +0.8% | 都市部から準都市部へ拡大 | 短期(2年以内) |
| 農村サイト向け政府ユニバーサルアクセス基金補助金 | +0.6% | 農村州、特に北部 および東部地域 | 長期(4年以上) |
| 企業のデジタル化とクラウド導入が 専用接続の需要を押し上げ | +0.5% | 商業活動が集中する 主要都市 | 中期(2~4年) |
| パキスタンおよび中央アジア諸国への国境越え光ファイバーリンクが 国際トランジットコストを大幅削減 | +0.4% | 国家バックボーンへの波及効果を伴う 国境州 | 長期(4年以上) |
| LEO衛星バックホール試験が遠隔地の カバレッジ空白域を解消 | +0.3% | 遠隔山岳地域および 紛争影響地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
4G/5G対応スペクトルの解放がモバイルブロードバンドの普及を加速
Afghan Telecomによる1800 MHzバンドの2×5 MHzに対する1,720万USDの購入は、LTE-Advancedサービスに必要な追加の2100 MHzおよび2600 MHzブロックを解放する将来のオークションの基準を設定しました。[3] 追加容量により、事業者はより重いトラフィックをブロードバンドに適したスペクトルに移行させ、カブール、ヘラート、カンダハールにおける速度の向上と輻輳の軽減を実現できます。接続数の80.9%がすでにブロードバンド対応として分類されているため、ネットワーク品質の向上はデータ収益化に直結します。競争圧力も激化しており、親会社e&の支援を受けるEtisalat Afghanistanは2つの主要バンドで15 MHzを保有し、競合他社に品質とカバレッジの向上を迫っています。総じて、スペクトルの解放はサービス差別化の可能性を高め、都市部のARPU上限を引き上げ、サイトあたりの容量を増加させることで農村部展開への資本支出リスクを低減します。
スマートフォンの手頃な価格と中国OEMのバンドルがデータ利用を促進
Vivo、Xiaomi、Huawei、Oppoによる積極的な価格設定により、4G対応モデルの平均小売価格はAFN 39,130(USD 450)以下まで低下しています。事業者はハードウェアの普及促進にファイナンシングプランとプリペイドデータパックを組み合わせ、デバイスが有効化された直後からブロードバンドの採用を促しています。その結果、2025年のモバイルインターネットユーザー数は前年比6.3%増の1,320万人となり、付加価値デジタルサービスの潜在的な顧客層が大幅に拡大しています。この変化はまた、USSDベースの取引からアプリベースのモバイルマネープラットフォームへの移行を加速させ、金融サービスにおける収益機会を拡大しています。カブールを超えて準都市部地区への普及が進むにつれ、データおよびインターネットサービスはアフガニスタン通信MNO市場内でのリードを固め、音声中心の競争に対する収益構成を強化しています。
農村サイト向け政府ユニバーサルアクセス基金補助金
ATRAの補助金プログラムは、信号が全くない地区を優先対象として450か所の新規基地局展開を割り当て、通常では採算が取れない鉄塔の回収期間を短縮しています。資本支援は、輸送・警備コストが地域平均を超える北部山岳州において特に顕著な、安全保障上の建設コストプレミアムを相殺します。初期ラウンドでは、これまで電話サービスが全くなかった16地区への光ファイバー延伸がすでに実現し、補助金付き鉄塔に共同設置するすべての事業者の潜在的な顧客基盤が拡大しています。農村部の接続性は、農業価格の発見や遠隔教育などの付随的な経済的便益を促進し、間接的に加入の手頃さを強化します。長期的には、補助金主導のサイト密度が都市部と農村部のパフォーマンスギャップを縮小し、全国的な4Gカバレッジを理想的な政策目標ではなく現実的な目標として位置づけます。
企業のデジタル化とクラウド導入が専用接続の需要を押し上げ
アフガニスタンが中央アジアと南アジアを結ぶ回廊としての役割を拡大するにつれ、企業トラフィックが増加し、物流、金融、ビジネスプロセスアウトソーシング全体で信頼性の高い接続への需要が高まっています。Etisalat Afghanistanのキャリア・ホールセール部門は、保証されたアップタイムを求める法人顧客向けにプライベートAPN、コンテンツデリバリーノード、および柔軟な課金をパッケージ化しています。[4] これらのプレミアムサービスは、対称帯域幅とサービスレベルアグリーメントと引き換えに高いARPUを許容する顧客セグメントを取り込んでいます。地元企業がバックオフィスのワークロードをクラウドインフラに移行するにつれ、安定した大容量リンクの必要性が専用線および専用LTEの採用を促進しています。したがって、アフガニスタン通信MNO市場における企業シェアは着実に拡大し、消費者価格競争の影響を受けにくい景気循環に左右されない収益ストリームを生み出し、セグメントのCAGR 5.11%予測を支えています。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 持続的な安全保障リスクがネットワークの OPEXおよびCAPEXを押し上げ | -1.8% | 南部および東部州に深刻な影響を与える 全国規模 | 短期(2年以内) |
| 超低ARPUが新技術展開のROIを制限 | -1.1% | 農村部および低所得都市部 | 中期(2~4年) |
| 性別に基づく利用制限が 潜在的な顧客基盤を縮小 | -0.7% | 保守的な農村地域および タリバン支配地域 | 長期(4年以上) |
| 制裁に関連した機器輸入の遅延と コスト超過 | -0.9% | 国家インフラプロジェクトおよびネットワーク 拡張 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
持続的な安全保障リスクがネットワークのOPEXおよびCAPEXを押し上げ
ATRAは2024年の1四半期に28基の鉄塔が破壊されたことを記録しており、前年には301基の鉄塔が100万USDの損失を被っています。各インシデントにより、事業者は予備ハードウェア、武装警備員、および迅速対応修理チームの予算を確保せざるを得ず、サイト運営コストが地域ベンチマークを大幅に上回っています。その結果、資金が新規展開ではなく代替に充てられるため、資本の深化が遅れています。長期的な停止はまた消費者の信頼を損ない、解約率を高め、マージンを圧迫しています。安全保障状況は州によって変動しますが、正味の影響はアフガニスタン通信MNO市場のCAGRを押し下げる構造的なコスト超過です。
超低ARPUが新技術展開のROIを制限
5つの全国事業者が、可処分所得がアジアで最も低い水準にある価格敏感な環境で競争しています。料金競争により、ARPUは特に人口の少ない地区での5G普及を正当化するために必要な水準を下回っています。限られた収益余地は、端末補助金の提供やスモールセルの高密度化展開の能力を制限し、レガシー3Gレイヤーからの移行を遅らせています。このパターンは自己強化的であり、ネットワーク品質の低下が支払い意欲を抑制し、再投資能力をさらに制約します。購買力が実質的に上昇するか、サービスバンドルが新たな価値源泉を発掘するまで、ARPUの弱さはアフガニスタン通信MNO市場規模の拡大軌道を抑制し続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
データ中心の利用が収益構成を再形成データおよびインターネットサービスは2025年のアフガニスタン通信MNO市場シェアの45.02%を提供し、同国のモバイルブロードバンドへの加速的な転換を反映しています。消費者は、堅牢なパケット交換接続を必要とするソーシャルメディア、動画ストリーミング、モバイルウォレットに引き寄せられ、安定したトラフィック成長を促進し、ネットワークアップグレードの根拠を支えています。音声通話分数は農村地域では依然として不可欠ですが、オーバー・ザ・トップ(OTT)アプリケーションが従来の利用を奪うにつれ、価値面では頭打ちになっています。メッセージング収益も、ユーザーがより豊富な機能を持つアプリベースのソリューションを好むにつれて縮小しています。企業向けでは、農業モニタリング、フリート追跡、エネルギー計測向けのIoT展開が、小規模な基盤からではあるものの、CAGR 4.58%で最も急成長するサービスサブセットとして台頭しています。IoT接続のアフガニスタン通信MNO市場規模は依然として小規模ですが、デバイスエコシステムが成熟し、州レベルのデータ規制が安定した後の将来的な多様化の可能性を示しています。
OTTおよびペイTVプラットフォームの参入パイプラインは、プレミアム動画をニッチながら成長する収益ラインとして位置づけていますが、主にコンテンツのローカライズ不足とラストマイル帯域幅の変動によって制約されています。そのため、事業者は輻輳を管理するためにオフピーク時間帯のデータ料金を最小化するパートナーバンドル型ストリーミングパスを試験的に導入しています。国際ローミングや企業グレードのセキュリティオーバーレイを含むその他のサービスは、トランジットレイテンシとコストを大幅に削減するアフガニスタンの新たな国境越え光ファイバー回廊の恩恵を受けています。総じて、進化するサービス構成は、大量の消費者データと少量・高マージンの企業接続のバランスを取ることで収益の変動性を抑制し、アフガニスタン通信MNO市場の持続可能性を強化しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
企業需要の変化がプレミアム層を支える消費者セグメントは2025年のアフガニスタン通信MNO市場規模の79.62%を占め、2,230万のSIM接続における必須の音声および急速に成長するデータ需要に支えられています。家庭での採用はカブール、ヘラート、マザリシャリフで最も速く進んでおり、スマートフォンの手頃な価格が大幅に改善しています。しかし、プリペイドプランが主流であり、価格設定が限られた所得水準に合わせる必要があるため、収益の弾力性は依然として制約されています。その結果、事業者はサプライチェーンと顧客エンゲージメントチャネルをデジタル化するアフガニスタン企業の増加に伴い、2031年までにCAGR 5.03%で拡大する企業セグメントにマージン改善を求めています。
企業内では、物流や小売などの業種が専用接続を採用し、在庫管理と非接触決済受付のための低レイテンシを優先しています。国境を越えた貿易組織は近隣市場への信頼性の高いリンクに依存し、アフガニスタンの強化されたトランジットハブとしての地位を活用して地域データルートを交渉しています。クラウドアクセス、サイバーセキュリティ、ユニファイドコミュニケーションを統合したマネージドサービスバンドルは、消費者レベルをはるかに上回る平均支出を引き上げています。その結果、アフガニスタン通信MNO市場における企業サービスのシェアは年々着実に上昇し、他の部分でのARPU圧縮を緩和し、通信事業者が光ファイバーバックホールとメトロイーサネットオーバーレイへのCAPEXを継続するよう促しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
カブール、ヘラート、カンダハールを中心とする都市部地区は、ほぼ全域で3Gが利用可能であり、南アジア内で競争力のあるデータ速度を提供する4Gカバレッジが急速に拡大しています。これらのハブは、密集した人口、高い一人当たり所得、および企業顧客の集中を有するため、アフガニスタン通信MNO市場の不均衡に大きなシェアを占めています。そのため、事業者はまずこれらの都市でキャリアグレードの冗長性とスペクトルリファーミングを展開し、その後に第二層の都市へのアップグレードを拡大します。対照的に、農村部地区、特に南部および東部地帯は、老朽化した2G/3Gレイヤーに依存しているか、サービスが全くなく、全国平均ARPUを抑制するデジタルデバイドを強化しています。
国境越え光ファイバー統合はアフガニスタンの地理的重要性を大きく変えています。中国へのワハン回廊リンクの5,000万USDと、トルクメニスタン、ウズベキスタン、パキスタンへの700 kmのTAPIルートにより、国際帯域幅のトランジットコストが最大60%削減され、国内通信事業者に直接帰属する新たなホールセール収益チャネルが生まれています。トランジット料金は年間6,000万USDを超える可能性があると推定されており、これは現在の国内加入収益と比較して意味のある数字です。これらのケーブルが通過する州、特にバダフシャンとカンダハールは、ラストマイル容量の改善を通じた付随的な恩恵を受け、地元ユーザーのサービス品質を向上させ、中小企業の電子商取引採用を促進しています。
しかし、安全保障関連の停止は州レベルのパフォーマンス指標を歪めています。ガズニはその課題を示しており、補助金付き鉄塔が複数稼働しているにもかかわらず、18地区のうち2地区でのみ適切なモバイルサービスが記録されています。事業者は、直接的な政府支援が脅威を相殺しない限り、紛争の激しい地域での拡大を制限し、高いリスクプレミアムに対してCAPEXを比較検討しています。この変動するリスク計算は、人口密度よりも安全保障の強度に対応した接続レベルのパッチワークを生み出しています。その結果として生じる地理主導のセグメンテーションは、近期の市場普及率に上限を設け、アフガニスタン通信MNO市場がギャップを埋めるためにユニバーサルアクセス基金と官民パートナーシップに依存し続ける状況を維持しています。
競争環境
5つの全国事業者、Afghan Wireless Communication Company (AWCC)、Roshan、Etisalat Afghanistan、Afghan Telecom、ATOMAは、広く重複するフットプリントで競争していますが、それぞれが異なるポジショニングレバーを追求しています。AWCCは7億5,000万USDの累積インフラ投資を活用して最も広い農村部リーチを提供し、RoshanはB-Corp認証取得後のソーシャルインパクトブランディングで差別化を図っています。e&の15 MHzスペクトル購入に支えられたEtisalat Afghanistanは、より高スループットの4Gと企業中心のソリューションで都市部ユーザーをターゲットにしています。Afghan Telecomは国家の支援とユニバーサルサービスの使命を維持し、補助金プールへのアクセスを容易にし、より低い実効コストで遠隔地区へのカバレッジ拡大を可能にしています。
MTNが2025年4月に40%の株式を売却し、資産をATOMAに移転したことで市場構造が引き締まりました。再編された事業者は相当なスペクトルを引き継ぎますが、新しい経営体制のもとでリブランドと顧客信頼の回復が必要です。統合により参加者数は減少しましたが、5社体制を維持し、価格上昇を抑制するのに十分な競争バランスを保ちながら、ネットワーク近代化に必要な規模の経済を確保しています。戦略的焦点は3つのテーマに収束しています:4G展開の加速、国境越えホールセールルートの収益化、および銀行口座を持たない人々向けの準銀行プラットフォームへのモバイル金融サービスの拡大です。
運用の回復力は競争優位の中心であり続けています。再生可能エネルギーバックアップとリモート鉄塔監視技術でサイトを強化した通信事業者は、ダウンタイムを削減し、消費者がクラウドソーシングされたスピードテストアプリを通じてますます追跡するサービス品質指標を向上させます。したがって、アフガニスタン通信MNO市場は、コスト規律と差別化されたサービスレイヤーを融合させる能力を持つ事業者を評価し、リーダーシップが単純な資本支出の規模ではなく実行速度にかかっていることを確実にします。
アフガニスタン通信MNO産業リーダー
-
Afghan Wireless Communication Company (AWCC)
-
Roshan (TDCA)
-
Etisalat Afghanistan
-
Salaam Telecom (Afghan Telecom)
-
ATOMA (MTN Afghanistan)
- 注:主要企業の掲載順は順位を示すものではありません。
アフガニスタン通信MNO市場
- Afghan Wireless Communication Company (AWCC)
- Roshan (TDCA)
- Etisalat Afghanistan
- Salaam Telecom (Afghan Telecom)
- ATOMA (MTN Afghanistan)
Recent Industry Developments in アフガニスタン通信MNO市場
- 2025年1月:MTNはアフガニスタンから正式に撤退し、ネットワークをATOMAに移転し、18年間の存在に終止符を打ち、地元の管理下での新たな競争時代の幕開けを告げました。
- 2024年2月:アフガニスタンは近隣供給国への6億2,700万USDの電力未払い金を清算し、継続的な通信事業に不可欠な電力網の安定性を改善しました。
アフガニスタン通信MNO市場レポートの範囲
アフガニスタン通信MNO市場レポートは、サービスタイプ(音声サービス、データおよびインターネットサービス、メッセージングサービス、IoTおよびM2Mサービス、OTTおよびPayTVサービス、その他のサービス)、ならびにエンドユーザー(企業、消費者)によってセグメント化されています。市場予測は、最終レポートにおいて金額(米ドル)および数量(加入者数)の形式で提供されます。
セグメンテーション概要
| 音声サービス |
| データおよびインターネットサービス |
| メッセージングサービス |
| IoTおよびM2Mサービス |
| OTTおよびペイTVサービス |
| その他のサービス(付加価値サービス、ローミングおよび国際サービス、企業・ホールセールサービスなど) |
| 企業 |
| 消費者 |
| サービスタイプ | 音声サービス |
| データおよびインターネットサービス | |
| メッセージングサービス | |
| IoTおよびM2Mサービス | |
| OTTおよびペイTVサービス | |
| その他のサービス(付加価値サービス、ローミングおよび国際サービス、企業・ホールセールサービスなど) | |
| エンドユーザー | 企業 |
| 消費者 |
レポートで回答される主要な質問
アフガニスタン通信MNO市場の現在の価値はいくらですか?
市場は2026年に5億7,435万USDと評価されています。
市場はどのくらいの速さで成長すると予想されますか?
2026年から2031年にかけてCAGR 4.55%で拡大すると予測されています。
現在収益シェアをリードしているサービスタイプはどれですか?
データおよびインターネットサービスが45.02%のシェアでリードしています。
最も速く拡大しているエンドユーザーセグメントはどれですか?
企業セグメントがCAGR 5.03%で成長しています。
ネットワーク拡張コストを最も制約している要因は何ですか?
CAPEXおよびOPEXを押し上げる持続的な安全保障リスクです。
国際トランジットコストを削減した最近の国境越えプロジェクトはどれですか?
ワハン回廊を通じた中国への光ファイバーリンクです。