
ウェブパフォーマンス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 6.71 十億米ドル |
| 市場規模 (2031) | 10.44 十億米ドル |
| Growth Rate (2026 - 2031) | 9.24 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるウェブパフォーマンス市場分析
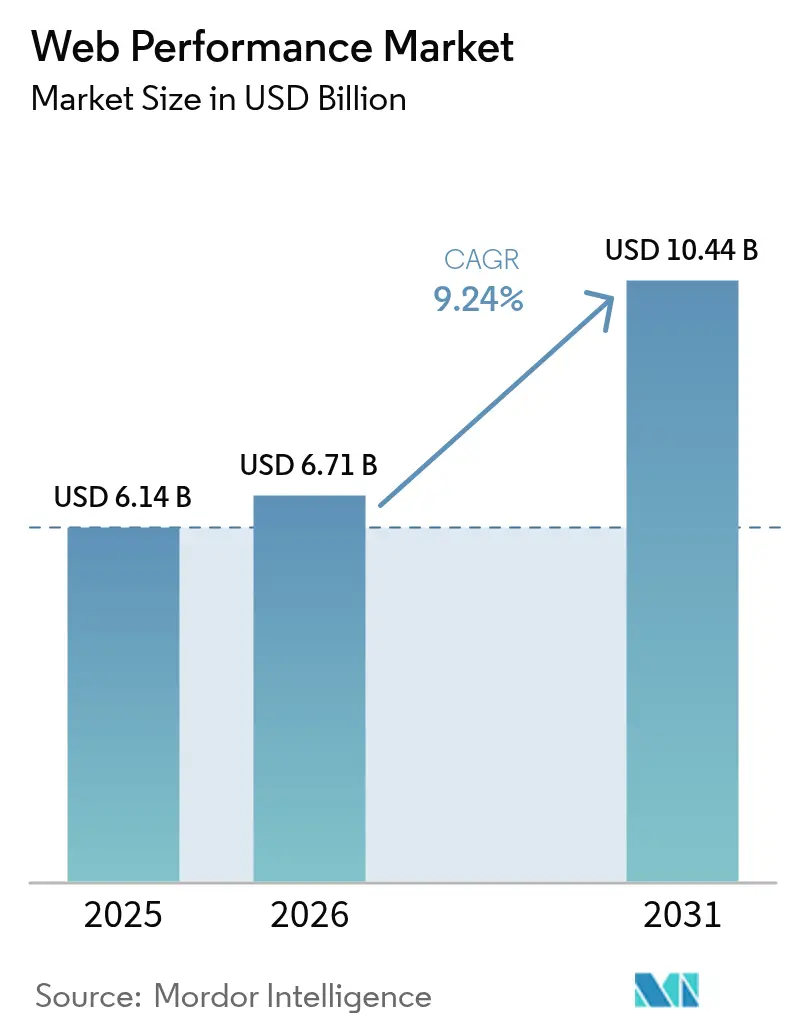
2026年のウェブパフォーマンス市場規模は67億1,000万米ドルと推定され、2025年の61億4,000万米ドルから成長し、2031年には104億4,000万米ドルが見込まれており、2026年〜2031年にかけて9.24%のCAGRで成長しています。検索エンジンによるアルゴリズム更新の激化、クラウドネイティブへの移行加速、エッジにおけるサブ秒レイテンシーをめぐる競争が、組織に対してスピードを経営レベルの指標として取り扱うよう促しています。小売業者だけでも、2024年の年末商戦期にサイトスピードを最適化した結果、27億米ドルの収益上乗せ余地が明らかになり、パフォーマンスと利益の連関が確固たるものとなりました[1]Blue Triangle Labs、「ウェブパフォーマンスによる収益リスク」、bluetriangle.com。AkamaiによるEdgio資産の買収やCloudflareによるBaselimeの買収などベンダー間の統合が進み、オブザーバビリティ、セキュリティ、デリバリーを一本化した請求にまとめることで競争構造が再編されています。分散トレーシング、エッジアナリティクス、AI駆動の異常検知を採用する開発者が増加するにつれ、ハイブリッドおよびマルチクラウド環境全体にわたるユーザーエクスペリエンス品質の管理を目的としたリアルタイムインサイトへの需要も拡大しています。
主要レポートの要点
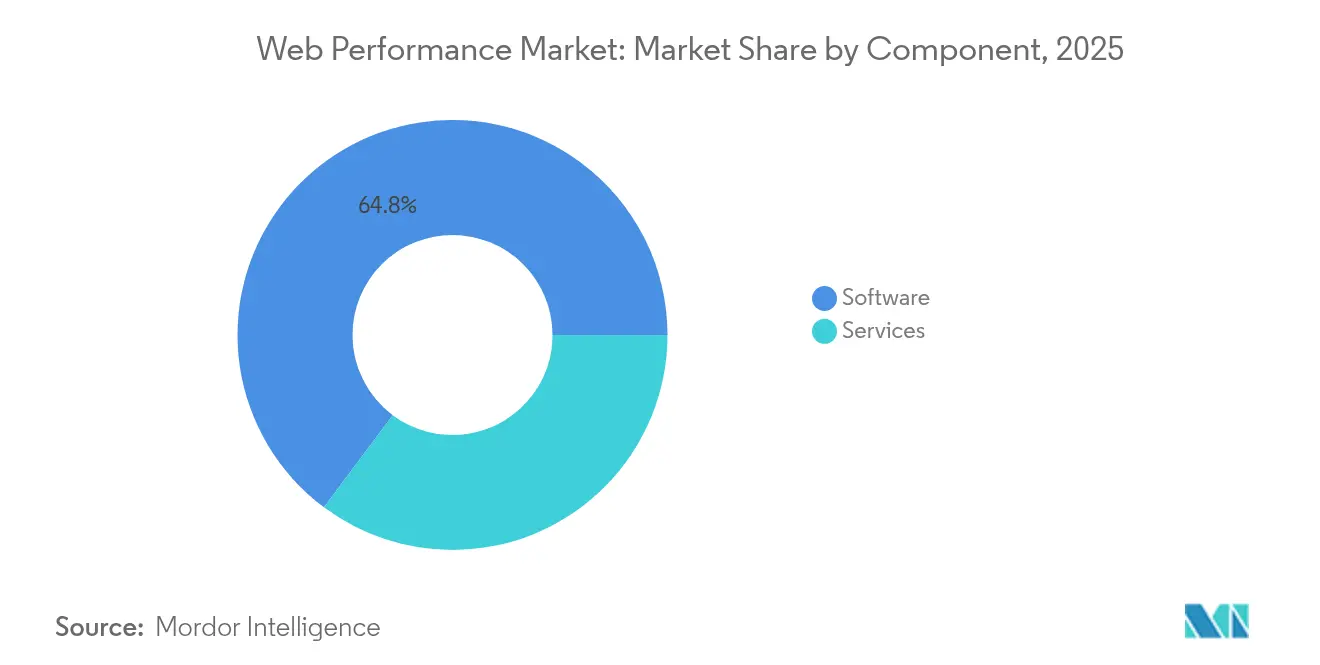
- コンポーネント別では、ソフトウェアが2025年のウェブパフォーマンス市場シェアの64.80%を占め、サービスは2031年に向けて最速の10.52% CAGRを記録すると予測されています。
- 導入形態別では、オンプレミスが2025年に67.30%の収益シェアを保持しており、クラウド導入は2031年まで10.84% CAGRで拡大する見込みです。
- 監視タイプ別では、合成監視が2025年に56.90%のシェアで首位を占め、デジタルエクスペリエンス管理が2031年に向けて10.03% CAGRで最速成長が期待されています。
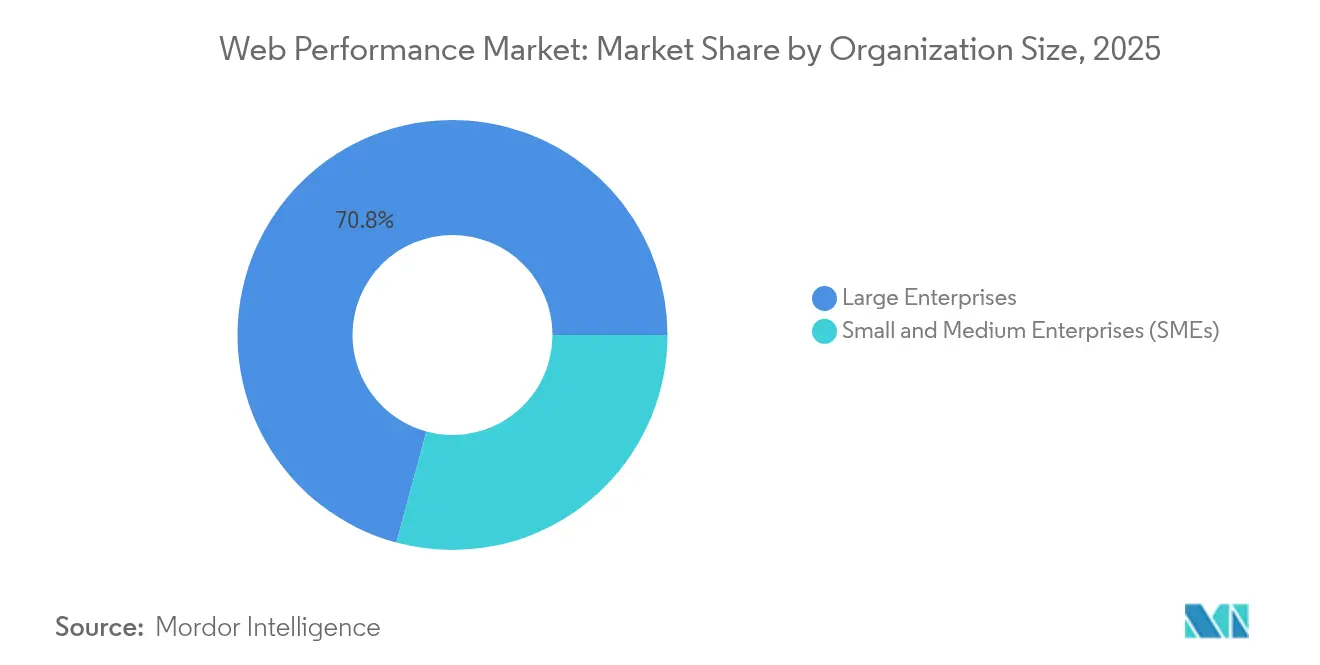
- 組織規模別では、大企業が2025年に70.80%のシェアを占め、SMEは2031年まで最高の10.34% CAGRを示しています。
- エンドユーザー産業別では、ITおよび通信が2025年に33.20%のシェアで首位を占め、小売およびeコマースは2031年まで9.48% CAGRで成長する見通しです。
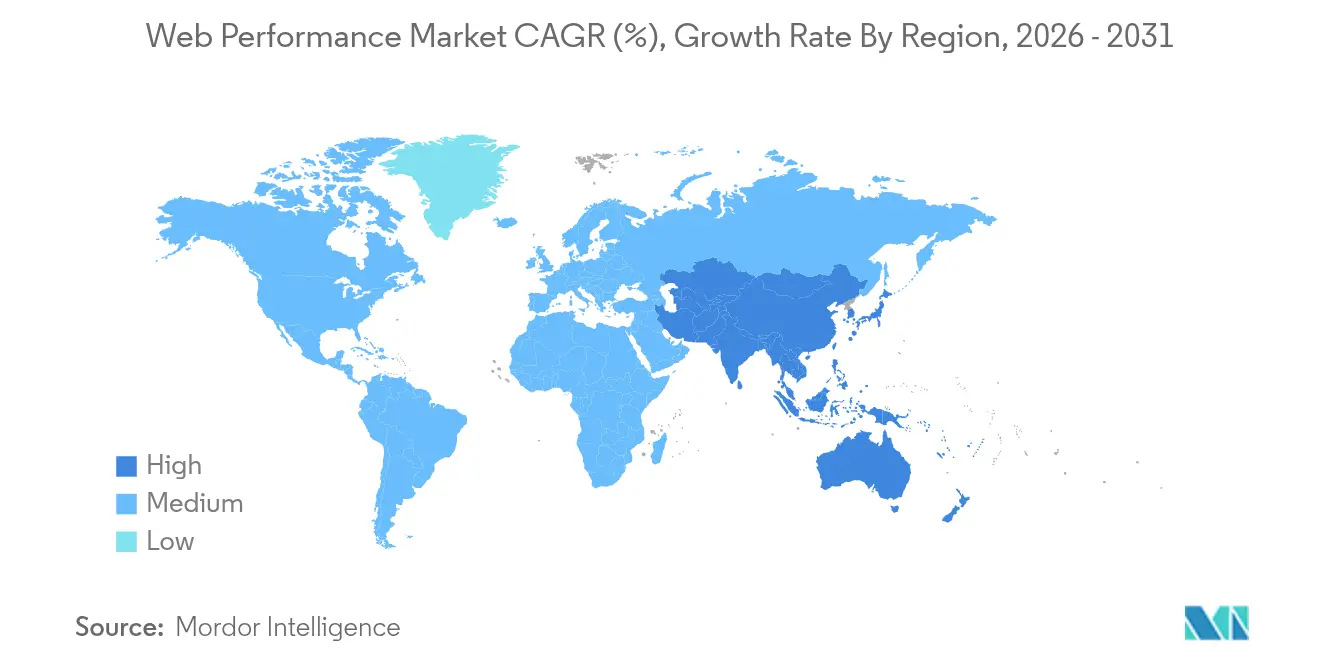
- 地域別では、北米が2025年に38.90%の収益を獲得しており、アジア太平洋地域は2031年に向けて9.63% CAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバルウェブパフォーマンス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響率(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| eコマーストラフィックの急増とリッチメディアの普及 | +2.1% | 北米とアジア太平洋地域に集中するグローバル | 中期(2〜4年) |
| コアウェブバイタルアルゴリズムの圧力 | +1.8% | 北米とEUでの早期採用を先行とするグローバル | 短期(2年以内) |
| クラウドネイティブアーキテクチャへの移行 | +1.5% | 北米主導でアジア太平洋地域へ拡大するグローバル | 長期(4年以上) |
| モバイルファーストのユーザーエクスペリエンスへの期待 | +1.3% | アジア太平洋地域と新興市場で最も高い影響を持つグローバル | 中期(2〜4年) |
| サブ秒レイテンシーに向けたエッジおよびサーバーレスの展開 | +1.0% | アジア太平洋地域へ拡大する北米とEUのコア | 長期(4年以上) |
| サステナビリティ連動FinOpsパフォーマンス予算 | +0.7% | アジア太平洋地域への規制波及を伴うEUおよび北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
eコマーストラフィックの急増とリッチメディアの普及
ピーク時の買い物日は潜在的なパフォーマンス上の欠陥を顕在化させるトラフィック急増によってインフラを飽和状態にします。2024年のブラックフライデーにはグローバルのオンライン収益が8.5%増加した一方、ページロードがレイテンシー予算を超過した際にコンバージョンが落ち込んだ小売業者も多数見られました[2]Northbeam Analytics、「2024年ブラックフライデーeコマースレポート」、northbeam.io。3D商品ビューアーや高解像度画像がベースラインのマーチャンダイジングツールになったことで、2024年の平均ページ重量は35%増加しました。Farfetchは、最大コンテンツ描画(LCP)遅延が100ミリ秒増えるごとにコンバージョンが1.3%低下し、インタラクティブになるまでの時間(TTI)を短縮するとコンバージョンが2.8%向上することを確認しました。このように数値化された収益への影響は、パフォーマンスを技術的な衛生管理タスクから損益指標へと転換させています。その結果、仮想待合室、トラフィックシェーピング、オートスケーリングが、単純な稼働率ではなくストレス下でのユーザーエクスペリエンスを評価する粒度の細かい監視とともに導入されています。
コアウェブバイタルアルゴリズムの圧力
Googleは2024年3月にFirst Input Delay(FID)をInteraction to Next Paint(INP)に置き換え、ランキングで競争力を維持するためにサイトが最悪ケースのインタラクションレイテンシーを200ミリ秒未満に抑えることを義務付けました。この指標の広範な適用により、多様なジャーニーにわたる実ユーザーインタラクションの計測が求められ、企業は基本的な合成監視からRUM、トレース、アナリティクスを統合したプラットフォームへのアップグレードを迫られています。2025年にSafariおよびFirefoxがINPおよびLCPをサポートすることでChromeへの偏りが解消され、クロスブラウザ平均値に隠れていたレスポンシビリティのギャップが露わになります。銀行や保険会社は、UXスコアが顧客獲得コストに直結するため迅速に対応しています。低速ネットワークシナリオをモデル化するプロアクティブな合成監視は、オプションの最適化ではなくコンプライアンスツールとして予算化されるようになっています。
クラウドネイティブアーキテクチャへの移行
マイクロサービス、コンテナ、サーバーレス関数はアプリケーショントポロジーを断片化させ、ノードレベルのポーリングを無効化しています。Kubernetesを採用した企業は74%の運用効率向上を実現しましたが、古いエージェントでは解析できないポッドチャーン、メッシュレイテンシー、マルチプロバイダーのドリフトに悩まされています。金融機関の43%がマルチクラウドを運用しており、AWS、Azure、GCPのサイロをまたいだテレメトリーの統合が必要となっています。GitOpsパイプラインにパフォーマンスゲートを組み込むことで、レイテンシー予算を超過したコードは本番環境に移行される前にブロックされます。分散トレーシングとeBPFベースのオブザーバビリティによりホップごとの遅延が明らかになり、AI駆動のベースライン設定がほぼリアルタイムで異常を検知することで、パフォーマンスの説明責任が日常のエンジニアリング業務に根付いています。
モバイルファーストのユーザーエクスペリエンスへの期待
ページが3秒を超えるとモバイルの離脱率が急増し、ブランドは即座の収益損失を被ります。デバイスの多様性と変動する携帯通信の条件がラボテストを複雑にするため、本物の4G、5G、Wi-Fiパフォーマンスを取得するグローバルRUMネットワークの成長が促進されています。プログレッシブウェブアプリはアプリとウェブの境界を曖昧にし、サービスワーカー、プッシュ通知、オフラインキャッシングへの統合された可視性が求められています。5Gの展開はベースラインの期待をインスタントロードへと引き上げますが、企業はレガシーネットワーク上のユーザーも保護しなければなりません。インテリジェントな圧縮、遅延読み込み、アダプティブルーティングは、特定のコンテンツタイプを滞在時間やバスケットサイズと関連付けてエクスペリエンス設計を洗練させるテレメトリーによって導かれています。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響率(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| エンタープライズグレードのプラットフォーム価格 | -1.2% | 新興市場で最も高い影響を持つグローバル | 短期(2年以内) |
| レガシーシステム統合の複雑さ | -0.9% | 北米とEU、および確立されたアジア太平洋市場への波及 | 中期(2〜4年) |
| RUMデータを制限するブラウザのプライバシー規制 | -0.8% | EUおよび北米、グローバルへ拡大 | 長期(4年以上) |
| オブザーバビリティ/SREタレントの不足 | -0.6% | アジア太平洋地域と新興市場で深刻な不足を抱えるグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
エンタープライズグレードのプラットフォーム価格
データインジェスチョンの価格モデルがホスト単位ライセンスに置き換わると、オブザーバビリティの請求はクラウド支出の15〜20%を消費する可能性があります[3]Catchpoint Engineering、「2025年SRE調査」、catchpoint.com。SMEは、必要としないかもしれないAIおよびセキュリティモジュールとバンドルされた最低利用量へのコミットを躊躇しています。OpenTelemetryパイプラインによりロックインは軽減されますが、DIYメンテナンスがライセンスコストの節約を相殺します。ベンダー統合が価格交渉力をさらに集中させているため、購入者はデータ階層の上限を交渉し、コストを予測可能に保つためにサンプリングを採用しています。コミュニティホスト型のコレクターと段階的な保持ポリシーは、組織がテレメトリーの粒度をビジネス価値に合わせるためのFinOpsツールキットの一部となっています。
レガシーシステム統合の複雑さ
メインフレームと独自のミドルウェアは、銀行などのセクターでミッションクリティカルであり続けており、修正には統合プロジェクトを6〜18ヶ月延長させる徹底的な監査が必要です。COBOLトランザクションログとクラウドトレースを橋渡しするには、習得者がほとんどいないアダプターが必要であり、採用のボトルネックを生じさせています。レガシープラットフォームのAPIギャップはリアルタイムフックを制限し、チームを一時的なスパイクを見逃すバッチアナリティクスへと向かわせています。機密データをサンドボックス化しながらメトリクスをプロキシするハイブリッドコレクターは採用が進んでいますが、クラウドネイティブのグリーンフィールドと比べて稼働開始スケジュールを延長させています。そのため、ツーリングがシステム固有の複雑さをさらに抽象化するまでは、実装の複雑さがウェブパフォーマンス市場を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ソフトウェアの優位性がプラットフォーム統合を推進
ソフトウェアセグメントは2025年のウェブパフォーマンス市場の64.80%を占め、合成監視、RUM、トレーシングを単一コンソールに統合したツールチェーンに対する企業の嗜好を裏付けています。しかしながら、サービスはコンテナオーケストレーション、エッジアナリティクス、データパイプラインガバナンスにおけるスキルギャップを露呈したクラウド移行を背景に、設定、アラートチューニング、ダッシュボードメンテナンスを外部委託する組織が増加するにつれ、10.52% CAGRで成長しています。この乖離は、購入者がツーリングと専門知識をますます代替可能なものではなく補完的なものとして捉えていることを示しています。
コンテナオーケストレーション、エッジアナリティクス、データパイプラインガバナンスにおけるスキルギャップをクラウド移行が露呈したことで、マネージドサービスへの需要が加速しました。最適化プレイブックと組み合わせた24時間365日のSREカバレッジを提供するプロバイダーは、プラットフォームROIを最大化するためにアドバイザリーエンゲージメントをバンドルするようになっています。その結果、ソフトウェアベンダーはノーコードのオンボーディングウィザードとAIガイドによるセットアップを組み込みながら、同時にコンサルティング部門を内製化しており、ウェブパフォーマンス市場全体で価値提案を再定義する収束が生じています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


導入形態別:クラウド移行がハイブリッド採用を加速
規制産業がテレメトリーを国内データセンターの近くに保持するため、オンプレミスは2025年のウェブパフォーマンス市場シェアの67.30%を維持しました。しかしながら、クラウド導入は機能開発速度とOPEXの柔軟性に牽引され、10.84% CAGRで拡大しています。ハイブリッドトポロジーは、データ所在地法に準拠しながら機械学習を活用したインサイトを解放するため、機密性の高いオンプレミスワークロードとクラウドアナリティクスを組み合わせています。
エッジコンピューティングがこのトレンドをさらに加速させています。地域POPで取得されたテレメトリーは、異常を数秒で分類するクラウドAIエンジンに流入します。金融サービスおよびゲーム企業は、コレクターがワークロードとともに移行する「どこでも観測(observe-anywhere)」アーキテクチャをパイロット運用しています。ベンダーのロードマップがオンプレミスとSaaSの間の硬直した二分法よりもシームレスなデータプレーンのポータビリティを強調するにつれ、ハイブリッド監視プラットフォームのウェブパフォーマンス市場規模は拡大すると予測されています。
監視タイプ別:デジタルエクスペリエンスプラットフォームがユーザー可視性を変革
合成テストは予測可能なベースラインとSLA証明ポイントを提供することで2025年に56.90%の収益を達成しました。デジタルエクスペリエンス管理は規模こそ小さいものの、実ユーザーのコンテキストが商業的影響を明らかにするため、10.03% CAGRで上昇しています。ベンダーは今や合成監視とRUMフィードを単一グラフに融合させ、プロダクトマネージャーがミリ秒単位の改善をファネルコンバージョンに結び付けられるようにしています。
混合データセットで学習したAIモデルが「エクスペリエンスデット」、すなわちロイヤルティを長期的に侵食する累積的な遅れを検出します。アジア太平洋地域の小売業者はフェスティバルセール中にウォールームにDEM(デジタルエクスペリエンス管理)ダッシュボードを展開し、広告費とUXをリアルタイムに相関させています。この収束から恩恵を受けるDEMスイートのウェブパフォーマンス市場規模は2031年まで着実に拡大する見込みであり、従来の合成監視はヘッドレスブラウザーや5Gプロファイルでモダナイズして関連性を維持しています。
組織規模別:SMEの採用が市場の民主化を推進
大企業は広大なシステム基盤が深いオブザーバビリティを必須とするため、2025年の支出の70.80%を占めました。しかしながら、クラウドの民主化が参入障壁を下げるにつれ、SMEは10.34% CAGRで前進しています。セルフサービスのSaaSティアにより、2人の開発者からなるスタートアップでも、かつてFortune 500の予算だけに許されていたのと同じページレベルのインサイトを得られるようになっています。
プラットフォームベンダーは、ビジネスメトリクスをグラフだけでなく表面化するペイアズユーグロー型のインジェスチョン上限とプリビルドダッシュボードで対抗しています。CDN、CI/CD、セキュリティとのパフォーマンスのバンドルも、リソースが限られた企業に響いています。増大するSMEコホートはウェブパフォーマンス産業内の価値セグメンテーションを再形成し、既存プレイヤーがインターフェースを合理化して価格帯全体でのバリュー実現時間を短縮することを迫ると予想されています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
エンドユーザー産業別:ITおよび通信のリーダーシップが小売業の混乱に直面
ITおよび通信は2025年に33.20%のシェアで首位を占めました。ネットワーク事業者が5G、VoIP、エッジワークロードのSLAコミットメントを維持するためにコアからラストマイルまでのレイテンシーを監視する必要があるためです。しかしながら、小売およびeコマースはフラッシュセールイベントにおいてチェックアウトスピードが直接的な収益指標となるため、最速の9.48% CAGRを示しています。BFSI組織は規制当局の監視がUXをデジタル採用指標に結び付けるため、相当な比重を占めています。
クロスポリネーションが生まれています。小売業者は通信事業者からゼロ滞在オブザーバビリティを取り入れ、銀行はeコマースで一般的なコンバージョン中心のKPIを実装しています。サステナビリティの義務がさらにセクターを整合させ、パフォーマンス最適化を活用してコンピュートの無駄と排出量を削減しています。その結果、ウェブパフォーマンス市場では、BFSI向けの決済ゲートウェイトレースやショッピングカートに最適化されたセッションリプレイアナリティクスなど、業種特化型の機能パックが登場する可能性が高いです。
地域分析
北米は成熟したクラウドインフラ、AI駆動のオブザーバビリティの早期採用、および稼働率とレスポンシビリティの証明を義務付ける厳格なコンプライアンスフレームワークのおかげで、2025年の収益の38.90%を獲得しました。米国の金融機関はレイテンシー予算を顧客エクスペリエンスOKRに統合し、カナダの医療ポータルは遠隔医療の品質を監視するためにRUMを患者ポータルに組み込んでいます。メキシコの製造工場はOTとITの収束スタックの計測を開始しており、より広域な地域採用を示しています。SREタレントの慢性的不足が実行リスクをもたらしていますが、ベンチャー資金が継続的なツーリングイノベーションを刺激し、地域の勢いを維持しています。
アジア太平洋地域は2031年に向けて9.63% CAGRで最も急成長している地域であり、モバイルファーストの消費者行動、大規模なデータセンター投資、政府のデジタル化プログラムによって牽引されています。中国のeコマース大手は独身の日(シングルスデー)の超高速チェックアウトを維持するためにすべてのエッジホップをトレースし、インドのITアウトソーサーはグローバルクライアント向けにマルチテナントダッシュボードを展開しています。日本と韓国は5G対応の低レイテンシーオブザーバビリティを先導し、オーストラリアはハイブリッドクラウドを活用して大陸間の距離を橋渡ししています。アジア太平洋地域のウェブパフォーマンス市場規模は、グローバルプラットフォームを補完する言語とコンプライアンスに適合したソリューションを提供するローカルベンダーから恩恵を受けています。
欧州はGDPR施行とサステナビリティ指令を基盤とした着実な拡大を記録しています。ドイツの製造業者はIndustrie 4.0(第4次産業革命)ダッシュボードにパフォーマンスデータを組み込んで生産停止を予測し、英国の銀行はINPスコアをデジタル支店評価に結び付けています。フランスはミリ秒単位の遅延がサプライチェーンに波及する航空宇宙テレメトリーに注力しています。新興のEUデジタル主権政策が地域クラウドノードを育成し、地域内データ処理を保証するプラットフォームへの調達を形成しています。中東・アフリカは出遅れているものの、UAEのスマートシティプロジェクトや南アフリカのフィンテック展開が信頼性の高い低レイテンシーのデジタルサービスを求めるにつれ加速しています。

規制環境
ウェブパフォーマンスツールは、地域ごとにテレメトリの収集、保存、アクセス方法に影響を与えるサイバーセキュリティおよびクラウド保証要件の影響を、ますます強く受けるようになっている。米国では、NSPM-12(2026年6月)により、国家安全保障システム委員会(CNSS)が連邦データを扱うクラウドサービスプロバイダーからクラウド構成のベースラインを要求・評価することが指示されている。これにより構成管理の徹底と継続的な統制検証が強化され、多くのウェブパフォーマンスプラットフォームは企業ガバナンスの一環としてこれを支援することが期待されている。
ウェブ配信を支える重要なネットワークおよびデジタルサービスの運用者に対する基準やコードも厳格化が進んでいる。英国は2026年7月、「電気通信(セキュリティ)法2021」および関連するセキュリティ対策規則の遵守を導くため、改訂版電気通信セキュリティ実践規範2026(バージョン1.1)を発行した。この改訂では、パフォーマンスモニタリングと可用性の証拠が運用保証に用いられる、堅牢かつ安全なサービス運用への重点が強化されている。技術標準化の側面では、ETSIが2026年4月、EUサイバーレジリエンス法を支えるブラウザのサイバーセキュリティ要件に関する暫定草案EN 304 617の意見募集を開始し、RUM、シンセティックテスト、ユーザージャーニー計測に影響を与える計測・報告実務とブラウザ層のセキュリティ要件を整合させている。
バリューチェーン分析
ウェブパフォーマンスのバリューチェーンは、何を測定できるか、トラフィックがどのように配信されるかを定める標準・プロトコルから始まり、製品エンジニアリング、展開、運用サービスへと進む。W3Cなどの標準化団体は主要なブラウザ・サーバー計測インターフェース(例えば2025年のリソースタイミングおよびパフォーマンスタイムラインの勧告候補、サーバータイミング仕様)を提供し、IETFはHTTP/3上のWebTransportなど、レイテンシと信頼性の特性に影響を与えるトランスポート層機能を推進している。ベンダーはこれらの構成要素を、シンセティックモニタリング、リアルユーザーモニタリング(RUM)、デジタルエクスペリエンス管理、および最終区間のパフォーマンスのためにCDNやエッジプロバイダーと連携することが多いアクセラレーション層をカバーするソフトウェアプラットフォームへと構築していく。
下流側では、流通チャネルにはハイパースケーラーのマーケットプレイス、直接的な企業向け販売、およびアプリケーションチームやSRE向けにコレクター、アラートポリシー、パフォーマンスバジェットを設定するマネージドサービスパートナーが含まれる。主要な入力には、ブラウザ側の計測、サーバータイミングヘッダー、(OpenTelemetryを介することが増えている)トレース・ログパイプライン、およびPOPからのエッジテレメトリが含まれる。ボトルネックは、伝播遅延、ゾーン間の通信、APIエンドポイントの局所性制約がアップタイムが高くてもユーザーエクスペリエンスを低下させるマルチリージョン展開でよく発生し、INPやLCPなどユーザー中心の指標をハイブリッド・マルチクラウド環境全体のバックエンドの因果関係に結びつけるツールへの需要を高めている。
競争環境
ウェブパフォーマンス市場は中程度に統合されており、Akamai、Dynatrace、Cloudflare、New Relicなどの主要プラットフォームがブラウザーからデータベースまでのエンドツーエンドの可視性を提供しています。最近の取引は統合オブザーバビリティをめぐる土地争奪を示しています。AkamaiはEdgioのCDN容量をエッジファブリックに取り込み、CloudflareはBaselimeを買収してサーバーレストレーシングを強化し、CatchpointはWebPageTest.orgを追加してコミュニティリーチを拡大しました。これらの動きは、統合の手間を削減するシングルベンダーソリューションへの顧客の需要を反映しています。
人工知能が新たな戦場となっています。Dynatraceは根本原因を自動マッピングするコーザルAIをプレビューし、New Relicは平易な英語の質問をメトリッククエリに変換するジェネレーティブアシスタントを注入しています。ニッチな挑戦者はオープンソースとの整合性で差別化しています。たとえば、Grafana CloudはOpenTelemetryパイプラインを低コストストレージとともにパッケージ化し、価格敏感な採用者に対応しています。業種特化型スペシャリストも登場しています。PacketZoomのクローンはモバイルセッションの継続性を最適化し、Edge DeltaはKubernetesログ向けに強化されたストリーミングアナリティクスを提供しています。
パートナーエコシステムがリーチを拡大しています。通信事業者は5Gゲートウェイに監視プローブを組み込み、ハイパースケーラーはワンクリック展開のためのマーケットプレイスSKUを組み込んでいます。ベンダーはまた、最適化されたペイロードサイズによる炭素削減量を定量化することでサステナビリティ予算を追求し、ESGを重視する経営陣にアピールしています。しかしながら、スキルの不足が依然として上限となっており、プラットフォームの成功は平均修復時間(MTTR)を短縮するローコードダッシュボードとAI推薦によって専門性の低いチームを支援することにかかっています。
ウェブパフォーマンス産業のリーダー
Akamai Technologies, Inc.
IBM Corporation
Broadcom(AppNeta)
Amazon CloudWatch
Microsoft Azure Monitor
- *免責事項:主要選手の並び順不同


市場機会と将来展望
大きな機会領域の一つは、パフォーマンス、可用性、ワークロード実行が共に最適化される単一プラットフォームへのエッジ配信とコンピューティングの融合である。Akamaiは2026年3月、4,400のエッジ拠点にNVIDIAのAIインフラを統合したAI Grid Intelligent Orchestrationを発表し、ウェブパフォーマンスモニタリングをページ配信からエッジで実行される推論・API応答パスへと拡大した。Cloudflareもインフラの変更を通じてエッジ効率を進化させ、グローバルキャッシュプロキシをPingoraに移行(2026年5月)することで、コンテンツおよびAPI配信のレイテンシ低減と運用信頼性向上を実現できる、メモリ安全かつ高スループットなアーキテクチャへの移行を支えている。
計測手法の現代化も、実際のユーザージャーニー全体で新しい標準やランキング指標を運用化できるベンダーにとって新たな空白領域を開いている。INPが2026年3月18日にGoogle検索のランキング信号として主要なものとなったことで、インタラクションの応答性が商業的なKPIとして重要視されるようになり、フロントエンドのインタラクション遅延をバックエンドサービス、サードパーティスクリプト、地域のネットワーク状況に結びつけるツールの導入が後押しされている。標準化の面では、2026年3月のサーバータイミングおよびイベントタイミングに関するW3Cワーキングドラフトが、より豊富で標準化されたパフォーマンス信号への道筋を強化し、新興のブラウザAPIを取り込み、ブラウザやデバイス間でデータを正規化できるプラットフォームに有利に働いている。Fastlyが独立したドメイン管理機能を導入(2026年第1四半期)するなどの機能追加も、ルーティング変更やパフォーマンスチューニングがダウンタイムを引き起こさないようにする運用パターンへの需要が続いていることを示しており、変更管理やマルチチームワークフローにおけるパフォーマンスプラットフォームの役割を拡大している。
最近の業界動向
- 2026年4月:BroadcomはGoogle Cloudとの協業を拡大し、AppNetaのネットワーク可観測性をGoogle Cloud Network Insightsに統合した。この統合により、クラウドワークロードが動作する場所に近い場所でネットワークパフォーマンスの可視性が得られ、ウェブおよびアプリケーションエクスペリエンスに影響を与えるハイブリッドパス全体でのエンドツーエンドのトラブルシューティングを支援する。
- 2025年9月:AkamaiはAPIテストと最適化のためのAPIContext機能を基盤とした、API Performance用マネージドサービスを開始した。このパッケージ化されたサービス構造は、継続的なAPIパフォーマンス管理を外部化することでスキルギャップに対応し、API応答性を収益・エクスペリエンス指標として扱う購買者と整合している。
- 2024年12月:AkamaiはEdgioの資産の買収を完了し、CDN容量と顧客契約をエッジファブリックに追加した。この統合により、グローバル配信網の規模が拡大し、単一ベンダーとの関係の下で配信、セキュリティ、パフォーマンス機能をバンドル提供することが可能になった。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、ウェブパフォーマンス市場を、ウェブサイトやブラウザベースのアプリケーションを監視、テスト、最適化、高速化するために使用されるソフトウェアおよび関連サービスから得られる収益と定義し、これによりページがエンドユーザーに対して迅速かつ安定して読み込まれるようにする。
対象範囲の除外事項:パフォーマンスを積極的に測定、最適化、高速化しないスタンドアロンのデジタル分析ツールは除外する。
セグメンテーション概要
- コンポーネント別
- ソフトウェア
- サービス
- 導入形態別
- オンプレミス
- クラウド
- 監視タイプ別
- 合成監視
- リアルユーザー監視(RUM)
- デジタルエクスペリエンス/DEMプラットフォーム
- 組織規模別
- 大企業
- 中小企業(SME)
- エンドユーザー産業別
- BFSI
- ITおよび通信
- 小売およびeコマース
- 自動車
- 政府
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ウェブ品質と速度信号の公的な定義から始まり、繰り返し確認可能な導入・支出指標へと進んだ。参照した情報源には、Google Web Vitalsのドキュメント、米国NISTのサイバーセキュリティおよびパフォーマンス関連の刊行物、OECDのデジタル経済指標、ITUの接続性統計、および入手可能な場合は規制当局や省庁のデジタルインフラに関する資料などのガイダンスやデータセットが含まれる。
商業的な状況を裏付けるため、企業の開示資料、決算説明会の記録、投資家向け資料、製品ドキュメント、およびプラットフォームのリリースや価格変更に関する信頼性の高い報道も確認した。有用な場合には、企業財務・ニュースの有料サブスクリプションを用いて収益の分割を正規化し、特許データベースを用いてイノベーションが集中している分野を確認した。ここに記載した情報源は網羅的なものではなく、データ収集、検証、および確認のために他の多くの公開・有料の参照資料が使用された。
一次インタビューおよび調査
一次調査は、ソリューションプロバイダー、チャネルパートナー、およびサイト信頼性、デジタルエクスペリエンス、eコマースの成果を担う購買者との専門家インタビューおよび構造化調査を通じて行われた。これらのインタビューは、実際に購買されているもの(ツールかサービスか)、価格設定の適用方法(使用量、トラフィック、シンセティックテスト、またはシート単位)、および地域や企業規模ごとの予算配分の変化を確認するために用いられた。グローバルな市場観を得るため、主要な需要地域全体でカバレッジのバランスを取り、モデルを最終化する前に前提を検証・厳密化した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:36% | 経営幹部(CXO):14% | アジア太平洋地域:44% |
| ミドルティア:43% | 機能/部門リーダー:29% | 欧州・中東・アフリカ:34% |
| 中小規模事業者:21% | マネージャー:57% | 南北アメリカ:22% |
市場規模算定と予測
市場規模算定にはトップダウンとボトムアップを組み合わせた手法を用いた。需要プールはデジタルトラフィックの成長と、モニタリングおよびアクセラレーションに積極的に投資しているウェブ資産の割合から構築し、一般的な価格ロジックを用いて支出額に変換した。この結果は、サプライヤーの収益開示のサンプリング、チャネルチェック、および一般的な商業レバーに対する単純な数量×平均単価(ASP)の視点といった選択的なボトムアップの概算によって裏付けを行い、明らかな過大評価を調整した。
モデルの主要な入力には、Core Web Vitalsの導入によるページ読み込みと安定性への注目、モバイルブラウジングの成長とコマースコンバージョンの感度、展開の選択を変えるクラウド移行率、トラフィックおよびシンセティックテスト量に連動した使用量ベースの価格メカニズム、そしてセルフサービスソフトウェアとマネージドサービスの間のミックスシフトが含まれる。ボトムアップの可視性が限られている場合には、アタッチレートとサービス浸透率について保守的な範囲を適用してギャップに対応し、その後一次調査のフィードバックを用いた二次チェックで範囲を狭めた。
予測にはシナリオ分析を用い、ベースケースは期待されるデジタル支出の優先事項と新しいパフォーマンス標準の導入ペースに基づいて形成した。ASPの変動およびサービス比率に関する前提は、実際の取引における更新サイクルや価格変更を追跡する実務者との再確認を経てのみ調整した。
データ検証および更新サイクル
検証は、市場モデルと、企業のデジタルエクスペリエンスの優先事項、クラウド・ウェブワークロードの成長、価格設定とパッケージングにおける観測可能な変化を含む独立した指標との間で反復的な相互チェックを行うことにより実施した。異常値は国・地域レベルで確認し、監視対象サイト当たりまたはトラフィック単位当たりの想定支出が現実的な範囲を外れた場合には再検討した。
最終承認の前に、この作業は複数段階のアナリストレビューを経て、前提、計算、および前年比の変動が内部的に整合しているかを確認する。公開情報やインタビューのフィードバックと比較して大きな差異が見られる場合は、特定のドライバーを再検証するために選定した専門家に再度連絡を取る。レポートは年次で更新され、大きな出来事が需要や価格に影響を与えた場合には中間更新を行い、クライアントが最新の見解を受け取れるよう、提供前の最終確認を完了させる。
Mordor Intelligenceのウェブパフォーマンス市場推定と他の公開推定値との比較
公開されているウェブパフォーマンス市場の規模は、境界の設定方法が異なり、ツールとサービス間で価格の扱い方も異なるため、互いに一致することはほとんどない。通貨のタイミング、使用量ベースの価格をどのように年換算するか、マネージドサービスをソフトウェアサブスクリプションからどのように区分するかが、通常は最も大きな差異を生み出す目立たない要因である。
ベンダーがパッケージングやコミットメントレベルを頻繁に更新しているにもかかわらず、古い為替レートや旧来の価格表がそのまま維持されている場合、また実際の支出強度を確認せずにウェブサイト数のような単一の指標のみで検証を止めている場合には、更新頻度に起因するギャップが生じる。使用量に連動したASPの変動を再確認し、基準年に一貫した通貨タイミングを適用し、公開直前に分散チェックを再実行することで、Mordor Intelligenceは推定値を現時点で購買者が実際に支払っている金額に整合させている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 6.71億米ドル(2026年) | |
| 専門出版社A | 5.09億米ドル(2024年) | より古い基準年と緩やかな成長軌道を用いており、範囲の記述も、使用量ベースの価格がどのように継続的収益へ年換算されているかについて明確さに欠ける。 |
| 業界ニュース配信社B | 6.16億米ドル(2024年) | CDNやAPMなどの隣接カテゴリーを広範な枠組みの中で混同することが多く、年間収益への変換は、想定されるトラフィック成長率やサービスアタッチレートに影響されやすい。 |
これら3つの数値全体から得られる主な結論は、差異は成長期待だけの問題ではなく、何を計上対象とするか、そして価格をどのように年間収益に変換するかにも関わっているということである。範囲のルール、通貨のタイミング、ASPの推移が明確に文書化され、インタビューによってストレステストされている場合、最終的な数値は再現しやすく、計画議論において擁護しやすいものとなる。


レポートで回答される主要な質問
2026年のウェブパフォーマンス市場の現在の規模はどれくらいですか?
ウェブパフォーマンス市場は2026年に67億1,000万米ドルの収益を生み出しました。
ウェブパフォーマンス市場は2031年までにどの程度成長しますか?
収益は2031年までに104億4,000万米ドルに達し、9.24% CAGRに相当します。
最も急速に拡大している地域はどこですか?
アジア太平洋地域はモバイルファーストの利用と大規模なクラウド投資に牽引され、最速の9.63% CAGRを記録すると予測されています。
2025年のウェブパフォーマンス市場シェアでどのセグメントが首位でしたか?
ソフトウェアソリューションが64.80%のシェアで首位を占め、統合監視プラットフォームへの需要を反映しています。
SMEがパフォーマンス監視を急速に採用しているのはなぜですか?
手頃なSaaSティアとペイアズユーグロー型価格設定が参入障壁を下げ、SMEが多額の初期投資なしに顧客エクスペリエンスを向上させることを可能にしています。
コアウェブバイタルはベンダー需要にどのような影響を与えますか?
GoogleのINPへの移行は企業に監視スタックのアップグレードを促し、実ユーザーセッション全体のインタラクションレイテンシーを取得するソリューションの採用を促進しています。
最終更新日:



