
Mordor Intelligenceによるコンピューターモニター市場分析
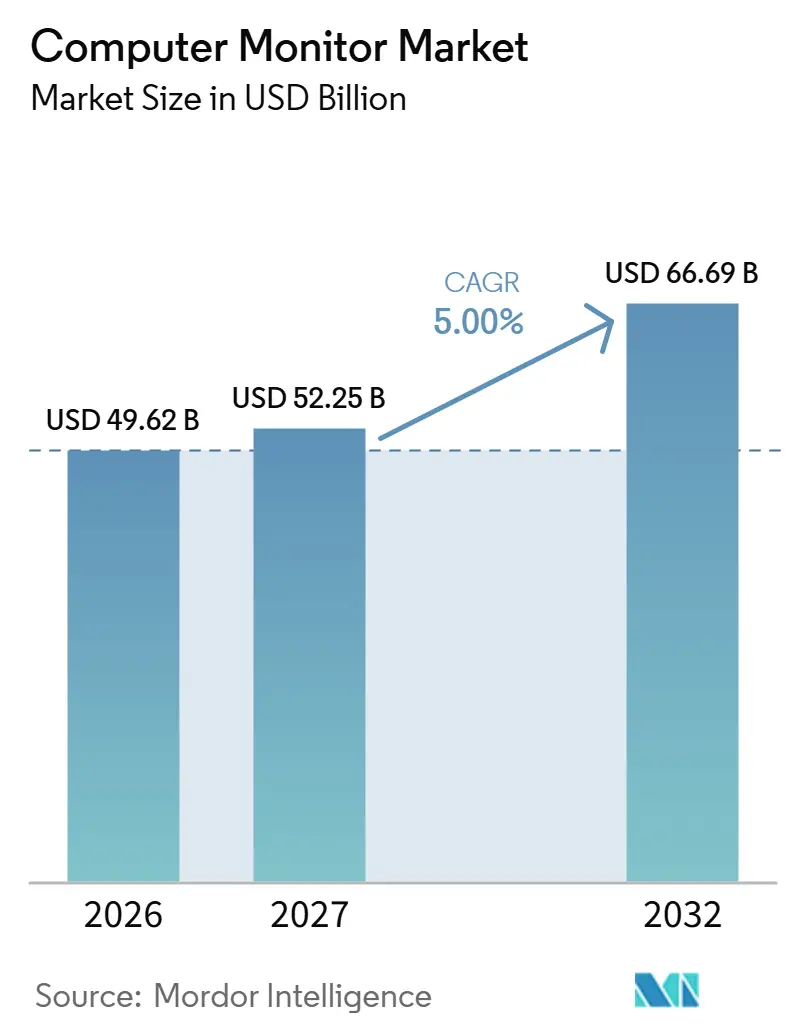
コンピューターモニター市場規模は2026年に49.62 ビリオン 米ドルと推定され、2027年には52.25 ビリオン 米ドル、2032年までに66.69 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 5%で成長します。
成長は、特化したディスプレイ機能と追加の作業場所を個別の購買機会に転換できるかどうかにかかっています。ドイツにおけるハイブリッドワークは、ワークスペースを整備するためのオファーを支援し、高リフレッシュレートのOLEDフォーマットはゲーミングサプライヤーに明確なパフォーマンス提案をもたらします。会議機能や機関向け機器パッケージは、サプライヤーがこれらの機会を競い合う方法を広げます。地域の流通関係はこれらのオファーを購買者に届ける助けとなり、EUの効率規制やブラジルの家庭向け回収義務は市場参入の条件を形成します。
主要レポートのポイント
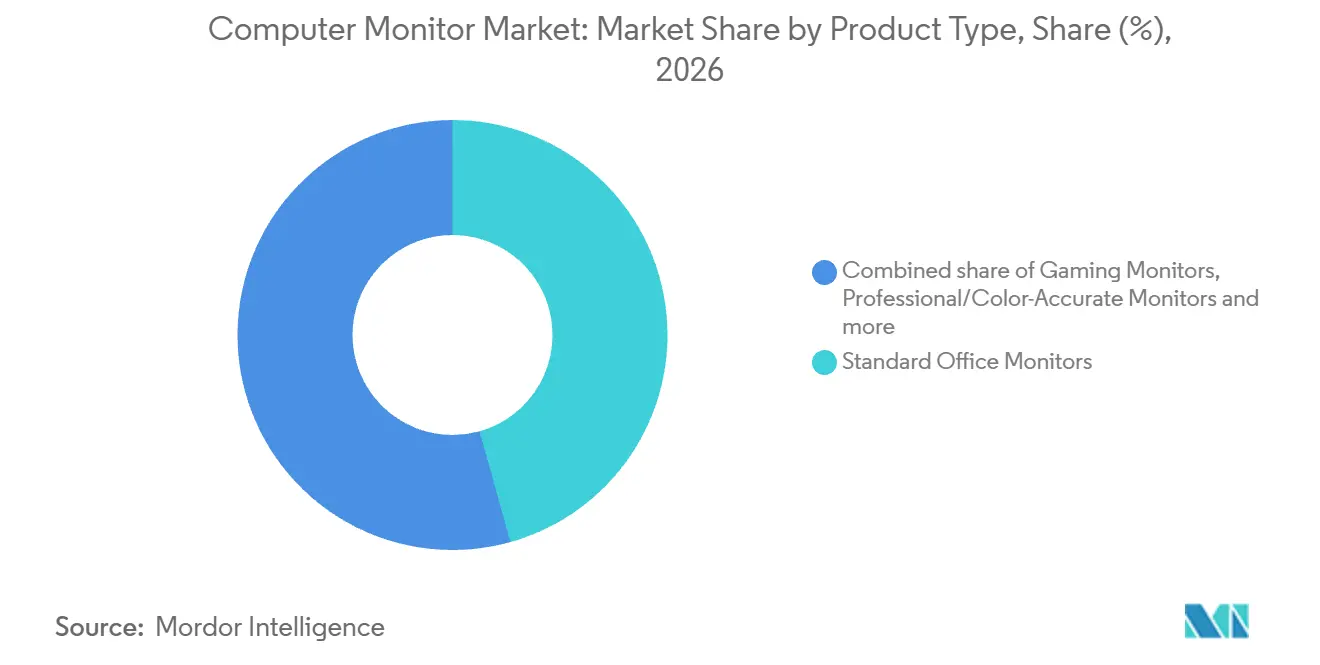
- 製品タイプ別では、標準オフィスモニターが2026年のコンピューターモニター市場シェアの45.65%を占め、ゲーミングモニターは2027年から2032年にかけてCAGR 13%で最も速く成長すると予測されています。
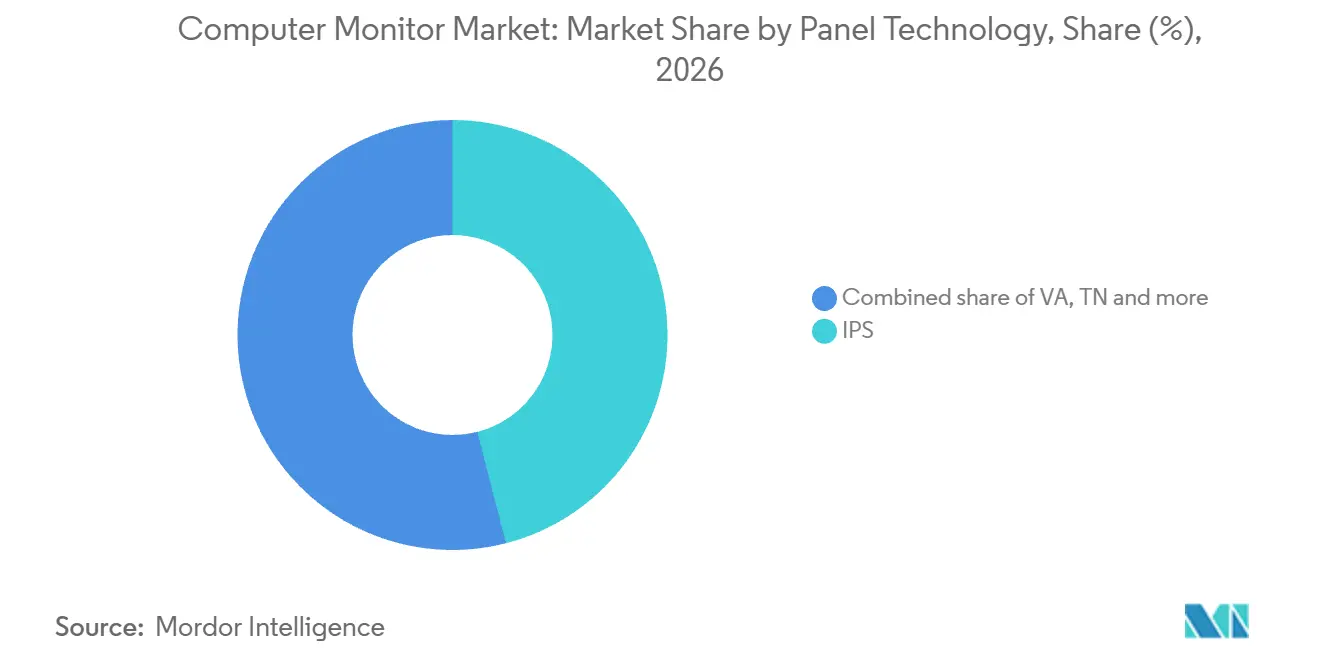
- パネル技術別では、IPSが2026年のコンピューターモニター市場規模の46%のシェアを占め、OLED/ミニLEDが2027年から2032年にかけてCAGR 17.2%で最も速く成長するセグメントになると予測されています。
- 画面サイズ別では、21〜24インチモニターが2026年に41.18%の売上シェアでトップとなり、30インチ以上のモニターが2027年から2032年にかけてCAGR 11.4%で最も速く成長すると予測されています。
- 解像度需要は1920×1080(FHD)が2026年に52%の売上シェアでトップとなり、3840×2160(4K)が2027年から2032年にかけてCAGR 15%で最も速く成長すると予測されています。
- 用途別では、消費者・商業用途が2026年に47.23%の売上シェアでトップとなり、ゲーミングが2027年から2032年にかけてCAGR 12.2%で最も速く成長すると予測されています。
- オンライン流通が2026年に59.28%の売上シェアでトップとなり、最も速く成長するチャネルでもあり、2027年から2032年にかけてCAGR 13%が予測されています。
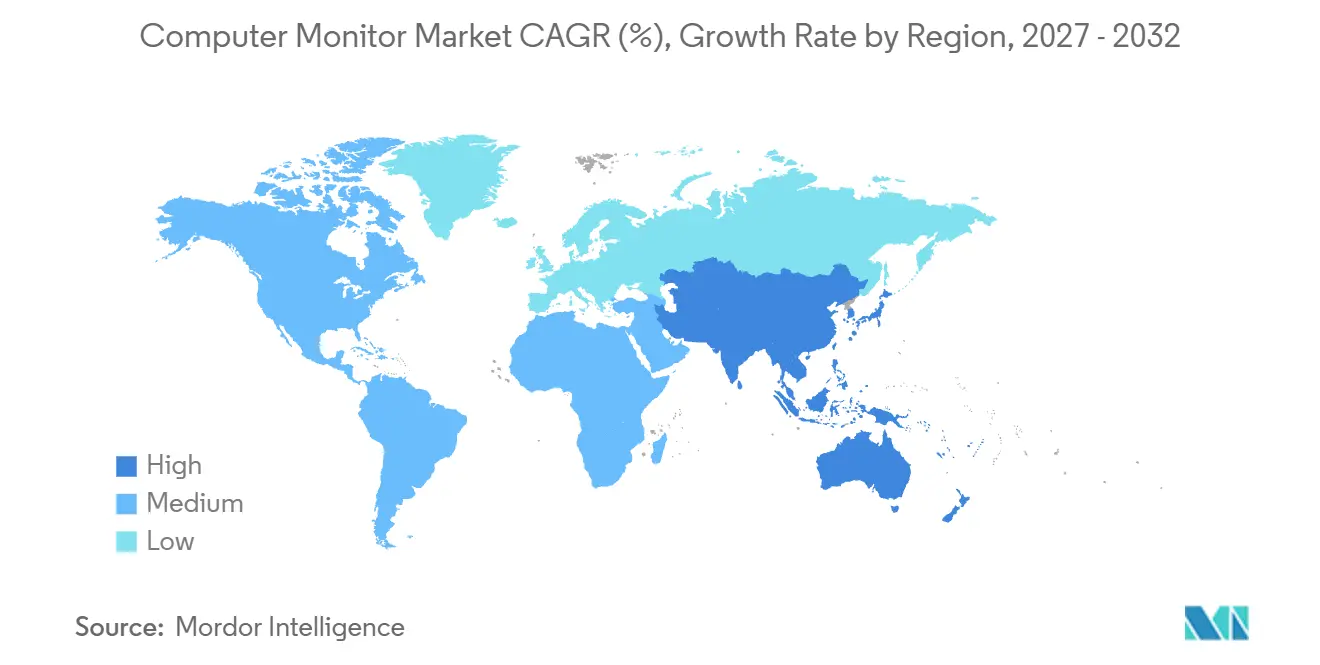
- 地域別では、アジア太平洋が2026年に40.6%の売上シェアを占め、2027年から2032年にかけてCAGR 10.2%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ゲーミングおよびeスポーツの普及 | +2.1% | 北米、欧州、アジア太平洋、サウジアラビア | 中期(2〜4年) |
| 4K、HDR、OLEDおよびミニLEDの急速な普及 | +1.8% | アジア太平洋、北米、欧州 | 中期(2〜4年) |
| ハイブリッド・リモートワークにおけるマルチモニター需要 | +1.2% | ドイツおよび南アフリカ | 短期(2年以内) |
| 高解像度パネルのASP低下 | +1% | アジア太平洋、北米、欧州 | 短期(2年以内) |
| シングルケーブルUSB-Cモニターへの企業移行 | +0.6% | 日本 | 中期(2〜4年) |
| ESG主導のカーボンニュートラルディスプレイへの需要 | +0.3% | スイス | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ゲーミングおよびeスポーツの普及
ゲーミング活動はモニターアップグレードの潜在的な対象者を拡大し、新たなeスポーツ施設は追加の機関的な場を創出します。Valveは、2025年の年次レビューにおいて、Steamが2025年に4,200万人のピーク同時接続ユーザーに達したと報告しており、過去5年間で年間約340万人のピーク同時接続ユーザーを追加してきました。サウジeスポーツ連盟は、2025年4月11日にリヤドのブールバード・リヤド・シティにSEFアリーナを開設しました。モニターサプライヤーにとって、プラットフォームへの参加は個人プレイヤー向けのオファーを支援し、会場プロジェクトは統合機器の提案機会を生み出します。拡大するプレイヤー層と会場プロジェクトの両方に対応することで、サプライヤーのゲーミングディスプレイ機会が新しいアリーナ開設のタイミングに依存しにくくなります。
4K、HDR、OLEDおよびミニLEDの急速な普及
コンテンツクリエイターにとって、HDRフォーマットとハイライト処理はディスプレイをアップグレードする具体的な理由を提供します。2025年2月11日、ASUSTeK Computer Inc.(ASUS)はコンテンツクリエイター向けの32インチ4K QD-OLED ProArtディスプレイOLED PA32UCDMモニターの発売を発表しました。[1] ASUSはこれを、Dolby Vision HDRを搭載した世界初のPCディスプレイと説明し、最大240Hzおよび3%エリアでのピーク輝度1,000ニットと評価しています。2026年7月、ASUSはProArtディスプレイOLED PA279CDVを発表し、同月中の発売を予定しました。2026年8月19日、ASUS Japanは8月21日から日本の小売店およびeコマースサイトを通じて26.5インチ4K QD-OLED PA279CDVの販売を発表しました。後続の発表はクリエイター向けの提案を画面サイズ全体に拡大し、サプライヤーに4K QD-OLEDアップグレードを追求するための複数のフォーマットを提供します。
ハイブリッド・リモートワークにおけるマルチモニター需要
ハイブリッドワークは複数の作業場所で機器ニーズを生み出す可能性があり、作業の物理的な配置をモニターサプライヤーにとって商業的に重要なものにします。ドイツの2025年マイクロセンサスの初期結果によると、就業者の25%が調査前の4週間に少なくとも1回在宅勤務をしていたことが示されました。[2] 2025年に在宅勤務をしたドイツの就業者のうち、46%は勤務日の半分未満しか在宅勤務をしていませんでした。機器のオファーは、ディスプレイを使用可能なワークスペースの一部として考慮しながら、在宅勤務と別の作業場所の両方に対応できます。追加の作業場所を整備することは、労働者のコンピューターを交換することとは別の販売機会をモニターサプライヤーに提供します。
高解像度パネルのASP低下
高解像度パネルの平均販売価格の低下は、完成モニターを製造するコストの一部を削減できます。メーカーはその余地を活用して、同じモニター価格でより高い解像度を提供するか、仕様を維持してより低い価格を提示することができます。前者の選択はより多くのディスプレイ詳細を求める購買者のアップグレードを促進し、後者は既存の仕様へのアクセスを拡大できます。商業的な効果はサプライヤーの選択に依存します。なぜなら、コンポーネント価格の低下がモニターの販売価格の同一の低下をもたらす必要はないからです。4Kモニターの購買者にとって、価格の低下または仕様の向上のいずれかが支出単位あたりの価値を改善し、アップグレードの根拠を広げます。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PCの代替としてのスマートフォンおよびタブレット | -0.8% | 欧州連合加盟国 | 長期(4年以上) |
| パネル価格の変動と供給ショック | -0.7% | アメリカ合衆国 | 短期(2年以内) |
| 高性能モデルに対するEUエネルギー効率規制 | -0.3% | 欧州連合加盟国 | 中期(2〜4年) |
| 増大するe-廃棄物コンプライアンスコスト | -0.2% | フランス | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PCの代替としてのスマートフォンおよびタブレット
モバイルアクセスは、外部ディスプレイを別途必要とせずに一部の消費者のインターネットニーズを満たすことができます。2025年には、EU個人の92.61%がモバイルデバイでインターネットを使用し、30.63%がデスクトップコンピューターを使用しており、これらのカテゴリーは重複する場合があります。コンピューター機器を検討している家庭にとって、これはオンラインになるための代替手段を生み出します。モバイルデバイスが意図したタスクをカバーする場合、PCに接続されたモニターは家庭の機器への任意の追加となる可能性があります。この制約は、モニター購入を引き起こす機会の潜在的な減少であり、インターネットアクセスと外部スクリーンへの需要との間の関連性を制限します。
パネル価格の変動と供給ショック
不確実な着地コストは、サプライヤーがモニターの出荷にコミットすることを慎重にさせる可能性があります。2025年2月のレポートでは、米国の関税がモニターとノートパソコン画面の価格を5%引き上げ、2025年のメーカーの出荷目標をより保守的にする可能性があると予測しました。このようなリスクは、コストを購買者に転嫁するか、売り手のマージン内で吸収するかという選択を生み出します。価格の上昇は稼働中のモニターを交換する根拠を弱め、吸収されたコストは各出荷から得られる収益を減少させます。2025年2月、Dell、HP、Samsungは予想されるモニターとノートパソコンの価格上昇に備えて200万〜300万台を輸入していたと報告されており、後の注文はリスクにさらされています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
オフィス機器と特化したパフォーマンスが異なるオファーをサポート標準オフィスモニターは2026年のコンピューターモニター市場規模の45.65%のシェアを占めました。ジャマイカの水資源局は2026年1月21日に6台のビジネスデスクトップモニターを含む調達を発注しました。同じ調達にはデスクトップコンピューター、ノートパソコン、ラギッドタブレット、ハードドライブも含まれていました。この購買者にとって、外部ディスプレイとポータブル機器は同じ調達の一部を形成しており、機関の注文内でそれらの機器の役割が共存できることを示しています。したがって、ポータブルコンピューティングは、機関が同じプログラム内でデスクトップとモバイル機器を資金調達する場合、オフィス画面の購買機会を排除する必要はありません。
ゲーミングモニターは最も速く成長する製品セグメントであり、2027年から2032年にかけてCAGR 13%が予測されています。Samsung Electronics Americaは2025年8月12日に米国購入向けにOdyssey OLED G6を発売し、世界初の500Hz OLEDゲーミングモニターと説明しました。この組み合わせはゲーミングディスプレイのアップグレードに対する具体的な応答性の提案を提供し、差別化された仕様が実際の購入オプションに結びついています。プロフェッショナルモニターは、アリカンテ総合病院の2025年5月の放射線科仕様に登場し、放射線科医向けの臨床レビューステーションとDICOM準拠の診断ディスプレイオプションが含まれていました。これらのオファーは異なるアップグレード決定を解決し、プレイヤーは新しい応答性オプションを得て、放射線科の購買者は診断要件を満たすディスプレイを求めます。


注記: 個別セグメントのシェアはレポート購入時に入手可能
パネル技術別:
IPS調達と拡大するOLED販売IPSは2026年のコンピューターモニター市場シェアの46%を占めました。2026年7月、フィリピンのバイス市政府は、人事局のIT機器ロットの中に24〜25インチのIPSモニターを指定しました。2025年12月11日、フィリピン法務長官室はサーバー監視と開発のためにAOC IPSモニター4セットの購入注文を発行しました。これらの購買者は異なる機器要件の中で同じパネル技術を指定し、部門オフィスと特化した監視作業の両方にIPSを配置しました。共通のパネルタイプは、これらのIPS注文の実際の差別化ポイントとして部門のワークフローと技術的な監視構成を残します。
OLED/ミニLEDは最も速く成長するパネル技術セグメントであり、2027年から2032年にかけてCAGR 17.2%が予測されています。TNモニターは明確な応答性重視の対象者を持ち、PCWorldは2026年9月にeスポーツ愛好家の間での使用を説明しました。ASUSは2025年中にOLEDニターの売上が急増したと報告しました。この運営結果は、モニターブランドに実証された顧客需要を中心にOLEDビジネスを発展させる基盤を提供します。

注記: 個別セグメントのシェアはレポート購入時に入手可能
画面サイズ(インチ)別:
機関の注文はコンパクトから大型ディスプレイまで21〜24インチのモニターは最大の画面サイズセグメントであり、2026年に41.18%の売上シェアを占めました。2026年1月、アイルランドの警察オンブズマン事務所であるFiosrúは、ダブリンでHP P24h 23.8インチモニター40台についてDatapacと契約を締結しました。この契約にはノートパソコン、キーボードとマウスのセット、ドッキングステーションがそれぞれ40台含まれていました。Fiosrúは標準的なコンピューティング要件をサポートし、運用上のコンピューティング能力を維持するために機を指定しました。このバンドル注文を獲得するには、23.8インチ画面以上をカバーする必要があり、モニター供給を請負業者のより広いエンドユーザー機器オファーに結びつけます。
30インチ以上のモニターは最も速く成長する画面サイズセグメントであり、2027年から2032年にかけてCAGR 11.4%が予測されています。BILBAOTIK, S.A.は2025年3月11日にスペインのビスカヤでVasco Informatica SLに32インチコンピューターモニター10台の契約を発注しました。契約は3月17日に正式化され、この大型ディスプレイフォーマットの日付入り注文が確立されました。このサイズのモニター専用ロットにより、大型画面の専門業者は購買者の他のエンドユーザー機器をカバーせずに入札できます。
解像度別:
機関のFHD注文と4Kアップグレードの共存1920×1080(FHD)は最大の解像度セグメントであり、2026年に52%の売上シェアを占めました。2025年7月、ブラジルのジュンジアイにあるIPREJUNは、より広いIT機器購入の中で14台の23.6インチFHDモニターの調達を締結しました。ALLBIDがモニター品目の落札業者として記載されました。この文はFHDを明示的な機器要件とし、この解像度への需要を定義された機関購入に結びつけました。選定された請負業者にとって、この機器品目では高解像度の代替品を提供するよりも、記載されたFHD要件を満たすことが優先されます。
3840×2160(4K)は最も速く成長する解像度セグメントであり、2027年から2032年にかけてCAGR 15%が予測されています。2025年1月6日、DellはAI強化3D空間サウンドを搭載した32 Plus 4K QD-OLEDモニターを発表しました。これは2024年8月の内部分析で、当時利用可能な他の31.5インチモニターにはない組み合わせとされていました。Dellは2025年3月27日に中国で、2025年5月22日にその他の地域で発売を予定し、統合オーディオと画像の詳細の両方を中心に4Kアップグレードを位置づけました。2025年3月21日に公開された入札で、ChileCompraは技術部門へのレンタル用に27インチ4Kモニター5台を、21台の高性能ノートパソコンおよび関連サービスとともに求めました。これらの例は、機能主導の機器販売とサービスベースの4K要件の履行を区別し、プライヤーに解像度アップグレードへの異なるルートを提供します。
用途別:
職場プログラムと組織的なゲーミングが異なる販売ルートを生み出す消費者・商業用途は最大の用途セグメントを形成し、2026年に47.23%の売上シェアを占めました。オーストラリアのニューサウスウェールズ州コミュニティ・司法省は、2025年5月12日付けでOlympus Technology Services Pty Ltdにモニターおよびモニターアームの契約を発注しました。記載された契約期間は2029年5月11日まで続き、職場プロジェクトをサポートし、モニターアームはICT SCM0020の下で調達される予定です。職場プロジェクトを中心に構成された契約は、ディスプレイサプライヤーに一つの機関関係を通じて複数の機器要件へのアクセスを提供できます。モニターアームを含めることで、物理的なワークステーションの配置が契約の一部となり、画面のみのオファーは記載された機器範囲に満たなくなります。
ゲーミングは最も速く成長する用途セグメントであり、2027年から2032年にかけてCAGR 12.2%が予測されています。Lenovoのゲーミングモニターは2025年12月10日から19日にかけてサウジアラビアのリヤドで開催されたFIFAe Finals 25でアスリートとFIFAeスタッフによって使用されました。この展開にはLenovoのゲーミングコンピューター、モニター、マウス、キーボード、アクセサリー、その他のデバイスが含まれていました。この組み合わせにより、モニターはイベント機器提案の一コンポーネントとなり、ディスプレイの役割を競技と支援業務の両方に結びつけます。イベントの機器要件は競技ステーションを超えてスタッフの業務にまで及び、ゲーミングディスプレイパッケージが果たせる役割を広げます。
流通チャネル別:
オンラインオファーが設定と履行を結びつけるオンラインは最大の流通チャネルであり、2026年に59.28%の売上シェアを占め、最も速く成長するチャネルでもあり、2027年から2032年にかけてCAGR 13%が予測されています。Dell Premier for Businessは、組織にモニターを含むDellの全ポートフォリオへのオンラインアクセスを提供します。ワークステーション構成を組み立てるビジネスにとって、このプラットフォームはモニター、コンピュター、アクセサリーの共有購入ルートを提供します。統合された機器パッケージはモニター専門業者にとっての競合提案となり、ワークステーションレベルのポジショニングがオンライン販売に関連します。
2026年10月8日、NeweggはGoogle検索AIモードとGeminiを通じて米国の買い物客が対象のNewegg製品を購入できるようにしました。この取り決めはNeweggを販売者として維持し、履行とサポートに責任を持ち、購入はGoogleのエクスペリエンス内で行われました。このテクノロジー・リテール取り決めは、買い物客向けのインターフェースを取引完了に対する小売業者の責任から分離します。このモデルは、インターフェースパートナーシップを顧客アクセスへの潜在的なルートとし、履行と顧客サポートを小売業者に残すことで、オンライン販売業者がリーチを拡大する別の方法を提供します。
地域分析
アジア太平洋コンピューターモニター市場
アジア太平洋は2026年のコンピューターモニター市場シェアの40.6%を占め、2027年から2032年にかけてCAGR 10.2%で最も速く成長する地域です。2025年6月16日、フィリピンの先端科学技術研究所はArtjohnley Enterprisesに8台のモニターと関連アクセサリーをカバーする発注通知を発行し、2営業日以内の書面による承諾を条件としました。パッケージにはHDMIケーブルとデュアルモニターアームが含まれており、ディスプレイ要件をより広い機器配置に結びつけました。2025年2月18日、Digiworld CorporationはベトナムでのAOCモニターの販売代理店として機能する契約に署名しました。機関の発注と販売代理店契約は、プロジェクト固有の機器要件と地域の再販を通じて、モニターサプライヤーに購買者への異なるルートを提供します。
北米と欧州は、公共調達を通じて選定されたサプライヤーとモニターブランドを結びつける機関の注文を提供します。カナダ公共サービス・調達省は2025年10月7日にHypertecとカナダ公務員委員会向けに200台のモニターを提供する契約を締結しました。2025年11月、ポーランドのポドカルパチェ県環境保護監察局はZETO-RZESZÓW Sp. z o.o.を選定し、ジェシュフ事務所向けに24インチコンピューターモニター65台を供給しました。ブランドにとって、これらの注文へアクセスは各調達で選定された請負業者を通じて行われます。
2025年7月の公開入札では、ブラジルのフロリアノーポリスでコンピューターモニターが求められました。チリのアントファガスタ地域技術職業訓練センターは2026年9月7日にカラマでのコンピューターサイエンスとデジタルセキュリティ訓練のために32インチ4Kモニター25台を含む調達をROSILLO COMPAÑÍA SPAに発注しました。2025年6月23日、アフリカ連合委員会はBiashara 2063プロジェクト向けに24インチビジネスモニター300台の入札を募集し、アディスアベバの倉庫への配送を指定しました。2025年5月、Tarsus Distributionは南アフリカを具体的に特定した南部アフリカのチャネルパートナー向けのSamsung LCDモニター販売代理店契約の締結を発表しました。これらのルートは地域の公共部門プロジェクトとチャネル再販を分離し、サプライヤーの機会を定義された購買者仕様または販売代理店の下流リーチに依存させます。
地域版
規制の枠組みと見通し
この比較は、完成した外部モニターを販売するメーカーおよび輸入業者の観点から選択された管轄区域を評価します。連邦調達条件と製品設計の基準、および家庭用電子機器の回収システムの義務を対比します。これらの義務は、モデルの認定、製品設計、家庭向け販売後の責任など、異なるルートを通じてサプライヤーに影響を与えます。評価は、該当する販売チャネルを通じてモニターを供給しながらこれらの義務を満たす実際の負担を評価します。
規制表
| 決定要因 | 米国 | ドイツ | 中国 | ブラジル |
|---|---|---|---|---|
| 主要機関 | 米国エネルギー省、連邦エネルギー管理プログラム(FEMP) | 連邦州の市場監視機関 | 国家標準化管理委員会 | 環境・気候変動省 |
| 主要な手段または方向性 | 連邦ENERGY STAR/FEMP調達要件 | 対象電子ディスプレイに関する規則(EU)2019/2021 | 2024年6月1日施行の強制規格GB 21520-2023 | 政令10.240/2020;Sisrev-BRを制定するPortaria 1.778/2026 |
| 商業的影響 | 対象連邦調達は認定またはENERGY STAR指定モニターを必要とし、法的免除あり | EU市場に投入される対象モニターのエコデザイン適合 | 対象製品のディスプレイ効率の最低基準とグレード | 家庭用途で販売されるモニターの逆物流 |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし | 変化なし | 強化 |
| 情報源: Mordor Intelligence | ||||
米国の「中」および「変化なし」の判断は、連邦調達資格とENERGY STARディスプレイバージョン8を反映しており、EPAは後継バージョンの開発中はないと報告しています。ドイツの「中」および「変化なし」の評価は、州の執行下で引き続き有効な規則(EU)2019/2021の義務を反映しており、欧州委員会の2024年11月13日の協議では、十分な利害関係者の意見を条件に2026年初頭の草案が想定されていましたが、その目標期限は過ぎています。中国の「中」および「変化なし」の判断は、2024年6月1日から施行されているGB 21520-2023を反映しており、サイバーセキュリティレビュー・認証・市場監督ビッグデータセンターの認証プログラムにおける旧規格証明書保有者の転換期限は2025年5月31日でした。ブラジルの「中」および「強化」の見解は、家庭用モニターの逆物流義務と、データが執行に使用される可能性のある登録・報告システムであるSisrev-BRの2026年9月の制定を反映しています。
バリューチェーンの段階
バリューチェーンは、パネル供給、モニター生産、および国内流通を別々の商業活動として比較します。AUO Corporationは2025年に自社のビジネスをパネル供給を超えてディスプレイを中心としたソリューションに拡大していると説明しました。Samsung Electronics Co., Ltd.のDevice eXperience部門はモニターを製造・販売しています。広範なディスプレイソリューションのポジショニングと完成モニターの販売は異なる商業活動を表し、上流の能力と完成品の価値獲得を分離します。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| パネル供給 | AUO Corporationなどのパネルサプライヤー | パネル販売 | 選択したパネル設計への依存 | 代替パネル仕様の開発 |
| モニター製造 | Samsung Electronics Co., Ltd.(Device eXperience部門)などのモニターメーカー | 完成モニターの販売 | パネル選択と完成モニター設計の間の結合 | 選択した各パネルの完成モニター設計の検証 |
| 地域流通 | PSD(ベトナム、2025年7月任命)などのモニター販売代理店 | モニター販売の流通マージン | 各国内のチャネルカバレッジ | 対象地域での流通関係の確立 |
| 情報源: Mordor Intelligence | ||||
国レベルのチャネルアクセスは、流通段階に完成モニターの供給を超えた商業的役割を与えます。国内の流通は別個の商業的タスクであり、TPV Technology Ltd.がPSDをベトナムでのAOCおよびPhilipsモニターの正規販売代理店とする2025年7月のパートナーシップ発表によって示されています。[3] 発表された取り決めはPSDをTPV Technologyとベトナムのバイヤーの間に置き、この販売ルートをパネルや組立能力を超えた販売代理店関係に依させます。
競合環境
市場集中度
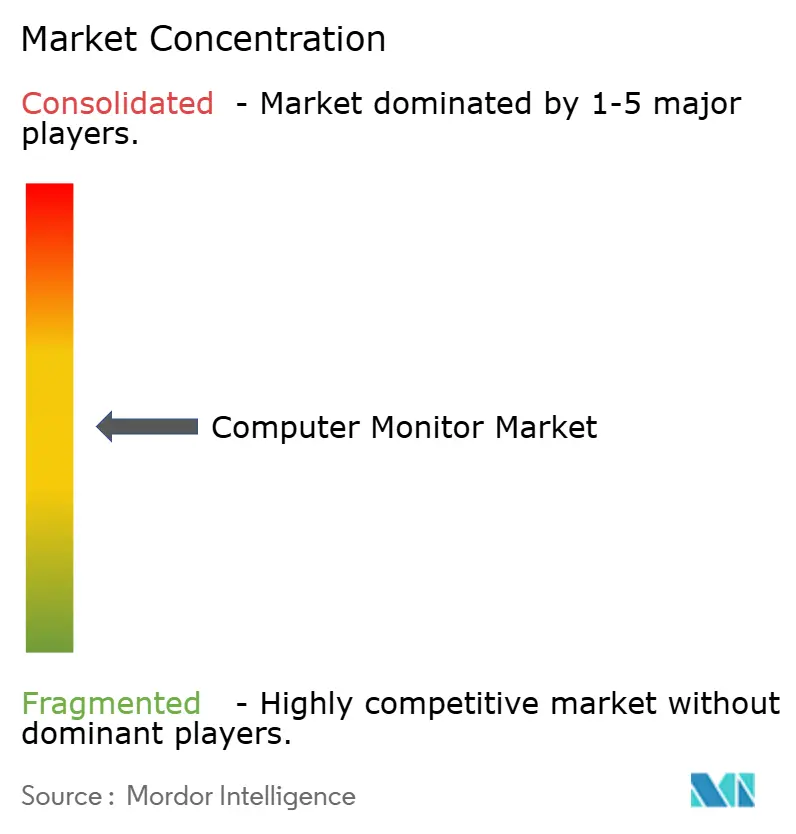
業界は適度に集中しており、Dell Technologies Inc.、HP Inc.、Lenovo Group Ltd.、Samsung Electronics Co., Ltd.、Acer Inc.が主要参加者の中に含まれます。Samsung Electronics Americaは2025年4月22日にSamsung.comおよび米国の一部小売店で2025年のOdyssey 3D、Odyssey OLED G8、Odyssey G9を発売しました。2025年1月、Samsung Electronics Co., Ltd.は27インチ4K OLED Odyssey OLED G8をその組み合わせを持つ世界初のゲーミングモニターと説明していました。競合上の差別化はOLEDフォーマットの27インチと4Kの詳細の組み合わせに基づいており、パネル技術だけを一致させてもその製品提案には一致しません。
職場での競争はディスプレイに組み込まれた機能にも及び、サプライヤーにプロフェッショナルモニターを差別化する別の基盤を与えます。2025年10月、HPは49インチのSeries 5 Proカンファレンスモニターを発表し、後にUKストアでモデルの購入を提供しました。HPはこれをAIノイズリダクションを統合した世界初のウルトラワイドカンファレンスモニターと説明しました。仮想マルチディスプレイ機能は、アプリケーション、コンテン、デスクトップウィンドウを整理するための最大3つの仮想ワークスペースを作成します。これらの機能はHPにカンファレンスワークスペース向けの集中した提案を与え、一つのモニターオファーに視覚的な整理とオーディオ処理機能を含めることができます。
SamsungとHPの動きは、独特の画面フォーマットと統合された職場機能による競争を示しています。EUのエコデザインおよびエネルギーラベリング規則は、2021年3月1日からモニターを含む対象電子ディスプレイに適用されています。サプライヤーは印刷されたラベルと製品情報を提供しなければならず、指定されたモデルの広告は適用規則に基づくエネルギー効率クラスを含める必要があります。EUに対応するすべてのメーカーと輸入業者にとって、コンプライアンスはこれらの差別化されたオファーを購買者に届けるための共通条件です。独特の機能は競合モデルを差別化できますが、モデルの視覚的な広告に伴うエネルギークラスの開示を置き換えることはできません。
コンピュータモニター業界のリーダー
-
Dell Technologies Inc.
-
HP Inc.
-
Lenovo Group Ltd.
-
Samsung Electronics Co., Ltd.
-
Acer Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
コンピューターモニター市場 このレポートでカバーされる企業
- Dell Technologies Inc.
- HP Inc.
- TPV Technology Ltd. (AOC / Philips)
- Lenovo Group Ltd.
- Samsung Electronics Co., Ltd.
- LG Electronics Inc.
- Acer Inc.
- ASUSTeK Computer Inc.
- Apple Inc.
- ViewSonic Corp.
- BenQ Corp.
- MSI – Micro-Star International Co., Ltd.
- Gigabyte Technology Co., Ltd.
- Huawei Technologies Co., Ltd.
- Xiaomi Corp.
- EIZO Corp.
- Sharp Corporation
- iiyama (MCJ Co., Ltd.)
- Hannspree Europe Holdings B.V.
- Intelligent Imaging Innovations Inc.
市場参加者にとっての主要な機会
この機会は、キャンパスモニター供給、コンピューター機器パッケージへの参加、および完成ディスプレイの設置を含むオファーを比較します。シンガポールの科学技術研究庁(A*STAR)は2026年10月5日にGENEOキャンパスのモニター供給、配送、設置のための入札を開始し、入札期限は10月30日でした。キプロス警察は2026年9月23日に特化した中央コンピューター4台、コンピュータースクリーン8台、ポータブルコンピューター4台の調達を開始し、入札期限も10月30日でした。これらの購買構造は、モニターベンダー、インテグレーター、および設置済み機器を納品できるサプライヤーに異なる可能な役割を提供します。
市場機会表
| 機会 | 今なぜか | 購買者/主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| キャンパスモニター機器パッケージ | オープンキャンパス調達にはモニターと組立品が含まれる | A*STAR GENEOキャンパス | 必要な組立品を含む完成モニターを提供する | 一つの納品範囲内で機器と組立品を調整すること | 機関向け納品能力を持つモニターサプライヤー |
| 専門コンピューターパッケージ内のモニター | オープン調達がスクリーンとコンピューターを組み合わせる | キプロス警察の専門コンピューター調達 | 完全なコンピューター機器オファーにモニターを含める | コンピューターも含むパッケージを履行すること | 機器パッケージ向けに外部モニターを調達するインテグレーター |
| 設置済みモニター機器オファー | 両方の調達範囲に設置が含まれる | 設置済みモニターパッケージを購入する機関 | 完成モニターに配送と設置をパッケージ化する | 設置とのサイト配送の調整 | 地域の設置会社と協力するモニターサプライヤー |
| 情報源: Mordor Intelligence | |||||
機器と設置の組み合わせた範囲は、これらの機会においてパッケージ全体への責任を中心的なものにします。モニターメーカーは、より広いコンピューターパッケージまたは現場作業を提供できる企業を通じて完成ディスプレイを供給する役割を追求できます。これによ、完成品パッケージの供給業者が広範な納品を処理しながら、集中したディスプレイ貢献を通じて機関の機器需要への潜在的なルートが生まれます。
最近の産業開発事情 コンピューターモニター市場
- 2026年9月:Acer Inc.はPredator、Acer Nitro、Acer ProDesignerポートフォリオ全体でゲーミングとコンテンツ制作向けのモニターを発表しました。
- 2026年8月:ASUS Japanは8月19日にプロフェッショナルクリエイター向けの26.5インチ4K QD-OLED PA279CDVを発表し、8月21日から日本の小売店およびeコマースサイトでの販売を予定しました。
- 2026年5月:Samsung Electronics Co., Ltd.は2026年のOdysseyゲーミング、OLED、ViewFinity、The Movingstyle Essentialモニターのグローバル発売を発表しました。
コンピューターモニター市場 レポートの範囲と調査方法論
市場定義と対象範囲
コンピューターモニター市場は、コンピューティングデバイスと共に使用するために消費者および組織にグローバルに販売された完成した外部コンピューターモニターの年間販売額を測定します。家庭および職場での使用を含むスタンドアロンモニター機器を対象とし、オンラインおよびオフラインチャネルを通じた販売を含みます。
対象外:テレビ、ノートパソコンおよびオールインワンPCに内蔵されたディスプレイ、モバイルデバイスのディスプレイ、および別途販売されるモニターパネルおよびその他のモニターコンポーネントは除外されます。
セグメンテーション概要
- 製品タイプ別
- 標準オフィスモニター
- ゲーミングモニター
- プロフェッショナル/色精度モニター
- 曲面・ウルトラワイドモニター
- パネル技術別
- IPS
- VA
- TN
- OLED/ミニLED
- 画面サイズ(インチ)別
- 20インチ以下
- 21インチ〜24インチ
- 25インチ〜29インチ
- 30インチ以上
- 解像度別
- 1366×768
- 1920×1080(FHD)
- 2560×1440(QHD)
- 3840×2160(4K)
- その他の解像度
- 用途別
- 消費者・商業用途
- ゲーミング
- プロフェッショナル・エンタープライズ
- 流通チャネル別
- オライン
- オフライン(専門店・量販店)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
市場の境界と製品分類は、コンピューターモニターを他のディスプレイと区別する英国政府の電気機器分類に関するガイダンスや、リフレッシュレートとディスプレイ機能を説明するVideo Electronics Standards AssociationのPCモニターパフォーマンス基準などのソースに照らして確認できます。Eurostatのデバイス使用統計は個人がインターネットにアクセスする方法に関する証拠を提供し、ドイツ連邦統計局のマイクロセンサスは職場需要の前提を情報提供できる在宅勤務パターンに関する証拠を提供します。
企業の年次報告書と提出書類はモニター製品ポートフォリオ、報告されたチャネル活動、地理的エクスポージャーおよび投資計画を明確にし、投資家向け資料と信頼できるビジネスプレスは製品発売、供給動向、価格変動の日付を特定するのに役立ちます。これらのソースは網羅的ではなく、収集、検証、明確化にはさらなるソースが情報を提供します。
一次インタビューおよびサベイ
インタビューと構造化サーベイには、モニターメーカーとブランドオーナー、販売代理店と小売業者、および組織の購買者が含まれ、戦略、製品、販売、調達、チャネル運営をカバーするCXO、機能リーダー、マネージャーが対象となります。彼らの証拠は、交換需要、製品ミックス、実現した販売価格、チャネルシェア、地域条件の二次推定値をテストし、ギャップや矛盾するソース定義を明確にするために使用されます。矛盾する回答は、前提が修正される前に公開出荷、企業、貿易指標に対して三角測量されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:15% | アジア太平洋:45% |
| 中位層:50% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:30% |
| 小規模プレイヤー:15% | マネージャー:50% | 南北アメリカ:25% |
市場規模算定と予測
トップダウン推定は、グローバルの完成モニター販売額から始まり、カバレッジが検証できるサプライヤーおよびチャネルのロールアップとともに、サンプリングされたモニター出荷数に平均販売価格を乗じた選択的なボトムアップチェックと照合されます。モデルはモニター出荷数、平均販売価格、パネルと解像度のミックス、ゲーミングとプロフェッショナル用途、オンラインとオフラインのチャネルミックス、および地域のPC交換と職場機器需要を追跡します。これらの指標は、ユニット拡大と価格・仕様変化を分離し、セグメントシェアをサポートするのに役立ちます。予測は、過去のシリーズが十分に一貫している場合は多変量回帰を使用し、パネル価格ショック、製品プレミアム化、不均一な地域交換サイクルのシナリオ分析を行います。アナリストは各セグメントの暗示された売上と成長を企業開示、出荷指標、チャネル証拠と比較し、一次回答者に変数レベルの予測の方向性と商業的妥当性を確認するよう求めます。ボトムアップサンプルまたはソースシリーズが不完全な場合、推定は利用可能なグローバル合計と比較可能な出荷または価格指標で境界を設け、ギャップはレビューのための明示的なモデリング前提として保持されます。
データ検証と更新サイクル
アナリストは市場合計とセグメントトレンドを独立した出荷、企業、貿易、需要指標に対して三角測量し、サインオフ前にソース定義、通貨、期間、チャネル処理、製品カバレッジの異常を調査します。第二のレビューでは算術、年度の整合性、セグメントシェア、予測の含意を確認し、アナリストは重大な矛盾または変更された前提が推定に影響する場合、関連する回答者に再連絡します。証拠セットは年次で更新され、重大なイベントがパネル供給、価格設定、規制、需要を変化させる場合はサイクル間でレビューされ、納品前の新鮮なレビューが行われます。
Mordor Intelligenceのコンピューターモニター市場規模と他の公表推定値との比較
コンピューターモニター市場は、コンピューティングデバイスと共に使用するために消費者および組織にグローバルに販売された完成した外部コンピューターモニターの年間販売額を測定します。モデルはモニター出荷数、平均販売価格、パネルと解像度のミックス、ゲーミングとプロフェッショナル用途、オンラインとオフラインのチャネルミックス、および地域のPC交換と職場機器需要を追跡します。
主要なギャップドライバーは、一貫し取引境界、市場固有の需要インプット、および調査全体のクロスチェックを通じて対処されます。アナリストは市場合計とセグメントトレンドを独立した出荷、企業、貿易、需要指標に対して三角測量し、サインオフ前にソース定義、通貨、期間、チャネル処理、製品カバレッジの異常を調査します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 52.25 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 47 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値52.25 ビリオン 米ドルを10.0%下回っています。公表された推定値はより早いベース年から始まり、そのベースから2032年までの成長を説明しています。 |
| 地域コンサルタンシーB | 35 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値52.25 ビリオン 米ドルを33.0%下回っています。公表された推定値はより早いベース年を使用し、2032年までのCAGR 5.6%を示しています。 |
Mordor Intelligenceは推定値を調査の定義された対象範囲と需要モデルに結びつけています。アナリストは市場合計とセグメントトレンドを独立した出荷、企業、貿易、需要指標に対して三角測量し、サインオフ前にソース定義、通貨、期間、チャネル処理、製品カバレッジの異常を調査します。
レポートで回答される主要な質問
コンピューターモニター市場の規模と成長見通しは?
規模は2027年に52.25 ビリオン 米ドルと予測され、2032年までに66.69 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 5%で成長します。
外部コンピューターモニターへの需要を牽引しているものは何ですか?
ゲーミングのアップグレードとハイブリッドワークが需要を支えています。ドイツの2025年マイクロセンサスの初期結果によると、就業者の25%が調査前の4週間に少なくとも1回在宅勤務をしていたことが示されました。
どのコンピューターモニター製品タイプが販売をリードしていますか?
標準オフィスモニターは2026年に45.65%の売上シェアを占め、ゲーミングモニターは2027年から2032年にかけてCAGR 13%で最も速く成長すると予測されています。
コンピューターモニターの主要サプライヤーはどの企業ですか?
Dell Technologies Inc.、HP Inc.、Lenovo Group Ltd.、Samsung Electronics Co., Ltd.、Acer Inc.が主要サプライヤーです。
外部ディスプレイ需要にとっての主要な課題は何ですか?
モバイルアクセスは一部のPCタスクの潜在的な代替手段を提供します。2025年には、EU個人の92.61%がモバイルデバイスでインターネットを使用しました。
どの地域がコンピューターモニターの売上と成長をリードしていますか?
アジア太平洋は2026年に40.6%の売上シェアを占め、2027年から2032年にかけてCAGR 10.2%で最も速く成長すると予測されています。