
セキュアドウェブゲートウェイ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
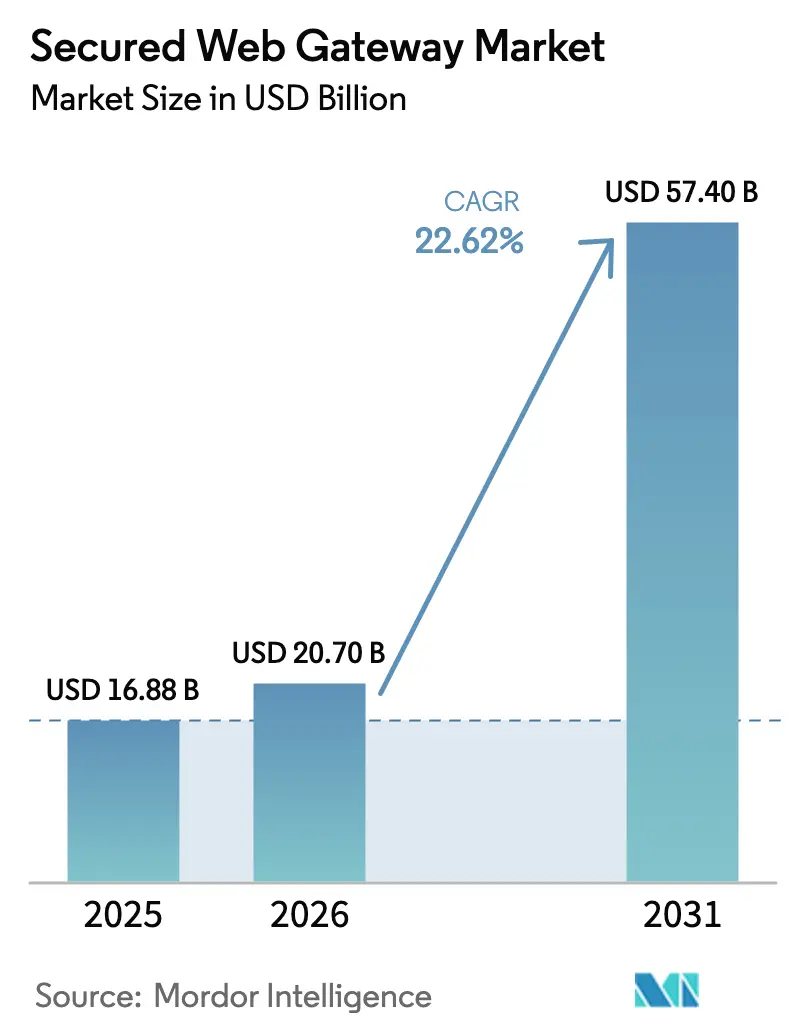
| 市場規模 (2026) | 20.7 十億米ドル |
| 市場規模 (2031) | 57.4 十億米ドル |
| Growth Rate (2026 - 2031) | 22.62 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
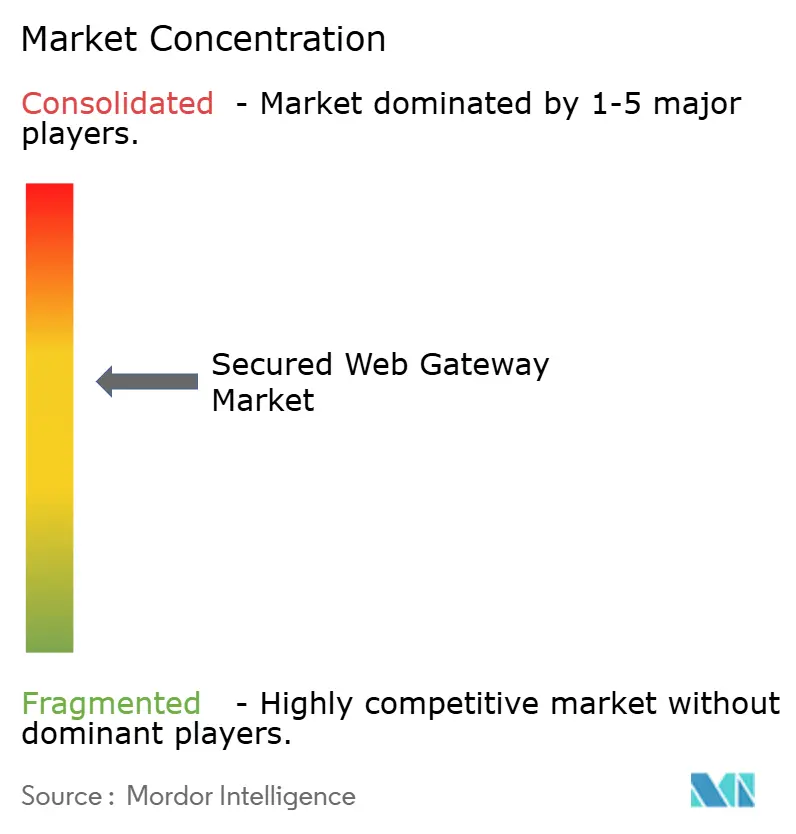
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるセキュアドウェブゲートウェイ市場分析
セキュアドウェブゲートウェイ市場規模は、2025年の168億8,000万米ドルから2026年には207億米ドルへと成長し、2026年〜2031年の年平均成長率(CAGR)22.62%で2031年までに574億米ドルに達すると予測されています。AIを活用したマルウェアがリアルタイムで変異する環境に対応するためにセキュリティを再設計する企業が増加し、連邦規制がフィッシング耐性のある認証を義務付け、経営幹部がペリメーター型ツールをクラウドネイティブなゼロトラスト制御に置き換えるにつれて、成長が加速しています。クラウド移行、恒久的なハイブリッドワーク、サプライチェーンのインフレが、エッジで提供される弾力的なセキュリティへの需要をさらに高めています。Zscalerのようなプラットフォームが1日あたり5,000億件以上のトランザクションを検査しながら二桁台の収益拡大を維持するなど、AIを活用した検知をめぐるベンダー間の競争が激化しています。組織はレガシーVPNの廃止を続けており、T-Mobileは全従業員へのゼロトラストエクスチェンジの3か月間の展開後にオンプレミスゲートウェイを廃止し、ユーザーエクスペリエンスが向上した際に大企業がいかに迅速に近代化できるかを示しました。一方、SophosはSecureworksを8億5,900万米ドルで買収し、そのXDR技術をより広範なプラットフォームに統合しました。これは、購買サイクルを圧縮し、少数のAIファーストスイートの影響力を拡大する統合の波を示しています。マネージドセキュリティへの関心の高まりも同様に顕著であり、人材不足に悩む多くの企業が、セキュアウェブゲートウェイを24時間体制で運用・調整するターンキーサービスを購入するようになっています。
レポートの主要なポイント
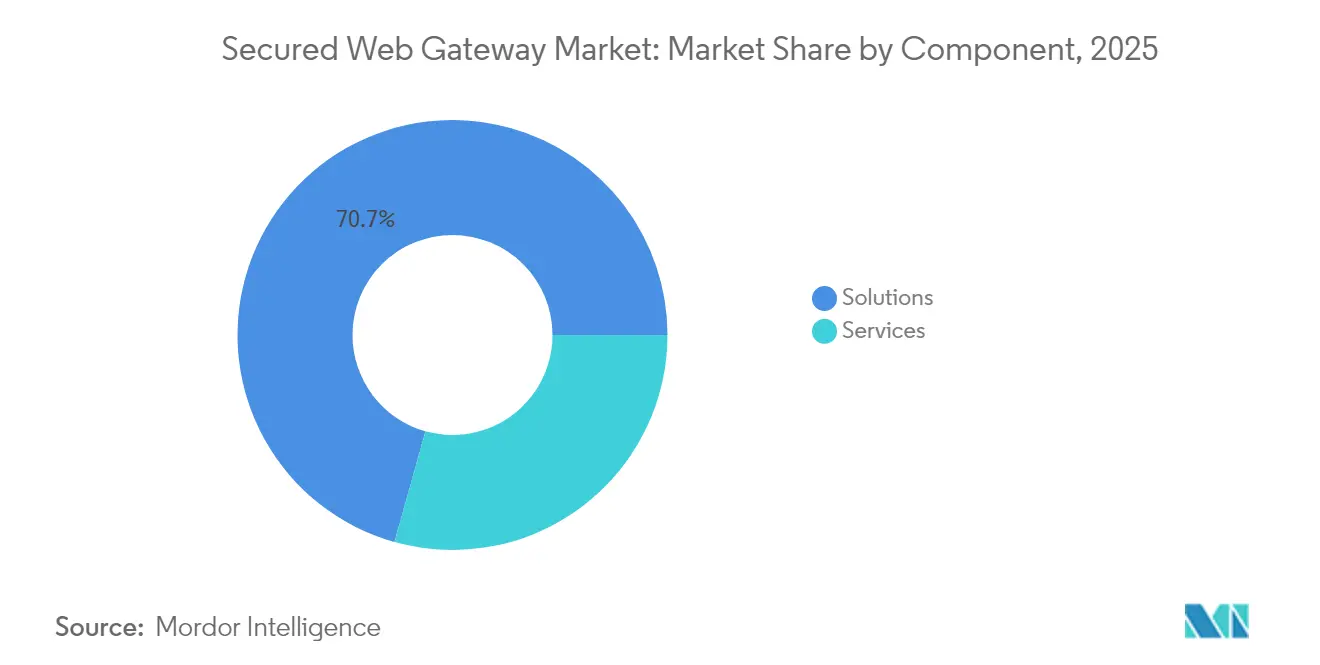
- コンポーネント別では、ソリューションが2025年に70.65%の収益シェアを占め、サービスは2031年までに年平均成長率(CAGR)18.55%で成長すると予測されています。
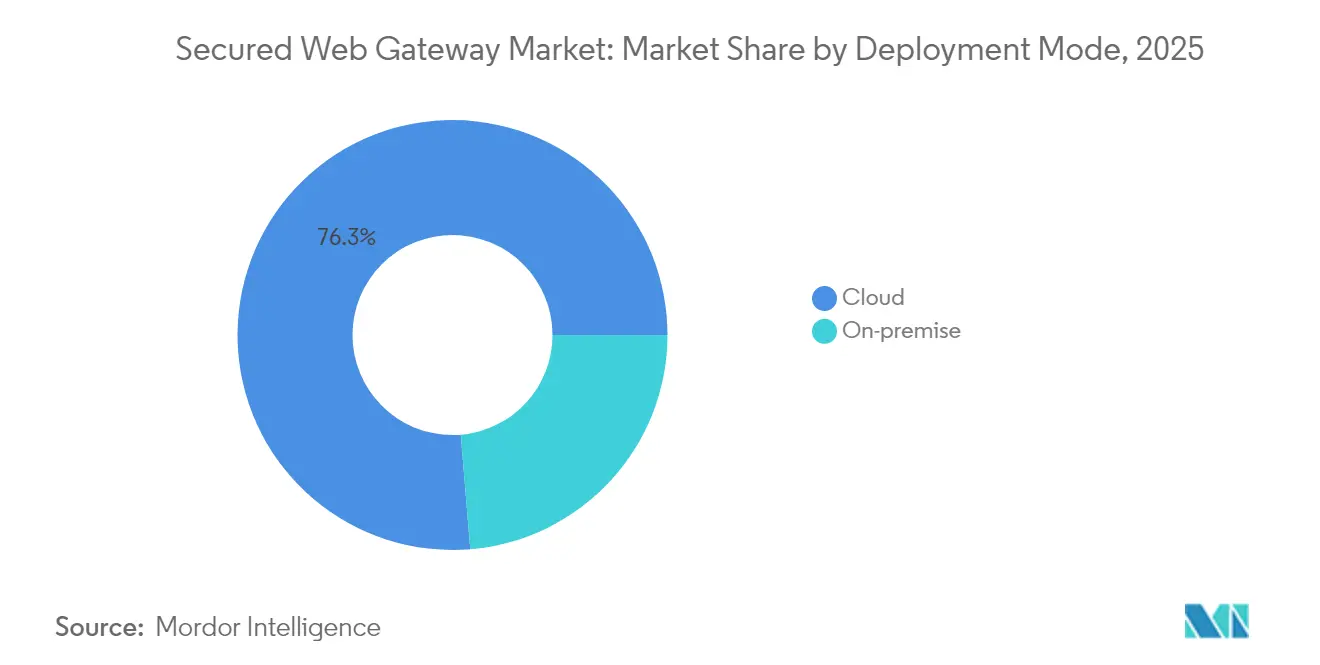
- 展開モード別では、クラウドモデルが2025年にセキュアドウェブゲートウェイ市場シェアの76.32%を占め、年平均成長率(CAGR)22.05%でオンプレミス代替手段を引き続き上回っています。
- 組織規模別では、大企業が2025年にセキュアドウェブゲートウェイ市場の63.88%を占めていますが、中小企業が年平均成長率(CAGR)20.05%で最も速く拡大しています。
- 業種別では、BFSIが2025年に27.12%の収益シェアでトップとなり、ITおよび通信は2031年まで年率21.34%で成長すると予測されています。
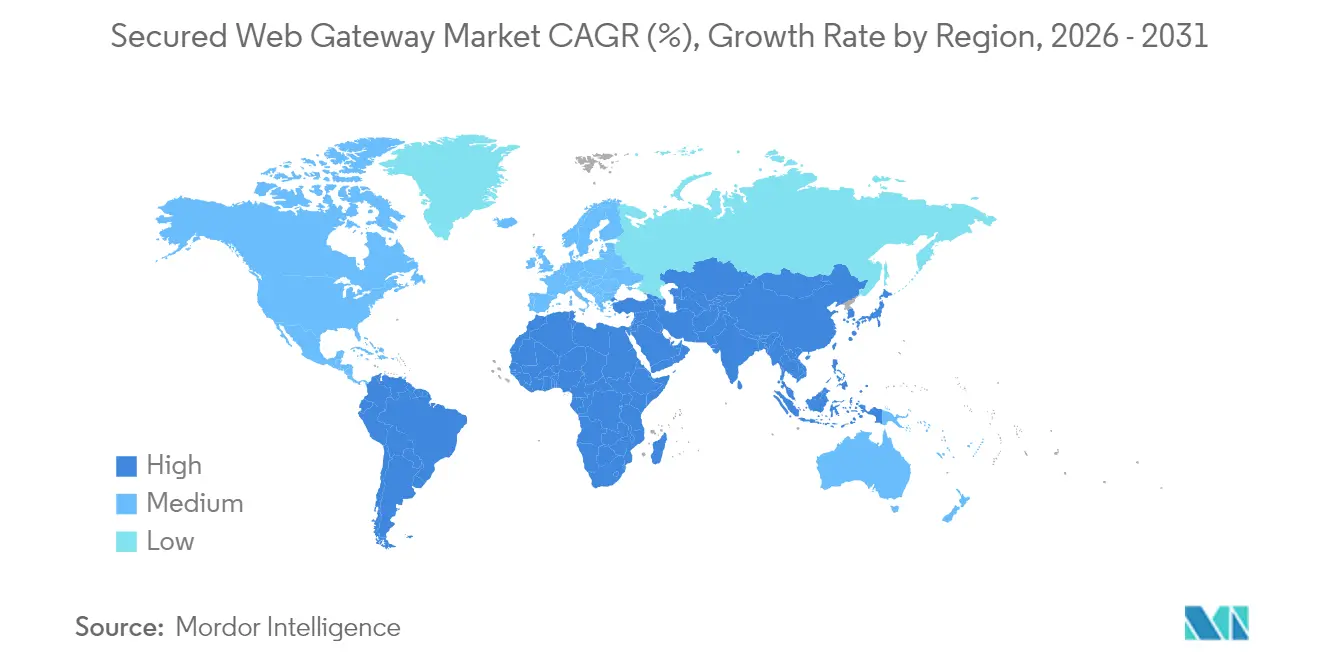
- 地域別では、北米が2025年の世界収益の45.92%を占め、アジア太平洋は2031年までに年平均成長率(CAGR)19.15%を達成する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高度なAI活用型サイバー攻撃の急増 | +6.2% | 北米およびヨーロッパ | 短期(2年以内) |
| 企業のクラウド移行とハイブリッドワーク人員の拡大 | +5.8% | 北米およびアジア太平洋 | 中期(2〜4年) |
| ゼロトラストウェブ制御に向けた規制の推進 | +4.1% | 北米およびヨーロッパ | 中期(2〜4年) |
| SASEリフレッシュサイクルへのSWG統合 | +3.7% | グローバル | 長期(4年以上) |
| AIを活用したリアルタイムゼロデイブロッキングの台頭 | +3.4% | グローバル | 短期(2年以内) |
| 社内サイバーセキュリティ人材の不足 | +3.0% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高度なAI活用型サイバー攻撃の急増
ポリモーフィックランサムウェアフレームワークは、実行のたびに悪意のあるコードを反復するため、静的シグネチャが陳腐化しています。セキュリティ研究所は、セッション中にハッシュ値と動作の両方を変化させるChatGPT生成マルウェアを実証しており、防御側はふるまい分析と継続的な検証を余儀なくされています。サイバー犯罪による被害は2025年に10兆5,000億米ドルを超えると予想されており、リアルタイムの異常スコアリングが可能なAI推論エンジンを統合したセキュアウェブゲートウェイへの需要が高まっています。[1]WatchGuard脅威ラボ、「BlackMamba概念実証」、watchguard.comアジア太平洋地域は記録されたインシデントの約3分の1を占めており、多言語脅威インテリジェンスフィードを備えたゲートウェイ展開の緊急性を高めています。
企業のクラウド移行とハイブリッドワーク人員の拡大
SaaSおよびIaaSへの移行はデータセンターの防壁を取り除き、従業員とワークロードは管理されていないデバイスやエッジロケーションから接続するようになっています。MicrosoftのセキュリティサービスエッジはID、エンドポイント、ネットワーク制御を統合し、Office 365またはAzureへのアクセスがログイン時だけでなく、すべてのリクエストで検証されるようにしています。Ciscoは、SD-WANとクラウドネイティブセキュリティを統合されたSASEアーキテクチャに融合させることでこのパターンを強化し、セキュリティポリシーがネットワークではなくユーザーに追随できるようにしています。[2]Cisco Systems、「セキュアアクセスサービスエッジソリューションブリーフ」、cisco.comヘルスケアプロバイダーのMain Line Healthは、ネットワークを再設計することなくマイクロセグメンテーションを実現し、動的ポリシー自動化がダウンタイムを回避しながら患者データを保護する方法を示しました。
ゼロトラストウェブ制御に向けた規制の推進
大統領令14028は、すべての米国連邦機関にフィッシング耐性のある多要素認証(MFA)と継続的な資産探索の採用を義務付け、請負業者や重要インフラ事業者に波及効果をもたらしています。NIST SP 800-207はゼロトラストの概念を形式化し、制御をペリメーターから各トランザクションへと移行させています。[3]米国国立標準技術研究所(NIST)、「特別刊行物800-207 ゼロトラストアーキテクチャ」、nist.govスタンダードチャータードのような金融機関は、デジタルオンボーディングを加速しながら30以上の重複する規制を満たすIDプラットフォームを実装しています。ヘルスケア分野では、改訂されたHIPAAセキュリティ規則が不正な横方向移動を制限するためのネットワークセグメンテーションを明示的に推奨しており、セキュアウェブゲートウェイ構成内でのマイクロセグメンテーションの急速な採用を促しています。
SASEリフレッシュサイクルへのSWG統合
MEF SASE標準は共通の用語を提供し、技術チームがオファリングをより容易に比較し、運用オーバーヘッドを削減するシングルベンダースタックを優先できるようにしています。Fortinetは2025年第1四半期に統合SASEの定期収益が前年比25.7%増の11億5,000万米ドルに達したと報告しており、収束したネットワーキングとセキュリティサービスに対する企業の需要を示しています。エッジネイティブの5GおよびプライベートLTEネットワークは、ローカル検査ノードがバックホールトラフィックでは不可能なシングルデジットミリ秒のレイテンシでポリシーを適用できるため、関心を高めています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ポリモーフィックな悪意あるサイトのフィルタリングの困難さ | –2.8% | 高度な脅威アクターに直面している地域 | 短期(2年以内) |
| 未分類URLのブロックによる生産性への影響 | –2.1% | 知識集約型産業 | 中期(2〜4年) |
| リッチメディアに対する深いSSL検査によるレイテンシ | –1.9% | 帯域幅集約型地域 | 短期(2年以内) |
| 独自ポリシー言語によるベンダーロックイン | –1.6% | マルチベンダー環境 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ポリモーフィックな悪意あるサイトのフィルタリングの困難さ
AI生成コードは、エンドデバイス上でのみ結合する無害なHTML、CSS、JavaScriptフラグメント内にペイロードアセンブリを隠すようになっています。従来のセキュアウェブゲートウェイはネットワーク層でトラフィックを検査するため、クライアントサイドの構築を見逃します。BlackMambaのような概念実証エクスプロイトは、動的分析がブラウザ自体にまで拡張されなければならないことを確認しています。ベンダーはDOMレベルの可視性を得るために軽量な分離エージェントの組み込みを開始していますが、複雑さとコストが中小企業の採用を遅らせています。
未分類URLのブロックによる生産性への影響
文脈を考慮しないURLフィルタリングは、正式なレピュテーションスコアを持たないコラボレーションサービスをブロックし、従業員のワークフローを中断させることがよくあります。2025年上半期には、多くの銀行がサイト当たり平均2.4件の生成AIアプリケーションがブロックされたと報告し、データサイエンスチームに不可欠なツールを奪っています。ウェブページを隔離されたコンテナでレンダリングするセキュアクラウドブラウザが安全なアクセスを可能にし、ヘルプデスクへの問い合わせを減らし、ユーザーエクスペリエンスを回復しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソリューションが市場の基盤を牽引ソリューションは2025年に119億2,000万米ドルを生み出し、セキュアドウェブゲートウェイ市場の総収益の70.65%に相当します。大企業は、URLフィルタリング、サンドボックス、CASB、DLPを単一のポリシーエンジンに組み合わせた統合スイートを好み、コンソールの乱立を減らしています。FortinetのFortiMailワークスペースセキュリティは、機械学習を使用してユーザー行動をプロファイリングしながらコラボレーションアプリへのメール防御を拡張することで、この収束を示しています。評価、実装、完全マネージド運用を含むサービスセグメントは、年平均成長率(CAGR)18.55%で拡大します。スキル不足が続いており、クラウドセキュリティアーキテクトの求人が数百件残っており、アウトソーサーがベンダープラットフォームに24時間365日の監視を組み合わせるよう促しています。ゼロトラストコンサルティングと消費ベースの請求を組み合わせたマネージドプロバイダーは、専任アナリストを雇用できない中小企業に強くアピールしています。
企業がハードウェアアプライアンスからクラウドトラフィックステアリングに移行するにつれて、アドバイザリーサービスへの需要も高まっています。インテグレーターはレガシーアクセス制御リストをID中心のポリシーにマッピングし、CASBディスカバリーを微調整し、SD-WANエッジノードをオーケストレーションする必要があります。そのため、セキュアドウェブゲートウェイ業界では、コンサルティング契約が短期の概念実証から、ポリシードリフト検出を保証する複数年にわたる変革プログラムへとシフトしています。ベンダーは通信事業者と緊密に連携しており、BTはZscalerのAI駆動ゲートウェイをMPLSバックボーンに組み込んだ最初のグローバルプロバイダーとなり、通信事業者が移行後に統合セキュリティを収益化できる方法を示しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


組織規模別:
制約にもかかわらず中小企業の採用が加速大企業は2025年に63.88%の収益を占めており、より広いITバジェットとリスク管理の義務を反映しています。多くのフォーチュン500企業は、疑わしいトラフィックを隔離されたブラウザセッションにプッシュするパイロットサンドボックスを運用していますが、このアプローチは小規模なバジェットでは実用的ではないものの、知的財産保護には不可欠です。一方、中小企業は分散チーム全体で攻撃対象領域が拡大するにつれて、年平均成長率(CAGR)20.05%で最も急成長している機会を代表しています。典型的な中小企業は依然として年間ITスペンドの10%未満をセキュリティに割り当てていますが、SaaS提供が初期アプライアンスコストを排除し、ユーザーごとのサブスクリプションに置き換えることで、参入障壁を平準化しています。
クラウドマーケットプレイスへの掲載も中小企業の採用を加速させており、企業はセキュアドウェブゲートウェイ市場を単一のAzure請求書に組み込み、調達を簡素化できます。WatchGuardのユニファイドセキュリティプラットフォームはまさにこのペルソナをターゲットにしており、ファイアウォール、DNSレイヤーフィルタリング、MDRダッシュボードをIT全般担当者が操作できるインターフェースにバンドルしています。競争上の差別化は、迅速な展開ウィザード、事前入力されたコンプライアンステンプレート、ポリシーの不一致が発生する前に管理者に通知する自動ヘルスチェックを中心に展開されています。
展開モード別:
クラウドの優位性が加速クラウド展開は2025年にセキュアドウェブゲートウェイ市場の76.32%を占め、2031年までに83.40%超のシェアに達すると予測されています。ベンダーはローカルPOPを継続的に追加し、ユーザーの95%がラウンドトリップレイテンシ50ミリ秒未満を体験できるようにし、かつては地域ブレイクアウトでのみ達成可能だったデジタルエクスペリエンスベンチマークを満たしています。Zscalerのマルチテナントアーキテクチャは2025年初頭に1日あたり5,000億件以上のトランザクションを処理しながら99.999%の可用性を維持し、ハイパースケールのパフォーマンスを証明しています。オンプレミスゲートウェイは、エアギャップまたはデータレジデンシー規則が物理的な分離を義務付ける防衛および重要インフラセグメントで存続していますが、そのような購入者でさえ、高リスクトラフィックにクラウドサンドボックスを重ねるようになっています。
ベンダーのシリコンイノベーションがこのシフトを強化しています。FortinetのFortiSP5 ASICは、標準CPUの17倍のファイアウォールスループットを88%少ない電力消費で実現し、プロバイダーがラックあたりより多くの検査ノードを実行し、コスト削減を顧客に還元できるようにしています。これらの効率性はクラウドサービスのセキュアドウェブゲートウェイ市場規模に直接影響し、設備投資を排除するサブスクリプションモデルにコスト意識の高い企業を引き込んでいます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー業種別:
金融サービスが採用をリードBFSI組織は、PCI DSS 4.0やFFIECサイバーセキュリティ評価ツールなどの規制フレームワークが多層防御とウェブトラフィックへの明示的な可視性を要求するため、2025年収益の27.12%を占めています。グローバルバンクはAI分類器を展開してブランドなりすましサイトを詐欺発生前に隔離し、それらの判定をトランザクションレベルの詐欺リスクスコアリングに統合しています。5Gの展開がネットワークエッジを拡大しAPIエンドポイントを増加させるにつれて、年平均成長率(CAGR)21.34%で成長すると予測される通信・ITサービスも同様の圧力に直面しています。ドイツテレコムのようなオペレーターはコアとファーエッジにセキュアウェブゲートウェイを組み込み、パブリッククラウド、MECノード、顧客構内にわたって一貫したポリシーを維持しています。
ヘルスケアプロバイダーは、マイクロセグメンテーションとePHIトランスポートのリアルタイム監視を強調する改訂されたHIPAAガイダンスを受けて採用を加速しています。Main Line Healthのデータセンター内での動的セグメンテーション展開は、ゼロトラストの原則がフォークリフトアップグレードなしに横方向移動リスクを低減する方法を示しています。一方、製造業者はブラウザ分離を産業制御システムファイアウォールと統合し、フィッシング侵害が生産ラインに飛び込むのを防いでいます。OT対応ゲートウェイのセキュアドウェブゲートウェイ市場規模は、プラントオペレーターがIT-OT収束戦略を採用するにつれて2030年までに倍増すると予想されています。
地域分析
北米セキュアウェブゲートウェイ市場
北米は2025年における世界のセキュアウェブゲートウェイ市場収益の45.92%を占めた。大統領令14028、行政管理予算局M-22-09の期限、およびCISAのゼロトラスト成熟度目標により、連邦機関およびサプライヤーは2025年度末までにフィッシング性のある多要素認証(MFA)の展開とアセットディスカバリーを完了することが求められている。民間部門の導入は公共部門の緊急性を反映している。T-MobileがVPNからクラウドゲートウェイへ3か月で移行した事例は、ユーザーエクスペリエンスが向上する場合に大企業が迅速に実行できることを証明している。カナダの規制も同様に強化されており、法案C-27の草案はデータ不正取り扱いに対するペナルティをグローバル収益の5%に引き上げており、金融および医療プロバイダーの間でゲートウェイ調達の加速を促している。
アジア太平洋セキュアウェブゲートウェイ市場
アジア太平洋地域はCAGR 19.15%で最も成長が速い地域である。オーストラリア、シンガポール、および日本の各政府は、セキュアウェブゲートウェイを基盤的な制御手段として推奨するゼロトラストロードマップを公表している。地域のサイバーセキュリティ支出は2022年の170.6 ビリオン 米ドルから2025年までに320 ビリオン 米ドルに増加すると見込まれており、サイバー保険料は年間約50%の成長を続けている。しかし、規制の相違が国境を越えたデータフローを複雑にしている。中国の草案規則は一部の輸出セキュリティ評価を免除する可能性があるが、「重要データ」の定義が未確定であるため、多国籍企業は中国本土内に独立したロギングインスタンスを維持せざるを得ない状況にある。ベトナム、タイ、マレーシアなど急速にデジタル化が進む経済圏は、ハードウェアの設置なしにローカライズされたデータセンターを提供できるクラウドネイティブプロバイダーにとって参入対象となっている。
欧州・中南米・中東セキュアウェブゲートウェイ市場
欧州はGDPRのデータ主権義務に牽引され、着実な普及を示している。金融規制当局はクラウド移行を承認する前にウェブトラフィックの匿名化に関する証拠の提出を求めるようになっており、これにより機密カテゴリのトラフィックをEU域内の検査ノードを経由させるガードレールが設けられている。2025年に欧州データ保護委員会は、EU域外のクラウドで処理される仮名化された分析データはエンドツーエンドで暗号化されたままでなければならないと明確化し、インラインフィールドベルのトークン化機能を備えたゲートウェイへの需要が高まっている。中南米および中東は現時点では規模が小さいものの、デジタルバンキングイニシアチブやスマートシティプログラムが攻撃対象領域を拡大するにつれ、二桁成長を示している。中東では国営石油会社がブラウザアイソレーションを導入してサプライチェーン攻撃から運用技術ネットワークを保護しており、ブラジルのfintechはオープンバンキング要件を満たすためにセキュアウェブゲートウェイ(SWG)を採用している。

規制環境
規制と標準はゼロトラストのウェブ制御、検証済みの暗号技術、継続的な監視の方向に収束しつつあり、これにより各地域でのセキュアウェブゲートウェイ(SWG)導入におけるコンプライアンス要件が高まっている。米国では、大統領令14028号および関連する連邦のゼロトラスト方針が調達要件を形成し続けており、NSPM-12(2026年6月12日)は国家安全保障システム委員会(CNSS)に対し、連邦文民行政機関および国家安全保障システムのためのクラウドセキュリティ構成ベースラインを策定するよう指示している。これはクラウドネイティブなゲートウェイ、フィッシング耐性のある認証、監査可能なポリシー執行の価値を強化する。FedRAMPの動向もクラウドネイティブなアーキテクチャと自動化された評価アーティファクトに関する期待を強めており、これは2026年の公開プレビュー資料に反映されている。
欧州では、進化するサイバーセキュリティ要件が標準化作業を通じて技術的要求事項に変換されており、ファイアウォールおよび侵入防止システムのサイバーセキュリティ要件を対象とするETSIのドラフトEN 304 636や、EUサイバーレジリエンス法(規則(EU)2024/2847)に紐づくコンプライアンス目的を支える取り組みが含まれる。中国では、統合脅威管理製品向けの新国家標準GB/T 31499-2026(2026年11月1日施行)などにより、製品適合性が形成されつつある。IEC 63110-3:2026におけるクラウドセキュリティゲートウェイの要件(ゼロトラストアクセス制御やソブリン鍵管理を含む)も、多国籍展開における暗号化、鍵管理、監査可能性の水準を引き上げている。
バリューチェーン分析
SWGのバリューチェーンは、URL分類、マルウェア検出、サンドボックスおよびブラウザ分離、DLPおよびCASB制御、ポリシーエンジンといった中核技術の開発から始まる。その後、クラウド配信インフラとグローバルなプロキシ運用へと広がる。Zscaler、Netskope、Cisco、Fortinetなどの大手ベンダーは独自の検査アーキテクチャを運用し、拠点(POP)を展開した上で、直接販売やチャネルパートナー経由でSSEおよびSASEポートフォリオとして機能をパッケージ化している。
第二の層は統合であり、これによりSWGが日々のエンタープライズ環境で実効性を持つようになる。これには、ID・アクセス管理コネクタ、エンドポイントの状態信号、より正確なポリシーをサポートする脅威インテリジェンスフィードが含まれ、特にトラフィックが暗号化され、アプリケーションが動的に変化する中で重要となる。下流では、システムインテグレーター、通信事業者、マネージドセキュリティサービスプロバイダーがSWGポリシーを実装・調整し、レガシーなオンプレミス構成からクラウドステアリングおよび統一ポリシー管理への移行を含む対応を行う。政府機関や規制産業向けには、FIPS 140-2暗号モジュール検証などの検証要件、およびFedRAMPに準拠したセキュリティ評価と継続的監視の実践が、さらなるコンプライアンス負担を追加する。その結果、設定コンプライアンスの自動化、継続的セキュリティ評価、ガバナンス報告がますます中心的な位置を占めるようになり、社内サイバーセキュリティ人材の制約に対応する24時間365日のマネージド運用も重要性を増している。
競合環境
セキュアドウェブゲートウェイ市場は中程度の集中度を示しています。Zscaler、Fortinet、Palo Alto Networksが2024年収益の約3分の1を支配し、次の10社が残りを争っています。Zscalerは1日あたり5,000億件以上のトランザクションを処理し、2025年度第2四半期に6億4,790万米ドルの収益(前年比23%増)を報告し、マルチテナント設計によるスケールメリットを示しています。FortinetはカスタムASICを通じてパフォーマンスリーダーシップを推進しており、最近FortiGate 700Gを発表しました。これはx86競合製品の何分の一かの消費電力で7倍高いスループットを提供し、通信事業者の総所有コストを削減します。
戦略的買収が引き続き分野を再形成しています。Sophosによる8億5,900万米ドルでのSecureworks買収は、MDRテレメトリをゲートウェイスタックに取り込み、統合されたXDR、エンドポイント、ウェブ制御を優先するミッドマーケット購入者をターゲットにしています。LakeraによるシリーズAの2,000万米ドルの資金調達は、プロンプト攻撃とモデルポイズニングからLLMパイプラインを保護することに焦点を当てており、ニッチなスタートアップがフルスイートの競争を試みるのではなく、専門的なポジションを切り開いていることを示しています。プラットフォームの統合もオープンスキーマを支持しており、SplunkはOpen Cybersecurity Schema Frameworkを共同設立してデータ共有を簡素化し、ベンダーロックインを恐れる顧客の障壁を低減しています。
通信事業者とハイパースケーラーとのパートナーシップが重要になっています。BTはZscalerの検査スタックをMPLSおよびインターネットバックボーンに組み込み、請求、接続、サポートを単一のSLAの下で統合するマネージドセキュリティサービスを提供しています。MicrosoftのAzureマーケットプレイスはバンドルされたSWGとIDパッケージを掲載しており、既存のクラウドコミットメントに使用料金を自動的に付加するワンクリック調達を可能にしています。AWSとGoogle Cloudも同様のパスをたどり、ルーティング選択に対するクラウドサービスプロバイダーの影響力を強固にしています。これらのアライアンスが成熟するにつれて、レガシーアプライアンスメーカーはマージン圧縮に直面し、ハードウェアをスタンドアロンソリューションではなくエッジアクセラレーターとして再ポジショニングすることを余儀なくされています。
セキュアドウェブゲートウェイ業界リーダー
Zscaler Inc.
Cisco Systems Inc. (Cisco Umbrella)
Broadcom Inc. (Symantec Enterprise Division)
Netskope Inc.
Fortinet Inc.
- *免責事項:主要選手の並び順不同
セキュアウェブゲートウェイ市場
- Zscaler Inc.
- Cisco Systems Inc. (Cisco Umbrella)
- Broadcom Inc. (Symantec Enterprise Division)
- Netskope Inc.
- Fortinet Inc.
- Palo Alto Networks Inc.
- Trend Micro Incorporated
- Check Point Software Technologies Ltd.
- Sophos Ltd.
- McAfee LLC
- Trustwave Holdings Inc.
- Barracuda Networks Inc.
- Forcepoint LLC
- Cloudflare Inc.
- Skyhigh Security
- Proofpoint Inc.
- Menlo Security Inc.
- Akamai Technologies Inc.
- Kaspersky Lab
- iboss Inc.

市場機会と将来展望
重要なホワイトスペースは、境界防御時代のチェックリストではなく、実証可能なクラウドセキュリティ構成ベースライン、継続的監視、検証済み暗号技術にSWGの選定を結び付ける政府機関および規制産業の購買である。米国の政策方向はこの道筋を支えている。NSPM-12(2026年6月)はCNSSに対し、連邦機関およびNSS環境向けのクラウドセキュリティ構成ベースラインを課しており、FedRAMPの2026年プレビュー資料はクラウドネイティブなアーキテクチャと自動化された評価アーティファクトを重視している。この重点は、監査可能なポリシー制御、機械可読なコンプライアンス出力、継続的認可に対応した運用テレメトリを提供できるプロバイダーおよびインテグレーターに機会を広げる。すでに高保証環境での導入実績を持つベンダーにとっても、同様の重点は評価、実装、マネージド運用に関する隣接サービス需要を拡大させる。コンプライアンス証拠、検査チューニング、インシデント対応準備が、ゲートウェイ自体を超えて広がりつつあるためである。
もう一つの機会領域は、越境展開および主権的展開における標準主導の差別化であり、購入者は鍵管理、ログ記録、検査の地域性に関するより強力な保証を求めている。IEC 63110-3:2026は、ゼロトラストアクセス制御やソブリン鍵管理などのクラウドセキュリティゲートウェイ要件を導入しており、中国は統合脅威管理製品向けにGB/T 31499-2026(2026年11月1日施行)を発行している。欧州では、ETSIのドラフトEN 304 636(ファイアウォールおよびIPSのサイバーセキュリティ要件)などの取り組みが、EUサイバーレジリエンス法に紐づくコンプライアンス目的を支え、セキュア・バイ・デザインの制御や検証可能な更新・脆弱性対応プロセスを証明できるゲートウェイへの需要を強化している。これらの動向は、深いTLS検査のガバナンス、強力な暗号保証、コンプライアンス報告を兼ね備えたSWGプラットフォーム、そしてマルチクラウドおよびハイブリッド環境全体でこれらの制御を運用化できるパートナーに有利に働き、エンドユーザーに遅延や生産性の負担を移さない。
Recent Industry Developments in セキュアウェブゲートウェイ市場
- 2026年7月:Cisco Systemsは、AI主導の急速なサイバー脅威発見に対応するため、新たなリスクベースの脆弱性開示モデルを導入した。この動きはCiscoのエージェント型セキュリティプラットフォームを強化し、SWG導入の保護におけるリスクベース管理能力を高める。
- 2026年6月:Cisco Systemsは、Cisco Liveにおいて、重要なITインフラの管理と防御のための統合プラットフォームであるCisco Cloud Controlを発表した。この発表は、SWGおよび関連するセキュリティスタック全体におけるCiscoのプラットフォームの優位性と統合を拡大する。
- 2026年5月:Zscaler, Inc.は、AIエージェント通信の保護のためのアクセスグラフ技術を統合するため、Symmetry Systemsを買収した。この買収は、AI/エージェント型セキュリティにおけるZscalerのリーダーシップとポートフォリオの深さを強化する。


セキュアウェブゲートウェイ市場 レポートの範囲と調査方法論
市場の定義と範囲
本調査では、セキュアウェブゲートウェイ市場には、ユーザーのウェブトラフィック(ウェブおよびクラウドアプリケーション)を検査・制御し、ポリシーを執行し脅威をブロックするソリューションおよびサービスが含まれ、企業全体でクラウドまたはオンプレミスの展開形態を通じて提供されるものとする。
対象範囲の除外事項:SWG機能として販売または価格設定されていない一般的なネットワークハードウェアは除外し、ウェブアクセスを管理しない無関係なセキュリティツールも除外する。
セグメンテーション概要
- コンポーネント別
- ソリューション
- サービス
- 組織規模別
- 大企業
- 中小企業(SME)
- 展開モード別
- クラウド
- オンプレミス
- エンドユーザー業種別
- BFSI
- ヘルスケア
- 製造業
- 政府・防衛
- ITおよび通信
- プロフェッショナルサービス
- 教育
- その他業種
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- アルゼンチン
- ヨーロッパ
- ドイツ
- 英国
- フランス
- ロシア
- その他ヨーロッパ
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- その他アジア太平洋
- 中東
- GCC諸国
- トルコ
- その他中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは市場の境界を設定し、地域間で相互検証可能な初期の需要指標を収集するために用いられた。CISA、NIST、FCC、OECDのデジタル経済関連発表を含む、公開されているサイバーセキュリティ統計や導入指標を活用した。組織がウェブセキュリティ制御をどのように実装しているかを明確にする際には、ISOやIETFなどの標準化団体の参考資料も使用した。
その後、購買パターンや予算意向を反映する資料を検討した。これには、上場セキュリティ・ネットワーキング企業のSEC提出資料や投資家向け説明資料、SSEおよびSASE展開に関する信頼性の高い報道、エンタープライズITおよび情報セキュリティに関連する業界団体のウェブサイトが含まれる。必要に応じて、企業財務やニュースを対象とする有料サブスクリプションを用いて企業の収益構成や取引動向を確認し、特許データベースを製品計画に関する方向性の指標として使用した。ここに記載されているデスクリサーチのソースは例示であり、データの収集・検証・明確化には他の多くの公開および有料のソースも使用された。
一次インタビューおよび調査
一次調査は、SWGが現場でどのようにパッケージ化され価格設定されているかを検証することに重点を置いた。ライセンス形態は購入者によってユーザー単位、デバイス単位、帯域幅ベースのプランの間で変動し、これが需要の計上方法に影響する。APAC、EMEA、南北アメリカ地域にわたり、SWG製品およびチャネルの担当者、エンタープライズセキュリティ責任者、実装パートナーなど様々な立場の関係者と対話を行った。これらの対話は、更新サイクル、クラウドとオンプレミスの比率、標準的な機能アタッチメント(例:SSL検査やDLP)に関する情報のギャップを埋めるのに役立った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:35% | CXO:14% | APAC:46% |
| ミッドティア:50% | 機能別/部門リーダー:33% | EMEA:30% |
| 中小企業:15% | マネージャー:53% | 南北アメリカ:24% |
市場規模算定と予測
市場規模はトップダウンアプローチを用いて算定した。企業のセキュリティ支出プールを起点とし、クラウドセキュリティスタックの導入浸透率、セキュアウェブ制御を通過するユーザーの割合、クラウドとオンプレミスの配信比率を用いてSWG需要を再構築した。これらの合計値を推定した後、選択的なボトムアップ推定と照合した。例えば、サンプリングされたユーザー1人当たり月額価格帯に推定保護対象ユーザー数を乗じた値であり、その後、SWG収益が報告または推定可能な場合はサプライヤーの収益開示を用いて合理性を確認した。
主要なモデル入力には、地域別の企業従業員数およびナレッジワーカー基盤、リモートおよびハイブリッドワークの比率、ポリシー制御を通過するウェブおよびSaaSトラフィックの成長、SSL/TLS検査の導入率、検査深度を高める規制および監査圧力、更新タイミングに影響する典型的な契約条件が含まれる。直接的なボトムアップの可視性が限られている場合、例えばSWGがより広範なSSEサブスクリプション内にバンドルされている場合には、インタビューに基づく配分比率を用い、複数のシナリオでこれらの配分をストレステストした。
予測にはシナリオ分析を用いた。SWGの成長はクラウド導入の速度やセキュリティ統合に関する意思決定に追随し、これらがシート拡大を加速または減速させる可能性があるためである。将来予測は、価格動向、バンドル化の強度、レガシープロキシ展開からクラウドSWGへの移行速度に関する専門家の見解に整合させた。
データ検証と更新サイクル
モデルの出力は、企業セキュリティ予算の成長、クラウドセキュリティ導入指標、公開資料に記載された更新および契約行動における観察可能な変化など、独立した指標と照合された。地域別および展開タイプ別に分散チェックを適用し、外れ値については最終承認前に第二のアナリストによる確認を行い、単一の仮定による影響を低減した。
本調査は年次サイクルで更新される。大幅な価格変更、SSEバンドルにおけるパッケージング変更、検査要件を高める政策・コンプライアンスの変更など、重要な事象が発生した場合には、臨時の更新が行われる。提供前には最終更新パスを実施し、ギャップが判明した場合には選定された専門家に再度連絡を取り、クライアントには一貫した最新の見解を提供する。
Mordor Intelligenceのセキュアウェブゲートウェイ市場規模算定と他の公表推定値の比較
セキュアウェブゲートウェイに関する公表済みの市場数値はしばしば異なり、その差異は通常、各発行元が何を計上しているか、使用している基準年、地域間での価格の標準化方法にたどることができる。
繰り返し見られる要因の一つは更新頻度と通貨のタイミングであり、SWG契約は多くの場合年次であり、グローバル取引は複数の通貨で計上される場合がある。これは為替レートの変動によりUSD換算値を変化させる可能性がある。もう一つの要因はASPのロジックである。一部の発行元は、バンドルされたSSEシートを完全にSWGとして扱うが、他の発行元はその一部のみを配分しており、展開構成の検証や更新率の深度の違いも差異を拡大させる可能性がある。したがって、Mordor Intelligenceが適用する、サブスクリプション価格および外国為替換算のタイミングに関する更新主導の確認は、2026年の異なる合計値に至る。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 20.70 B (2026) | |
| グローバルコンサルティング会社A | USD 15.42 B (2025) | 異なる基準年を用いており、有料SWGの範囲がより狭く捉えられている可能性があり、外国為替換算のタイミングや、バンドルされたSSEサブスクリプションがどのようにSWGに配分されるかについての透明性が限られている。 |
| 業界パブリッシャーB | USD 11.32 B (2024) | より早い年を基準とした規模算定は、最近のクラウドSWGの拡大の影響を軽減しており、そのアプローチは出荷量スタイルの指標と収益フレーミングを混在させているように見え、サブスクリプション主体の価格上昇を過小評価する可能性がある。 |
この表は、単一の需要要因よりも、タイミングとパッケージングの選択が差異の大部分を説明していることを示している。対象範囲を有料のSWGソリューションおよびサービスに固定し、シート成長、更新行動、価格の推移をフィールド調査の情報で検証することで、最終的な数値は明確な仮定に基づいて追跡可能であり、時間の経過とともに再検証することができる。


レポートで回答されている主要な質問
セキュアドウェブゲートウェイ市場の規模はどのくらいですか?
セキュアドウェブゲートウェイ市場規模は2026年に207億米ドルに達し、年平均成長率(CAGR)22.62%で成長して2031年までに574億米ドルに達すると予測されています。
現在のセキュアドウェブゲートウェイ市場規模はどのくらいですか?
2026年、セキュアドウェブゲートウェイ市場規模は207億米ドルに達すると予測されています。
セキュアドウェブゲートウェイ市場の主要プレーヤーは誰ですか?
Broadcom.、IBM Corporation、Fortinet, Inc.、Check Point Software Technologies Ltd.、Cloudflare, Inc.がセキュアドウェブゲートウェイ市場で事業を展開する主要企業です。
セキュアドウェブゲートウェイ市場で最も急成長している地域はどこですか?
アジア太平洋は予測期間(2026年〜2031年)において最も高い年平均成長率(CAGR)で成長すると推定されています。
セキュアドウェブゲートウェイ市場で最大のシェアを持つ地域はどこですか?
2025年、北米がセキュアドウェブゲートウェイ市場において最大の市場シェアを占めています。
このセキュアドウェブゲートウェイ市場レポートはどの年をカバーしており、2025年の市場規模はどのくらいでしたか?
2025年、セキュアドウェブゲートウェイ市場規模は207億米ドルと推定されました。本レポートは、2019年、2020年、2021年、2022年、2023年、2024年のセキュアドウェブゲートウェイ市場の過去の市場規模をカバーしています。また、2026年、2027年、2028年、2029年、2030年、2031年のセキュアドウェブゲートウェイ市場規模も予測しています。
最終更新日:



