
獣医皮膚科用薬市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
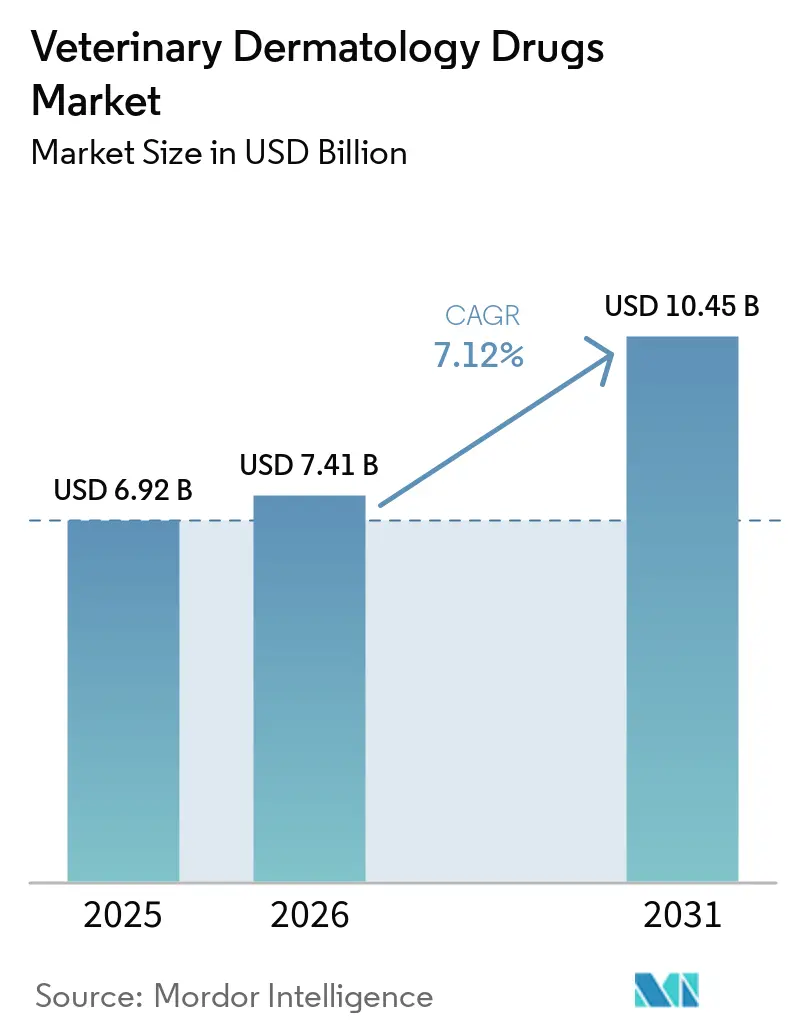
| 市場規模 (2026) | 7.41 十億米ドル |
| 市場規模 (2031) | 10.45 十億米ドル |
| 成長率 (2026 - 2031) | 7.12 % |
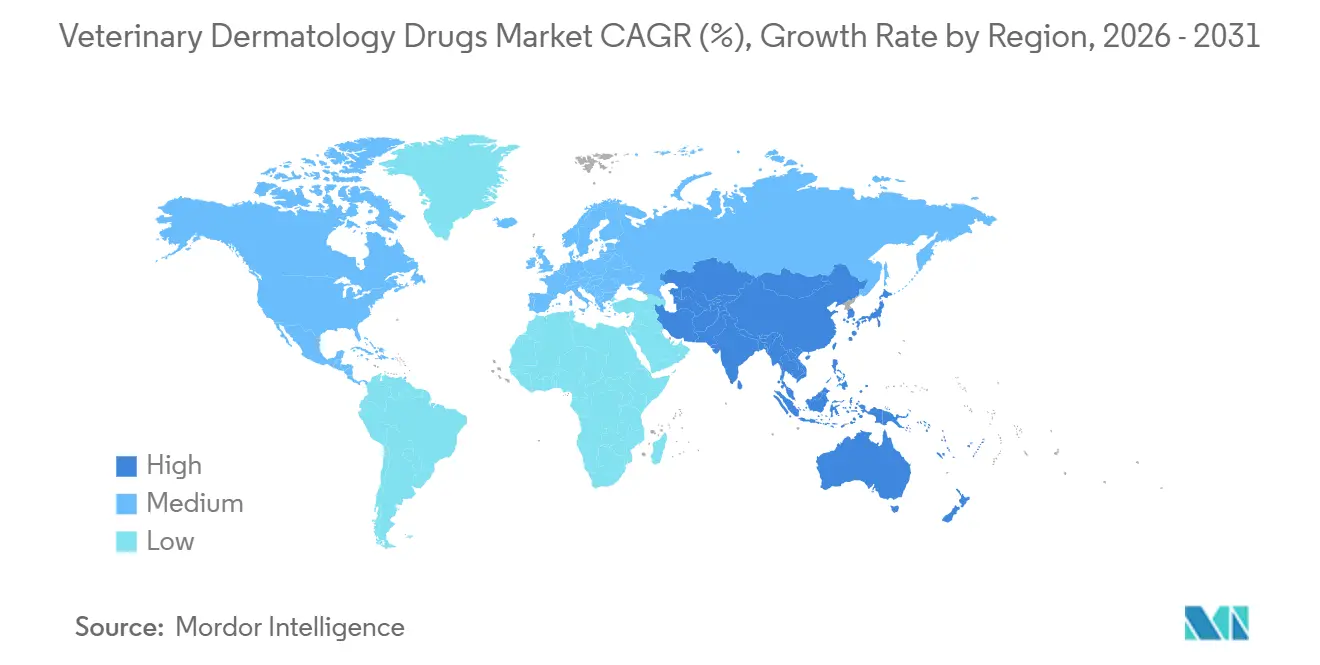
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
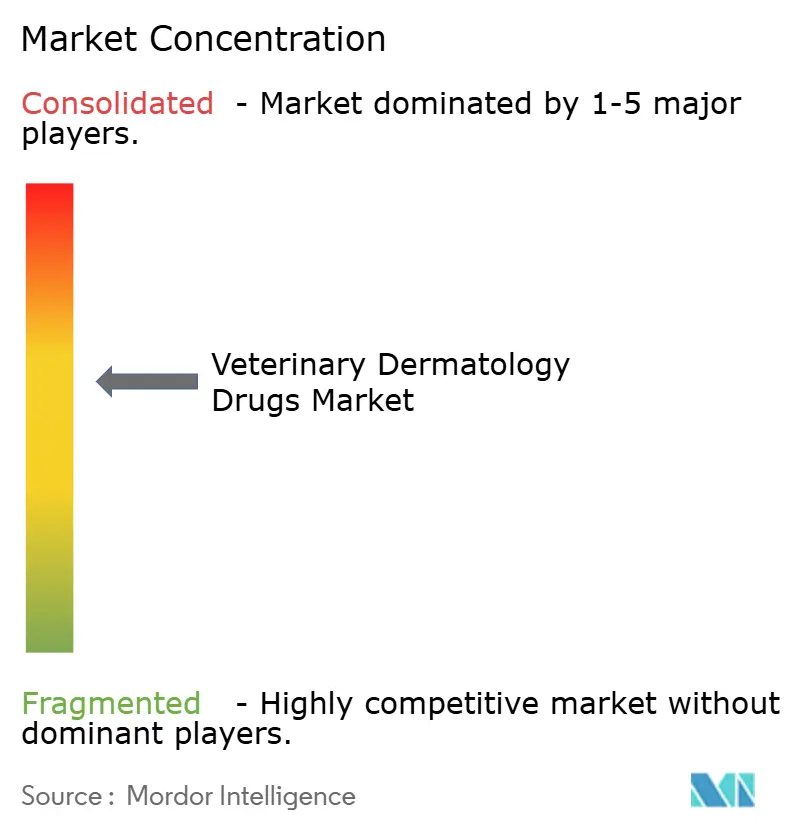
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる獣医皮膚科用薬市場分析
獣医皮膚科用薬市場規模は2025年に69億2,000万米ドルと評価され、2026年の74億1,000万米ドルから2031年には104億5,000万米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは7.12%です。皮膚疾患を人間医療と同等の緊急性で治療しようとするペットオーナーの意欲の高まりと、年間を通じた寄生虫の圧力が、予防および慢性セグメントの両方で処方量を押し上げています。抗菌薬が依然として収益の中核を担っていますが、モノクローナル抗体の二桁成長は標的免疫調節への転換を示しています。Eコマースはアクセスと価格の透明性を拡大しており、大手小売業者は薬局フルフィルメントをクリニック展開と統合し、従来の動物病院からシェアを移行させています。既存企業が経口イソオキサゾリンのフランチャイズを守り、新規参入者が新たなJAK阻害薬を投入する中、競争の激化が進んでおり、規制当局による市販後監視も強化されています。
主要レポートのポイント
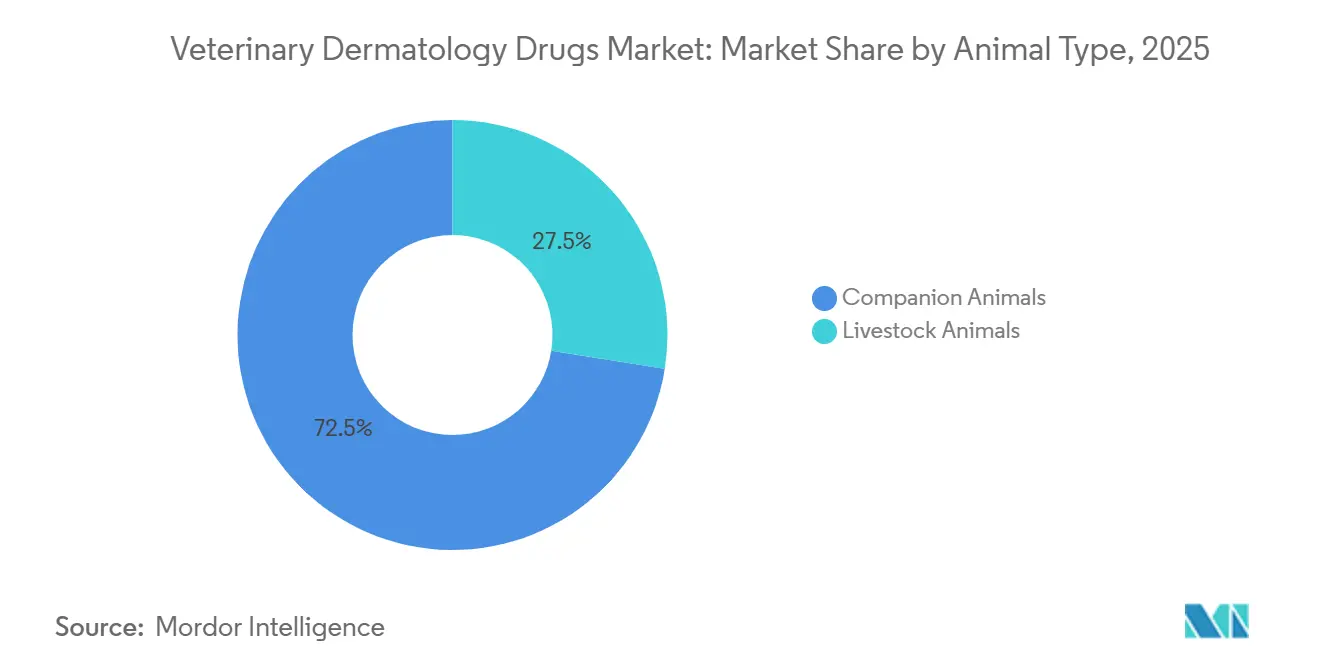
- 動物種別では、コンパニオンアニマルが2025年の収益の72.53%を占め、2026年~2031年にかけてCAGR 9.75%で拡大する見込みです。
- 投与経路別では、局所製剤が2025年の売上の46.15%を占めましたが、注射剤は2031年まで年率10.82%で成長しています。
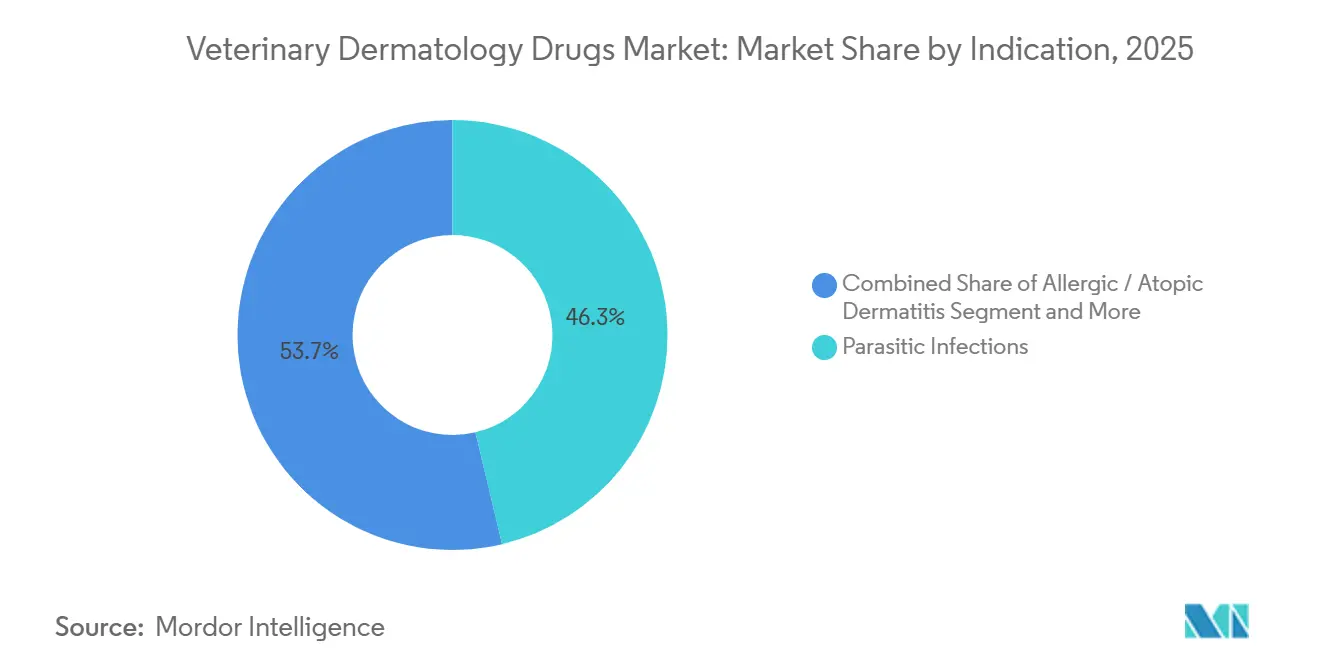
- 適応症別では、アレルギー性・アトピー性皮膚炎が年率11.19%で上昇すると予測されており、2025年に46.32%のシェアを持つ寄生虫感染症を上回る見込みです。
- 流通チャネル別では、Eコマースプラットフォームが12.56%のCAGRで拡大しており、動物病院・クリニックが2025年に38.21%の収益シェアを占めていました。
- 地域別では、北米が2025年の収益の38.52%を占め、アジア太平洋地域は2031年まで11.32%のCAGRで成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (概算)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コンパニオンアニマルにおけるアレルギー性・アトピー性皮膚炎の発生率の上昇 | +1.8% | 北米・欧州に集中するグローバル | 中期(2~4年) |
| 世界的なペット飼育数の増加とヒューマニゼーション支出の急増 | +2.1% | アジア太平洋地域が中心、ラテンアメリカへの波及 | 長期(4年以上) |
| モノクローナル抗体およびJAK阻害薬療法の急速な普及 | +1.5% | 北米・EU、アジア太平洋地域へ拡大中 | 短期(2年以内) |
| 外部寄生虫の生息域の気候変動による拡大と皮膚感染症の増加 | +1.3% | 温帯・亜熱帯地域で深刻なグローバル | 中期(2~4年) |
| AI対応遠隔皮膚科プラットフォームによる早期診断アクセスの拡大 | +0.7% | 北米、アジア太平洋地域でパイロット導入 | 長期(4年以上) |
| 皮膚科予防薬を組み込んだペットウェルネスサブスクリプションプラン | +0.9% | 北米・欧州、アジア都市部で新興 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
世界的なペット飼育数の増加とヒューマニゼーション支出の急増
ペットのヒューマニゼーションにより、皮膚科治療は単発的な介入から計画的なケアへと変化しています。都市部の世帯は、かつて小児医療に充てていた予算を充当し、数ヶ月にわたるアトピー治療への継続的な取り組みを促進しています。東アジアにおける猫の飼育数の急増と遠隔医療の利用拡大により、早期診断へのアクセスが広がり、治療対象となる患者数が増加しています。ラテンアメリカでも可処分所得の増加により、オーナーが自家製の治療薬よりもブランド品の寄生虫駆除薬を選ぶ傾向が強まっています。これらのトレンドが相まって、獣医皮膚科用薬市場の有料顧客基盤を拡大しています。
モノクローナル抗体およびJAK阻害薬療法の急速な普及
特定のサイトカインをブロックするバイオロクスが、広域抗炎症薬に取って代わりつつある。Cytopointは発売以来、世界中で1,000万頭以上の犬を治療してきた。Cytopointのような標的型バイオロジクスは、犬のアトピー性皮膚炎に使用されている。Apoquelは経口投与による迅速な症状緩和をもたらすが、生ワクチンとの併用に関するラベル上の注意事項があり、獣医師は免疫接種の時期をずらすよう促されている。ElancのZenreliaは2024年にFDAからワクチン誘発性疾患に関する安全性通知を受け、市販後の安全監視が普及を遅らせる可能性があることを示した[2]米国食品医薬品局、「Zenreliaに関する安全性通知」、fda.gov。こうした逆風にもかかわらず、ステロイドに関連する副作用を回避できる薬剤に対してオーナーが高い価格を受け入れるため、のセグメントは最も速いペースで成長している。
外部寄生虫の生息域の気候変動による拡大と皮膚感染症の増加
暖冬によりマダニの活動期間が新たな緯度まで延長され、季節的な予防が年間を通じたプロトコルへと変化しています。アジアンロングホーンドティックは2024年時点で米国の19州に定着しており、獣医師はイソオキサゾリンの継続的な使用を推奨するようになっています。欧州のガイドラインでは、流行地域での継続的な予防が推奨されています[1]欧州コンパニオンアニマル寄生虫科学評議会、「外部寄生虫駆除に関するガイドライン」、esccap.org。曝露期間の長期化により、長時間作用型チュアブルおよび注射剤の売上が増加し、獣医皮膚科用薬市場を押し上げています。
AI対応遠隔皮膚科プラットフォームによる早期診断アクセスの拡大
Vetscan Imagystなどのプラットフォームは数分で病変画像を分析し、一般開業医がより迅速に介入できるよう支援しています。認定皮膚科専門医が少ない国々では、遠隔アクセスが不可欠です。小売業者はバーチャルコンサルテーションをロイヤルティプログラムに組み込んでおり、ウォルマートは2025年にPawp遠隔獣医サービスをWalmart+に追加しました。早期発見により対象患者数が拡大し、持続的な収益成長を支えています。
抑制要因の影響分析*
| 抑制要因 | (概算)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バイオ医薬品および慢性療法の高コスト | -1.2% | 価格に敏感な新興市場で深刻なグローバル | 短期(2年以内) |
| 低所得地域における認知度の低さと獣医アクセスの制限 | -0.9% | サハラ以南アフリカ、農村アジア、ラテンアメリカ | 長期(4年以上) |
| イソオキサゾリン系外部寄生虫駆除薬への耐性の出現 | -0.8% | ブラジル、東南アジア、北米で散発的 | 中期(2~4年) |
| 新規JAK阻害薬の普及を抑制するワクチンと薬剤の相互作用に関する警告 | -0.6% | 北米・EU(厳格なファーマコビジランス) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
バイオ医薬品および慢性療法の高コスト
中型犬1頭分のモノクローナル抗体の1回投与量は50~100米ドルかかる場合があり、ペット保険が普及していない新興経済国では家計への負担が大きくなっています。農村部のオーナーはジェネリックのコルチコステロイドに頼ることが多く、慢性皮膚炎が適切に管理されないままになっています。生産動物への使用はさらに稀であり、群れの経済性が高額な個体治療よりも淘汰を優先させます。サブスクリプション型ウェルネスプランはコストを一部相殺しますが、依然として富裕地域に集中しており、普及が不均一な状態が続いています。
イソオキサゾリン系外部寄生虫駆除薬への耐性の出現
2024年の研究により、ブラジルの牛マダニにおけるフルラネル耐性と特定のノミ株におけるアフォキソラネル耐性が確認されました。塩化物チャネルの変異と代謝的解毒により有効性が低下し、臨床医は薬剤クラスのローテーションと局所薬の併用を余儀なくされ、コンプライアンスが複雑化しています。規制当局はまだ適正使用ガイドラインを最終化しておらず、耐性の拡大リスクと獣医皮膚科用薬市場への悪影響が懸念されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
動物種別:
コンパニオンアニマルの優位性、家畜動物は未開拓コンパニオンアニマルは2025年の売上の72.53%を占め、都市化とペット1頭当たりの支出増加に牽引されて2031年まで年率9.75%で拡大する見込みです。家畜動物は残りの27.47%を占めており、価格感度の高さと厳格な抗生物質政策により制約を受けています。コンパニオンアニマル向け獣医皮膚科用薬市場規模は2031年までに80億米ドルを超えると予測されています。酪農家は薬剤コストと群れの更新コストを比較検討することが多く、牛へのバイオ医薬品使用が制限されています。
東アジアの都市部のミレニアル世代はアパート暮らしのため猫を好む傾向があり、猫の皮膚科処方がさらに増加しています。一方、家禽業者はバイオセキュリティに重点を置き、感染後の薬剤使用は少ないため、このニッチ市場は小規模にとどまっています。こうした動向により、投資はコンパニオンアニマルの革新的治療に偏り続けています。


投与経路別:
コンプライアンス上の優位性による注射剤のシェア拡大局所製剤は2025年に46.15%のシェアでトップでしたが、注射剤は年率10.82%で成長しています。サイトポイントの4~8週間の投与スケジュールはオーナーの飲み忘れを排除し、獣医師による管理を確保します。フレア管理のための長時間作用型デポステロイドが治験中であり、この利点の再現を目指しています。経口チュアブルは嗜好性の改善により寄生虫治療で引き続き人気があります。
2024年のAVMA調査では、オーナーの32.9%がオンライン薬局から購入していることが判明しましたが、複数週にわたる経口薬のアドヒアランスは低く、クリニックで投与される注射剤の魅力が浮き彫りになっています。注射剤の獣医皮膚科用薬市場シェアは、現在の成長が続けば2031年までに32%に達する可能性があります。
適応症別:
アレルギー性皮膚炎が寄生虫感染症を上回る成長寄生虫感染症は2025年の適応症シェアの46.32%を占めていましたが、アレルギー性・アトピー性皮膚炎は年率11.19%で上昇しています。人気犬種における遺伝的素因と環境アレルゲンの増加により、慢性的なかゆみが繰り返し収益を生み出す要因となっています。年間を通じた寄生虫の蔓延により従来の季節性が曖昧になり、予防的需要が拡大しています。
米国東部へのハエマフィサリス・ロンギコルニスの定着以来、継続的なマダニの存在が、寄生虫と炎症性後遺症の両方に対処するデュアルアクション製品への需要を増幅させています。オーナーは全身性ステロイドを使用せずに掻痒を抑制する治療法をますます好むようになっており、モノクローナル抗体の魅力を強化しています。

流通チャネル別:
Eコマースが従来のクリニックを混乱させる動物病院は2025年の売上の38.21%を維持しましたが、Eコマースは年率12.56%で成長しています。AmazonとVetsourceの提携により、Primeの2日間配送で認証済み処方箋が届けられます[3]Amazon Inc.、「Amazon-Vetsourceパートナーシップ」、aboutamazon.com。WalmartPetRx.comはオンライン購入と店舗でのクリニック受け取りを組み合わせており、Tractor SupplyはTractor Supply Rxを通じて農村部の顧客をターゲットにしています。
獣医皮膚科用薬市場では、オーナーが利便性と競争力のある価格を求めるにつれ、オンラインマーケットプレイスが増加するシェアを獲得しています。2024年に発行された規制ガイダンスは処方箋の検証を義務付けており、コンプライアンス対応が可能な大規模プラットフォームに有利に働いています。
地域分析
北米獣医皮膚科用薬市場
北米は2025年の収益の38.52%を創出しており、ペット1頭当たりの高い支出と生物学的製剤の早期導入が支えとなっている。予防的寄生虫駆除薬の普及が飽和に近づき、価格競争が激化するにつれ、成長は頭打ちになりつつある。カナダは安定した成長を示している一方、メキシコは所得格差と専門クリニックの少なさにより遅れをとっている。
アジア太平洋獣医皮膚科用薬市場
アジア太平洋地域は2031年までのCAGR 11.32%で最も成長の速い地域である。可処分所得の増加、小型ペットに適した都市部のアパート生活、および遠隔医療の普及拡大が需要を支えている。日本のPMDAによる審査への地域的な規制依存が製品の入手可能性を加速させ、上市までのタイムラインを短縮している。
欧州・中東・アフリカおよびラテンアメリカ獣医皮膚科用薬市場
欧州は依然として規模が大きいものの、より厳格な価格規制およびブランド品マージンを圧迫する可能性のあるジェネリック生物学的同等性ガイドラインの施行が迫っており、成長は緩やかである。2024年に開始された英国のオンライン小売業者登録制度は、電子薬局の慣行を標準化し、並行輸入品の抑制につながる可能性がある。ラテンアメリカおよび中東・アフリカは合わせて小さなシェアを占めるが、主要都市部では急速な成長の兆しが見られる一方、生物学的製剤のコールドチェーンインフラの不足が課題となっている。

規制環境
米国では、動物用皮膚科薬はFDA獣医学センター(CVM)によって規制されており、市販前に一般的に新動物用医薬品申請(NADA)または簡略新動物用医薬品申請(ANADA)による承認が必要となる。条件付き承認制度(CNADA)は、有効性データが完成するまでの期間限定の商業化を認めており、この分野におけるFDAの活動は2018年から2026年にかけて継続した。FDAはまた、2025年第3四半期に記録されたNADA、ANADA、CNADAの行政措置を更新する技術的修正を発行し、2026年2月に発効した。
欧州では、規則(EU)2019/6が動物用医薬品の承認を規定しており、加盟国全体でのファーマコビジランスと調和要件を強化している。英国はブレグジット後の枠組みを、2024年5月発効の「動物用医薬品(改正等)規則2024」を通じて更新し、特定製品については2027年1月29日までの経過供給規定を含んでいる。国際的な整合は、VICHガイダンスおよびFDA-EMA並行科学アドバイス手続きを通じて継続しており、同手続きは2024年6月に運用スケジュールとフィードバック手順を改訂し、主要市場全体における皮膚科治療薬(バイオ製剤を含む)のより一貫したグローバル開発パッケージを支援している。
競合環境
市場は中程度に集中しています。上位メーカーであるZoetis、Elanco、Ceva Sante Animale、Virbacが世界売上の大部分を占めています。Zoetisは直販部隊と診断機器の統合を活用し、サイトポイントとアポクエルのリーダーシップを守っています。Boehringer IngelheimのNexGardフランチャイズは経口寄生虫駆除薬への圧力を維持し、ElancのCredelioは皮膚科ラインナップを補完しています。
EQTとアブダビ投資庁が2024年にDechraを買収したことで、プライベートエクイティの関心が浮上し、継続的収益ニッチへの信頼が示されました。技術パートナーシップが差別化を加えており、ZoetisによるVetscan Imagystの発売はAIをクリニックのワークフローに組み込み、ロイヤルティを高めています。Nextmuneなどのニッチ企業はアレルゲン特異的免疫療法を通じて成長し、難治性アトピーに対するパーソナライズされたソリューションを提供しています。
大手小売業者は薬剤を開発するのではなく、チャネル経済を再構築しています。Amazon、ウォルマート、Tractor Supplyは物流とサブスクリプション自動補充モデルに投資し、顧客を囲い込んでいます。2024年にFDAが発行したオンライン薬局ガイダンスはコンプライアンスコストを引き上げており、資本力のある大手参入者が小規模なウェブ小売業者に対して優位に立っています。
獣医皮膚科用薬業界のリーダー企業
Bimeda, Inc.
Zoetis, Inc.
Virbac SA
Ceva Sante Animale
Elanco Animal Health
- 注:主要企業の掲載順は順位を示すものではありません。
獣医皮膚科用薬市場
- AB Science
- Bimeda
- Bioiberica
- Boehringer Ingelheim
- Ceva
- Dechra Pharmaceuticals
- Elanco
- Hester Biosciences
- Indian Immunologicals
- Kyoritsu Seiyaku
- Leti Pharma
- Merck Animal Health (MSD)
- Nextmune AB
- Norbrook Laboratories
- Pharmgate Animal Health
- Toray Animal Health
- Vetoquinol
- Virbac
- Vivaldis
- Zoetis

市場機会と将来展望
ステロイド節約型免疫調節薬は、アレルギー性および特応性皮膚炎における治療対象集団を拡大しており、2026年の規制動向はこのセグメントにおける活発なイノベーションを示している。2026年2月、FDAはMSD Animal Healthの犬の瘙痒コントロール用Numelvi(atinvicitinib)錠を承認し、慢性皮膚炎症例を管理する診療所向けの経口JAK阻害剤の選択肢を広げた。
より長時間作用型のバイオ製剤や差別化された投与間隔もまた、新製品や後期段階のデータに支えられ、飼い主のコンプライアンスおよび診療所のワークフローにとっての空白領域を提供している。Elancoは、2025年12月のUSDA承認(犬のアレルギー性および特応性皮膚炎に対する抗IL-31モノクローナル抗体としての承認)に続き、2026年5月に米国でのBefrena(tirnovetmab)の段階的な商業展開を開始した。Akston Biosciencesは2026年、AKS-699に関するデータを発表し、IL-31チャレンジ試験の頭合わせ比較において、犬モデルでより少ない投与回数で持続的な瘙痒コントロールを示したことを報告した。供給面では、最近の学術・業界資料で議論されている植物由来発現プラットフォームを含む、より迅速に展開可能なバイオ製剤製造アプローチへの関心が、大規模な信頼性のあるコールドチェーンとロット間一貫性を要求する注射剤・長時間作用型療法への市場の動きと一致している。
Recent Industry Developments in 獣医皮膚科用薬市場
- 2026年7月:ZoetisはカナダおよびEU加盟国におけるLenivia(izenivetmab injection)の発売を発表した。この展開により、Zoetisの長時間作用型モノクローナル抗体注射剤における足場が拡大し、経口・外用皮膚科治療とともに、診療所投与型バイオ製剤が中核的モダリティとして強化された。
- 2026年5月:Elancoは、2025年12月のUSDA承認に続き、犬のアレルギー性および特応性皮膚炎向けの抗IL-31モノクローナル抗体注射剤であるBefrena(tirnovetmab)の米国での段階的発売を開始した。これにより、標的型かゆみコントロールにおける競争激化が強まり、ステロイドや一部の慢性経口抗炎症薬から処方をシフトさせ得るブランド化されたバイオ製剤の選択肢がもう一つ加わった。
- 2025年12月:Elancoは犬のアレルギー性および特応性皮膚炎向けの抗IL-31モノクローナル抗体であるBefrena(tirnovetmab)についてUSDAの承認を取得した。この承認により、慢性瘙痒管理に利用可能な規制対象バイオ製剤療法の選択肢が拡大し、ファーマコビジランスおよび投与間隔・臨床反応における製品差別化の重要性が高まった。


獣医皮膚科用薬市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、アレルギー性皮膚炎、寄生虫感染、感染性皮膚疾患に対する治療を含む、動物の皮膚関連疾患の診断・治療・管理に使用される処方薬およびOTC薬を対象とし、一般的な投与経路全般にわたる。
対象外事項:シャンプー、ウェットティッシュ、グルーミング用品などのデバイスおよび衛生用品は、薬物療法として規制されている場合を除、対象外とする。
セグメンテーション概要
- 動物種別
- コンパニオンアニマル
- 家畜動物
- 投与経路別
- 局所
- 経口
- 注射
- その他の投与経路
- 適応症別
- 寄生虫感染症
- アレルギー性・アトピー性皮膚炎
- 細菌性・真菌性皮膚感染症
- その他の適応症
- 流通チャネル別
- 動物病院・クリニック
- 小売薬局
- Eコマース
- その他のチャネル
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチにより、市場の境界を確定し、適応症、動物種、投与経路、流通チャネル、地域別に整理された需要マップを構築した。公開情報源は、皮膚科処方に影響を与える動物衛生システム、疾患の背景、および政策シグナルを把握するために活用した。
FDAの獣医学センターの公表資料、USDAの動物衛生・センサスデータ、欧州医薬品庁の公開評価報告書、WOAH(世界動物保健機関)の疾病・動物個体数に関する情報、ならびに疾患有病率の範囲と治療アプローチに関する査読済み獣医皮膚科学ジャーナルなど、有料購読を必要としない情報源を参照した。また、製品活動を実用的な市場インプットに変換するため、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高いプレス資料、および企業財務・特許データベースに関する一部有料購読も活用した。これらの例は網羅的なものではなく、データ収集、前提条件の検証、およびギャップの解消のために他にも多数の情報源を確認した。
一次ンタビューおよびサーベイ
一次調査は、獣医師、皮膚科専門医、流通業者・薬局関係者、および地域をまたいで動物衛生製品の需要を追跡する業界専門家を対象に実施した。二次情報源で確認した内容を検証するために、これらの関係者からの意見を活用した。
グローバルな視点を確保するため、アジア太平洋地域(APAC)、欧州・中東・アフリカ(EMEA)、および南北アメリカの主要需要拠点に分散してヒアリングを実施し、モデルを確定する前に価格設定、チャネルミックス、および薬剤クラス間の切り替えを確認した。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | CXO:13% | アジア太平洋地域:45% |
| 中位層:61% | 部門・ユニットリーダー:28% | 欧州・中東・アフリカ:36% |
| 中小規模プレイヤー:14% | マネージャー:59% | 南北アメリカ:19% |
市場規模算定と予測
規模算定はトップダウン方式で開始し、コンパニオンアニマルと畜産動物の個体数の背景、皮膚科症例の発生率の見込み、および獣医師の診察を受けて薬物療法を受ける割合を用いて、地域別に治療症例需要を再構築する。その症例需要は、標準的な治療ミックスと価格帯を通じて金額に換算される。この構造が整った後、主要薬剤クラスのサンプリングやチャネルフィードバックを出来高の代理指標として活用するなど、選択的なボトムアップ検証によって合計値を裏付け、調整を加える。
モデルで使用したインプットには(例示として)、コンパニオンアニマルの飼育頭数の増加、アレルギー性皮膚炎と寄生虫性・感染性症例の比率、慢性的な急性増悪管理における平均治療期間、外用・経口・注射の使用割合、ならびに病院薬局・小売・電子商取引間の流通シフトが含まれる。国ごとに明確な視認性が得られなかったセグメントについては、近隣市場の代理指標と専門家が検証した比率を用いてギャップを補完し、最終的な国別集計が現実的な水準に収まるよう再確認した。
予測は、価格推移、新たな免疫調節療法の普及、寄生虫圧力の変化および獣医師受診行動の変化に関する専門家の見解に基づくシナリオ分析を用いて作成した。見通しが特定のドライバーにして感度が高い場合は、最終的なベースケースを確定する前に、保守的および積極的なレンジでモデルをテストした。
データ検証と更新サイクル
検証は独立したシグナル間のトライアンギュレーションによって行われ、その後、クラス、投与経路、チャネル、地域別に異常な変動がないかストレステストを実施する。地域レベルの結果が既知の需要指標と乖離しているように見える場合は、基礎となる前提条件を再確認し、計算を再実行し、差異が明確に説明できない場合は情報源に再確認を行う。
承認前に、単位ロジック、価格ロジック、および換算の選択が国をまたいで一貫していることを確認するため、アウトプットは複数ステップの内部レビューを経る。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われ、クライアントが最新の情報を受け取れるよう、納品直前に最終確認が完了する。
Mordor Intelligenceの獣医皮膚科用薬市場規模と他の公表推計値との比較
獣医皮膚科用薬の公表市場規模がしばしば異なるのは、各調査会社が市場の境界を異なる方法で設定し、治療、価格設定、チャネルに関する前提条件の組み合わせも異なるためである。また、どの年を現在の規模として扱うか、価格変化の速度をどのように想定するか、そして推計値を実際の需要シグナルと照合してどの程度厳密に検証するかによっても差異が生じる。
主な乖離は、何を皮膚科用薬とみなすか、および対象疾患の範囲をどこまで広げるかというスコープの選択から生じる。Mordor Intelligenceは、獣医皮膚科の適応症に紐づく薬物療法のみを計上し、薬物療法以外のスキンケア製品を収益プールから除外している。また、一部の推計値が新しい治療法に対して積極的な普及曲線を採用したり、単一のグローバル平均販売価格(ASP)上昇率を適用したりする一方で、実現価格を変化させるコンパニオンアニマルと畜産動物の需要パターンやチャネルミックスのシフトを分離していないことも、乖離の一因となっている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 7.41 ビリオン 米ドル(2026年) | |
| 業界専門誌A | 8.67 ビリオン 米ドル(2024年) | より早い基準年を使用し、幅広いペット健康支出トレンドから高い成長プロファイルを適用する傾向があり、投与経路および流通チャネル別の治療ミックスに関する明確性が限られている。 |
| 地域コンサルタントB | 17.98 ビリオン 米ドル(2025年) | 薬物療法を超えた幅広い獣医皮膚科支出を束ねているとみられ、そのスコープは隣接製品またはサービスを取り込んでいる可能性が高く、薬剤のみの定義と比較して価値プールが拡大している。 |
この表は、収益プールに何が含まれるか、および価格と普及率が年度ごとにどのように繰り越されるかによって、ほとんどの差異が説明されることを示している。インプットを治療需要、治療ミックス、およびチャネルの実態に紐づけることで、最終的な数値は、新たなシグナルが出現した際にレビューおよび更新可能な再現性のあるステップに追跡可能な状態を保つ。


レポートで回答される主要な質問
2031年までの獣医皮膚科用薬市場の予測規模は?
2031年までに104億5,000万米ドルに達すると予測されています。
ペット皮膚科用薬販売におけるEコマースの拡大速度は?
オンラインチャネルは2031年まで年率12.56%で成長すると予想されており、全流通モードの中で最も高い成長率です。
最も高い成長ポテンシャルを示す地域はどこですか?
アジア太平洋地域は2026年~2031年にかけて11.32%のCAGRを記録すると予測されており、他のすべての地域を上回っています。
注射剤が局所製剤に対してシェアを拡大している理由は?
クリニックで投与される注射剤はオーナーのコンプライアンスリスクを排除し、長時間作用型の効果をもたらすため、この剤形の年率10.82%の成長を牽引しています。
ペットのアレルギー療法への需要を促進しているものは何ですか?
アトピー性皮膚炎の発生率の上昇と、ステロイドを使用しない選択肢に対するオーナーの好みが、標的バイオ医薬品の二桁成長を促進しています。
最終更新日:



