
ビーガン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.28 兆米ドル |
| 市場規模 (2031) | 2.15 兆米ドル |
| 成長率 (2026 - 2031) | 10.97 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるビーガン市場分析
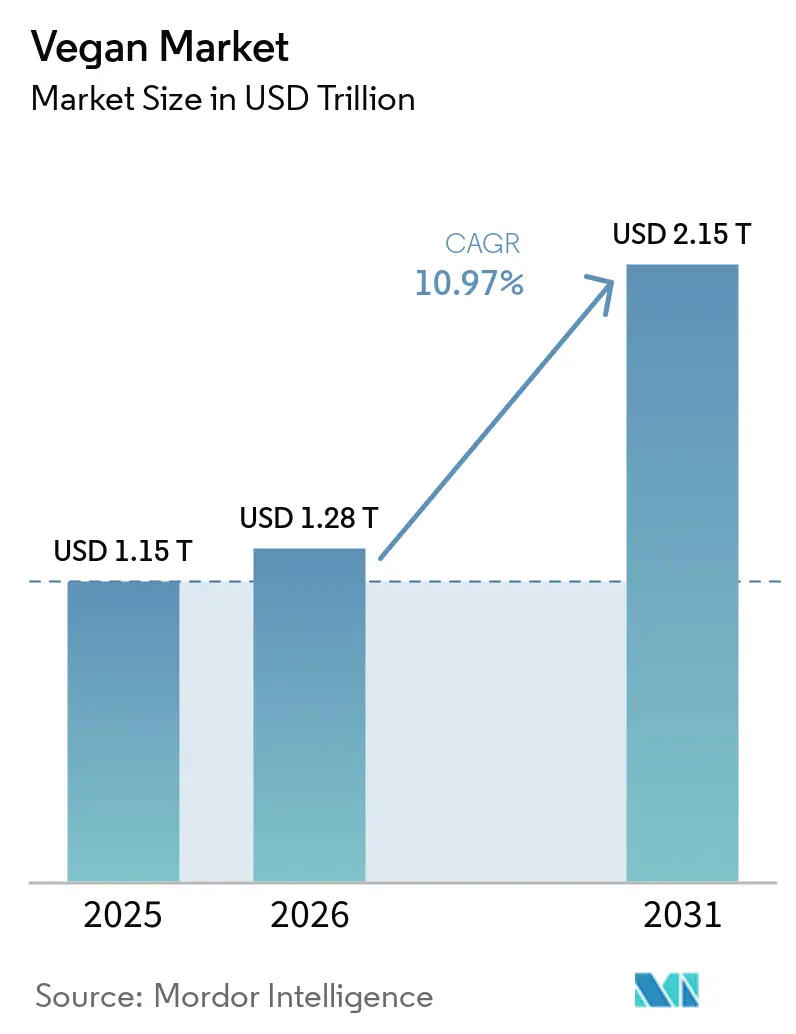
ビーガン市場規模は、2025年の1.15 トリリオン 米ドルから2026年には1.28 トリリオン 米ドルに拡大し、2031年までに2.15 トリリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 10.97%で成長する見込みです。市場は、動物福祉に対する意識の高まり、健康・ウェルネスへの関心の増大、倫理的・環境意識の高い製品に対する消費者の嗜好の上昇によって牽引されています。消費者は、動物の搾取、資源消費、および従来の生産慣行が環境に与える影響についての認識が高まるにつれ、動物由来の原材料や素材に代わる代替品をますます求めるようになっています。フレキシタリアンライフスタイルの採用拡大も市場需要をさらに押し広げており、消費者はすべての動物由来製品を必ずしも排除することなく、日常生活にビーガン製品を取り入れています。
主要レポートのポイント
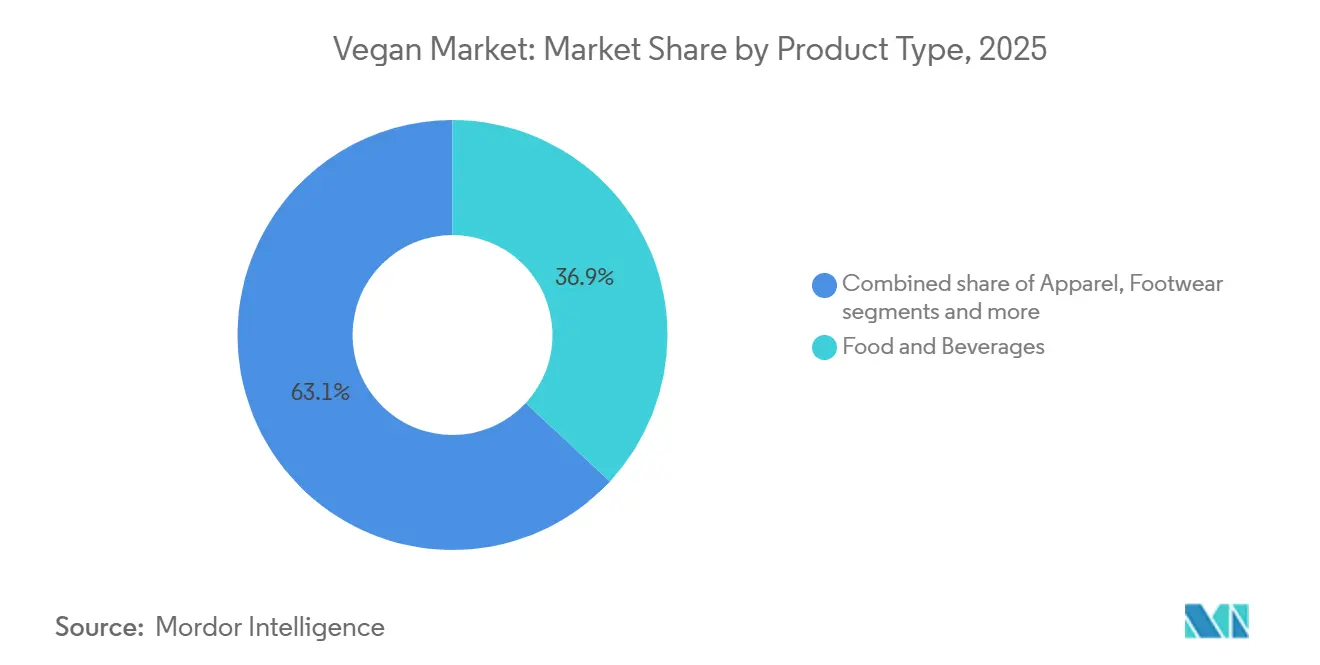
- 製品タイプ別では、食品・飲料が2025年のビーガン製品市場シェアの36.90%を占め、パーソナルケア・美容は2031年にかけてCAGR 12.09%で成長すると予測されています。
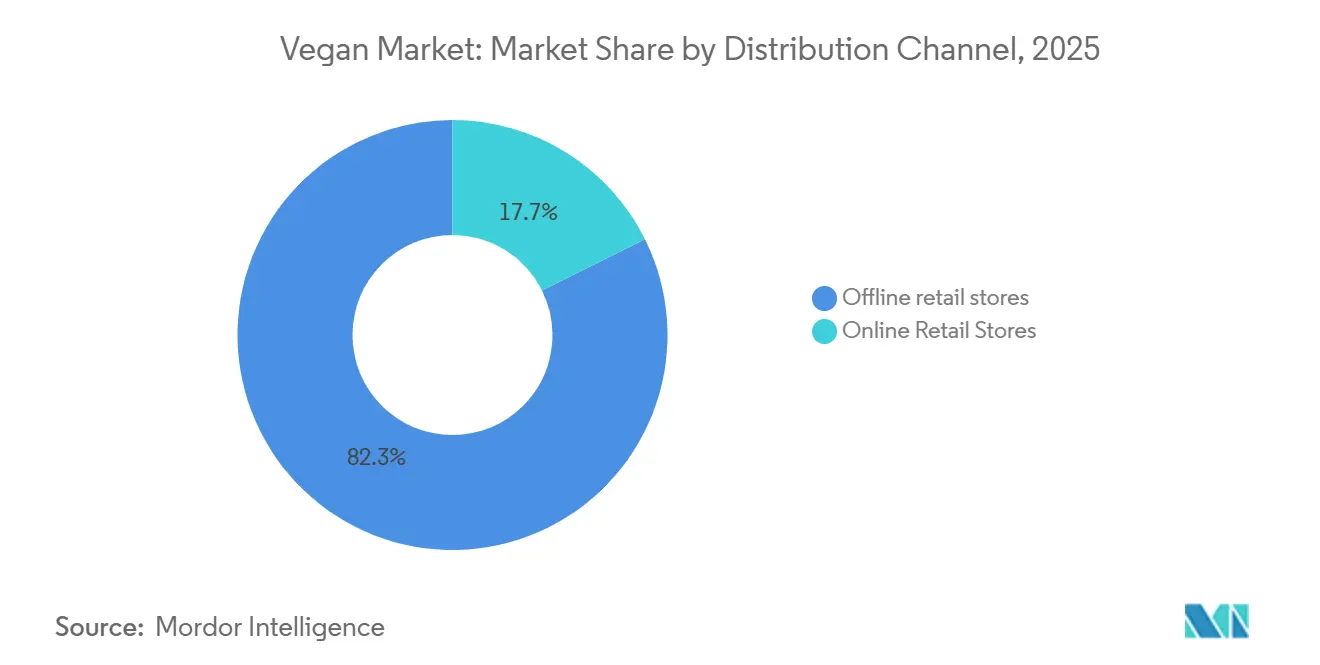
- 流通チャネル別では、オフライン小売店が2025年のビーガン製品市場シェアの82.34%を占め、オンライン小売店は2031年にかけてCAGR 13.11%で成長すると予測されています。
- 地域別では、北米が2025年のビーガン製品市場シェアの33.23%を占め、アジア太平洋は2031年にかけてCAGR 11.55%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のビーガン市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 動物福祉と倫的消費に対する消費者意識の向上 | +1.5% | 北米および北西欧で特に強く、グローバル全体 | 短期(2年以内) |
| 植物性食事およびフレキシタリアン食習慣の採用拡大 | +2.2% | グローバル;アジア太平洋がコア、南米への波及 | 中期(2〜4年) |
| 健康・ウェルネス・予防栄養への消費者の関心の高まり | +2.0% | 北米および欧州、都市部アジア太平洋での早期成長 | 中期(2〜4年) |
| ソーシャルメディア、ビーガン啓発キャンペーン、デジタルコミュニティの影響力の拡大 | +1.2% | 全地域の18〜44歳層で最も高く、グローバル全体 | 短期(2年以内) |
| ビーガンラベリング、第三者認証、原材料透明性基準の採用 | +1.0% | 欧州および北米、シンガポール・韓国への波及 | 中期(2〜4年) |
| 代替タンパク質技術および発酵ベース原材料の進歩 | +1.5% | 欧州および北米が主導、グローバル全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
動物福祉と倫理的消費に対する消費者意識の向上
動物福祉と倫理的消費に対する消費者意識の高まりは、動物の搾取を最小化し動物由来原材料を排除した製品への購買決定を促すことで、ビーガン市場を牽引しています。消費者は製品の調達、製造、試験における倫理的側面をますます考慮するようになっており、クルエルティフリーおよび動物に配慮した価値観に沿った代替品への嗜好が高まっています。この変化は、消費者が自らの倫理的信念と購買行動の一貫性を求めるなかで、日常消費におけるビーガン製品の採用を促進しています。原材料の産地や生産慣行に対する精査の高まりも、透明性、ビーガン認証、信頼性の高いクルエルティフリー表示の重要性を高め、消費者が期待に応える製品を識別する助けとなっています。
植物性食事およびフレキシタリアン食習慣の採用拡大
植物性食事およびフレキシタリアン食習慣の採用拡大は、消費者が動物性製品への依存を減らし、より多くの植物由来代替品を日常食に取り入れることで、ビーガン市場を牽引しています。動物性食品の摂取を時折許容しながら植物性食品を優先するフレキシタリアン食の受容拡大は、厳格なビーガンやベジタリアン以外にも潜在的な消費者層を広げています。この段階的な食習慣の変化は、動物性食品を排除するのではなく減らすことを好む消費者にビーガン製品を身近なものにすることで、市場成長を支えています。ProVeg Internationalによると、2025年には英国の肉食者の48%が年間の肉の摂取量を減らしたと報告し、38%がフレキシタリアン、ペスカタリアン、ベジタリアン、またはビーガンと自認しています[1]。これらの数値は、より植物志向の食習慣への移行と、従来の食習慣を変えようとする意欲の高まりを示しています。
健康・ウェルネス・予防栄養への消費者の関心の高まり
健康・ウェルネス・予防栄養への消費者の関心の高まりは、消費者が食事の質、栄養バランス、および長期的な健康目標に沿った食品選択をますます重視するようになことで、ビーガン市場を牽引しています。タンパク質摂取量と全体的な栄養充足性への関心の高まりは、消費者が製品の成分を評価し、食事の嗜好に合った代替品を求めることを促しています。統計・計画実施省によると、2024年のインドにおける1人当たりの平均日次タンパク質摂取量は農村部で61.8グラム、都市部で63.4グラムであり、食事消費におけるタンパク質の重要性が浮き彫りになっています[2]。栄養摂取への関心の高まりは、植物性代替品を含む食品の栄養価を評価する消費者の関心を支えています。
ソーシャルメディア、ビーガン啓発キャンペーン、デジタルコミュニティの影響力の拡大
ソーシャルメディア、ビーガン啓発キャンペーン、デジタルコミュニティの影響力の拡大は、消費者製品カテゴリー全体にわたって動物由来原材料、クルエルティフリー慣行、および代替品の入手可能性に対する認識を高めることで、ビーガン市場を牽引しています。デジタル上の議論や啓発活動は、消費者が製品の原材料、調達方法、製造慣行を精査することを促し、ビーガンの原則に沿った製品への関心を強めています。この影響は食事の選択を超えて広がっており、パーソナルケア・美容製品では動物由来原材料や動物実験に対する意識の高まりがビーガン処方への関心を促進し、衣料・アパレルでは消費者がウールや絹などの動物由来素材の代替品をますます探求し、フットウェア・アクセサリーでは革やその他の動物性素材への意識が植物性・合成代替品への関心を支えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 一部のビーガン代替品の高い生産コスト | -0.8% | 南米、中東・アフリカで最も顕著、グローバル全体 | 短期(2年以内) |
| ビーガン食品の味・食感の限界 | -0.7% | 植物性肉セグメントで最も摩擦が大きく、グローバル全体 | 短中期(3年以内) |
| 一部のビーガン代替品の栄養的同等性の限界 | -0.5% | 植物性乳製品・肉セグメントで顕著、グローバル全体 | 中期(2〜4年) |
| 適切な植物性原材料の入手可能性の限界 | -0.6% | アジア太平洋、南米;中東・アフリカへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
一部のビーガン代替品の高い生産コスト
一部のビーガン代替品の高い生産コストは、価格感応度の高い消費者の間での手頃さを制限し採用を減少させることで、市場成長を抑制しています。ビーガン製品の開発には、望ましいパフォーマンス、味、食感、耐久性、安定性を実現するために、特殊な原材料、代替成分、処方の専門知識、加工方法、品質管理手順が必要となることが多くあります。植物由来原材料や動物不使用素材の使用は、特に生産量が少ない場合や調達オプションが限られている場合に製造コストを増加させる可能性があります。メーカーは、動物由来成分を置き換えながら同等の機能性と品質を維持するために製品を再処方する際にも追加費用が発生することがあります。こうしたコスト圧力は小売価格の上昇につながり、一部のビーガン代替品の従来製品に対する競争力を低下させ、消費者の切り替えや定期購入を妨げる可能性があります。
ビーガン食品の味・食感の限界
ビーガン食品の味・食感の限界は、消費者の受容、リピート購入、および植物性代替品が従来製品と競合する能力に影響を与えることで、市場成長を抑制しています。植物性タンパク質、油脂、デンプン、その他の原材料は加工・調理中の挙動が異なるため、動物由来食品の感覚的特性を再現することは困難です。風味、香り、口当たり、クリーミーさ、ジューシーさ、溶け方の違いにより、従来製品に慣れた消費者には一部の代替品が魅力に欠けると感じられることがあります。一部の植物性処方は、調理中に不快な後味、ざらつきのある食感、乾燥感、または不安定なパフォーマンスを生じることもあり、同等の食体験を求める消費者の関心を低下させます。これらの限界は、ビーガン製品の初回購入者にとって特に重要であり、満足のいかない初回体験がその後の購入を妨げる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:健康の再定位がカテゴリー横断的な拡大を加速
食品・飲料は2025年のビーガン市場の36.92%のシェアを占め、植物性製品の日常食への統合の進展と、厳格なビーガンライフスタイルを送らない消費者の間でのビーガン食品の受容拡大に支えられています。このセグメントは、食事の多様性、動物福祉、原材料の透明性、および従来の食品生産が環境に与える影響への関心の高まりから恩恵を受けており、消費者が個人の嗜好に沿った代替品を探求することを促しています。製品処方の改善は、味、食感、香り、栄養価に関する従来の障壁に対処することで需要を強化し、植物性食品の従来品に対する競争力を高めています。
パーソナルケア・美容は、ビーガン市場において最も成長の速い製品タイプとなる見込みであり、2026年から2031年にかけてCAGR 12.09%を記録すると予測されています。成長は、クルエルティフリー処方、植物由来原材料、および動物由来成分を使用しない美容製品に対する消費者の嗜好の高まりによって牽引されています。原材料の透明性と倫理的調達に対する意識の高まりは、消費者がパーソナルケア購入の製品パフォーマンスだけでなく、環境・動物福祉への影響も評価することを促しています。ビーガン処方技術の進歩は、植物性エモリエント、ワックス、オイル、コンディショニング剤を含む従来成分の効果的な代替品の開発を支援しながら、製品の安定性、食感、香り、肌との相性を改善するメーカーを後押ししています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入後にご確認いただけます
流通チャネル別:オフラインの優位性がデジタル移行の戦略的緊急性を覆い隠す
オフライン小売店は2025年のビーガン市場の流通チャネルシェアの82.34%を占め、購買決定前に製品を直接評価したいという消費者の継続的な嗜好に支えられています。実店舗は即時の製品アクセスを提供し、買い物客が原材料リスト、栄養情報、ビーガン認証、パッケージング、製品表示を直接確認できるため、なじみのない植物性・クルエルティフリー代替品への信頼を構築します。このチャネルは、確立された購買習慣、日常必需品への便利なアクセス、および同一店舗内でビーガン製品と従来製品を比較できる機会からも恩恵を受けています。専用のビーガンコーナー、自然・オーガニック製品棚、店内プロモーション、試食活動、小売主導のマーチャンダイジングも認知度向上と試し買いの促進に貢献します。
オンライン小売店は最も成長の速い流通チャネルとなる見込みであり、2026年から2031年にかけてCAGR 13.11%を記録すると予測されています。成長は、デジタルショッピングの利便性、製品入手可能性の拡大、およびビーガン代替品の発見・購入にオンラインプラットフォームを活用する消費者の増加によって牽引されています。Eコマースにより、買い物客は近隣の実店舗では入手できない可能性のある、ニッチな処方、専門ビーガンブランド、特定の原材料・認証要件を持つ製品を含む幅広い品揃えにアクセスできます。詳細な製品説明、原材料リスト、顧客レビュー、評価、認証情報も、消費者が製品の適合性を評価し、より情報に基づいた購買決定を行う助けとなります。サブスクリプションサービス、バンドルオファー、パーソナライズされたレコメンデーション、定期注文機能は、頻繁に使用する製品の補充を簡素化しながら顧客維持を強化します。
地域分析
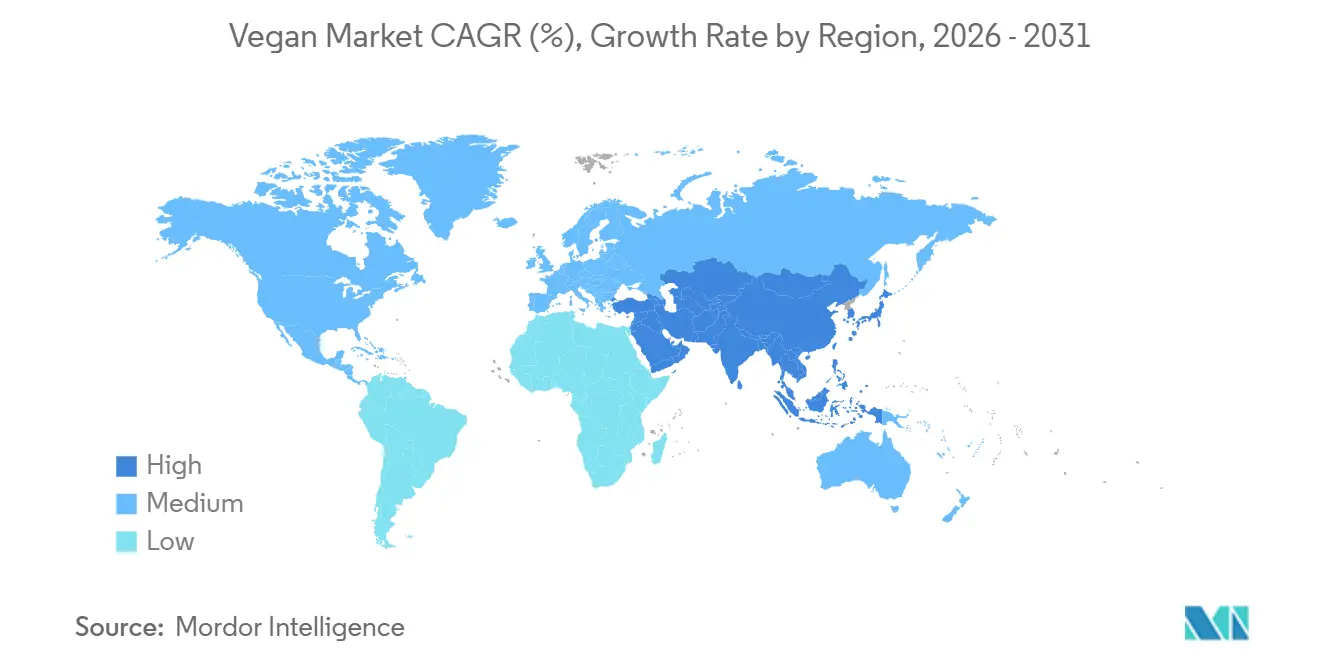
北米はビーガン製品市場で最大のシェアを保有し、2025年に33.23%を占めており、成熟した小売エコシステム、確立された植物性食品カテゴリー、およびビーガン・クルエルティフリー製品に対する消費者の親しみの高まりに支えられています。この地域は、スーパーマーケット、専門小売店、自然・オーガニック店舗、Eコマースプラットフォームにわたる幅広い製品入手可能性から恩恵を受けており、消費者が複数の製品カテゴリーにわたってビーガン代替品にアクセスできます。米国は地域市場発展の主要な貢献者であり、植物性食品は主流の小売流通と継続的な製品革新を通じて認知度を高めています。植物性食品協会によると、2025年には米国人口の60%が植物性食品を購入しています[3]。カナダの確立された植物性代替品市場とメキシコの発展しつつある小売入手可能性も地域需要に貢献しています。
アジア太平洋はビーガン製品市場において最も成長の速い地域となる見込みであり、2026年から2031年にかけてCAGR 11.55%を記録すると予測されています。成長は、植物性ライフスタイルへの意識の高まり、クルエルティフリー製品への関心の増大、および主流の消費者市場全体でのビーガン代替品の段階的な拡大に支えられています。この地域は、植物由来原材料や伝統的な植物性食事への確立された親しみから恩恵を受けており、現代のビーガン製品のより広い受容の基盤となっています。原材料の透明性、環境持続可能性、倫理的消費への関心の高まりは、伝統的な食事の嗜好を超えて需要を拡大しています。製品処方、入手可能性、手頃さの改善も、味、食感、費者の親しみに関する障壁の克服を助けています。
欧州はビーガン製品の確立された市場を代表しており、持続可能性、動物福祉、責任ある消費への意識の高まりと、透明な原材料と倫理的に生産された商品への需要に支えられています。継続的な製品革新とビーガン認証オプションの入手可能性が市場発展の維持を助けていますが、成長は消費者の嗜好、小売アクセス、購買習慣に基づいて国ごとに異なります。南米では、市場は発展の初期段階にあり、植物性ライフスタイルへの意識の高まり、製品入手可能性の拡大、持続可能な消費への消費者の関心の増大から機会が生まれています。中東・アフリカ地域も発展しつつあり、ビーガン・クルエルティフリー製品への意識の高まり、小売品揃えの段階的な多様化、デジタルによる製品発見の増加に関連した成長ポテンシャルがあります。
競合環境
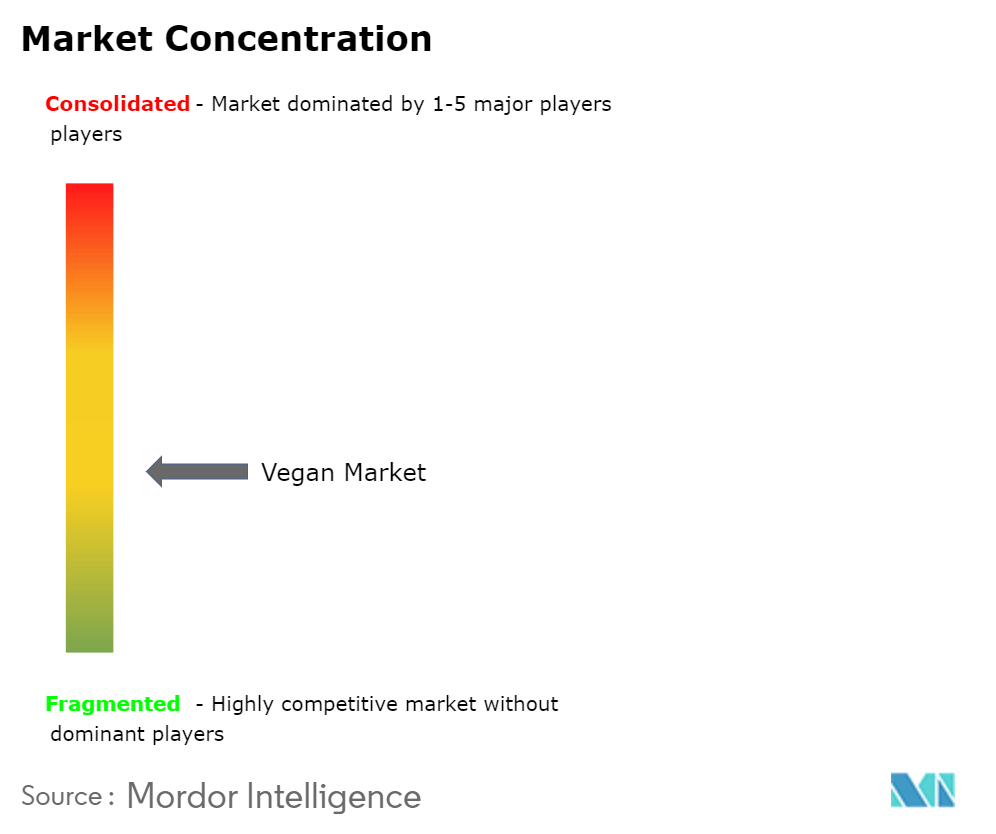
世界のビーガン市場は断片化しており、多国籍消費財企業、専門ビーガンブランド、新興スタートアップ、原材料技術プロバイダーにわたって競争が分散しています。主要プレイヤーには、Danone S.A.、Unilever PLC、The Hain Celestial Group, Inc.、Beyond Meat, Inc.、Impossible Foods Inc.のほか、発酵ベースのタンパク質原材料や代替食品技術を専門とする企業が含まれます。市場参加者は、製品革新、ポートフォリオの多様化、価格戦略、ブランドポジショニング、流通拡大、製品品質の改善を通じて競争しています。断片化した構造は、食品・飲料、パーソナルケア・美容、アパレル、フットウェア、アクセサリー、家庭用清掃用品を包含する市場の広い範囲を反映しています。
競争は技術革新、原材料開発、製品差別化によってますます形成されています。企業は、味、食感、栄養価、耐久性、製品機能性を改善するために、植物性タンパク質処方、発酵ベース原材料、高度な加工技術に投資しています。原材料サプライヤーやバイオテクノロジー企業も、ビーガン製品カテゴリー全体のイノベーションを支える特殊タンパク質や発酵由来原材料を開発することで競合環境に貢献しています。競争優位性は、生産規模の拡大、信頼性の高い原材料供給の確保、製造効率の改善、加工や製品パフォーマンスに関する消費者の懸念に対処する処方の開発にますます依存しています。これらの能力により、確立された企業と新興のイノベーターの両方が製品を差別化し、進化する消費者の嗜好に対応できます。
市場参加者はまた、競争上の地位を強化するためにポートフォリオ拡大、小売浸透、戦略的パートナーシップにも注力しています。確立されたメーカーは既存の流通ネットワークとブランド認知度を活用してビーガン製品を導入できる一方、専門企業は集中的なイノベーションと独自の製品提供を通じて競争しています。小売入手可能性、価格、原材料の透明性、認証、消費者の信頼は、購買決定に影響を与える重要な要素であり続けています。企業はまた、市場リーチを広げ個別製品セグメントへの依存を減らすために、隣接する製品カテゴリーや代替素材技術も探求しています。こうした機会にもかかわず、メーカーが製品品質、手頃さ、持続可能性目標、供給の一貫性のバランスを取らなければならないため、競争は依然として激しい状況です。
ビーガン産業のリーダー企業
-
Danone S.A.
-
Unilever PLC
-
The Hain Celestial Group, Inc.
-
Beyond Meat, Inc.
-
Impossible Foods Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:Beyond Meat, Inc.は、植物性栄養へのアクセス向上を目的とした製品ポートフォリオ「フィトスフィア」を発売しました。このポートフォリオには、統合栄養プラットフォーム内のパウダー、バー、飲料、メインディッシュ向け製品が含まれています。
- 2026年9月:Impossible Foodsは、食料品小売業者テスコとの協力により英国のスーパーマーケットに参入しました。味覚テストで肉食者に好まれたこの植物性タンパク質ブランドは、英国全土のテスコ一部スーパーマーケットで新フレーバー製品を展開しました。
- 2025年3月:JBSの子会社であるViveraは、UnileverからThe Vegetarian Butcherの買収を完了しました。このブランドは32,000の欧州スーパーマーケットにわたる55市場で事業を展開しており、Viveraの専門植物性肉スペシャリストとしての地位を強化しました。
世界のビーガン市場レポートの範囲
ビーガンという用語は、食品、衣料、化粧品、パーソナルケア、その他の産業を含む生活のあらゆる側面において動物由来製品の使用を排除するライフスタイルを指します。これは、動物への危害を減らし、環境への影響を最小化し、持続可能性を促進するという原則に基づいています。ビーガン市場は、製品タイプ、流通チャネル、地域別にセグメント化されています。製品タイプに基づき、市場は食品・飲料、パーソナルケア・美容、アパレル、フットウェア、アクセサリー、家庭用・清掃用品、その他の製品タイプにセグメント化されています。流通チャネルに基づき、市場はオフライン小売店とオンライン小売店にセグメント化されています。地域に基づき、市場は北米、欧州、アジア太平洋、南米、中東・アフリカにセグメント化されています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| 食品・飲料 |
| パーソナルケア・美容 |
| アパレル |
| フットウェア |
| アクセサリー |
| 家庭用・清掃用品 |
| その他の製品タイ |
| オフライン小売店 |
| オンライン小売店 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ別 | 食品・飲料 | |
| パーソナルケア・美容 | ||
| アパレル | ||
| フットウェア | ||
| アクセサリー | ||
| 家庭用・清掃用品 | ||
| その他の製品タイ | ||
| 流通チャネル別 | オフライン小売店 | |
| オンライン小売店 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
最大の製品カテゴリーはどれですか?
食品・飲料が2025年に36.90%のシェアでトップです。その地位は、家庭での定期的な購買と、飲料、タンパク質サプリメント、強化食品の役割の拡大を反映しています。
最も成長の速い製品カテゴリーはどれですか?
パーソナルケア・美容は2031年にかけてCAGR 12.09%で拡大すると予測されています。認証、原材料の透明性、クルエルティフリー表示がこのカテゴリーの購買者にとって重要です。
ビーガン製品において店舗が依然として重要な理由は何ですか?
オフライン小売店が2025年の流通の82.34%を占めています。スーパーマーケットでは、フレキシタリアンの消費者が通常の買い物の際にビーガン製品と従来製品を比較できます。
より広い消費者採用を制限するものは何ですか?
価格、味、食感、栄養の完全性に関する疑問がリピート購入を遅らせる可能性があります。生産規模の拡大と発酵ベース原材料の改善がこれらの障壁に対処する助けとなる可能性があります。