
ユーティリティロケーター市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
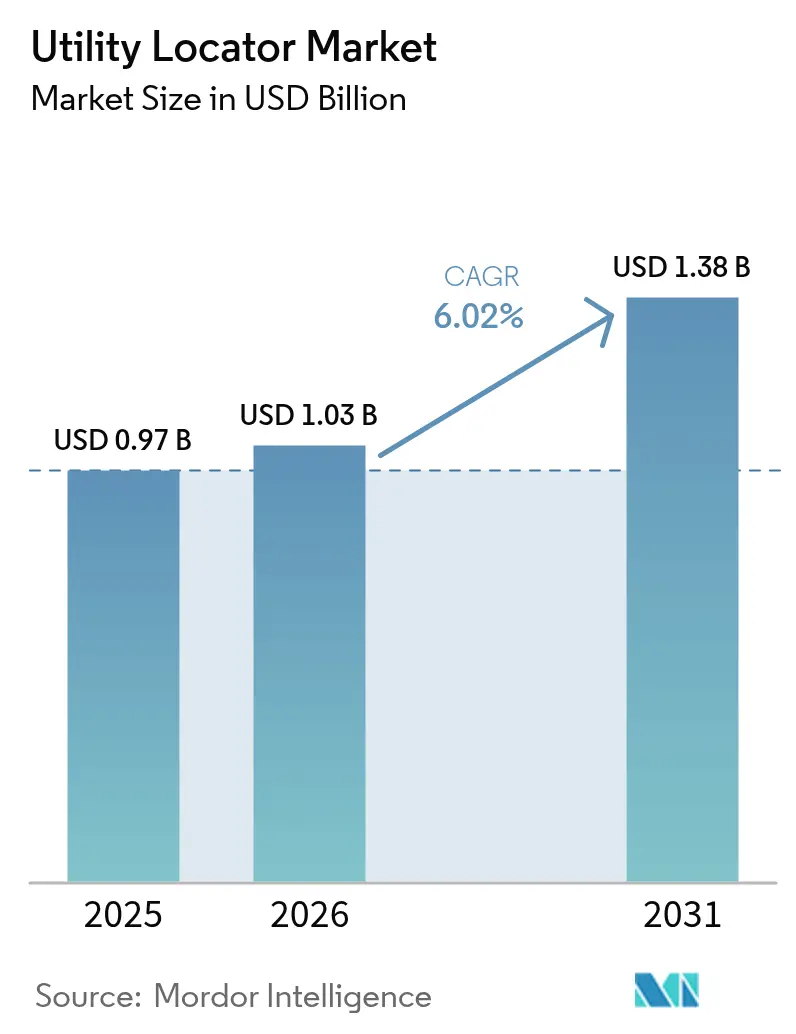
| 市場規模 (2026) | 1.03 十億米ドル |
| 市場規模 (2031) | 1.38 十億米ドル |
| 成長率 (2026 - 2031) | 6.02 % |
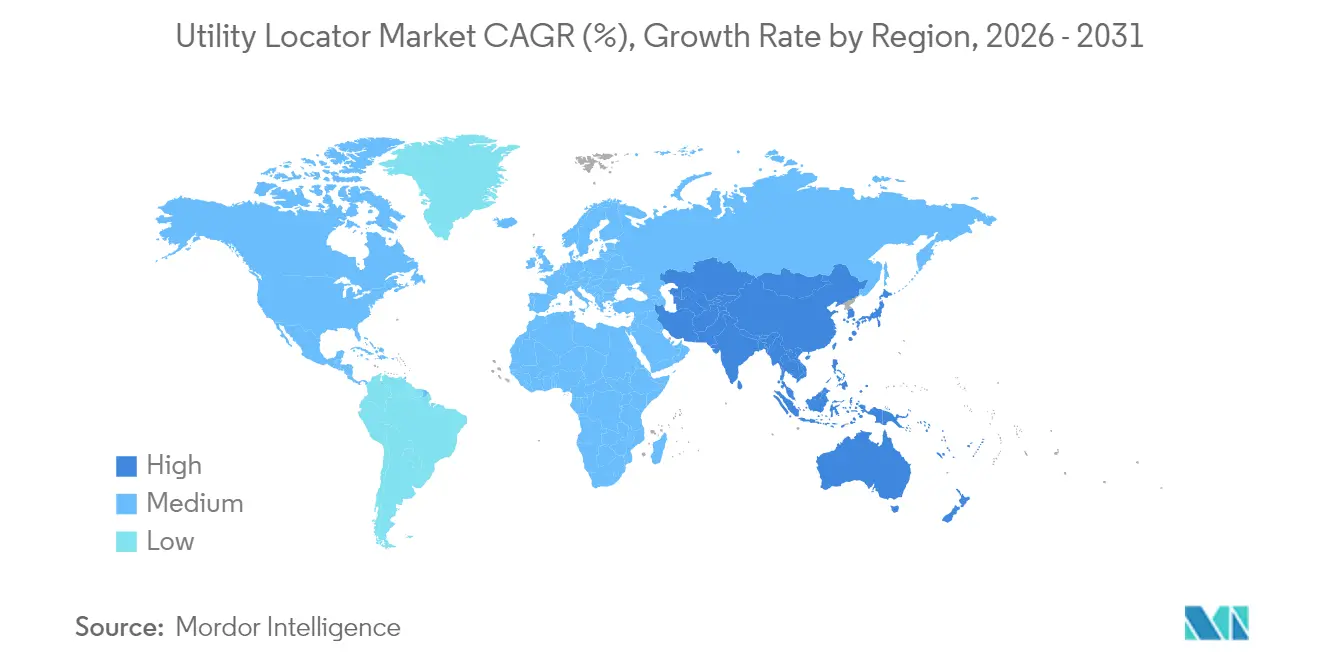
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
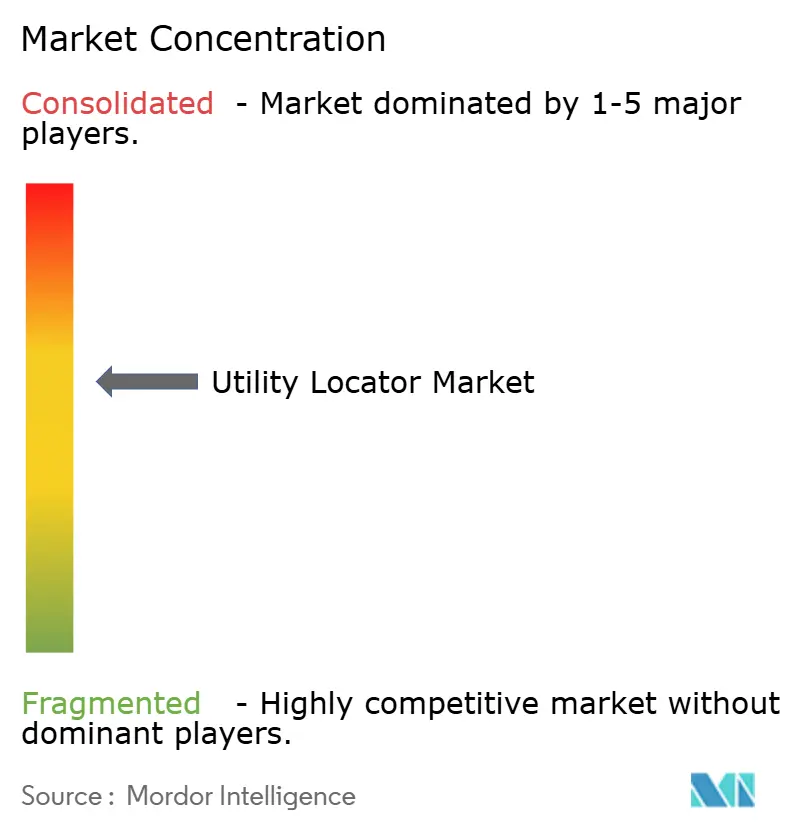
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるユーティリティロケーター市場分析
2026年のユーティリティロケーター市場規模はUSD 10.3億と推定され、2025年のUSD 9.7億から成長しており、2031年にはUSD 13.8億に達すると予測され、2026年から2031年にかけて年平均成長率(CAGR)6.02%で成長します。成長は、老朽化インフラ、より厳格な掘削安全規制、リスク管理を継続的なデータ駆動型ワークフローへと変革する次世代地下イメージング技術の融合によって推進されています。リアルタイム検知への期待の高まり、光ファイバープログラムの拡大、グリッド強靭化のための地中化がいずれも機器とサービスベースのソリューションへの支出を押し上げる一方、銅価格のインフレが代替材料への設計転換を促しています。また、プライベートエクイティの関心、自動化への投資、人材不足がユーティリティロケーター市場全体の競争戦略を再形成しています。
主要レポートのポイント
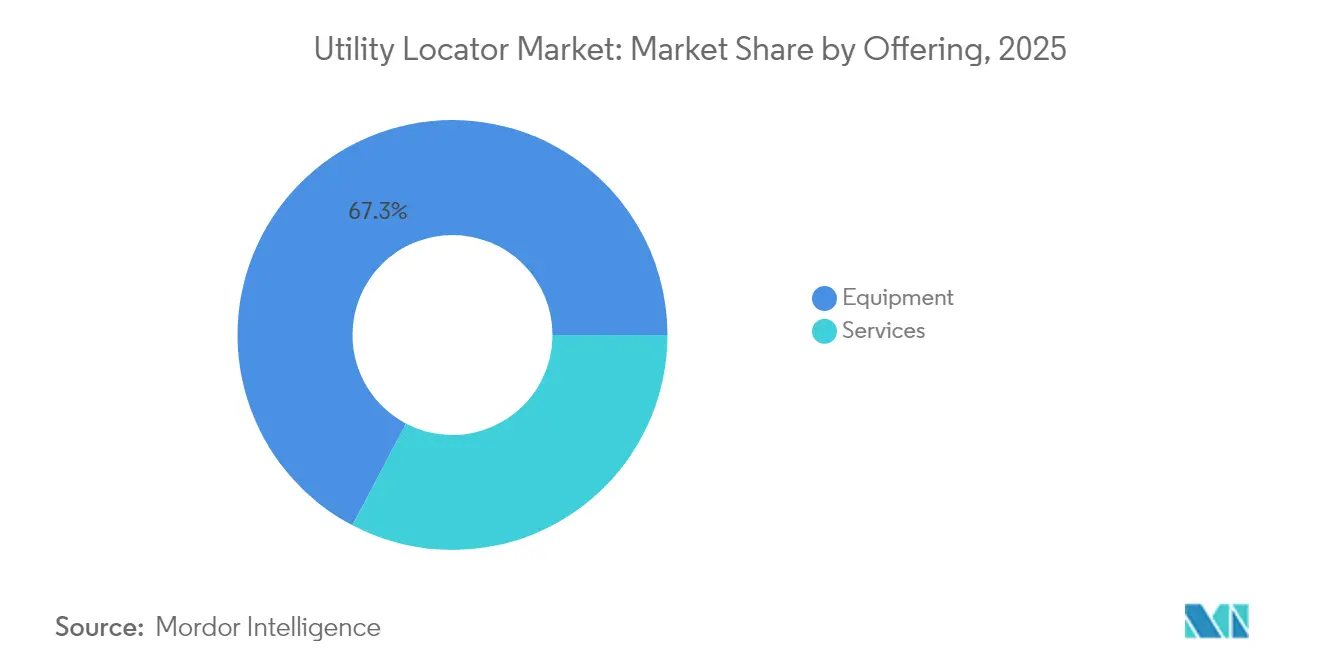
- 提供内容別では、機器が2025年に67.30%の収益シェアでトップ。サービスは2031年まで年平均成長率(CAGR)7.12%で拡大する見込みです。
- 対象別では、金属系ユーティリティが2025年にユーティリティロケーター市場シェアの53.40%を占め、非金属系検知は2031年までCAGR 6.79%で成長すると予測されています。
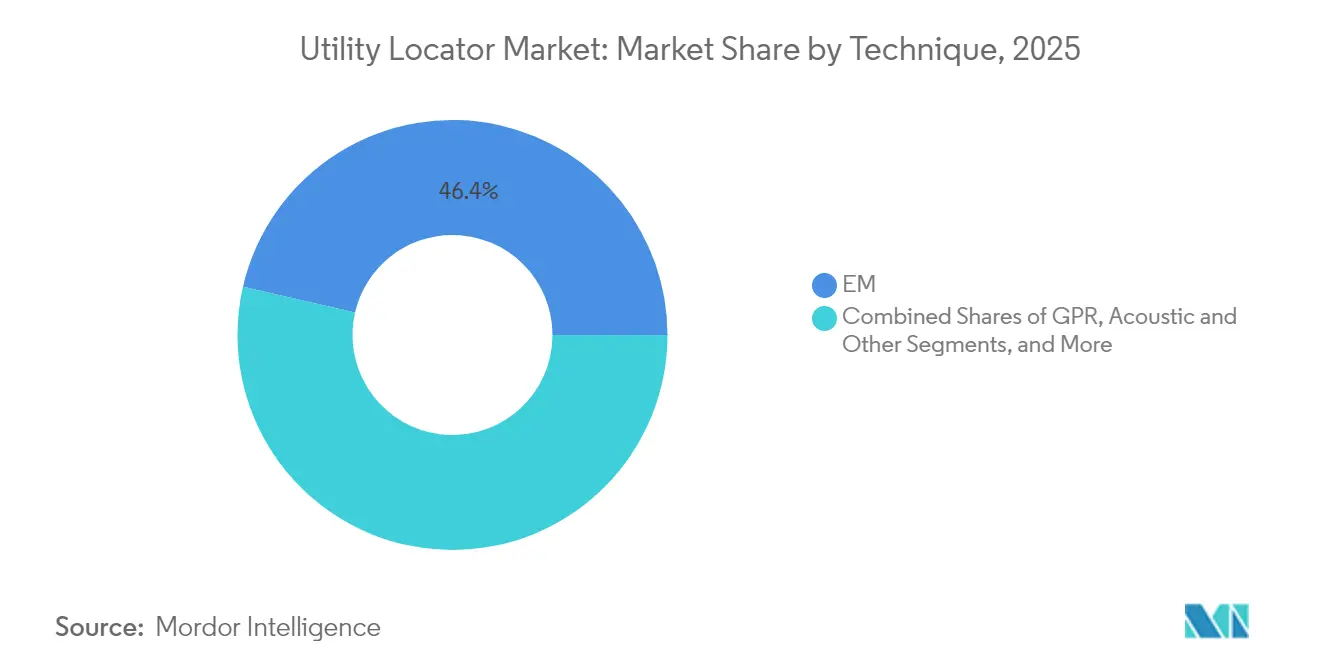
- 技術別では、電磁界検知が2025年にユーティリティロケーター市場規模の46.40%を占め、地中探査レーダー(GPR)はCAGR 6.52%で進展しています。
- 用途別では、石油・ガスパイプラインが2025年にユーティリティロケーター市場規模の28.60%のシェアを占め、通信・光ファイバー展開はCAGR 7.46%で拡大しています。
- 地域別では、北米が2025年に34.70%のシェアを維持し、アジア太平洋は最速のCAGR 7.46%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リアルタイム検知需要の急増 | +1.2% | 北米と欧州が先導するグローバル市場 | 中期(2〜4年) |
| インフラ老朽化に伴う点検需要 | +0.9% | 北米・欧州を中心に、アジア太平洋へ拡大 | 長期(4年以上) |
| 811番(掘削前の事前連絡)義務化法 | +0.8% | 北米が主導、EUでも選択的に採用 | 短期(2年以内) |
| 正確な位置確認を必要とする光ファイバー整備 | +1.1% | アジア太平洋と北米が先導するグローバル市場 | 中期(2〜4年) |
| AIを活用したリモートユーティリティマッピングプラットフォーム | +0.7% | 北米と欧州が先行導入、アジア太平洋が追随 | 長期(4年以上) |
| グリッド強靭化のための地中化プログラム | +0.6% | 北米と欧州を中心に、気候変動対応で拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リアルタイム検知需要の急増
建設スケジュールが短縮化する一方、平均的なユーティリティ損傷事故1件あたりUSD 56,000の損害が発生することから、発注者や請負業者は事前掘削確認から継続的なリアルタイム資産検証へとシフトしています。AT&TのAI駆動型ワークフロー統合は、大手ネットワーク事業者が予測的位置確認を日常業務に組み込む方法を示す好例です。分散型光ファイバーセンシングは、既設ファイバーをリアルタイム振動モニターとして活用し、掘削リスクを検知します。ユーティリティが密集する都市部プロジェクトでは、すべてのトレンチ掘削前に即時検証が必要であり、クラウド接続型電磁受信機とマルチチャンネルGPRが標準ツールキットとなっています。ベンダー各社は、フィールドデータをストリーミングし、近接閾値を超えた瞬間に作業員へ警告するモバイルアプリを提供しています。この行動変容により、ユーティリティ位置確認は一度限りの事前掘削ステップではなく、継続的な防護サービスとして再定義され、ユーティリティロケーター市場を拡大させています。
インフラ老朽化に伴う点検
インフラ投資・雇用法は2026年までに米国プロジェクトへUSD 5,500億を投じ、その多くが地下資産の更新に充当されます。機械学習モデルは配管区間を破損リスクに基づいてランク付けし、ユーティリティ事業者が11年サイクルでネットワークの19%をスキャンするよう促しています。[1]ファブリツィオ・アリッキエッロ、「水道管モニタリングのための機械学習」、MDPI、mdpi.com 状態評価には従来の位置確認より高精度なイメージングが求められるため、水道当局はマルチチャンネルGPRと電磁検証を組み合わせて管壁厚と腐食を評価しています。本管に沿って埋設された光ファイバーひずみゲージは、恒久的な構造ヘルスモニタリングを可能にし、ロケーターを資産管理プラットフォームに接続します。パイプラインの耐用年数が短縮し漏水リスクに伴う責任が増大するにつれ、需要は基本的な埋設物標示から高精度な地下デジタルツインへとシフトし、ユーティリティロケーター市場内での追加的支出を促進しています。
811番・掘削前事前連絡義務化法
コモングラウンドアライアンスは米国で年間45万件以上の損傷事故を記録しており、規制当局はペナルティの強化と精度の監査を進めています。全埋設資産の60%以上を占める民間ユーティリティラインは、従来のワンコール対象外であることが多く、大きな民間位置確認サービスのニッチを生み出しています。テキサス州ケイティで発生した最近の水道本管破裂事故は、光ファイバー工事の緊急停止措置を引き起こし、不正確な位置確認のコストを浮き彫りにしました。運輸省は今や、プロジェクト設計段階での測量精度の地下マップを要求しており、請負業者は入札提出前に高精度なユーティリティデータを取得する必要があります。この政策トレンドは、ユーティリティロケーター市場の対象範囲を拡大し、統合されたGPRとGPSワークフローによって精度を認証するプロバイダーに報いています。
正確な位置確認を必要とする光ファイバー整備
光ファイバーは現在、米国の世帯の55.6%に到達しており、毎年USD 1,250億〜2,500億規模のグローバルネットワーク整備を推進しています。混雑した道路用地でのマイクロトレンチ工法では、ガス・電力・排水管への損傷を避けるためミリメートル単位の精度が必要です。アリゾナ州の光ファイバー展開がサービス障害を引き起こした事例は、位置確認ミスが生む風評リスクを浮き彫りにしています。そのため請負業者は、金属管路には電磁ロケーター、プラスチック管路にはAI強化型GPRを組み合わせたハイブリッドシステムを使用しています。ユーティリティ事業者は光ファイバー固有の離隔規定を制定しつつあり、高度な検知手法がプレミアム価格を確保しています。これらのプロジェクトはユーティリティロケーター市場のサービス収益プールを大幅に拡大させており、特に中国のUSD 5,510億の地下インフラプログラムが需要を加速させているアジア太平洋地域において顕著です。[2]「中国、地下インフラにUSD 5,510億を拠出」、サウスチャイナモーニングポスト、scmp.com
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 機器および維持費の高さ | -0.8% | グローバル、特に価格敏感な新興市場で顕著 | 短期(2年以内) |
| GPR・EM技術者の不足 | -1.1% | 北米と欧州で深刻、グローバルに拡大中 | 中期(2〜4年) |
| 都市部のRF干渉による精度低下 | -0.6% | グローバルの都市部、特に高密度な大都市圏 | 中期(2〜4年) |
| 地下データ基準の不統一 | -0.4% | グローバル、実施における地域差あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
機器および維持費の高さ
マルチチャンネルGPRアレイはUSD 100,000に達するコストがかかる場合があり、プレミアム電磁受信機はUSD 5,000に近い価格となっています。レンタル費用も、GPRでは月額USD 400、EM機器では週額USD 300に達します。2024年には銅価格が1ポンドあたりUSD 5.20という記録的水準に達し、電線コストが45%急騰したことで、メーカーはアルミニウム代替品や印刷回路アンテナの探索を迫られています。多くの公共発注者が義務付ける年次校正契約は、サービスオーバーヘッドに数千ドルを追加します。中小のサービス企業は、散発的な業務を通じて機器投資コストを回収することに苦慮しており、価格敏感な地域での導入を鈍化させています。サービスとしての機器(エクイップメント・アズ・ア・サービス)モデルが登場しつつありますが、その収益性は高稼働率に依存しており、地方の請負業者にとっての実行可能性を制限しています。ハードウェア価格が安定するまで、このコスト障壁はユーティリティロケーター市場でのより広範な普及を抑制しています。
GPR・EM技術者の不足
光ファイバー建設だけで28,000人以上の追加人材が必要とされていますが、ユーティリティ位置確認には電磁理論、GPR信号読み取り、安全基準における専門的な能力が求められます。認定コースはUSD 1,000〜3,000の費用がかかり、複数日にわたる現場実習が必要なため、参入障壁となっています。GPR分析の経験者は希少であり、その解釈には地球物理学と土木工学の知識を融合させる必要があります。CASE Construction Equipmentは現在、人材不足に悩む作業班を対象とした生産性向上機械を積極的に販売しています。ベンダーはスキル不足を補うためGPRソフトウェアにAI自動分類機能を組み込んでいますが、複雑な都市部の土壌条件では依然として専門家によるレビューが必要です。人材不足はそのため運用能力を制限し、ユーティリティロケーター市場が拡大しているにもかかわらず成長を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:
機器のリードにもかかわらずサービスが勢いを増す機器は2025年にUSD 6億5,281万を貢献し、ユーティリティロケーター市場の67.30%のシェアを占めました。電磁送信機、ケーブル故障ロケーター、マルチチャンネルGPRリグの設置基盤は、請負業者が現場業務を遂行するためにハードウェアが不可欠であるため、引き続き重要な位置を占めています。しかし、サービス収益はCAGR 7.12%で加速しています。通信キャリア、水道事業者、市政機関はオンサイトスキャン、データ整備、規制報告書を組み合わせたターンキー成果物を好み、位置確認業務全体の外部委託を進めています。サービスのユーティリティロケーター市場規模は2031年までにUSD 4億7,912万に達すると予測されています。デジタルツインプラットフォーム、AIヒット率ダッシュボード、損害補償保証が契約価値を高め、サービスプロバイダーが資本集約的な機器購入者に対してプレミアム価格を設定できるようにしています。
より広範なリスク移転のトレンドもサービスを押し上げています。保険会社は現在、認定ロケーターを使用する開発業者に優遇措置を与え、需要をサードパーティ専門家へと誘導しています。機器ベンダーはソフトウェアと現場サポートをバンドル販売することで対応し、モデルをサービスとしての機器(エクイップメント・アズ・ア・サービス)へとシフトさせています。このハイブリッドの経路は、機器サプライヤーとサービス請負業者の歴史的な境界線を曖昧にし、競争を激化させ、ユーティリティロケーター産業を再形成する国境を越えた買収を促進しています。
注記: 全セグメントのシェアはレポート購入時に入手可能


対象別:
非金属系検知の台頭金属系パイプライン、ケーブル、管路は2025年の対象領域において53.40%を占め引き続き優勢で、鋼鉄製の伝送ラインや銅製の電力フィーダーがその主因です。このシェアはユーティリティロケーター市場規模のUSD 5億1,798万に相当します。しかし、プラスチック製の水道本管や光ファイバー管路の普及が進み、非金属系検知収益は年率6.79%で拡大しています。ステップド周波数GPRやパイプ内音響プローブの進歩により、PVCおよびHDPE資産の深度推定の信頼性が向上し、従来の精度ギャップが縮小しています。スマートシティ規制は今や自治体に対し、材質に関係なく全埋設資産のデータ保管を義務付けており、ユーティリティロケーター市場を後押ししています。
交換サイクルが腐食に強いプラスチックへとシフトするにつれ、ロケーターはデュアル偏波の地面結合アンテナや追跡可能なワイヤー挿入などの技術を洗練させる必要があります。多周波数GPRに関して公開された研究では、乾燥土壌において10cm以下の深度誤差削減が示されており、技術の成熟度を再確認しています。これらの技術的飛躍は、プラスチック製ガス側管や空のダクトバンクへの採用を加速させ、ユーティリティロケーター産業内のモメンタムを強化しています。
技術別:
GPRの進展とEMのコアポジション維持電磁界(EM)検知は2025年に46.40%の収益を占め、USD 4億5,008万に相当しました。金属ターゲットに対するコスト効率の高さとオペレーターの訓練のしやすさが主因です。それでも、高精細な地下イメージングに対するユーティリティロケーター市場の需要がGPR収益をCAGR 6.52%で押し上げ、2031年までにそのシェアは37%に向かっています。AIを活用したソフトウェアがリアルタイムのトモグラフィレンダリングを生成し、専門家による後処理の必要性を排除しています。Screening EagleのGS9000のアップデートはこの機能を示しており、深度スライスをタブレットにライブストリーミングして即時解釈を可能にしています。
EMは、深度対長さの比が有利な金属製ライン上での長距離線形探索において不可欠な存在であり続けています。そのためEM+GPRの組み合わせワークフローが増加しており、統合リグが1回のパスで両方の信号を取得しています。ベンダーはクロスセンサー融合アルゴリズムへの投資を進め、検知されたオブジェクトそれぞれに信頼スコアを付与するクラウドエンジンへのフィードを構築しています。この収束により、定期的なソフトウェアライセンスが生まれ、データアナリティクスがユーティリティロケーター市場の新たな収益の柱として位置づけられています。
注記: 全セグメントのシェアはレポート購入時に入手可能
用途別:
通信が石油・ガスに迫る石油・ガスパイプラインが2025年収益の28.60%を占め、USD 2億7,742万に相当します。これは事業者が漏出防止義務を遵守した結果です。しかし通信・光ファイバープロジェクトは5G高密度化と広帯域刺激策を背景に年率7.46%で拡大しています。通信向けユーティリティロケーター市場シェアは2031年までに25%を超えると見込まれています。光ファイバーのマイクロトレンチ工法では、わずか幅2インチの狭いスリットに沿って継続的な位置確認が必要となり、請負業者はコンパクトなカート型GPRと電磁ゾンデを導入せざるを得ません。
電力グリッドの近代化は、送電線の地中化による山火事リスク軽減を目的として、送電事業者が着実な業務量を生み出すことで継続的な需要を追加しています。水道・下水道機関は、GPRと水中マイクロホン調査を組み合わせて配管の破損箇所を特定し、漏水削減プログラムに資金を投じています。鉄道プロジェクトはニッチな分野ですが、踏切や地下区間では高精度な位置確認が求められます。このような多セクターからの引き合いが安定的な量的成長を確保し、広範なユーティリティロケーター市場全体で単一産業の景気変動から収益を守っています。
地理的分析
北米ユーティリティロケーター市場
北米は2025年の収益の34.70%を占め、811コンプライアンスの義務化および老朽化した鋳鉄製ガス本管の大規模更新を背景に、その地位を確固たるものとしている。米国だけで3,800万件以上のワンコールチケットが処理され、ユーティリティロケター市場における強固な需要基盤を形成している。人件費の上昇と成熟したレンタルエコシステムが高い機器回転率を維持し、コストインフレが続く中でも高性能EMおよびGPRの販売を支えている。
アジア太平洋ユーティリティロケーター市場
アジア太平洋地域は、中国の5,510億米ドル規模の地下インフラ投資計画に牽引され、2031年までに最速となる7.46%のCAGRを示している。メガシティにおける地下鉄延伸、スマート道路回廊、および国家規模の光ファイバーバックボーンの整備により、マルチチャンネルGPR車両およびドローン搭載センサーの大量導入が求められている。インドのスマートシティミッションは、100以上の都市センターにおける包括的な地下記録の整備を義務付けることで、さらなる勢いをもたらしている。同地域における急速な普及は北米との収益格差を縮小させており、ユーティリティロケーター市場におけるリーダーシップの転換に向けた素地が整いつつある。
欧州ユーティリティロケーター市場
欧州では、ユーティリティ事業者が数百年にわたる資産記録のデジタル化を進める中、均衡のとれた成長が維持されている。英国の全国規模のマッピング計画は、請負業者に測量グレードの精度達成を求めており、ドイツは気候適応資金を電力網の地中化に投じている。特に旧市街地における都市部の無線周波数ノイズはEM性能に課題をもたらしており、その結果としてGPR需要が高まっている。東欧の新興市場はEUの結束基金を活用して水道網の整備を進めており、新たなサービス機会を提供している。これらのプログラムは総じて、欧州におけるユーティリティロケーター市場の安定した長期的見通しを強化している。

規制環境
ダメージ防止コンプライアンスは、ワンコール法およびポジティブレスポンス要件を通じて引き続き強化されており、これが実際のロケーティング業務のあり方を形作っている。ワシントン州では、2026年1月1日に施行されたRCW 19.122の改正により、掘削業者は特定された区域内のすべての設備事業者からポジティブレスポンスによる確認を受け取るまで作業を開始することが禁止されており、ワシントン州公益事業運輸委員会がワンナンバー・ロケーターサービスの最低基準およびベストマネジメントプラクティスを監督している。これとは別に、ノースカロライナ州地下設備安全・損害防止法(2025年更新)は、事業者によって、または事業者に代わって設置される新規設備について、業界で認められた方法を用いて電子的に位置特定可能であることを求めており、検知可能な材料および準拠したマーキング・ロケーティング手法への需要を強めている。
規格やマッピングプログラムは、調達やプロジェクト実施における地下設備データの品質基準を定める役割を増している。ASCE 38-22(ASCE 38-02の後継)は、地下設備エンジニアリングおよび設備位置データの品質レベルに関する技術的枠組みとして位置づけられており、カリフォルニア州SB 1221の申請(PG&Eおよびその他の主要な天然ガス投資家所有事業者について2025年7月1日までに完了した初回設備マッピング準拠申請)などのプログラムは、公開向けパイプライン更新地図や、より明確な管轄境界への期待を高めている。ルイジアナ州上院法案390号(2026年会期)も、州全体でのデジタル設備マッピングへの移行を示しており、公益事業委員会に対し、最低85%の精度評価を備えた郡単位のデジタル設備地図を作成するよう指示し、2032年12月31日までの完了を目標としている。
バリューチェーン分析
バリューチェーンは、アンテナ、GNSSモジュール、バッテリー、耐久性の高い電子機器、ソフトウェアなどの部品・サブシステムサプライヤーから始まり、これらが電磁式ロケーター、GPRシステム、ハイブリッドプラットフォームを製造するOEMに供給される。Radiodetection社やFluke社などのOEMは、ハードウェアとクラウド分析・データ取得を組み合わせる傾向を強めており、専門的なマッピングソフトウェアプロバイダー(例:ProStar PointManやGPRS SiteMap)は機器と並行して、所有者、設計者、施工業者向けのデジタル成果物を生成している。チャネルパートナーやディーラーも、トレーニング、レンタル、サービスサポートにおいて重要な役割を維持しており、下流の参加者にはワンコールセンター、設備事業者、地下設備エンジニアリング成果物を提供する設計会社、現場作業と記録を実施する第三者ロケーティング業者が含まれる。
ワークフローおよびコンプライアンス要件は、価値が生まれる場所を単独の機器販売から統合的な現場インテリジェンスと検証可能な記録へと移行させている。Radiodetection社は、UTTO Locate Assurance分析をLocate Performance Managementシステムに統合し(2025年7月)、Fluke社はPointManマッピングプラットフォームと接続可能なSmartTrace 2082シリーズロケーターを発表した(2026年3月)。これは検出とマッピングの結合が強まっていることを反映している。パートナーシップはまた、能動的な損害防止へとチェーンを拡張しており、RodRadar社はXwatch Safety Solutions社とのパートナーシップ(2026年7月)により、検出を自動掘削機停止機能に結びつけ、ロケーティングをマークアウト作業から機械連動型リスク管理へと移行させ、ソフトウェア統合とデータの完全性が差別化要因となっている。
競争環境
競争の場は、確立されたハードウェアメーカーとソフトウェア中心のディスラプターが混在しています。Radiodetection、Subsite Electronics、Leica Geosystems、Vivax-Metrotechは広範な製品カタログと販売店ネットワークを活用してシェアを守っています。RadiodetectionのTrimble Catalystとのパートナーシップにより、Precision Locatorシリーズでセンチメートル単位の測位が提供されるようになりました。Subsiteは半自律型のGPRカートを投入し、パス間で自己校正を行いオペレーターの作業負荷を軽減しています。
投資資金の流入も続いています。ExodigoはAI駆動型の地下マッピング(センサーデータを3Dポイントクラウドに融合させる技術)の精緻化のためにUSD 1億1,800万のラウンドをクローズしました。4M Analyticsは4,000km以上のユーティリティマッピングを達成し、機関の記録調査時間を95%削減しました。米国インフラコーポレーションなどのサービス企業はPartners Groupからプライベートエクイティの支援を受け、スケーラブルな位置確認アウトソーシングへの信頼を示しています。
コスト圧力は材料研究開発を促進しており、Copperweldが銅消費量を抑制するバイメタル電線を推進しています。Vermeerの2025年のVerifier G3+ FLXロケーターの発売は、掘削リグ顧客層に故障発見機能を追加しました(vermeer.com)。ソフトウェアアナリティクス、センサーの小型化、統合サービスの相互作用が競争を激化させ、ユーティリティロケーター市場内での決定的な差別化要因をハードウェアの仕様ではなくデータ精度に位置付けています。
ユーティリティロケーター産業リーダー
Vivax-Metrotech
Emerson Electric
Geophysical Survey Systems, Inc
Radiodetection Ltd.
Guideline Geo
- 注:主要企業の掲載順は順位を示すものではありません。
ユーティリティロケーター市場
- Radiodetection Ltd.
- Subsite Electronics
- Leica Geosystems
- Vivax-Metrotech
- Guideline Geo
- Sensors and Software Inc.
- Geophysical Survey Systems Inc.
- Emerson Electric Co.
- ProStar Holdings Inc.
- Irth Solutions
- Ridge Tool (RIDGID)
- Honeywell International Inc.
- Vermeer Corporation
- 4M Analytics
- GPRS Inc.
- Trimble Inc.
- Hexagon AB
- 3M Company
- Schonstedt Instrument Co.
- PipeHunter

市場機会と将来展望
重要な空白領域は、ロケーティング結果を、複数年にわたる資本プログラムに耐えられる標準化されたデジタルの設計対応可能な設備インテリジェンスへ転換することである。ASCE 38-22は地下設備エンジニアリングの品質レベルの枠組みを提供し、ASCE 75-22は設備インフラデータの記録および交換に重点を置いており、現場観測を取得し、信頼度・品質メタデータを付加し、BIMやデジタルツインのワークフローと互換性のある成果物を提供できるプラットフォームへの需要を生み出している。公共部門の採用は実証的な裏付けとなっており、ミネソタ州運輸局は12,000マイルの高速道路網全体でAI駆動の設備インテリジェンスプラットフォームを展開しており(2026年5月)、同様の展開は、継続的に更新される地下資産インベントリを維持できる高度なセンサーとサービスの両方への需要を高めている。
技術主導の機会は、非金属および複雑な都市環境における精度を高めつつ、スキルおよび解釈の負担を軽減することに集中している。Fluke社は、ProStar PointManプラットフォームと統合するSmartTrace 2082シリーズ地下ロケーターを発売し(2026年3月)、ロケーター用ハードウェアが単独のツールではなく、より広範なマッピング・コンプライアンスワークフローにおける接続ノードとして位置づけられていることを示している。研究開発面では、パーデュー大学が2026年1月にGPRから得られる配管パラメータの不確実性を定量化する研究を発表し、2026年6月の学術的成果では、BIM統合グラフ最適化を用いた都市部地下配管の位置特定において95.6%の精度が報告された。これは、増分的なハードウェアのみの性能向上ではなく、信頼度スコアリング、センサーフュージョン、デジタル納品要件を重視した製品ロードマップを支持するものである。
Recent Industry Developments in ユーティリティロケーター市場
- 2026年5月:Emerson社は、Oncor Electric Delivery Company LLC社との契約を発表し、リアルタイムの系統運用最適化を目的としたAspenTech Digital Grid Managementソリューションを導入する。この契約は系統運用ソフトウェアに重点を置いているが、設備所有者による、より高品質かつタイムリーなネットワークデータおよび運用可視性への需要を強めている。これにより、ロケーティングおよびマッピングのワークフローが生み出す正確な地下資産記録の価値が向上する。
- 2026年3月:Geophysical Survey Systems, Inc.(GSSI)社は、Topcon Positioning Systems社との協業を発表し、GSSI社の地中探査レーダーとTopcon社のGNSSおよび大規模データワークフローソフトウェアを統合する。この統合は、測量グレードの位置参照付き地下データセットを支援し、設計文書化や損害防止トレーサビリティに用いられるGPRと位置情報の複合ワークフローを強化する。
- 2025年8月:Vivax-Metrotech社は、マレーシア・ペナン州に、生産ライン16本を備えた4,800万リンギットの新製造施設を開設し、設備ロケーティング技術に対する世界的需要を支援する。この拡張により供給能力と地理的な冗長性が向上し、大規模な光ファイバー、電力網、自治体プログラム向けのロケーティング機器のリードタイム短縮と可用性向上に寄与する。


ユーティリティロケーター市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、ユーティリティロケーター市場は、掘削や保守作業前に埋設された設備の位置を検出、追跡、確認するために使用される機器および関連サービスを対象とし、資産損害および安全事故の削減を目的とする。市場規模は、ロケーター機器およびロケーティング活動に関連するサービス業務からの収益を反映している。
対象範囲の除外事項:より広範な土木測量、包括的な地理空間マッピングプログラム、およびロケーティングと確認に特に関連しない一般的な掘削作業は除外される。
セグメンテーション概要
- 提供内容別
- 機器
- サービス
- 対象別
- 金属系ユーティリティ
- 非金属系ユーティリティ
- 技術別
- 電磁界(EM)
- 地中探査レーダー(GPR)
- 音響およびその他
- 用途別
- 石油・ガス
- 電力
- 運輸・鉄道
- 上下水道
- 通信・光ファイバー
- その他のユーティリティ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、設備損害防止および掘削活動に関する需要の背景を設定することから始まり、それをロケーター機器およびロケーティングサービスとして一般的に販売されているものと整合させる。米国運輸省のパイプライン安全統計、ワンコールまたはダメージ防止プログラムの公表資料、全国の通信・ブロードバンド展開に関する最新情報、政府のインフラ支出発表などの公開情報源は、これらの機器が実際のプロジェクトにどのように現れるかを把握するのに役立つ。
また、機器の移動に関する信号確認に有用な場合には税関・貿易データも確認し、電磁式や地中探査レーダー方式の採用を示す特許や技術論文も参照する。企業の開示資料、決算資料、信頼できる報道は、価格動向、製品ミックス、チャネル行動を理解するために用いられ、企業財務データや特許データベースの有料サブスクリプションも選択的に活用する。これらの例は網羅的なものではなく、データ収集、前提条件の検証、未解決点の明確化のために、その他多くの公開および有料情報源が参照された。
一次インタビューおよび調査
一次調査は、平均販売価格、サービス価格、更新サイクル、高精度技術を使用するプロジェクトの割合など、デスクリサーチだけでは完全に答えられないモデルの前提条件を検証するために用いられる。主要地域の機器サプライヤー、サービス業者、設備所有者、エンジニアリングまたは建設関係者などと面談し、その後、異常値の入力については追加質問により再確認してから数値を確定する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:39% | 経営幹部(CXO):19% | アジア太平洋地域:45% |
| ミドルティア:41% | 機能・事業部門責任者:21% | 欧州・中東・アフリカ:29% |
| 小規模プレイヤー:20% | マネージャー:60% | 米州:26% |
市場規模算定と予測
規模算定はトップダウン方式から始まり、インフラおよび設備保守活動を、ロケーティング業務に対する実際的な需要プールへと変換し、その後、ロケーティング手法の採用状況や使用される手法のミックスによって調整する。結果の現実性を保つため、機器種別ごとの抽出価格、チャネルでの単位移動の確認、市場参加者から共有されたサービス収益の範囲など、選択的なボトムアップ近似を用いて総額を検証する。
モデルで使用される主要な入力には、掘削・建設活動の強度、設備安全・コンプライアンス活動、ロケーター機器の更新・校正サイクル、金属対象と非金属対象の分割、電磁式と地中探査レーダーを使用するプロジェクトの割合などの指標が含まれる。価格設定は、新規販売と更新を区別し、調達サイクルで見られる割引パターンを考慮した単純なASPロジックを通じて処理され、その後、規模算定年に一貫して通貨換算が適用される。
予測については、シナリオ分析が用いられ、インフラ資金、安全規制の執行、ネットワークおよび系統の更新ペースなど、異なる経路を展望に反映できるようにする。小規模地域でボトムアップの信号が不完全な場合、プロジェクト活動に紐づいた検証済みの比率ベースの前提を用いてギャップを処理し、その後、一次調査での確認を行う。
データ検証および更新サイクル
検証は複数のチェックを通じて行われ、最終的な市場価値が単一のデータストリームによって左右されないようにする。地域の建設動向、主要機器カテゴリーの貿易・出荷方向、施工業者や設備所有者が説明するサービス強度の変化など、独立した信号に対して算出結果を比較する。
モデル入力によって説明できない急上昇が地域や手法で見られた場合には分散チェックが実施され、それらの項目はアナリストによる再検討、必要に応じて回答者への再連絡に回される。レポートは年次で更新され、価格、プロジェクトの時期、採用状況を変化させ得る重大な出来事があった場合には中間更新が行われ、クライアントが最新の見解を受け取れるよう、納品前の最終確認が実施される。
Mordor Intelligenceのユーティリティロケーター市場規模算定と他の公表推定値との比較
ユーティリティロケーターに関する公表された市場規模は、同じテーマを扱っているように見えても、集計範囲が常に一致しているわけではないため、異なって見えることがある。最大の要因は通常、サービスと機器のいずれとして含めるか、どの年を規模算定の基準年とするか、価格をどのように単一通貨に換算するかによって生じる。
本調査では、更新頻度と通貨換算のタイミングを規模算定年と一致させ、ASPは最新のチャネルおよび施工業者からの入力に対して確定前に再確認される。これにより、Mordor Intelligenceが、2023年または2025年の価格を基準とした推定値とは異なる2026年の値に到達する理由が説明される。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.03 B (2026) | |
| グローバル・コンサルティングA | USD 0.84 B (2023) | より早い基準年を使用しているため、後年のASP上昇やサービス付帯率を過小評価する可能性があり、手法や提供内容の分割で比較すると、対象範囲の重点はより機器主導型に見える。 |
| 業界調査グループB | USD 0.96 B (2025) | モデルの基準を2025年に近づけ、予測期間を延長しており、これにより暗示される更新サイクルや地域別ミックスが変化する可能性があり、また、総括値を変動させる異なる通貨換算のタイミングを適用している場合がある。 |
出典間のばらつきは、主に基準年の選択、価格の扱い方、機器と併せてサービス収益をどのように計上するかに関連している。対象範囲の規則を明確に保ち、価格および採用に関する前提条件をプロジェクト活動の信号に結びつけることで、追跡や年次での再現がより容易な市場数値が得られる。


レポートで回答される主要な質問
ユーティリティロケーター市場の現在の規模は?
ユーティリティロケーター市場は2026年にUSD 10億2,839万であり、2031年までにUSD 13.8億に成長する見込みです。
ユーティリティロケーターサービスで最も成長が速い地域はどこですか?
アジア太平洋が2031年までのCAGR 7.46%でトップを走り、中国とインドの大規模インフラプログラムが牽引しています。
なぜサービスが機器販売を上回るペースで成長しているのですか?
発注者はリスク移転とAIアナリティクスを活用した成果ベースのターンキー契約を好むため、サービスはCAGR 7.12%で成長しています。
光ファイバーの展開はユーティリティロケーターへの需要にどう影響しますか?
光ファイバー展開は高額な損傷事故を避けるためにミリメートル単位の精度での位置確認を必要とし、通信関連のロケーター収益をCAGR 7.46%に押し上げています。
非金属系ユーティリティ検知においてシェアを伸ばしている技術は何ですか?
AIベースの解析を組み合わせた地中探査レーダー(GPR)と音響トレーシングツールが、プラスチック管や光ファイバー管路における主要手法として台頭しています。
人材不足は市場成長を制限していますか?
はい、訓練されたGPRおよびEM技術者の需要は依然として深刻であり、需要が加速する中でも供給能力を制約していますが、AIアシストツールがその格差を縮小しつつあります。
最終更新日:



