
エネルギーにおけるモノのインターネット市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
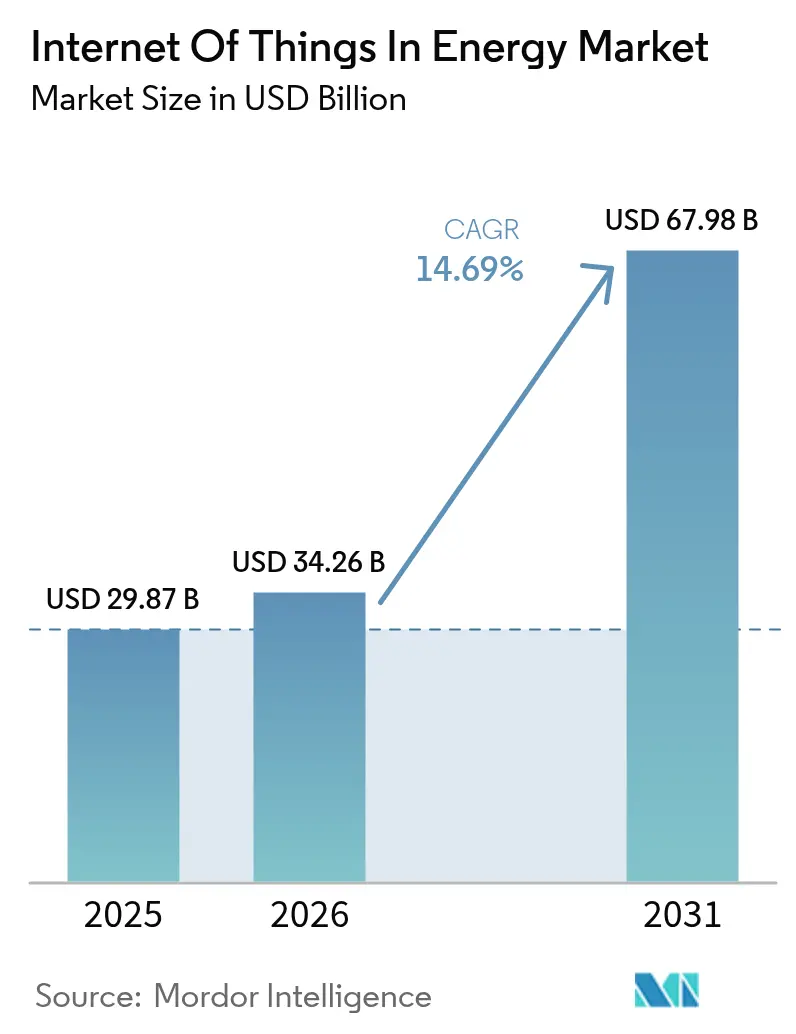
| 市場規模 (2026) | 34.26 十億米ドル |
| 市場規模 (2031) | 67.98 十億米ドル |
| Growth Rate (2026 - 2031) | 14.69 % |
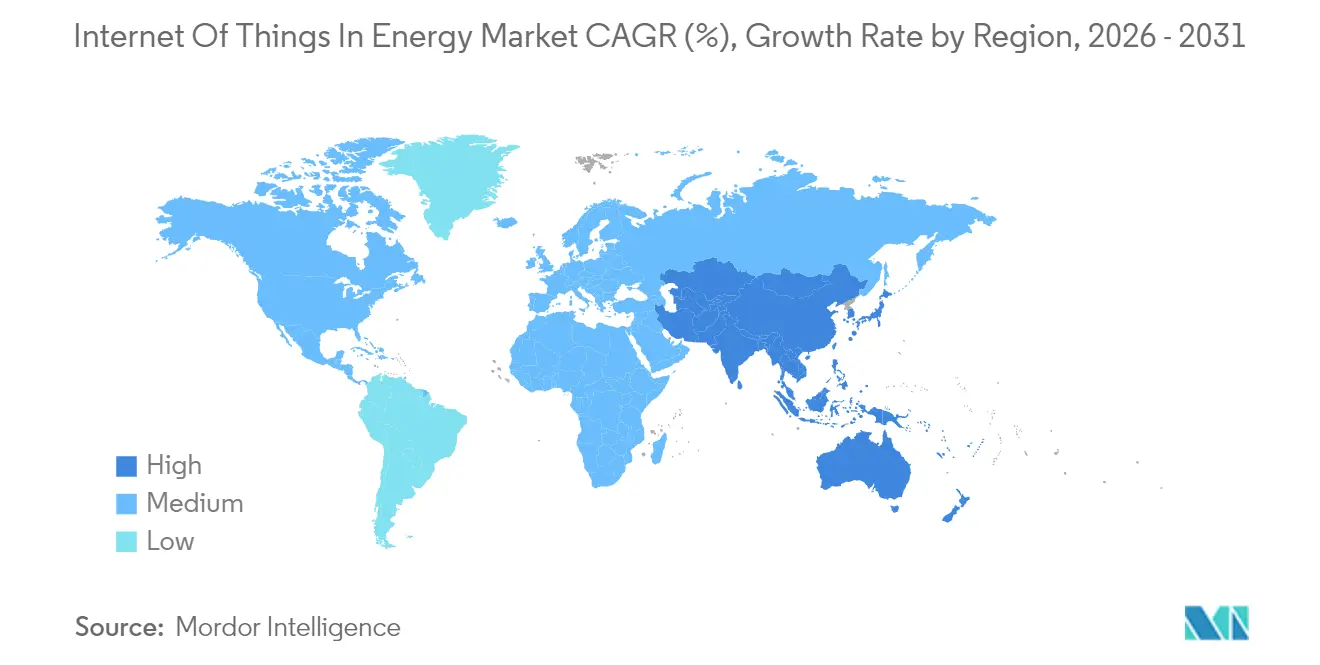
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
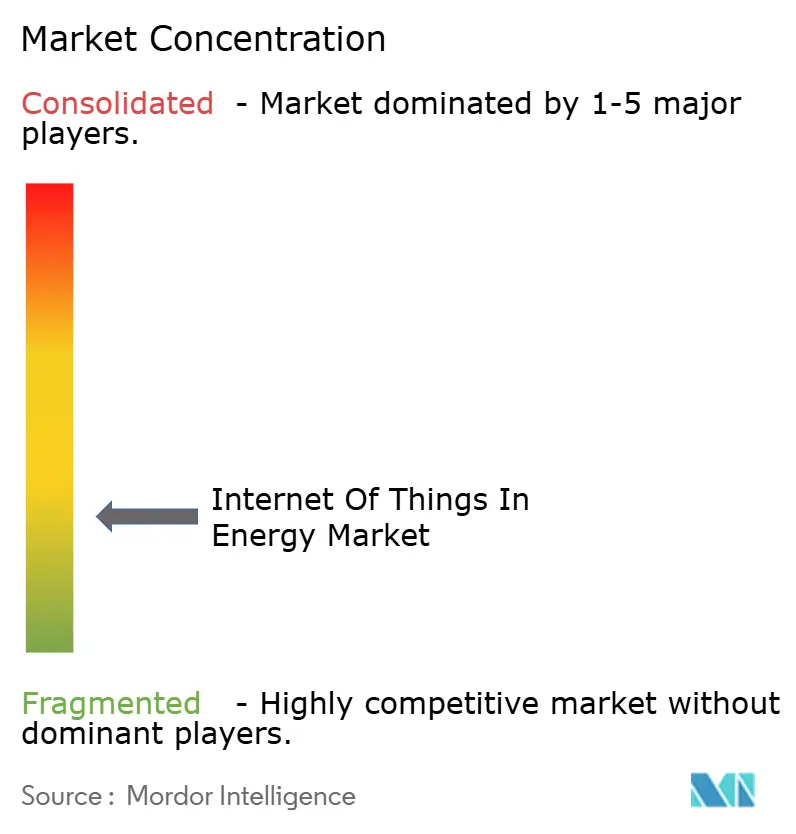
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエネルギーにおけるモノのインターネット市場分析
エネルギーにおけるモノのインターネット市場規模は2026年に340億2,600万米ドルと推定され、2025年の298億7,000万米ドルから成長し、2031年には679億8,000万米ドルに達する見込みで、2026年から2031年にかけてCAGR 14.69%で成長します。主要経済圏のユーティリティ企業は、集中型の指令・制御から分散型インテリジェンスへの移行を進めており、リアルタイムのグリッド最適化、予知型資産管理、自律的なエネルギー取引が共存できる環境を構築しています。スマートメーター、インテリジェント変電所の改修、エッジアナリティクス基盤への設備投資は、停電時間の短縮と保守コストの削減をもたらすため増加しています。半導体価格が安定し、低消費電力広域エリアモジュールが3米ドルを下回る水準まで低下したことで、二次フィーダー、農村部の太陽光発電所、メーター後方設置機器への接続が可能になりました。セルラー事業者、衛星フリート、プライベート5Gプロバイダーは、保護リレーメッセージに対して確定的なレイテンシを保証しながら、単純なセンサートラフィックの帯域幅コストを削減するハイブリッドネットワークサービスに収束しています。ソフトウェアベンダーは、資産パフォーマンスプラットフォームにAIツールキットを組み込むことで対応しており、エネルギー企業がコンポーネント障害を早期に予測し、卸売市場でフレキシビリティサービスを収益化できるようにしています。
主要レポートのポイント
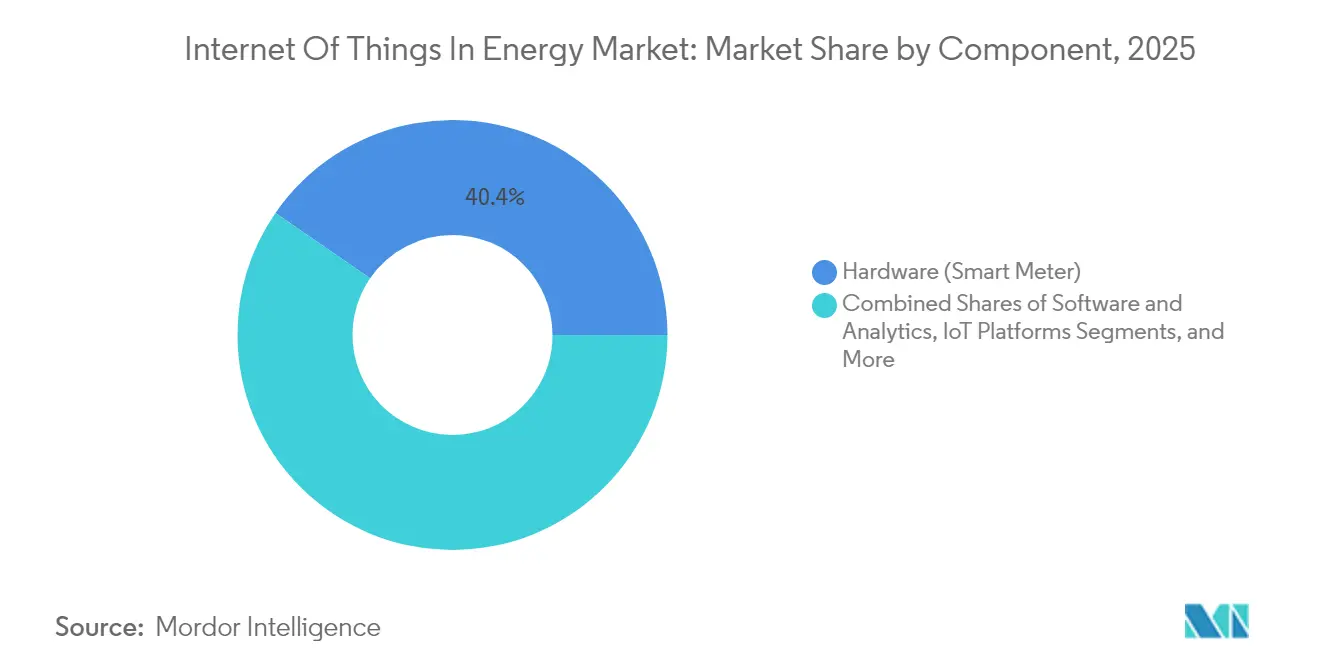
- コンポーネント別では、ハードウェアが2025年のエネルギーにおけるモノのインターネット市場シェアの40.40%を占め、IoTセキュリティは2031年にかけてCAGR 17.35%で拡大する見込みです。
- アプリケーション別では、スマートグリッド監視が2025年に38.10%の収益シェアでトップとなり、コネクテッドEVインフラは2031年にかけて最速のCAGR 15.05%を記録すると予測されています。
- 接続技術別では、セルラーソリューションが2025年のエネルギーにおけるモノのインターネット市場規模の53.50%のシェアを占め、サテライトIoT接続はCAGR 18.2%で成長すると予測されています。
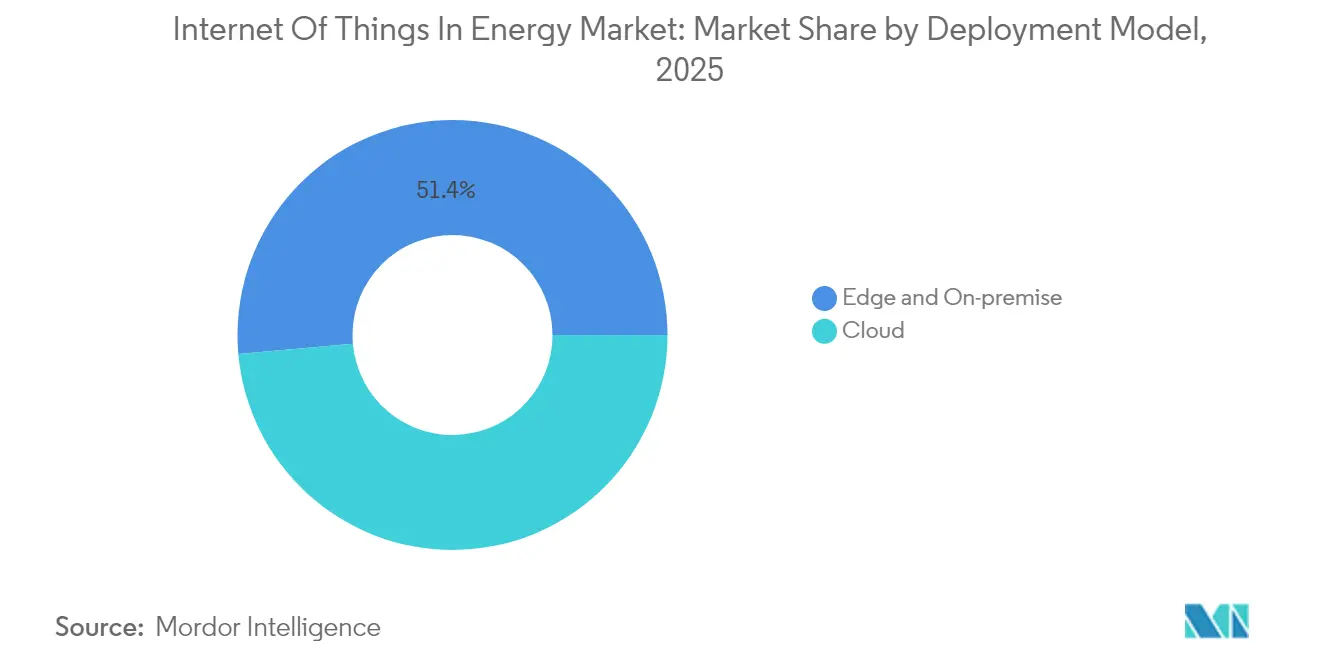
- 展開モデル別では、クラウドホスト型プラットフォームが2025年に48.60%の収益を占め、2031年にかけてCAGR 17.65%でトップの成長を示しています。
- エンドユーザー別では、電力・ガス事業者が2025年のエネルギーにおけるモノのインターネット市場規模の45.40%のシェアを保有し、再生可能エネルギー発電所はCAGR 16.05%で拡大しています。
- 地域別では、北米が37.60%のシェアで首位を占め、アジア太平洋地域は最強のCAGR 16.58%を達成する軌道にあります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ユーティリティのスマートメーター普及とグリッド近代化義務 | +3.2% | グローバル、北米およびEUで高い | 中期(2~4年) |
| 5G/LPWANモジュールコストの低下 | +2.8% | グローバル、特にアジア太平洋地域のハブ | 短期(2年以内) |
| 分散型再生可能エネルギーのオーケストレーションニーズ | +2.1% | 欧州およびアジア太平洋地域が中核、北米への波及 | 長期(4年以上) |
| AI駆動の予知保全ROI事例 | +1.9% | 北米およびEUの産業回廊 | 中期(2~4年) |
| フレキシビリティの収益化(V2G、P2Pエネルギー) | +1.6% | EUゾーン、カリフォルニア州での早期採用 | 長期(4年以上) |
| カーボンアカウンティングデータ規制 | +1.4% | EU、北米およびアジア太平洋地域へ拡大 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ユーティリティのスマートメーター普及とグリッド近代化義務
規制当局が低圧ネットワークの可視化とデマンドレスポンスの成果を求める中、義務化された高度計量インフラはパイロット段階を超えて進展しています。HoneywellとVerizonは現在、メーターにネイティブ5Gラジオを組み込み、リモートファームウェアアップデート、自己修復型メッシュ通信、自律的なサービス切断を可能にしています。[1]Honeywell International、「ハネウェル、スマートメーターポートフォリオに5Gを統合」、honeywell.com ノルウェーは全国展開を完了しましたが、リアルタイムの消費データを確認した世帯はわずか29.5%にとどまり、消費者エンゲージメントと直感的なアプリが実質的な節約を実現するかどうかを左右することが浮き彫りになりました。そのためユーティリティ企業は、技術的な展開と消費者教育、ゲーミフィケーションされたダッシュボード、料金インセンティブを組み合わせています。高度計量器は詳細なインターバルデータを配電管理システムに供給し、屋上太陽光の逆潮流や電気自動車(EV)の集中を予測・調整することで、過剰な設備投資を回避できます。
5G/LPWANモジュールコストの低下
チップ供給の正常化により、狭帯域IoTモジュール価格は2023年から2025年にかけて28%低下し、大量センサー展開における主要なコスト障壁が解消されました。実験室試験では、LTE-Mが多くの代替低消費電力プロトコルよりも高いスループットと低いエネルギー消費を実現することが示されており、バッテリー交換コストが高い環境では重要な特性です。半導体メーカーは、エッジでの異常検知を可能にするAIアクセラレーションを統合したマイクロコントローラーを再設計しています。研究チームは、LoRaゲートウェイを軽量コンピューティングノードに転換することで、レガシーペイロードフォーマットを損なうことなくバックホールトラフィックを70%削減できることを実証しました。エネルギー企業は現在、遠隔地の風力発電所、農村部の変電所、バルブアレイにこれらのモジュールを装備し、トラックがほとんど訪れない場所に資産インテリジェンスを配置しています。
分散型再生可能エネルギーのオーケストレーションニーズ
変動する太陽光・風力出力は、数千キロメートルにわたって分散した多数のデバイス間での秒単位の調整を必要とします。ブロックチェーン対応のバーチャルパワープラントは、家庭、産業サイト、コミュニティエネルギーリソースを集約し、グリッドコードを遵守しながら自動スマートコントラクトで余剰容量を取引できるようにしています。オーストラリアの全国試験では、車両対グリッド充電器が2030年代半ばまでに他のすべての蓄電クラスを上回り、各世帯が年間550米ドルを節約し、地域のピーク需要を二桁台のパーセンテージで削減できる可能性が示唆されています。[2]オーストラリア再生可能エネルギー庁、「全国電力市場における車両対グリッド」、arena.gov.au マイクログリッドモデルでテストされた量子アルゴリズムは、コスト最小化と安定性指標において古典的なヒューリスティクスを上回る性能を示しており、密にメッシュ化されたローカルグリッドの新たな制御スタックの可能性を示唆しています。卸売市場をフレキシビリティサービスに開放する政策フレームワークが、これらのオーケストレーションプラットフォームの商業的なトリガーとなっています。
AI駆動の予知保全ROI事例
サウジアラビアのユーティリティポートフォリオは、センサーネットワークと変圧器・タービンの劣化を予測するディープラーニングモデルを組み合わせた後、保守コストを40%削減しました。[3]サウジアラビアエネルギー省、「スマート保全イニシアティブ進捗レポート」、energy.gov.sa 査読済み研究では、AIを資産監視に適用した場合、故障予測精度92%、停電35%減少、再生可能エネルギー設備利用率8.5%向上が記録されています。Vistra Corpは、AI強化SCADAオペレーションの初年度に6,000万米ドル以上を回収し、200万トンのCO₂排出を回避しました。投資回収の計算は十分に説得力があり、発電事業者はすべての新設・改修予算にAIの費用項目を組み込んでおり、エネルギーにおけるモノのインターネット市場の上昇軌道を強化しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| サイバーセキュリティおよびOT/IT統合リスク | -2.4% | グローバル、北米およびEUの重要インフラ | 短期(2年以内) |
| レガシーSCADAの相互運用性ギャップ | -1.8% | 老朽化インフラを抱える北米およびEU地域 | 中期(2~4年) |
| エッジコンピューティング人材不足 | -1.2% | 世界規模、アジア太平洋地域で深刻 | 中期(2~4年) |
| 半導体供給の不安定性 | -0.9% | グローバルサプライチェーン、アジア太平洋地域のハブにリスク | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
サイバーセキュリティおよびOT/IT統合リスク
運用機器がパブリックネットワーク上でルーティング可能になるにつれ、攻撃対象領域が拡大しています。EUサイバーレジリエンス法は2025年8月に施行され、デバイスメーカーにソフトウェアコンポーネントの文書化と適時パッチの提供を義務付けます。多くの変電所では認証機能を欠くレガシープロトコルが依然として稼働しており、侵入調査では、セグメンテーションが脆弱な場合、マルウェアが数分で課金サーバーからブレーカー制御へ横展開できることが示されています。無線アップデートパイプライン、ハードウェアルートオブトラスト、ゼロトラストセグメンテーションは、新規調達フレームワーク全体で必須となりつつあります。効果的なガバナンスは、情報技術チームと運用技術チームのより緊密な連携にかかっています。
レガシーSCADA相互運用性ギャップ
配電ユーティリティは、40年前のRTUとIPv6ネイティブセンサーを統合しなければなりません。デジタル変電所におけるソフトウェア定義ネットワーキングは通信ハードウェア数を半減できますが、改修は専用配線ハーネスと延命保証によって複雑化しています。6LoWPANパケットをIPv4フレームに変換するNB-IoTリレーノードはブリッジングの解決策を提供しますが、余分なレイテンシと管理の複雑さをもたらします。遠隔地のガスパイプラインサイトでの概念実証作業では、太陽光発電を利用し、クラウドSCADAにデータを送信し、断続的な接続に耐えるESP32駆動ゲートウェイが検証されています。長い更新サイクルにより、この制約は今後10年間続く見込みです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ハードウェアの優位性とセキュリティの加速スマートメーター、インテリジェントセンサー、ゲートウェイ、エッジコントローラーが合計で2025年のエネルギーにおけるモノのインターネット市場シェアの40.40%を確保しました。ハードウェアの波はユーティリティのデジタルツインを支え、詳細なフィールドデータをアナリティクスクラウドに送り込みます。規制当局がベンダーにチップからクラウドまでのデバイス整合性の証明を求めるようになったため、セキュリティハードウェアモジュールと信頼実行環境が注目を集めています。IoTセキュリティプラットフォームは2031年にかけてシステム平均の2倍となるCAGR 17.35%で成長すると予測されており、単一の運用侵害コストが複数年の効率化による節約を消し去る可能性があるためです。堅牢化されたARMまたはx86ボードに基づくエッジサーバーは、ミリ秒単位で故障検知を処理するAIアクセラレーターを搭載して出荷されています。東芝は最近、フィールドデバイスに触れる前にファームウェアブロブに署名するキー管理チップセットを発表し、コンプライアンス審査担当者の監査時間を短縮しています。
ソフトウェアとサービスはハードウェアの橋頭堡に続きます。ユーティリティ企業は、ベンダーがデバイス、接続、サブスクリプションダッシュボードをバンドルするフルスタックサービスに対価を支払っています。マネージドサービス契約は、データサイエンス人材が不足している地域で支持されており、統合リスクをサプライヤーに移転できるためです。その結果、サービス収益は拡大するエネルギーにおけるモノのインターネット市場のより大きなシェアを占めるようになっています。一方、コンポーネントサプライヤーは、半導体フローへの地政学的ショックを緩衝するため、製造拠点を需要センターに近づけています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


アプリケーション別:
グリッド監視がリードし、EVインフラが急成長リアルタイムの配電グリッド監視は、変圧器、フィーダー、電圧調整器を計装するプログラムにより、2025年収益の38.10%を占めました。AIオーバーレイは、正午に屋上太陽光が急増した際にネットワークが過電圧を回避できるよう、設定値をリアルタイムで調整します。コネクテッドEVインフラは、充電器が負荷と蓄電資産の両方として機能するため、最速のCAGR 15.05%を示しています。ユーティリティ企業は充電器を、無効電力を供給し正午の余剰を吸収できる柔軟なノードとして捉えています。政府は双方向充電器に補助金を提供し、オープンプロトコルのテレメトリーを要求しており、これによりより多くのデバイスがエネルギーにおけるモノのインターネット市場に流入しています。
再生可能エネルギーオーナーが高い設備利用率を追求する中、予知保全は僅差で続いています。洋上風力発電所は現在、過酷な海洋環境にもかかわらずナセルセンサーへの確定的なリンクを維持するソフトウェア定義ネットワーキングリングを統合しています。商業ビル内のデマンドレスポンスプログラムは、重要な時間帯にピーク電力需要を最大86%削減しました。産業ユーザーはエッジアナリティクスを展開して生産単位あたりの電力消費量を削減しており、この指標はESGスコアカードと投資家スクリーンに直接反映されます。
接続技術別:
セルラーの優位性に挑む衛星イノベーションセルラーリンクは2025年のエネルギーにおけるモノのインターネット市場における接続エンドポイントの53.50%を担い、既存のマクロタワーとSIM管理システムを活用しました。プライベート5Gスライスは、既知のコストで確定的なサービス品質を約束するため、風力発電所や製油所の事業者を引き付けています。Ericssonは、生産性向上と安全性改善を収益化した場合、投資回収期間が3年と推定しています。サテライトIoTトラフィックは現在小規模ですが、新しい低軌道コンステレーションがメガビットあたりの価格を1米ドル以下に引き下げるにつれ、CAGR 18.2%で増加しています。遠隔地の水力ダム、大陸横断パイプライン、洋上プラットフォームはすべて、陸上ネットワークが海岸線で途切れるため恩恵を受けています。
NB-IoTやLoRaWANなどの低消費電力広域ネットワークは、ペイロードがバイト単位で測定される計量および環境センシングで主流を占めています。ハイブリッドアーキテクチャが支持を集めています。センサーはデフォルトでLPWANを使用しますが、信号品質が低下した場合は衛星にフェイルオーバーする場合があります。重要インフラのサービスレベル契約にはデータウィンドウの欠損に対するペナルティが含まれるようになったため、ユーティリティ企業はこの冗長性を重視しています。
展開モデル別:
クラウドのリーダーシップとエッジコンピューティングの加速クラウド環境は2025年の市場収益の48.60%を占め、最速のCAGR 17.65%を記録すると予測されています。ユーティリティ企業は、ハイパースケーラーが提供する弾力的なコンピューティングとマネージドセキュリティアップデートを評価しています。Google CloudとCarrier Globalは、サーモスタット、バッテリー、太陽光インバーターを調整しながら重い学習サイクルをパブリックリージョンにオフロードするホームエネルギー管理スイートを共同構築しています。
しかし、レイテンシが重要な制御においては、クラウドとエッジを組み合わせたパラダイムへの振り子が揺れています。研究では、スマートグリッドデータの60~70%がすでにローカルで処理されており、フィーダーリクローザーが故障から2サイクル以内に動作できることが確認されています。変電所定格エンクロージャーにパッケージ化されたマイクロデータセンターは、Kubernetesクラスターを実行し、グリッドエッジでアナリティクスポッドを自動スケールします。ベンダーは、廃熱が冬季に機器室を暖め補助電力コストを節約するカーボンネガティブ設計を検討しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
ユーティリティの優位性から再生可能エネルギーの加速へのシフト電力・ガス事業者は、グリッドの信頼性、課金精度、規制報告の責任を担うため、2025年のグローバル支出の45.40%を保有しました。その資産数は数百万に上り、拡大するエネルギーにおけるモノのインターネット市場の自然なアンカーとなっています。しかし、再生可能エネルギー発電所事業者は、パフォーマンスアナリティクスが可用性ベース契約の下で収益増加に直結するため、CAGR 16.05%で最速の成長を遂げています。Saudi Aramcoは、AI駆動の保全・漏洩検知センサーを展開した後、上流施設のダウンタイムを80%削減したと報告しています。
商業・産業施設は、不安定な料金体系に対するヘッジと企業のネットゼロ誓約の追求のために投資しています。製薬工場は、エネルギー管理者が単一シフト内に逸脱に対応できるよう、レガシーの蒸気・冷水メーターに無線パルス送信機を後付けしています。スマートホームプラットフォームがバッテリー、太陽光アレイ、EV充電器を統合アルゴリズムに統合するにつれ、プロシューマー世帯は重要なコホートになりつつあります。
地域分析
北米エネルギー分野のモノのインターネット市場
北米は、エネルギー市場におけるモノのインターネットの2025年収益の37.60%を占めました。電力網の強靭化に向けた連邦投資、州レベルのクリーンエネルギー基準、および成熟したセルラーネットワークの普及が急速な導入を可能にしています。Schneider Electricは、データセンターの負荷が変電所の建設ペースを上回る速度で増加しており、電力会社が既存の送電線から最大限の電流を引き出すためにIoTセンサーを導入せざるを得ない状況にあると警告しています。カナダの遠隔地マイクログリッドは、永久凍土地帯では光ファイバーの敷設コストが高いため、衛星IoTの早期導入者となっています。メキシコのエネルギー改革は、分散型太陽光発電への投資家を引き付けており、彼らは導入初日から予測分析を求めています。
アジア太平洋エネルギー分野のモノのインターネット市場
アジア太平洋地域は、2031年までのCAGR 16.58%で最も成長が速い地域です。日本の超大型太陽光プロジェクトは、理論効率30%超のペロブスカイト太陽電池を使用して2030年までに20GWを目標としています。中国の第14次五カ年計画に基づくスマートグリッドの展開には、マルチエネルギーマイクログリッドおよび送電鉄塔に組み込まれた5G基地局が含まれています。インドの再生可能エネルギー推進は、IoTセンサーと政府補助のクラウドホスティングを組み合わせており、韓国の工業団地では工場にAIエッジボックスを導入し電力ピークを削減しています。
EMEAエネルギー分野のモノのインターネット市場
欧州は、厳格な炭素規制と国境を越えたバランシング市場を背景に着実な拡大を示しています。EUサイバーレジリエンス法は、すべてのIoT予算にセキュリティ支出を義務付けています。ドイツのインダストリー4.0イニシアチブにより、工場は電力品質メーターと生産スケジューリングを統合し、製品単位当たりのワット時がタクトタイムと同様に重要なKPIとなっています。英国の公共部門エネルギー効率化プログラムは、建物管理者が分単位のインサイトを得た後、すでに二桁台の節約を記録しています。フランスは原子力発電所の冷却ポンプに振動センサーを導入して運転許可の延長を図っており、北欧の系統運用者はリアルタイムの柔軟性に向けた市場プラットフォームをテストしています。中東およびアフリカは普及の初期段階にありますが、グリーン水素プラントに連結した大規模太陽光・蓄電プロジェクトが将来の需要を確実なものにしています。

規制環境
接続エンドポイントが電力網、家庭、産業資産全体に拡大するにつれ、エネルギーIoTに関する規制はセキュリティ・バイ・デザインと相互運用性を中心に厳格化している。欧州連合では、規則(EU)2024/2847(サイバーレジリエンス法)がデジタル要素を持つ製品に対する横断的なサイバーセキュリティ要件を定めており、エネルギー用途に導入される多くのIoTデバイスがこれに含まれる。EUはまた、国境を越える電力フローに関するセクター固有のサイバーセキュリティ要件を定めた委任規則(EU)2024/1366を導入し、TSOおよびDSOに対して構造化されたリスク評価手法とサプライチェーン管理の採用を促している。
英国では、エネルギー安全保障・ネットゼロ省(DESNZ)が2026年3月に「エネルギーデジタル化フレームワーク」を発表した。これは、エネルギースマートデータへの協調的アプローチと、システム全体の標準および相互運用性を目指すガバナンス機能の概要を示している。英国はまた、電気ヒーティング、EVスマート充電ポイント、家庭用蓄電池などのデバイスを対象とした「エネルギースマート機器」規制を、ETSI EN 303 645に準拠したサイバーセキュリティとともに正式化している。IEC 61970:2026(EMS API)などの規格更新も、エネルギー管理および電力網運用データ交換のための共通インターフェースを強化しており、これはベンダーの適合性試験や電力会社の調達要件に影響を与える。
バリューチェーン分析
バリューチェーンは、メーター、センサー、ゲートウェイ、エッジコントローラー、セキュアチップや鍵管理などのセキュリティ要素を含むデバイス・部品サプライヤーから始まる。次に、セルラー、LPWAN、プライベート5G、衛星IoTを含む接続プロバイダーを経て、プラットフォーム層とアプリケーション層へと進む。プラットフォームプロバイダーはデバイス管理、データ収集、デジタルツイン、分析を提供し、エネルギーアプリケーションにはスマートグリッド監視、エネルギー管理システム、予知保全、コネクテッドEVインフラ、分散型再生可能エネルギー統合が含まれる。システムインテグレーターやOT/ITサービス企業はベンダーとエンドユーザーの間に位置し、レガシーSCADA統合、IECベースの相互運用性、エッジ・トゥ・クラウドアーキテクチャ、マネージドセキュリティ運用を担う。
最近の規格やエコシステムの動きも、参加者同士の連携方法を明確化している。IEEEは、配電IoTの参照アーキテクチャとしてIEEE 2413.2-2026を承認し、IECは分散型エネルギー資源の集約およびバーチャルパワープラントのアーキテクチャとサービスシナリオを記述したIEC SRD 63443-1:2026を発行した。サプライチェーン面では、トレーサビリティプログラムが蓄電資産向けのエネルギー関連IoTワークフローに拡大しており、PowinとCirculorの提携(2025年4月)、Acculon EnergyとCirculorおよびRockwell Automationの提携(2025年5月)など、バッテリーパスポートと来歴追跡の実装が進んでいる。ハードウェアとソフトウェアの共同開発は、SECOとHitachi Energy(2024年11月)の契約にも見られ、グリッド通信ハードウェアとIoTプラットフォーム層を組み合わせたユーティリティ・スマートボックス製品の開発が進められている。
競合環境
エネルギーにおけるモノのインターネット市場は適度に断片化されています。Siemens、ABB、Schneider Electricなどの従来の自動化リーダーは、デバイスからクラウドまでのフルスタックを所有するためにニッチなソフトウェアプレーヤーを買収しています。YokogawaによるBaxEnergyの買収は120GWの再生可能資産全体の可視性をもたらし、専門的なドメイン知識に置かれるプレミアムを強調しています。Siemensは、エンジニアリング時間を削減しアプリケーション展開を加速するAIアシスタントであるIndustrial Copilotで2025年ヘルメス賞を受賞しました。
テクノロジー大手はエネルギー分野でのポジションを確立しています。GoogleはCarrierと住宅最適化で提携し、MicrosoftはAzure IoT Edgeにグリッドサービスを組み込み、Amazonはクラウドネイティブのエネルギーアナリティクスを供給する衛星通信リンクに投資しています。通信事業者はユーティリティ企業と協力してプライベート5Gを展開し、スペクトラム、デバイス、マネージドセキュリティをバンドルしています。DragosやClarotyなどのサイバーセキュリティ専門企業が重要インフラを保護し、スタートアップはブロックチェーン駆動のP2Pエネルギー取引プラットフォームを構築しています。エッジコンピューティング企業は、電力調整、冷却、AI推論を組み合わせたコンテナ型マイクロデータセンターを出荷しています。
知的財産の申請は、予知保全アルゴリズム、OT向けポスト量子暗号、適応型保護リレーに集中しています。ベンダーはオープンAPIを宣伝しながらも、サービス収益を確保するためにウォールドガーデンエコシステムを追求しています。買い手はこれに対し、契約締結前にIECベースの相互運用性テストを要求することで応じています。この交渉ダイナミクスが競争を維持し、コスト曲線を押し下げ、エネルギーにおけるモノのインターネット市場の成長モメンタムを持続させています。
エネルギーにおけるモノのインターネット産業リーダー
AGT International
Cisco Systems Inc.
IBM Corporation
Intel Corporation
SAP SE
- *免責事項:主要選手の並び順不同
エネルギー分野のモノのインターネット市場
- Cisco Systems
- IBM Corporation
- Siemens AG
- Schneider Electric
- Huawei Technologies
- Intel Corporation
- SAP SE
- Oracle Corporation
- AGT International
- Davra Networks
- Flutura Business Solutions
- Wind River Systems
- Silver Spring Networks
- Verizon Business
- Vodafone IoT
- GE Digital
- Emerson Electric
- Siemens Gamesa (renewable IoT)
- Landis+Gyr
- Kamstrup

市場機会と将来展望
密なセンシング、セキュアなテレメトリー、オーケストレーションソフトウェアに依存するグリッド強化技術は、特に電力網が物理的限界に近い状態で運用されている場合において、明確なホワイトスペースを生み出している。ENTSO-Eは2024-2034年のRDIロードマップにおいて、リアルタイムグリッド監視、動的線路・変圧器定格、そしてより広範なIoTセンサー展開を優先事項とした。これにより、フィールド計測機器、エッジ分析、制御室への標準化されたデータ交換に対する需要が強化される。欧州委員会もまた、2026年にエネルギーデジタル化とAIに関する議題(COM(2026) 501)を進め、2026年開始の年次エネルギーデジタル化フォーラムを含む取り組みを進めている。これにより、電力会社、ベンダー、規制当局が相互運用性、データアクセス、サイバーセキュリティ実装といった課題に取り組むための恒常的なフォーラムが確立される。
横断的規則とセクター固有の規則が拡大するにつれ、サイバーセキュリティコンプライアンスはデバイスメーカー、プラットフォームプロバイダー、インテグレーターにとってますます市場のレバーとなっている。EUサイバーレジリエンス法(規則(EU)2024/2847)は、エネルギー環境で使用される接続デバイスの安全な開発、脆弱性対応、製品セキュリティサポートに関する基本要件を高めている。委任規則(EU)2024/1366は、国境を越える電力フローにおけるサプライチェーンと運用上のサイバーセキュリティ慣行をさらに推進する。並行して、英国はEVスマート充電ポイントや家庭用蓄電池などの接続デバイスに関して、ETSI EN 303 645に紐づいた「エネルギースマート機器」要件を進めており、更新可能なファームウェアパイプライン、SBOM対応の製品エンジニアリング、そしてユーティリティグレードのセキュリティ監視への需要を支えている。IEC TR 63353:2026(配電システム向けIIoTアーキテクチャ)やIEC 61970:2026(EMS API)などの規格発行も、レガシーとモダンなグリッド資産が混在する環境において再現可能な統合を製品化できるベンダーに機会を開き、スマートグリッド監視、分散型再生可能エネルギー統合、コネクテッドEVインフラの展開摩擦を低減させる。
Recent Industry Developments in エネルギー分野のモノのインターネット市場
- 2026年7月: IBMは、TriCipta AIを上流表面設備最適化に拡張するため、PETRONAS CarigaliおよびTridiagonal.AIと3回目の共同開発契約を締結した。この取り組みは、産業用AIと運用データストリームを結び付け、信頼性の高いフィールドテレメトリーとエッジ・トゥ・クラウド統合に依存するエンドツーエンドの資産監視および自律ワークフローの概念を強化する。
- 2025年6月: Generac Holdingsは、家庭用エネルギー管理とグリッド連携機能を強化するためNeurio Technologyを買収した。この取引は、メーター背後の負荷と蓄電に対するデバイス・プラットフォーム制御を強化し、IoT対応のエネルギー管理およびデマンドレスポンス用途の対象基盤を拡大する。
- 2024年11月: SECOとHitachi Energyは、Cleaベースのグリッド通信用IoTプラットフォームを用いたユーティリティ・スマートボックス製品群の開発契約を締結した。この提携は、産業用ハードウェアとスケーラブルなソフトウェア層を融合し、ユーティリティ環境全体で標準化されたグリッドエッジ接続とデータ収集の迅速な展開を支援する。


エネルギー分野のモノのインターネット市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、資産を接続し、運用データを収集し、電力および燃料バリューチェーン全体にわたる監視と制御を支援するために、エネルギー分野で使用されるモノのインターネットソリューションへの支出を対象としている。
対象範囲の除外: エネルギーIoT用途のために主に購入されるものではない、汎用ITハードウェアおよびエンタープライズソフトウェアは対象としない。
セグメンテーション概要
- コンポーネント別
- ハードウェア
- スマートサーモスタット
- スマートメーター
- EV充電ステーション
- その他のハードウェア
- ソフトウェアとアナリティクス
- IoTプラットフォーム
- IoTセキュリティ
- IoTサービス
- ハードウェア
- アプリケーション別
- スマートグリッド監視
- エネルギー管理システム
- 予知保全
- コネクテッドEVインフラ
- 分散型再生可能エネルギー統合
- デマンドレスポンスとフレキシビリティ
- 接続技術別
- セルラー(2G~5G)
- LPWAN(NB-IoT、LoRaWAN、Sigfox)
- サテライトIoT
- Wi-Fi/BLE
- PLCおよびその他
- 展開モデル別
- クラウド
- エッジ
- オンプレミス
- エンドユーザー別
- 電力・ガス事業者
- 石油・ガスの上流・中流・下流
- 商業・産業施設
- 住宅・プロシューマー
- 再生可能エネルギー発電所
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- トルコ
- アフリカ
- 南アフリカ
- 中東
- 北米
データソース、市場規模算出、および検証
デスクリサーチ
デスクワークは、予測を試みる前に現実的な需要プールをモデルに反映させるため、公的なエネルギーおよびデジタル化指標から始まる。通常、国際エネルギー機関、米国エネルギー情報局、世界銀行、各国のエネルギー規制当局および系統運用者、そしてIoTおよびサイバーセキュリティガイダンスを発行する標準化団体などの情報源に依拠している。
これらに加えて、企業の開示資料、投資家向け説明資料、プロジェクト発表、電力会社およびパイプライン運用者の最新情報、信頼できる報道を精査し、展開の時期と購入者が優先している事項を把握する。供給側の状況における情報の空白を埋めるため、企業財務や情報の有料サブスクリプション、ニュースや財務情報、特許データベース、そして必要に応じて出荷レベルの輸出入シグナルも利用する。これらの例は説明のためのものに過ぎず、データポイントの収集、仮定の検証、未解決の疑問の明確化のために他の多くの公的情報源も使用された。
一次インタビューと調査
一次調査は、実際の展開状況に照らして規模算出のロジックを検証し、公的データから明確に読み取れない仮定を精緻化するために用いられる。地域ごとの導入や価格動向が誤って平均化されないよう、APAC、EMEA、南北アメリカ各地域の電力会社および産業用エネルギー購買担当者、システムインテグレーター、接続・プラットフォーム専門家、運用チームと意見交換を行っている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層: 27% | 経営幹部(CXO): 12% | APAC: 42% |
| 中堅層: 57% | 部門/事業リーダー: 42% | EMEA: 31% |
| 小規模プレイヤー: 16% | マネージャー: 46% | 南北アメリカ: 27% |
市場規模算出と予測
中核となる規模算出は、トップダウンとボトムアップの両手法を用いて構築される。トップダウン方式では、コネクテッドメータリング、グリッドオートメーション、上流・中流の監視に関する導入・普及率の仮定を適用することで、エネルギーインフラの活動とデジタル化シグナルを対象支出プールに変換し、それを典型的なソリューションミックスへとマッピングする。
総計を現実的に保つため、結果は選択的なボトムアップ近似手法と照合される。例えば、接続資産あたりのサイトごとの平均支出のサンプリング、観測されたデバイスおよびモジュールの価格帯の使用、そしてインタビューで共有されたサプライヤーの収益状況との整合性確認などである。小規模な国やニッチな用途についてデータが欠落している場合は、導入発電容量、グリッドの長さおよびアップグレードプログラム、スマートメーター展開の速度、産業用エネルギー強度などの代理指標を用いてギャップを埋め、その後、一人当たりおよび顧客当たりの値を正規化する。
予測にあたっては、資本支出サイクルの変化、グリッド信頼性に関する規制の推進、サイバーセキュリティコンプライアンスの導入時期を実際的な上振れ・下振れシナリオとして表現できるよう、シナリオ分析を用いる。単位成長率と価格進行の仮定は実務者と共に検証され、その後、最終予測は一貫した通貨処理とインフレ対応を伴って前進的に更新されるため、年ごとの推移が追跡可能な形で保たれる。
データ検証と更新サイクル
検証は、電力会社のデジタル投資計画、デバイス出荷の方向性、主要プロジェクトの入札動向などの独立したシグナルとモデル出力を三角測量的に照合し、資産あたりの暗示的支出が妥当かどうかを確認することで行われる。数値が予想範囲を外れた場合や、新たな政策変更や停電事象が展開の優先事項を変化させた場合には、差異が指摘され、入力が見直され、専門家への再確認が行われる。
承認前には、計算ロジック、単位、通貨換算が地域間で一貫していることを確認するため、モデルと分析内容は複数のアナリストによる review ステップを経る。レポートは毎年更新され、重大な事象が発生した場合には中間更新が行われ、クライアントが最新の見解を受け取れるよう、納品前の最終確認が完了する。
Mordor Intelligenceのエネルギー分野モノのインターネット市場規模と他の発行済み推計値との比較
エネルギー分野におけるIoTの発行済み市場規模は、チームが異なる基準年を選び、スタックの異なる部分を含め、電力会社と石油・ガスに対して異なる導入・価格経路を適用するため、しばしば一致しない。場合によっては、この差異は、大きな政策変更や大規模な展開発表の後に仮定がどれだけ早く更新されるかにも起因する。
差異の一般的な要因は対象範囲であり、一部の推計は隣接するデジタルユーティリティ支出を同じカテゴリーに組み込んだり、石炭鉱業その他の産業用エネルギー用途を完全に対象範囲内に保持したりするため、総額が押し上げられる。本調査では、その区分がより明確である。Mordor Intelligenceでは、接続監視・制御に用いられるエネルギーIoTのハードウェア、ソフトウェア、プラットフォーム、セキュリティ、サービスに直接関連する場合にのみ価値が計上され、IoT主導ではない広範なITアップグレードは対象外とされる。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上の相違点 |
|---|---|---|
| Mordor Intelligence | 34.26億米ドル(2026年) | |
| グローバルコンサルティングA | 34.42億米ドル(2025年) | より早い基準年とより長い見通し期間を用いており、石油・ガス、石炭鉱業、スマートグリッドにわたるより広範なアプリケーションカテゴリーを取り込む可能性があり、支出がIoT特有のものか一般的なデジタル業務であるかについて同様の確認を行っていない。 |
| 産業出版社B | 36.20億米ドル(2025年) | より近い将来の導入加速や平均ソリューション価値の上昇を前提としている可能性のある、より高い2025年レベルから出発しており、より広範なエネルギー用途範囲を適用しているように見え、より広範なデジタルユーティリティプログラムとの重複が計上支出を押し上げる可能性がある。 |
全体として、差異は主に使用される基準年、支出がエネルギー運用における真のIoT展開とどれだけ厳密に結び付けられているか、そして予測初期年における導入と価格進行がどのように扱われているかに起因する。入力データを観測可能な展開指標に結び付け、インタビューに基づく検証で総額をストレステストすることにより、最終的な数値は説明可能かつ再現可能なものとなる。


レポートで回答される主要な質問
2026年のエネルギーにおけるモノのインターネット市場の現在の規模はどのくらいですか?
市場は2026年に340億2,600万米ドルと評価されており、2031年までに679億8,000万米ドルに倍増すると予測されています。
最も高いシェアを持つコンポーネントカテゴリーはどれですか?
スマートメーターとエッジゲートウェイを中心とするハードウェアが、2025年のエネルギーにおけるIoT市場シェアの40.40%を占めました。
最も急速に成長しているアプリケーション分野はどれですか?
コネクテッドEVインフラは、双方向充電がパイロットから本格展開へと移行するにつれ、CAGR 15.05%で拡大しています。
エネルギーIoTにとって衛星接続はどの程度重要ですか?
サテライトIoTは、陸上ネットワークの届かない遠隔地の水力、風力、パイプライン資産を接続するため、CAGR 18.2%で増加すると予測されています。
将来の成長に最も貢献する地域はどこですか?
アジア太平洋地域は、大規模な再生可能エネルギー展開とスマートグリッドプログラムに牽引され、2031年にかけてCAGR 16.58%を記録すると予測されています。
2025年以降の主なサイバーセキュリティ義務は何ですか?
EUサイバーレジリエンス法は、デバイスメーカーにセキュアバイデザイン原則の組み込み、ソフトウェア部品表の維持、コネクテッド製品への適時パッチ提供を義務付けています。
最終更新日:



