
緊急ケアセンター市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 30.34 十億米ドル |
| 市場規模 (2031) | 39.32 十億米ドル |
| Growth Rate (2026 - 2031) | 5.32 % |
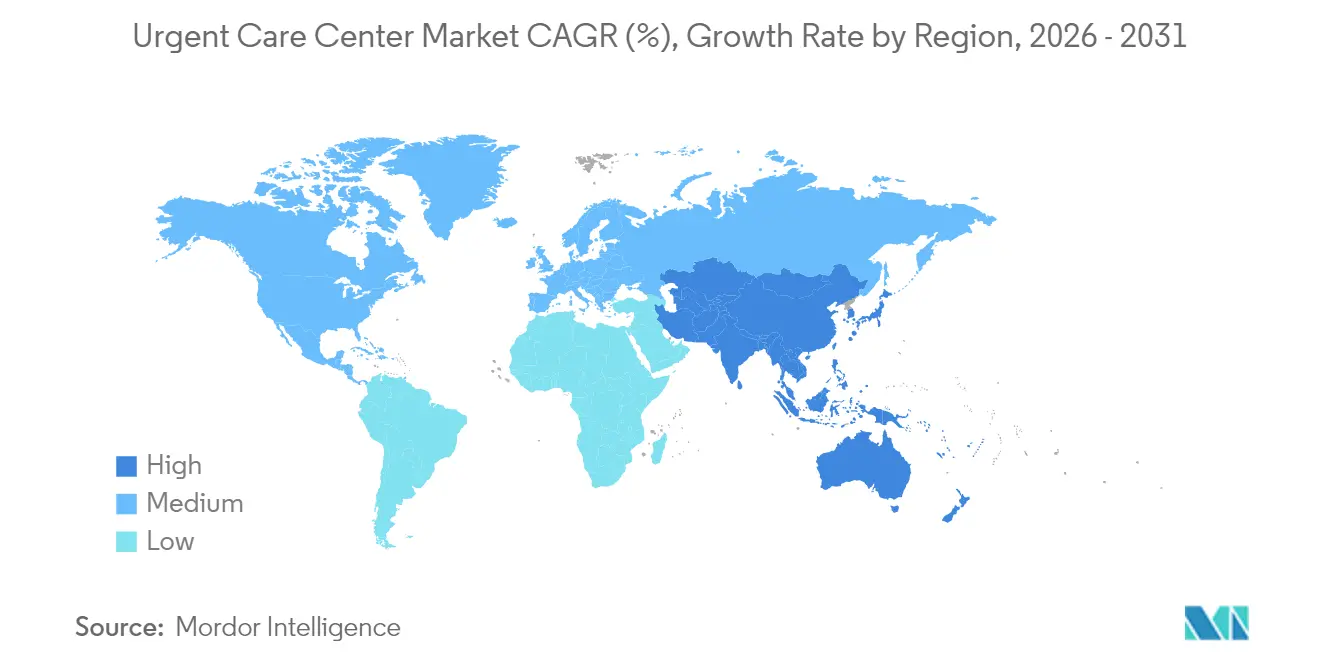
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる緊急ケアセンター市場分析
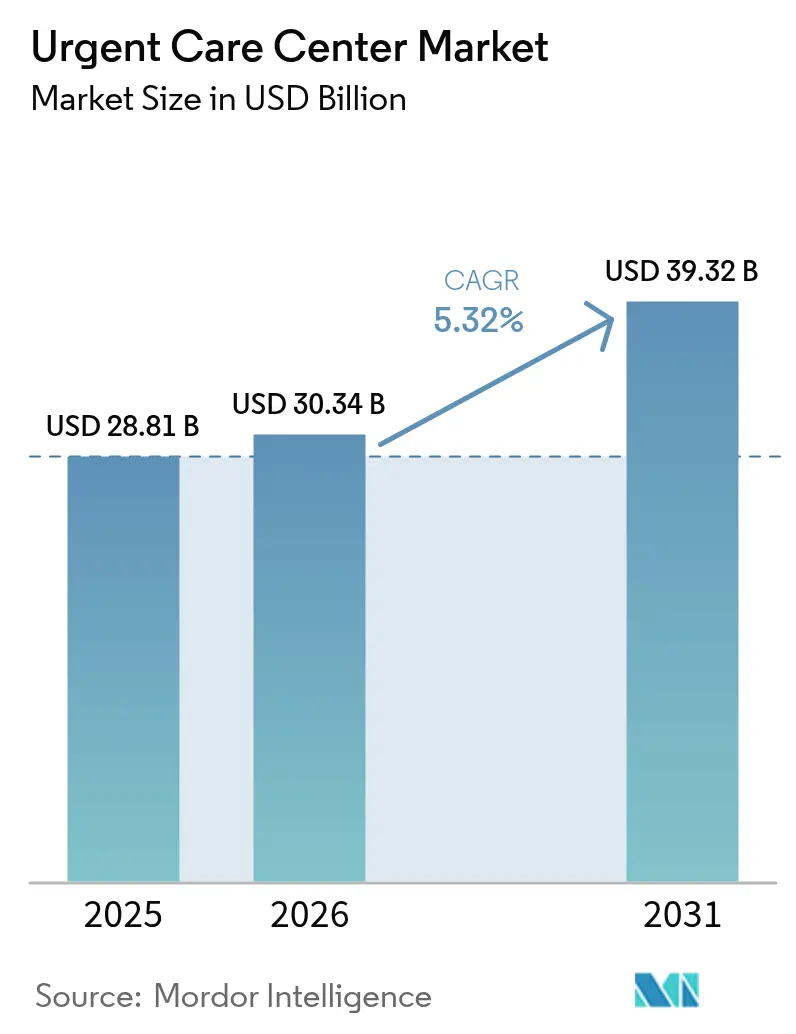
緊急ケアセンターの市場規模は2025年に288億1,000万米ドルと評価され、2026年の303億4,000万米ドルから2031年には393億2,000万米ドルに達すると推定されており、予測期間(2026〜2031年)中の年平均成長率(CAGR)は5.32%です。セクターの勢いは、救急部門の過密化、小売チェーンと医療システムとのパートナーシップ、およびデジタル予約の急速な普及を反映しており、これらすべてが患者を低コストの当日ケアへと誘導しています。企業チェーンは標準化された臨床プロトコルによってスケールメリットを維持し、病院所有施設は入院患者のボトルネックを解消し紹介ループを強化するためにサイト開設を加速させています。サービスミックスの進化は明白であり、外傷ケアは依然として最大の受診件数を誇るものの、ワクチン接種および予防サービスは、事業者がサイトを最前線のプライマリケアハブとして再定位するにつれて最も急速に成長しています。5,700万人の住民が病院ベースのサービスへの十分なアクセスを欠く農村コミュニティへと事業者が軸足を移すにつれ、地理的リーチは拡大しています。統合の加速、高度実践プロバイダー(APP)の人員ニーズの拡大、および価値ベースの保険プランからの償還圧力が、2030年までの競争ダイナミクスを形成するでしょう。
主要レポートのポイント
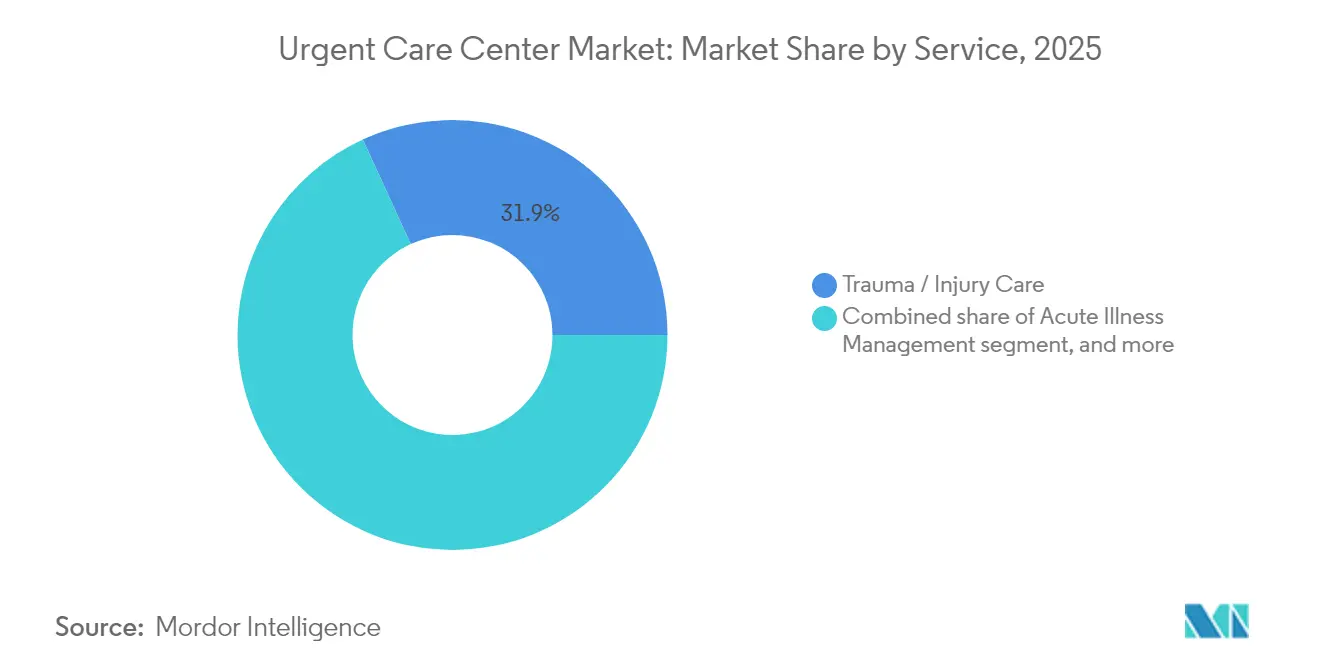
- サービス別では、外傷・傷害ケアが2025年の緊急ケアセンター市場シェアの31.85%をリードし、ワクチン接種および予防サービスは2031年にかけて年平均成長率(CAGR)6.86%で拡大すると予測されています。
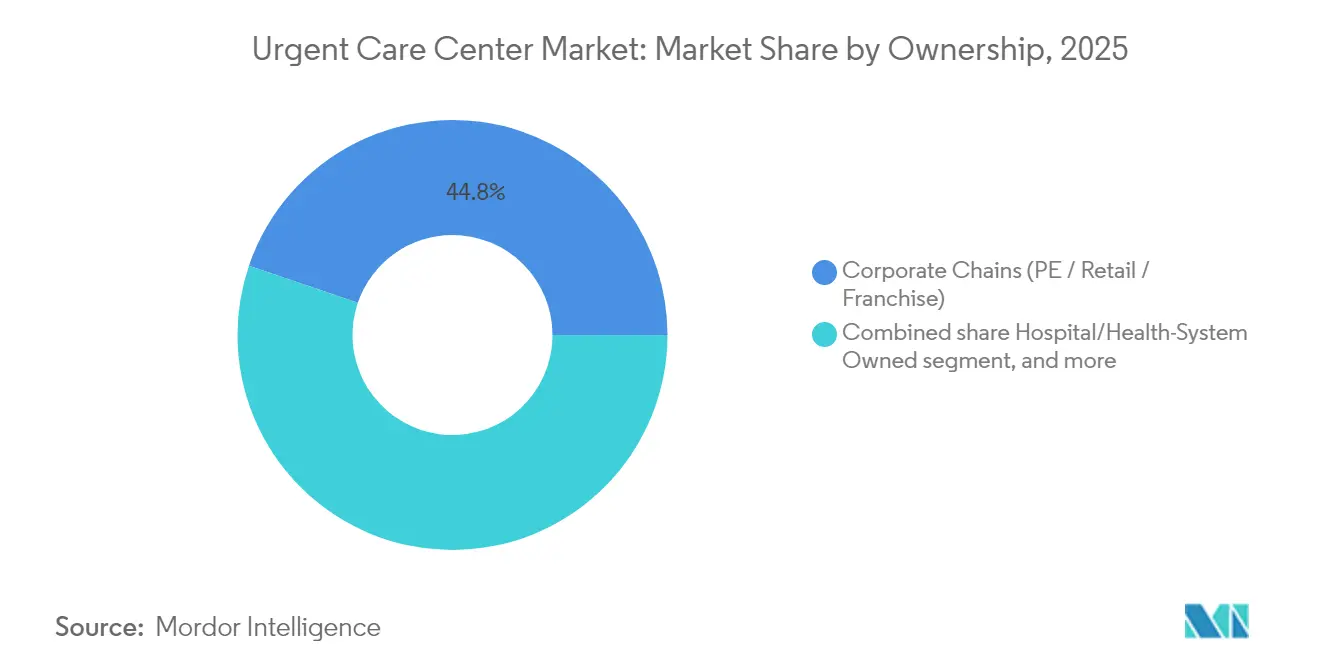
- 所有形態別では、企業チェーンが2025年の緊急ケアセンター市場の44.78%を占め、病院所有施設は2031年にかけて年平均成長率(CAGR)7.21%で前進しています。
- 年齢層別では、18〜64歳の成人が2025年の患者数の35.12%を占め、小児科受診は2031年にかけて年平均成長率(CAGR)6.74%で増加すると予測されています。
- 地域別では、北米が2025年の収益シェアの47.90%を維持し、アジア太平洋は予測期間中に最も速い年平均成長率(CAGR)6.29%を記録すると予想されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 救急部門の過密化による非重篤症例の緊急ケアへのシフト | +1.8% | 世界規模;北米で最も深刻 | 短期(2年以内) |
| 小売チェーンと医療システムのパートナーシップによるサイト展開の加速 | +1.2% | 北米および欧州;アジア太平洋で新興 | 中期(2〜4年) |
| デジタル予約および遠隔緊急ケアの追加機能による患者獲得率の向上 | +0.9% | 世界規模;先進市場が主導 | 中期(2〜4年) |
| ミレニアル世代およびZ世代のアクティブライフスタイルによる傷害 | +0.7% | 世界規模;都市部に集中 | 長期(4年以上) |
| 低コスト環境を優遇する価値ベースおよび高額免責保険プランの拡大 | +0.6% | 北米;欧州でも普及が進む | 中期(2〜4年) |
| 慢性疾患の急性増悪に対する当日ケアを求める高齢化人口 | +0.3% | 世界規模;先進市場で最も顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
救急部門の過密化による非重篤症例の緊急ケアへのシフト
救急部門の待ち時間の中央値は2014年以降16%上昇しており、低重症度の患者が同等の治療をより低コストで提供できる緊急ケアセンターへと流れています[1]Chris Pappas、「Pappas、Kuster氏がニューハンプシャー州の救急部門待ち時間短縮に向けた行動を促す」、congressmanchrispappas.house.gov。RAND研究は、非緊急の救急部門受診の3分の1がリダイレクト可能であり、年間最大44億米ドルの節約につながると推定しています。その結果、病院は統合デリバリーネットワーク内に緊急ケアサイトを組み込み、かつての競合他社を救急部門の混雑緩和のためのスループットパートナーへと転換しています。価値ベースの契約が不必要な救急部門の利用にペナルティを課すことで、ケアサイト最適化に向けた支払者の推進力がこのシフトを強化しています。これらの需要側および支払者側の力が相まって、緊急ケアセンター市場の安定した受診件数の成長を確固たるものにしています。
デジタル予約および遠隔緊急ケアの追加機能による患者獲得率の向上
人工知能エンジンが患者の受付、スロット利用率、および文書化を調整しています。CityMDがNotableと締結した複数年契約は、年間400万件の受診を処理する約200のクリニックのフロントエンド業務を自動化しており、2019年以降の受診件数60%増加と一致しています。調査によると、消費者の55%がデジタルチャネルを好み、74%が予約速度を決定的な要素と評価しています。遠隔医療は2022年に成人利用率39.3%に達し、80.5%が技術的な問題を経験せず、4分の3が受診品質を対面ケアと同等と評価しました[2]Jiyeong Lee、「新型コロナウイルス感染症パンデミック3年目における米国の遠隔医療利用と関連性」、jmir.org。「テレ・アンテザード」モデルは仮想待合室を排除し、ユーザーの76%がマルチタスクの自由を好み、1回のセッションで55分を節約しています。デジタル能力は患者スループットを高め、ネットプロモータースコアを向上させ、緊急ケアセンター市場内での競争上の差別化を定着させます。
ミレニアル世代およびZ世代のアクティブライフスタイルによる傷害
ミレニアル世代は現在、収入と余暇活動の最盛期にあり、スポーツやフィットネスによる傷害が発生した際に安全で便利な筋骨格系ケアへの需要を高めています。Z世代のモバイル予約と透明な価格設定への嗜好は、緊急ケアのウォークイン精神と合致しています。ギグエコノミーへの参加は、高額免責プランを保有する人が多いため、救急部門の利用にペナルティが課されることから、これらのコホートを緊急ケアサイトへと誘導しています。事業者はポイントオブケアX線、現場でのギプス固定、スポーツ医学フェローシップを組み込むことで対応し、密集した都市部および富裕な郊外の集客エリアでのブランド関連性を強化しています。この人口動態のパイプラインは長期的な成長を保証し、緊急ケアセンター市場内での新たな専門クリニックを支援します。
低コスト環境を優遇する価値ベースおよび高額免責保険プランの拡大
米国の高額免責プランへの加入者数は2024年に6,400万人を超え、患者がケア施設を選択する前に価格を比較するインセンティブを与えています。緊急ケアの受診費用は通常、救急部門の受診費用の10分の1であり、消費者を効率的なサイトへ誘導するという支払者の要求を満たしています。メディケアアドバンテージおよび民間支払者は、緊急ケアへの転換を促すサービス提供サイト修正因子と共有節約契約を統合し、大規模プレーヤーの受診件数と償還の確実性を高めています。欧州の診断関連グループ予算編成へのシフトも同様に、公的支払者が緊急ケアモデルを試験的に導入するよう促し、緊急ケアセンター市場の世界的な追い風を拡大しています。
抑制要因の影響分析*
| 抑制要因の影響分析 | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 農村部および郊外の集客エリアにおける医師および高度実践者の不足 | −1.4% | 世界規模;農村部の北米で深刻 | 短期(2年以内) |
| 州レベルの必要性証明書・ライセンス障壁(米国、欧州一部市場) | −0.8% | 北米;欧州の一部市場 | 中期(2〜4年) |
| 遠隔医療専門および小売薬局クリニックからの競争激化 | −0.5% | 世界規模;先進市場で最も強い | 中期(2〜4年) |
| 新興市場における償還の曖昧さによる投資収益率の制限 | −0.4% | ラテンアメリカ、アジア太平洋および アフリカの一部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
農村部および郊外の集客エリアにおける医師および高度実践者の不足
米国人の13%がプライマリケア不足地域に居住しており、その不足は2030年までに49,000人の医師にまで膨らむ可能性があります。高度実践プロバイダー(APP)の雇用はギャップを緩和し、医療グループの63%が2025年に新たなAPP職を追加する意向を示していますが、正式なオンボーディングは外来サイトの70%にしか存在しません。農村部の救急部門は郡の27%で救急医師が不足しており、緊急ケアセンターはより少ない人員配置比率で臨床医のカバレッジを拡大せざるを得ません。APP浸透が深まると生産性は向上しますが、人材獲得競争が人件費を押し上げ、クリニックの展開を遅らせ、緊急ケアセンター市場の年平均成長率(CAGR)を抑制する可能性があります。
州レベルの必要性証明書・ライセンス障壁(米国、欧州一部市場)
米国の35州およびワシントンD.C.は依然として主要な外来投資に対して必要性証明書(CON)の承認を必要とし、建設を12〜24ヶ月遅延させ、小規模参入者を阻む法的費用を課しています[3]全米州議会会議、「必要性証明書に関する州法」、ncsl.org。改革は不均一であり、ノースカロライナ州とサウスカロライナ州は主要条項を廃止した一方、テネシー州は2027年まで選択的監督を維持します。一方、反キックバックおよび品質報告義務は継続しており、複数州にまたがる事業者は緊急ケアセンター市場内での立ち上げタイムラインを長引かせるパッチワーク状のコンプライアンス体制を乗り越える必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:
予防成長の中での外傷ケアの優位性外傷・傷害ケアは2025年の収益の31.85%を占め、緊急ケアセンター市場の臨床ミックスにおける永続的なコアを強調しています。現場でのX線、骨折固定、および裂傷修復は患者を救急部門から転換し、有利な支払者経済性を提供します。急性疾患管理は2位にランクされ、高いスループットで呼吸器および消化器疾患に対応しています。診断の進歩には超音波および高度画像診断が含まれ、平均チケットサイズを引き上げています。
ワクチン接種および予防サービスは年平均成長率(CAGR)6.86%で最も急速に拡大し、センターをエピソード的な施設から包括的な健康目的地へと再形成しています。大規模免疫キャンペーンおよびトラベルメディシンバンドルが予約の谷間を埋め、AI駆動のトリアージエンジンが標準化されたケアを支援しています。シーダーズ・サイナイ医療センターの研究では、仮想緊急ケアアルゴリズムが一般的な訴えに対する治療の適切性において医師を上回ったことが示され、意思決定支援の採用が検証されました。予防の勢いは慢性疾患スクリーニングおよびライフスタイルコーチングへの波及需要を生み出し、国内および地域レベルの両方で緊急ケアセンター市場規模内でのクロスセルの可能性を高めています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


所有形態別:
企業チェーンがリードし医療システムが加速企業事業者は2025年の緊急ケアセンター市場の44.78%を占め、集中調達と統一された電子健康記録(EHR)システムを活用してコスト効率を維持しています。標準化されたブランディングとデジタルフロントドアは、価格に敏感な患者にとって重要な強力な消費者想起と迅速なチェックインを確保しています。
しかし、病院所有サイトは、医療システムが救急部門の過剰を抑制し専門医パイプラインを強化するために施設を取得するにつれて、2031年にかけて最も急速な年平均成長率(CAGR)7.21%を記録しています。Ardent HealthによるNextCare 18クリニックの買収やUPMCとGoHealth Urgent Careのパートナーシップなどの取引は、買収意欲を浮き彫りにしています。プライベートエクイティスポンサーがさらなる統合を主導し、統合イニシアチブがクローズ後の回収率を12%向上させ、売掛金回収日数を39%削減しています。このような財務エンジニアリングは展開を加速させますが、倍率が圧縮された場合のエグジットサイクルリスクを高めます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
年齢層別:
成人の受診件数が基盤、小児科受診が急増18〜64歳の成人は2025年の来院者数の35.12%を占め、雇用主保険、スポーツ傷害、および迅速なウォークインケアを優遇するリモートワークの柔軟性から恩恵を受けています。このデモグラフィックのデジタルリテラシーは、予約アプリと仮想待機の採用を支援し、緊急ケアセンター市場のベースライントラフィックを維持しています。
小児科の受診件数は、親が救急部門の待ち時間を避けるにつれて年平均成長率(CAGR)6.74%で最も急速に成長しています。若年層の利用率は2021〜2022年の間に子供の21.6%から28.4%に急増し、12〜17歳の青少年が30.3%でリードしています。センターは季節的なピークを収益化するために子供向けの内装、行動健康相談室、およびスポーツ身体検査に投資しています。高齢者の関与は複雑な併存疾患に縛られて遅れていますが、遠隔医療がギャップを埋め、移動障壁が軽減されれば将来的な向上が期待されます。
地域分析
北米アージェントケアセンター市場
北米は2025年の収益の47.90%を占め、院外受診を償還する保険制度と確立されたクリニックチェーンに支えられています。統合推進企業は郊外の空白地帯を引き続き標的としながら、5,700万人の住民が医療サービスを受けられていない地方郡へのシフトも進めています。カロライナ州全域でのCON(必要性証明)改革およびテネシー州の段階的規制緩和により、拡張が容易になり、州をまたいだ事業者参入が促進され、地域内のアージェントケアセンター市場規模が強化されています。
アジア太平洋アージェントケアセンター市場
アジア太平洋地域は最も高い6.29%のCAGR見通しを示しています。中国の高齢化人口動態、インドの2億7,500万件超のeSanjeevaniオンライン診療、および日本の堅調な遠隔医療普及が、アジェントケアの実行可能性を裏付けています。官民パートナーシップは、交通ハブに設置されたデジタルトリアージキオスクと実店舗クリニックを融合させ、米国郊外モデルを模した大量・低重症度の患者対応モデルを実現しています。
EMEA・南米アージェントケアセンター市場
欧州・中東・アフリカおよび南米は緩やかな成長を記録しています。欧州のユニバーサルケア制度は自費診療の量を制限しているものの、国境を越えた遠隔医療と在外コミュニティがニッチな需要を支えています。湾岸諸国はメディカルツーリズム回廊内にアージェントケアを展開し、ブラジルとコロンビアは民間病院内でのハイブリッド型救急・アージェントケアモデルを模索しています。通貨変動と規制の不透明性が拡大速度を抑制しているものの、リスク許容度の高い投資家にとってはローカライズされたフランチャイズ経路が開かれています。

競争環境
業界の断片化は続いているものの、統合は加速しています。CVS Healthは1,100以上のMinuteClinicと49の医療システムアライアンスを通じて最大のブランドフットプリントを誇っています。UnitedHealthのOptumは独占禁止審査の下で一部のMedExpressサイトを売却し、規制上の制動能力を示しました。CityMDはAIを活用して管理コストを削減し、年間400万件の受診を維持しており、テクノロジーを活用した営業レバレッジを示しています。
農村部の空白地帯が次の戦場となっています。チェーンは実店舗への投資を決定する前に実行可能性をテストするためにモバイルバンを展開し、資本リスクを削減する戦術を採用しています。産業保健、スポーツ医学、およびハイブリッド救急・緊急ケアモデルが隣接分野への楔として機能しています。プライベートエクイティ支援グループが複数州にまたがる統合を資金調達し、エグジット前のEBITDA向上に向けて収益サイクルシステムと人員配置ミックスを最適化しています。しかし、高金利環境は保有期間を長引かせる可能性があり、持続的なキャッシュフロープロファイルを持つ事業者が有利になります。
新興の競争優位性はデジタルフロントエンド、統一された電子健康記録(EHR)、および保険会社ディレクトリと統合する消費者向けアプリを中心に展開しています。APP不足が成長を抑制する可能性があり、事業者は人材を確保するために授業料支援と研修プログラムを後援しています。高まる患者体験ベンチマークを満たせない市場の既存プレーヤーは、デジタルに精通した競合他社への受診件数の流出リスクにさらされ、緊急ケアセンター市場全体でダーウィン的な波を推進しています。
緊急ケアセンター業界リーダー
NextCare Holdings, Inc.
Select Medical Holdings (Concentra, Inc.)
UnitedHealth Group (MedExpress)
HCA Healthcare (CareNow / CareSpot)
CVS Health (MinuteClinic)
- *免責事項:主要選手の並び順不同
アージェントケアセンター市場
- CVS Health
- Select Medical
- UnitedHealth Group (MedExpress)
- HCA Healthcare (CareNow / CareSpot)
- NextCare Holdings
- GoHealth Urgent Care
- CityMD / Summit Health
- American Family Care
- Carbon Health
- Patient First
- FastMed Urgent Care
- Dignity Health (US HealthWorks)
- Tenet Healthcare (United Surgical Partners)
- Adeptus Health
- Indigo Health (MultiCare)
- Urgent Care Group
- HealthBay (UAE)
- Virgin Care (UK)

市場機会と将来展望
ホワイトスペースの拡大は、依然として残る医療アクセスの格差と、現在病院の救急部門に流れている低緊急度の需要を取り込むことに引き続き焦点を当てている。特に、レポートで強調されている地方および郊外の商圏(病院ベースのサービスへの十分なアクセスを欠く5,700万人の住民)が対象となる。事業者はまた、単発的なけがや急性疾患を超えて、ワクチン接種や予防サービス(レポート内で最も成長が速いサービスライン)へと来院の内訳を拡大しつつある。これらの追加サービスは季節変動を平滑化し、リピート利用を支える。
同時に、医療システムによる所有の勢いや、小売・支払者側の誘導は、緊急ケアを統合ネットワークへの入り口として強化しており、これにより合弁事業や買収が規模拡大の中心であり続けている。運営面では、最も目に見える短期的な機会は、事務負担を軽減しスループットを改善する自動化と相互運用性である。CityMDによるNotableとの複数年にわたる自動化パートナーシップ(約200のクリニックを対象とし、レポートの文脈における高い年間来院数と結びついている)は、デジタル受付・予約インフラが実務上の競争要件となったことを示している。プラットフォームベンダーもまた収益サイクルおよびコンプライアンス自動化を拡大しており、ExperitysによるExdion Healthcareの2026年7月の買収は、AI駆動のコーディングおよびコンプライアンスツールをそのオンデマンドケアソフトウェアスタックに統合するもので、緊急ケア事業者の複数拠点標準化を支援する。ポートフォリオの最適化ももう一つの繰り返し現れるテーマであり、事業者は低稼働の拠点を整理し、より高いパフォーマンスを示す拠点へ資本を再配分する一方、統一されたEMRおよび業務管理プラットフォームは、支払者との契約交渉、紹介ループの管理、ネットワーク全体での一貫した患者体験に必要なデータ基盤を提供している。
Recent Industry Developments in アージェントケアセンター市場
- 2026年1月:Concentra Group Holdings Parent, Inc.は2025年の暫定業績を発表し、2026年の収益ガイダンスを22.5億米ドルから23.5億米ドルに設定した。この発表は、分離後のConcentraの独立した運営ペースを裏付けるものであり、労働衛生およびオンデマンドクリニック網への継続的な投資能力を示した。
- 2025年8月:UPMCとGoHealth Urgent Careは、ペンシルベニア州とウェストバージニア州にわたる81のUPMC-GoHealth Urgent Careセンターを発表し、旧MedExpressおよびUPMCの拠点を合弁事業ネットワークに統合した。この展開により地域規模が拡大し、医療システムを基盤とする緊急ケアが紹介・アクセスチャネルとして強化された。
- 2024年11月:Select Medicalは、Concentra Group Holdings Parent, Inc.のスピンオフを完了し、Concentra株式の約81.7%をSelect Medicalの株主に分配した。この取引により、Concentraはより独立した戦略的な道を歩むこととなり、労働衛生への注力を強め、パートナーシップおよび資本配分の選択肢を拡大した。


アージェントケアセンター市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、緊急ケアセンター市場とは、緊急ケア施設で提供される予約なしの非救急外来診療から得られる収益を意味し、関連する来院、検査、および現金払いまたは保険会社を通じて請求される一般的な院内処置を含む。
対象範囲の除外:病院の救急部門サービス、入院、および緊急ケアクリニックを運営していない純粋な遠隔医療専業提供者は除外する。
セグメンテーション概要
- サービス別
- 外傷・傷害ケア
- 急性疾患管理
- ワクチン接種および予防サービス
- 診断およびスクリーニングサービス
- その他のサービス
- 所有形態別
- 企業チェーン(プライベートエクイティ・小売・フランチャイズ)
- 病院・医療システム所有
- 医師グループ所有
- その他の所有形態
- 年齢層別
- 小児科(0〜17歳)
- 成人(18〜64歳)
- 高齢者(65歳以上)
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要規模と価格の実態を裏付けるのに役立つ公的な医療利用および費用に関する指標から始まる。通常はCDC(NCHSを含む)、CMS、および米国労働統計局から賃金やインフレの文脈を取得する。また、比較可能なデータが存在する場合には、OECDの医療統計を用いて国別パターンの妥当性を確認する。
医療現場の規制方法や外来報告の取り扱い方を理解するため、政府の保健部門の発表や、緊急ケアの利用および非救急経路に関する選定された査読済み論文を確認する。また、企業の開示資料、投資家向けプレゼンテーション、信頼できる報道を精査し、事業者の展開状況や拡大パターンを把握する。一部では、企業財務データベースおよび特許データベースの有料サブスクリプションを事実確認の迅速化のために利用するが、モデルは特定の単一の有料情報源に依存するものではない。これらの情報源はあくまで例示であり、データポイントの収集、検証、明確化のために他にも多くの公開情報源が利用された。
一次インタビューおよび調査
一次調査は、デスクリサーチによる見解を実用的な市場算定へと変換するために用いられ、特に利用状況や価格が国や支払者構成によって異なる場合に重要となる。緊急ケア事業者、クリニックネットワークの経営幹部、支払者側の専門家、診断およびクリニック運営を支援するサプライヤーに話を聞く。また、前提条件が単一の医療システム構造に偏らないよう、主要地域を網羅している。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:31% | 経営幹部:14% | アジア太平洋:48% |
| 中堅層:51% | 機能・部門リーダー:28% | 欧州・中東・アフリカ:29% |
| 小規模プレイヤー:18% | マネージャー:58% | 南北アメリカ:23% |
市場規模算定と予測
市場規模の算定は、外来需要指標を緊急ケアの対象来院数に変換し、それを来院あたりの現実的な価格とサービス構成を用いて収益に換算するトップダウン方式から始まる。実際には、モデルはクリニックあたりの緊急ケア来院数、クリニック数と開業ペース、来院あたりの平均収益(支払者タイプ別)、診断検査を含む来院の割合、スループットに影響を与える人員配置と営業時間パターンなどの変数を使用する。
合計が算出された後、事業者収益のサンプルを積み上げること、一般的な来院価格帯に関するチャネルチェックを使用すること、主要国におけるマッピング済みクリニック網に対して拠点あたりのサンプル来院数を適用することなど、選択的なボトムアップ方式による近似値と照合する。直接的な収益開示が限られている場合には、インタビューから得られた利用状況と公開されているクリニックの展開状況に基づく保守的な範囲を用いてギャップを補い、その後、整合性チェックを通じて範囲を絞り込む。
予測は、単純な多変量回帰層に支えられたシナリオ分析を用いて実施され、需要の伸びは人口増加、保険適用範囲の方向性、非救急シフトの傾向、および事業者が報告するクリニック拡大計画と関連付けられる。新たな払い戻し規則、労働コストの変動、またはクリニック展開パターンが観察された際に再実行できるよう、前提条件は明示的に保たれている。
データ検証と更新サイクル
検証は一度限りではなく、段階的なクロスチェックを通じて行われる。算出結果は、報告されたクリニック数、拠点あたりの推定来院数、現実的な来院あたり収益範囲などの独立した指標と比較され、急激な変動があれば、それを生み出した正確な入力データにまで遡って追跡される。
承認の前に、二人目のアナリストがロジック、単位、年次の整合性を確認し、インタビューのフィードバックがデスクリサーチの傾向と矛盾する場合には追加のヒアリングが行われる。レポートは毎年更新され、払い戻し制度の変更や大規模なクリニックネットワークの統合など、重要な出来事が発生した場合には中間更新が行われる。納品直前には、クライアントが入手可能な最新の見解を受け取れるよう、最終レビューが完了する。
Mordor Intelligenceの緊急ケアセンター市場推定値と他の公表推定値との比較
緊急ケアセンターの市場規模が発行元によって異なるのは通常のことであり、これは発行元が必ずしも同じサービス、地域、収益項目を計上しているわけではなく、また基準年や価格前提も異なるためである。この差異は通常、何を緊急ケア来院とみなすか、診断・付随サービスをどのように計上するか、来院あたりの収益が時間の経過とともにどれほど速く変動すると想定されるかによって説明される。
一部の公表数値は、隣接する外来医療の場を組み合わせることで対象範囲を広げていたり、クリニックのスループットに対する十分な検証なしに積極的な来院数の伸びや急速なASP上昇を用いていたりする。本調査では、その差異は主に対象範囲と年次の整合性に起因しており、この推定値はMordor Intelligenceの手法、すなわち緊急ケアクリニックで提供される医療に関連する収益のみ(一般的な院内検査・処置を含む)を計上し、価格の推移を支払者構成とインフレのタイミングに結び付けるという方法に基づいている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 28.81 B (2025) | |
| 業界発行元A | USD 27.05 B (2025) | 院内付随サービスの一部を除外し得る収益定義を用い、異なる過去実績・予測の接続方法を適用しており、対象地域が同様であっても2025年の合計値が低くなる。 |
| 業界発行元B | USD 27.30 B (2024) | モデルの基準を2024年に置き、支払者構成やクリニックのスループットによる価格差を十分に反映していない可能性のあるサービス・所有形態別セグメンテーションを用いているため、年ごとの比較可能性が実際よりも整合しているように見えることがある。 |
この表が示すように、差異の大部分は需要の方向性に関するものではなく、どの収益を対象範囲内とみなすか、基準年をどのように予測に接続するかに関するものである。来院数に基づくロジックを透明に保ち、拠点数、スループット、価格帯といった事業者の実態と照合し続けることで、算出される市場価値は時間の経過とともに再検証可能な入力データにまで遡って追跡可能な状態を維持している。


レポートで回答される主要な質問
緊急ケアセンター市場の現在の価値はいくらですか?
緊急ケアセンターの市場規模は2026年に303億4,000万米ドルであり、2031年までに393億2,000万米ドルに達すると予測されています。
緊急ケアセンター市場はどのくらいの速さで成長すると予想されますか?
市場は2026年から2031年の間に年平均成長率(CAGR)5.32%で拡大すると予測されています。
緊急ケアセンター市場をリードするサービスセグメントはどれですか?
外傷・傷害ケアは2025年の収益の31.85%を占め、最大のサービスセグメントとなっています。
最も急速に成長している所有形態モデルはどれですか?
病院所有の緊急ケア施設は2031年にかけて年平均成長率(CAGR)7.21%で前進しています。
小売チェーンが緊急ケアの拡大に重要な理由は何ですか?
小売健康パートナーシップは、アクセスしやすい店舗と医療システムの臨床専門知識を組み合わせ、サイト展開と患者獲得を加速させます。
最も高い成長ポテンシャルを提供する地域はどこですか?
アジア太平洋は、高齢化人口と大規模なデジタルヘルス投資により、最も速い年平均成長率(CAGR)6.29%の見通しを示しています。
最終更新日:



