
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 363.58 十億米ドル |
| 市場規模 (2031) | 545.69 十億米ドル |
| 成長率 (2026 - 2031) | 8.46 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる在宅医療市場分析
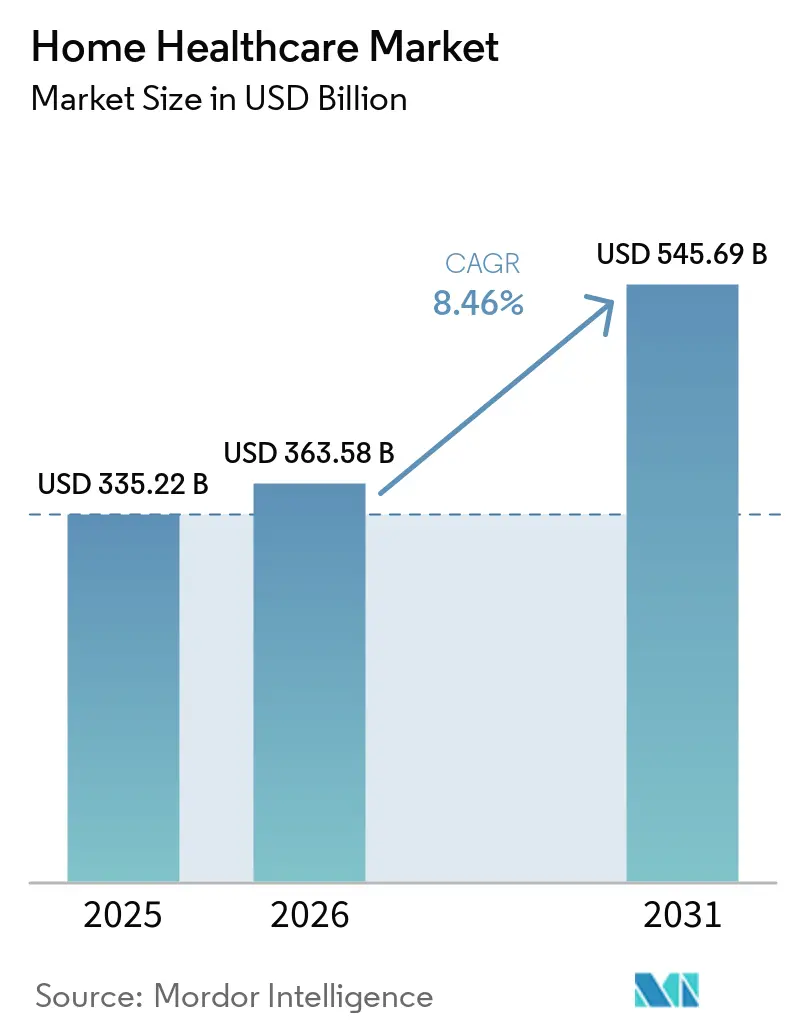
在宅医療市場規模は2025年に3,352億2,000万米ドルと評価され、2026年の3,635億8,000万米ドルから予測期間(2026年〜2031年)にCAGR 8.46%で成長し、2031年までに5,456億9,000万米ドルに達すると推定されています。
この成長プロファイルは、高齢化人口、有利な償還制度改革、および急性・慢性ケアを居住環境へシフトさせる信頼性の高いコネクテッドデバイスエコシステムの収束を反映しています。機器が引き続き収益の中核を担う一方、ソフトウェアプラットフォームおよびデータサブスクリプションへの加速するミックスシフトは、代理店や支払者が価値基盤型契約に不可欠なインフラとして捉えるようになった成熟したデジタル層の存在を示しています。デバイスの小型化とエッジコンピューティングにより在宅診断のコストが低下し、新興経済圏でのアクセスが拡大するとともに、北米農村部や欧州における帯域幅の制約も緩和されています。同時に、在宅入院プログラムにより病院は居間で提供されるケアに対して入院料金を請求できるようになり、統合型デリバリーネットワークがデバイス、専門看護、遠隔医療を単一のケアエピソードにバンドルする直接的なインセンティブが生まれています。既存企業がFDA承認アルゴリズムでシェアを守る一方、ベンチャー支援の新規参入者がオープンAPIとモジュール型センサーを活用して臨床精度を損なうことなく価格競争を仕掛けており、競争の激しさは中程度から高い水準を維持しています。
主要レポートのポイント
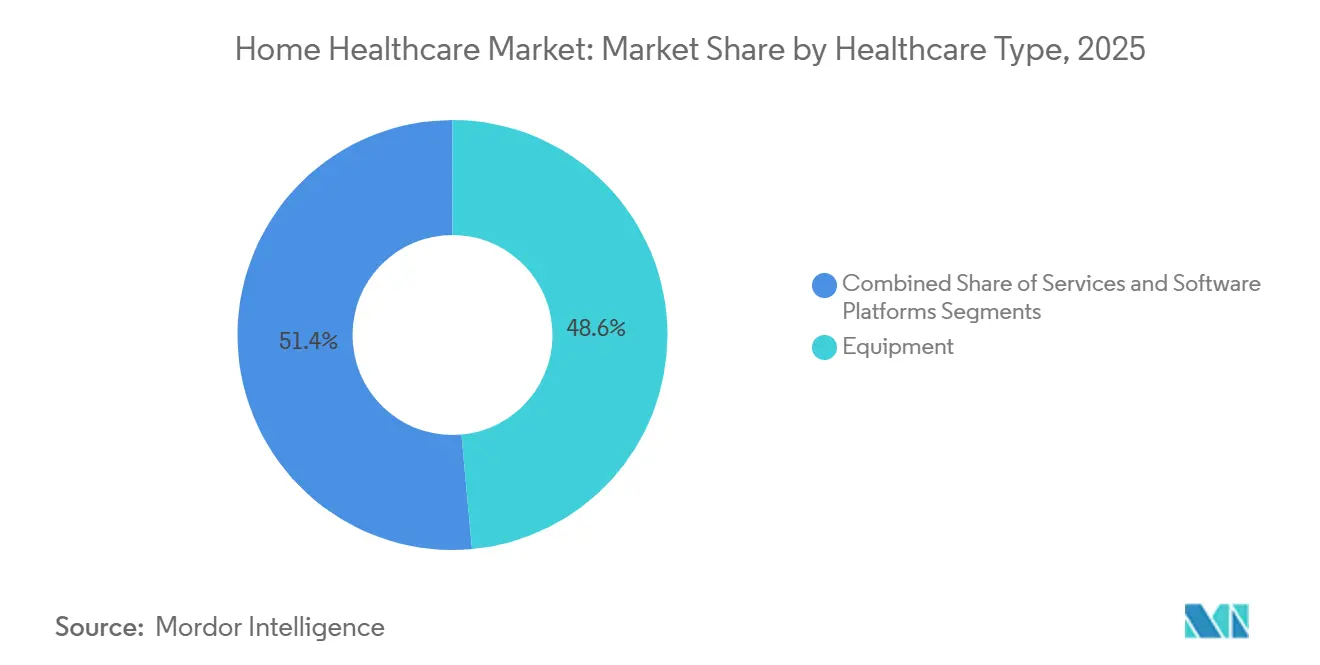
- 医療タイプ別では、機器が2025年の在宅医療市場シェアの48.56%をリードしました。ソフトウェアプラットフォームは最も速いセグメント拡大をもたらすと予測されており、2031年までCAGR 12.25%で成長します。
- 適応症別では、心血管疾患が2025年の収益構成の26.53%を占め、糖尿病は2031年までCAGR 10.85%で成長すると予測されています。
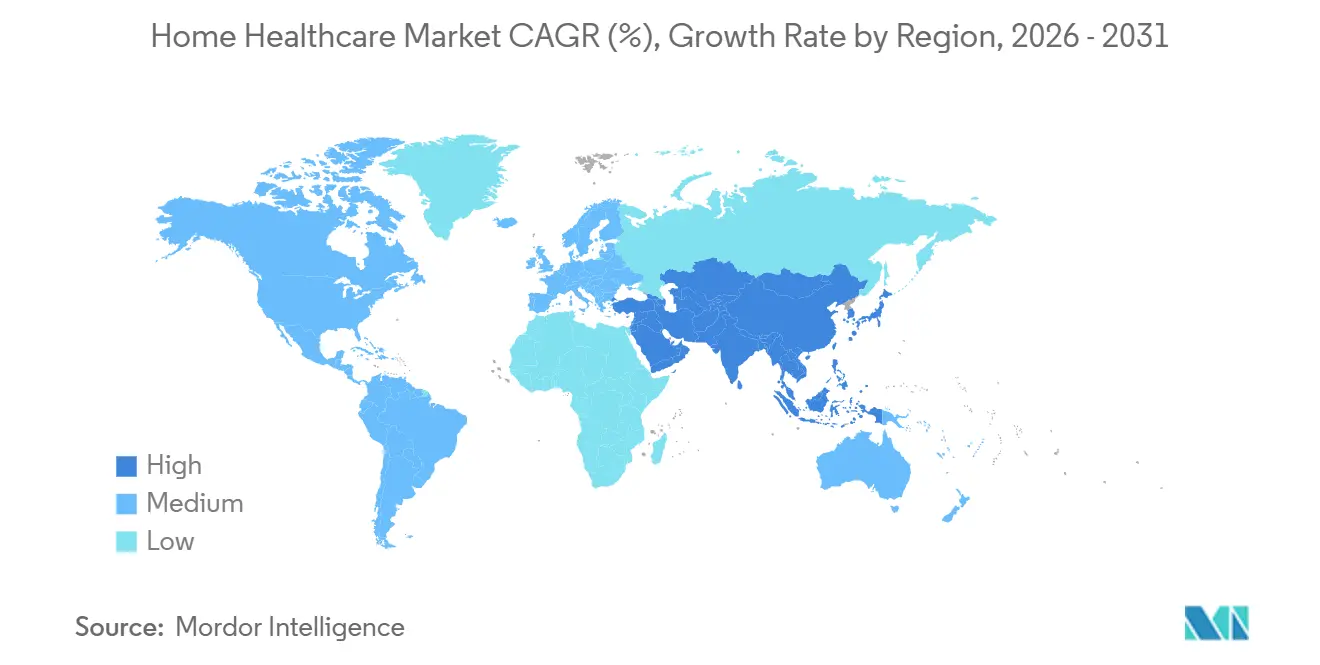
- 地域別では、北米が2025年に42.13%の収益シェアを維持し、アジア太平洋地域は2026年から2031年にかけてCAGR 9.51%を達成する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ホームヘルスケア市場のドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | ピーク影響 |
|---|---|---|---|
| 高齢化人口による慢性ケア需要の拡大 | +2.1% | 世界全体、日本・ドイツ・イタリア・韓国に集中 | 長期(4年以上) |
| 遠隔モニタリングに対する償還拡大 | +1.8% | 北米および欧州連合 | 中期(2〜4年) |
| AI搭載デバイスによる予防的在宅ケアの促進 | +1.5% | 北米、西欧、アジア太平洋都市部 | 中期(2〜4年) |
| 「在宅入院」モデルへのシフト | +1.3% | 米国、英国、オーストラリア | 短期(2年以内) |
| エッジコンピューティングIoTによる在宅デバイスコストの低減 | +0.9% | 世界全体、中国・インド・東南アジアでの早期導入 | 長期(4年以上) |
| 小型化されたラボオンチップ診断の在宅普及 | +0.7% | 北米、欧州連合、アジア太平洋先進経済圏 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高齢化人口による慢性ケア需要の拡大
世界保健機関の推計によると、2030年までに14億人が60歳以上となり、そのうち80%は施設による長期ケアが限られた低・中所得国に居住するとされています。75歳を超えた平均余命の1年延長は、慢性疾患管理における3〜5年の追加期間と相関しており、その費用は熟練看護施設よりも在宅で提供する方が低く抑えられます。日本はすでに長期介護保険制度のもとで地域包括ケアに多大な支出を行っており、他の超高齢社会にとってのモデルとなっています。中国では第14次五カ年計画において、都市部の高齢者向けコミュニティサービスに15分圏内のアクセスを義務付けており、町村クリニックと三次医療機関を結ぶポータブル診断機器および遠隔医療への地域需要を牽引しています。欧州や北米でも同様の人口動態の転換が進む中、在宅医療市場は急性期医療施設からの患者移行を政策的に後押しする形で直接的な恩恵を受けています。
遠隔モニタリングに対する償還拡大
米国医療保険・メディケイドサービスセンター(Centers for Medicare & Medicaid Services)は、CPTコード99453、99454、99457、および99458を恒久的に追加し、機器のセットアップ、データ送信、および月次生理学的レビューに対して医療提供者への償還を行うことで、都市部・農村部を問わず遠隔患者モニタリングを標準化しました[1]。UnitedHealthcareやHumanaなどの民間保険会社は現在、同様のサービスに対して外来診療報酬の85〜90%を支払っており、かつて医師の普及を妨げていた収益格差を解消しています。この転換により、ハードウェアは継続的な収益モデルへと変容し、メーカーは機器を補助しながらサブスクリプション料を収益として得る構造となっています。これは消費者向けウェアラブル機器の経済モデルを反映しつつも、臨床グレードの精度と米国食品医薬品局(FDA)の監督によって裏付けられており、在宅医療市場における機会を強化しています。
AI搭載デバイスによる予防的在宅ケアの促進
2024年から2025年にかけて、FDAはApple Watchの心房細動検出、Ekoの低駆出率スクリーニング、InsuletのOmnipod 5による自動インスリン投与を含む、在宅使用デバイスに組み込まれた8つのアルゴリズムを承認しました。エッジプロセッサにより、デバイスはローカルで推論を実行できるようになり、レイテンシを秒単位からミリ秒単位に短縮し、クラウド送信に内在するプライバシー上の懸念にも対応しています。初期結果は説得力があります:ResMedのSmart Comfort AIは、2025年12月の承認後、無呼吸イベントを削減し、治療アドヒアランスを18パーセントポイント向上させました。
在宅入院モデルへのシフト
メディケア・メディケイドサービスセンターの在宅急性期病院ケア免除制度により、300以上の病院が自宅で提供されるサービスに対して完全なDRG料金を請求できるようになり、従来の入院と比較して30日再入院率が20%低下し、患者満足度も向上しています。英国の国民保健サービスも同様に、10,000人の患者を同時にモニタリングするバーチャルワードを通じて救急部門の混雑を15%削減することを目標としています。このモデルは機器とサービスの境界を曖昧にし、独立型代理店に対して垂直統合を行うか、下請け業者としての地位を受け入れるかの圧力をかけています。
ホームヘルスケア市場の抑制要因影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | ピーク影響 |
|---|---|---|---|
| 熟練在宅ケア臨床医の不足 | -1.4% | 北米、西欧、オーストラリア | 短期(2年以内) |
| 医療IoTに対するサイバーセキュリティおよびプライバシーの脅威 | -0.9% | 世界全体、北米および欧州連合で深刻 | 中期(2〜4年) |
| 代理店に対する償還率の不確実性 | -0.7% | 米国、新興市場では断片的 | 短期(2年以内) |
| 重要デバイスに対するリチウム電池の供給リスク | -0.5% | 世界全体、アジア太平洋製造拠点でのサプライチェーンのボトルネック | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
熟練在宅ケア臨床医の不足
米国は2026年までに看護師7万8,000人の不足が見込まれており、在宅医療補助者の離職率は複数の州で65%を超え、需要が高まる中でも代理店が新規患者を受け入れる能力を制限しています。補助者の時給中央値13.50米ドルは他のサービス業種を下回り、代理店は2024年以降12〜18%の賃上げを余儀なくされており、コロナ禍前に平均3〜5%だったマージンを圧迫しています。
医療IoTに対するサイバーセキュリティおよびプライバシーの脅威
2024年、FDAは研究者が一般的なインスリンポンプおよびグルコースモニターにわたる127件の悪用可能な脆弱性を記録した後、すべてのネットワーク接続デバイスに対してソフトウェア部品表と脆弱性管理計画を義務付けました[2]。HIPAA違反に対するペナルティは1件あたり最大150万米ドルに達し、コンプライアンスコストが研究開発予算の最大12%を消費するため、中小メーカーはパートナーシップの締結または市場撤退を余儀なくされています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
ホームヘルスケア市場セグメント分析
医療タイプ別:
機器が収益を牽引、ソフトウェアが加速機器は2025年の在宅医療市場の48.56%を占め、人工呼吸器、透析システム、インスリンポンプなどの治療機器の資本集約性を浮き彫りにしています。治療機器の収益は、メディケアが在宅透析を施設内料金の80〜90%で償還する政策から恩恵を受けており、高度な処置を家庭環境に移行させることで腎臓ケア技術の在宅医療市場規模を拡大しています。診断・モニタリングデバイスはより手頃になっており、持続血糖モニターがシェアを獲得する中、指先穿刺式血糖計の平均販売価格は2023年から2025年にかけて25%下落し、従来製品のマージンを圧迫しています。移動補助機器は直接消費者向けの圧力に直面しており、地理的リーチは拡大するものの流通業者の利益は薄まっています。
サービスは2025年の第2位のセグメントを構成していますが、人員不足により代理店は高度急性期ケースのトリアージを余儀なくされており、遠隔バイタルモニタリングや遠隔療法を通じてテクノロジーが一部の労働力不足を補っています。ホスピスおよび緩和ケアは、メディケアのホスピス給付が財政的障壁を低下させることで着実に拡大しており、遠隔在宅ケアの件数は恒久的な請求コードのもとで高水準を維持しています。ソフトウェアプラットフォームは、より小さなベースから出発しているものの、電子訪問確認とオープンFHIR APIが支払者契約の前提条件となるにつれ、2031年までCAGR 12.25%を記録すると予測されています。FDAの医療機器としてのソフトウェアフレームワークは規制上のハードルを追加しますが、商業的採用を加速させる臨床的信頼性を付与します。


注記: 個別セグメントのシェアはレポート購入後に入手可能
適応症別:
心血管疾患がリード、糖尿病が急増心血管疾患は2025年の在宅医療市場シェアの26.53%を占め、検証済みの在宅血圧計、植込み型ループレコーダー、および臨床医が遠隔で治療を調整できるAI搭載心電図パッチによって支えられています。遠隔心不全モニタリングプログラムは30日再入院率を最大30%削減し、価値基盤型バンドルを保険会社にとって財政的に魅力的なものにしています。一方、糖尿病は追跡対象の適応症の中で最も速いCAGR 10.85%を達成する見込みであり、これは平均絶対相対差が現在10%を下回り、指先穿刺校正の代替閾値を満たす持続血糖モニターおよびクローズドループポンプによるものです。FDAの2025年における2型糖尿病向けOmnipod 5の承認により、対象ユーザーベースが桁違いに拡大し、ポンプメーカー間の競争が激化しています。
睡眠時無呼吸を含む呼吸器疾患は、メディケアの使用規則を満たすためにアドヒアランスデータをアップロードするクラウド接続CPAPマシンから恩恵を受けており、在宅での腫瘍科輸液は病院施設費を40〜60%削減し、免疫不全患者の病原体への曝露を制限しています。創傷ケアの収益は陰圧療法システムのレンタルモデルとともに成長しており、スマートフォンベースのデジタル療法が理学療法の補助として有効であることが証明されるにつれ、神経学が新興分野として台頭しています。
地域分析
北米ホームヘルスケア市場
北米は2025年の収益の42.13%を占め、メディケア・アドバンテージの普及率52%およびCMSの免除措置(在宅での入院レベルのサービスを償還)によって牽引されています。しかし、臨床医不足が供給能力を制約しており、認定介護補助員の離職率は65%を超え、支払者の需要があるにもかかわらず、機関が紹介件数を上限設定することで潜在的な拡大が鈍化しています。カナダのホームケアへの資金配分は医療費総額の4%未満にとどまり、メキシコの遠隔医療パイロット事業は農村州への保険適用拡大に伴い、デバイス需要を段階的に創出しています。
アジア太平洋ホームヘルスケア市場
アジア太平洋地域は2031年までに9.51%のCAGRで成長をリードすると予測されており、日本の超高齢化人口構成および在宅での包括的サービスを助成する介護保険制度改革によって推進されています[3]。中国は地域密着型ケアを義務付けており、インドの生産連動型インセンティブ制度は国内デバイス製造を補助し、基本的なモニターの小売価格を最大30%引き下げています。韓国とオーストラリアは、訪問件数の最大化ではく再入院回避に対して機関に報酬を与える成果連動型支払いモデルを試験的に導入しています。
欧州ホームヘルスケア市場
欧州は相当のシェアを維持しており、英国のバーチャルワードおよびドイツのデジタル治療薬に対する迅速な償還制度がアクセスを拡大しています。フランスの在宅入院(hospitalisation à domicile)は2024年に120,000人の患者を対応し、主に静脈内抗生物質および化学療法を提供しており、同地域の先進的な政策支援を裏付けています。イタリアとスペインでは公的償還が限定的であり、富裕層世帯が民間ケアを自費で賄う一方、その他の層はインフォーマルな介護者に依存するという二層構造の市場が形成されています。
中東・アフリカおよび南米ホームヘルスケア市場
規模は小さいながらも加速している市場としては、スマートホームモニタリングに政府系資本を投資する湾岸協力会議(GCC)加盟国、および民間保険会社がHIV服薬遵守のための遠隔モニタリングを試験導入している南アフリカが挙げられます。ブラジルの「メルホル・エン・カーザ(Programa Melhor em Casa)プログラムは2024年に200,000人の患者を治療しましたが、依然として分布が不均一であり、北部の医療過疎地域におけるデバイスおよびソフトウェアへの潜在需要を示しています。
地域版
規制環境
在宅医療分野の規制は、償還適格性をデータの完全性、品質報告、サイバーセキュリティ管理と結びつける傾向を強めている。米国では、CMSが2026年会計年度の在宅医療前払い制度(HH PPS)最終規則を2026年1月1日付で施行し、在宅医療機関は連邦参加条件(42 CFR Part 484)のもと、CMSの認定と監督下で運営を継続している。CMSは2026年にプログラムの健全性維持策も拡大し、2026年5月13日付で在宅医療機関の新規メディケア登録に対する6か月間の全国的モラトリアムを実施し、事業者の新規参入に対する監視強化を示すとともに、少なくとも90%の品質報告遵守率の維持を含む在宅医療品質報告プログラムの要件を継続している。
米国以外では、在宅ケアの品質枠組みが規格とライセンスの両面で制度化されつつある。ISOはISO 25557:2026(高齢化社会、在宅および施設における高齢者のケア品質)を発行し、高齢者ケアの各経路におけるサービス設計と監査可能性の基準点を提供している。中東では、ドバイ保健局が2018年法律第6号のもとで在宅医療サービスを規制し、単独型在宅医療ライセンスを国際的な認定基準と結びつけており、これにより患者宅で使用される機器・ソフトウェアのワークフローを含む事業者のコンプライアンス要件が高まっている。
競合状況
市場集中度
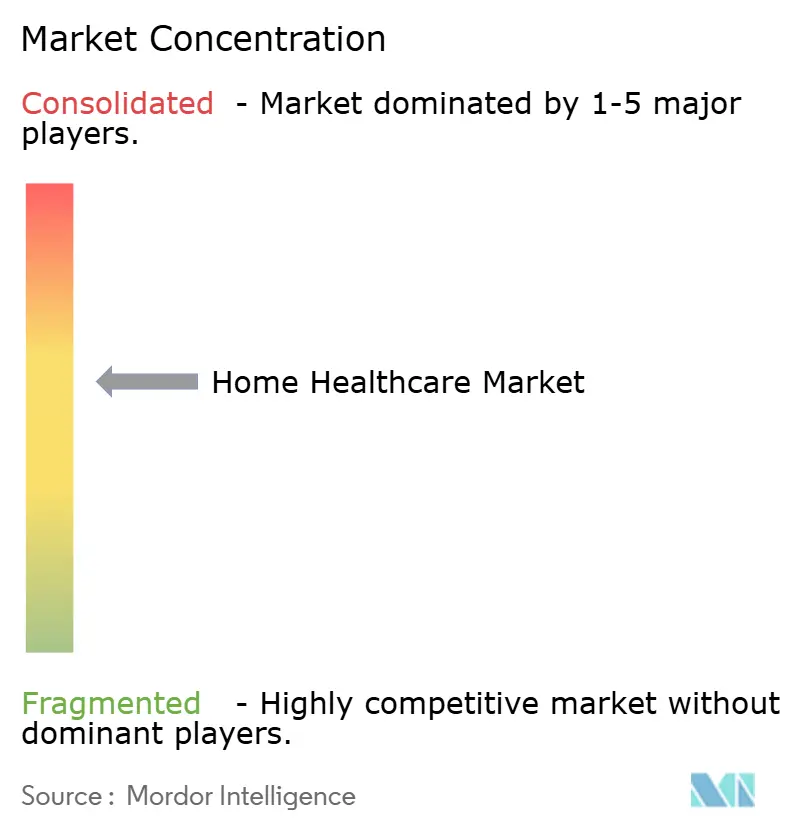
在宅医療市場は中程度から高い断片化を特徴としています。世界的なデバイスメーカーであるAbbott、Medtronic、Philips、ResMed、Fresenius Medical Careは、独自センサーをサブスクリプション分析と消耗品サプライチェーンに結合することで、高マージンの治療ニッチを支配しています。OptumやHumanaなどの統合型支払者は、紹介フローを確保し価値基盤型ケアのフットプリントを拡大するために代理店を買収し、垂直統合を加速させています。ソフトウェアスタートアップは、21世紀治療法の相互運用性義務を活用してレガシー電子健康記録をアンバンドルし、FHIR APIを通じて同期する軽量なスケジューリング、請求、電子訪問確認モジュールを提供しています。
特許出願はAI駆動型予測、電池寿命延長のためのエネルギーハーベスティング、および多分析物検査をサポートするモジュール型センサーボードに集中しており、単一目的デバイスから診断ハブへの移行を示しています。コンプライアンスの負担が競争上の堀となっており、FDAのサイバーセキュリティガイダンスがコスト構造を引き上げ、広範なポートフォリオにわたって支出を償却できる既存企業に有利に働いています。デジタル採用は依然として不均一であり、北米および欧州の代理店は支払者指標を満たすために遠隔モニタリングを統合していますが、アジア太平洋およびラテンアメリカの多くの事業者は依然として手動ワークフローに依存しており、テクノロジー先進プレーヤーが価値基盤型契約を獲得し、遅れをとるプレーヤーが主に価格で競争する二速市場が生まれています。
在宅医療業界リーダー
-
Abbott Laboratories
-
Medtronic plc
-
Koninklijke Philips N.V.
-
ResMed Inc.
-
Fresenius Medical Care AG & Co. KGaA
- 注:主要企業の掲載順は順位を示すものではありません。
在宅医療市場 このレポートでカバーされる企業
- Abbott Laboratories
- Amedisys Inc.
- Bayada Home Health Care
- Beijing Jiuzhou Tongbang
- Cardinal Health
- CareCentrix Inc.
- Coloplast
- Drive DeVilbiss Healthcare
- Fresenius
- GE HealthCare Technologies Inc.
- Homage Pte Ltd.
- Home Instead Inc.
- Honor Technology
- Invacare
- Kindred at Home (Humana)
- Koninklijke Philips
- LHC Group Inc.
- Linde plc
- Mckesson
- Medtronic
- Omron Healthcare Co., Ltd.
- Resmed
- Sunrise Medical
市場機会と将来展望
支払者の政策およびプロバイダーの運営モデルは、在宅における労働集約度を下げ、文書化の質を改善するプラットフォームに対する余地を生み出している。遠隔モニタリングに関するCMSの償還の仕組みは、継続的でソフトウェア主導の収益化を引き続き支えており、プラットフォームの統合は自動化とワークフロー効率化を目指している。2026年4月にはLivTechがAlora Healthcare Systemsを買収し、AI搭載のEMRと自動化をポストアキュートケアの技術スタックに統合した。また2026年5月にはIntegrated Home Care ServicesがDina Careを買収し、利用管理とAI対応のケアコーディネーションを組み合わせた。これらの動きは、事業者が報告要件を満たし、バリューベース契約を支え、臨床職の人手不足に対応するのを助ける相互運用可能な管理、ケアコーディネーション、RPM SaaS層への持続的な需要を示している。
規模の構築と地理的密度も実行上の課題として浮上しており、特に信頼性の高い多拠点カバレッジを必要とする在宅病院(hospital-at-home)や在宅医療紹介フローにおいて顕著である。2026年5月、Kinderhook Industriesは35州に251の在宅医療拠点を持つ在宅医療・ホスピス提供事業者Enhabitの買収を完了した。また2026年6月には、Deaconess Associations Incorporated(DAI)がHCA Healthcareから8州にわたる31の在宅医療・ホスピス事業者を買収する契約を発表した。主要な医療技術企業による在宅病院向け技術導入と並び、このような取引の頻発は、機器OEM、流通業者、ソフトウェアベンダーがモニタリング機器、ロジスティクス、文書化ツールを標準化されたキットにまとめ、多地域展開の事業者や統合型医療提供network向けに提供する機会を後押ししている。
ホームヘルスケア市場における最近の業界動向
- 2026年5月:Philipsは、Philipsが主導し、CuvivaおよびVingmedをパートナーとするコンソーシアムが、年間最大15,000人の患者を支援する在宅病院構想の技術提供事業者としてストックホルム地域に選定されたと発表した。この選定は、急性期の医療経路を在宅へ拡張する企業向け遠隔モニタリングおよびバーチャルケア基盤に対する調達の勢いを裏付けている。
- 2026年2月:Medtronic Diabetesは、MiniMed 780Gシステムに関する米国内アクセス拡大の節目を発表した。これにはメディケアへのアクセスに加え、Abbott製センサーと組み合わせた際のインスリンおよび適応の互換性を広げる追加のFDA認可が含まれる。この更新は、モニタリングと治療最適化を在宅環境へ移行させる、統合された償還可能な糖尿病管理エコシステムの根拠を強化するものである。
- 2025年12月:Philipsはオーストラリアのサザンニューサウスウェールズ地方保健区(Southern NSW Local Health District)と提携し、Hospital in the Homeサービスを支援するためRespireeのウェアラブルモニタリングソリューションを展開した。この展開は、従来の施設外での早期退院と継続的な悪化管理を可能にする、継続的モニタリングワークフローの広範な導入を後押ししている。
在宅医療市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、患者の自宅で提供される医療および関連支援サービスの価値を対象とし、在宅臨床サービスおよび居宅でのケアを可能にする接続機器・ツールを含みます。
対象外の範囲:入院エピソードとして資金提供・記録される短期入院型在宅病院プログラムは除外します。
セグメンテーション概要
- 医療タイプ別
- 機器
- 治療機器
- インスリン投与デバイス
- 在宅静脈内投与機器
- 在宅透析機器
- 人工呼吸器およびネブライザー
- CPAPおよびBiPAPデバイス
- 診断・モニタリング機器
- 血糖モニター
- 血圧モニター
- パルスオキシメーター
- 心電図およびホルターモニター
- デジタル体温計
- 移動補助機器
- 車椅子
- 歩行器およびロールウォーカー
- 電動スクーター
- 治療機器
- サービス
- 専門看護
- 理学療法
- 作業療法
- 言語療法
- ホスピスおよび緩和ケア
- 個人(非専門)ケア
- 呼吸療法
- 遠隔在宅ケアおよび遠隔医療
- ソフトウェアプラットフォーム
- 代理店管理
- 臨床・電子健康記録プラットフォーム
- 遠隔患者モニタリングSaaS
- 機器
- 適応症別
- 心血管疾患
- 糖尿病
- 呼吸器疾患
- がん
- 創傷ケア
- 神経疾患
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、各国において在宅医療として計上できる範囲を規定する需要背景とケア提供ルールの構築から始まります。支出およびサービスのベースラインについては、世界保健機関(WHO)、OECD保健統計、米国医療保険・メディケイドサービスセンター(Centers for Medicare and Medicaid Services)、および各国保健省などの公的情報源を活用しています。
その背景を実用的なインプットへと変換するため、医療提供者およびメーカーの開示情報、年次報告書、投資家向けプレゼンテーション、監査済み財務書類を精査し、信頼性の高い報道機関や業界団体の刊行物と照合しています。市場構造のシグナルとしては、企業財務・インテリジェンス、ニュース・財務情報、特許データベース、および機器需要の妥当性確認に役立つ輸出入貨物レベルのデータベースに特化した有料サブスクリプションを活用しています。これらのデスクリサーチソースは例示的なものであり、データ収集、検証、および明確化のために他の多くの公的・有料情報源も使用しています。
一次インタビューおよびサーベイ
一次調査は、実際に在宅で提供されているサービスの内容、サービスラインの価格設定、および在宅での遠隔モニタリングや治療の普及速度を検証することに重点を置いています。デスクワークから得られた仮定を検証・修正し、一貫した市場スコープに整合させるため、アジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、および南北アメリカ地域にわたるケア提供者、機器・消耗品関係者、支払者側の専門家、および業界参加者と幅広く対話しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | 最高経営幹部(CXO):15% | アジア太平洋地域(APAC):52% |
| 中位層:55% | 部門・ユニットリーダー:33% | 欧州・中東・アフリカ地域(EMEA):30% |
| 小規模プレイヤー:18% | マネージャー:52% | 南北アメリカ地域:18% |
市場規模算定と予測
規模算定はトップダウン方式から始まり、医療支出とケア提供指標を用いて在宅ケアの需要プールを再構築し、在宅医療によって対応可能なシェアを国別に適用します。結果の現実性を担保するため、サンプリングされた機器出荷量に平均販売価格を乗じた方法、消耗品の継続需要に関するチャネル協議、および開示情報が入手可能な場合の医療提供者収益プールの限定的な積み上げなど、選択的なボトムアップ検証によって結果を裏付けています。
モデルで使用するインプットには、高齢化人口基盤、長期ケアを促進する慢性疾患負荷、在宅ケアの償還・カバレッジシグナル、熟練看護および療法訪問の利用パターン、ならびに遠隔患者モニタリング機器の普及水準が含まれます。特定の国でデータポイントが欠如している場合は、類似市場のプロキシ比率を用いてギャップを補完し、患者一人当たりまたは一人当たりの推計値が乖離しないよう再確認します。
予測においては、人口動態や慢性疾患有病率などの需要ドライバーを、償還の方向性や技術普及に関する専門家の見解と組み合わせた軽量な多変量回帰レイヤーを用いたシナリオ分析を採用しています。最終予測は、在宅看護師の保や特定市場におけるサービス提供の限界など、実際の供給制約と矛盾する成長が示唆される場合に調整されます。
データ検証と更新サイクル
検証は独立したシグナル間のトライアンギュレーションによって行われ、モデル化された合計値を国レベルの医療支出の背景、機器需要の指標、およびインタビューから得られた医療提供者側の成長ナラティブと比較します。外れ値にはフラグを立て、価格設定、利用率、カバレッジに関する仮定を、差異が平易な言葉で説明できるようになるまで見直します。
承認前には、算術的整合性、年度の整合、通貨換算のタイミング、および対象範囲の包含・除外が地域間で一貫して適用されているかを確認する多段階のアナリストレビューを経ます。レポートは年次で更新され、重要な政策変更、償還の変更、または主要なケアモデルの変更が生じた場合には中間更新が実施されます。納品直前には最新の状況を反映するための最終レビューが完了し、クライアントは最新の更新済みビューを受け取ります。
Mordor Intelligenceの在宅医療市場規模と他の公表推計値との比較
在宅医療の公表市場規模はしばしば異なります。これは、同じ用語が異なるケア環境、異なる製品バスケット、異なる価格基準に対して使用される場合があるためです。また、一方の推計が特定の基準年に基づいている一方で、もう一方が予測年の仮定に重点を置いている場合にも差異が生じます。
主な乖離は、入院型在宅病院エピソードおよび隣接する在宅ケア活動が同一の収益プールに含まれるかどうかによって生じ、これにより成長計算が適用される前の合計値が変動します。Mordor Intelligenceのスコープルールに従い、入院資金提供によるパイロットプログラムは市場外に置き、居宅内臨床サービスおよび一貫した年度ドルで評価された機器に焦点を当てています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 305.60 ビリオン 米ドル(2024年) | |
| グローバルコンサルタントA | 416.40 ビリオン 米ドル(2024年) | この推計は、より広範な在宅ケアおよび遠隔・バーチャルケアソリューションを束ねる可能性のある広い収益スコープを使用しており、入院コード化された在宅病院支出の除外について明示が少なく、基準年の合計値を引き上げています。 |
| 業界出版社B | 343.00 ビリオン 米ドル(2024年) | スコープには治療、検査、モビリティ製品のより広い組み合わせと複数のサービスラインが含まれているようであり、価格基準と通貨タイミングの差異は、ケア環境が在宅のままであっても市場規模を引き上げる可能性があります。 |
3つの数値にわたる乖離は、主に在宅提供医療と隣接カテゴリーとして何が計上されるか、および基準年における価格設定と通貨タイミングの取り扱いによって説明されます。スコープルールを明示し、実際の利用率と償還シグナルに対して合計値を再確認することで、当社の推計は明確な変数と再現可能なステップに基づいて追跡可能な状態を維持しています。
レポートで回答される主要な質問
2031年までの在宅医療市場の予測値は?
市場は2031年までに5,456億9,000万米ドルに達すると予測されており、同期間のCAGR 8.46%を反映しています。
在宅ケアサービス内で最も速く拡大しているセグメントはどれですか?
管理、電子健康記録統合、遠隔モニタリングに使用されるソフトウェアプラットフォームは、2031年までCAGR 12.25%で成長すると予測されています。
なぜアジア太平洋地域が最も速く成長している地域なのですか?
日本と中国の政策改革、およびインドのデバイス製造インセンティブが相まって、2026年から2031年にかけて同地域のCAGR 9.51%を牽引しています。
北米でサービス能力を制約する主な要因は何ですか?
2026年までに登録看護師7万8,000人が不足すると予測されており、在宅医療補助者の高い離職率が、需要の高まりにもかかわらず代理店の拡大を制限しています。
在宅入院プログラムは急性期ケアの提供コストにどのような影響を与えますか?
米国の初期パイロットでは、30日再入院率が20%減少し、患者満足度が向上しており、支払者と医療提供者にとってのコスト削減と質の向上の可能性を示しています。