
米国第四者物流(4PL)市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
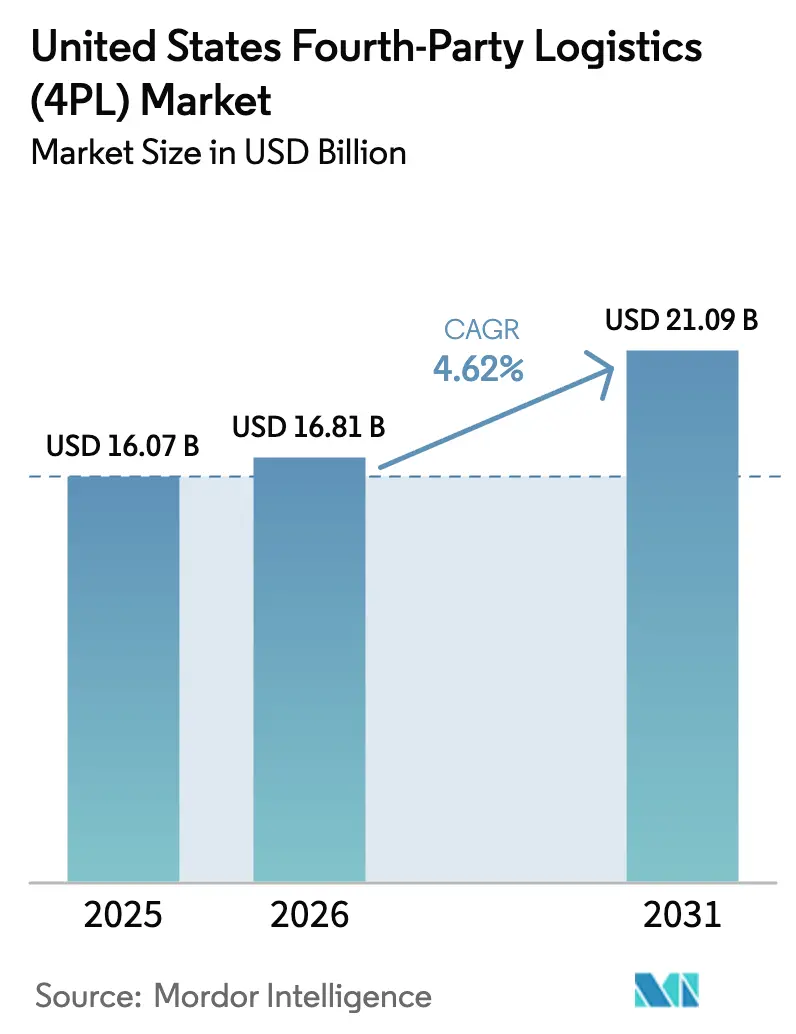
| 基準年の市場規模 (2025) | 16.07 十億米ドル |
| 市場規模 (2026) | 16.81 十億米ドル |
| 市場規模 (2031) | 21.09 十億米ドル |
| Growth Rate (2026 - 2031) | 4.62 % |
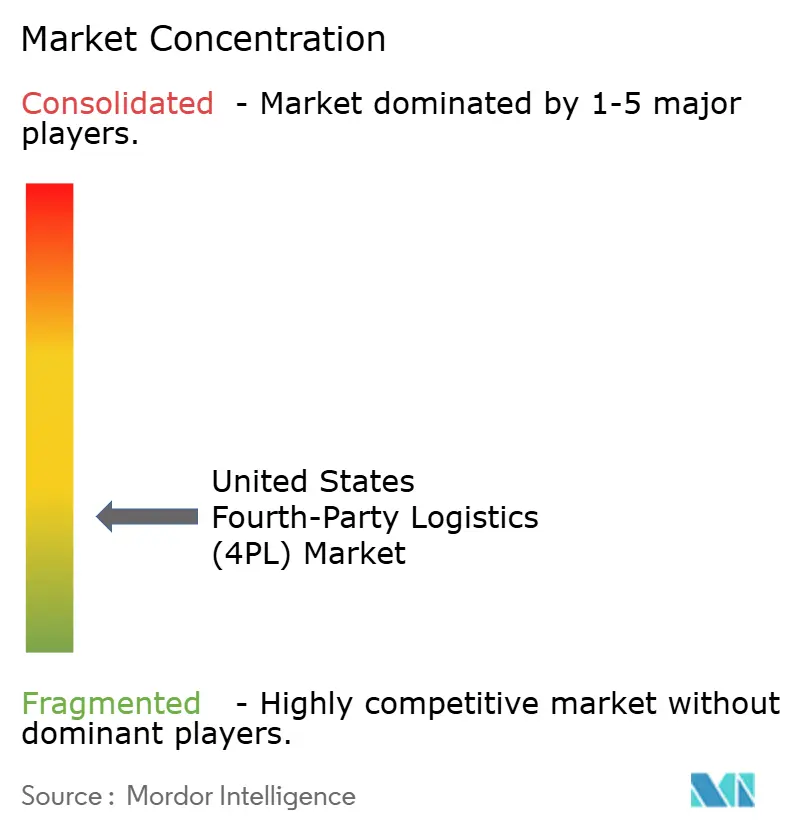
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国第四者物流(4PL)市場分析
米国第四者物流市場規模は2025年に160億7,000万米ドルと評価され、2026年の168億1,000万米ドルから2031年には210億9,000万米ドルに達すると推定され、予測期間(2026年~2031年)中のCAGRは4.62%です。
持続的な拡大は、断片的なアウトソーシングから、4PLプロバイダーをトランザクション型ベンダーではなくコントロールタワーパートナーとして位置づける全領域サプライチェーン・オーケストレーションへの転換に起因しています。特に小売・Eコマースにおけるオムニチャネルの複雑性の高まりが、リアルタイムの可視性、予測分析、および全国規模でのコーディネーションへの需要を増幅させています。企業はエージェンティックAIの導入を加速しており、先行企業は60%を超える収益成長プレミアムを報告しており、統合プラットフォームが必須条件としてさらに定着しています。一方、運賃レートの変動、ニアショアリング、サイバーリスクへのエクスポージャーが、契約上のコントロールと引き換えに運営リスクを吸収できるアセットライトパートナーへのシッパーの移行を促進し続けています。DSVによるSchenker買収に象徴される緩やかな業界再編は、中規模スペシャリストに対してテクノロジーの深度と垂直専門性による差別化を求める競争圧力の高まりを示しています。
主要レポートのポイント
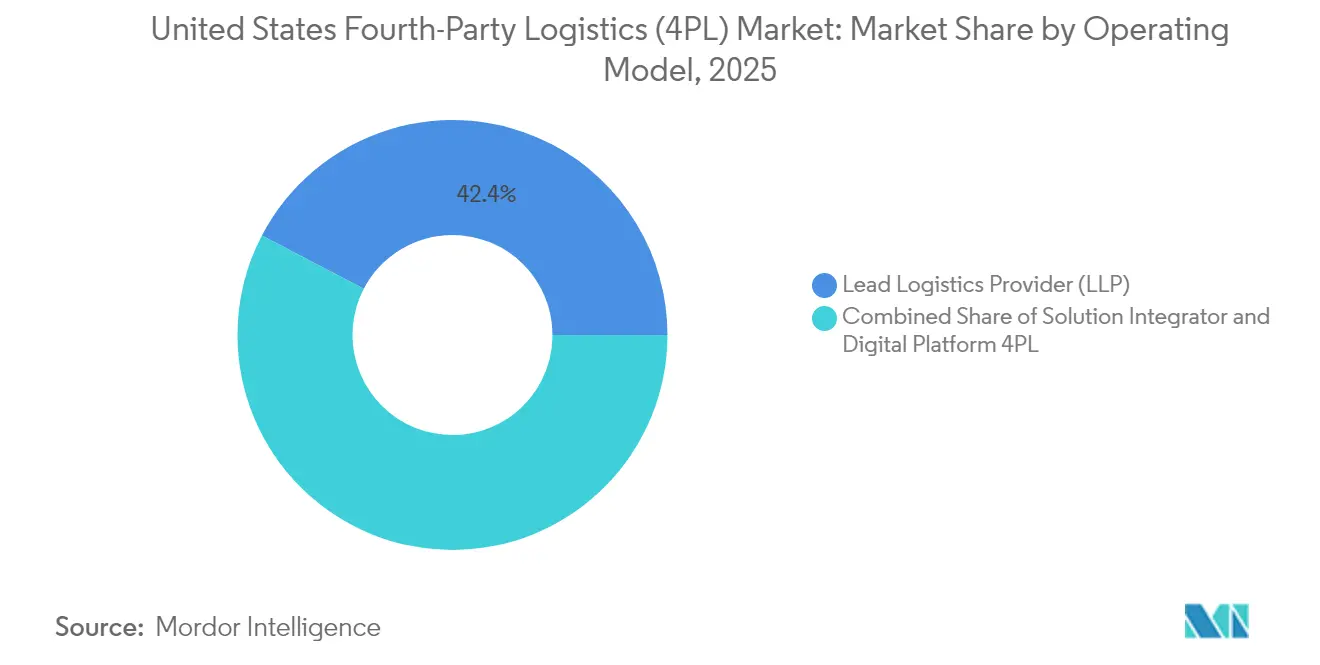
- 運営モデル別では、リード・ロジスティクス・プロバイダーセグメントが2025年の第四者物流市場シェアの42.35%を占め、デジタルプラットフォーム4PLモデルは2031年までCAGR 4.96%で拡大する見込みです。
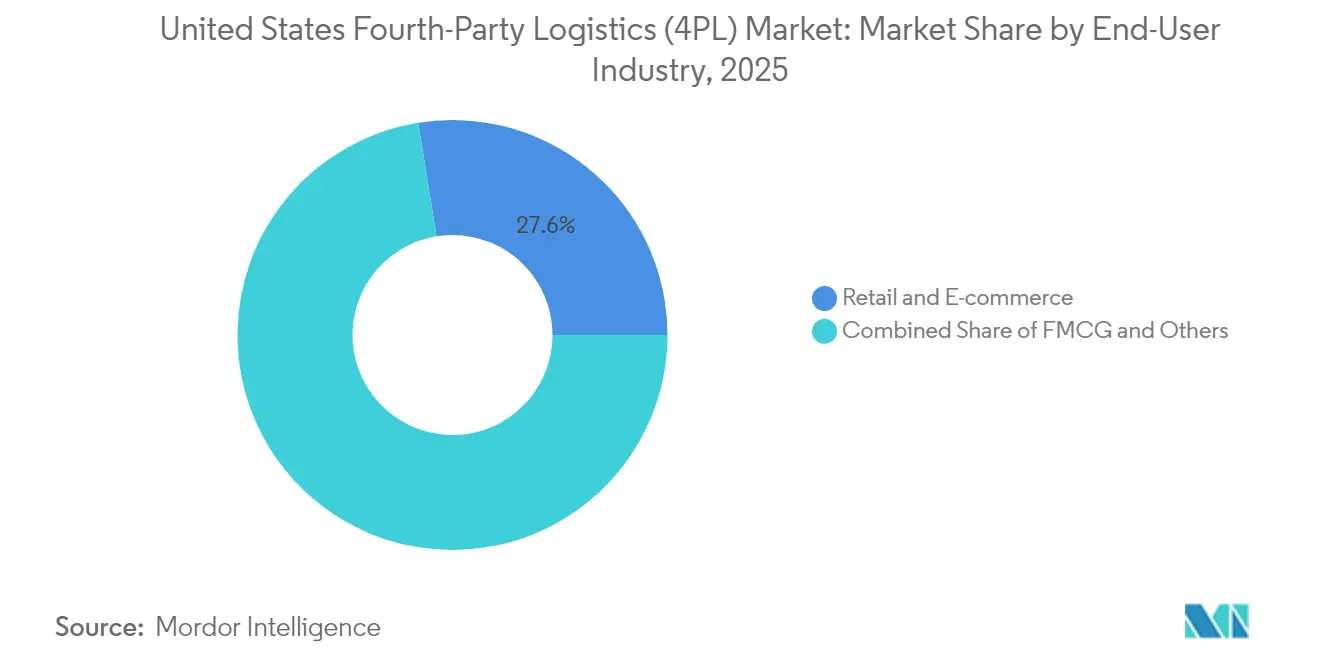
- エンドユーザー産業別では、小売・Eコマースが2025年の第四者物流市場シェアの27.55%を占め、2031年までCAGR 5.06%で成長する見込みです。
- 米国地域別では、南部が2025年に28.60%の収益シェアでトップとなり、中西部が2031年までCAGR 4.92%で最も速い成長を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
米国第四者物流(4PL)市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オムニチャネルサプライチェーンの複雑性の増大 | +1.2% | 北東部および西海岸の都市圏 | 中期(2~4年) |
| リード・ロジスティクス・プロバイダーによるコスト削減モデルの採用拡大 | +1.0% | 南部および中西部回廊 | 短期(2年以内) |
| 全国規模のコントロールタワー・オーケストレーションに対するEコマース需要 | +1.5% | 主要都市圏の物流ハブ | 中期(2~4年) |
| 統合コントロールタワーITプラットフォーム(AI/IoT) | +0.8% | 西海岸および北東部 | 長期(4年以上) |
| ニアショアリングの波と国内ネットワークの再設計 | +0.7% | 南部および南西部国境地域 | 中期(2~4年) |
| 運賃レートの変動とアセットライトへのリスク移転 | +0.9% | 輸入依存の沿岸地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
オムニチャネルサプライチェーンの複雑性の増大
オムニチャネル戦略を展開する小売業者は、店舗・オンライン・マーケットプレイスの在庫を同時に同期させる必要があり、従来の3PL能力を超えるオーケストレーション要件が生じています。WalmartのAI駆動ネットワークは、リアルタイムの需要センシング、動的ルーティング、予測補充が在庫切れを削減しながら安全在庫を低水準に維持する方法を示しています。Amazonのインバウンドクロスドック施設は、統合フルフィルメントネットワークをスケールするために必要なインフラへのコミットメントを示しています。このような複雑性は、在庫配置と注文オーケストレーションに機械学習を活用するデジタルプラットフォーム4PLプロバイダーの地位を高めています。規制の枠組みは依然として許容的ですが、新興のデータプライバシー法規制が、4PLがチャネルをまたいで購買者インサイトを集約する方法を制約する可能性があります。全体として、オムニチャネルの成長は、輸送・労働・在庫を同時に最適化する全国規模のコントロールタワーソリューションへの構造的需要を固定化しています。
リード・ロジスティクス・プロバイダーによるコスト削減モデルの採用拡大
インフレとサプライチェーンの混乱により、物流コスト管理は取締役会レベルの優先事項となっています。分散した3PL契約を単一のLLPに統合することで、即座のスケール効率が生まれ、ベンダー管理のオーバーヘッドが削減されます。ある米国メーカーは、LLPフレームワークを採用することで2億6,000万米ドルの物流コスト削減と輸送費の15%削減を達成したと記録しています。アセットライトプロバイダーは運賃レートの変動も引き受け、運転資本と設備能力リスクを企業のバランスシートから移転します。自動車および耐久財の製造企業が先行採用者ですが、サービスセクターも今やLLPを予測不可能な設備能力市場に対する戦略的ヘッジとして捉えています。集中型コンプライアンス管理は、断片化した労働・安全規制に悩む複数州にまたがる事業者にもさらなる魅力を提供しています[1]「サプライチェーンの抜本的な再発明が見られる理由」世界経済フォーラム、weforum.org。
Eコマースが牽引する全国規模のコントロールタワー・オーケストレーションへの需要
当日・翌日配送の約束は、小口貨物、積み合わせ貨物(LTL)、ミドルマイル輸送全体でサービスレベルの水準を引き上げています。コントロールタワーソフトウェアは、注文・輸送・倉庫データを統合し、複数拠点のフルフィルメントネットワークをリアルタイムでオーケストレーションします。コントロールタワー市場自体は2030年までに321億4,000万米ドルに達し、CAGR 21.3%で成長する見込みであり、これは第四者物流市場全体の成長ペースの3倍以上です。高度なプラットフォームは予測分析、自動化された例外処理、協調ツールを組み合わせ、プロアクティブなネットワーク管理を可能にします。コントロールタワーソリューションを導入した企業は、最大1%の収益増加、3~5%の物流コスト削減、10~20%の労働効率改善を報告しています。ピークシーズンの需要急増は、複数の3PLにまたがる手動調整が高需要期に不十分であることが証明されるにつれ、採用をさらに加速させています。
統合コントロールタワーITプラットフォーム(AI/IoT)が必須条件に
AIとIoTの統合は、第四者物流プロバイダーにとって競争優位から市場の必須条件へと進化しています。UPSは、エージェンティックAIが人間の介入なしに複雑なネットワーク全体で自律的な意思決定を可能にする方法を示しています。これらのプラットフォームは混乱を予測し、ルーティングを最適化し、リアルタイムの需要シグナルに基づいて設備能力配分を調整します。C3 AIのマルチホップ・オーケストレーション・エージェントは必要な高度性を体現しており、自律的な協調を通じてサプライチェーンの最適化を実現しています。テクノロジースタックには、資産追跡のためのIoTセンサー、需要予測のための予測分析、例外管理のための自動化ワークフローエンジンが含まれます。Gartnerは、2028年までに物流KPIレポートの25%が生成AIを活用すると予測しており、急速な採用軌跡を確認しています[2]「C3 AIのマルチホップ・オーケストレーション・エージェントによるサプライチェーン最適化の変革」C3 AI、c3.ai。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サイバーセキュリティおよびデータ所有権に関する懸念 | -0.8% | 金融・医療セクター | 短期(2年以内) |
| 高い導入コストと変革管理の負担 | -1.1% | 中堅企業 | 中期(2~4年) |
| サプライチェーン・データサイエンス人材の不足 | -0.6% | テクノロジーハブおよび製造地域 | 長期(4年以上) |
| 大手既存3PLとのチャネルコンフリクト | -0.4% | 既存の物流回廊 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
サイバーセキュリティおよびデータ所有権に関する懸念
サプライチェーンのデジタル化は重大なサイバーセキュリティの脆弱性を生み出し、特に規制産業における第四者物流の採用を制約しています。世界経済フォーラムは、大規模組織の54%がサプライチェーンをサイバーレジリエンスの主要な障壁として挙げており、2024年の世界的なITシステム障害が重大なサードパーティへの依存を露呈したと報告しています。第四者物流プロバイダーは、ネットワーク内の多くのベンダーを直接監視せずに運営するという固有の課題に直面しており、従来のリスク管理アプローチでは適切に対処できない潜在的な攻撃ベクターを生み出しています。物流セクターは2023年7月から2024年7月の間に27件のサイバーインシデントを経験し、物流分野のサイバーセキュリティ市場は2024年から2037年にかけてCAGR 12%で成長し、366億米ドルに達すると予測されています。4PLプロバイダーが複数のクライアントにまたがる情報を集約する際、データ所有権に関する懸念は特に深刻となり、独自のビジネスインテリジェンスをめぐる潜在的な対立が生じます。
高い導入コストと変革管理の負担
第四者物流モデルへの移行には、テクノロジー、プロセス再設計、組織変革管理への多大な初期投資が必要であり、多くの企業にとって障壁となっています。Ernst & Youngの調査によると、物流におけるデジタルトランスフォーメーションを成功させるには、人材・プロセス・テクノロジー・データにわたる協調的な投資が必要であり、多くの組織が有意義な統合の達成に苦労しています。2025年版第三者物流年次調査では、シッパーの61%と3PLの73%が変革管理を重大な課題と考えており、成功したパートナーシップを報告するシッパーはわずか83%にとどまり、90%を超える過去平均を下回っています。レガシーシステムを高度な4PLプラットフォームと統合しようとする際、導入の複雑性は指数関数的に増大し、段階的な改善ではなく完全なプロセス再設計が必要になることが多いです。この課題は、複雑な変革を管理しながら業務継続性を維持するために必要な内部専門知識と財務リソースが不足している中堅企業にとって特に深刻です[3]「データセンターインフラの連邦許可の加速」連邦官報、federalregister.gov。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
運営モデル別:デジタルプラットフォームがイノベーションを牽引
リード・ロジスティクス・プロバイダー(LLP)は2025年の第四者物流市場規模の42.35%を占め、複雑性を低減し説明責任を強化する単一プロバイダーとの関係を通じた包括的なサプライチェーン管理に対する企業の選好を反映しています。LLPモデルの優位性は、規模の経済によるコストシナジーを実現しながら、より深い物流専門知識を持つ専門プロバイダーに運営リスクを移転する能力に起因しています。ソリューション・インテグレーターモデルは中間的な位置を占め、直接的な運営責任を負わずに複数の物流プロバイダーにわたるテクノロジー主導の調整に注力しています。デジタルプラットフォーム4PLは2031年までCAGR 4.96%で最も速く成長するセグメントとして台頭しており、従来のモデルでは提供できないAI駆動の可視性と自律的な意思決定能力を求める企業に牽引されています。
デジタルプラットフォーム4PLセグメントの成長加速は、リアルタイム分析と予測モデリングが運営上の贅沢品ではなく競争上の差別化要因となる、データ駆動型サプライチェーン・オーケストレーションへの第四者物流市場の進化を反映しています。Blue YonderのNetwork Ops Agentは、AIエージェントが到着時刻の予測、貨物のクラスタリング、人間の介入なしのリソース利用最大化を通じて物流業務を自律的に管理する方法を示しています。ソリューション・インテグレーターモデルは、純粋な調整機能が自動化によってコモディティ化するにつれ、特定の業界専門知識または地理的カバレッジによる差別化への圧力が高まっています。規制環境は、特にデータプライバシーとアルゴリズムの説明責任要件が進化するにつれ、意思決定プロセスの透明性と監査可能性を実証できるプラットフォームモデルを支持しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー産業別:セクター多様化の中での小売優位
小売・Eコマースは2025年の第四者物流市場シェアの27.55%を占める最大セグメントであると同時に、オムニチャネルの複雑性と迅速なフルフィルメントに対する消費者の期待に牽引され、2031年までCAGR 5.06%で最も速く成長するセグメントでもありました。このセクターの成長は、4PLプロバイダーが複数のフルフィルメントチャネルにわたってリアルタイムの在庫最適化をオーケストレーションしなければならない、在庫中心から需要センシング型サプライチェーンへの根本的な転換を反映しています。FMCG企業は、複数の製品カテゴリーと季節的な需要パターンにまたがる複雑な流通ネットワークを管理するために4PLモデルを採用するケースが増えています。テクノロジー・エレクトロニクスセクターは、製品ライフサイクルの管理と逆物流業務のための4PL能力を活用してイノベーションの採用を牽引しています。
自動車・モビリティセグメントは、4PLプロバイダーがグローバルから地域サプライチェーンへの移行を促進するニアショアリングトレンドの恩恵を受けています。冷蔵・医薬品用途は、従来の3PLプロバイダーがしばしば欠如している専門的なコールドチェーン専門知識と規制コンプライアンス能力を必要とします。産業製造セグメントは、複雑な多層サプライヤーネットワークとジャストインタイム納品要件の管理における4PLの価値提案をますます認識しています。ファッション・ライフスタイル産業は、季節的な在庫変動とファストファッションのサプライチェーン要件の管理に4PL能力を活用しています。業界垂直にわたる多様化は第四者物流市場の成熟を示しており、4PLプロバイダーが画一的なアプローチを追求するのではなく、特定のセクター要件に合わせた専門的な能力を開発していることを示しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
2025年における南部地域の第四者物流市場シェア28.60%は、物流投資を引き付ける港湾インフラ、製造業の集積、ビジネスフレンドリーな規制環境における戦略的優位性を反映しています。ヒューストン、ニューオーリンズ、サバンナの主要港は国際貿易の重要な玄関口として機能し、同地域の自動車・航空宇宙製造クラスターは高度なサプライチェーン・オーケストレーションへの需要を生み出しています。同地域は比較的低い労働コストと豊富な倉庫スペースの恩恵を受けていますが、自動化が労働集約度を低下させ、Eコマースが都市型フルフィルメントセンターへの需要を高めるにつれ、これらの優位性は侵食に直面しています。港湾拡張や内陸輸送回廊を含む最近のインフラ投資は、他地域からの競争激化にもかかわらず、南部の継続的な成長を後押ししています。同地域の4PL採用は、多様な業界垂直にわたる海上・鉄道・トラック輸送にまたがるマルチモーダル輸送ネットワーク管理の複雑性を反映しています。
中西部が2031年までCAGR 4.92%で最も速く成長する地域として台頭していることは、ニアショアリングトレンド、自動車セクターのデジタル化、農業サプライチェーンの近代化に牽引された物流地理の根本的な転換を表しています。同地域の中央に位置するという特性は、大規模な物流業務を支える競争力のある不動産・労働市場を提供しながら、両海岸へのコスト効率の高いアクセスを可能にしています。シカゴの主要鉄道ハブとしての地位とデトロイトの自動車エコシステムは、複雑な多層サプライヤーネットワークを調整できる4PLサービスへの自然な需要を生み出しています。農業セクターは、従来の3PLプロバイダーが最適化に苦労する季節的な需要変動とコールドチェーン要件の管理に精密物流をますます採用しています。同地域の成長軌跡は、先進製造と物流テクノロジー採用を支援する連邦インフラ投資と州レベルのインセンティブの恩恵を受けています。
北東部と西部地域は、高度な4PL能力を必要とする高付加価値セクターへの特化を通じて第四者物流市場において重要な地位を維持しています。北東部市場は、高密度の人口集中、確立された金融サービスインフラ、主要消費者市場への近接性を活用し、高度な分析とリスク管理能力を備えたプレミアム4PLサービスを支援しています。同地域の規制の複雑性、特に環境・労働基準に関するものは、コンプライアンス専門知識を持つ確立された4PLプロバイダーに有利な参入障壁を生み出しています。西海岸市場はテクノロジーイノベーションと環太平洋貿易関係を牽引していますが、コストの上昇と規制負担の増大は、価格感応度の高い用途において代替的な地域ソリューションを有利にする可能性があります。両地域は、高度なサプライチェーン・オーケストレーションを通じて測定可能なビジネス成果を提供できる4PLプロバイダーに機会をもたらす、コスト競争から価値ベースの差別化への市場の進化を示しています。
規制環境
米国における第四者物流(4PL)活動は、輸送手配業務、国際貿易コンプライアンス、業種特化型の許認可制度にまで及び、4PLに特化した単一の規制当局ではなく、連邦機関による監督が行われている。ブローカー類似業務については、Title 49に基づく連邦法規が不正なブローカー行為に境界線を設け、規制対象の仲介業者に登録および財務責任を義務付けており、これが4PLがアセットライトなオーケストレーション、キャリア選定、外部委託をどのように構築するかに影響を与えている。国境を越える物流の流れについては、4PLは産業安全保障局(BIS)が施行する輸出管理規則(EAR)にも適合する必要があり、特にブッキング、スクリーニング、文書化プロセスに組み込まれたエンドユース規制および制裁規制が関係する。
コンプライアンス義務は、セキュリティおよび規制対象製品の取り扱いにも及び、4PLの運用手順および技術管理のあり方を形作っている。UPSやXPOなどのプロバイダーの公開資料には、米国運輸省(DOT)の枠組みに関連する継続的なコンプライアンス上の関与が言及されており、これには連邦自動車運送業者安全局(FMCSA)および運輸保安局(TSA)に関連する運用監督分野が含まれる。生命科学分野では、医薬品供給チェーン安全法(DSCSA)に基づく仕組み、および卸売医薬品流通業者の国家基準や第三者物流(3PL)ライセンスに関するFDAの関連業務が、4PLが契約オペレーターを通じて処方薬物流を統括する際に、追跡可能な保管の連鎖プロセス、ベンダー適格性審査、複数州にわたるライセンス管理の必要性を一層強めている。
バリューチェーン分析
米国の4PLバリューチェーンは、サービスレベル、ネットワーク設計、リスク制約を含む荷主の需要定義から始まり、その後オーケストレーション活動へと移行する。これには、基盤となる物流能力(小口貨物、LTL/FTL、複合輸送、航空・海上フォワーディング、倉庫保管、特殊取扱い)の調達および契約、さらに複数のプロバイダーを単一の運用体制に統合することが含まれる。LLP主導型モデルでは、4PLがキャリアおよび3PLをまたぐエンドツーエンドの計画・実行統治を担うのに対し、デジタルプラットフォーム型4PLは、受注から配送までの可視性、例外管理、複数当事者間の協業といったコントロールタワー型のワークフローに重点を置く傾向がある。技術的な実現手段(TMS/WMS統合、API接続、データ正規化、分析、ワークフロー自動化)は、断片化したプロバイダーの実行業務を標準化されたパフォーマンス追跡、コンプライアンス監視、継続的改善へと転換する、中核的な価値創出層として機能する。
下流の実行業務は、契約オペレーターおよびインフラ拠点(港湾、クロスドック、DC、幹線輸送ネットワーク)を通じて提供され、4PLが各当事者間のパフォーマンス、クレーム、請求、サービス回復を管理する。交渉力および選択の自由度は規模とネットワークの広さに結びついており、これは大手プロバイダーが開示する広範な事業拠点網や顧客基盤に反映されている。例えばXPOは2026年3月31日時点で17か国594拠点、約55,000社の顧客にサービスを提供している。フォワーディングとコントラクトロジスティクスの両能力を併せ持つ統合サプライチェーン事業も、荷主が4PLパートナーを評価する方法に影響を与えている。バリューチェーンはさらに、キャリアおよびハブ間の物流データへの役割ベースのアクセスを重視する、新興の国家的な貨物データ共有構想によって形づくられており、これは荷主、キャリア、インフラの間を結ぶ調整層としての4PLの役割を一層強めている。
競争環境
米国第四者物流市場は、2025年4月のDSVによる143億ユーロ(157億8,000万米ドル)のSchenker買収に象徴される戦略的買収による加速する業界再編を伴う中程度の集中度を示しており、合算収益416億ユーロ(459億1,000万米ドル)を持つ世界最大の物流会社が誕生しました。市場リーダーはテクノロジー統合による差別化を追求しており、UPSは自律的な物流業務のためのエージェンティックAIを導入し、Ryderは専用輸送における物流ソリューションセグメントの成長50%を通じて記録的な収益を達成しています。競争戦略はますます垂直特化と地理的拡大に焦点を当てており、GEODISは持続可能な物流ソリューションとデジタルイノベーションを強調するAmbition 2027戦略計画を立ち上げています。第四者物流市場構造は、包括的なテクノロジープラットフォームを欠く従来の3PLプロバイダーへの参入障壁を生み出しながら、個別の物流機能ではなくエンドツーエンドのサプライチェーン・オーケストレーションを提供できるプロバイダーを優遇しています。
ホワイトスペースの機会は特定の業界垂直と新興テクノロジー用途に生まれており、特にシッパーの74%がAI能力が4PLプロバイダー選定に影響を与えると示していることから顕著です。新興の破壊的企業はクラウドネイティブプラットフォームとAPIファーストアーキテクチャを活用して、既存プロバイダーのレガシーシステムに挑戦する迅速な導入とスケーラブルなソリューションを提供しています。テクノロジー採用パターンは、プロアクティブなサプライチェーン管理を可能にする自律的な業務、予測分析、リアルタイム可視性プラットフォームに投資するプロバイダーの競争優位を明らかにしています。競争環境は、運営効率のみに焦点を当てた従来の指標ではなく、コスト削減、サービス改善、リスク軽減を通じて測定可能なROIを実証できるプロバイダーをますます優遇しています。サイバーセキュリティ要件とデータプライバシー規制が複数クライアント環境を管理する4PLプロバイダーに追加的な複雑性を生み出すにつれ、規制コンプライアンス能力が競争上の差別化要因となっています。
米国第四者物流(4PL)業界リーダー
UPS Supply Chain Solutions, Inc.
GEODIS
DSV Solutions
XPO Inc.
DHL Supply Chain
- *免責事項:主要選手の並び順不同

市場機会と将来展望
連邦政府の貨物政策の取り組みは、4PLプロバイダーがコントロールタワー型オーケストレーションをより広範な複数当事者間の能力調整に組み込む余地を生み出している。2026年5月、米国運輸省は「2026年国家貨物戦略計画」を発表し、国家貨物ネットワーク全体における効率性、安全性、耐久性、革新性に焦点を当てた複数年にわたる道筋を示した。これとは別に、2026年6月に開始された「アメリカ・サプライチェーン主権イニシアチブ」は、海上キャリア、トラック運送会社、鉄道会社、小売業者、そしてロサンゼルス港を含む主要物流拠点を結ぶ、高い可視性を持つダッシュボード構想を推進しており、これは複数関係者間のデータ統合、例外管理、協調的意思決定における4PLの強みに直結している。
機会はまた、コンプライアンスおよびトレーサビリティ要件が中立的なオーケストレーションと追跡可能なワークフローの価値を高める、規制対象かつ重大な影響を伴う業種にも集中している。DSCSAによるトレーサビリティおよび3PLライセンス要件によって形づくられる医療・生命科学物流は、複数州にわたるネットワーク全体でベンダー適格性審査、温度管理標準作業手順、保管の連鎖の文書化を標準化できる4PL運用モデルへの需要を生み出している。ニアショアリングおよび国境を越える生産の流れは、メキシコと米国を統合した計画立案、通関・貿易コンプライアンス統治、複数モード間の同期に対する需要を高めており、アセットライトな4PLは、複数プロバイダー間の契約管理、集中化された分析、エンドツーエンドのパフォーマンス責任を通じて差別化を図ることができる。
最近の業界動向
- 2026年6月:UPSは、複雑な医療物流およびコールドチェーン要件を支援するため、世界27か所の温度管理型貨物クロスドック施設に4,800万米ドルを投資することを発表した。この取り組みは、4PLの文脈におけるUPSの医療分野およびエンドツーエンドのコールドチェーン能力を強化するものである。
- 2026年5月:UPSは、メキシコとの新たな北米航空貨物(NAAF)サービスを含む、5,000万米ドルのネットワーク能力投資を発表し、自動車・産業製造業者向けの物流を強化した。この拡大は、国境を越えたサービス範囲を広げ、製造業者向けの4PLオーケストレーションと統合されるものである。
- 2026年4月:DSVは、Microsoft、United Airlines、Phillips 66と協力し、持続可能な物流業務を支援するため1,100万ガロンの持続可能な航空燃料の活用を実現した。この協業は、4PLの提供内容におけるサプライヤーおよび技術対応型の持続可能性を示すものである。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、プロバイダーが顧客のためにエンドツーエンドのサプライチェーンプログラムを運営するため、複数の物流パートナーおよびシステムを管理・調整する第四者物流(4PL)サービスから、米国内で得られる収益を対象とする。
対象範囲外:純粋な3PLの実行のみの収益(トラック輸送、宅配便、または倉庫業務が単独サービスとして販売される場合)は、4PLコントロールタワー型契約の下で統合・管理されない限り、対象外とする。
セグメンテーション概要
- 運営モデル別
- リード・ロジスティクス・プロバイダー(LLP)
- ソリューション・インテグレーター
- デジタルプラットフォーム4PL
- エンドユーザー産業別
- FMCG
- 小売・Eコマース
- ファッション・ライフスタイル
- テクノロジー・エレクトロニクス
- 冷蔵・医薬品
- 自動車・モビリティ
- 産業製造
- その他
- 米国地域別
- 北東部
- 中西部
- 南部
- 西部
データソース、市場規模算定、検証
デスクリサーチ
デスクリサーチは、米国のサプライチェーンにおける需要環境および運用状況を設定するために用いられ、その後、モデルの出力結果が貨物、倉庫保管、貿易の流れの実態と整合するかを相互検証するために用いられた。Bureau of Transportation Statistics、米国国勢調査局、労働統計局(物流雇用および賃金の指標)、米国国際貿易庁のデータなど、貿易の方向性と構成に関する公的な情報源を利用した。物流特有の状況については、Council of Supply Chain Management Professionalsや査読付きサプライチェーン学術誌などの情報源も確認し、外部委託型コントロールタワーや統合計画といった導入テーマに焦点を当てた。
企業側では、年次報告書、決算説明会の記録、投資家向け説明資料を用いて、サービス構成、契約条項、4PLプログラムを一般的に購入するエンドユーザー業種への関与を解釈した。有用な場合には、有料サブスクリプションを利用して企業財務・インテリジェンス、ニュースおよび財務情報、出荷単位の輸出入統計を確認し、量および顧客業種の傾向を裏付けした。ここに記載したデスクリサーチの情報源はあくまで例示であり、データ収集、検証、確認のために他多数の公的および有料の参考資料も検討された。
一次インタビューおよび調査
一次インタビューは、米国で実際に4PLとして販売されている内容、および価格設定の一般的な構造(管理費、成果配分型課金、プログラム単位の課金)に焦点を当てた。主要なエンドユーザー業種にわたり、物流サービスプロバイダー、技術・運用部門のリーダー、荷主側のサプライチェーンチームなど様々な関係者と対話し、導入状況、契約期間、サービス範囲に関する前提を精緻化した。バイアスを低減するため、企業規模や職務の異なる回答者間で入力内容を相互確認し、二次データで観察された貨物および在庫の動向と回答が矛盾する場合には追跡調査を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:31% | 経営幹部(CXO):13% |
| ミドルティア:55% | 部門・事業部門責任者:43% |
| 中小規模プレーヤー:14% | マネージャー:44% |
市場規模算定と予測
市場規模算定は、物流アウトソーシングの度合いを米国のエンドユーザー活動に対応付け、その中から4PLプログラムへ一般的に移行する部分を抽出する、トップダウン型の需要プール構築から始まる。実際には、産業出力および貿易活動を基礎として用い、その上でインタビューによって検証された導入率および支出シェアの前提を適用する。総計を現実的なものにするため、サンプル化されたプログラム価格、荷主の予算基準、そして開示されている場合の物流管理収益の集計を用いた、選択的なボトムアップ検証も実施した。
本市場において重要な入力要素には、小売・eコマースのフルフィルメントの構成、温度管理・医薬品物流の事業範囲、計画の複雑性を高める在庫戦略の変化、そしてコントロールタワーモデルを通じて管理される輸送費の割合が含まれる。プログラム期間や成果配分型構造は年度をまたいで報告収益を変動させる可能性があるため、契約特性についても追跡した。予測にはシナリオ分析を用い、ベースラインの成長率をエンドユーザー業種別の予想アウトソーシング浸透率に結びつけ、その後、自動化、可視化ツール、マクロ需要環境に関する専門家の見解を用いて調整した。ニッチ業種でボトムアップの代替指標が欠けている場合には、保守的な導入率の範囲を用い、荷主側からのフィードバックで再検証した。
データ検証と更新サイクル
出力結果は、エンドユーザー活動の指標、物流コスト指標、そして面談対象者が報告した新規プログラム獲得および契約更新の状況を含む、複数の視点にわたる整合性チェックを通じて検証された。エンドユーザー業種または運用モデル別に大きなばらつきが見られた場合には、関連する入力を再検討し、同じ専門家に再度連絡して、その変動が実際のものか、あるいは定義の不一致によるものかを確認した。最終承認の前に、モデルおよび前提は、単位の誤り、二重計上のリスク、非現実的な急変を検出するためのアナリストレビューを受ける。
レポートは年次で更新され、大きな政策転換、貿易の混乱、貨物・在庫サイクルの急激な変化など、市場動向を変える可能性のある重要な事象が発生した場合には、中間的な更新が行われる。提供直前には最終チェックを行い、記述内容と数値が入手可能な最新の情報と一致していることを確認する。
Mordor Intelligenceによる米国第四者物流市場規模と他の公表推計値との比較
米国4PLの公表市場価値がしばしば一致しない理由は、この用語が研究間で異なる意味で使用されていること、また一部の推計値が測定しやすい隣接物流サービスを混在させていることにある。差異はまた、推計が契約管理収益(コントロールタワーおよびオーケストレーション)に基づくものか、より広範な管理下にある物流支出に基づくものか、そして基準年の通貨タイミングやインフレの反映方法がどのように処理されているかによっても生じる。
主な差異は通常、小売・eコマース、テクノロジー、産業製造業の荷主にとって何が4PLとして計上されるか、またデジタルプラットフォームの調整費用が従来型のリード物流プログラムと一括して扱われるかどうかを中心に現れる。一部の発行元は、荷主の予算編成サイクルや契約更新のタイミングとの再確認を行わずに、急速な導入前提に依拠しており、これが初期の予測曲線を上振れさせる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上の限界 |
|---|---|---|
| Mordor Intelligence | USD 16.07 B (2025) | |
| 業界出版社A | USD 15.16 B (2024) | より早い基準年を使用しており、測定期限後に拡大した新しいコントロールタワーおよびソリューションインテグレーター型プログラムを過小評価する可能性があり、これが初期値を下方に押し下げている。 |
| 業界出版社B | USD 20.30 B (2029) | より近い将来の予測時点を報告しており、オーケストレーション費用をより広範な管理物流支出から明確に区別せずに、荷主業種全体で4PLのより急速な浸透率上昇を想定している可能性がある。 |
表は、主に使用された年および対象範囲として扱われる収益の内容によって生じる、顕著な差異を示している。Mordor Intelligenceのモデルでは、一般的な3PL実行支出を計上するのではなく、オーケストレーションおよび管理範囲に紐づく4PLプログラム収益から数値を構築している。これらの範囲区分を一貫させ、導入曲線を典型的な契約サイクルに整合させることで、この推計値はエンドユーザー活動やアウトソーシングの度合いといった再現可能な入力要素へと遡って追跡しやすくなる。


レポートで回答される主要な質問
第四者物流とは何か、また3PLとどのように異なるのか?
第四者物流(4PL)プロバイダーは、個別の機能ではなくサプライチェーンエコシステム全体を管理し、複数の3PLおよびその他のサービスプロバイダーを調整するオーケストレーターとして機能します。資産を所有・運営することが多い3PLとは異なり、4PLはアセットライトを維持しながらコントロールタワー能力、テクノロジー統合、戦略的監督に注力します。
どの産業が4PLサービスから最も恩恵を受けるか?
小売・Eコマースが最も恩恵を受けており、市場シェアの27.55%を占め、2031年までCAGR 5.06%で成長しています。その他の高付加価値採用者には、複雑なオムニチャネル要件と全国規模の流通ネットワークを持つ自動車製造、テクノロジー、医薬品、FMCG企業が含まれます。
AIは第四者物流のランドスケープをどのように変革しているか?
AIは予測分析、動的ルーティング最適化、人間の介入なしの例外管理を通じて自律的なサプライチェーン業務を可能にします。AIを導入した企業は61%の収益成長プレミアムを報告しており、シッパーの74%がAI能力が4PLプロバイダー選定に影響を与えると示しています。
4PLソリューションの導入における主な課題は何か?
主な課題には、高い導入コスト、変革管理の困難(シッパーの61%が指摘)、サイバーセキュリティの脆弱性、データ所有権に関する懸念、レガシーシステムとの統合が含まれます。さらに、4PLの採用は既存の3PLや社内物流チームからの抵抗に直面しています。
米国のどの地域が4PL採用において最も強い成長を示しているか?
中西部が2031年までCAGR 4.92%で最も速く成長する地域であり、自動車セクターのデジタル化、農業サプライチェーンの近代化、メキシコからのニアショアリングに向けた戦略的ポジショニングに牽引されています。南部は2025年に28.60%のシェアで最大市場であり続けています。
4PLプロバイダーを選定する際に企業が求めるべきテクノロジー能力は何か?
企業は、リアルタイムの可視性、予測分析、自律的な意思決定能力、IoT統合、サイバーセキュリティ保護を提供するコントロールタワープラットフォームを持つプロバイダーを優先すべきです。さらに、既存システムとの迅速な統合を可能にするAPIファーストアーキテクチャを持つプロバイダーを探してください。
最終更新日:



