
米国フレート・ブローカレッジ市場規模とシェア
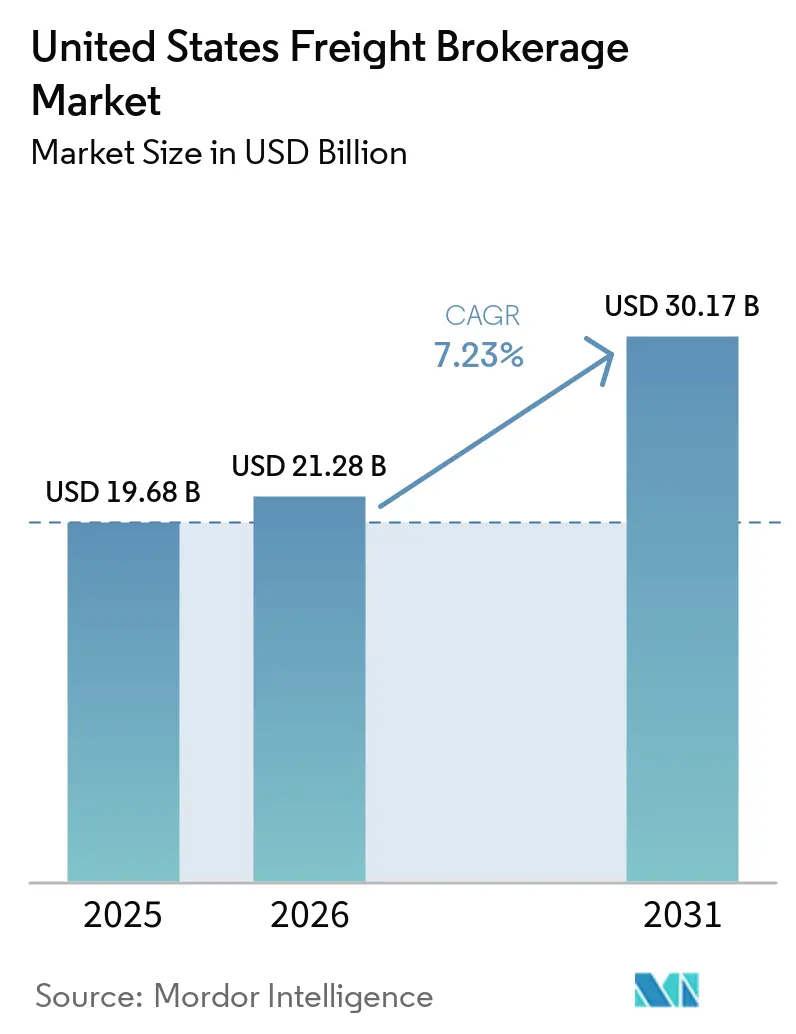
Mordor Intelligenceによる米国フレート・ブローカレッジ市場分析
米国フレート・ブローカレッジ市場規模は2026年に21.28 ビリオン 米ドルと評価され、2027年の22.82 ビリオン 米ドルから2032年には32.88 ビリオン 米ドルに達し、予測期間(2027年から2032年)のCAGRは7.58%と推定されます。
米国における小売フルフィルメントのニーズと分散したキャリアベースが、信頼性の高いフレート調整をブローカレッジの中心的な提案としています。デジタルインテグレーションは積荷作成と実行を結びつけることができ、排出基準はキャリア選定にさらなる考慮事項を加えます。冷蔵LTLおよびクロスボーダーの引き渡しは、特化が明確な輸送要件に対応できる場面を例示しています。スポット市場の粗利益率の分散と機器別の容量圧迫が収益性の高いカバレッジを制限する一方、大手ブローカーは統合サービスによる統合化を追求しており、レーン別の容量確約がシッパーのビジネスを競い合う上で中心的な役割を果たしています。
主要レポートの要点
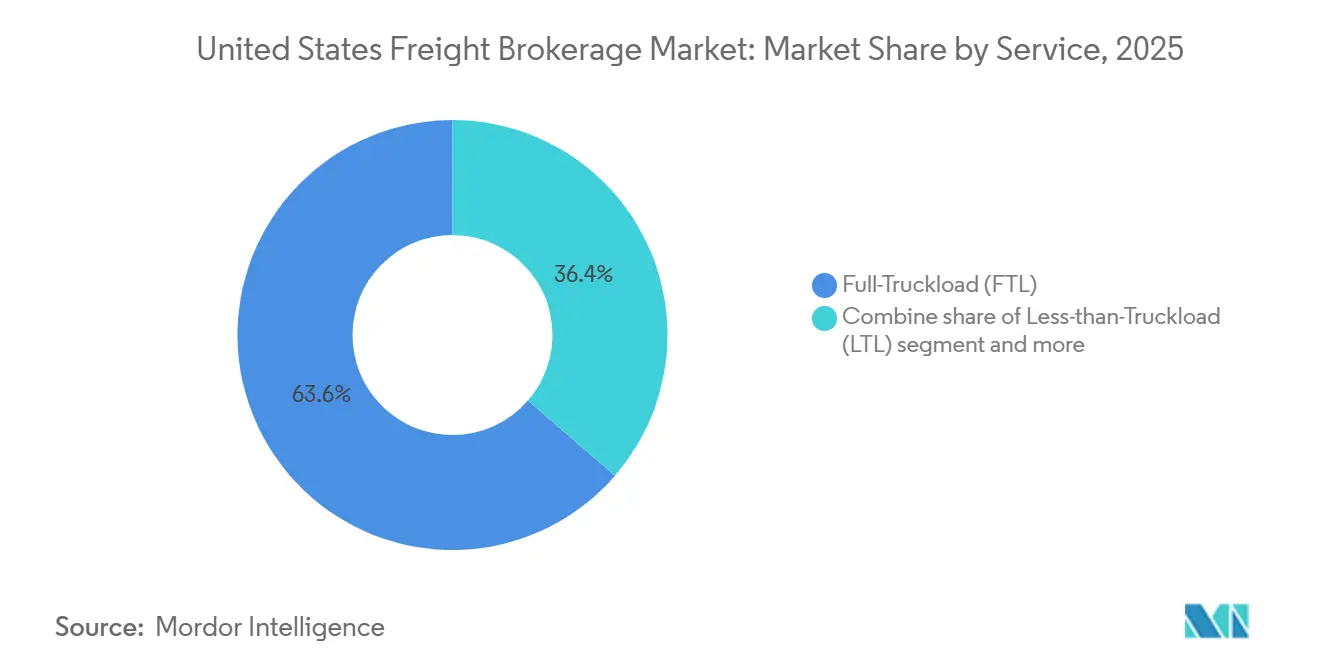
- サービス別では、フルトラックロード(FTL)が2026年の米国フレート・ブローカレッジ市場シェアの63.32%をリードし、レス・ザン・トラックロード(LTL)は2027年から2032年の間に最も速く9.1%のCAGRで成長すると予測されています。
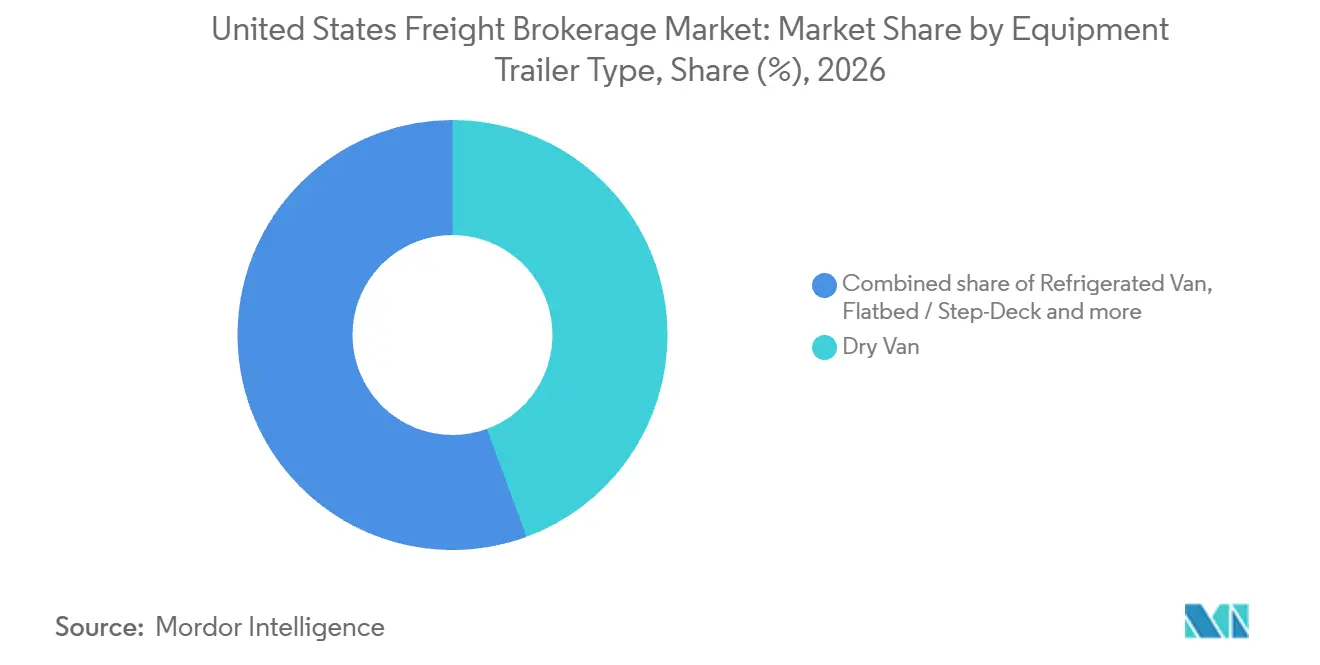
- 機器・トレーラータイプ別では、ドライバンが2026年の米国フレート・ブローカレッジ市場規模の44.41%のシェアを占め、冷蔵バンは2027年から2032年の間に最も速く10.2%のCAGRで成長すると予測されています。
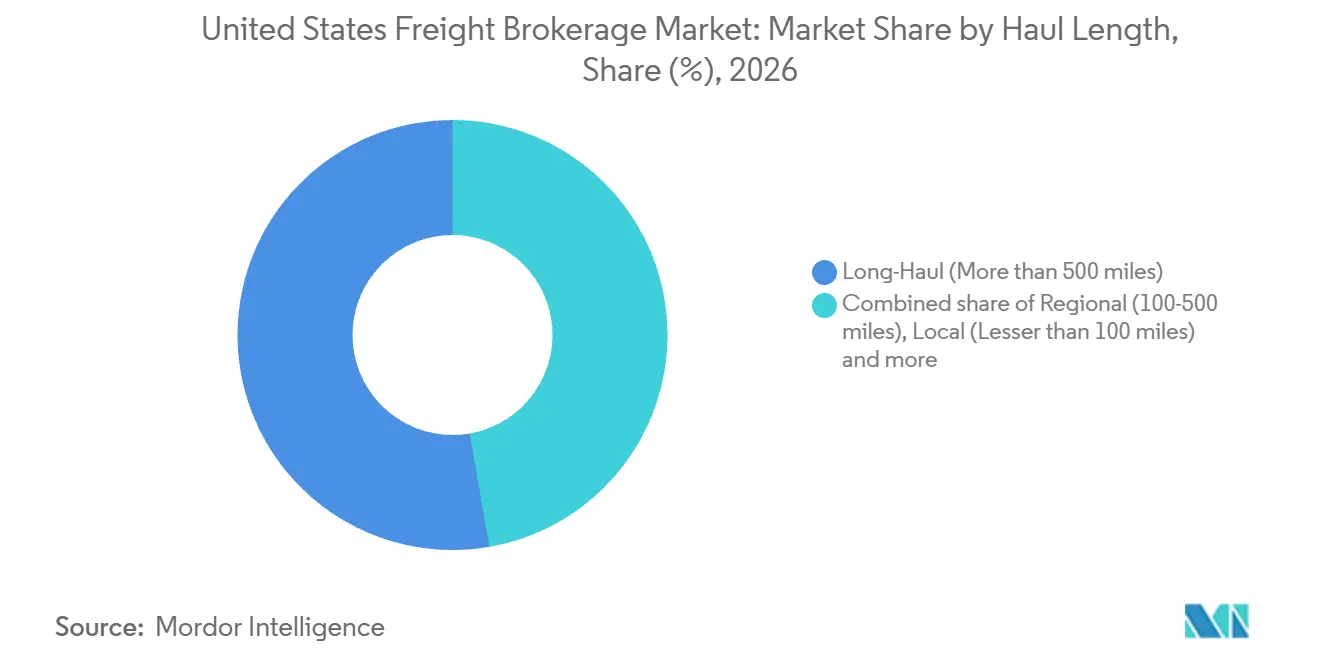
- 輸送距離別では、500マイル超の長距離輸送が2026年のブローカレッジ収益の52.75%を占め、100マイルから500マイルの地域輸送は2027年から2032年の間に最も速く8.45%のCAGRで成長すると予測されています。
- 従来型フレート・ブローカレッジがビジネスモデル別で2026年のブローカレッジ収益の53.52%をリードし、デジタルフレート・ブローカレッジは2027年から2032年の間に最も速く17.2%のCAGRで成長すると予測されています。
- エンドユーザー産業別では、小売業、FMCGおよび卸売流通が2026年のブローカレッジ収益の29.26%を占め、eコマースおよび3PLフルフィルメントは2027年から2032年の間に最も速く13.6%のCAGRで成長すると予測されています。
- 顧客規模別では、年間売上高1億米ドル超の大企業シッパーが2026年のブローカレッジ収益の55.91%を占め、年間売上高1,000万米ドル未満の中小企業は2027年から2032年の間に最も速く10.5%のCAGRで成長すと予測されています。
- 地理的には、中西部が2026年のブローカレッジ収益の26.58%をリードし、南西部は2027年から2032年の間に最も速く8.3%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(約)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| eコマース取引量の急増と翌日配達への期待 | +3.1% | 全国 | 短期(2年以内) |
| 高度に分散したキャリアベースがブローカーの重要性を高める | +2.8% | 全国 | 長期(4年以上) |
| TMS・APIインテグレーションの急速なデジタル化 | +2.5% | 全国 | 短期(2年以内) |
| カーボンフットプリント最適化ルーティングに対するシッパー需要 | +0.9% | 全国 | 中期(2年から4年) |
| PEバックのシッパー統合化によるブローカーへのアウトソーシング | +0.2% | 全国 | 中期2年から4年) |
| ニアショアリングおよび米国・メキシコ間クロスボーダー拡大 | +0.7% | 米国・メキシコ国境越え | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
eコマース取引量の急増と翌日配達への期待
オンライ小売の拡大により、消費者への配送が行われる前に、フレート補充の速度が商業的に重要となっています。米国小売eコマース売上高は2026年第2四半期に3,402億米ドルに達し、2025年第2四半期から季節調整済み・価格調整なしベースで12.2%(±0.9%)増加しました。米国のプライム会員は2025年に80億点超のAmazonアイテムを当日または翌日に受け取り、2024年比で30%超増加しました。[1] AlixPartnersが2026年に実施した1,000人の米国消費者を対象としたオンライン調査では、最大許容無料配送日数は2.6日でした。ブローカレッジは、こうした短い配送窓口を対象とするフルフィルメント事業を補充するために必要な上流フレート接続をサポートできます。2.6日以内の無料配送を約束する小売業者には、未カバーの補充積荷を吸収する余裕はほとんどなく、迅速なテンダリングとキャリアカバレッジがその約束をるブローカレッジサービスとなります。
高度に分散したキャリアベースがブローカーの重要性を高める
分散したキャリアベースにより、ブローカーは小規模な輸送会社をシッパーにとって商業的にアクセスしやすくする役割を担います。2025年6月時点で、連邦自動車輸送安全局(FMCSA)に登録されたアクティブな米国の自動車輸送業者は約58万社おり、トラクターを1台以上所有またはリースしており、91.5%は10台以下のトラックを運行していました。この分散状況は、複数の輸送会社にまたがるカバレッジを構築することを、単一の輸送プロバイダーと交渉することとは異なる課題にしています。複数のレーンを必要とするシッパーにとって、ブローカレッジはその探索を1つのフレート手配関係に統合することができます。需要メカニズムは分散した輸送能力へのアクセスであり、トラックの台数増加ではありません。困難なレーンで別の小規模輸送会社を確保することは、無関係なルートを担うキャリアのより広いディレクトリよりも、シッパーにとって重要な意味を持つ場合があります。
TMS・APIインテグレーションの急速なデジタル化
積荷作成と実行を結びつけることで、ブローカレッジはより頻繁な輸送要件に対して実用的となり得ます。2025年9月、Port TMSはDATのコンボイプラットフォームとのインテグレーションを追加費用なしでユーザーに提供しました。このインテグレーションにより、ブローカーの輸送管理システムからの積荷掲載が、自動フレートマッチング、料金交渉、予約、追跡、書類管理、キャリア支払いと連携されました。これらの活動を連携ワークフローに統合することで、積荷を手配・管理するために必要な個別の引き渡しを削減できます。予約と管理が連携されることで、ブローカーは例外処理に手動対応を割り当て、すべての定常的な積荷でそれらの作業を繰り返す必要がなくなります。
カーボンフットプリント最適化ルーティングに対するシッパー需要
2025年、Trane Technologiesは自社全体の輸送の75%がSmartWay認定キャリアを使用し、非SmartWayキャリアと比較して約8,700メトリックトンのCO2e排出を回避したと報告しました。SmartWayは、透明なデータ追跡を通じてフレト効率を促進する米国環境保護庁のプログラムです。排出基準を使用するシッパーにとって、キャリアの選択はフレート手配作業の一部となります。ブローカーは同一移動に対してルートや積荷統合の代替案と並行して適切なキャリアオプションを比較することができます。低排出オプションが定められた配送窓口も満たす必要がある場合、その作業はサービス価値を高めることができます。SmartWayキャリアを優先するシッパーにとって、認定キャリアプールへのアクセスは、積荷がその資格を必要とする場合にブローカーが選ばれる理由を与えます。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(約)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| スポット料金の変動性によるブローカレッジ利益率の圧縮 | -1.3% | 全国 | 短期(2年以内) |
| ドライバー不足と輸送能力の予測不可能性 | -0.8% | フロリダ州、テキサス州南部、アリゾナ州南部、カリフォルニア州 | 短期(2年以内) |
| AB5、速度制限提案による規制コスト | -0.3% | カリフォルニア州 | 中期(2年から4年) |
| デジタルロードボードを通じたシッパーの接契約 | -0.2% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スポット料金の変動性によるブローカレッジ利益率の圧縮
スポット料金の変動性は、ブローカーが各積荷の粗利益を維持しながら輸送能力を自信を持って価格付けする能力を制約します。EASE Logisticsの最高戦略責任者であり、DATの元チーフアナリティクスオフィサーであるKen Adamoは、DATの2026年6月データが変動性と利益率の分散を関連付けており、スポット積荷の約20%が負の粗利益であると報告しました。彼はスポット積荷の粗利益率を前年比約2ポイント低下の13.5%弱と述べ、依然として健全な水準と評価しました。追加のスポットフレートを価格付けするブローカーにとって、その分散は集計利益率だけでは次の積荷がキャリアコストをカバーするかどうかを確認できないことを意味します。シッパーから回収可能な金額を超えて輸送能力を購入すると負の粗利益貢献となるため、追加の積荷は拡大を報いるのではなく収益を減少させる可能性があります。
ドライバー不足と輸送能力の予測不可能性
資格を持つドライバーの不足は、ブローカーがフレート輸送を手配する前にキャリア輸送能力のコストを引き上げる可能性があります。自動車輸送事業者のHeartland Expressは、トラック業界の資格を持つドライバー不足が2025年にドライバー報酬を増加させたと報告しました。また、TA Servicesは、2026年第2四半期にフロリダ州から南東部、テキサス州南部・アリゾナ州南部からカリフォルニア州中部・北部にかけて、農産物シーズンによって冷蔵輸送能力が逼迫したと報告しました。これらの個別の圧力は、食品シッパーへのサービスを見積もる際に、ブローカーを労働関連コストとコリドー別の機器不足の両方にさらします。自動車輸送事業者のSchneider National, Inc.は、2026年10月1日に米国トレーニングネットワーク全体でドライバーインストラクター職を26%増加させる計画を発表しました。トレーニング拡大は労働パイプラインに対処できますが、信頼性の高い冷蔵輸送カバレッジには、季節的な積荷が競合する際に影響を受けるコリドーにおける輸送能力も必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:
フルトラックロードカバレッジと冷蔵LTL拡大フルトラックロー(FTL)は2026年の米国フレート・ブローカレッジ市場規模の63.32%のシェアを占め、最大のセグメントとなりました。C.H. Robinsonの北米地上輸送トラックロード取扱量は2026年第2四半期に2025年第2四半期比0.5%増加しました。このようなトラックロード事業において、ブローカーは積荷が追加されるたびに各完全なフレート要件をキャリアの可用性とマッチングしなければなりません。トラックロード活動が拡大するにつれ、ブローカーが積荷全体のキャリアを確保しない限り、シッパーは低い見積もりから利益を得られません。
レス・ザン・トラックロード(LTL)は2027年から2032年の間に9.1%のCAGRで最も速く成長するセグメントと予測されています。2026年9月14日、Circle Logisticsは食品・飲料シッパー向けの冷蔵LTLサービスを拡大し、冷凍食品生産者の紹介ネットワークを構築すると発表しました。このブローカー兼3PLは米国本土とメキシコにサービスを提供し、複数のパレット積荷を1台の温度管理トレーラーに統合することを説明しました。小規模生産者にとって、この構造はトラック1台分の費用なしに部分的な荷をキャリア輸送能力に接続することができます。生産者紹介ネットワークの構築により、複数の小口注文を共同でサービス可能にできるため、互換性のある共同積荷へのアクセスがトレーラーへのアクセスと同様に重要となります。
注記: 全セグメントのシェアはレポート購入後に入手可能
機器・トレーラータイプ別:
ドライバン活動と専用カーゴ要件ドライバンは2026年の米国フレート・ブローカレッジ市場シェアの44.41%を占め、最大のセグメントとなりました。DATは2026年10月17日終了週において、ドライバンの積荷掲載数が週次で6.0%減少し、掲載トラックが0.5%減少した一方、積荷掲載数は前年比23.4%増加したと報告しました。積荷対トラック比率は9.70で、前々週の10.27から低下しましたが、掲載トラッが3分の1以上多かった前年の5.75を上回りました。DATでドライバンフレートを価格付けするブローカーは、前年よりも薄い掲載トラックプールに直面しており、週次の緩和がキャリアカバレッジについて提供する安心感を制限しています。
冷蔵バンは2027年から2032年の間に10.2%のCAGRで最も速く成長するセグメントと予測されています。2026年10月20日、FreightWavesは全国の冷蔵トラックロードテンダー拒否率が21.44%であると報告し、秋の収穫農産物とサンクスギビング前のタンパク質輸送が太平洋岸北西部と中西部の輸送能力を逼迫させていると伝えました。近期の取扱量は見通しを修正しており、USDAは2026年第1四半期の米国新鮮農産物トラック輸送量が776万ショートトンであったと報告し、2025年第4四半期比1%増加したものの、2025年第1四半期比10%減少しました。2025年のオハイオ州冷蔵キャリアKandel Transportの買収後、Nagle Companiesはトラクター115台とトレーラー200台の合算車両を報告し、Kandelはその名称と管理を維持し、合算事業はカナダにもサービスを提供しています。季節的なキャリアの拒否は、農産物トン数前年水準を下回る場合でも、代替冷蔵カバレッジのニーズを生み出します。
注記: 全セグメントのシェアはレポート購入後に入手可能
輸送距離別:
長距離輸送と定期的な地域接続500マイル超の長距離輸送は最大のセグメントであり、2026年のブローカレッジ収益の52.75%を占めました。C.H. Robinsonの2026年10月北米アップデートでは、600マイル超の積荷のルートガイド深度が1.51であったのに対し、400マイル未満では1.25でした。この指標は、受注キャリアがテンダーを拒否した後にシッパーが代替プロバイダーにどれだけ頼るかを追跡します。長距離輸送の購入者にとって、この低い受注実績は輸送開始前の代替カバレッジを重要にします。事前のバックアップ確約は、最初のキャリアがすてのテンダーを受け入れることに依存した場合に不安定になる長距離サービスの約束を守ることができます。
100マイルから500マイルの地域輸送は2027年から2032年の間に8.45%のCAGRで最も速く成長するセグメントと予測されています。Covenant Logisticsの合算トラックロード事業の2026年第2四半期の平均輸送距離は212マイルで、地域帯内にあり、2025年第2四半期の285マイルから減少しました。地域帯内で工場と倉庫を繰り返し接続するシッパーにとって、両サイトの荷積みと荷受け要件を一緒に確立できます。それらの要件が固まると、後続の積荷におけるブローカーの作業は、各積荷仕様の再構築から例外処理に移行します。
注記: 全セグメントのシェアはレポート購入後に入手可能
ビジネスモデル別:
ブローカレッジ関係とデジタルオファー活動従来型フレート・ブローカレッジは最大のセグメントであり、2026年のブローカレッジ収益の53.52%を占めました。Total Quality Logisticsは2025年に北米輸送能力全体で300万件超の積荷を管理したと報告しました。TQLはまた、2025年に14万社超の輸送プロバイダーネットワークを有していると説明しました。従来型ブローカーはそのようなネットワークを維持する努力を連続する積荷に分散させることができるため、そのスケールはプロバイダー関係の繰り返し利用と連絡先の数の両方に依存します。
デジタルフレート・ブローカレッジは2027年から2032年の間に17.2%のCAGRで最も速く成長するセグメントと予測されています。RXOは、AIフレートマッチングとユーザーエクスペリエンスの改善が2026年第2四半期にデジタルキャリアオファーを前四半期比約25%増加させるのに貢献したと述べました。エージェントモデルのブローカレッジは、Landstarに明確なチャネルの例があり、2025年度に主として独立系手数料営業エージェントを通じて統合輸送管理ソリューションを販売しました。Landstarは顧客のフレートを輸送するためにサードパーティ輸送能力のみを使用しました。RXOはマッチングモデルとユーザーエクスペリエンスの改善がデジタルオファーの増加に貢献したと評価した一方、Landstarの2025年度モデルは主にエージェント主導のマーケティングと専らサードパーティのフレート輸送能力を組み合わせました。
エンドユーザー産業別:
店舗ネットワークと専門フルフィルメント輸送能力小売業、FMCGおよび卸売流通は最大のセグメントであり、2026年のブローカレッジ収益の29.26%を占めました。2026年3月、NRFは名目上の米国小売売上高が2026年に2025年比4.4%増加し5.6兆米ドルに達すると予測しました。Targetは2025年に開設した18店舗を含む約2,000店舗の米国ネットワークを利用して、その年の売上の大部分を店舗経由でフルフィルメントしました。同日オプションはデジタル販売の3分の2をフルフィルメントしました。Targetの店舗ベースのフルフィルメントモデルにより、フレート補充は2つの連携したサービス目的を持ち、小売販売のための商品可用性とデジタル注文フルフィルメントの両方をサポートします。
eコマースおよびサードパーティロジスティクス(3PL)フルフィルメントは2027年から2032年の間に13.6%のCAGRで最も速く成長するセグメントと予測されています。ShipMonkは2026年3月、アパレルブランド向けの40万6,000平方フィートのルイビルフルフィルメントセンターKY2を開設し、全国発送顧客にサービスを提供する既存キャンパスを拡張しました。この施設の設計には60のドックドアと30万箇所超の保管場所が含まれます。アパレルへの特化は、差別化のない全国カバレッジの約束ではなく、このカテゴリーの荷受け要件を中心に編成されたブローカレッジオファーを支持します。
顧客規模別:
エンタープライズネットワークとトランザクションベースアクセス年間売上高1億米ドル超の大企業シッパーは最大のセグメントであり、2026年のブローカレッジ収益の55.91%を占めました。Walmart U.S.は2026年度に4,830億米ドルの純売上高を報告しました。Walmart Inc.は2026年度に自社トラック車隊と契約共用輸送業者を用いた192施設の米国流通ネットワークを使用しました。同社はの年度中にSam's Club U.S.のサプライチェーン機能をWalmart U.S.と統合し始め、時間をかけてエンタープライズシステムとインフラを合理化・適用しました。自社車隊と契約キャリア事業の両方を持つエンタープライズへのサービスには、ブローカーが既存の輸送手配に合わせることが求められるため、ネットワークスケールを完全に競争可能なフレートとして扱うことはできません。
年間売上高1,000万米ドル未満の中小企業は2027年から2032年の間に10.5%のCAGRで最も速く成長するセグメントと予測されています。時折積荷を手配する中小企業にとって、サービスは継続的なキャリア契約ではなく単一のフレート要件を中心に編成することができます。ブローカーは必要な集荷、配送、機器を利用可能なサードパーティ輸送能力とマッチングできます。商業的実現可能性はその個別移動の調整コストをカバーすることに依存します。
地域分析
中西部フレート・ブローカレッジ市場
中西部は2026年の米国フレート・ブローカレッジ市場規模の26.58%のシェアを占め、最大の地域となりました。Midwest Refrigerated Servicesは2025年にイリノイ州ベルビデアに20万平方フィートの流通センターを開設し、Lactalis USAの中西部ロジスティクスネットワーク向けに3万6,000箇所超の冷蔵パレットポジションを所有・運営しています。冷蔵在庫を地域の受け取りセンターに集中させることで、インバウンドサプライと顧客ディスパッチの間の調整作業が生まれます。ベルビデア拠点が地域のLactalis顧客の中央サイトとして機能するため、そのディスパッチサイクルに合わせてインバウンド到着をスケジュールできるブローカーは、パレット輸送能力だけでは解決できないタイミング問題に対処します。
南西部フレート・ブローカレッジ市場
南西部は2027年から2032年の間に8.3%のCAGRで最も速く成長する地域と予測されています。2026年2月、Total Quality Logisticsは営業・業務サポートのためのラレドオフィスを開設しました。同社はラレドワールドトレードポートオブエントリーから平均7マイル以内に20万平方フィート超の保管スペースと75以上のドックドアを提供する3社のトランスローディング施設とパートナーシップを結びました。U.S. Bankの季節・カレンダー調整済みフレートペイメントインデックスは、2026年第2四半期の南西部の国内トラックロードおよびLTL積荷が前年比20.2%低水準であったと記録しました。ラレド近辺でのトランスローディングにより、ブローカーはクロスボーダーの引き渡しのための中継拠点を持ち、そのサービスを弱体化した国内輸送チャネルとは差別化します。
北東部の港湾連携フレートチャネルには、2025年に890万TEUを取り扱い2024年比2.3%増加したニューヨーク・ニュージャージー港が含まれます。南東部では、ジョージア港湾局が2025年にサバンナ港で約570万TEUを取り扱い、2024年比2.6%増加しました。西部では、カリフォルニア州交通委員会が承認した2026年プログラムにロングビーチ港での鉄道フレート事業拡大のための3,300万米ドルの支出計画が含まれていました。北東部と南東部の例はコンテナゲートウェイへのトラック接続の機会を生み出します。西海岸では、計画された鉄道輸送能力とのトラック連携を調整することで、港湾インターフェースにおける異なる商業的焦点が生まれます。
規制フレームワークと見通し
この比較は、連邦認可の州際フレートブローカーの観点から選択された管轄区域の財務保証および取引記録フレームワークを評価しています。FMCSAのブローカー財務責任規定は2026年1月16日に発効しました。利用可能な担保が7万5,000米ドルを下回り、ブローカーが7暦日以内に補充できない場合、営業許可は停止されます。したがって、必要な担保を維持することは、シッパーとキャリアの間でフレートを手配するブローカーにとってサービス継続性の一部を形成します。
規制テーブル
| 決定要因 | 米国 | テキサス州 |
|---|---|---|
| 主要機関 | 連邦自動車輸送安全局 | テキサス州自動車局 |
| 主要な規制または方向性 | 財務担保に関する49 CFR 387.307および49 CFR 371.3に基づく取引記録変更(審議中) | 連邦許可例外を含む交通法第646章 |
| 商業的影響 | 7万5,000米ドルの保証債務または信託基金(信託資産は7暦日以内に換金可能) | 第646章は指定された連邦許可を保有するブローカーには適用されない |
| 現在の政策魅力度 | 中 | 高 |
| 政策魅力度の将来方向性 | 硬化 | 変化なし |
| 情報源: Mordor Intelligence | ||
連邦ジームは、継続的な財務担保と信託基金の流動性条件が運営要件を追加するため、魅力度は「中」です。「硬化」は、FMCSAが採用していない2024年11月の電子取引記録および取引当事者の要求から48時間以内の開示に関する提案を反映しており、情報規制局のレビュー会議は2026年9月17日に開催されました。テキサス州はこのブローカーにとって魅力度が「高」であり、第646.002条が49編のサブタイトルIV下で発行された許可を保有する者を第646章およびその最低1万米ドル保証債務から免除しているためです。この許可例外がテキサス州の政策魅力度の「変化なし」を支持する一方、連邦財務保証義務は引き続き適用されます。
バリューチェーンの段階
この比較は、積荷の発見からブローカレッジ手配を経て物理的なキャリア実行までのフレート注文を追跡します。DATはキャリアとオーナーオペレーターをフレートブローカーに接続するフラット月額サブスクリプションを通じてロードボードアクセスを販売しています。Total Quality Logisticsは北米フレートブローカレッジを提供します。これらの活動は情報アクセスの対価と、輸送の手配・実行によって得られる収入を分離します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 積荷発見とマッチング | DATなどのロードボードプロバイダー | 月額アクセスサブスクリプション | 掲載されたオポチュニティはキャリアの受け入れを保証しない | 検索をブローカーの受け入れとキャリア確認に接続する |
| フレート手配 | C.H. RobinsonやTotal Quality Logisticsなどのフレートブローカー | 輸送手配サービス収益 | シッパーのコミットメントと購入した輸送能力の調整 | 合意した輸送のための代替キャリアオプションを維持する |
| 物理的なフレート輸送 | Old Dominion Freight LineなどのLTL自動車輸送業者 | 輸送営業収益 | Old Dominionは機器と部品の調達リスクを特定 | 輸送能力アクセスとメンテナンス供給オプションを多様化する |
| 情報源: Mordor Intelligence | ||||
Old Dominionは機器・部品の供給減少またはコスト上昇が収益性とキャッシュフローを損なう可能性があると警告しています。そのLTLキャリアに輸送を依存するブローカーはそのため機器リスクにさらされています。Old Dominionは顧客の成長に対する輸送能力を提供するために2025年までの10年間にサービスセンターネットワークに24億米ドルを投資しており、これは機器供給とは異なる種類の輸送能力です。[2] Old Dominionへの依存が輸送を機器可用性のリスクにさらす場合、代替キャリアへのアクセスはロードボードマッチングを補完することができます。
競争環境
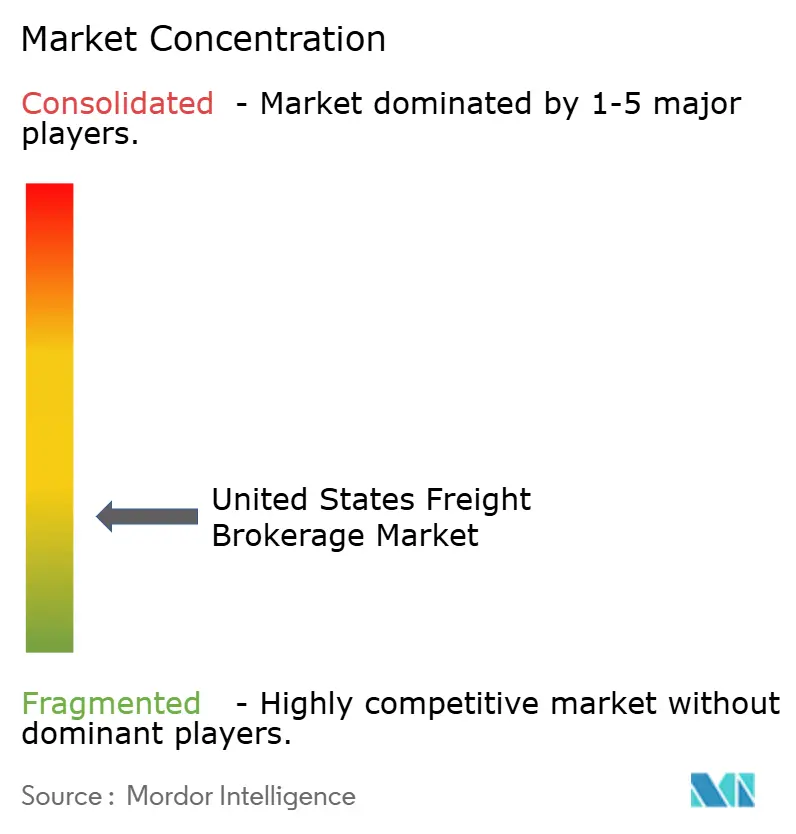
分散したフィールドは、フレートブローカレッジのTotal Quality Logistics(TQL)と北米ブローカレッジおよびマネージド輸送のEcho Global Logisticsを含む専門ブローカーとより広範なロジスティクスプロバイダーを組み合わせています。C.H. Robinsonの北米地上輸送事業は米国、カナダ、メキシコのオフィスを通じてトラックロードとLTLフレートのブローカレッジを行っています。UPSはトラックロードブローカレッジのCoyote LogisticsをRXO, Inc.に売却し、取引は2024年9月16日に完了しました。RXOは2026年第2四半期に2025年第2四半期比で全社ブローカレッジ取扱量が2%増加し、トラックロードが2%増、LTLが3%増加したと報告しました。TQL、Echo、C.H. Robinson、RXOはそれぞれトラックロードとLTLブローカレッジを提供しているため、シッパーは両モードをカバーする複数のサプライヤーを持ち、その代替案間でサービスカバレッジを比較できます。
Echoは2026年3月にITS Logisticsの買収を完了し、2社は2025年に合算約52億米ドルの収益を生み出しました。ITSはドロップトレーラー・トレーラープールプログラム、専用輸送能力、コンテナ管理、ドレイジ、オムニチャネルフルフィルメント能力を組み合わせにもたらしました。コンテナ到着と国内配送要件を組み合わせるシッパーにとって、これらの機能は北米ネットワーク全体でより継続的なフレート手配関係をサポートできます。ドレイジ能力がなければ、競合するブローカーはコンテナから内陸への完全な割り当てを競うためにパートナーが必要となります。
2026年10月5日、C.H. Robinsonはロビンソンがが買収するためのRXOとの合併契約を締結しました。両取締役会は全会一致で契約を承認し、規制承認とRXO株主承認を含む通例の条件に従い2027年前半に完了が見込まれています。RXOは2025年度申告書において、米国地上貨物ブローカー子会社に対するFMCSAライセンスおよび特定の連邦保証義務を報告しました。独立した取引相手を確保するために両社との契約を選択するシッパーにとって、完了により2つのブローカレッジ関係が1つの企業オーナーの下に置かれます。これらの購入者には、提案された統合の外部にバックアップブローカレッジ関係を維持する具体的な理由があります。
米国フレート・ブローカレッジ業界リーダー
-
Total Quality Logistics (TQL)
-
Echo Global Logistics
-
C.H. Robinson
-
RXO, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
米国フレート・ブローカレッジ市場 このレポートでカバーされる企業
- Allen Lund Company
- ArcBest Corporation
- Arrive Logistics
- BlueGrace Logistics
- BNSF Logistics
- C.H. Robinson
- Convoy Inc.
- Echo Global Logistics
- GlobalTranz (WWEX)
- Hub Group
- J.B. Hunt Transport Services, Inc.
- Landstar System, Inc.
- Mode Global
- Nolan Transportation Group
- Spot, Inc.
- Redwood Logistics
- Schneider FreightPlus
- SunteckTTS
- Total Quality Logistics (TQL)
- Trinity Logistics
- Uber Freight
- Worldwide Express
- RXO, Inc.
市場参加者への主要機会
この比較は、米国フレートブローカーにとってのクロスボーダー調整と財務保証の確実性を機会として評価しています。メキシコは2026年5月に改良されたシングウィンドウシステムと貿易円滑化フレームワークを導入しました。[3] 変更された税関ワークフローにより、メキシコ貿易を担うブローカーはトラックディスパッチを税関ステータスに合わせる理由が生まれます。
市場機会テーブル
| 機会 | 現在の理由 | 購入者・主要セグメント | 推奨アクション | 主要障壁 | 期待される受益者 |
|---|---|---|---|---|---|
| クロスボーダーワークフロー統合 | 変更された税関ワークフローをフレートディスパッチに接続 | メキシコと取引する米国大企業シッパー | 仲介されたトラック引き渡しを税関書類および通関ステータスと調整 | 税関と輸送参加者間の責任の調整 | C.H. Robinsonなどのクロスボーダーブローカー |
| 財務保証確実性 | 適格な信託資産は現金、連邦保険付き預金機関の取消不能信用状、および財務省債に制限されている | BMC-85信託を利用してブローカーを評価するシッパー | フレートカバレッジと並行して適格な財務保証の明確な証拠を提供 | 運営資金調達中の適格流動資産の維持 | 信託基金条件を満たすことができるブローカレッジ |
| マネージドクロスボーダー例外処理 | ワークフロー移行により例外の調整ニーズが生まれる | クロスボーダー調整の外部化が必要な中小米国シッパー | 書類確認とエスカレーション連絡を仲介されたトラック手配と組み合わせる | フレート手配の範囲内での実践的な調整コストのカバー | マネージドクロスボーダー調整を提供するブローカー |
| 情報源: Mordor Intelligence | |||||
中心的な機会はC.H. Robinsonが提供するようなフレートブローカレッジとクロスボーダーサービスを組み合わせ、税関からトラックへの引き渡しを管理することです。これらの能力をマネージドな引き渡しで結びつけることで、シッパーに明確な責任の窓口を提供できます。両方のサービスを提供するブローカーは、シッパーがのフレート手配業者を選任することなく通関後のディスパッチを調整できます。
最近の産業開発事情 米国フレート・ブローカレッジ市場
- 2026年10月:C.H. RobinsonはRXOを買収することに合意し、規制承認とRXO株主承認を含む通例の条件に従い2027年前半の完了が見込まれています。
- 2026年9月:Circle Logisticsは食品・飲料シッパー向けの冷蔵LTLサービスを拡大し、冷凍食品生産者の紹介ネットワークを構築すると発表しました。このフレートブローカー兼3PLは米国本土とメキシコにサービスを提供しています。
- 2026年3月:Echo Global Logisticsは北米全域でのブローカレッジおよび輸送管理サービスとドロップトレーラー、専用輸送能力、コンテナ管理、ドレイジ、フルフィルメント能力を組み合わせ、ITS Logisticsの買収を完了しました。
米国フレート・ブローカレッジ市場 レポートの範囲と調査方法論
市場定義と範囲
米国フレート・ブローカレッジ市場は、米国でシッパーと雇用キャリアの間の貨物輸送を手配するライセンス仲介業者からの年間総収益を測定します。輸送資産も所有する企業のブローカレッジ業務を含みます。
範囲除外:純粋なフレートフォワーディング、資産ベースのトラッキング収益、小荷物インテグレーターサービス、税関ブローカレッジのみのサービス、海上または航空フォワーディングは除外されます。
セグメンテーション概要
- サービス別
- フルトラックロード(FTL)
- レス・ザン・トラックロード(LTL)
- その他
- 機器・トレーラータイプ別
- ドライバン
- 冷蔵バン
- フラットベッド・ステップデッキ
- タンカー(バルク液体および化学品)
- その他
- 輸送距離別
- 長距離(500マイル超)
- 地域(100マイルから500マイル)
- ローカル(100イル未満)
- ビジネスモデル別
- 従来型フレート・ブローカレッジ
- アセットベース型フレート・ブローカレッジ
- エージェントモデルフレート・ブローカレッジ
- デジタルフレート・ブローカレッジ
- エンドユーザー産業別
- 製造業・自動車
- 建設・インフラプロジェクト
- 石油、ガス、鉱業・化学品
- 農業・食品・飲料
- 小売業、FMCGおよび卸売流通
- ヘルスケア・医薬品
- eコマースおよび3PLフルフィルメント
- その他のエンドユーザー産業
- 顧客規模別
- 大企業シッパー(1億米ドル超)
- 中堅企業シッパー(1,000万米ドルから1億米ドル)
- 中小企業(1,000万米ドル未満)
- 地域別
- 北東部
- 中西部
- 南東部
- 南西部
- 西部
データソース、市場規模設定、および検証
デスクリサーチ
二次調査は、シッパー需要指標としての米国国勢調査局の四半期小売eコマース売上報告書、フレートフローのための連邦高速道路局および運輸統計局のフレート分析フレームワーク、キャリアコストの背景としてのATRIのトラッキングコスト調査、および営業要件のための連邦官報のFMCSAブローカー財務責任規則などの公開ソースを参照しています。これらのソースは、フレート移動またはキャリア収益をブローカレッジ収益として扱うことなく市場モデルに情報を提供する需要、輸送活動、営業コスト、および規制条件を説明しています。
企業申告書、年次報告書、投資家向け資料、および信頼できるロジスティクス・ビジネスプレスは、ブローカレッジサービスの説明、報告されたセグメントトレンド、買収、および変化する営業条件に関する補足的な確認を提供します。これらの指定ソースは例示的であり、網羅的ではなく、さらなるソースが収集、検証、確化に役立っています。
一次インタビューとサーベイ
米国フレートブローカー、シッパー輸送・調達リーダー、雇用キャリア代表者とのインタビューおよび構造化サーベイにより、ブローカレッジ収益の認識方法とサービス、機器、輸送距離、ビジネスモデル、顧客カテゴリーの適用方法を明確にできます。回答者は二次ソースの解釈を確認し、需要・輸送能力指標の商業的関連性を検証し、セグメントまたは地域証拠のギャップを特定できます。矛盾する説明は、組み込み前に申告書および独立した活動データと照合する必要があります。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | CXO:15% | |
| 中位層:60% | 機能・ユニットリーダー:35% | |
| 小規模プレーヤー:15% | マネージャー:50% |
市場規模設定と予測
このモデルは、ブローカーからシッパーへの手配収益からのトップダウン構築を使用して全国レベルでの米国年間総ブローカレッジ収益を推定し、公開ブローカーセグメント開示とサンプリングされたサービスレベルの積荷活動に代表的なブローカレッジ収益を乗じた選択的なボトムアップチェックを行います。積荷数とフレート活動、スポットおよびコントラクトトラックロード料金の動向、eコマースと小売需要、キャリアの可用性と営業コスト、および報告されたブローカレッジ収益トレンドを追跡します。これらの指標は、手配された積荷数、積荷あたりの実現収益、およびサービスミックスの変化を説明します。シェアはFTL、LTLおよびその他のサービス、トレーラータイプ、輸送距離帯、ビジネスモデル、エンドユーザー産業、シッパー規模、米国地域に関する証拠を比較し、カテゴリーが市場境界を合計して表現していることを確認することで導出されます。時系列パターンと多変量回帰により、指標を2032年まで予測し、過去の関係が不安定な場合の料金と輸送能力条件のシナリオ分析を行います。料金とミックスの変化は単一の米ドル価値シリーズと照合されます。アナリストは変数レベルの予測を専門の回答者と比較し、選択的なボトムアップチェックで開示された取扱量または収益がない場合は、欠落した投入値を観測データとして扱うのではなく、証拠ベースの範囲を使用して全国収益推定値と照合します。
データ検証と更新サイクル
アナリストは申告書、公開フレートおよび需要指標、規制情報、回答者証拠を三角測量し、前年比の不連続、ありえないセグメントシェア、全国と地域のシグナルの間の説明できない差異を調査します。第二のレビューではソースの日付、定義、算術、およびセグメント合計と市場境界の一貫性を確認します。アナリストは、独立した証拠から重大な不一致または定義の変更を解決できない場合に回答者に再連絡します。データセットは年次更新され、重要なフレート、規制または企業イベントが証拠を変更した場合はサイクル間に更新され、納品直前に再レビューされます。
Mordor IntelligenceによるMordor Intelligenceの米国フレート・ブローカレッジ市場推定値と他の公開推定値との比較
米国フレート・ブローカレッジ市場は、米国でシッパーと雇用キャリアの間の貨物輸送を手配するライセンス仲介業者からの年間総収益を測定します。アナリストは変数レベルの予測を専門の回答者と比較し、選択的なボトムアップチェックで開示された取扱量または収益がない場は、欠落した投入値を観測データとして扱うのではなく、証拠ベースの範囲を使用して全国収益推定値と照合します。
主要なギャップドライバーは、一貫した取引境界、市場固有の需要投入、および研究全体でのクロスチェックを通じて対処されます。アナリストは申告書、公開フレートおよび需要指標、規制情報、回答者証拠を三角測量し、前年比の不連続、ありえないセグメントシェア、全国と地域のシグナルの間の説明できない差異を調査します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 22.82 ビリオン 米ドル(2027年) | |
| グローバル市場調査パブリッシャーA | 19.01 ビリオン 米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値22.8 ビリオン 米ドルより16.7%低く、2年後の値です。 |
| グローバルコンサルタンシーB | 2.03 ビリオン 米ドル(2024年) | 2024年ベースでは、この推定値は本レポートの2027年値22.82 ビリオン 米ドルより91.1%低く、3年後の値です。 |
Mordor Intelligenceは推定値を研究の定義されたカバレッジと需要モデルに紐付けています。アナリストは申告書、公開フレートおよび需要指標、規制情報、回答者証拠を三角測量し、前年比の不連続、ありえないセグメントシェア、全国と地域のシグナルの間の説明できない差異を調査します。
レポートで回答される主要な質問
米国フレート・ブローカレッジ市場規模と成長見通しはどのようなものですか?
規模は2026年に21.28 ビリオン 米ドルであり、2027年の22.82 ビリオン 米ドルから2032年には32.88 ビリオン 米ドルに成長すると推定され、2027年から2032年のCAGRは7.58%です。
米国フレート・ブローカレッジサービスの需要を牽引しているものは何ですか?
キャリアの分散とeコマースが需要を支えています。2025年6月時点で、FMCSAに登録されたアクティブな米国自動車輸送業者は約58万社おり、トラクターを1台以上所有またはリースし、91.5%は10台以下トラックを運行していました。
米国で最大のシェアを持つフレート・ブローカレッジサービスはどれですか?
フルトラックロードが2026年のブローカレッジ収益の63.32%を占めました。レス・ザン・トラックロードは2027年から2032年の間に9.1%のCAGRで最も速く成長すると予測されています。
米国フレート・ブローカレッジにはどの企業が参入していますか?
主要プロバイダーにはTotal Quality Logistics(TQL)、Echo Global Logistics、C.H. Robinson、RXOがあり、フレート手配サービスを提供しています。
米国フレートブローカーにとっての主要な課題は何ですか?
スポット市場のボラティリティが粗利益率を圧縮する可能性があります。EASE Logisticsの最高戦略責任者Ken Adamoは、DATの2026年6月データではスポット積荷の約20%が負の粗利益であったと報告しました。
米国のどの地域がフレート・ブローカレッジをリードしており、どの地域が最も速く成長すると予測されていますか?
中西部が2026年のブローカレッジ収益の26.58%をリードしています。南西部は2027年から2032年の間に8.3%のCAGRで最も速く成長すると測されています。