
米国デジタル貨物転送市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 8.25 十億米ドル |
| 市場規模 (2026) | 9.83 十億米ドル |
| 市場規模 (2031) | 14.87 十億米ドル |
| 成長率 (2026 - 2031) | 8.63 % |
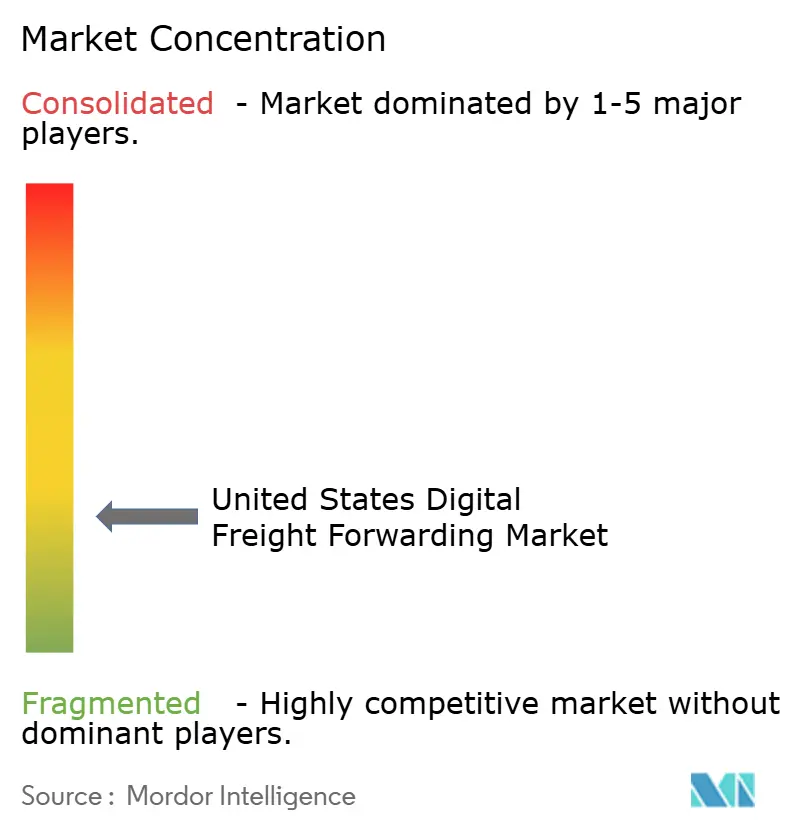
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国デジタル貨物転送市場分析
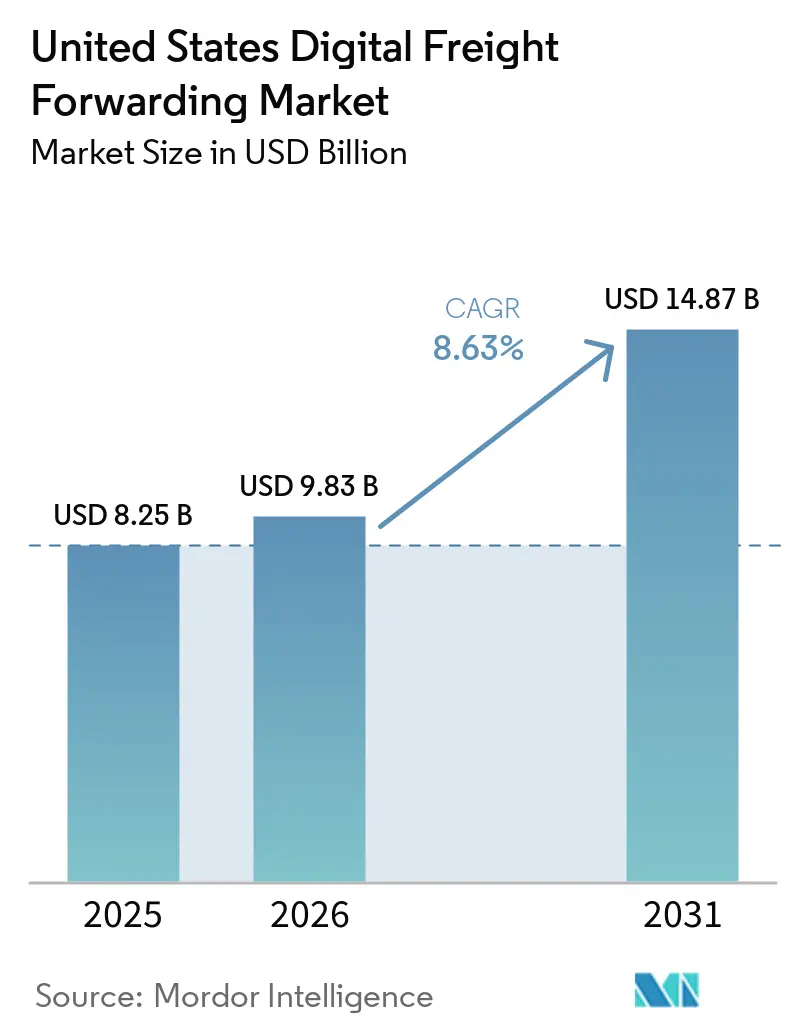
米国デジタルフレート転送市場規模は2025年に82.5億米ドル(8.25 ビリオン 米ドル)と評価され、2026年の98.3億米ドル(9.83 ビリオン 米ドル)から2031年には148.7億米ドル(14.87 ビリオン 米ドル)に達すると推定されており、予測期間(2026年〜2031年)のCAGRは8.63%です。
Eコマースの小口貨物量の急増、メキシコへの急速なニアショアリング、および自動商業環境(ACE)の展開により、リアルタイム可視性、自動通関、APIを活用した連携が米国デジタル貨物転送市場の中核に位置づけられています。SOC-2コンプライアンスを維持することで新たな証券取引委員会(SEC)のサイバーインシデント規則に準拠するプラットフォームは、強靭なデータインフラを求める大手荷主を引き付けています。一方、AI(人工知能)を活用した価格決定エンジンは不安定な外航スポット運賃を緩和しており、ニアショアリング施策は現在年間32万件を超える貨物移動を誇る越境貿易回廊を再構築しています。これらの力が相まって、敏捷なプロバイダーがコストを合理化し、輸送の信頼性を向上させ、顧客ロイヤルティを深める新たな機会を生み出しています。
レポートの主要な要点
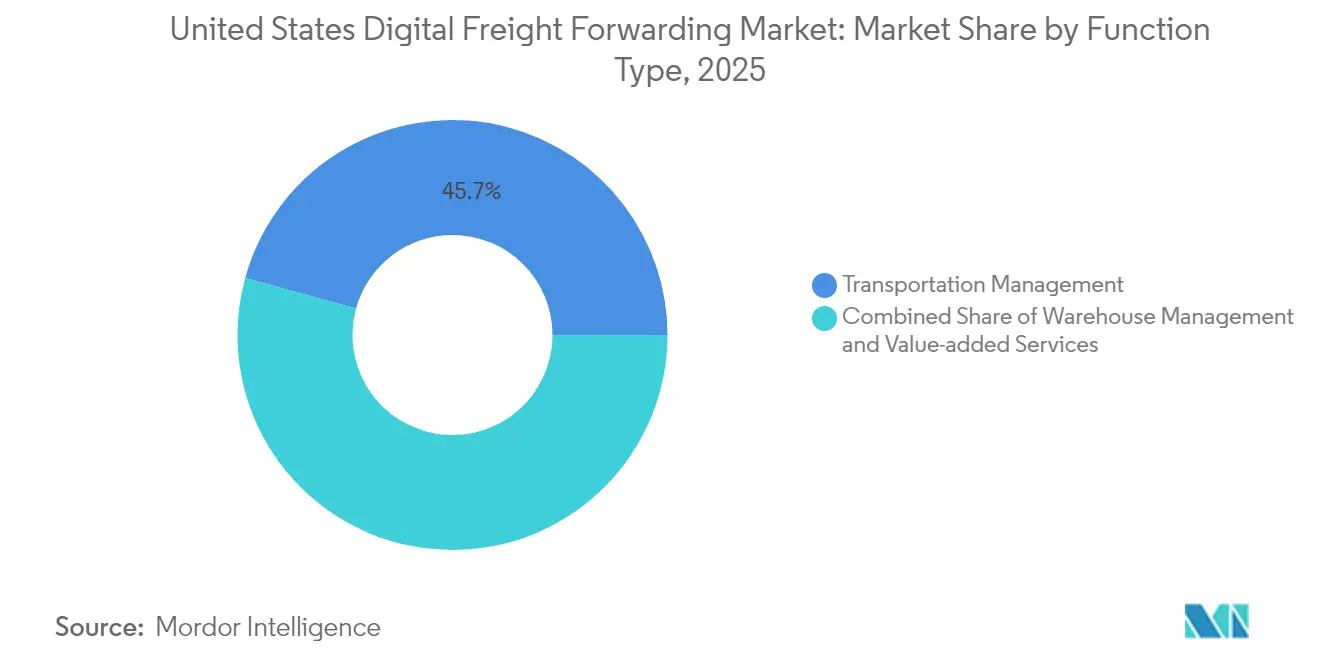
- 機能別では、輸送管理が2025年の米国デジタル貨物転送市場シェアの45.72%を占め、付加価値サービスは2031年にかけて年平均成長率(CAGR)10.94%で拡大しています。
- エンドユーザー別では、小売・Eコマースが2025年の米国デジタル貨物転送市場規模の36.48%を占め、ヘルスケア・製薬が年平均成長率(CAGR)11.86%で2031年に向けて最高の成長率を示しています。
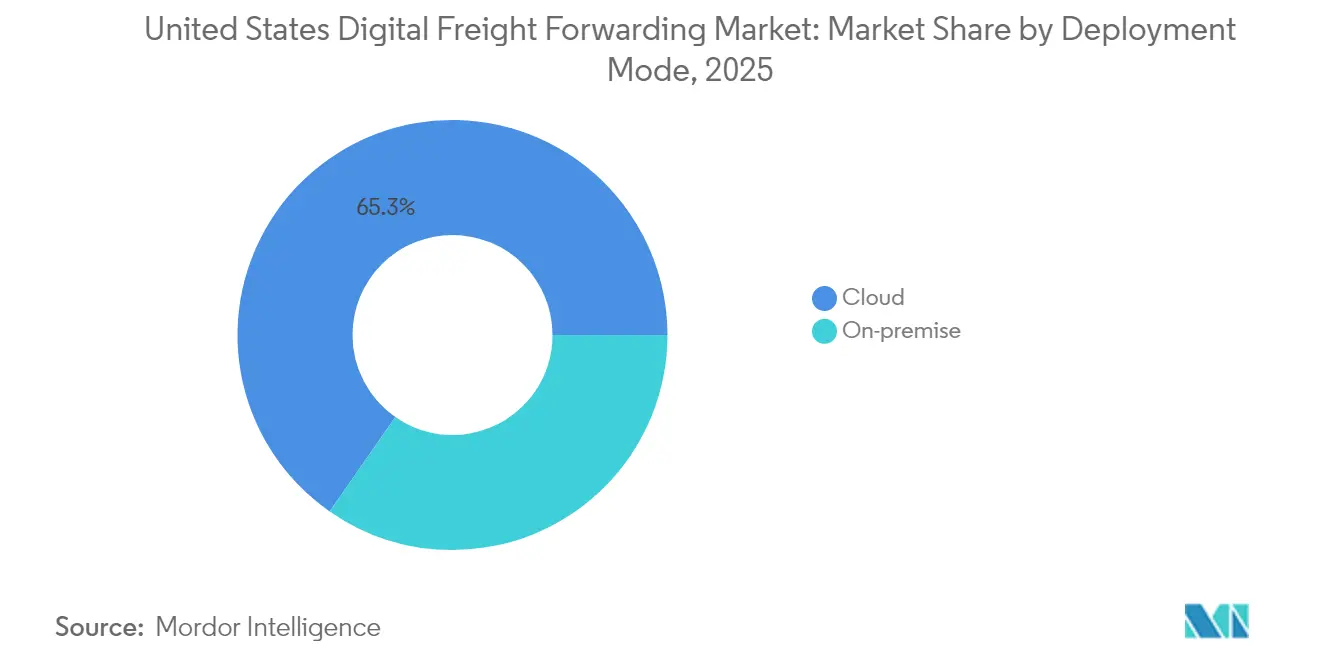
- 展開モード別では、クラウドソリューションが2025年に65.32%のシェアで市場を支配しており、年平均成長率(CAGR)9.98%で最も急速に拡大しています。
- 企業タイプ別では、大企業が2025年に53.22%のシェアを占め、中小企業セグメントは年平均成長率(CAGR)9.05%で2031年に向けて成長しています。
- 米国地域別では、西部が2025年に28.64%のシェアで首位を占め、南部が年平均成長率(CAGR)15.21%で2031年にかけて最も急速な成長を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
米国デジタル貨物転送市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースの急成長が小口輸入貨物量を押し上げ | +3.2% | 全国;西部・北東部が中心 | 中期(2〜4年) |
| エンドツーエンドの輸送可視性とリアルタイム分析への需要 | +2.8% | 全国;西部・南部が先行 | 短期(2年以内) |
| ACEおよびUMSCA(米国・メキシコ・カナダ協定)を通じたデジタル通関が滞留時間を短縮 | +2.1% | 国境州;全国に拡大 | 長期(4年以上) |
| SECのサイバーインシデント規則がSOC-2準拠プラットフォームを促進 | +1.9% | 全国;大企業 | 中期(2〜4年) |
| メキシコへのニアショアリングが越境デジタル回廊を促進 | +3.4% | 南部・西部 | 長期(4年以上) |
| サイバー保険料の軟化が中堅市場の普及を促進 | +1.8% | 全国;中小企業が中心 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
Eコマースの急成長が小口輸入貨物量を押し上げ
米国のEコマースは2024年に8,338億米ドルに達し、小売総額の15.5%を占め、越境小口貨物はその価値の5%を占めています。小口貨物量は年平均成長率(CAGR)5%で2029年までに290億個に達すると予測されており、ラストマイルネットワークに大量の荷物が流れ込み、高速・低価格の小口輸送オーケストレーションへの転換が迫られています。デジタル貨物転送業者は、輸入申告タイプ86(エントリータイプ86)に基づく日々数千件の通関処理を管理するため、自動通関アルゴリズムとAIによるルート最適化を導入しています。リアルタイムの小売への期待から、運送業者は低コストの2日間配送を実現する必要があり、従来の転送業者のデジタル化への圧力が高まっています。こうした能力を持たない企業は、大規模な小口貨物データを処理できるテクノロジーネイティブなライバルに米国デジタル貨物転送市場のシェアを奪われるリスクがあります[1]。
エンドツーエンドの輸送可視性とリアルタイム分析への需要
2024年までに包括的な可視性を備えた転送業者はわずか20%にすぎませんでしたが、荷主は純粋なスピードよりも信頼性を重視する傾向が強まっています。IoT(モノのインターネット)センサー、クラウドダッシュボード、予測分析が手作業によるステータスメールに取って代わり、積極的な例外管理を可能にしています。マッキンゼーは米国消費者の90%がいまだにコストを優先すると指摘していますが、定時配達は必須条件であり続けています。Uber Freightの生成AIプラットフォームはその成果を示しており、年間2,400万件の貨物を処理し、動的な到着予定時刻(ETA)予測と代替ルート提案を行っています。荷主がデータ豊富なサービスを求める中、この能力はプロバイダーの差別化要因として機能しています。
ACEおよびUSMCA(米国・メキシコ・カナダ協定)を通じたデジタル通関が滞留時間を短縮
米国税関・国境警備局(CBP)のACEの近代化により、貨物留置通知の自動化とACE IDの義務化が進み、書類作業と港湾滞留時間が削減されています。USMCA(米国・メキシコ・カナダ協定)の条項(輸入申告タイプ86のデミニミス閾値を含む)により、800米ドル未満の物品がより迅速に通関できるようになり、米国デジタル貨物転送市場をさらに押し上げています。デジタル転送業者はACE APIをルーティングエンジンと統合し、リアルタイムのコンプライアンスチェックを提供することで人的ミスを最小限に抑えています。処理のボトルネックが解消されるにつれて国境通過能力が向上し、より多くの荷主がAPIに対応したプラットフォームへと引き寄せられています[2]。
メキシコへのニアショアリングが越境デジタル回廊を促進
メキシコは2024年に米国最大の貿易相手国として中国を上回り、2,756億米ドルの二国間貿易を達成しました。メキシコへの外国直接投資は2027年までに600億米ドルを超えると予測されており、国境沿いに450の新工場建設を支えています。中国からメキシコへのコンテナ輸送量は2024年1月に59.7%急増し、7月にはさらに26.2%増加しており、この転換の大きさを示しています。デジタル貨物転送業者は、カルタ・ポルテ請求書モジュール、マルチモーダル追跡、AIによるETA(到着予定時刻)エンジンを導入し、越境輸送をほぼリアルタイムで管理しています。これらの機能により通関の所要時間が短縮され、コンプライアンスが強化され、米国デジタル貨物転送市場における荷主の信頼が高まっています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 分散した運送業者基盤がAPIオンボーディングを遅延させる | -2.1% | 全国;分散した地域 | 中期(2〜4年) |
| 不安定な外航スポット運賃が即時見積もりの精度を妨げる | -1.8% | 沿岸部、輸入集中地域 | 短期(2年以内) |
| ランサムウェアインシデントが物流テックプラットフォームを混乱させる | -1.4% | 全国;テクノロジー集中地域 | 短期(2年以内) |
| トラック輸送保険料の上昇が仲介コストを押し上げる | -2.3% | 全国;高リスク路線 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
分散した運送業者基盤がAPIオンボーディングを遅延させる
米国には8万社以上のトラック輸送業者が存在しており、その多くは最新のITシステムを持っておらず、プラットフォームの統合が複雑になっています。デジタル転送業者は手動とデジタルを組み合わせたハイブリッドワークフローに不釣り合いなリソースを費やしており、ネットワークの規模拡大が遅れています。簡略化されたオンボーディングキットや低コードAPIブリッジは助けになるものの、地域間の格差は依然として存在し、オンボーディングの期間が長引くことで米国デジタル貨物転送市場の達成可能な成長率が低下しています。
不安定な外航スポット運賃が即時見積もりの精度を妨げる
2024年から2025年にかけて、設備不均衡と地政学的緊張によって航行スケジュールが変動し、世界の外航運賃が急激に変動しました。デジタル価格決定エンジンはリアルタイムの市場変動に見積もりを追随させることに苦慮しており、マージン悪化のリスクがあります。長期契約を持つ既存の転送業者はテクノロジーネイティブなスポット見積もりを下回る価格を提示できるため、競争上のポジショニングが弱まります。AIによる予測モデルが精度を向上させるものの、ボラティリティを完全に無効化することはできず、サービス認識に対する抑制要因となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機能別:輸送管理がデジタルリードを拡大
輸送管理は2025年に米国デジタル貨物転送市場シェアの45.72%を占め、荷主が路線選択、運送業者のパフォーマンス、ルート計画の最適化を優先していることを示しています。AIアルゴリズムは現在、空荷の走行を削減し滞留時間を短縮するために陸上、海上、航空にわたる貨物の組み合わせを調整しています。リアルタイムAPIがドライバー、倉庫、通関業者を連携させ、プラットフォームが米国の40万人以上のトラックドライバーに対して入札を自動化することを可能にしています。この効率性により、転送業者はサービス品質を維持しながら高速の小売輸入を処理できます。
付加価値サービスは、荷主が通関業務、保険、貿易コンプライアンス分析を統合したダッシュボードを求めることで、最速の年平均成長率(CAGR)10.94%を記録しています。機械学習モデルが商業請求書を読み取り、関税節約の機会を特定し、代替インコタームズを提案しています。機能セットの収束により荷主は統一プラットフォームを選好する傾向があり、アカウントあたりの収益が深まり、米国デジタル貨物転送市場内の規模拡大が加速しています。
注記: 各セグメントの個別シェアはレポート購入後に入手可能
エンドユーザー別:小売・Eコマースが中核縦型市場として維持
小売・Eコマースは2025年に米国デジタル貨物転送市場規模の36.48%を占め、15.5%のオンライン小売浸透率と低価格小口輸入の急増によって牽引されました。オムニチャネル小売業者はオーダーマネジメントシステムをデジタル転送業者のAPIと統合し、単一のインターフェースで店舗補充と消費者向け配送を管理しています。アパレルの返品率が平均16%であることから、返品物流ワークフローも普及が進んでいます。
ヘルスケア・製薬は厳格な温度管理と追跡可能性のニーズを反映し、2031年にかけて最高の年平均成長率(CAGR)11.86%を示しています。フェデックスの持続可能な航空燃料の展開とAIによるコールドチェーンインサイトは、専門路線への需要を示しています。デジタル転送業者はセンサー搭載パッケージングと規制準拠のデータ保管庫を活用して、時間的制約のある生物学的製剤輸送の契約を獲得しています。
展開モード別:クラウドプラットフォームがスケーラビリティを促進
クラウド展開が65.32%のシェアを獲得し、年平均成長率(CAGR)9.98%でオンプレミスシステムを引き続き上回っています。マルチテナントアーキテクチャがITオーバーヘッドを大幅に削減し、中小企業がサブスクリプションモデルを通じてエンタープライズグレードのモジュールにアクセスできるようにしています。継続的インテグレーションパイプラインが毎週新機能(AI不正検知や自動留置料金追跡など)を提供し、粘着性を高めています。
オンプレミスは、エアギャップ環境を必要とする厳格な規制下の荷主や政府機関のニッチな領域として残存しています。この場合でも、ハイブリッドソリューションがローカル制御を維持しながら分析のためにサニタイズされたデータをクラウドに送ることで、米国デジタル貨物転送市場の柔軟なアーキテクチャへの移行を強化しています。
注記: 各セグメントの個別シェアはレポート購入後に入手可能
企業タイプ別:大企業が収益を支え、中小企業の普及が加速
大企業はプラットフォーム収益の53.22%を提供しており、複雑なグローバルサプライチェーンと多額の貨物費用がエンタープライズライセンスを正当化しています。マルチモーダルの入札ニーズにより、ベンダーは航空、海上、鉄道、小口モジュールを単一のインターフェースに統合することを求められ、SOC-2およびISO 27001認証は譲れない要件として残っています。
中小企業はサイバー保険料の低下と低コードオンボーディングツールが参入障壁を下げることで、年平均成長率(CAGR)9.05%で成長しています。ベンダーはベストプラクティスのワークフローと組み込みのコンプライアンスチェックをパッケージ化し、社内の専門知識の不足を補っています。これらのネットワーク効果がより多くの運送業者を引き付け、運賃オプションを豊富にし、米国デジタル貨物転送市場において好循環の成長を促進しています。
地理的分析
西部は米国デジタル貨物転送市場の28.64%を占め、米国のコンテナ輸入の約40%を取り扱うロサンゼルス港とロングビーチ港に支えられています。カリフォルニア州に本社を置くテクノロジー企業がAPIの共同開発と機械学習モジュールのベータテストを行い、商業的普及を加速させています。ロサンゼルス港で月間4,000万件にのぼる持続的なサイバーセキュリティリスクにより、強力な暗号化とゼロトラストフレームワークがプロバイダーにとって必須の条件となっています。
南部はメキシコが米国最大の貿易相手国となったことで年平均成長率(CAGR)15.21%と最も急速な成長を記録しており、テキサス州だけで月間2万900件のトラック越境を牽引しています。ニアショアされた自動車・電子機器工場は、カルタ・ポルテ準拠の書類フローとマルチモーダル調整に依存しています。ラテンアメリカ貿易のハブとしてのフロリダ州の台頭が、二言語対応の仲介サービスと関税分類エンジンへの地域需要をさらに広げています。
北東部と中西部の回廊は安定した成長を維持しています。北東部はニューヨーク・ニュージャージー港を通じた医薬品輸入とEコマース活動の高まりから恩恵を受け、中西部の自動車産業ベルトはEV(電気自動車)バッテリーのサプライチェーンを支えるために物流のデジタル化を進めています。ノーフォーク・サザーンによる10億米ドルのシステム全体のアップグレード(5か所のデジタル列車検査ポータルを含む)などへの投資が鉄道貨物の可視性を高めています。これらの進展が米国デジタル貨物転送市場の全国的な勢いを強固にしています。
規制環境
米国のデジタルフォワーディングプラットフォームは、海上、陸上、税関データにまたがる複数の規制枠組みの下で運営されている。海上輸送では、仲介業者は連邦海事委員会(FMC)の海上運送仲介業者要件(46 CFR Part 515に基づく免許・登録および財務責任)を遵守しなければならない。陸上のブローカー業務およびフォワーディング業務については、連邦自動車運送安全局(FMCSA)の財務責任枠組みが依然として中核的なコンプライアンス基盤であり、2026年1月16日からの施行に向けて75,000米ドルの最低保証金要件が参照されている。これにより、プラットフォームは検証可能なボンド(保証)を維持し、バックオフィス管理を強化することが求められている。
税関のデジタル化も、製品設計と統合の優先事項を形づくっている。2026年2月、米国税関・国境警備局(CBP)は、自動商業環境(ACE)を通じた船舶貨物の電子輸出マニフェスト(EEM)提出を義務化する規則制定を進め、API接続と構造化データ取得を強化した。2026年6月、CBPは800米ドル以下の輸入品に対する非郵便モードのデミニミス行政免除を無期限停止すると発表し、正式または略式の輸入手続きを経る必要がある出荷の割合が増加した。この変更は、従来簡素化された手続きを利用していた高速なEコマースおよび国境を越える小口貨物の流れに対するコンプライアンス業務の負担を増大させる。別途、48時間以内に取引記録を電子的に提供することを求めるブローカーの透明性に関する提案は、デジタルブローカー業務全体における監査可能性とデータ保持の要求水準を高めている。
バリューチェーン分析
米国におけるデジタルフォワーディングのバリューチェーンは、荷主の調達・受注システムから、デジタルフォワーダーまたはブローカーのプラットフォーム層(レート管理、ブッキング、文書作成、例外管理)を経て展開される。キャリア(輸送能力提供者)は、トラックロード/LTL輸送、および海上・航空の幹線輸送を提供し、下流のノードには港湾、ターミナル、倉庫、ラストマイルネットワークが含まれる。データ基盤は今や第一級の入力要素となっており、プラットフォームはACEと統合して税関業務を処理し、ブッキングおよび文書作成にコンプライアンスロジックを組み込み、可視化・テレメトリと価格エンジンを用いて各モード間のボラティリティを管理している。インフラおよびミドルウェアのプロバイダーは、単独のポータルに依存するのではなく、フォワーダーが自社の業務モデルに組み込むAPIファーストの接続性と自動化を提供することで、このチェーンを支えている。
2026年の2つの変化が、主要な受け渡しポイントに新たな摩擦と要件を加えている。2026年5月の米国最高裁判決(Montgomery v. Caribe Transport II)は、FAAAA先占が貨物ブローカーに対する州法上の過失選定訴訟を妨げないことを確認し、デジタルプラットフォーム全体において、防御可能なキャリアオンボーディング、安全データの取得、記録された発注判断の運用上の重要性を高めた。実行面では、プラットフォームとフルフィルメントの統合が一層深化を続けている。Flexportは、オハイオ州コロンバスに新たなノードを設けて地域フルフィルメントネットワークを拡大し、そのフルフィルメントネットワークについてShopify統合認証を取得し、在庫配置、貨物移動、顧客への配送結果の連携を強化した。並行して、project44は2026年7月に、荷主向けの意思決定プラットフォームと並んで、AIネイティブの専用インフラ部門(LSP44)を設立して組織を再編し、荷主、フォワーダー、キャリアを結ぶソフトウェア層の一層の専門化を反映した。
競争環境
統合が加速する中でも競争環境は適度に分散した状態が続いています。DSVによる143億ユーロ(157億8,000万米ドル)のSchenker買収が2025年4月に完了し、2028年までに年間90億デンマーク・クローネ(13億3,000万米ドル)のシナジーを予測する16万人規模の企業が誕生しました。従来の大手企業が内部の技術スタックを刷新する一方で、C.H. RobinsonのACE統合プラットフォームはリアルタイムのコンプライアンスアラートを提供しています。Flexportなどのデジタルネイティブ企業がマイクロサービスを展開して荷主のERP(基幹業務システム)とシームレスに連携し、Uber Freightの生成AIツールは200億米ドルの管理貨物にわたって入札と路線予測を自動化しています。
戦略的な方針は三つのグループに分類されます。レガシー大手企業はエンドツーエンドのデジタル深度を達成するために資産を取得し、テクノロジーネイティブ企業はコールドチェーンなどの縦型専門化に注力し、オーケストレータープラットフォームはオープンAPIを通じてニッチなプロバイダーを集約し、モジュラーな価値を提供しています。FDA(米国食品医薬品局)コンプライアンスが小規模参入者を阻むヘルスケア物流と、税関の変動性がアルゴリズム分類エンジンを有利にする越境Eコマースに白地空間が残存しています。AIによる価格決定が成熟し、サイバーレジリエンスが必須条件となる中、競争優位性はデータサイエンスの人材、運送業者ネットワークの密度、および米国デジタル貨物転送市場における組み込みの付加価値モジュールの幅にかかっています。
米国デジタル貨物転送業界リーダー
-
Flexport
-
Uber Freight
-
Convoy
-
C.H. Robinson (Navisphere)
-
Loadsmart
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
コンプライアンス主導のデジタル化と輸入手続きの変更は、税関およびブローカー業務を大規模に自動化するプラットフォームに即時のホワイトスペースを生み出している。2026年のCBPの措置、すなわちACEを通じた電子輸出マニフェスト提出の義務化への動きと、800米ドル以下の輸入品に対する非郵便デミニミス行政免除の停止は、大量のEコマースおよび国境を越える貨物の流れに対するデータ、分類、文書作成のニーズを高めている。ACE連携の申告、ブローカー透明性要求に対する自動記録取得、監査対応可能な取引履歴をパッケージ化できるプロバイダーは、荷主のサイクルタイムを短縮し、特に出荷件数が多く価値が低い場合において、手作業によるブローカー業務の負担を軽減できる。
インフラ拡張と連邦の貨物データ構想も、デジタルフォワーダーが輸送管理および付加価値モジュールを通じて収益化できる相互運用可能なマルチモーダル・オーケストレーションへの需要を後押ししている。2026年には、鉄道および港湾連結型の貨物流通の対象範囲を拡大する複数のプロジェクトが進展した。これには、CSXがI-95回廊沿いのダブルスタック輸送を可能にする4億9,500万米ドルのボルチモア鉄道トンネル計画を開通させたこと、ブラウンズビル港がブラゾス・アイランド・ハーバー・チャンネル改善事業(水深52フィート)を完了したこと、およびカリフォルニア州でBNSF鉄道の40億米ドル規模のバーストー国際ゲートウェイが市の承認を得たことが含まれる。これらの物理的ノードに加え、2026年の全米貨物戦略計画と、米国運輸省が2026年3月に発表した「輸送デジタル基盤に関する国家戦略」に関する情報提供要請(RFI)は、全米の貨物データスキーマと先進的な貨物技術の導入を重視している。これにより、デジタルフォワーダーがAPI、可視化データモデル、セキュリティ管理を新たな相互運用性の期待に合わせて整備しつつ、新たな内陸港や鉄道の中継地点を支援する近い将来の機会が生まれている。
最近の業界動向
- 2026年2月:Flexportは2026年冬季テクノロジーリリースを発表し、税関、コンプライアンス、コスト最適化に特化したAIエージェントと、Flexport Atlasサプライチェーンモデリング機能を追加した。このリリースは、デジタルブッキングポータルから、フォワーディング業務における組み込み型の実行および意思決定自動化への移行を強化している。
- 2025年11月:Uber Freightは、Better Trucksへの戦略的投資を発表し、ラストマイル配送のカバレッジを強化するために商業パートナーシップを拡大した。この動きは、幹線輸送計画とEコマース荷主向けのラストマイル輸送能力・サービスレベルを結びつけることで、Uber Freightのエンドツーエンドのロジスティクス展開を拡張するものである。
- 2024年9月:Uber Freightは、契約貨物向けのデジタル調達機能であるUber Freight Exchange: Contractの一般提供を発表した。これにより、荷主による構造化されたデータ駆動型の調達の採用が広がり、調達イベントと継続的な輸送実行との統合が強化される。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、市場はソフトウェア主導のワークフローを通じてフレートの見積もり、予約、管理が行われるデジタルフレート転送サービスから米国内で得られる収益を対象としており、実際の転送取引に紐付いた書類作成および輸送中の可視化を含みます。
対象外の範囲:純粋なフレート料率ベンチマークツール、独立した貨物追跡ソフトウェア、および転送の実行または責任を伴わない非転送型マネージドトランスポーテーションサービスは除外します。
セグメンテーション概要
- 機能別
- 輸送管理
- 陸上
- 海上
- 航空
- 倉庫管理
- 付加価値サービス
- 輸送管理
- エンドユーザー別
- 小売・Eコマース
- 製造
- ヘルスケア・製薬
- 自動車
- その他
- 展開モード別
- クラウド
- オンプレミス
- 企業タイプ別
- 中小企業
- 大企業および政府機関
- 米国地域別
- 北東部
- 中西部
- 南部
- 西部
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要プールの枠組み構築、日常的な転送業務における「デジタル」の定義、およびモデルに対して照合可能な参照指標の収集に活用されました。米国国勢調査局の貿易統計、運輸統計局のフレートシリーズ、連邦道路管理局のフレート指標、米国税関・国境警備局の通関および書類作成に関するガイダンスなど、公開されている物流・貿易シグナルを参照しました。また、モードシフトやゲートウェイパターンの解釈に役立てるため、連邦海事委員会の資料や港湾・空港当局のスループット公表データも確認しました。
全体像を補完するため、関連物流企業のSEC提出書類および投資家向けプレゼンテーション、IATAやAAPA等の業界団体刊行物、信頼性の高い輸送専門メディアの報道を参照し、製品ポジショニングおよび料率動向を把握しました。並行して、企業財務情報やニュースインテリジェンスに関する有料データベース、および輸出入の個別貨物データベースを活用し、航路の集中度や貨物特性をハイレベルで検証しました。上記のデスクソースは例示であり、網羅的なものではなく、データ収集・検証・調査の明確化のために他の多数の公開資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、デジタル転送プログラムにおける収益の計上方法、一般的にバンドルされるサービス、および輸送能力サイクルに伴う価格変動の確認に重点を置きました。デスクリサーチから得られた前提を修正し、モデル全体に一貫して適用できるよう、米国主要ゲートウェイにおける転送業者、デジタルプラットフォーム運営者、荷主、およびキャリア側の担当者と幅広く対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:33% | CXO:18% |
| 中位層:49% | 機能・ユニットリーダー:32% |
| 中小規模プレイヤー:18% | マネージャー:50% |
市場規模算定と予測
規模算定はトップダウンとボトムアップの両方の検証を組み合わせて構築されました。まず、米国のフレート活動を転送業者を通じて手配され、デジタルによる見積もり・予約・ワークフローステップを経て実行される輸送の割合に結び付ける需要プール再構築から着手しました。このトップダウンのアプローチは、モード別にサンプリングしたデジタル転送の貨物量に標準的なテイクレートを乗じた選択的なボトムアップ近似値や、公開されている収益開示情報を用いたクロスチェックによって検証されました。
モデルで使用した主要インプットには、金額ベースの米国輸出入の勢い、主要ゲートウェイにおけるコンテナおよび航空カーゴのスループット動向、モード別の構成変化(海上・航空・陸上)、転送取引におけるオンライン見積もり・予約の採用状況、および需給逼迫・緩和期におけるテイクレートの観察可能な変化が含まれます。ボトムアップの検証にギャップがある場合(例:非公開事業者の開示情報が限られている場合)、インタビューで検証した保守的な同業他社レンジを用いて補完し、合計値が貿易・スループット指標と整合した後にのみスケールアップを行いました。
予測にあたっては、異なる輸送能力・価格サイクルを反映するシナリオ分析を実施した後スポット市況の短期的な急変に過剰反応しないよう指数平滑化ステップを適用しました。採用状況と価格に関する前提は一次回答者のコンセンサス見解を用いて調整され、トレンドが説明可能かつ再現可能であるよう予測年度全体に一貫して適用されました。
データ検証と更新サイクル
アウトプットは三層にわたるトライアンギュレーションによって検証されました:デスク指標(貿易・スループットシリーズ)、モデル化された需要・価格ドライバー、および実際の業務における変化に関するインタビューフィードバックです。モードレベルの結果が独立したシグナルから大きく乖離した場合、承認前に基礎となる採用率・テイクレート・構成比の前提を再検討・確認しました。
数値の正確性、各ドライバーの背後にある論理、および調査結果の記述と数値の整合性を確認するため、第二のアナリストによるレビューが実施されます。レポートは年次で更新され、主要な規制変更、輸送能力の急激な変化、または突発的な価格ショックなど、重要なイベントが発生した場合には中間更新が行われます。納品直前には最終確認が実施され、クライアントが最新の公開データおよび市場動向に合致した最新の見解を受け取れるようにしています。
Mordor Intelligenceの米国デジタルフレート転送市場規模と他の公表推計値との比較
米国デジタルフレート転送に関する公表市場数値は、著者が必ずしも同一の収益ストリームを計上しているわけではないため、また同一年度がカレンダーイヤー、ローリングイヤー、または将来見通しの現在年として報告される場合があるため、差異が生じることがあります。価格変動の激しいフレートサイクル期における価格の取り扱い方や、輸送能力の状況変化後に前提がどれだけ迅速に更新されるかによっても差異が生じます。
一部の外部推計は、転送と独立した可視化ツールや料率ツールなどの隣接するソフトウェア主導サービスを混在させた、より広範なデジタルフレート管理収益を含んでいるように見受けられます。Mordor Intelligenceにおいては、市場合計は米国内のフレート転送取引に紐付いたデジタルワークフローのみを計上しており、独立した追跡ツール純粋な料率ベンチマークツール、および非転送型マネージドトランスポーテーション手数料は除外しているため、規模算定は転送収益に連動した状態を維持しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 9.83 ビリオン 米ドル(2026年) | |
| 業界マーケットプレイスA | 6.89 ビリオン 米ドル(2024年) | より早い基準年を使用しており、料率・出来高に関して異なるフレートサイクル時点を反映している可能性があり、その後の回復と採用拡大が反映されない場合、実勢値が低く抑えられることがあります。 |
| 戦略パブリッシャーB | 8.50 ビリオン 米ドル(2025年) | 転送実行とより広範なデジタルフレート管理機能を混在させている可能性があり、モード別にフラットなテイクレート推移を適用することで、取引収益ベースの見方と比較して合計値がずれる場合があります。 |
全体として、表中の差異は主に年度の選択と、対象収益として扱われるものと隣接するソフトウェアまたは管理手数料として扱われるものの違いによって説明されます。インプットを米国のフレート活動、モード構成、および転送ワークフローにおけるデジタル予約の採用状況に結び付けることで、当社の推計は市場の進化に合わせて再確認可能な実務的変数に対して追跡可能な状態を維持しています。
レポートで回答される主要な質問
2026年の米国デジタル貨物転送市場の規模はどのくらいですか?
米国デジタルフレート転送市場規模は2025年に8.25 ビリオン 米ドルと評価され、2026年の9.83 ビリオン 米ドルから2031年には14.87 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)のCAGRは8.63%です。
機能別で最大の市場シェアを持つセグメントはどれですか?
輸送管理が45.72%のシェアで首位を占めており、最適化されたルーティングと運送業者の調整に対する荷主の注力を反映しています。
なぜ南部地域が他の米国地域よりも急速に成長しているのですか?
メキシコへのニアショアリングと越境貿易の拡大が、南部を2031年にかけて年平均成長率(CAGR)15.21%へと押し上げています。
クラウド展開はデジタル貨物転送においてどのような役割を果たしていますか?
クラウドソリューションは展開の65.32%を占め、高度な分析とリアルタイム可視性へのスケーラブルなサブスクリプションベースのアクセスを提供しています。
AIツールは貨物転送業務をどのように変革していますか?
AIは予測価格決定、リアルタイムのETA(到着予定時刻)予測、および自動例外処理を支援し、Uber Freightなどのプラットフォームが年間2,400万件の積荷を処理することを可能にしています。
最も急速に拡大しているエンドユーザーの縦型市場はどれですか?
ヘルスケア・製薬は厳格なコンプライアンスとコールドチェーンのニーズに牽引され、年平均成長率(CAGR)11.86%で最も急速に成長しているエンドユーザーセグメントです。