
米国データセンターネットワーキング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
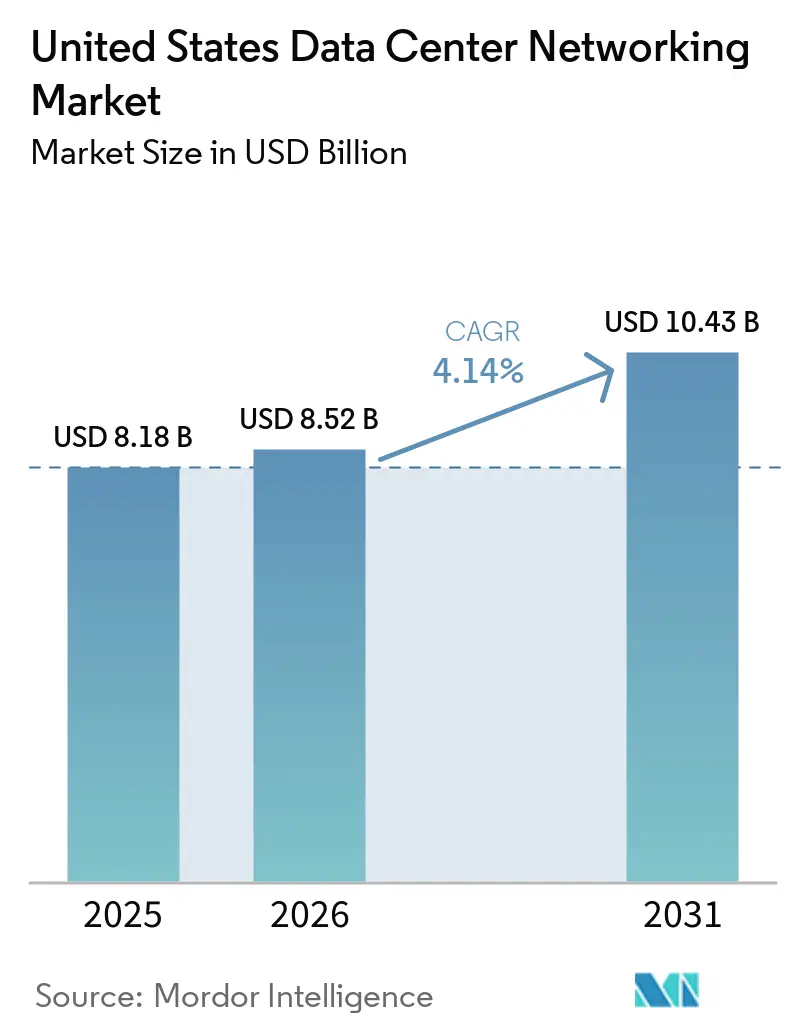
| 基準年の市場規模 (2025) | 8.18 十億米ドル |
| 市場規模 (2026) | 8.52 十億米ドル |
| 市場規模 (2031) | 10.43 十億米ドル |
| Growth Rate (2026 - 2031) | 4.14 % |
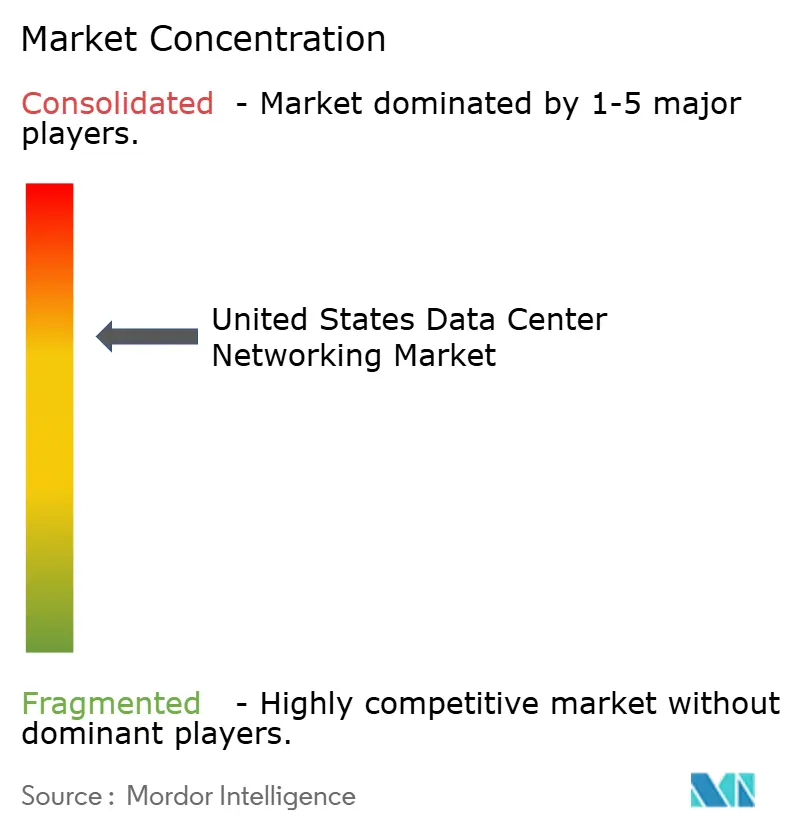
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国データセンターネットワーキング市場分析
米国データセンターネットワーキング市場規模は、2025年の81億8,000万米ドルから2026年には85億2,000万米ドルに成長し、2026年〜2031年の年平均成長率4.14%で2031年までに104億3,000万米ドルに達すると予測されています。成長の主因は、超低遅延を要求する大規模言語モデルをサポートするために高密度スイッチング、400G/800G光学部品、およびAI対応ファブリックを継続的に導入しているハイパースケール事業者です。インダストリー4.0プロジェクトに関連した製造業の急増、5Gエッジサイトの継続的な展開、および大統領令14179による政府支援がさらに需要を押し上げています。一方、多くの企業が複雑な光学系マイグレーションやゼロトラストマイクロセグメンテーションを管理するスキルを欠いているため、サービス収益も増加しています。サプライチェーンのボトルネック、水使用制限、および増加するアップグレードコストが拡大を抑制していますが、上昇トレンドを反転させるには至っていません。
主要レポートの要点
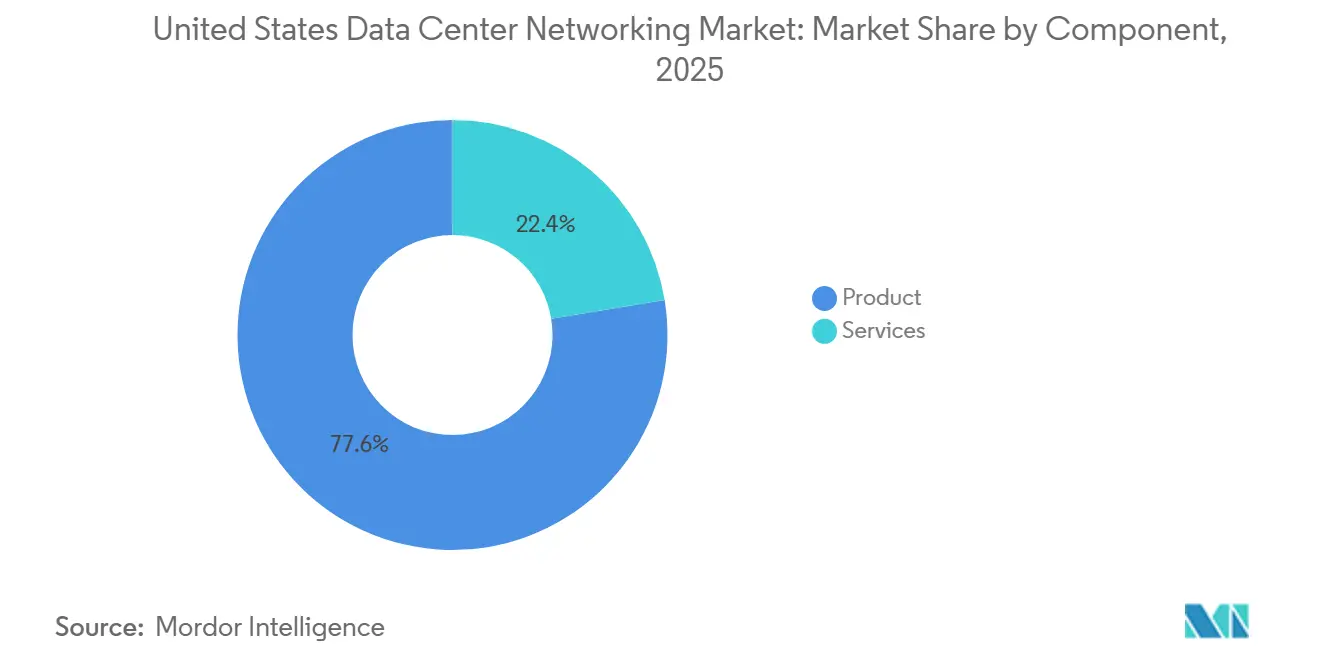
- コンポーネント別では、2025年に製品が77.60%の収益シェアをリードし、サービスは2031年にかけて年平均成長率4.32%で拡大すると予測されています。
- エンドユーザー別では、ITおよび通信が2025年の米国データセンターネットワーキング市場シェアの34.15%を占め、製造業が2031年にかけて最速の年平均成長率5.08%を見込んでいます。
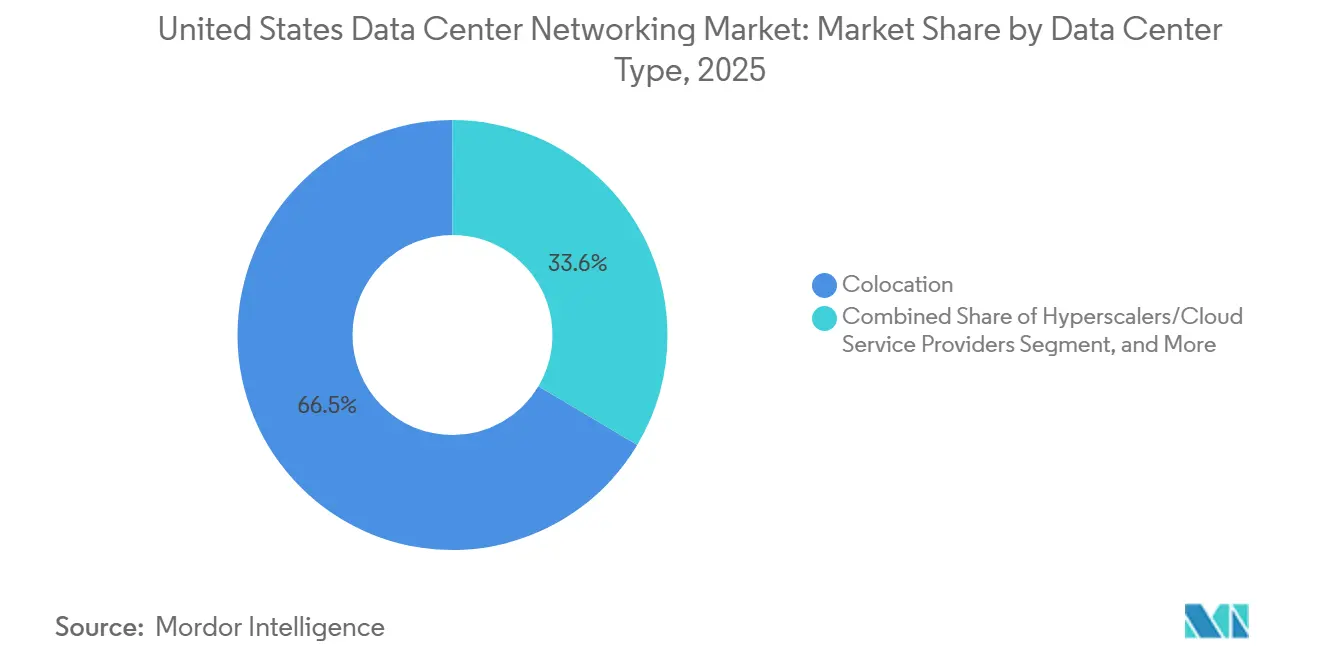
- データセンタータイプ別では、コロケーション施設が2025年に66.45%のシェアを占めましたが、ハイパースケール展開は年平均成長率5.85%で成長すると予測されています。
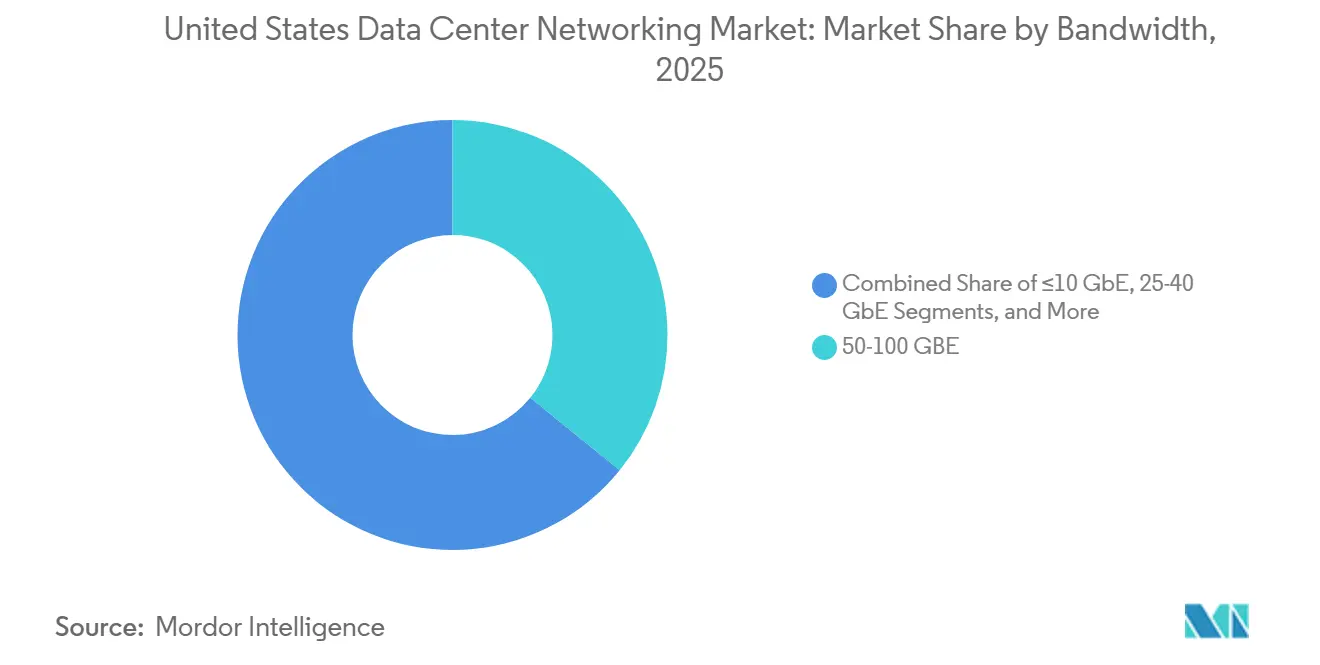
- 帯域幅別では、50〜100GbEカテゴリーが2025年の米国データセンターネットワーキング市場規模の35.82%のシェアを占め、100GbE超セグメントは2031年にかけて年平均成長率5.49%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
米国データセンターネットワーキング市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| ハイパースケールおよびAI主導の帯域幅需要の急増 | +0.6% | 北バージニア州、シリコンバレー、フェニックス | 中期(2〜4年) |
| 400G/800Gイーサネットファブリックへの移行 | +0.5% | 主要ハイパースケール地域 | 短期(2年以下) |
| エッジおよび5Gマイクロデータセンターの拡大 | +0.4% | 全国主要都市圏 | 長期(4年以上) |
| 州のエネルギー効率インセンティブ | +0.3% | カリフォルニア州、ニューヨーク州、ワシントン州、テキサス州 | 中期(2〜4年) |
| CXL対応分散型設計の採用 | +0.3% | 全国のAI研究ハブ | 長期(4年以上) |
| ファブリックマイクロセグメンテーションに向けたゼロトラストの推進 | +0.3% | 政府・企業サイト | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびAI主導の帯域幅需要の急増
ハイパースケール事業者は、レガシーアプリケーションの10〜100倍のデータを移動するAIワークロードに対応するためにネットワークを再構築しています。トレーニングクラスターへのArista 7700R4プラットフォームのMetaによる採用は、分散型GPUの遅延を低減するノンブロッキングなテラビットスケールの東西ファブリックの普及を示しています。MicrosoftのAIへの800億米ドルの設備投資とAWSの300億米ドルの拡大は、AI専用スイッチ、光学部品、およびNICへの急激な設備需要を裏付けています。NVIDIAおよびAMDのカスタムシリコンは、事業者が汎用デバイスを迂回して緊密に統合された800Gパーツを採用したいという意向を示しています。[1]NVIDIA Corp.、「800Gネットワーキングロードマップ」、nvidia.com
400G/800Gイーサネットファブリックへの移行
400Gおよび800Gへの移行は、100Gリンクを飽和させるGPUクラスターによって推進され、10GbE以来最大の転換点となっています。BroadcomのTomahawk 6は1.6Tb/sポートをサポートし、将来のヘッドルームを見越しています。ウルトラ・イーサネット・コンソーシアム(Ultra Ethernet Consortium)は2025年6月にUEC 1.0を批准し、AIトラフィック専用のパケットスプレーおよびインネットワークコンピュートを追加しました。展開は800G光学部品の18ヶ月のリードタイムという課題に直面しており、2026年に生産が増加するまで一部のハイパースケール構築を制約しています。
エッジおよび5Gマイクロデータセンターの拡大
エッジサイトは、過酷な環境に耐えながらもハイパースケールの速度を実現するコンパクトで高密度なスイッチを必要とします。DE-CIX ダラスが完了した400GEアップグレードは、メトロエッジにおける接続トラフィックの増加を示しています。これらのエッジノードは、オンサイトエンジニアの不足を補う自動化およびリモート管理機能を事前に組み込むことができるベンダーに新たな収益機会をもたらします。産業用自動化およびコネクテッドビークルのパイロットが、初期のトラフィック増加の多くを牽引しています。
スマートファブリックのための州のエネルギー効率インセンティブ
カリフォルニア州のタイトル24およびニューヨーク州・ワシントン州の関連規則は、自動化されたトラフィックエンジニアリングによってネットワーク消費電力を削減した事業者に報奨を与えます。[2]米国エネルギー効率経済評議会(ACEEE)、「データセンターエネルギーコード分析2025」、aceee.org ネットワーク機器は施設の電力消費量の10〜15%を占めており、動的パス最適化によってその負荷を20〜30%削減できます。RWJBarnabas Healthなどの医療システムは、ファブリック全体のエネルギー制御を展開した後に二桁台の電力削減を報告しています。
制約の影響分析*
| 制約 | (〜) CAGRへの影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 光トランシーバーおよびASICのサプライチェーンのボトルネック | -0.3% | 全国のハイパースケールクラスター | 短期(2年以下) |
| 10/40Gから400G超へのアップグレードの高い設備投資コスト | -0.3% | 全国の企業キャンパス | 中期(2〜4年) |
| ハイパースケール成長を抑制する水使用制限 | -0.2% | アリゾナ州、ジョージア州、バージニア州、コロラド州 | 長期(4年以上) |
| 自動化スキルを持つエンジニアの不足 | -0.1% | 地方主要都市圏 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
光トランシーバーおよびASICのサプライチェーンのボトルネック
800Gモジュールのリードタイムは、メーカーが超低ジッターのAIグレード光学部品を優先供給する中で18ヶ月に延長されています。Lumentumはこのニッチに対応するためにロードマップを転換し、従来のトランシーバーラインへの圧力を示しています。[3]Lumentum Holdings、「2025年度第2四半期決算説明会トランスクリプト」、lumentum.com 関税の影響により設備コストが8〜20%増加し、一部の企業はアップグレードを延期し、当初の計画より長く100G資産を使用し続けることを余儀なくされています。
レガシー10/40Gから400G以上へのアップグレードにおける高い設備投資
ファブリック全体のアップグレードには、新しいスイッチ、構造化ケーブリング、光学部品、電力、および冷却設備が必要です。Deutsche Bankの単一サイトの更新は5,000万米ドルを超え、中堅企業にとっての財務的障壁を浮き彫りにしています。施設の改修は定期的に設備費用を2倍にし、遅延に敏感なワークロードに結びつく明確なROIがない限りプロジェクトを遅延させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:サービスの加速の中での製品の優位性
ハイパースケーラーが大量の固定フォームファクタースイッチを購入したことにより、製品は2025年の収益の77.60%を引き続き占めました。イーサネットスイッチはアンカーカテゴリーとして残り、ソフトウェア定義コントローラーはポリシー自動化において支持を集めました。ストレージエリアネットワーキング機器は、分解型アーキテクチャーが高速光学系を介してコンピュートとストレージを分離するにつれて勢いを失いました。ゼロトラスト設計が広範なセグメンテーションを必要とするため、ネットワークセキュリティアプライアンスが再び注目を集めました。
クライアントがマルチベンダー400G/800Gファブリックの設計、統合、マネージドサポートを求めるにつれて、サービス部門は4.32%のCAGRで拡大しています。インストールチームはタイミングに敏感な光学系を調整し、マネージドサービスは社内の自動化スキル不足を補っています。トレーニングおよびコンサルティング企業は、AIに特化したネットワークチューニングに関する人材不足の拡大に対応しています。米国データセンターネットワーキング市場は、ハードウェア、光学系、専門知識を成果ベースの契約のもとで束ねるプロバイダーをますます優遇しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に取得可能


エンドユーザー別:製造業の急成長によって挑戦を受けるIT・通信のリーダーシップ
ITおよび通信事業者は、初期の5Gコア展開とパブリッククラウドバックボーンの更新を基盤として、2025年に34.15%のシェアを維持しました。金融機関はアルゴリズム取引のレイテンシーパスをアップグレードしました。しかし、製造業はインダストリー4.0の工場がリアルタイム分析とロボットラインを導入すにつれて、5.08%のCAGRを記録しています。自動車大手は、産業プロトコルとエンタープライズトラフィックを融合させた決定論的ファブリックを導入しています。
政府および防衛機関は、安全なAIモデルトレーニングを可能にするために機密ネットワークを近代化しています。医療プロバイダーは診断画像と電子記録のために帯域幅を拡大しています。メディア企業は、バースト容量とジッター制御を必要とする4K/8Kパイプラインを推進しています。したがって、米国データセンターネットワーキング市場は、一枚岩の通信主導型ドメインではなく、垂直方向のユースケースのパッチワークになりつつあります。
データセンタータイプ別:ハイパースケールイノベーションに対するコロケーションの安定性
コロケーションサイトは、企業がラックをアウトソーシングしながらも機器の管理を維持したことにより、2025年の収益の66.45%を供給しました。オペレーターはミートミールームを100Gクロスコネクトでアップグレードし、GPUクラスターをサービスとして提供しています。ハイパースケーラーは数は少ないものの、大規模なAIクラスターにより5.85%のCAGRを生み出しています。EdgeCoreの170億米ド規模のバージニアキャンパスは、再生可能エネルギーと光ファイバーハブの近くにコンピュートを積み上げる投資の典型例です。
エッジおよびマイクロデータセンターは第三の経路として台頭し、携帯電話タワーのシェルターや工場フロアにコンパクトなノードを挿入しています。これらの場所には、堅牢化されたスイッチとゼロタッチプロビジョニングが必要です。したがって、米国データセンターネットワーキング市場は、安定したコロケーション収益、超高成長のクラウド構築、および自動化が成熟すれば急速に拡大する可能性のある初期段階のエッジノードに分かれています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に取得可能
帯域幅別:100GbE超の混乱に直面する50〜100GbEの優位性
50〜100 GbEの帯域幅層は、ほとんどのエンタープライズラックのコストとパフォーマンスのバランスが取れているため、2025年に35.82%のシェアを占めました。しかし、AIクラスターが400Gスパインと800Gトライアルを採用するにつれて、100 GbEを超えるリンクは5.49%のCAGRで拡大しています。≤10 GbEはレガシーワークロードとエッジテレメトリー向けに残り、25〜40 GbEはスキップされることが多くなっています。CienaのWaveLogic 6光学系は1.6 Tb/sのラインレートを実現し、テラビットイーサネットバックボーンの到来を予告しています。
100Gリーフと400Gスパインを混在させたマルチスピードファブリックは、テレメトリーとAIベースのトラフィックエンジニアリングへの需要を促進する設定の複雑さを生み出しています。100 GbEを超える帯域幅に関連する米国データセンターネットワーキング市場規模は、ハイパースケーラーが2027年までにテラビットアップリンクを吸収するにつれて大幅に拡大すると予想されています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に取得可能
地理的分析
ノーザンバージニアは、パブリッククラウドと連邦政府のワークロードの両方に対応する世界最大の施設集積地として、米国データセンターネットワーキング市場の中心地となっています。シリコンバレーは、ベンダーが光学ASICとプログラマブルDPUを試験する主要なイノベーションラボとして続いています。カリフォルニア州、ワシントン州、オレゴン州にまたがる西海岸は再生可能エネルギーと税制優遇を提供していますが、水使用量の増加制限が拡張計画に課題をもたらしています。
テキサス州およびその他の南部諸州は、競争力のある土地と電力料金でオペレーターを誘致しています。しかし、ERCOTにおける電力網の信頼性と嵐への暴露は、自動再ルーティングパスとオンサイト発電を含む耐障害性設計を必要とします。大統領令14179は中西部および山岳地域の連邦土地を開放し、建設パターンを多様化するクリーンエネルギーキャンパスを約束しています。
規制の相違は重要です。アリゾナ州、ジョージア州、バージニア州は現在、水の使用量を制限しており、液体冷却の採用を促進しています。PJM市場における共同設置発電に関するFERCの審査は、2030年までに184 GWに達すると予測されるAIクラスターからの増大するピーク負荷が送電線に負担をかける可能性を浮き彫りにしています。したがって、米国データセンターネットワーキング市場は、ファブリック設計と展開スケジュールに影響を与える電力、水、税制上の考慮事項のパッチワークを反映しています。
規制環境
米国のデータセンターネットワーキング導入は、大規模AIクラスターをどこでどのように稼働させるかを左右する電力系統接続および信頼性監督の枠組みの中に位置づけられることが増えている。2026年6月18日、連邦エネルギー規制委員会(FERC)は、RTO/ISOに対して大規模負荷の系統接続に関する規則を正当化・改善するよう求める6件の個別命令(show cause orders)を発行した。これらの措置は、系統接続が依然として重要な制約であるため、新たな高密度ネットワーキングファブリックの稼働開始までの時間軸に影響を与える可能性がある。
信頼性および連邦IT近代化要件も、ネットワークアーキテクチャと調達に影響を及ぼしている。2026年7月16日、FERCはNERCに対し、2026年12月31日までに計算負荷に関する強制的な信頼性基準を提出するよう指示し、事業者に対してより規律ある電力・運用管理を求める動きを促した。これはネットワークの耐障害性設計にも波及する。同時に、OMBメモランダムM-25-03は、2023年連邦データセンター強化法(Federal Data Center Enhancement Act of 2023)の実施指針を示し、その規定は2026年9月30日に失効する予定である。これにより連邦データセンター全体での近代化・統合活動が強化され、スイッチング、セキュリティ、自動化ツールの更新サイクルを後押ししている。
競争環境
米国データセンターネットワーキング市場は中程度の集中度を示しています。Cisco、Arista、Juniper、HPEは依然としてスイッチポートの大部分を支配していますが、それらの合計シェアは挑戦者の余地を残しています。AristaはAIクラスターファブリックに注力することで、2025年第1四半期に四半期収益が20億米ドルを超えました。Ciscoはゼロトラスト実施のためにHypershieldセキュリティを組み込んだNexusプラットフォームで対抗しています。
BroadcomはTomahawkおよびTridentラインでマーチャントシリコンを支配し、MarvellはPCIe Gen 6光学系経由で分解型ラックに向けて推進しています。ウルトライーサネットおよびUALinkコンソーシアムは、スタートアップが独自仕様のNVLinkを下回る価格でAI中心のファブリックを出荷するための道を開いています。従来の大手企業は、ポート数を超えた差別化を図るために、テレメトリー、プログラマブルパイプライン、DPUオフロード機能の組み込みを急いでいます。
エッジネットワーキングは断片化したままです。ハードウェアを堅牢化し、自動化をプリロードするベンダーが、通信事業者や製造業者との初期パイロットで勝利しています。光学モジュールサプライヤーは、AIグレードの仕様が承認済みベンダーリストを絞り込むにつれて統合に直面しています。競争環境は、シリコン、光学系、ソフトウェアをターンキーのファブリック・アズ・ア・サービス提供にまとめる企業を優遇しています。
米国データセンターネットワーキング業界のリーダー企業
Cisco Systems, Inc.
Arista Networks, Inc.
Juniper Networks, Inc.
Dell Technologies, Inc.
Hewlett Packard Enterprise (HPE)
- *免責事項:主要選手の並び順不同

市場機会と将来展望
AI主導のラックスケールアーキテクチャは、800G以上のスイッチング、液冷対応プラットフォーム、そして大規模導入を改善する高密度オプティクスのための新たな余地を生み出している。2026年のベンダー動向はこの変化を反映している。CiscoはAIデータセンター向けに位置づけられたSilicon One G300ベースのシステムを発表し、Arestaは1.6T対応プラットフォームを拡張し、液冷対応プラガブルオプティクスのコンセプトを推進した。これは、東西方向の通信が多いGPUクラスターにおける放熱、ケーブリング削減、予測可能な性能に関する事業者要件と一致している。ネットワークが100G/400G/800Gの混在構成へ移行するにつれ、マルチベンダーファブリック設計、自動化、光伝送移行の複雑性が増すため、サービス層も拡大している。
電力供給能力と系統接続プロセス改革は、エネルギーを意識した設計、テレメトリ、運用管理をターンキー型ソリューションに組み込むことができるネットワーキングベンダーおよびインテグレーターにとって、並行した機会を生み出している。大規模負荷の系統接続規則や計算負荷に関する強制的な信頼性基準に関する取り組みを含む2026年のFERCの活動は、利用率を改善し、迅速な再構成を支援し、電力が制約された条件下でも耐障害性のある運用を維持できるアーキテクチャの価値を高めている。別途、2026年4月9日に発表されたFCCのNPRM草案は、米国のデータセンターおよびPoPに関与する特定の中国系通信事業者の運用制限を対象としており、相互接続に関わるネットワーキング展開やバックボーンに隣接する展開において、準拠した信頼できるサプライチェーンの重要性を強調している。
最近の業界動向
- 2026年6月:Arista Networksは、ラックスケールAIインフラ向けにBroadcom Tomahawk 6シリコンを搭載した1.6Tネットワーキングプラットフォームファミリー「7060XE7シリーズ」を発表した。同社はこの更新をAI対応データセンターファブリックおよびより大規模なAI展開向けに位置づけた。これにより、ArestaのハイエンドAIデータセンターネットワーキングにおける存在感が拡大し、ハイパースケール分野における競争圧力が増している。
- 2026年3月:Arista Networksは、ラックユニットあたり204.8Tbpsをサポートする12.8Tbpsの液冷プラガブルオプティクスモジュール「XPO」に関するマルチソース契約を発表した。この機能は、AI対応ファブリックの熱効率を改善しつつ密度を高めるよう設計されている。この契約は、ハイパースケールラックにおける統合オプティクスおよび省電力ソリューションの採用を加速することを目的としている。
- 2026年2月:Cisco Systemsは、AIクラスター構築向けにSilicon One G300スイッチングシリコン(102.4Tbps)を発表し、N9000および8000システムは液冷と1.6Tオプティクスをサポートする。この主力シリコンは、AI規模のデータセンターネットワーキングを対象とし、冷却技術の革新とも整合している。これにより、Ciscoのハイパースケール展開および冷却対応統合アーキテクチャにおける競争的地位が強化される。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、市場とは、サーバー、ストレージ、および外部ネットワークを接続するためにデータセンター内に展開されるネットワーキング機器および関連サービスから米国内で生み出される収益であり、アップグレードおよび拡張を含みます。
対象範囲の除外事項:デーセンター用途でインストールされていない一般的なエンタープライズキャンパスネットワーキング、および電力、冷却、不動産などのネットワーキング以外の施設支出は除外しています。
セグメンテーションの概要
- コンポーネント別
- 製品
- イーサネットスイッチ
- ルーター
- ストレージエリアネットワーク(SAN)
- アプリケーションデリバリーコントローラー(ADC)
- ネットワークセキュリティアプライアンス
- ソフトウェア定義ネットワーキング(SDN)コントローラー
- 光学系インターコネクト
- サービス
- 設置・統合
- トレーニング・コンサルティング
- サポート・メンテナンス
- マネージドネットワークサービス
- 製品
- エンドユーザー別
- ITおよび通信
- 銀行・金融サービス・保険(BFSI)
- 政府・防衛
- メディア・エンターテインメント
- ヘルスケアおよびライフサイエンス
- 製造業および産業
- その他のエンドユーザー
- データセンタータイプ別
- コロケーション
- ハイパースケーラー/クラウドサービスプロバイダー
- エッジ/マイクロデータセンター
- 帯域幅別
- 10GbE以下
- 25〜40GbE
- 50〜100GbE
- 100GbE超
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、米国データセンターの需要背景をマッピングすることから始まり、それらのシグナルをワークロードタイプとアップグレードサイクル別のネットワーキングニーズに変換しました。Uptime Instituteのデータセンターリサーチ、米国エネルギー情報局の電力統計、米国国勢調査局の経済データ、連邦通信委員会のブロードバンドレポート、セキュリティとアーキテクチャの選択に影響を与える米国国立標準技術研究所のガイダンスなど、公開ソースを使用してモデルを裏付けました。
また、400Gから800Gへの移行やリーフスパインファブリックへのシフトなどの製品サイクルを把握するために、企業の提出書類、決算説明会のトランスクリプト、投資家向け資料、信頼性の高い報道、および業界団体の刊行物もレビューしました。有用な場には、単一のソースに依存することなく製品の勢いと出荷代理シグナルを相互確認するために、企業財務とインテリジェンス、ニュースと財務、および特許データベースに関する購読データセットを使用しました。ここに記載されているデスクソースは例示的なものであり、データ収集、相互確認、および明確化のために他の多くの公開参照資料も使用されました。
一次インタビューおよびサーベイ
一次調査は、米国データセンター内に何が展開されているか、更新サイクルがどれほど速く変化しているか、および帯域幅要件が増加した際に価格とサービスアタッチレートがどのように動くかを検証することに焦点を当てました。インタビューは、機器重視およびサービス重視の利害関係者、ならびにオペレーターおよびチャネル側の専門家を対象としており、デスク調査の結果のギャップを埋め、データセンタータイプと地域別に仮定をストレステストできるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:39% | CXO:14% |
| 中位層:46% | 部門/ユニットリーダー:41% |
| 中小規模プレイヤー:15% | マネージャー:45% |
市場規模算定と予測
規模算定は、まずデータセンターの拡張とアップグレード活動から米国のネットワーキング支出の対象プールを再構築し、次にコンポーネントタイプと帯域幅別に普及率とミックスの仮定を適用することで構築されました。数値を現実的に保つために、トップダウンとボトムアップのアプローチを使用しました。トップダウンの視点はデータセンターの構築と更新の指標に基づいており、次にサンプリングされたASP×ボリュームチェックを使用した選択的なサプライヤーおよびチャネルのロールアップで裏付けられました。
データセンターの容量追加と稼働率の方向性、東西トラフィックを促進するワークロードのシェア、100Gから400Gおよび800Gへのアップグレードのペース、インストールとマネージドサポートのサービスアタッチレート、ポートと光学系の進化に伴う価格変動の観察など、いくつかのインプットが主要なレバーとして扱われました。ボトムアップのシグナルが不完全な場合、ギャップはデータセンタータイプと帯域幅ミックス別の保守的な補間によって処理され、その後インタビューのフィードバックで再確認されました。予測はシナリオ分析を使用して作成され、ベース、保守的、および加速されたアップグレードパスがテストされ、その後、更新タイミングと容量パイプラインに関する一次コンセンサスを使用して絞り込まれました。
データ検証と更新サイクル
アウトプットは、米国データセンターの投資活動、電力消費指標、高速ポート採用の目に見えるシフトなど、同じ方向に動くはずの独立したシグナルと相互確認されました。セグメント合計がパターンから外れているように見えた場合、ドライバーが再検討され、2回目のアナリストレビューと必要に応じた的を絞った再コンタクトの後にのみ仮定が調整されました。
レポートは毎年更新され、展開ペース、価格、またはテクノロジーミックスを変える可能性のある重要なイベントが発生した場合には中間更新が行われます。納品前に、最新の公開開示を把握し、モデルが現場の実務者が見ているものと依然として一致していることを確認するための最終レビューを実施します。
Mordor Intelligenceの米国データセンターネットワーキング市場規模と他の公表推計との比較
米国データセンターネットワーキングの公表推計は、市場の定義が異なるため、また通貨、更新サイクル、製品境界のタイミングが異なる可能性があるため、一致しないことが多くあります。あるパブリッシャーが出荷代理に大きく依存し、別のパブリッシャーが需要側の容量とアップグレードシグナルを使用する場合にも差異が生じます。
この市場における最大のギャップ要因は通常、隣接するネットワーキング支出が含まれているかどうか、特にデータセンターに紐付いていないエンタープライズネットワーキング、および光学系、セキュリティソフトウェア、プロフェッショナルサービスが同じプールでカウントされているかどうかから生じます。一部の推計は、高速ポートのASP低下をより速く想定しているか、または構築パイプラインと実際の更新間隔と相互確認することなくAI駆動ファブリックに積極的な採用曲線を適用しておりこれが差異を拡大させる可能性があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 82億1,800万米ドル(2025年) | |
| 業界専門誌A | 69億米ドル(2023年) | 米国の値にグローバルレポートの抜粋を使用し、製品のみの追跡に傾いており、前方にマッピングした際にサービスや後年の高速アップグレードの波を過小評価する可能性があります。 |
| セクターレポートB | 264億5,000万米ドル(2025年) | データセンターに関連する広範なネットワーキング機器支出に近い形で市場を定義しており、隣接するエンタープライズネットワーキングカテゴリーとより広範なコンポーネントセットを束ねているように見え、プールを膨らませています。 |
この表は、範囲の選択とアップグレードペースの仮定が、単純な計算上の差異よりも分散の大部分を説明していることを示しています。カウントされる支出をデータセンター展開に紐付け、帯域幅移行のタイミングを確認し、更新時にサービスアタッチロジックを再検証することで、推計は繰り返し可能なインプットに追跡可能な状態を維持します。これがMordor Intelligenceがここで使用しているアプローチです。


レポートで回答される主要な質問
米国データセンターネットワーキング市場の現在の規模はいくらですか?
市場は2026年に85億2,000万米ドルで、2031年までに104億3,000万米ドルに達すると予測されています。
この市場で最も急成長しているセグメントはどこですか?
ハイパースケールクラウド展開は、大規模なAIクラスター投資により年平均成長率5.85%で拡大しています。
なぜ400Gおよび800Gへのアップグレードが今重要なのですか?
AIワークロードと東西トラフィックが100Gリンクを飽和させており、分散型GPU通信の低遅延化に400G/800Gファブリックが不可欠になっています。
米国のデータセンター新設をリードしている地域はどこですか?
北バージニア州とシリコンバレーが最も高い施設密度を誇り、テキサス州および一部の中西部諸州は有利な電力料金によりシェアを拡大しています。
最終更新日:
- データセンター建設市場 ティア、施設規模、施設タイプ別に分類した全地域の建設市場。
- データセンターサーバー市場 グローバルサーバー需要を、ティア、施設規模、施設タイプ別に分類。
- データセンター電力市場 全地域における電力システムを、構成要素、ティア、施設規模別に区分。
- 米国データセンターサーバー市場 米国のサーバー市場、データセンターティア、フォームファクターおよびアプリケーション/ワークロード別。
- 米国のデータセンターストレージ市場 米国におけるストレージを、ストレージ技術、ストレージタイプ、エンドユーザー別に分類。
- 北米 データセンター建設市場 北米の建設市場、ティア、施設規模および施設タイプ別。
- データセンター液浸冷却市場 世界の液浸冷却需要(タイプ、冷却液、用途別)。



