
英国データセンターネットワーキング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
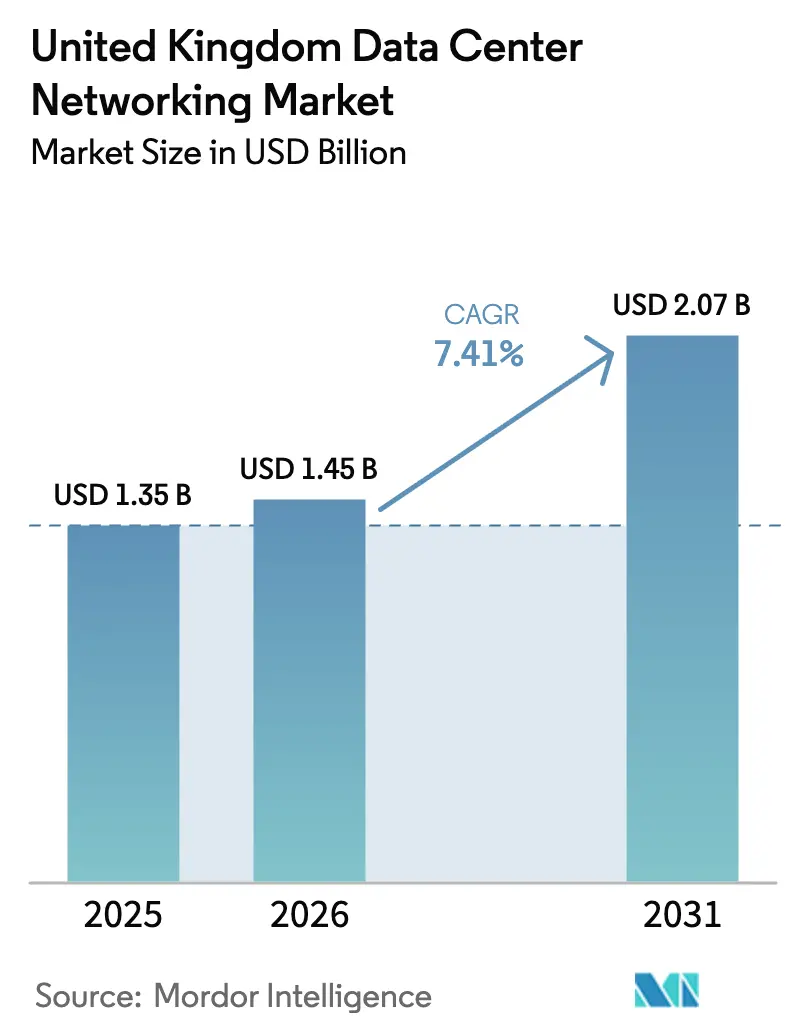
| 基準年の市場規模 (2025) | 1.35 十億米ドル |
| 市場規模 (2026) | 1.45 十億米ドル |
| 市場規模 (2031) | 2.07 十億米ドル |
| Growth Rate (2026 - 2031) | 7.41 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国データセンターネットワーキング市場分析
英国データセンターネットワーキング市場規模は、2025年の13億5,000万米ドルから2026年には14億5,000万米ドルへと成長し、2026年から2031年にかけての年平均成長率7.41%で2031年までに20億7,000万米ドルに達すると予測されています。この拡大は、政府によるデータセンターの重要国家インフラ(CNI)指定、140億英ポンド(192億1,000万米ドル)のAI投資公約、および民間セクターのハイパースケールへのコミットメントを背景としており、これらが一体となって耐障害性の高い高帯域幅・低遅延ファブリックへの期待を高めています。企業はAIトレーニングクラスターをサポートするためにネットワークトポロジーを再設計しており、ポート密度の限界に挑み、損失のないRDMA対応イーサネットを必要としています。ロンドン周辺の電力供給制約が新規建設を地域ハブへと誘導しており、これが400Gおよび800Gのよりエネルギー効率の高いハードウェアへの需要加速につながっています。HPE-Juniperの統合提案に代表される継続的な業界再編は、スイッチングシリコン、光学部品、自動化ソフトウェア、およびマネージドサービス提供物をバンドルするエンドツーエンドのプラットフォームへと市場が傾斜していることを示しています。
主なレポートのポイント
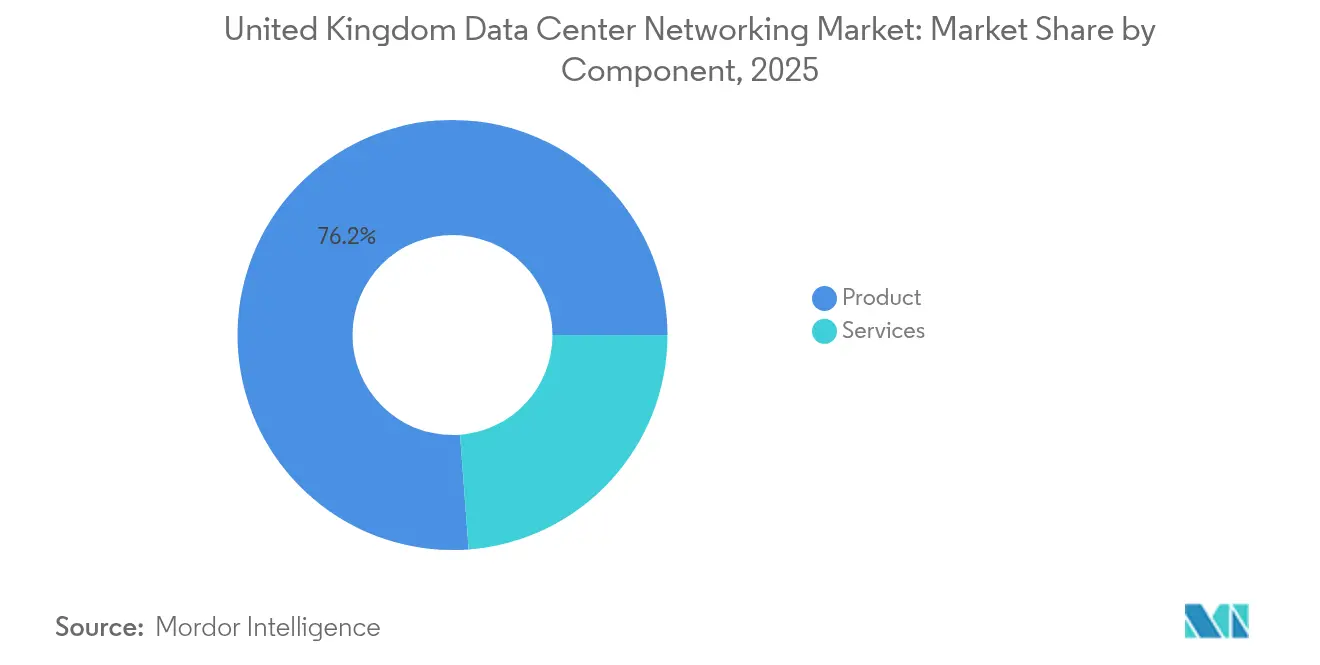
- コンポーネント別では、製品が2025年に英国データセンターネットワーキング市場シェアの76.20%を占め、サービスは2031年まで年平均成長率7.55%で拡大する見込みです。
- エンドユーザー別では、ITおよび通信が2025年に36.80%の収益シェアをリードし、製造業は2031年にかけて年平均成長率7.95%で拡大すると予測されています。
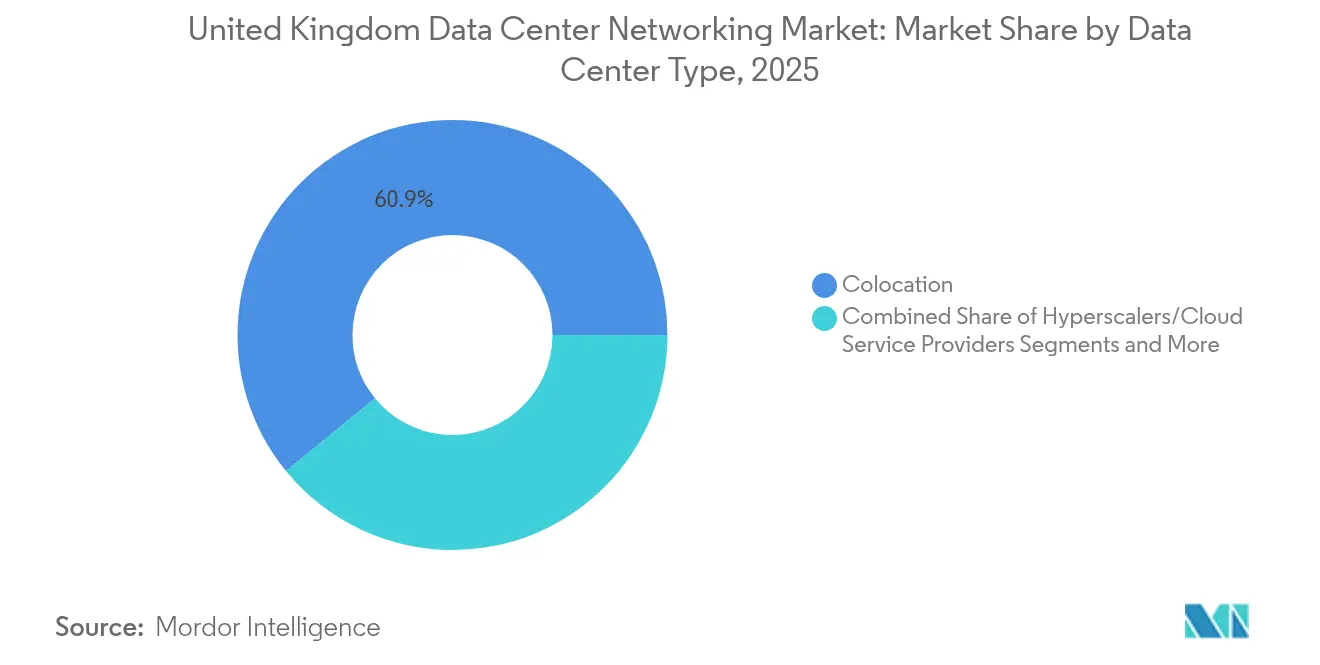
- データセンタータイプ別では、コロケーション施設が2025年に英国データセンターネットワーキング市場規模の60.90%を占め、ハイパースケーラーは2031年まで年平均成長率9.15%で成長する見込みです。
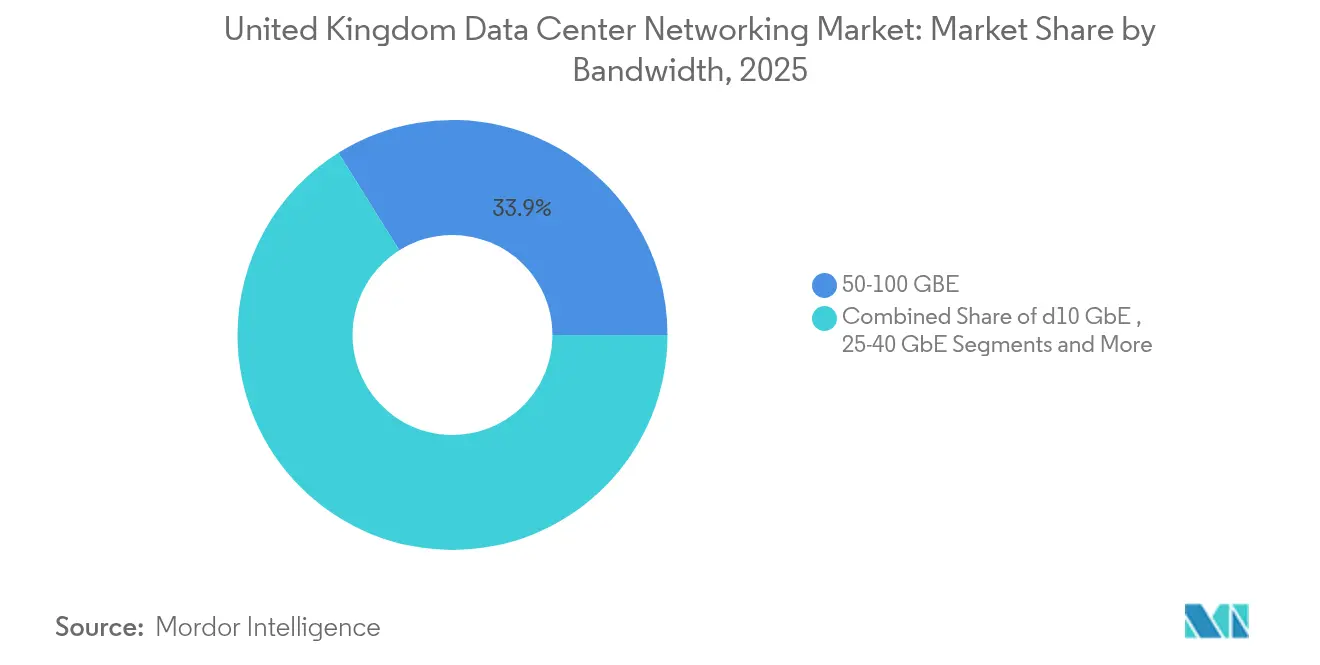
- 帯域幅別では、50~100GbEが2025年に英国データセンターネットワーキング市場規模の33.90%を占め、100GbE超は2031年まで年平均成長率8.12%に達する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
英国データセンターネットワーキング市場のトレンドとインサイト
推進要因の影響分析*
| 推進要因 | (~)CAGR予測への影響率(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| AI/MLおよびHPCの急増による400G/800Gへのアップグレード | +2.1% | ロンドン、マンチェスター、リーズ | 中期(2~4年) |
| 政府のCNI指定および140億英ポンドのAI計画 | +1.8% | 全国;カラム、オックスフォードシャーでの早期活動 | 短期(2年以下) |
| クラウドおよびハイブリッド・マルチクラウドトラフィックの爆発的増加 | +1.5% | 全国;新興エッジロケーションへの波及 | 長期(4年以上) |
| スパイン・リーフアーキテクチャへのサステナビリティ推進 | +0.9% | サウス・イースト・イングランドに集中 | 中期(2~4年) |
| ロンドン以外の地域エッジデータセンター建設 | +0.7% | マンチェスター、カーディフ、リーズ、バーミンガム | 長期(4年以上) |
| シリコンフォトニクス1.6Tイーサネットロードマップ | +0.6% | ハイパースケーラーへの早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AI/MLおよびHPCの急増による400G/800Gへのアップグレード
生成AIクラスターの増大は、従来の10G/25Gリンクでは対応できない超低遅延ファブリックを必要としています。NVIDIAのSpectrum-Xプラットフォームは従来のイーサネットファブリックに対して1.6倍のスループット向上を実現し、ArstaのAI Leaf 7060X6およびAI Spine 7800R4はポッドレベルの集約需要に応えるためそれぞれ最大51.2Tbpsおよび460Tbpsを供給します。[1]NVIDIA Corporation, "Spectrum-X Ethernet Platform", nvidia.comMetaが分散型400Gスイッチを採用したことは、ハイパースケーラーが東西パスを短縮しテールフロー遅延を最小化するより深いリーフ・スパイン階層へとシフトしていることをさらに実証しています。Ciscoがシリコン・ワン(Silicon One)ASICをNVIDIAのイーサネットスタックに組み込む決定は、マーチャントシリコンとAI中心ソフトウェアパイプラインの収束を体現しており、企業は今やこれを将来対応の前提条件と見なしています。
政府のCNI指定および140億英ポンドのAI計画による支出の触媒効果
2024年9月のCNI指定により、データセンター事業者は計画・セキュリティ支援への優先アクセスを得ることになり、Vantageによる120億英ポンド(164億7,000万米ドル)のマルチキャンパス建設やNscaleによる25億米ドルの国産AIファシリティなど、過去最大規模の資本公約が直接解放されました。行動計画はまた、カラムを起点として専用電力配分回廊を備えたAI成長ゾーンを新設しており、従来は容量を遅延させていた許可承認を加速させています。2030年までの公共コンピューティング能力の20倍拡張(7億5,000万英ポンド(10億2,915万米ドル)のスコットランドスーパーコンピューターを含む)は、公共部門および学術機関のワークロードにおける800G相互接続への複数年にわたる需要を支えています。
クラウドおよびハイブリッド・マルチクラウドトラフィックの爆発的増加
ハイブリッドアーキテクチャは、IaaS、PaaS、オンプレミス環境間の東西方向のトラフィックを増大させており、インターネット交換局およびプライベートクラウドオンランプにおける決定論的な400Gポートパフォーマンスが求められています。AWSの80億英ポンド(109億8,000万米ドル)の英国展開、Googleの10億米ドルのウォルサム・クロスサイト、Microsoftの1億600万英ポンド(1億4,545万米ドル)のリーズハイパースケール建設はいずれも、英国エンドユーザーのクラウド遅延を10ミリ秒未満に抑えることを目指しています。[2]アマゾン、「次世代AIを先導するアマゾンの唯一無二のマシン」、amazom.comAWSへの完全移行に伴うNHSデータルームの廃止は、相互接続トラフィックを促進する公共部門の役割を示しており、BTのJuniperベースのクラウドネイティブコアは、大規模5Gオフロード向けのスパイン・リーフトポロジーの通信採用を示しています。
スパイン・リーフアーキテクチャへのサステナビリティ推進
EU省エネルギー指令は英国事業者にPUEおよびカーボン指標の開示を義務付けており、ホップ数が少なくワット毎Gbps比が低いフラットなファブリックへの投資を促しています。Dropboxの400Gロールアウトはビット当たり電力の二桁台の削減を報告しており、Equinixのデジタルダッシュボードを通じて顧客はトラフィックエネルギー強度を追跡し、調達判断に活用できます。National Gridのバッキンガムシャー変電所(1.8GW)はウェスト・ロンドンクラスターにクリーンな電力を供給し、ネットゼロ目標と整合しながら高密度スイッチ展開を可能にします。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響率(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| サウス・イースト・イングランドの電力網制約 | −1.2% | ロンドンおよび周辺各県 | 短期(2年以下) |
| 800G光学部品/ASICのコストおよびリードタイムの急騰 | −0.8% | 全国 | 中期(2~4年) |
| 新しいエネルギー・水使用量開示規制 | −0.5% | 全国の大型施設 | 長期(4年以上) |
| ハイパースケーラーのエグレスフィーとロックイン | −0.3% | 英国全域の企業顧客 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
サウス・イースト・イングランドの電力網制約
National Gridは、今後10年間でデータセンターの電力需要が6倍に増加する可能性があると警告していますが、首都圏の送電回廊はすでに容量の限界に近い状態で稼働しています。最近、国務大臣がロンドン西部のグリーンベルトキャンパスへの申請を却下したことは、計画規制が電力不足をさらに深刻化させていることを示しており、事業者はGreen Mountainの30MWプロジェクトが迅速な接続を確保した東ロンドンのロムフォードへのシフトを余儀なくされています。Ofgemのキュー改革プログラムは接続待機時間を短縮できるかもしれませんが、意味のある変電所建設には複数年のサイクルが必要であり、近い将来のロールアウト速度を抑制しています。[3]Ofgem, "Electricity Transmission Queue Reform," ofgem.gov.uk
800G光学部品/ASICのコストおよびリードタイムの急騰
MTP/MPOファイバーアセンブリおよび高速ドライバーICの不足により、ポート当たり価格は2023年比で最大25%上昇しており、BroadcomのTomahawk 6(100Tビット/秒)シリコンは少なくとも2四半期にわたり供給制約が続いています。統合フォトニクスのバリューチェーンはマイクロエレクトロニクスと同様の複雑さを持ち、単一のファウンドリーでの障害がモジュールの可用性全体に波及し、英国サイトにおける100Gから800Gファブリックへの計画移行を遅延させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:サービスの成長が製品の優位性を上回るペースで拡大
製品は2025年に英国データセンターネットワーキング市場の76.20%を占め、スイッチ、ルーター、アプリケーション・デリバリー・コントローラー、セキュリティアプライアンス、および光相互接続という物理インフラを支えるコンポーネントへの根強い需要を反映しています。CiscoのNexus 9364E-SG2(64ポート800Gスイッチ)はAIスケールクラスター向けにチューニングされたハードウェアの典型であり、51.2Tbpsの帯域幅と大容量のオンダイバッファを備えてマイクロバーストをマスクします。ストレージエリアネットワーク(SAN)はNVMe-over-Fabricsへの移行が進み、セキュリティゲートウェイはライン速度での復号が可能なAI駆動の検査エンジンを組み込み、ハードウェア需要を堅調に保っています。
サービスセグメントは規模は小さいものの、企業が複雑なAIファブリックの設計・統合・マネージド運用をアウトソーシングするにつれ、年平均成長率7.55%での拡大が見込まれています。コンサルティング会社はCisco ACIやVMware NSXなどのソフトウェア定義コントローラーを展開してハイブリッドクラウド全体のポリシーを自動化し、一方でオープンソースのOpenDaylightはベンダー非依存の姿勢を追求する企業に支持されています。Coherentの2×400G-FR4 Liteトランシーバーのようなシリコンフォトニクス光学部品の採用は、組織が光レイヤーのチューニングとライフサイクル管理を専門サービスプロバイダーに依存する傾向をさらに強めています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能


エンドユーザー別:製造業が最速の採用を牽引
ITおよび通信事業者は2025年に英国データセンターネットワーキング市場規模の36.80%のシェアを占めており、ブロードバンドおよびクラウドサービス品質を維持する継続的なリフレッシュサイクルによるものです。銀行および保険会社も多額の投資を行っており、Starling BankによるDigital Realty相互接続の利用は、20ミリ秒未満のトランザクション遅延でモバイル専用業務を支えています。
製造業は2031年にかけて最速の年平均成長率7.95%を記録する見込みであり、インダストリー4.0が運用技術(OT)センサーとクラウド分析を結びつけています。Reckitt Groupは工場資産をAzure IoTを介して接続し、ダウンタイムを10%、エネルギー負荷を3%削減する予知保全インサイトを導出しています。政府・防衛・医療・メディア各分野もAI支援ワークフローへのシフトを進めていますが、規制による調達サイクルのために製造業の勢いには及んでいません。
データセンタータイプ別:ハイパースケーラーがインフラ拡張を加速
コロケーション施設は2025年に英国データセンターネットワーキング市場シェアの60.90%を獲得しており、キャリア密集型でクラウド中立のミートミールームを提供することで、企業がパブリックとプライベートのワークロードをシームレスに組み合わせることを可能にしています。Digital Realtyのドックランズからスラウにかけてのキャンパスはレイテンシーに敏感な取引プラットフォームをホストしており、高頻度金融フローにおけるコロケーションの継続的な重要性を示しています。
ハイパースケーラーはAWSのElastic Fabric AdapterおよびUltraCluster 2.0ネットワーク、Googleのカーボンフリーなウォルサム・クロス建設、Microsoftのリーズ複合施設によって年平均成長率9.15%で拡大しており、それぞれが数万台のアクセラレーターにまたがるAIスーパーポッドトポロジー向けに設計されています。エッジおよびマイクロサイトは5G高密化によって成長しており、EEは1,000以上のスモールセルを稼働させ、Virgin Media O2はバックホールのアップグレードを追加して遅延を5ミリ秒未満に抑え、ユーザーに近接したコンテンツキャッシングおよびAR/VRワークロードを実現しています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
帯域幅別:高速への移行が加速
50~100GbEの階層は2025年に33.90%のシェアで最大の単一セグメントにとどまり、主流ワークロードに対してスループットと設備投資のバランスを取っています。Dellの64×400GbEファブリックは、中規模企業でさえラック・トゥ・リーフ容量を4倍に向上させながらラインカードの肥大化を避けていることを証明しています。
100GbE超のセグメントは年平均成長率8.12%で成長する見込みです。CienaのWaveLogic 6 Extreme(1.6Tbps)コヒーレント光学部品はビット当たりの電力を抑えながらメトロリーチを可能にし、Marvellの400G/レーンSerDsは2027年までに1.6Tシャーシへのロードマップをスピードアップします。LumentumのInP(インジウムリン)チップセットは400Gbps毎レーンを実現しており、一旦商業化されれば電力バジェットを二桁台で圧縮できる共同パッケージング光学部品(コパッケージド・オプティクス)へのピボットを予告しています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
地理的分析
ロンドンおよびサウス・イーストは英国データセンターネットワーキング市場の大部分を占めており、263の施設と1,753MWの容量がドックランズ、スラウ、ウェスト・ロンドンのクラスターに根ざし、大西洋横断海底ケーブルに接続されています。National Gridのバッキンガムシャー変電所(1.8GW)は輻輳を緩和する見込みですが、計画上の逆風が事業者に代替サイトの探索を継続させています。
エッジへの取り組みもこのモザイクを強化しており、カラムのようなAI成長ゾーンは先進コンピューティングテナントがすでに入居するサイエンスパーク内での許可手続きを効率化しています。事業者はファイバールートの多様性、再生可能エネルギーの比率、および地域の人材密度を考慮しながら新たな用地を選定しており、電力インフラと並行して相互接続エコシステムが成熟し、トラフィックが全国で10ミリ秒未満の往復時間帯に留まるよう確保しています。
規制環境
英国の政策環境は、2024年9月にデータセンターが重要国家インフラ(CNI)として指定されたことを起点に、データセンターを国家的に重要なデジタルインフラとして扱う方向へ移行している。これに加えて、サイバーセキュリティ・レジリエンス(ネットワーク・情報システム)法案は、データセンターを必須サービスに類する枠組みに組み込み、Ofcomを主要な運用規制機関として指定し、1MW以上の第三者施設および10MW以上の企業データセンターを対象とする閾値を設けている。これにより、事業者およびそのネットワーキングサプライチェーン全体でネットワークセキュリティ、レジリエンス管理、インシデント対応能力への期待が高まっている。
計画および持続可能性に関する要件も厳格化している。2026年の新規制により、一部のデータセンター計画は国家的に重要なインフラプロジェクト(NSIP)の許認可制度に組み込むことが可能となり、大規模キャンパスが承認を得る方法が変化する。また、データセンターに対する生物多様性ネットゲイン義務は2026年11月2日から適用される。さらに、DSITのデジタル標準戦略(2026年から2030年)は、AI、サイバーセキュリティ、高度接続性における標準のリーダーシップを重視しており、これは英国内施設における高速イーサネットの採用や、より標準化された自動化・セキュリティ管理の導入を後押ししている。
競合状況
ベンダーのダイナミクスは変動しています。既存のスイッチメーカーはAI中心のシリコンサプライヤーおよび光学部品スペシャリストとの新たな競争に直面しています。提案されている140億米ドルのHPE-Juniper合併は、コンピューティング、ストレージ、ルーティング、および自動化ポートフォリオを統合し、CiscoおよびArista Networks Inc.に対するフルスタックの代替を創出することになります。NVIDIAのSpectrum-X戦略はGPUベンダーを有力なイーサネット競合として位置付け、一方CiscoはそのASICの専用サプライヤーとなり、エコシステム内の相互依存を強化しています。
光学部品のイノベーションはコンポーネントとシステムプレーヤーの境界を変えています。CoherentとLumentumは1.6Tロードマップに不可欠なシリコンフォトニクストランシーバーの進歩をリードしており、ポート電力を約10pJ/ビットまで圧縮してハイパースケーラーのTCOを低下させる可能性があります。Intelの4Tbps光チップレットのデモンストレーションは、共同パッケージング光学部品がメインストリームのスイッチSKUサイクルに3年以内に参入し、リーフ・スパイン展開におけるベンダー序列を塗り替える可能性を示唆しています。
英国データセンターネットワーキング業界リーダー
Arista Networks Inc.
Broadcom Inc.
Cisco Systems Inc.
Dell Technologies Inc.
Extreme Networks Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
ネットワーク支出は、AI対応キャパシティを明確に目標とする英国内プロジェクトや、電力制約の厳しくない地域における新規キャンパス建設のリスクを軽減する資金調達構造によって牽引されている。例として、SEGROとPure DCの合弁事業による西ロンドンのPremier Parkにおける56MW施設の開発や、Siemens Financial Servicesによる英国データセンター事業者Kao Dataへの出資(2026年7月)が挙げられる。これらの動きは、AIクラスターおよびHPC指向のトラフィックパターンに向けた高密度リーフスパインスイッチング、より高速な光学製品、自動化ソフトウェアへの需要をさらに強めている。
電力近接型サイト戦略やソブリンAIサービス提供モデルを中心とした機会も生まれており、これらはレジリエントなマルチサイト相互接続と安全な東西ファブリックを重視する。ViridorとRivington Energyは、廃棄物発電を活用し、ブリストル、大ロンドン、オックスフォードシャー、ファイフなどの拠点にわたり200MWのAI対応データセンターキャパシティを計画するパートナーシップを結んだ。一方、ArgyllとSambaNovaは、複数の英国データセンター拠点にわたる分散型プラットフォームを用いたソブリンAI推論クラウドを開始した。これらの取り組みは、マルチサイト運用と高速イーサネットスイッチング、光学製品、セキュリティを統合しようとするベンダーおよびサービスプロバイダーに対する要求水準を高める一方、事業者はより厳しい持続可能性および報告要件のもとでワット/Gbpsの管理に取り組んでいる。
最近の業界動向
- 2026年5月:Ciscoは、FY26第3四半期のAI関連受注が20億米ドルに達し、直近のAI関連受注総額が90億米ドルとなったと報告した。これは、ハイパースケーラーによるSilicon Oneベースのネットワーキングシステムへの需要に牽引されたものである。この情報は、大規模データセンター展開におけるシリコンベースのネットワーキング需要の拡大を示している。この勢いは、ハイパースケールデータセンターネットワーキングにおけるCiscoの地位を強化し、競争ダイナミクスに影響を与える可能性がある。
- 2026年2月:Ciscoは、大規模AIクラスター構築向けに設計された102.4TbpsのスイッチングシリコンであるSilicon One G300を発表した。これは新型のCisco N9000およびCisco 8000システムを動かすことを意図している。この発表により、CiscoはAI駆動型インフラに向けた高性能スイッチング能力を拡大した。この容量拡大は、ハイパースケールネットワーク向けのCiscoのエンドツーエンドプラットフォーム戦略を強化し、データセンターファブリックにおける高度シリコンの採用を後押しする。
- 2024年9月:Ciscoは、Webex Calling サービスを支援するため、マンチェスターに2番目の英国データセンターを開設し、既存のロンドン拠点を補完した。この拡張により、コラボレーションワークロード向けのCiscoの英国データセンターの拠点数が増加する。追加された容量は、英国全体における企業向けコミュニケーションのサービス信頼性と地域対応力を向上させる。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
本レポートでは、市場は英国内において、サーバー、ストレージ、相互接続層を接続するためにデータセンター内で使用されるネットワーキング機器および関連ソフトウェアへの支出を対象とし、新規ラック展開やトラフィック増加に伴うアップグレードおよび拡張も含む。
範囲の除外事項:データセンターに導入されていない顧客宅内の企業向けLANハードウェアは除外し、また、単体のコンピュート、ストレージ、施設の電力・冷却システムも除外する。
セグメンテーション概要
- コンポーネント別
- 製品
- イーサネットスイッチ
- ルーター
- ストレージエリアネットワーク(SAN)
- アプリケーション・デリバリー・コントローラー(ADC)
- ネットワークセキュリティアプライアンス
- ソフトウェア定義ネットワーキング(SDN)コントローラー
- 光相互接続
- サービス
- インストールおよびインテグレーション
- トレーニングおよびコンサルティング
- サポートおよびメンテナンス
- マネージドネットワークサービス
- 製品
- エンドユーザー別
- ITおよび通信
- 銀行・金融サービス・保険(BFSI)
- 政府および防衛
- メディアおよびエンターテインメント
- 医療・ライフサイエンス
- 製造業および産業
- その他のエンドユーザー
- データセンタータイプ別
- コロケーション
- ハイパースケーラー/クラウドサービスプロバイダー
- エッジ/マイクロデータセンター
- 帯域幅別
- 10GbE以下
- 25~40GbE
- 50~100GbE
- 100GbE超
データソース、市場規模の算定、および検証
デスクトップ調査
デスクワークは、英国のデータセンター建設状況と主要なトラフィック要因を把握することから始まり、それを可能性の高いネットワーク更新サイクルと帯域幅需要に転換する作業に進んだ。環境と変化のペースを固定するために、英国政府およびOfcomの公表資料、National Gridおよび関連する系統容量の更新情報、IEAのエネルギーデータ、OECDのデジタル経済指標など、公的資料を活用した。
文脈を測定可能な入力に変換するため、企業の年次報告書、投資家向け資料、製品発表、および英国データセンター拡張に関する信頼できる報道も確認した。有用な場合には、企業財務情報・インテリジェンス、特許データベース、グローバルな契約・入札データベースの有料サブスクリプションを確認し、支出および調達活動の方向性がモデルの前提と一致しているかを検証した。ここに記載したデスクソースは例示であり、データ収集、相互確認、明確化のために追加の公的・有料の参考資料も使用した。
一次インタビューおよび調査
一次インタビューおよび調査は、英国のデータセンターネットワーキングにおいて購入者が通常購入するものと、更新時期がどのように決定されるか(ポート速度や保守契約の期待値を含む)を確認するために実施した。事業者、インテグレーター、ディストリビューター、技術的意思決定者と意見交換し、100Gから400Gへのアップグレードおよび初期の800G計画に関する前提を検証し、英国の主要データセンターハブ全体でどの需要領域が最も強いかを確認した。
これらの議論から得られたテーマは、価格帯の精緻化、ファブリック自動化およびテレメトリの採用時期の確認、そして公的資料がネットワーキングをより広範なデータセンターインフラ支出と区別していない部分のギャップ解消に活用した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:34% | 経営幹部(CXO):14% |
| ミドルティア:51% | 機能/事業部門リーダー:39% |
| 中小規模プレイヤー:15% | マネージャー:47% |
市場規模算定と予測
規模算定モデルは、データセンターの容量追加、平均ラック密度、ラックあたりの想定ネットワークポート数から英国の需要プールを再構築するトップダウン方式で構築し、それを速度クラス別の価格帯を用いて支出額に変換した。需要プールを形成した後、サンプル構成見積もりからの選択的なボトムアップ近似、典型的な部材構成に関するチャネル確認、サプライヤーの収益構成パターンと総計を相互確認し、両者の見解が異なる場合には調整を行った。
本市場において最も影響の大きい入力要素は、英国内で計画されている新規データホール容量、データセンターへのサーバーおよびラック出荷数の推定値、100Gから400G、初期800Gへの構成比の変化、リーフスパイン対従来型アーキテクチャの比率、およびネットワーキング購入における平均的な保守・ソフトウェアアタッチ率であった。予測は、AI主導のクラスタリング、パブリッククラウドの拡大、展開を遅らせる可能性のある電力供給制約に関する専門家の見解に支えられたシナリオ分析を用いて生成した。ボトムアップのカバレッジが不完全な場合には、保守的な浸透率の範囲を用い、調達シグナルおよび更新サイクルのロジックと照合して確認した。
データ検証と更新サイクル
出力結果は、単一のソースへの依存を避けるため、複数の指標を用いた三角測量によって検証した。データセンター容量の追加、ネットワーク速度移行の時期、観測された価格動向などの独立した指標に対して前年比の変化を確認し、不自然な急変を検出するための分散チェックを実施した。
承認前には複数段階の社内レビューを実施し、一次調査のフィードバックがデスク調査の結果と一致しない場合や、大規模な拡張計画に変更があった場合には追跡調査の電話を実施した。レポートは年次で更新され、大規模なプロジェクトの延期、規制の変化、注目すべき調達の波などの重大な事象が発生した際には中間更新を行う。提供前には、アナリストが最新の更新作業を完了し、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceの英国データセンターネットワーキング市場規模と他の公表推定値との比較
公表されている市場規模が大きく異なって見えるのは、市場の境界設定が常に同一ではないこと、そしてデータセンターネットワーキングにおいて価格設定や速度構成の前提が結果を急速に変化させる可能性があることによる。差異はまた、研究がデータセンターのスイッチングおよび相互接続のみを対象としているか、あるいはセキュリティ機器、キャンパスネットワーキング、より広範なデータセンターインフラなどの関連項目を一つの総額に混合しているかによっても生じる。
ポート速度構成、更新時期、英国データセンター容量に関する指標を追跡することにより、Mordor Intelligenceは推定値をデータセンター内ネットワーキング支出に集中させ、データセンター外のLAN購入や無関係なインフラ分野によって総額が膨らむことを避けている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.45 B (2026) | |
| 地域コンサルティング会社A | USD 1.90 B (2026) | データセンターインフラ支出のより広範なバンドルを含むことが多く、施設周辺で使用される関連する企業向けネットワーキングおよびセキュリティ機器を計上する場合があり、これにより純粋なデータセンター内ネットワーキングを超える総額となる。 |
| 業界誌B | USD 1.10 B (2025) | 出荷主導型のスナップショットを用いることが多く、ハードウェアのみに限定した狭い範囲をカバーする傾向があり、ソフトウェアや保守のアタッチ、既存データホール内の中間サイクルアップグレードを過小に計上する可能性がある。 |
この比較から、最大の差異は需要の存在自体に関する見解の相違ではなく、何が含まれるか、そして価格設定やアタッチがどのように扱われるかによって説明されることがわかる。当社のアプローチは、英国の容量追加、ポート速度の移行、現実的な価格帯といった再現可能な変数に基づいており、最終的な数値の検証と時間経過に伴う更新を容易にしている。


レポートで回答される主な設問
英国データセンターネットワーキング市場の現在の規模は?
英国データセンターネットワーキング市場規模は2026年時点で14億5,000万米ドルです。
2031年までの市場成長速度は?
年平均成長率7.41%で成長し、2031年までに20億7,000万米ドルに達すると予測されています。
最も急速に成長しているセグメントは?
AIワークロードのスケールに伴い、ハイパースケールおよびクラウドサービスプロバイダー施設が年平均成長率9.15%で拡大しています。
電力網は新規データセンター建設にどのような影響を与えていますか?
サウス・イースト・イングランドの電力網制約がロンドンのプロジェクトを遅延させており、事業者は利用可能な容量を持つ地域ハブへとシフトしています。
最終更新日:
- データセンターサーバー市場 世界市場のサーバーを、ティア、施設規模、施設タイプ別に分析。
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設需要。
- データセンター冷却市場 世界の冷却需要を、冷却技術、冷却コンポーネント、施設タイプ別に分析。
- 英国データセンターストレージ市場 英国のストレージを、施設規模、ティア別に分類。
- スペイン データセンターストレージ市場 スペインのストレージ市場(施設規模とティア別)。
- フランス データセンターストレージ市場 フランスのストレージ市場を、施設規模とティア別に分類。
- メキシコ データセンター冷却市場 メキシコ全域における冷却需要を、冷却技術、タイプ、エンドユーザー産業別に網羅。



