
シカゴデータセンター市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
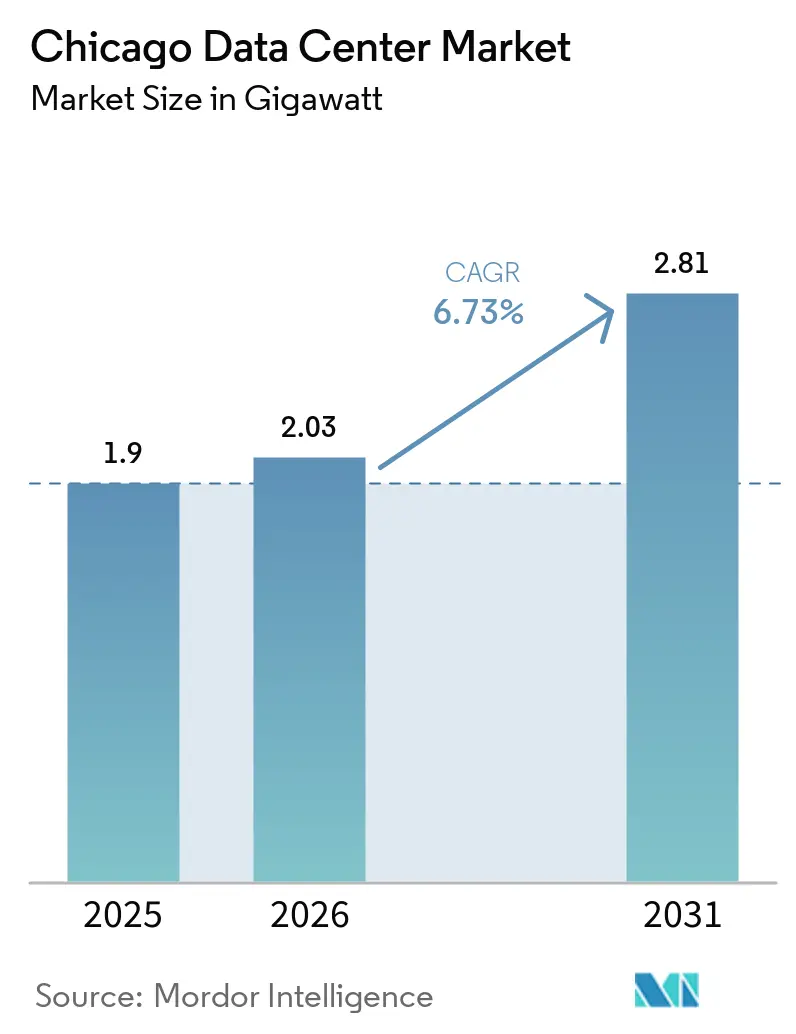
| 基準年の市場規模 (2025) | 1.9 ギガワット |
| 市場取引高 (2026) | 2.03 ギガワット |
| 市場取引高 (2031) | 2.81 ギガワット |
| 成長率 (2026 - 2031) | 6.73 % |
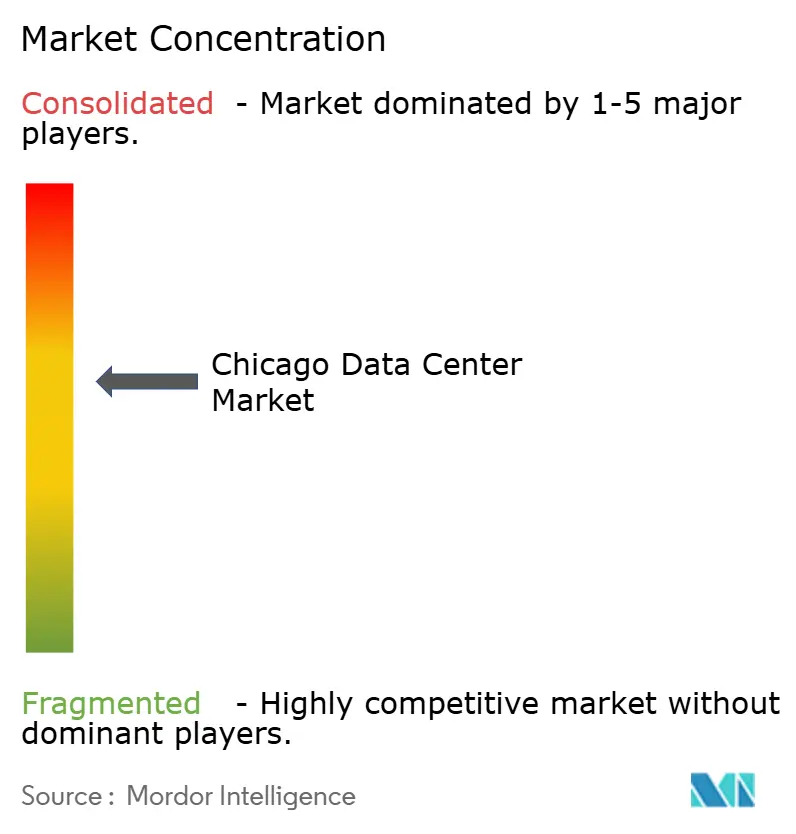
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシカゴデータセンター市場分析
シカゴデータセンター市場規模は、2025年の1.9GWから2026年には2.03GWに成長し、2026年〜2031年にかけて6.73%のCAGRで2031年までに2.81GWに達すると予測されています。空室率は過去最低の1.9%に留まり、平均賃料は前年比33%上昇しており、深刻な需給不均衡を浮き彫りにしています(cbre.com)。イリノイ州の適格設備に対する販売税免除と6.9セント/kWhの産業用電力料金は、2019年以降に110億米ドルを超える新規建設コミットメントを呼び込んでいます(illinois.gov)。電力計画担当者は、ComEdの送電網におけるデータセンター負荷が現在の約400MWから最大5GWへと急増すると見込んでおり、これは原子力発電所5基分の出力に相当します。ノーザンバージニアにおける電力・土地の逼迫状況も、ハイパースケールの余剰需要をシカゴへと誘導しており、同市を全米第3位のハブへと押し上げています。
主要レポートのポイント
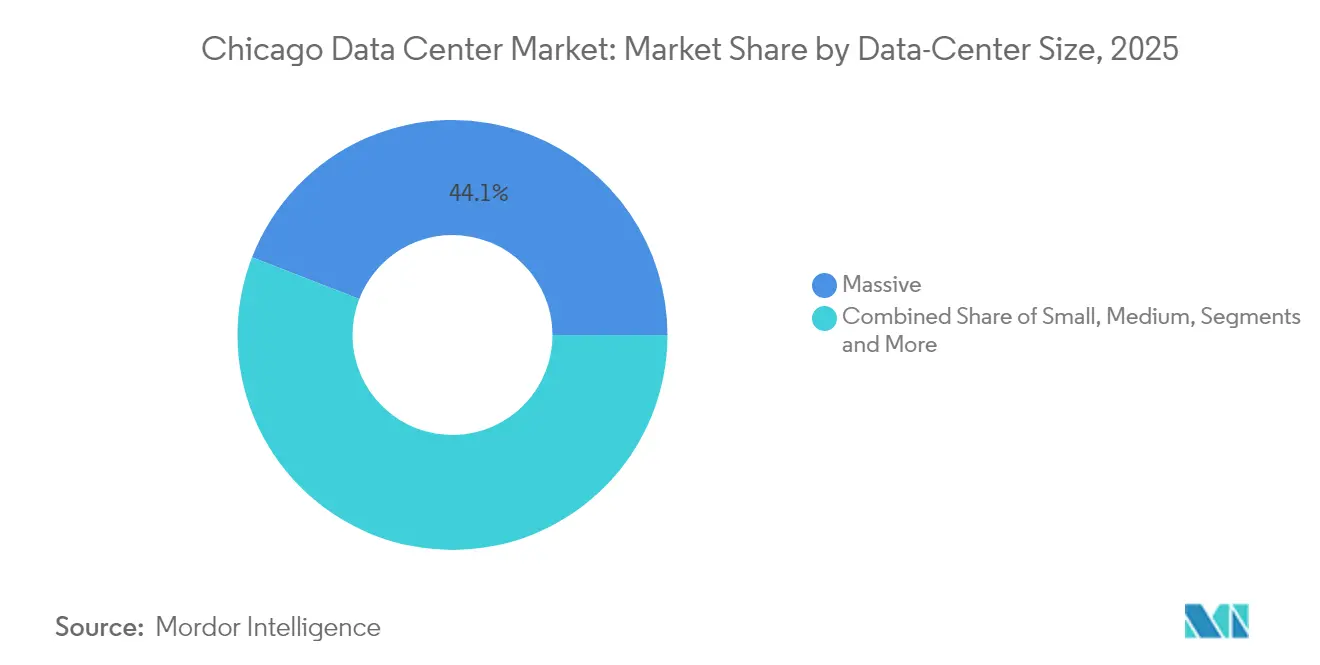
- データセンター規模別では、大型施設が2025年のシカゴデータセンター市場シェアの44.12%をリードし、メガカテゴリーは2031年にかけて7.72%のCAGRで成長すると予測されています。
- ティア別では、ティア3が2025年のシカゴデータセンター市場シェアの58.02%を占め、ティア4は2031年にかけて最も高い8.21%のCAGRを記録する見込みです。
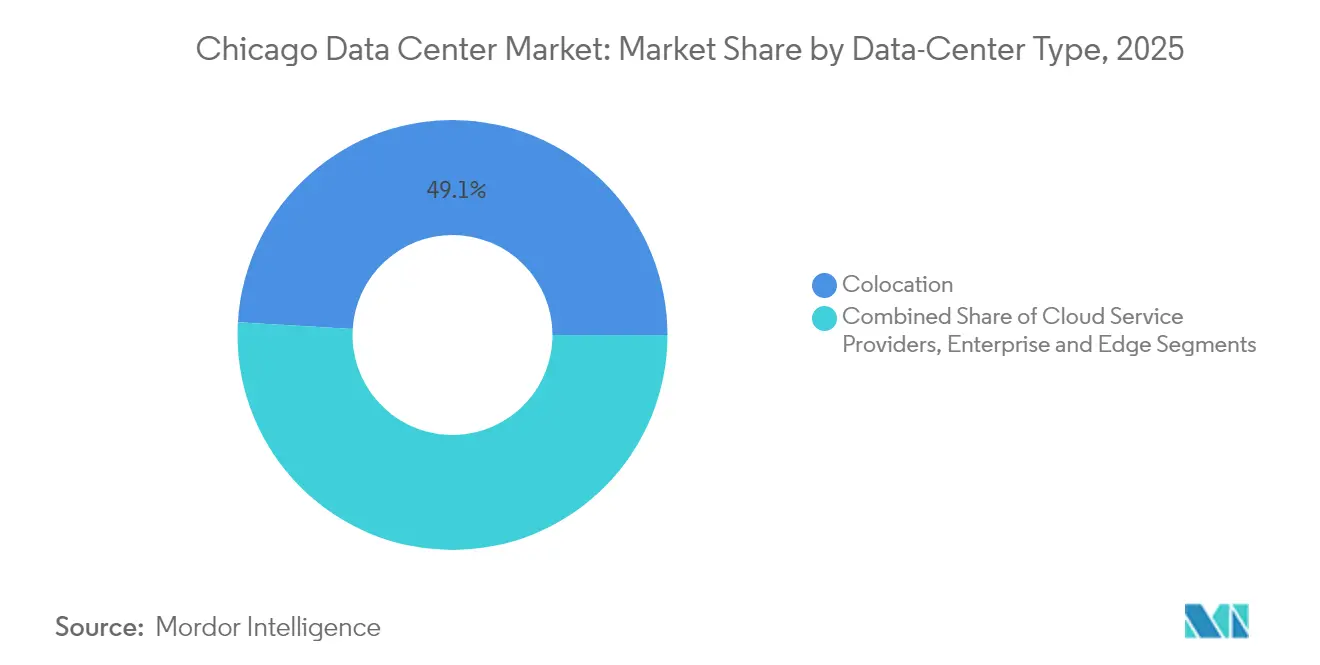
- サービスモデル別では、コロケーションが2025年のシカゴデータセンター市場規模の49.05%を占めましたが、クラウドサービスプロバイダーは2031年にかけて9.07%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
シカゴデータセンター市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドサービスプロバイダー需要の急増 | +1.8% | グローバル、シカゴ都市圏に集中 | 中期(2〜4年) |
| エンタープライズエッジコンピューティング需要の拡大 | +1.2% | シカゴ都市圏および郊外 | 長期(4年以上) |
| 堅牢なファイバー接続エコシステム | +0.9% | シカゴ中心部、オヘア回廊 | 短期(2年以内) |
| インセンティブプログラムおよびイリノイ州税制優遇 | +1.5% | イリノイ州全域 | 中期(2〜4年) |
| ノーザンバージニアからの余剰需要 | +0.8% | シカゴ地域 | 短期(2年以内) |
| 中西部の電力を求めるAIトレーニングワークロード | +1.3% | シカゴおよびイリノイ州農村部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドサービスプロバイダー需要の急増
ハイパースケール事業者は、主要沿岸市場が電力の上限に達するにつれてフットプリントの拡大を加速させています。[1] アマゾンの中部大西洋岸における原子力バックアップキャンパス向け200億米ドルプログラムは、拠点分散への準備が整っていることを示しており、シカゴが同様のメガプロジェクトを誘致することを可能にしています。マイクロソフトとブラックロックの300億米ドルのAIインフラ連合は中西部の用地を確保しており、EquinixのxScaleベンチャー(150億米ドル)はシカゴを早期ローンチ拠点として位置づけています。金融市場のレイテンシー需要がさらに需要を増幅させており、オーロラにおけるCMEグループのプライベートGoogle Cloudリージョンはこのエンタープライズ牽引力を体現しています。
エンタープライズエッジコンピューティング需要の拡大
2024年に2,320億米ドルのグローバルエッジ市場は、シカゴの製造業者、小売業者および金融企業のサイト要件を再形成しています。[2] CoreSiteのCH2はNVIDIA DGX-Readyステータスを取得しており、AI推論クラスターに対する同都市圏の適合性を強化しています。コムキャストなどの通信キャリアはノースレイクの施設を拠点として、5G、コンテンツデリバリーネットワークおよび低レイテンシーのオーバーザトップワークロードをサポートしています。
堅牢なファイバー接続エコシステム
DE-CIX シカゴはイリノイ州で最も急成長しているインターネット交換拠点であり、ニューヨークおよびダラスと相互接続して北米最大のピアリングファブリックを形成しています。[3] Digital Realtyの350 E. Cermakサイトは40社以上のキャリアを収容し、負荷が100MWを超えており、同都市圏の密なバックホールルートの恩恵を受けています。United IXは10G〜100Gポートを提供し、主要CDNトラフィックを集約することで、追加投資を呼び込むネットワーク効果を増幅させています。
インセンティブプログラムおよびイリノイ州税制優遇
2019年のデータセンター販売税法は、2億5,000万米ドル以上を投資し、郡平均の120%の賃金で少なくとも20名を雇用するプロジェクトに対し、適格設備への10.25%の免除を付与しています。この政策は、2024年の州全体の民間部門資本流入を125億米ドルへと倍増させる一助となり、データセンタープロジェクトがその相当部分を占めています。CyrusOneの3億5,000万米ドルのオーロラ建設は州知事の支援のもとで着工し、許認可手続きの効率化による成果を示しています。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電力コストの上昇(ComEd管轄区域) | -0.7% | シカゴ都市圏 | 短期(2年以内) |
| 土地・建設コストの高騰 | -1.1% | シカゴ都市圏および郊外 | 中期(2〜4年) |
| ミシガン湖水利規制による冷却制約 | -0.5% | ミシガン湖流域 | 長期(4年以上) |
| 系統連系手続きの長期化 | -0.9% | イリノイ州、PJMエリア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電力コストの上昇(ComEd管轄区域)
データセンター需要が系統バランシング費用を押し上げることで、月次顧客請求額が10.50米ドル上昇する可能性があります。PJMオークションのクリア価格が上昇しており、事業者はより高い容量コストをヘッジせざるを得ない状況です。立法府は、ハイパースケールによる既存インフラへの負荷を防ぎ、電力消費者を保護するための安全策を検討しています。
土地・建設コストの高騰
ハイパースケールボックスの建設費は現在平均561.33米ドル/平方フィートに達しており、2019年比で20.53%増加しています。オヘア周辺の土地は1エーカーあたり224,000米ドルを超えており、開発業者をエルクグローブ、ノースレイクおよびさらに西方へと向かわせています(cbre.com)。専用変電所および超高圧引込線の調達は資本予算に数百万米ドルを加算し、プロジェクトスケジュールを複数四半期延長させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンター規模別:メガ施設がハイパースケール拡張を牽引
大型フットプリントは2025年のシカゴデータセンター市場において44.12%のシェアをもたらし、金融サービスおよびレガシーワークロードを支える成熟したエコシステムを反映しています。しかし、AIトレーニングクラスターが100MWを超える連続電力ブロックを求めるにつれ、メガキャンパスは2031年にかけて7.72%のCAGRで他のすべてのカテゴリーを上回るペースで成長する見込みです。T5の480MW郊外キャンパスおよびCompassによる旧シアーズ本社の5棟再開発はこの転換を示しており、いずれもラックあたり50kW以上の密度に対応するよう設計されています。
小規模および中規模のホールはエッジおよびエンタープライズハイブリッド向けとして引き続き有効ですが、より大規模なホールセールフットプリントへの段階的な吸収という課題に直面しています。ハイパースケールテナントはメガビルドで利用可能な運営レバレッジとカスタム機械・電気トポロジーを好むため、小規模スイートのオーナーはレイテンシー重視または専門コンプライアンス対応サービスによる差別化を迫られています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
ティアタイプ別:ミッションクリティカルアプリケーション向けティア4採用が加速
ティア3施設は2025年のシカゴデータセンター市場規模において58.02%のシェアを保持しており、大多数の企業が求める実用的な稼働率とコストのバランスを提供しています。しかし、金融および医療ユーザーは、フォールトトレランスと99.995%の可用性を約束するティア4プラットフォームへの新規需要を誘導しており、このクラスが2031年にかけて8.21%のCAGRを達成する一助となっています。
事業者は、規制対象ワークロードが要求するSLAプレミアムを満たすため、並行保守可能な電気経路と無水冷却を組み合わせています。NTTのCH1、ForsytheのエルクグローブサイトおよびNew投機的シェルはいずれもアップタイムインスティテュート認証を掲げてティア4属性を検証しており、シカゴが確定的な可用性を必要とする規制産業の拡張需要を取り込む態勢を整えています。
データセンタータイプ別:クラウドサービスプロバイダーが市場変革を加速
コロケーションは2025年に49.05%のシェアを維持しており、ほぼゼロの空室率と33%の賃料上昇に支えられていますが、クラウドサービスプロバイダーは最も急速な成長要因となっており、ハイパースケーラーがAIワークロード向けの専用ゾーンを展開するにつれ、2031年にかけて9.07%のCAGRで拡大しています。
ホールセールシェルおよびパワードベースビルドフォーマットは、容量と市場投入速度の両方の制約を解決するため、最も強い価格決定力を享受しています。リテールコロケーションは引き続きSMBテナントにサービスを提供し、モジュラーおよびエッジボックスは5G、コンテンツキャッシングおよびディザスタリカバリーのニッチ市場をターゲットとしています。Equinixの2025年第1四半期の22億2,500万米ドルの収益と上方修正された年間ガイダンスは、この移行の波に伴う収益上昇余地を裏付けています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
地理的分析
シカゴは中西部で最も成熟したクラウドおよびネットワークノードを擁しており、154の稼働中データセンターが2万人の雇用と35億米ドルの労働所得を支えています。シカゴデータセンター市場規模のリーダーシップは、低い地震リスク、豊富な原子力由来の電力、および両海岸への往復レイテンシー20ミリ秒未満を確保する中央立地によって強化されています。イリノイ州は68のプロバイダーが運営する126施設を擁し、6件の発表済み建設プロジェクトで17億米ドルの工事が進行中です。
ノーザンバージニアから移転した需要は、ドミニオンエナジーの送電ボトルネックが2027年まで新規接続を延期させているため、シカゴに流入しています。したがって、並行容量を追求する事業者はPJM接続のイリノイ州を好んでおり、ComEdはより迅速に系統輸入権を割り当てることができます。同時に、郊外コロンバスにおける土地・電力の基本条件が中西部の複数都市回廊を形成しており、コアピアリングアンカーとしてのシカゴの役割を強化しています。 シカゴ都市圏内では、エルクグローブビレッジ、ノースレイクおよびオーロラが最も活発な開発トライアングルを形成しています。T5、CyrusOneおよびCompassはこれらの郊外で合計1GWを超える計画を進めており、利用可能な土地区画と138kV引込線を活用しています。ダウンタウンでは、Digital Realtyが330 E. Cermakに計画する12階建てタワーが、レガシー用地が飽和に達する中での垂直建設による高密度化を示しています。
規制環境
イリノイ州の政策は、対象データセンター機器に対する州の売上税・使用税の免除措置(2億5000万米ドル以上の投資と雇用・賃金基準を満たすプロジェクトに対して10.25%)を通じて、立地選定における主要なレバーとなってきた。JB・プリツカー知事が2026年7月1日付で新規データセンター税制優遇措置を一時停止したことにより、優遇措置の背景は変化した。同時に、2026年2月に提出されたPOWER法を含む州レベルの法案は、水利用報告や再生可能エネルギー調達といった運用上の外部性への注目を高めており、ComEdの電力網における急速な負荷増加に関連した監視強化を反映している。
市レベルでは、シカゴ市における開発承認と許認可行政が、供給スケジュールや権利確定リスクにとってより重要な要素となっている。2026年7月、シカゴ市は持続可能なデータセンターに関する報告書を発行し、同セクターに対する持続可能性および資源報告への期待を提示した。2026年7月に長期間の未使用を理由にQTSの拡張許可が無効化されたことなど、地域レベルの措置は、プロジェクトの段階分けや許認可の時間軸が建設プログラムに影響を及ぼし得ることを示している。産業界、労働界、環境団体の関係者は、2026年秋の再議会開催を前に、データセンター政策案をめぐる継続的な交渉に関与しており、大都市圏で複数年にわたるキャンパス整備計画を進める開発事業者にとって、さらなる判断材料となっている。
バリューチェーン分析
シカゴのデータセンターのバリューチェーンは、土地・電力の確保から始まり、開発事業者や運営事業者がComEdを中心とするユーティリティ管轄区域において土地、ゾーニング、系統接続を確保する。電力の利用可能性と送電網の混雑状況がプロジェクトの集積地を左右し、郊外開発の弧を強化する一方、電力網とネットワークへのアクセスが整えば、高密度なインフィル開発も維持可能となる。ネットワーク側では、350 E. Cermakを中心とするキャリアホテルおよび相互接続エコシステムが、クラウドオンランプ、ピアリング、低遅延の金融接続を支え、これがテナントによる高可用性コロケーションおよびホールセール容量への需要に影響を与える。
設計、建設、機器調達は次に重要な連鎖であり、ゼネコン、コミッショニング、リードタイムの長い電気・機械システムが関わる。サプライチェーンリスクは中電圧電気機器(変圧器やスイッチギアを含む)に集中しており、単一供給元への依存や原材料価格の変動、特に銅や電磁鋼板の価格変動が、リードタイムの延長や資本支出の変動幅拡大を招く可能性がある。運営事業者は、リテールおよびホールセールのコロケーション、ハイパースケールおよびパワードシェルの展開、マネージド接続サービスを通じて収益化を図っており、QTSが3億米ドル規模のキャンパス拡張について当初承認を受けたことや、CyrusOneがヨークビルで9棟からなるキャンパスの申請を行い、数十年規模の展開を計画していることなど、拡張パイプラインがこれを支えている。
競合環境
Digital Realty、EquinixおよびCoreSiteが最大の既存基盤を維持していますが、T5 Data Centers、Compass DatacentersおよびCyrusOneによる積極的なグリーンフィールドプログラムがシェアを希薄化しており、中程度の集中度を示しています。Digital Realtyの350 E. Cermak(延床面積110万平方フィート)は70社以上のキャリアを収容し、100MW超でイリノイ州最大の負荷顧客であり続けています。Equinixは米国のxScaleキャンパスに150億米ドルを投入しており、シカゴは最初の4拠点の一つとして位置づけられており、そのハイパースケール牽引力を反映しています。
ハードウェアおよび電力系統のパートナーシップが新規参入者を差別化しています。シーメンスは複数年契約のもとでCompassの中圧スキッドを供給し、電気設備の展開サイクルを数ヶ月短縮します。一方、マイクロソフトの隣接するウィスコンシン州での無水冷却パイロットは、イリノイ州ミノオカの設計図に移行する可能性があり、持続可能性が競争上のレバーとして機能することを示唆しています。
記録的なM&Aがさらに市場を形成しています。Vantageは2025年1月に92億米ドルを調達し、CBREはホワイトスペースサービス向けにDirect Line Globalを買収し、シュナイダーエレクトリックは液体冷却の知的財産のためにMotivaireを買収しており、ターンキー納入と先進的な熱管理ソリューションの戦略的価値を強調しています。
シカゴデータセンター産業リーダー
-
Digital Realty Trust, Inc.
-
Equinix Inc.
-
CyrusOne
-
Quality Technology Services Holding LLC(QTS)
-
Stack Infrastructure, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
2026年時点の設置容量が2.03GWに達し、市場環境において過去最低の空室率が報告されている状況では、最も直接的なホワイトスペースは電力供給までの速度と、大規模な負荷ブロックの電力化までの時間を短縮する構成に集中している。シカゴは、350 E. Cermakのキャリアエコシステムを含む高密度な相互接続資産と、CME Groupを中心とするデリバティブおよび取引エコシステムに紐づく需要に支えられ、接続性および金融市場のハブとしても差別化されている。この需要は、耐障害性の高い低遅延展開や災害復旧アーキテクチャを支えている。
第二の機会分野は、シカゴ市の持続可能なデータセンターに関する報告書(2026年7月)やPOWER法などの州法案を含め、公共政策の議論や市レベルの枠組みにおいて浮上している持続可能性および報告への期待に、新規建設を整合させることである。この政策環境は、水使用量を記録し、低水使用型の冷却手法を導入し、許認可およびステークホルダーとの関与プロセスに適合する再生可能エネルギー調達や地域社会への利益供与の仕組みを構築できる運営事業者やサプライヤーに機会を生み出している。同時に、QTSの拡張計画やCyrusOneのヨークビル申請を含む、キャンパス規模の計画も継続しており、長期の系統接続サイクルとリードタイムの長い電気機器供給の制約の中で、供給リスクを低減する電力供給機器、コミッショニング、ネットワークサービスに関するエコシステムの機会を支えている。
最近の業界動向
- 2026年2月:EquinixがCME GroupのUS Common災害復旧データセンター基盤を、イリノイ州エルクグローブのCH3施設に移行。この移行は金融サービス相互接続における高可用性を支え、シカゴを大手取引所運営会社にとっての災害復旧ハブとして強化する。この動きはまた、信頼性向上の強化を通じて同プロバイダーの差別化にも寄与する。
- 2025年11月:CyrusOneは、以前の冷却障害後、イリノイ州オーロラのデータセンターに冗長な追加冷却容量を導入。この改修により、シカゴ地域のデータセンターの冷却冗長性が向上し、需要が最も高い市場における主要プロバイダーの耐障害性が強化される。また、同市場における継続的な拡張を支える。
- 2025年5月:CyrusOneは、イリノイ州ウッドデールにおける18MWデータセンターの構造フレームを完成(計画中のキャンパス拡張の一部)。この拡張は、需要増加に対応した容量を追加し、同地域におけるシカゴの戦略的なハイパースケール拠点としての位置づけを強化する。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場、シカゴ都市圏におけるデータセンター容量の需要と供給を対象とし、稼働中および発注済みのITロードと、コロケーションおよび自社建設施設を支える関連インフラを通じて追跡される。
調査範囲の除外事項:純粋な通信事業者の中央局、オフィスのみのマネージドサービス収益、およびシカゴを拠点とするデータセンター容量を必要としないスタンドアロンのクラウドソフトウェアは除外される。
セグメンテーション概要
- データセンター規模別
- 小規模
- 中規模
- 大規模
- 大型
- メガ
- ティアタイプ別
- ティア1および2
- ティア3
- ティア4
- データセンタータイプ別
- クラウドサービスプロバイダー(CSP)
- エンタープライズ、モジュラーおよびエッジ
- コロケーション
- 利用済み
- コロケーションタイプ
- リテール
- ホールセール
- ハイパースケール
- エンドユーザー
- クラウド&IT
- 通信
- メディア&エンターテインメント
- 政府
- BFSI
- 製造業
- Eコマース
- その他のエンドユーザー
- コロケーションタイプ
- 利用済み
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、まず地域の背景を把握するために活用され、次に電力、建設、稼働率などの測定可能なシグナルに基づいて市場モデルを構築するために使用された。米国国勢調査局ビジネスパターン、米国労働統計局の産業別雇用系列、米国エネルギー情報局の電力価格データ、米国エネルギー省およびENERGY STARの技術参考資料、ならびにイリノイ州の州レベル経済開発リリースなどの公開データセットおよび刊行物を参照した。
インフラ整備を現実的な容量追加に換算するため、電力会社および送電網計画文書、利用可能な合のゾーニングおよび許可申請に関する注記、ならびに空室率と価格のスナップショットを提供する信頼性の高い商業用不動産リサーチのコメンタリーなどのソースも参照した。企業の提出書類、投資家向けプレゼンテーション、およびプレスリリースは、稼働開始タイムラインと拡張発表の検証に使用され、企業財務情報の有料サブスクリプションおよび特許データベースは、オペレーターのフットプリントと技術動向の相互確認に選択的に使用された。これらの例はあくまで例示であり、データ収集、検証、および調査の明確化のために他にも多くのソースが使用された。
一次インタビューおよびサーベイ
米国内のデータセンターオーナー、オペレーター、デベロッパー、サービスプロバイダー、ならびに電力またはリース専門家を対象に、専門家インタビューおよびサーベイを実施している。回答者は、シカゴ市場におけるクラウド、エンタープライズ、および金融ユーザーからの需要に関する容量追加、稼働率、賃料の前提条件、プロジェクトのタイミングの明確化に貢献している。フォローアップ確認では、二次的証拠の三角測量とモデルの最終化の前に、プロジェクトの進捗状況、電力の利用可能性、およびリース条件のギャップに対処する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:29% | CXO:18% |
| 中位層:46% | 部門・ユニットリーダー:31% |
| 中小規模プレイヤー:25% | マネージャー:51% |
市場規模算定と予測
規模算定は、既知の稼働ロード、確定済みの拡張計画、および予測期間内に見込まれる稼働開始を用いてシカゴの容量を再構築するトップダウンアプローチから始まり、その後一貫した単位で市場合計に換算される。結果は、サンプリングされたラック密度やMWから平方フィートへの換算基準、リース済み容量と利用可能容量に関するチャネルフィードバック、および開示が存在するオペレーターフットプリントの集計に対するサニティチェックなど、選択的なボトムアップ確認によって裏付けられる。
主要インプットには、稼働中およびパイプラインのITロード(MWまたはGW)、空室率とプレリース動向、建設リードタイム、電力会社の電力利用可能性と接続タイムライン、ならびにリテールおよびホールセールコロケーションの価格動向が含まれる。小規模施設のデータポイントが欠落している場合は、同一コリドー内の類似施設のプロキシを使用し、保守的な稼働率とランプアップカーブを適用した上で、インタビューフィードバックによる再確認を行う。
予測においては、最大の変動要因が許認可と電力供給のタイミング、ならびにエンタープライズ対ハイパースケールの需要構成であるため、シナリオ分析を使用する。吸収ペースと価格推移の前提条件は一次フィードバックに合わせて調整され、その後、目に見える制約と発表済みのプロジェクトスケジュールに対してストレステストが実施される。
データ検証と更新サイクル
検証は実践的な三角測量ステップを通じて行われ、モデル化された容量追加と稼働率が、発表済みの稼働開始日、電力会社の負荷に関する議論、および観察された空室率の方向性などの独立したシグナルと比較される。外れ値はフラグが立てられて再確認され、差異が説明できない場合は、内部レビューの承認前にソースへの再連絡または関連する前提条件の再検討を行う。
レポートは年次で更新され、大規模なプロジェクト遅延、新たな電力制約、またはリース条件の大幅な変化などの重要な変更が生じた場合には中間更新が実施される。納品前に、アナリストが最終確認を行い、最新の公開リリースと一次調査の知見が数値に反映されていることを確認する。
Mordor Intelligenceのシカゴ データセンター市場規模と他の公表推計値との比較
シカゴのデータセンターに関する公表数値が大きく乖離して見えることがあるのは、各出版社が同一の実際の建設状況を、異なる単位、境界、および時点カットオフを用いて市場規模に換算しているためである。実際には、最大の差異は市場として何をカウントするか、容量をどのように価値に換算するか、およびパイプラインプロジェクトを確定済みとして扱うかオプションとして扱うかによって生じる。
一部の外部数値は、地域のデータ処理およびホスティングGDPなど、より広範なデジタルエコノミー活動を束ねており、これにより見かけ上の市場規模が自然と膨らむ。Mordor Intelligenceでは、カウントをシカゴ都市圏内のデータセンター容量およびその関連サービスに限定しており、ボリュームはITロード(GW)で追跡され、合計値は稼働開始および稼働率シグナルと照合される。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 19億米ドル(2025年) | |
| 地域経済グループA | 71.2億米ドル(2023年) | データ処理およびホスティングを包含するNAICS 518210スタイルの経済産出指標を使用しており、データセンター容量を超えた隣接サービスを含むため、ITロード主導の市場観点とは直接比較できない。 |
| 不動産ブリーフィングB | 23億米ドル(2024年) | 現在のリース勢いと価格スナップショットに基づくことが多く、電力供給タイミングと段階的な稼働開始を個別に確認せずに、より速いASP上昇または高い安定稼働率を前提としている可能性がある。 |
ソース間の乖離は主に範囲と換算ロジックの違いによるものであり、シカゴが成長しているという点での見解の相違ではない。容量追加、稼働率ランプ、および価格確認に紐付けたステップを維持することで、新たなプロジェクトと電力利用可能性データが入手された際に再検証可能なインプットに対して、推計値の追跡可能性を確保している。
レポートで回答される主要な質問
シカゴデータセンター市場は2031年にかけてどの程度成長すると予測されていますか?
既存基盤は2026年の2.03GWから2031年までに2.81GWへと成長し、6.73%のCAGRが見込まれています。
イリノイ州において適格オペレーターが獲得できる税制優遇はどの程度か?
少なくとも2億5,000万米ドルを投資し、20名のスタッフを雇用するプロジェクトは、データセンター機器に対して10.25%の販売・使用税免除を確保できる。
最も急速に拡大しているデータセンター規模セグメントはどれか?
AIおよびハパースケールワークロード向けに建設されたメガキャンパスは、2031年までに7.72%のCAGRで成長すると予測されている。
シカゴにおける新規建設の主なコスト上昇要因は何か?
建設資材費の高騰により現在の平均は1平方フィートあたり561.33米ドルに達しており、送電網容量料金の上昇によりComEdの顧客請求額は月額約10.50米ドル増加している。
現在の市場リーダーシップの集中度はどの程度か?
上位5社のオペレーターが導入電力の60%強を占めており、市場の集中度スコアは6と中程度であり、資本力と差別化された技術を持つ新規参入者にとっての余地が残されている。
現在の市場リーダーシップの集中度はどの程度ですか?
上位5社が設置電力の60%強を保有しており、市場の集中度スコアは中程度の6となっており、資本と差別化された技術を備えた新規参入者の余地が残されています。
- データセンター電力市場 世界の電源システム需要(コンポーネント、ティア、施設規模別)
- 人工知能(AI)データセンター市場 世界市場のAI施設を、施設タイプ、コンポーネント、ティア別に分析。
- データセンター冷却市場 グローバル市場における冷却を、冷却技術、冷却コンポーネント、施設タイプ別に分析。
- ベルギーのデータセンターネットワーキング市場 ベルギーにおけるネットワーキングを、コンポーネント、エンドユーザー、データセンタータイプ別に分類。
- インドネシアデータセンター電力市場 インドネシア全域における電源システムの需要を、コンポーネント、施設タイプ、施設規模別に網羅しています。
- ナイジェリア データセンターネットワーキング市場 ナイジェリアにおけるネットワーキングを、コンポーネント、エンドユーザー、データセンタータイプ別に分類。
- フィリピンデータセンター電力市場 フィリピン全域における電力システム需要。コンポーネント、施設タイプ、施設規模を網羅。
- 韓国データセンタープロセッサー市場 韓国のプロセッサを、プロセッサタイプ、用途、アーキテクチャ別に分類。
- アラブ首長国連邦 ハイパースケールデータセンター市場 UAEのハイパースケール拠点を、施設タイプ、コンポーネント、ティア別に分類。
- スウェーデンのデータセンターラック市場 スウェーデンのラック(ラックサイズ、ラック高さ、ラックタイプ別)
- オーストリアのデータセンター電力市場 オーストリアの電源システムを、コンポーネント、施設タイプ、施設規模別に分類。