
ノーザンバージニア データセンター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
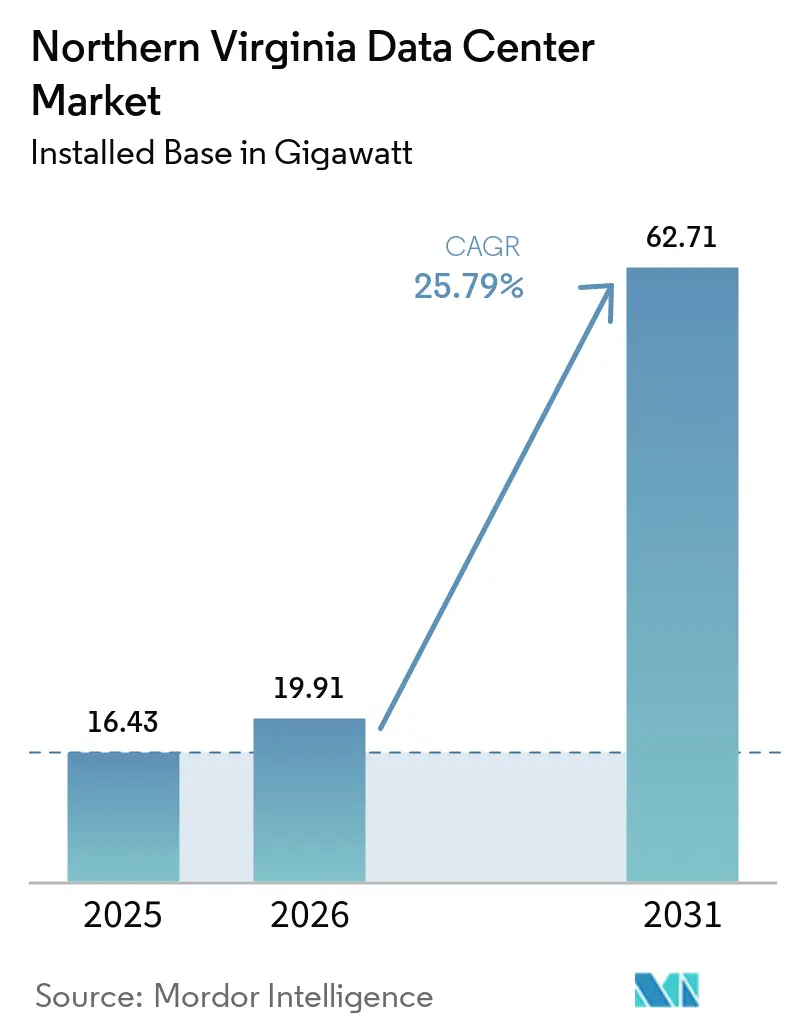
| 基準年の市場規模 (2025) | 16.43 ギガワット |
| 市場取引高 (2026) | 19.91 ギガワット |
| 市場取引高 (2031) | 62.71 ギガワット |
| 成長率 (2026 - 2031) | 25.79 % |
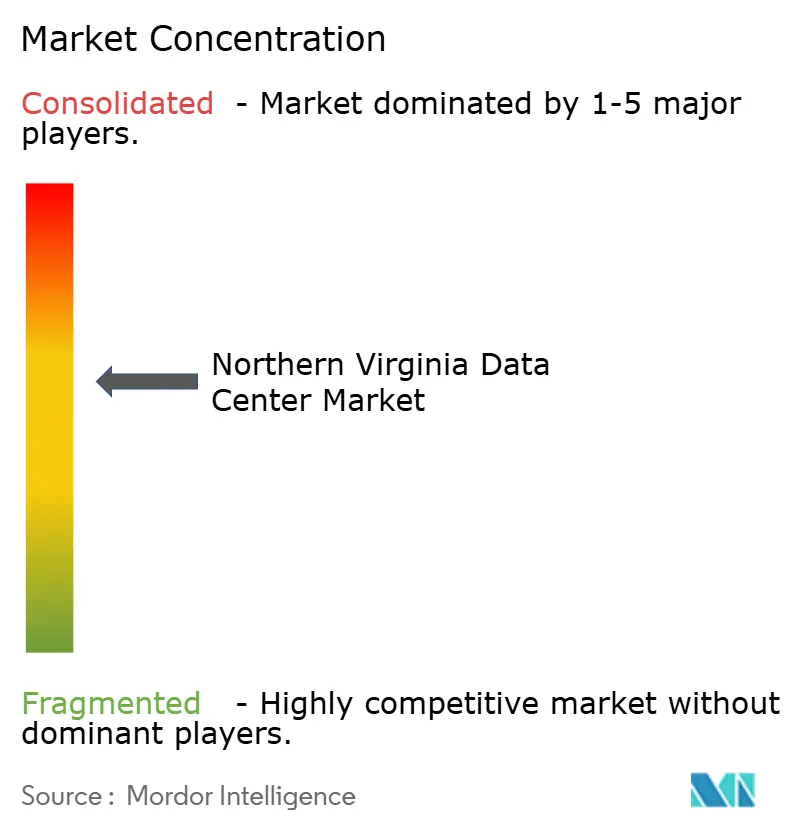
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるノーザンバージニア データセンター市場分析
ノーザンバージニア データセンター市場の導入ベースにおける規模は、2025年の16.43ギガワットおよび2026年の19.91ギガワットから、2031年までに62.71ギガワットへと拡大し、2026年から2031年の間に25.79%のCAGRを記録すると予測されています。
持続的なハイパースケールの設備投資、記録的な高密度ファイバー、およびデータセンター機器を売上税・使用税から免除する税制が、この安定した成長軌道を支えている。世界のインターネットトラフィックの約70%がすでにラウドン郡、プリンスウィリアム郡、フェアファックス郡に所在する施設を経由しており、事業者に比類なき相互接続の優位性をもたらすとともに、新規参入者を引き付ける好循環を強化している。エネルギーは依然として中心的な制約要因であり、データセンターは2025年にバージニア州の電力消費量の25%を占め、2030年までに46%に達する可能性があることから、マルチギガワット規模の電力購入契約、オンサイト発電、および蓄電池への急速な転換が進んでいる。従来のアッシュバーン回廊内における土地不足は、多層階施設および隣接郡への移行を加速させており、デジタルインフラ用途にゾーニングされた区画をめぐる入札競争を激させている。
主要レポートのポイント
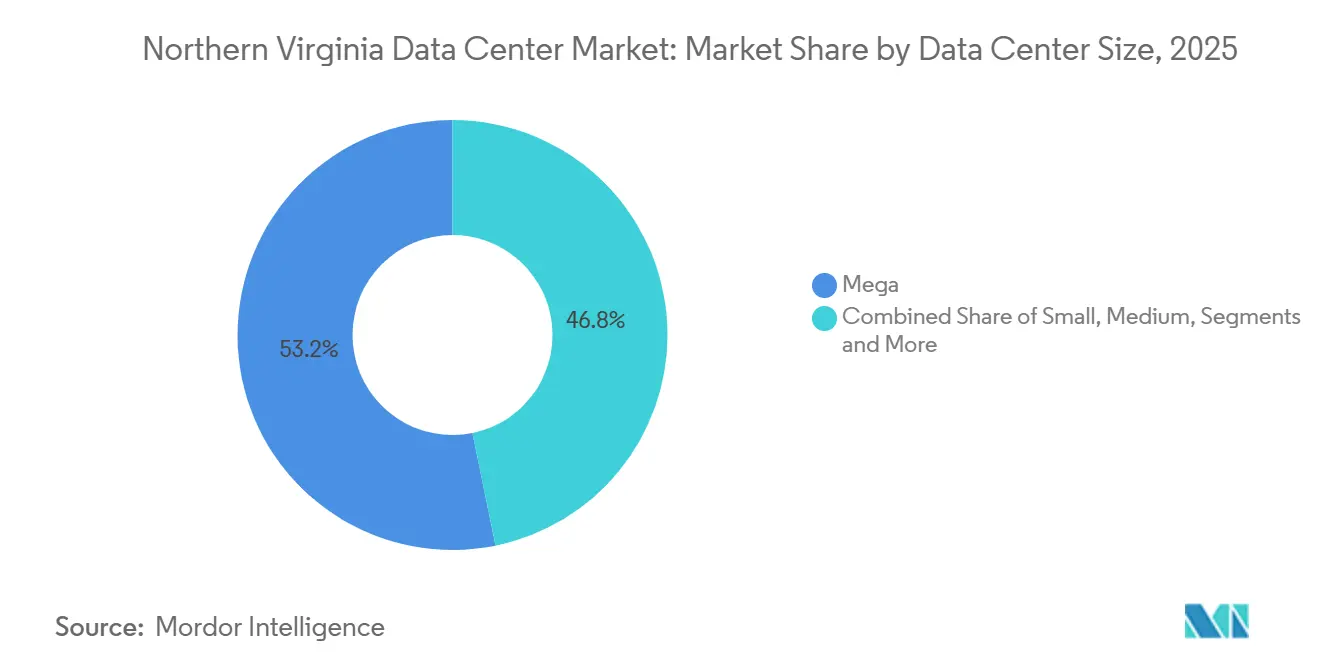
- データセンター規模別では、ハイパースケール施設が2025年のノーザンバージニア データセンター市場シェアの53.20%を占め、大規模施設は2031年までに最速の26.45% CAGRを記録すると予測されている。
- ティアタイプ別では、ティア3サイトが2025年のノーザンバージニア データセンター市場規模の77.90%のシェアを占め、ティア4の導入は2031年まで27.12% CAGRで成長すると予測されている。
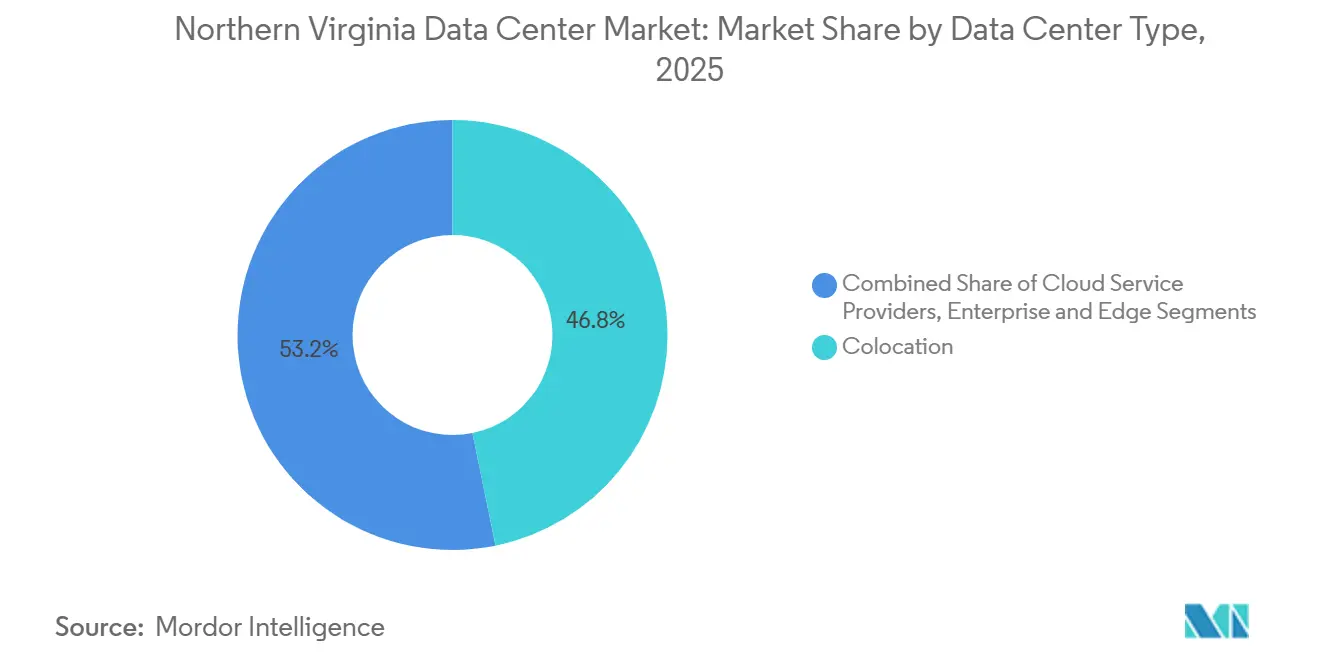
- データセンタータイプ別では、コロケーション施設が2025年のノーザンバージニア データセンター市場規模の46.80%を占め、クラウドサービスプロバイダーは2031年までに26.05% CAGRで成長する見込みである。
- エンドユーザー別では、クラウドおよびITが2025年のノーザンバージニア データセンター市場規模の46.30%超を占め、BFSIは2031年までに27.45% CAGRで成長する見込みである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 急速なハイパースケール クラウドの拡大 | +11.2% | ノーザンバージニア中核部、スタッフォード郡およびキャロライン郡へのスピルオーバー | 中期(2〜4年) |
| 記録的な高密度ファイバーと相互接続 | +2.8% | アッシュバーンを中心に、ダレス回廊に沿って延伸 | 長期(4年以上) |
| 税制優遇措置および売上・使用税免除 | +1.6% | バージニア州全域、ノーザンバージニアに集中した恩恵 | 長期(4年以上) |
| AI・機械学習およびGPUクラスターの急増 | +5.1% | ノーザンバージニア、リッチモンド地域に新興クラスターが出現 | 短期(2年以内) |
| 24時間365日稼働(エッジおよびレイテンシー)に対する企業需要 | +3.4% | ワシントンD.C.首都圏、連邦機関近接ゾーン | 中期(2〜4年) |
| 持続可能・再生可能エネルギー電力購入契約への移行 | +2.3% | ノーザンバージニア、州全域のプロジェクトからの再生可能エネルギー調達 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
急速なハイパースケール クラウドの拡大
Amazon Web Servicesは2024年にノーザンバージニアで50施設以上を運営しており、Microsoft Corporationはマナサスで合計約400万平方フィートに及ぶプロジェクトを進行中であり、ハイパースケーラーが容量を集中させることを好む規模を示しています。[1] 集中化は低レイテンシーの相互接続と規模の経済を支えますが、ドミニオンエナジーの電力網への地域依存を高めます。従来のコロケーションプロバイダーはキャンパスを再設しており、Digital Realty TrustのアッシュバーンプラットフォームだけでもITロード容量632 MWをサポートしています。キャンパス間ケーブルの強化と専用変電所の設置は標準的なプロジェクト要素となり、100 MWブロックの電力予約はもはや例外的ではありません。しかし、ドミニオンが2024年に実施した新規接続に関するモラトリアムは、送電混雑が最も資金力のある企業の計画さえも遅らせ得ることを浮き彫りにしました。
記録的な高密度ファイバーと相互接続
MAE-Eastの遺産により、アッシュバーンは16のEquinixサイトにわたる337のアクティブなピアリングポイントの中心に位置し、世界の主要都市圏でほとんど匹敵するものがないレイテンシー指標を実現しています。この高密度ネットワークにより、サブミリ秒の往復時間を必要とするクラウドまたはAIプロバイダーは同一のファイバー集積エリア内に拠点を置かざるを得なくなり、土地価格の上昇を強化しています。Active Infrastructureが提案する362エーカーのリーズバーグキャンパスは、メーター後方の再生可能エネルギーとローカルファイバーループを組み合わせており、電力網リスクと接続価値に対する統合的なアプローチを示しています。ダークファイバーループ、ミートミールーム、および海底ケーブルバックホールの組み合わせは、グローバルバックボーントラフィックにおける当地域の不可欠性を高め続けています。
税制優遇措置および売上・使用税免除
バージニア州の免除プログラムは、2023年度に240億米ドルの適格投資を触媒しました。[3] この制度は、1億5,000万米ドルの資本コミットメントと50名の雇用創出を条件に、サーバー、ネットワーク機器、電力調整機器に対する完全な免除を事業者に付与するものであり、ハイパースケーラーはこの閾値を容易に超えます。2035年までの立法的更新は、10年に及ぶこともあるキャンパス計画サイクルにおいて待望の政策的確実性を提供します。しかしながら、プリンスウィリアム郡は2024年に地方データセンター税率を評価額100米ドルあたり2.15米ドルから3.70米ドルに引き上げており、地域社会への便益が認識される外部不経済に見合わない場合、税制が厳格化される可能性を示しています。
AI・機械学習およびGPUクラスターの急増
GPUトレーニングクラスターは従来のアプリケーションスタックの10〜20倍のラックレベル密度を必要とするため、事業者は液体冷却および冷水リターンループへの改修を余儀なくされています。CyrusOneのダイレクト・トゥ・チップ冷却は、100 kWを超えるラック負荷をサポートしながらエネルギー使用量を最大25%削減します。Cerebras Systemsは2025年末までに米国内に6つのデータセンターを計画しており、導入容量の85%がノーザンバージニアのAI推論ワークロードに充当される予定です。AIの急増はティア4の採用も加速させており、継続的なトレーニングサイクルは計画的なダウンタイムを許容できないためです。高度な設計が施設稼働率を向上させる一方で、各導入はドミニオン・エナジーの制約された送電線にさらなる負荷をかけており、ローカルバッテリーファームとマイクログリッドが次の建設波における重要な設計要素となっています。
制約要因の影響分析*
| 制約要因 | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ドミニオン・エナジーの電力網制約 | -4.8% | ノーザンバージニア中核部、ラウドン郡およびプリンスウィリアム郡に影響 | 短期(2年以内) |
| ラウドン郡・プリンスウィリアム郡における土地利用およびゾーニング停止措置 | -2.9% | 主にラウドン郡、プリンスウィリアム郡へのスピルオーバー効果あり | 中期(2〜4年) |
| 建設費および電力設備コストの上昇 | -1.7% | ノーザンバージニア全域への地域的影響 | 短期(2年以内) |
| 高度冷却に対する水使用制限 | -4.4% | フェアファックス郡およびラウドン郡、水道当局の監督下にある地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ドミニオン・エナジーの電力網制約
ドミニオンの2024年統合資源計画は、15年間で負荷が85%増加すると予測しており、供給の適切性を維持するだけでも3.4 GWの洋上風力、12 GWの太陽光、4.5 GWの蓄電池が必要です。2026年1月までの一時的な接続停止措置により、電力権利を有するプロジェクトがプレミアム価格で取引される一方、グリーンフィールドサイトは順番待ちの状態となる二極化した市場が生まれました。PJMインターコネクションは510億米ドルに達する可能性のある送電アップグレードに対して92件の入札を受け付けており、是正措置の規模を示しています。開発業者は接続の不確実性を軽減するため、専用フィーダーとセットになったオンサイトガスタービン、蓄電池、または再生可能エネルギー電力購入契約をますます要求しています。しかし、こうした代替手段は建設の複雑性を増大させ、追加の許認可審査に直面する可能性があります。
ラウドン郡・プリンスウィリアム郡における土地利用およびゾーニング停止措置
ラウドン郡は2025年3月にデータセンターの権利付与承認を終了し、すべての新規プロジェクトを公聴会および特別例外審査に付すこととしました。[2] プリンスウィリアム郡は2024年後半にゲインズビル高校近くのAmazonの提案を棚上げし、フェアファックス郡は住宅地から200フィートのセットバックを導入し、地下鉄駅から1マイル以内のデータセンターを禁止しました。これらの変更により、権利取得のタイムラインが12〜24ヶ月延長され、土地バンクの保有コストが増加しています。これにより、容量を必要とする事業者はゾーニング規制が依然として許容的で工業用地が豊富なスタッフォード郡、キャロライン郡、カルペパー郡を探索するよう促されています。その結果、ノーザンバージニア データセンター市場はI-95沿いに南方向へ拡大しており、送電線の延長距離が増加し、ドミニオンの資本負担が増大しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンター規模別:
ハイパースケール施設が市場統合を牽引ハイパースケール施設は2025年のノーザンバージニア データセンター市場シェアの53.20%を占め、2031年にかけて26.45% CAGRで拡大する。ゲインズビルのグローブは全長約400メートルに及び、15万世帯分の電力を必要とし、事業者がHVACプラント、発電機、セキュリティオペレーションを大規模化する際に実現する規模の経済を示している。大規模および中規模のフットプリントは、地理的多様性を重視する企業からのリース受注を引き続き確保しているが、マルチギガワットキャンパスの資本的引力は投資をスケールカーブの上位に引き寄せている。
ハイパースケール設計はまた、希少な土地を最適化しながらも機械的複雑性を高める多層階鉄骨超構造物への建設シフトをもたらしている。STACK INFRASTRUCTUREの1GWスタッフォードテクノロジーキャンパスはこのトレンドを象徴しており、500エーカーをカバーしながら液体冷却と300MWの蓄電池に対応した19棟の建物を収容している。予測容量を踏まえると、このキャンパス単独で2030年のノーザンバージニア データセンター市場の7%を占める。地域社会からの監視強化がペースを抑制する可能性はあるが、ファイバー交差点付近に容量を集約する経済的論理により、メガ施設は引き続き主要な形態であり続けることが確実である。
注記: 個別セグメントのシェアはレポート購入後に入手可能
ティアタイプ別:
ティア3の優位性とティア4の加速ティア3サイトは2025年のノーザンバージニア データセンター市場規模の77.90%を占め、ほとんどの企業ワークロードに対してアップタイムとコストのバランスを取っている。AIクラスターおよび規制対象ワークロードがティア4への需要を押し上げており、2031年にかけて27.12% CAGRで市場全体を上回るペースで成長する見込みである。数週間から数ヶ月に及ぶ継続的なトレーニングジョブは中断を一切許容しないため、設計者はN+2の機械的冗長性と同時保守可能な電力経路を採用するよう促されている。
CyrusOneはティア4の改修をリードしており、チップへの直接冷却と排熱システムを組み合わせることで、100kWラック密度を維持しながら水使用量を削減している。投資事例研究によると、ティア4の賃料はティア3に対して25%のプレミアムを要求するが、事業者はダウンタイムペナルティの削減を通じてコスト節約を実現している。信頼性への期待が能力格差を拡大するにつれ、ティア1およびティア2のフットプリントは、資本効率がファイブナインの可用性を上回るDRサイトなどのニッチな役割に後退していく。
データセンタータイプ別:
クラウドサービスプロバイダーが成長を牽引コロケーションは2025年のノーザンバージニア データセンター市場規模の46.80%を維持しているが、クラウドサービスプロバイダー(CSP)セグメントは2031年にかけて最強の26.05% CAGRを達成する軌道にある。Amazonのルイサ郡における110億米ドルの建設プログラムなどのハイパースケーラーは、完全な所有権と設計管理への選好を示している。ホールセールおよびリテールコロケーションは、専用建物の設備投資負担なしに相互接続の多様性を必要とする中堅クラウドおよび企業を引き続き引き付けている。
ノーザンバージニア データセンター産業、テナントがサステナビリティ目標を追求する中、柔軟な電力シェルリース、液浸冷却用の事前配置ダクト、および詳細なメータリングを提供することで適応している。リテールコロケーションはオンデマンド容量を必要とするコンプライアンス対象ワークロードに対して引き続き粘着性を持ち、ホールセール回廊は地域コンテンツプロバイダーが求める20〜50MWホールを支えている。オンサイト太陽光アレイとリサイクル水冷却を統合する事業者は、ESGスコアカードがレイテンシーと価格に並んで調達判断に加わるにつれ、差別化を確保するだろう。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
BFSIの加速を伴うクラウドおよびITの優位性クラウドおよびITセグメントは最大の市場シェアを保有し、稼働中のインベントリの46.30%超を占めている。ハイパースケーラーは、グローバルなクラウドインフラストラクチャを支援するため、ラウドン郡およびプリンスウィリアム郡にわたって大規模なキャンパスの建設を継続している。大規模なAIクラスターおよび高頻度取引ネットワークへの強い需要も、クラウドおよびITセグメントならびにBFSIセグメントの成長を牽引しており、これらのセグメントは最高のCAGRを記録すると予測されている。AIを活用したワークロードは、2031年までに27.45%のCAGRで成長すると予測されている。この拡大はローカルグリッドの容量に多大な圧力をかけており、ラック密度は30 kW超から100 kW超へと上昇している。これに対応するため、オペレーターは数年前から電力割り当てを確保し、アッシュバーン以外への拠点拡大を進めている。
これと比較して、政府、テレコム、メディア、および製造業・Eコマースの各バーティカルは、大規模な容量よりも専門的なインフラストラクチャを必要としている。連邦政府機関および防衛関連企業は、ワシントンD.C.近郊においてFedRAMP準拠の施設およびエアギャップ型SCIF環境を必要としている。一方、テレコム、メディア、およびEコマースプラットフォームは、都市部のキャリアホテルにおける高密度エッジネットワークピアリングルームと、低コストのホールセールストレージ施設を組み合わせたハイブリッドコロケーション構成を採用している。これらの構成は、リアルタイムストリーミング、コンテンツデリバリーネットワーク(CDN)、および自動化されたサプライチェーンロジスティクスを支援している。
地理的分析
ラウドン郡は3,100万平方フィートにわたる160以上の稼働施設を擁し、地球上で最も密度の高いデジタルインフラクラスターとなっている。この集積により、ノーザンバージニア データセンター市場は比類のない相互接続性と労働効率を実現しているが、一方でローカルのゾーニング紛争と電力混雑リスクを増幅させている。プリンスウィリアム郡は、権利付与が完了すれば計画プロジェクトが8,000万平方フィートを超えることから、ラウドン郡を平方フィートで上回る可能性がある。フェアファックス郡は、連邦キャンパスおよびキャピトルヒル機関への近接性から恩恵を受ける政府向けワークロードを支援している。
この地域のフットプリントは2025年に世界の稼働容量の13%に相当し、ファイバースパインおよびキャリアホテルの体系的重要性を浮き彫りにしている。Amazon社によるリーズバーグでの100エーカーの取得と、STACKによるスタッフォードでの500エーカーの取り組みは、土地価格とコミュニティの受容性がより有利な外縁郡への転換を示している。このような拡散により、ノーザンバージニア電力協同組合などの電力会社は、データセンター顧客が2032年までにNOVECのエネルギー販売の95%を占めることになるため、農村部の変電所トポロジーを再構成することを余儀なくされている。
グリッドの制約は依然としてドミニオン送電バックボーンに集中しているため、オペレーターはバージニア州南部の新規太陽光発電所からの専用フィーダーをますます要求するようになっている。スタッフォード郡、キャロライン郡、カルペパー郡に帰属するノーザンバージニア データセンター市場規模は、2031年までに2.14ギガワットを超え、アッシュバーンおよびマナサスがゾーニングの範囲内で収容できない需要を吸収する可能性がある。ワークロードを都市中心部から移行させることで当面の土地摩擦は軽減されるものの、バックホールパスが長くなり、同期レプリケーション戦略の複雑性が増すことになる。
規制環境
北バージニアのデータセンター開発は、州の電力事業規制、州税政策、および郡レベルの土地利用規制によって形作られている。バージニア州公益事業委員会(SCC)は、Dominion Energyが大規模負荷の増加の中でグリッド信頼性を管理する上で重要な参照点となっており、2025年5月に導入された接続バッチ処理プロセスでは、承認を年間およそ2~3GWに制限している。土地利用面では、ラウドン郡が2025年3月に「バイライト」承認(当然承認制度)を終了させ、新規プロジェクトは特別例外審査と公開公聴会に移行し、権利確定までの期間が長引く可能性がある。
非常に大規模な電力負荷に対するコストとリスクを配分するための新規則も整備されつつある。SCC案件PUR-2025-00058では、大口電力利用者(25MW以上で高負荷率)を対象としたDominion EnergyのGS-5料率クラスが確立され、2027年1月1日に施行される。また、バージニア州法56-234(D)の改正(2027年1月1日施行)やHB 1151(2026年)などの法改正により、大規模新規顧客に対する電力会社のサービス義務と信頼性管理のための追加手段が提供される。これらの取り組みが相まって、事業者が複数年にわたる建設計画を策定する際、ラウドン郡、プリンスウィリアム郡、および周辺郡における早期の電力会社との調整、電力予約戦略、用地選定の重要性が高まっている。
バリューチェーン分析
北バージニアのデータセンター・バリューチェーンは、用地選定と権利確定(郡のゾーニング、特別例外、地域条件)から始まり、その後、プロジェクトのクリティカルパスをますます左右する電力会社との連系計画へと移行する。Dominion Energyの複数年にわたる送電・発電計画(2025~2029年の500億米ドルの資本計画で、主要な500kVおよび230kVの増強を含む)は、キャンパス建設における上流の重要な依存要素である。許認可の複雑さは地元の承認範囲を超えても及び、拡張に際して湿地や河川への影響が生じる場合には、米国陸軍工兵隊の監督を含む環境・土木工事プロセスも関係する。
デリバリーおよび運用面では、開発者と運営者が建設および機器調達(電気機器、電力調整システム、冷却設備、制御装置)を調整し、その後、ハイパースケール、ホールセール、またはリテールのコロケーション顧客向けに施設を運用開始する。接続の不確実性が制約要因として残る中、バリューチェーンにはオンサイト発電、実質的な許認可済みバックアップ容量、蓄電池、専用フィーダーが取り込まれ、スケジュールの確実性と運用の耐障害性の向上に寄与している。時間の経過とともに、施設管理は電力管理の最適化、高密度AIラック向けの液冷対応、およびアッシュバーンのキャリア密集地域に結びついた相互接続サービスへと移行している。
競合環境
Equinix、Digital Realty、CoreSite、CyrusOne、STACK Infrastructure、Vantageなどの少数の既存キャンパス事業者が主要な相互接続ノードの大部分を支配していますが、土地と電力を確保できる革新者にとって市場は依然として開かれています。ハイパースケーラーは需要集中を歪めており、2024年にAmazon、Microsoft、Googleはノーザンバージニア データセンター市場における稼働中のITロードの38%を占めました。EquinixはGICおよびCPP Investmentsと150億米ドルの合弁事業でハイパースケール容量を強化するパートナーシップを締結しており、キャンパスファイナンスにおける政府系ファンドおよび年金資本の重要性を示しています。
STACKの9億米ドルのグリーンローンは持続可能性連動型金融商品への高まる選好を示しており、Vantageの2025年初頭における130億米ドルの債務調達はスケール志向ポートフォリオへの旺盛な需要をさらに示しています。土地供給の逼迫は、長期的な収益確実性と引き換えに設計リスクを開発業者に移転するビルド・トゥ・スーツ契約を促進しています。Iron Mountainなどのセカンダリー市場専門家は、すでに300 MWの電力権利を持つプリンスウィリアム郡の40エーカーの区画に1億1,300万米ドルを投じており、制約された相互接続ルーティングからの価値獲得を目指しています。
技術的差別化は現在、液体冷却特許、液浸タンク、および電力網の制限時に蓄電池を調整する電力管理ソフトウェアから生まれています。Active Infrastructureの水素対応設計は、ドミニオンの割当枠からキャンパス拡張を切り離す緊急性を反映しています。イノベーションサイクルが短縮するにつれ、電力チェーン設計を反復できる社内エンジニアリングチームを持つ事業者は、サードパーティのEPC企業に依存する事業者よりも迅速にリースを獲得します。
ノーザンバージニア データセンター産業リーダー
-
Digital Realty Trust, Inc.
-
Equinix, Inc.
-
Amazon Web Services, Inc.
-
Vantage Data Centers, LLC
-
CyrusOne LLC
- 注:主要企業の掲載順は順位を示すものではありません。
ノーザンバージニア データセンター市場 このレポートでカバーされる企業
- Amazon Web Services, Inc.
- Microsoft Corporation
- Digital Realty Trust Inc.
- QTS Realty Trust, LLC
- Meta
- CyrusOne LLC
- STACK INFRASTRUCTURE
- CloudHQ LLC
- Equinix Inc.
- Aligned Data Centers
- Google LLC
- Menlo Equities LLC
- Vantage Data Centers Management Company, LLC
- NTT DATA GROUP Corporation
- Iron Mountain Information Management, LLC
- CoreSite
- Cologix, Inc.
- Yondr Group
- Corscale, LLC
- Csquare (Phoenix Infrastructure LLC)
- PowerHouse Data Centers
- DataBank Holdings Ltd.
市場機会と将来展望
北バージニアで最も顕著なホワイトスペースは、電力の権利が確定した容量、アッシュバーンの最も密集した回廊外にある権利確定が容易な土地、そしてAI/GPU密度に対応した専用設計である。市場の証拠は依然として吸収動態の逼迫を示しており、2025年には1,102MWが記録され、2026年の予定供給量の96%が2025年末までに事前リース済みと報告されている。これは、相互接続を確保し、予測可能なスケジュールで電力供給済みシェルを提供できる開発業者にとっての機会を支えている。ラウドン郡の2025年3月のバイライト承認廃止をはじめとする郡政策の変化は、周辺郡や、地域社会への利益提供、セットバック、デザイン上の緩和措置を権利確定戦略に組み込むプロジェクトにも余地を生み出している。
最近の資本投入と統合活動は、事業者が短期的に重点を置いている分野を裏付けている。2026年6月、Digital Realtyは、北バージニアの3つのデータセンターにおけるBlackstoneが運用するファンドの権益を35億米ドル(288MW)で取得することに合意し、投資家や運営者が既存のリース済み資産の再資本化や所有権統合を通じて規模を追求する手法を浮き立たせている。同時に、ハイパースケーラーは引き続き大規模用地を確保しており、Amazonは2026年6月に、プリンスウィリアム郡の270エーカーの用地を約7億米ドルで購入したと報じられており、電力会社の準備が整った電力計画と組み合わせた土地保有(ランドバンキング)を後押ししている。Dominionのバッチ処理と新たな大口負荷向け料率構造が2027年に向けて進展する中、専用フィーダー、オンサイト発電または蓄電、高効率冷却の改修を組み合わせたソリューションは、グリッドおよび許認可の制約が厳しくなる状況下で容量を追加するための実践的な手段を提供する。
最近の産業開発事情 ノーザンバージニア データセンター市場
- 2026年7月:Equinixは、IBX施設の将来的な拡張の可能性に向けて、ラウドン郡で34.5エーカーを取得した。NoVAにおけるハイパースケール容量の拡大は、Equinixの拠点と相互接続密度の高いエコシステムへのアクセスを強化する。この土地保有は、大規模な相互接続と将来の容量拡大を支える。
- 2026年6月:Digital Realtyは、北バージニアの3つのデータセンターにおけるBlackstoneが運用するファンドの所有権益を35億米ドルで購入することに合意した。NoVAの主要拠点におけるハイパースケール資産の統合は、Digital Realtyの容量とレバレッジに対する支配力を強化する。この動きは、マナサスおよびスターリングの資産全体にわたり、長期的な収益支配力と規模の優位性を確保する。
- 2026年5月:Equinixは、アッシュバーンキャンパスでDC12データセンターを開設し、3,000ラックへの拡張を計画している。この短期的な容量追加は、アッシュバーン拠点における相互接続密度を拡大する。これにより、競争上の地位が強化され、NoVAエコシステムにおける存在感が高まる。
ノーザンバージニア データセンター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、ノーザンバージニアに所在する運用中および確約済みのデータセンター容量として定義され、施設内のIT機器を稼働させるために利用可能な電力容量を反映する設置済みITロードとして表現される。
対象除外範囲:一般的な通信ネットワーク、データセンター外のエンドユーザーITハードウェア支出、およびデータセンターのフェンスライン外に位置する電力発電・送電の整備は除外する。
セグメンテーション概要
- データセンター規模別
- 小規模
- 中規模
- 大規模
- ハイパースケール
- ティアタイプ別
- ティア1および2
- ティア3
- ティア4
- データセンタータイプ別
- クラウドサービスプロバイダー(CSP)
- エンタープライズ、モジュラーおよびエッジ
- コロケーション
- 未利用
- 利用済み
- コロケーションタイプ
- リテール
- ホールセール
- エンドユーザー
- クラウドおよびIT
- 通信
- メディアおよびエンターテインメント
- 政府
- 金融・保険・不動産
- 製造業
- 電子商取引
- その他のエンドユーザー
- コロケーションタイプ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場モデルを確定する前に、ノーザンバージニア データセンターの供給、需要、および制約を一貫した容量ビューにマッピングするために使用される。米国エネルギー情報局(EIA)の電力統計、米国国勢調査の建設・経済シリーズ、バージニア州法委員会(バージニアSCC)の案件、およびノーザンバージニア全域の郡計画・許可ポータルなど、検証可能な公的・公式データポイントを収集している。
市場活動を把握するため、ノーザンバージニアテクノロジーカウンシルの刊行物、米国環境保護庁(EPA)のエネルギー・排出資源、データセンターの電力と冷却に関する査読済み論文など、有料購読を必要としない業界・技術参考資料も参照している。企業の提出書類、プレスリリース、および投資家向けプレゼンテーションはタイムラインとコミッショニングのトリガーを確認するのに役立ち、プロジェクト追跡を改善する場合には企業財務・インテリジェンス、ニュース・財務、グローバル契約・入札に関する有料購読を選択的に使用している。これらのデスクソースはあくまで例示であり、データ収集、数値の相互確認、および未解決の質問の明確化のために追加の参考資料を使用している。
一次インタビューおよびサーベイ
ノーザンバージニアで活動するデータセンターオーナー、コロケーション事業者、電力会社、デベロッパー、ブローカー、および大口ユーザーとの専門家インタビューおよびサーベイを実施している。回答者は空室率、納入済みおよび計画中のMW、リース料率、電力供給タイミング、稼働率、および建設前提の検証を支援し、報告された変化が地域の証拠と矛盾する場合にはフォローアップ確認を行っている。これらの議論により、ノーザンバージニア施設の欠損データを補完し、最終モデルを三角測量している。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:31% | CXO:18% |
| 中位層:46% | 部門・ユニットリーダー:32% |
| 中小規模プレイヤー:23% | マネージャー:50% |
市場規模算定と予測
モデルはノーザンバージニアの設置済みITロードのトップダウン再構築から始まり、アクティブインベントリと既知のコミット済みパイプラインを使用し、それらを比較可能なGW単位に換算している。合計値を現実的に保つため、サンプリングされたサイトレベルの電力開示、年度別納入MWのチャネルチェック、およびリース交渉から得られた三角測量済み吸収シグナルなど、選択的なボトムアップ確認によって裏付けている。
規模算定と予測に使用する主要インプットには、報告された総インベントリと利用可能容量、純吸収とプレリース強度、電力会社の電力供給可能性と接続リードタイム、1平方フィートあたりのMWを変化させる典型的なラック密度のシフト、および許可と公開プロジェクトのマイルストーンを通じて把握された新規建設と拡張のペースが含まれる。プロジェクトの詳細が不完全な場合は、施設タイプと予想密度に基づく保守的なITロード範囲を用いてギャップを補完し、検証時に影響を再テストしている。
予測については、電力供給タイミングと土地の利用可能性が需要が強い場合でも近期の立ち上がりを変える可能性があるため、一次フィードバックに裏付けられたシナリオ分析に依拠している。実際のコミッショニングスケジュールが不均一な場合に成長が滑らかな曲線をたどる必要がないよう、前提は年度別の納入と安定化パターンに合わせて更新される。
データ検証と更新サイクル
アウトプットは複数のパスを通じて確認され、まず単位整合性テト(MWからGW)、納入年度の時間整合性チェック、および空室の逼迫度や発表された建設ペースなどの独立したシグナルとの妥当性チェックから始まる。差異が大きい場合は、基礎となるドライバーを再検討し、プロジェクトリストを再開し、その変化が構造的なものか一時的なものかを確認するために選定した専門家に再連絡する。
承認前に、モデルと前提を別のアナリストがレビューし、計算ロジック、換算、およびソースの整合性を確認する。レポートは年次で更新され、大規模な電力会社の規則変更、大型プロジェクトの遅延、または新たな郡レベルの規制など、重要なイベントが発生した場合には中間更新が行われる。納品直前に最終更新パスを実施し、クライアントが最新の情報を受け取れるようにしている。
Mordor Intelligenceのノーザンバージニア データセンター市場規模算定と他の公表推計との比較
ノーザンバージニアの公表推計は、測定対象を混同しているソースや、エコシステムの異なる部分を一つの数値にまとめているソースがあるため、依然として大きく乖離して見える場がある。差異は通常、数値が設置済みITロードを反映しているのかリース済み容量を反映しているのか、計画中のプロジェクトがコミット済みとしてカウントされているかどうか、および電力供給が遅延した場合のタイムラインの扱い方から生じる。
一部の外部数値は、リース活動、床面積、あるいはより広範なバージニア州の経済的影響を単一の米ドル市場価値に換算している。Mordor Intelligenceにとって、ヘッドライン市場規模はノーザンバージニアのみの設置済みITロード(GW)として報告されており、大規模な電力会社のキュー変動や主要なコミッショニング遅延が発生した場合には再連絡を通じてプロジェクトタイミングを最新の状態に保っている。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 200億3,200万米ドル(2026年) | |
| 業界データプロバイダーA | 40億4,000万米ドル(2025年) | MWの総インベントリをプロキシとして使用し、特定時点の納入済み供給を反映することが多く、コミット済みパイプラインを過小評価する可能性があり、ITロード報告の差異を正規化していい。 |
| 業界レポートB | 139億米ドル(2032年) | より長い期間にわたるより広範な米ドル市場価値を表しており、対象範囲には設置済みITロードを超えた関連支出が含まれる可能性があり、容量ベースの規模算定とは直接比較できない。 |
この乖離は主に単位の選択と対象範囲によって説明され、MWインベントリのスナップショットと米ドルエコシステム価値は設置済みITロードの成長とは異なる問いに答えるものである。容量追加、コミッショニングタイミング、および地域で検証された制約にモデルを結び付けることで、推計はバイヤーが年度ごとに照合できる再現可能なステップに追跡可能な状態を維持している。
レポートで回答される主要な質問
2031年までのノーザンバージニア データセンター市場の予測容量は?
市場は2031年までに62.71GWの設置済みITロードに達し、25.79% CAGRで成長すると予測されている。
なぜメガデータセンターが新規建設を支配しているのか?
メガキャンパスは電力、冷却、セキュリティの単位コストを低減し、多くの場合100 MW以上の連続容量を必要とするハイパースケールのリースブロックと整合しています。
電力制約にどのように対処しているか?
ドミニオン・エナジーはデータセンターとの契約容量を40 GWに引き上げる計画であり、事業者は送電ボトルネックを解消するためにオンサイト発電と蓄電池を導入しています。
市場内で最も成長が速いセグメントはどれか?
クラウドサービスプロバイダーは、ハイパースケーラーがサードパーティのコロケーションよりも自社施設を選好することから、2031年にかけて最高の26.05% CAGRを示す見込みである。
新規建設に影響を与える規制変更は何か?
ラウドン郡はすべてのデータセンターに特別例外許可を義務付けており、近隣郡は騒音セットバックとゾーニング上限を導入し、プロジェクトのタイムラインを延長しています。
人工知能は施設設計をどのように変えたか?
GPUを活用したAIワークロードは液体冷却と高密度ラックを必要とするため、継続的なトレーニング運用を維持するための改修とティア4へのアップグレードが促進されています。
- 人工知能(AI)データセンター市場 全地域のAI施設を、施設タイプ、コンポーネント、ティア別に分析。
- データセンター建設市場 ティア、施設規模、施設タイプ別に分類した世界市場における建設状況。
- データセンター電力市場 グローバル市場における電力システムを、コンポーネント、ティア、施設規模別に分析。
- ハイパースケールデータセンター市場 世界のハイパースケール拠点を、構成要素とティア別に区分。
- データセンター向けオンサイト太陽光発電市場 世界のオンサイト太陽光発電需要(施設規模、ティア別)
- 米国 ハイパースケールデータセンター市場 米国のハイパースケール施設市場(施設タイプ、コンポーネント、ティア別)
- タイ データセンター電力市場 タイの電力システム市場(コンポーネント、施設タイプ、施設規模別)
- インド データセンター冷却市場 インド全体の冷却需要、施設タイプ、ティア、冷却技術を対象。