
北米データセンターネットワーキング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
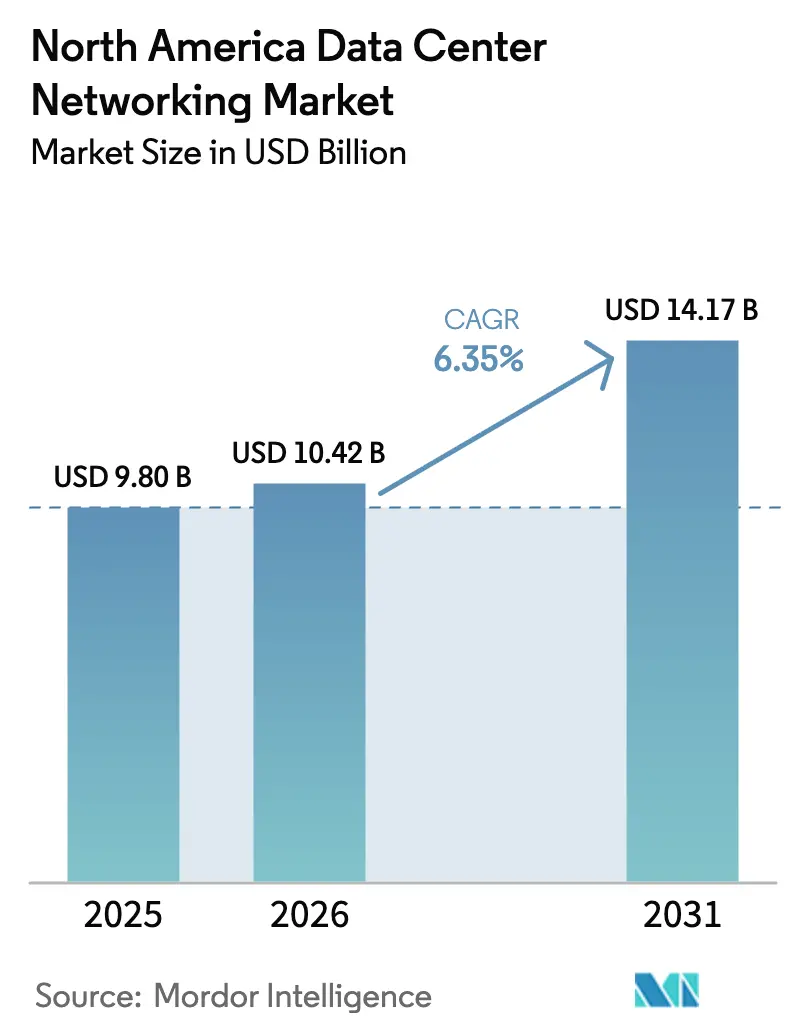
| 基準年の市場規模 (2025) | 9.8 十億米ドル |
| 市場規模 (2026) | 10.42 十億米ドル |
| 市場規模 (2031) | 14.17 十億米ドル |
| Growth Rate (2026 - 2031) | 6.35 % |
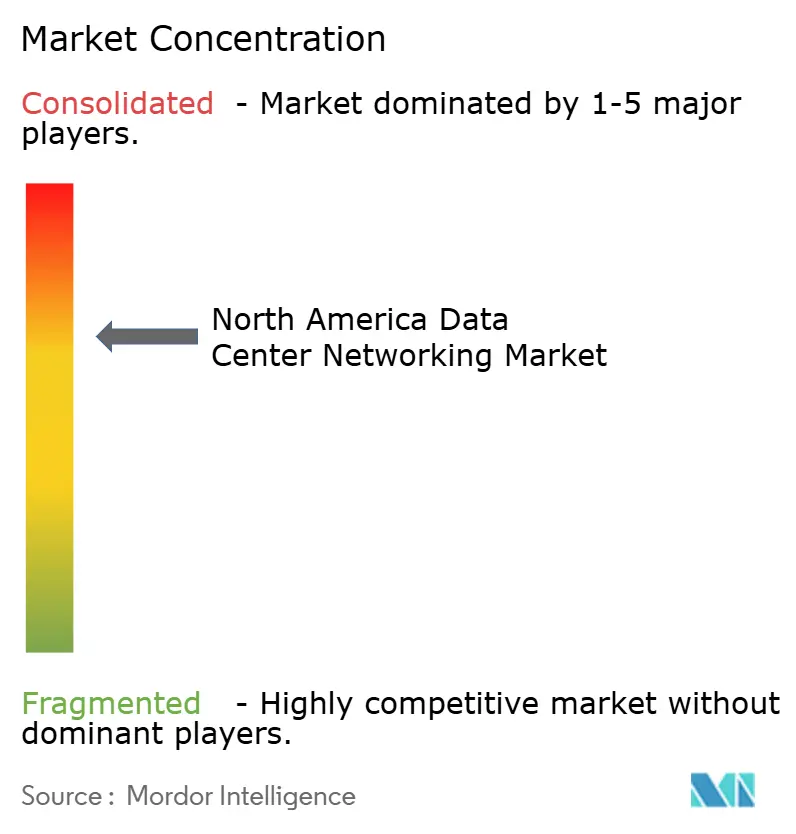
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米データセンターネットワーキング市場分析
2026年における北米データセンターネットワーキング市場規模は100億4,200万米ドルと推定され、2025年の98億米ドルから成長し、2031年には141億7,000万米ドルに達する見通しで、2026〜2031年にかけて年平均成長率6.35%で拡大します。堅調なハイパースケール投資、AIを中心とするワークロードへの急速な移行、超低遅延接続への需要が、この地域を世界のデータセンター建設の最前線に位置づけ続けています。電力を大量消費するAIトレーニングクラスター、高まるサイバーセキュリティ需要、400G/800Gイーサネットの主流化が支出の優先順位を再編しています。コロケーションは依然として主要な導入モデルですが、ハイパースケーラーが絶対的な容量増加をリードしており、エッジサイトは5GおよびIoTサービスへの対応のため急速に拡大しています。ベンダーは、シリコン技術の進歩、オープンネットワークオペレーティングシステム、およびエンタープライズのマルチクラウドの複雑性を緩和するマネージドサービス提供を通じて差別化を図っています。
レポートの主要なポイント
- コンポーネント別では、2025年に製品が北米データセンターネットワーキング市場シェアの71.25%を占め、サービスは2031年にかけて年平均成長率10.85%で拡大すると予測されています。
- データセンタータイプ別では、2025年においてコロケーション施設が売上シェア52.85%でトップとなり、ハイパースケーラーは2031年にかけて年平均成長率14.9%で成長する見込みです。
- 帯域幅別では、50〜100GbE構成が2025年の北米データセンターネットワーキング市場規模の37.65%を占め、100GbEを超えるリンクは年平均成長率12.7%で拡大しています。
- エンドユーザー別では、2025年においてIT・通信が北米データセンターネットワーキング市場規模の36.90%のシェアを保有し、医療が年平均成長率8.85%で最も急成長しているセグメントです。
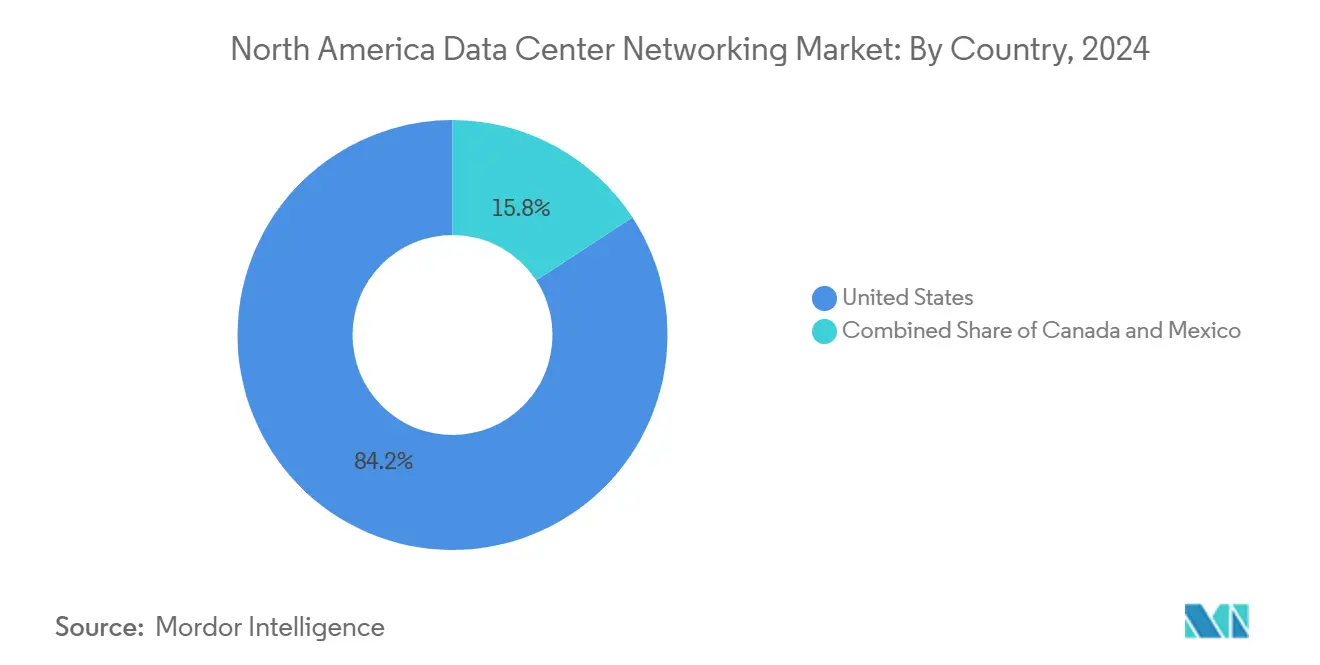
- 地域別では、2025年に米国が北米データセンターネットワーキング市場シェアの83.75%を占め、メキシコは2031年にかけて年平均成長率9.95%で加速すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドストレージおよび低遅延性能に対する需要の増大 | +1.8% | 米国ハイパースケール集積地帯 | 中期(2〜4年) |
| サイバーセキュリティ脅威の増大およびネットワーク更改 | +1.2% | 北米・EUエンタープライズコア | 短期(2年以内) |
| AI/MLワークロードによる400/800GbEの採用拡大 | +2.1% | 米国西海岸、カナダおよびメキシコへの拡大 | 中期(2〜4年) |
| 5Gと並行したエッジデータセンターの展開 | +0.9% | 北米全域の主要都市圏 | 長期(4年以上) |
| 電力会社規模のオンサイト発電 | +0.7% | 米国南西部およびテキサス州の再生可能エネルギークラスター | 長期(4年以上) |
| 州レベルの税制優遇措置 | +0.5% | ワシントン州、ジョージア州、テキサス州、一部カナダ州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AI/MLワークロードによる400G/800Gスイッチング採用の促進
数千台のGPUを用いたモデルトレーニングの需要がAIファブリックの対象となるネットワーク支出を2倍にし、オペレーターが100Gから400Gおよび800Gのリーフスパイン設計へ移行することを促しています。Aristaは、分散学習向けに最適化された超低遅延イーサネットファブリックを顧客が導入するにあたり、AIセンターネットワーキング収益が2025年に15億米ドルに達すると見込んでいます。Broadcomの102.4テラビット毎秒(Tbps)のTomahawk 6シリコンは、クラスターあたり100万台以上のアクセラレーターを相互接続する次世代スイッチの基盤となっています。[1]Broadcom Inc.、「Tomahawk 6のご紹介:102 Tbpsイーサネットスイッチング」、broadcom.com ウルトライーサネットコンソーシアムは、深層学習に典型的なオールリデュース、オールギャザー、コレクティブオペレーションを合理化する輻輳対応プロトコルを最終化しています。シリコンフォトニクスはさらに遅延と消費電力の範囲を縮小しており、台湾のファウンドリーネットワークが重要なスケールアウト供給基盤として台頭しています。
サイバーセキュリティ脅威の増大によるネットワーク更改の促進
サイバーセキュリティ・インフラセキュリティ庁(CISA)が、マネージドサービスプロバイダーに対する組織的攻撃が下流テナントに波及すると報告して以来、ゼロトラストの導入が加速しています。[2]サイバーセキュリティ・インフラセキュリティ庁、「マネージドサービスプロバイダーの保護」、cisa.gov J.P.モルガンをはじめとする大手金融機関は、進化するコンプライアンス要件を満たすため、データセンター間の暗号化チャネルを再構築し、ファイアウォールを更新しました。AI基盤の脅威検知エンジンがコアスイッチにインラインで組み込まれ、1秒未満での異常隔離を可能にしています。医療機関のオペレーターは、チップレベルのセキュアブートおよびテレメトリを組み込むことで、保護医療情報を扱うエッジポッドにこれらの管理策を拡張し、HIPAA(医療保険の相互運用性と説明責任に関する法律)の義務を履行しています。
クラウドストレージおよび低遅延アプリケーション性能に対する需要の増大
世界のデータ生成量は2025年までに200ゼタバイトを超えるペースで増加しており、企業はトレーディング、自動運転、ARオーバーレイなどのワークロードに対して1ミリ秒未満の遅延を実現することを迫られています。ストレージファブリックは64Gファイバーチャネルおよびイーサネット上のNVMe(NVMe-over-TCP)へと進化しており、スパイン・アンド・リーフ構成によりホップ数を最小化してヘッドオブライン・ブロッキングを回避しています。ハイブリッドクラウド戦略はこれらの要件をさらに高め、可観測性を損なうことなくオンプレミスとパブリッククラウドゾーン間でシームレスな性能を確保することが求められています。
5G展開に伴うエッジデータセンターの拡大
アメリカン・タワーは、コンテンツキャッシングおよびプライベート5Gスライス向けのラストマイル遅延を短縮するため、マクロ塔施設内に1MWのITロードを提供するマイクロサイトを開設しています。NokiaとAndorixのアライアンスは、スマートビルディング分析向けにテレコニュートラルな不動産とエッジコンピュートが融合しつつあることを示しています。典型的なエッジホールは500kW〜2MWの容量を有し、モジュラー型チラーを使用し、キャリアホテルのクロスコネクトを活用してハイパースケールリージョンと連携しています。
制約要因の影響分析*
| 制約要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ネットワークの複雑性とマルチベンダー統合 | -0.8% | グローバルハイブリッドクラウド | 中期(2〜4年) |
| 800GbEオプティクスおよびスイッチの高い設備投資 | -1.1% | 北米ハイパースケーラー | 短期(2年以内) |
| 電力グリッド系統連系の遅延 | -1.4% | 米国の高需要ゾーン、カナダへの拡大 | 長期(4年以上) |
| 光トランシーバーの供給不足 | -0.9% | グローバルファブネットワーク、北米組立ライン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電力グリッド系統連系の遅延による建設サイクルの長期化
米国では2,600GW超の発電設備が電力グリッドへの系統連系を待っており、ノーザンバージニアなどの混雑した地域ではデータセンターの通電が最大7年遅延するリスクがあります。[3]ローレンス・バークレー国立研究所、「キューに並ぶ:系統連系のバックログ」、lbl.gov このバックログは計画施設の20%に影響を及ぼす恐れがあり、2033年までにバージニア州の電力消費量を2倍にする可能性があります。オペレーターはオンサイト再生可能エネルギーの併設やマイクログリッドの採用で対応しており、Googleの200億米ドルのプログラムは、送電のボトルネックを回避する太陽光・風力発電所とキャンパスを組み合わせています。
次世代オプティクスおよび800GbEスイッチの高い設備投資
1U・16ポートの800Gスイッチ1台の定価は現在3万米ドルを超えており、コパッケージドオプティクスおよび高密度ASICのコストを反映しています。Lumentumは、同社が四半期あたり5億米ドルの光学製品売上を目標とする中でも、EML(電界吸収変調レーザー)の供給逼迫が2026年まで続く可能性があると警告しています。CelesticaのDS4100・800Gトップオブラックプラットフォームは、12.8Tbpsのノンブロッキング帯域幅を解放するために支払われるプレミアムを浮き彫りにしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
製品が主導する中でサービスが加速製品は依然として北米データセンターネットワーキング市場の71.25%を占めており、ハイパースケールファブリックを支えるイーサネットスイッチ、ルーター、光インターコネクトによって下支えされています。しかしながら、サービスは企業が設計・監視・ライフサイクルサポートをマネージドプロバイダーに外部委託するにつれ、年平均成長率10.85%で拡大すると予測されています。400G/800G展開に伴いインストールおよびインテグレーション業務が膨らむ一方、マネージドネットワークサービスは社内スキルセットが不足する企業の運用上の複雑性を吸収しています。このサービスへのシフトは、ITインフラ全体にわたる従量課金モデルの台頭を反映しています。
成熟したインストールベースが予防的なメンテナンスとAIOps主導のトラブルシューティングへの需要を高めています。AIファブリックのチューニングとシリコンフォトニクス導入に専門的な知識が必要なことから、トレーニングおよびコンサルティング収益も増加しています。ハードウェアが絶対的な支出では引き続き主導するものの、サービスにおける北米データセンターネットワーキング市場規模は増分成長において製品を上回る見通しです。

注記: 各セグメントの詳細なシェアはレポートご購入後に閲覧可能です


エンドユーザー別:
医療が成長をリードするセグメントとして台頭IT・通信は、クラウドおよびコンテンツプロバイダーによる絶え間ないバックボーン更改を反映し、北米データセンターネットワーキング市場の36.90%のシェアで首位を維持しています。医療・ライフサイエンスは、テレヘルスの拡大、ゲノミクスデータの急増、および厳格なコンプライアンス義務を背景に、最も速い年平均成長率8.85%を記録しています。病院グループはペタバイト規模の画像データセットを取り込み、遠隔手術支援のための暗号化された超高信頼インターコネクトに依存しています。
銀行・金融サービス・保険(BFSI)は引き続き大きなシェアを維持しており、1秒未満のダウンタイムでのライブコアシステム移行を可能にする全光バックボーンによる近代化を進めています。メディア・エンターテインメントの予算は高ビットレートストリーミングとともに増大し、産業企業はエッジでのインダストリー4.0分析を実現するために更改を進めています。北米データセンターネットワーキング産業は、低遅延データフローを通じて競合上の差別化を求めるあらゆる業界に関わっています。
データセンタータイプ別:
ハイパースケーラーが将来の成長を牽引コロケーションサイトは2025年の売上の52.85%を提供し、従量課金型フットプリントとキャリアニュートラル性を求める企業のニーズに応えています。しかしハイパースケーラーは年平均成長率14.9%で最も急速に拡大しており、AWSの110億米ドルのジョージア州施設建設やMicrosoftの800億米ドルに及ぶ複数年にわたるキャンパス計画がこれを際立たせています。オペレーターはまた、500kW〜2MWの容量で5G高密度化に対応するためのモジュラー型エッジポッドも展開しています。
ハイパースケーラーの優位性は、クラウドネイティブアーキテクチャへのシフトと、エクサスケール帯域幅を必要とするAIプラットフォームの立ち上げを反映しています。コロケーションは複数のクラウドを結ぶインターコネクション豊富なキャンパスを通じて存在感を維持し、エッジおよびマイクロデータセンターモデルはミリ秒が重要な人口集積地帯で繁栄しています。

注記: 各セグメントの詳細なシェアはレポートご購入後に閲覧可能です
帯域幅別:
超高速への移行が加速50〜100GbEレンジのリンクは依然として北米データセンターネットワーキング市場規模の37.65%を占め、主流のエンタープライズアプリケーションに対応しています。100GbEを超えるポートは年平均成長率12.7%で拡大しており、オペレーターが直接400Gおよび800Gファブリックへ飛躍しているためです。Aristaの51.2Tbps・7060X6リーフおよび460Tbps・7800R4スパインはこのシフトの好例です。BroadcomのTomahawk 6はさらにシャーシあたり100Tbpsを超える帯域幅の上限を押し広げています。
レガシーの10GbE以下の展開は縮小が続く一方、25〜40GbEは400Gオプティクスの全設備投資を吸収することを躊躇する中堅市場オペレーターにとっての中間更改として前進しています。しかし、AI クラスター経済学は、グリーンフィールド建設において400Gが新たな最低基準になりつつあることを示しています。
地理分析
米国データセンターネットワーキング市場
米国は北米データセンターネットワーキング市場の83.75%を占めており、比類のないハイパースケールキャンパス密度、先進的なシリコンエコシステム、および豊富な人材プールに支えられています。ノーザンバージニアは2024年第1四半期に391.1 MWの容量を追加しましたが、通電タイムラインを7年に延長するグリッド制約に直面しています。ワシントン州の売上税免除の復活やジョージア州の設備税額控除などの連邦・州のインセンティブが展開パターンを誘導する一方、エネルギー省は16の有望なエコ効率キャンパスゾーンを強調しています。
メキシコデータセンターネットワーキング市場
メキシコは絶対的な支出規模では小さいものの、最も急速な9.95%のCAGRを記録しており、ラテンアメリカの相互接続ハブとして台頭しています。ケレタロは国内容量の65%を占め、26件の建設が進行中であり、2023年から2027年にかけて70 ビリオン 米ドルの新規投資を呼び込んでいます。クラウド大手はこの回廊を米国ワークロードへのニアショアリングバックプレーンおよびスペイン語圏市場への足がかりとして位置づけています。Edgenetによる30マイクロ施設計画は、全国規模の低遅延カバレッジへの推進を示しています。
カナダデータセンターネットワーキング市場
カナダは豊富な水力発電を活用し、ケベック州およびブリティッシュコロンビア州において持続可能なデータセンター建設を誘致しています。州のインセンティブおよび米国需要圏への近接性により、カナダのデータセンターは災害復旧およびAI推論のスピルオーバーサイトとして位置づけられています。Nokia-Andorixによるプライベート5Gエッジメッシュに関するパートナーシップは、同国が通信とデータセンターのアジェンダを連携させていることを示しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
規制環境
米国の規制環境は、データセンターネットワーキングのアップグレードを電力網の準備状況やサイバーコンプライアンスと結びつける方向に進んでいる。2026年6月、連邦エネルギー規制委員会(FERC)はRTO/ISOにおける大規模負荷の系統接続改革を加速させるための複数の説明要求命令を発出し、北米電力信頼度協会(NERC)に対して2026年12月31日までに計算負荷に関する強制的な信頼性基準を策定するよう指示した。これらの措置は、400G/800Gのネットワーク更新サイクルを支える高密度AIクラスターのスケジュールおよびサイト選定の実現可能性に直接影響を及ぼす。
公共部門のIT分野では、OMB覚書M-25-03(連邦データセンター強化法の実施指針)が集中的な投資統治を強化し、連邦データセンターの近代化に向けたサイバーセキュリティおよびレジリエンス要件を追加している。FedRAMPのセキュリティ基準もまた、政府ワークロードに用いられるクラウド接続型ネットワーキングアーキテクチャの形成に引き続き影響を与えている。USGv6などのNISTプログラムに加え、Trusted Internet Connection(TIC)といった連邦のネットワークイニシアチブは、IPv6や境界・アウトバウンド制御に関するエンタープライズグレードの設計選択にさらに影響を及ぼしている。
バリューチェーン分析
北米のデータセンターネットワーキングの価値創出は、高性能スイッチングシリコンおよび光学部品から始まり、大規模ファブリックを組み立て、展開し、運用するシステムベンダー、インテグレーター、オペレーターへと移行していく。BroadcomやNVIDIAといった企業のシリコンおよびプラットフォームのロードマップがスイッチおよびNICの能力に影響を与え、一方でOEMおよびネットワーキング専門企業(Cisco、Arista、Juniper、Dell、HPE)は、ASIC、光学部品、NOSスタックをリーフ・スパイン型システム、セキュリティアプライアンス、SDNコントローラーへとパッケージ化し、ハイパースケーラー、コロケーションプロバイダー、大企業に提供している。
展開と運用は、リセラーおよびシステムインテグレーター(例:Presidio)、さらに設計、統合、可観測性、ライフサイクルサポートを担うマネージドサービスプロバイダーを通じて行われている。このサービス部門は、AIファブリックおよびマルチベンダー環境が運用負荷を高めていることを背景に拡大している。チェーン全体において、規格やフレームワークが仕様や調達の指針となっており、IPv6対応のためのNIST USGv6、政府向けネットワーキング制御のための連邦Trusted Internet Connection(TIC)プログラム、施設および接続要件を定めたANSI/TIA-942-Bなどのデータセンターインフラ規格が含まれる。
競合環境
Ciscoはコアネットワーキング収益の76.13%という圧倒的なシェアを保有しているものの、Arista(10.03%)やJuniper(7.27%)からのAIファブリック競争により徐々に侵食されています。AristaのCloudVisionテレメトリとスーパースパイン・リーフアーキテクチャはハイパースケーラーに支持されており、JuniperのAIネイティブポートフォリオは自律運用によるトラブルチケット90%削減と運用費用85%削減を実現すると主張しています。Broadcomは複数のOEMラインにTomahawkシリコンを組み込み、黙示的な影響力を持つキングメーカーであり続けています。
M&Aが市場構造を再編しています。Hewlett-Packard Enterpriseは、サーバー・ストレージ・ネットワーキングをオープンAIスタックに統合することを目的としたJuniper買収(140億米ドル)を巡り、司法省(DOJ)の訴訟に対応しています。CelesticaやFSのようなホワイトボックスインテグレーターは、性能対価格比に優れた800GスイッチでニッチなAIクラスター市場を攻めています。一方、アメリカン・タワー、Digital Realty、Equinixはキャリアホテル、エッジコロケーション、リージョナルクラウドオンランプの境界を曖昧にしようとしており、ニュートラルな接続ファブリックの重要性が高まっています。
適度な業界集約にもかかわらず、イノベーションサイクルは活発で、Broadcomの102.4Tbpsスイッチ、DellのZシリーズに対するパートナーリベート、GoogleのAI経済性と持続可能性要件に連動した積極的な設備投資などが、再生可能エネルギー連携キャンパスとともに業界の方向性を示しています。
北米データセンターネットワーキング産業リーダー
Cisco Systems, Inc.
Juniper Networks, Inc.
Arista Networks, Inc.
Dell Technologies Inc.
Hewlett Packard Enterprise Company
- *免責事項:主要選手の並び順不同
北米データセンターネットワーキング市場
- Cisco Systems, Inc.
- Broadcom Inc.
- Juniper Networks, Inc.
- Arista Networks, Inc.
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- Extreme Networks, Inc.
- NVIDIA Corporation (incl. Cumulus Networks)
- VMware, Inc.
- Fortinet, Inc.
- F5, Inc.
- Radware Ltd.
- A10 Networks, Inc.
- NEC Corporation
- Lenovo Group Limited
- Ciena Corporation
- IBM Corporation
- Oracle Corporation
- Array Networks, Inc.
- Infinera Corporation

市場機会と将来展望
AI最適化ファブリックは、より高速なスイッチング、液冷アーキテクチャ、展開の摩擦を減らす運用ソフトウェアに向けた実行可能な余地を生み出している。2026年6月、Aristaは1.6Tbpsのレーンおよびより高密度なスパイン・リーフ設計への移行を反映した、AIファブリック向けの次世代1.6Tbpsポートフォリオを発表した。顧客が100 GbEから400/800 GbEおよび新しいフォームファクタへ移行する中、ベンダーおよびインテグレーターは移行サービス、ファブリック検証、テレメトリ駆動型の保証を通じて価値を獲得できる。
標準化されたリファレンスアーキテクチャおよびエコシステムプログラムは、企業やコロケーション利用者にとっての統合リスクを低減することで、ハイパースケーラーを超えて対応可能な顧客層を広げている。Equinix、Cisco、NVIDIAは2026年6月にSecure AI Factoryの展開を発表し、スイッチング、光学部品、セキュリティ制御、マネージド運用にわたる再現可能な設計指針をオペレーターおよび顧客に提供している。同時に、電力網とサイト選定の制約により、ワットあたりのスループットを最大化し、拡張を簡素化するネットワーク設計への需要が高まっており、これは液冷スイッチングおよび光学部品の手法、そしてOMB M-25-03、FedRAMP要件、ゼロトラスト導入に関連したコンプライアンス主導のアップグレードと合致している。
Recent Industry Developments in 北米データセンターネットワーキング市場
- 2026年6月:Juniper NetworksがQFX5250-64OE-Lを出荷。1.6Tbpsのポートを64基備え、100%液冷の102.4Tbps固定スイッチである。この高密度スイッチは、コア層および集約層向けの冷却対応データセンターファブリックを実現することで、AIワークロードをサポートする。
- 2026年3月:Arista Networksが、12.8Tbps液冷光学モジュール向けのXPOマルチソース契約を締結。この取り組みはAI対応ネットワーク向けの液冷光学技術を推進し、展開拡大のための相互運用可能なエコシステムを育成する。
- 2026年2月:Cisco Systemsが、液冷対応のAIデータセンター向けSilicon One G300 102.4TbpsスイッチングシリコンをX発表。このシリコンはCiscoのAI専用データセンターポートフォリオを強化し、次世代スパイン・リーフファブリックにおける熱管理と拡張性を高める。


北米データセンターネットワーキング市場 レポートの範囲と調査方法論
市場の定義と範囲
本調査では、データセンター内でサーバー、ストレージ、ラックを接続するため、および北米全域でデータセンター同士を接続するために使用されるネットワーキング製品および関連サービスへの支出を市場の対象とする。
範囲の除外事項:データセンター用途として調達されていない汎用のエンタープライズキャンパスLAN機器は除外し、建物の電力・冷却インフラも対象に含めない。
セグメンテーション概要
- コンポーネント別
- 製品
- イーサネットスイッチ
- ルーター
- ストレージエリアネットワーク(SAN)
- アプリケーションデリバリーコントローラー(ADC)
- ネットワークセキュリティアプライアンス
- ソフトウェア定義ネットワーキング(SDN)コントローラー
- 光インターコネクト
- サービス
- インストール&インテグレーション
- トレーニング&コンサルティング
- サポート&メンテナンス
- マネージドネットワークサービス
- 製品
- エンドユーザー別
- IT・通信
- 銀行・金融サービス・保険(BFSI)
- 政府・防衛
- メディア・エンターテインメント
- 医療・ライフサイエンス
- 製造・産業
- その他エンドユーザー
- データセンタータイプ別
- コロケーション
- ハイパースケーラー/クラウドサービスプロバイダー
- エッジ/マイクロデータセンター
- 帯域幅別
- 10GbE以下
- 25〜40GbE
- 50〜100GbE
- 100GbE超
- 国別
- 米国
- カナダ
- メキシコ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、データセンターの建設活動およびネットワーク技術の方向性に関する事実基盤を構築することから始まり、それを国別の実用的な需要マップに変換する。利用したソースには、米国センサス局の貿易統計、USITCの関税・輸入データ、カナダ統計局の発表、FCCによるブロードバンドおよび接続性トレンドに関する公表資料などの公開データセットや参照資料が含まれる。また、25-40 GbEや50-100 GbEといった速度は認識可能な波状に展開される傾向があるため、IEEEやIETFなどの組織による規格および技術採用の兆候も確認した。
これらの兆候を価値へ変換するため、上場企業の開示資料および投資家向け説明資料を用いて、製品構成、収益の内訳、大規模更新サイクルのタイミングを把握した。より詳細な裏付けが必要な範囲については、企業financialsおよびインテリジェンス用の有料サブスクリプション、特許動向調査、主要な供給フローを検証するための出荷単位の輸出入記録で補完した。このリストは網羅的なものではなく、データ収集、検証、調査の明確化のために他の公開・有料ソースも利用した。
一次インタビューおよび調査
一次調査は、当該地域の購買者およびオペレーターがスイッチング、ルーティング、光インターコネクトのアップグレードをどのように優先順位付けしているかを確認し、実際の契約文言において製品とサービスがどのように区別されているかを検証するために行われた。米国、カナダ、メキシコ全域のデータセンターオペレーター、システムインテグレーター、ネットワーク専門家に対して聞き取りを行い、モデルがハイパースケール型の建設およびコロケーション主導の拡張の両方を捉えられるようにした上で、帯域幅移行のタイミングおよびサービス付帯率について相互確認を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:25% | CXO:16% |
| ミドルティア:56% | 機能/事業部門責任者:38% |
| 小規模プレーヤー:19% | マネージャー:46% |
市場規模算定と予測
規模算定は、データセンターの容量増加および更新サイクルを、ネットワーキングに一般的に配分される予算比率と結びつけることによる、北米の支出プールのトップダウン再構築から始まる。これらの総計は、選択的なボトムアップ推定によって裏付けられ、その際サンプル抽出したベンダーの収益露出、チャネル確認、平均販売価格の想定値に主要機器カテゴリーの推定量を乗じ、両者の見方が異なる場合には調整を行う。
モデルにおける主要な入力には、コロケーションおよびハイパースケーラーの建設活動、計測された帯域幅移行(例:25-40 GbEから50-100 GbEへの移行、その後の100 GbEを超えるリンク)、製品とサービスの構成比の変化、および北米内の国別需要の重み付けが含まれる。設計、統合、モニタリング、ライフサイクルサポートは、アップグレードが集中する年にはハードウェアよりも速く拡大しうるため、サービス強度も追跡されている。予測は、過去の系列データに対するトレンド平滑化に支えられたシナリオ分析を用いて実施され、シナリオはアップグレードのタイミングおよび供給制約に関するインタビューベースの期待値に基づいて固定される。小規模な購買者グループについてボトムアップの詳細が不足している場合には、データセンタータイプの構成比や帯域幅採用ペースといった観測可能な指標に基づく比率配分によって不足分を処理する。
データ検証と更新サイクル
最終的な数値が実用的かつ説明可能であるよう、出力は3段階で確認される。まず、関連するネットワーキング機器カテゴリーの貿易フロー、主要オペレーターが開示した資本支出の方向性、ポート速度採用における観測された変化といった独立した指標と結果を比較する。次に、異常値を確認し、予想外の急増が見られた場合には、価格設定、サービス付帯、国別構成の前提を再検証し、必要に応じて追加のヒアリングを行う。
承認前には、計算、通貨処理、時系列ロジックがモデル全体で一貫していることを確認するため、別のアナリストによる確認を行う。レポートは年次で更新され、需要や価格に重大な影響を与える事象が発生した場合には中間更新を行い、納品前には最終確認を実施し、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceによる北米データセンターネットワーキング市場規模算定と他の公表推定値との比較
北米データセンターネットワーキングの公表市場価値は、対象範囲の扱いが一様でないこと、また価格設定や更新タイミングの扱いがモデル間で異なることから、大きくかけ離れて見える場合がある。差異は通常、ある推定値が隣接するITネットワーキング支出を総額に組み込んでいる場合や、サービスが完全に含まれているか、あるいはほとんど無視されている場合に生じる。
私たちの検証では、最大の差異は、マネージドネットワークサービスおよびライフサイクルサポートをイーサネットスイッチング、ルーティング、光インターコネクトの収益と合わせて計上するかどうか、そしてリンクが100 GbEを超えて移行する際にモデルが平均販売価格をどの速さで引き上げるかによって生じた。そのため、2025年の値である98億米ドルは、Mordor Intelligenceが行っているように、これらの包含関係を明示した上で読むのが最適である。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 9.8 B (2025) | |
| 地域コンサルティング会社A | USD 26.45 B (2025) | この数値は、ネットワーク仮想化やより広範なソフトウェア層を組み込むことで、データセンターネットワーキング支出をより広く含んでいると見られ、機器および直接関連するサービスの合計を超えて総額を押し上げる可能性がある。 |
| 業界ポータルB | USD 14.71 B (2025) | この推定値は、製品重視かつサービス定義がより狭い範囲と一致しており、契約レベルでのサービス付帯確認を同様に行わない、高速リンクに対するより積極的な価格曲線を用いている可能性もある。 |
これらを総合すると、この表は、ほとんどのギャップがサービスとソフトウェアに関する範囲の境界、そして高速ポートが支出の主要項目となる時期に関する前提の違いによって生じていることを示している。モデルを観測可能な建設活動、帯域幅の移行、現実的なサービス付帯率と結びつけることで、各ステップを説明可能にしつつ、年ごとの再現性を維持することができる。


レポートで回答されている主要な質問
北米データセンターネットワーキング市場の現在の規模はどのくらいですか?
市場規模は2026年に100億4,200万米ドルであり、年平均成長率6.35%で2031年までに141億7,000万米ドルに達すると予測されています。
最も急速に成長しているコンポーネントセグメントはどれですか?
マネージド・インテグレーション・コンサルティングサービスを含むサービスセグメントが、企業がAI時代の複雑なネットワーク運用を外部委託するにつれ、年平均成長率10.85%で拡大しています。
400Gおよび800Gイーサネットポートが普及している理由は何ですか?
AI/MLトレーニングクラスターは大規模なイーストウェスト帯域幅を必要としており、400G/800Gファブリックはトレーニング時間を短縮し輻輳を解消することで、幅広い採用を促進しています。
電力グリッドの遅延は新しいデータセンター建設にどのような影響を与えますか?
系統連系の待ち行列は、需要の高い米国地域での通電を7年遅らせる可能性があり、オペレーターはオンサイト再生可能エネルギーとマイクログリッドへの投資を余儀なくされています。
北米で最も成長が速い地域はどの国ですか?
メキシコがニアショアリング、クラウド投資、およびケレタロのような戦略的立地を背景に、2031年にかけて年平均成長率9.95%という最高の成長率をリードしています。
主要なネットワーキングベンダーはどこですか?
Ciscoが最大のシェアを維持していますが、Arista、Juniper、およびCelesticaのようなホワイトボックスサプライヤーがAI最適化プラットフォームを通じてモメンタムを獲得しています。
最終更新日:
- データセンターサーバー市場 全地域のサーバーを、ティア、施設規模、施設タイプ別に分析。
- データセンターセキュリティ市場 全地域におけるセキュリティを、セキュリティタイプ、提供形態、施設タイプ別に分類。
- データセンター冷却市場 グローバル市場における冷却を、冷却技術、冷却コンポーネント、施設タイプ別に分析。
- メキシコ データセンター冷却市場 メキシコの冷却を、冷却技術、タイプ、エンドユーザー業界別に分類しています。
- 南米データセンターSSD市場 南米のSSD市場(フォームファクター別、インターフェース別、NAND技術別)。
- データセンターRFID市場 全地域における資産管理を、コンポーネント、タグタイプ、データセンタータイプ別に分類。



