
TVアナリティクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
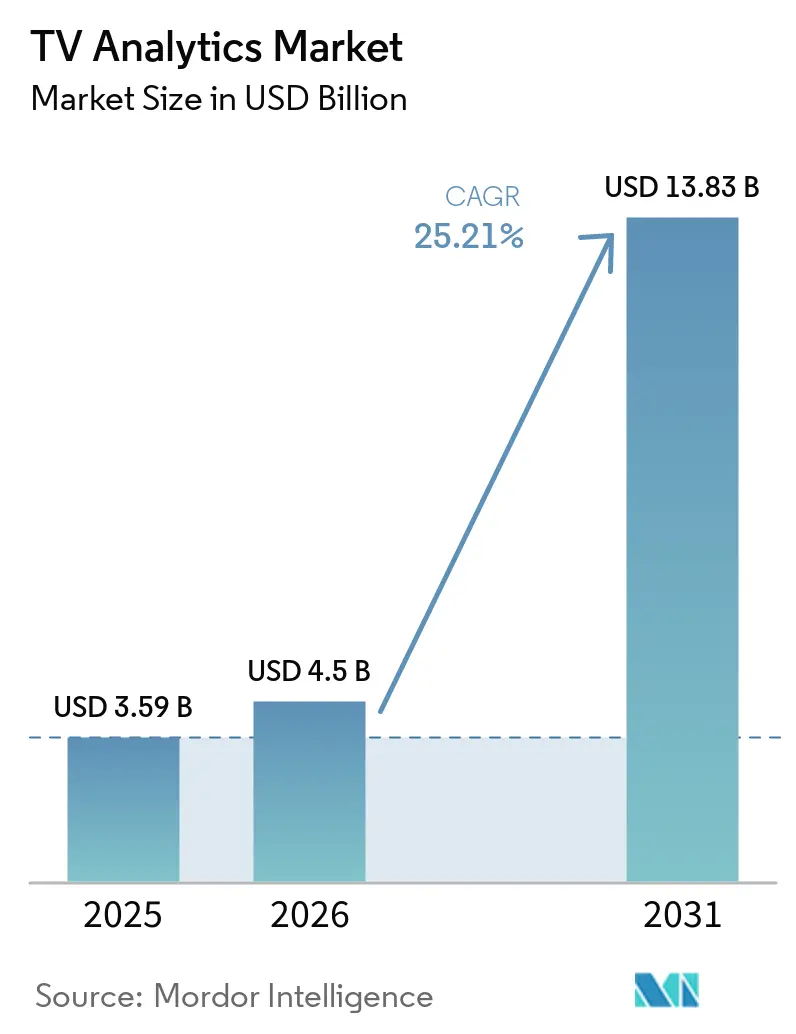
| 市場規模 (2026) | 4.5 十億米ドル |
| 市場規模 (2031) | 13.83 十億米ドル |
| 成長率 (2026 - 2031) | 25.21 % |
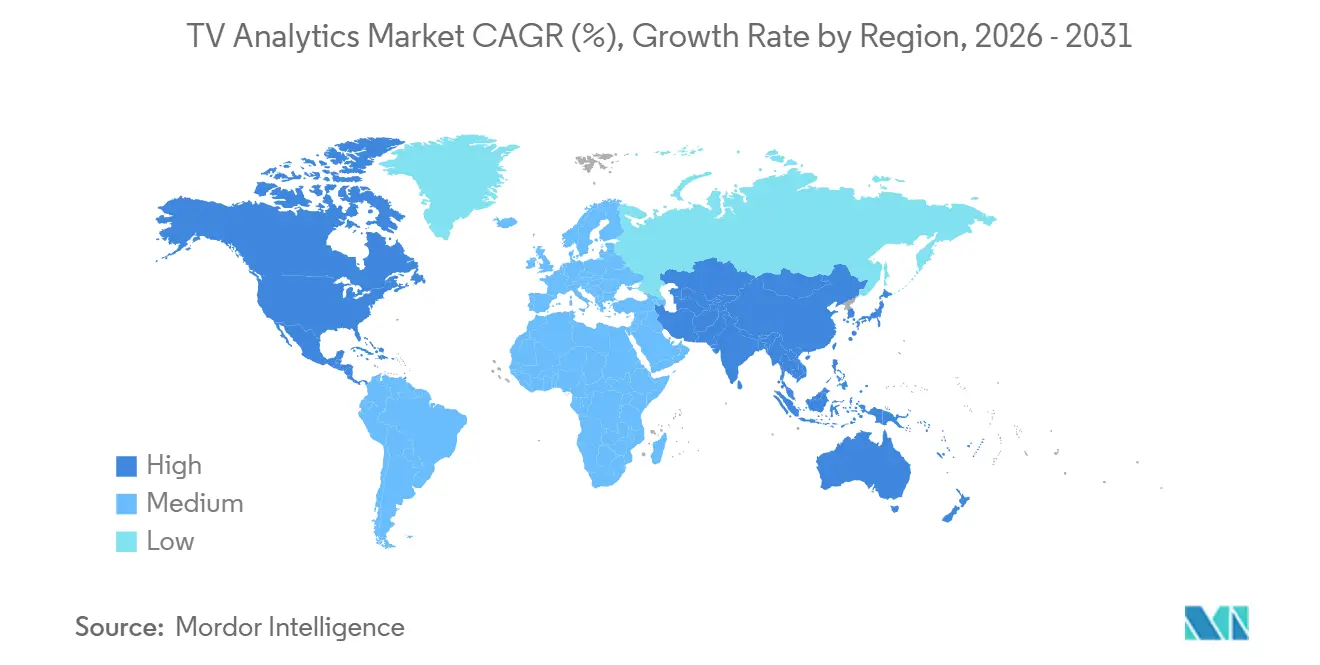
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
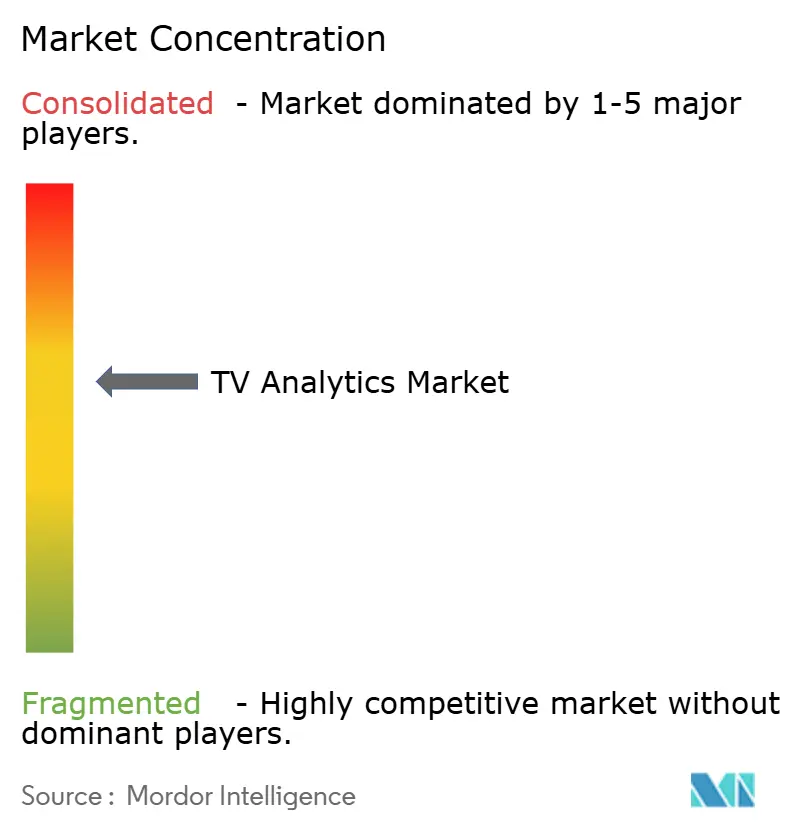
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるTVアナリティクス市場分析
TVアナリティクス市場規模は、2025年の35.9 ビリオン 米ドルおよび2026年の4.5 ビリオン 米ドルから、2031年には13.83 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 25.21%を記録すると予測されています。コネクテッドTV広告、スマートTVの自動コンテンツ認識(ACR)、および統合測定通貨がストリーミングエコシステム内で融合するにつれ、需要が急増しています。クラウドネイティブな展開、予測アルゴリズム、および秒単位のオーディエンス計測が従来の視聴率パネルに取って代わりつつあり、広告主はキャンペーンを最適化し、コンテンツ制作者はリアルタイムで制作承認の意思決定を行えるようになっています。従来の測定プロバイダーが独自の視聴データを持つプラットフォームネイティブな競合他社と対峙する中、ベンダー間の競争は激化しています。一方、注目度ベースの通貨の台頭がROIに関する議論を再構築しています。プライバシー規制、エッジAIシリコンのコスト、および断片化した標準が普及を抑制していますが、同時にプライバシー保護型アナリティクスフレームワークのニッチ市場を開拓しています。
主要レポートのポイント
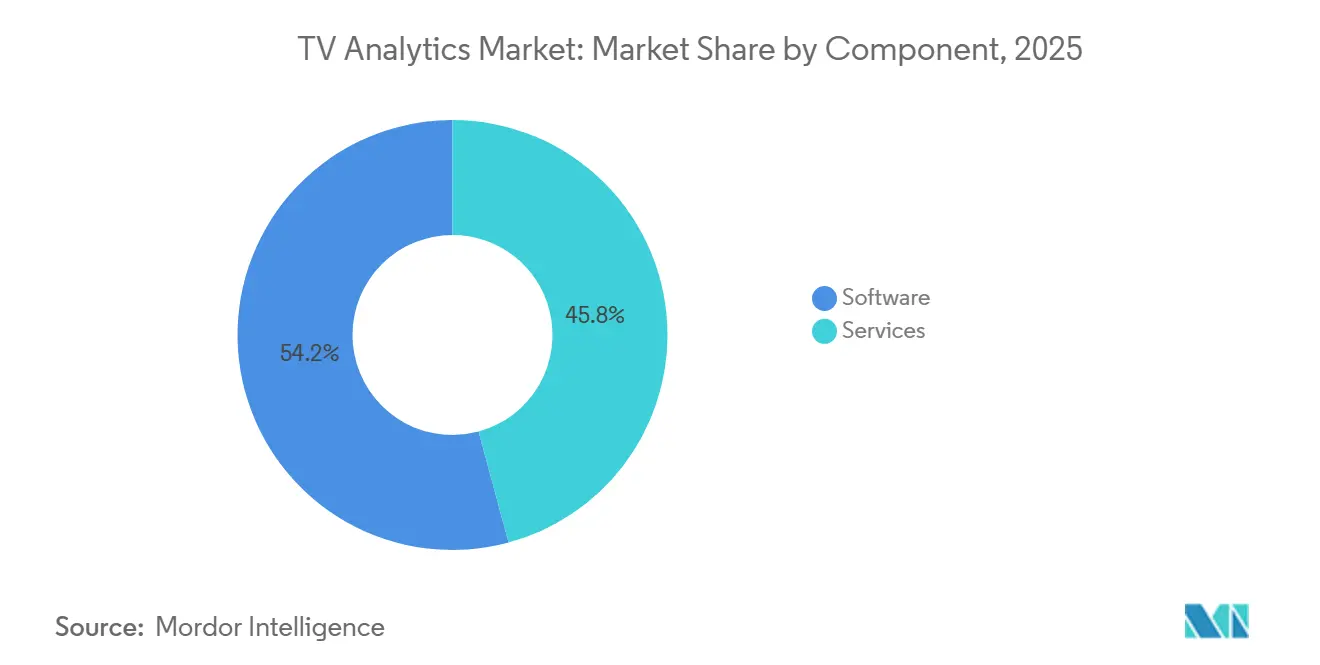
- コンポーネント別では、ソフトウェアが2025年のTVアナリティクス市場においてシェア54.20%を獲得しました。
- 展開モード別では、クラウド向けTVアナリティクス市場は2026年から2031年にかけてCAGR 25.62%で成長する見込みです。
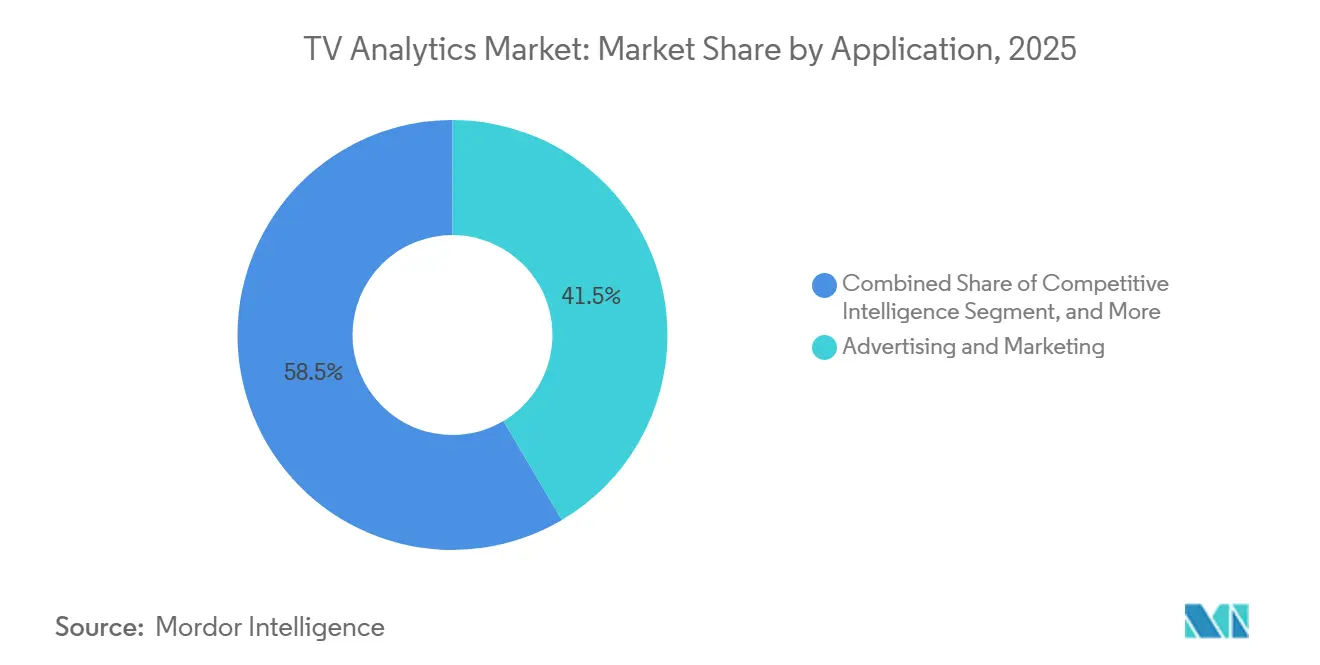
- アプリケーション別では、広告・マーケティングが2025年のTVアナリティクス市場規模の41.50%を占めました。
- エンドユーザー別では、スマートTV OEM向けTVアナリティクス市場は2026年から2031年にかけてCAGR 26.10%で成長する見込みです。
- 地域別では、北米が2025年のTVアナリティクス市場においてシェア35%を獲得しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 詳細なターゲティングアナリティクスを求めるCTV・OTT広告費の急増 | +6.8% | 北米と欧州が普及をリードするグローバル市場 | 中期(2〜4年) |
| データ主導のプログラミング決定を推進するコンテンツ競争の激化 | +5.2% | 成熟したストリーミング市場を中心としたグローバル市場 | 長期(4年以上) |
| 秒単位の視聴者データ取得を可能にするスマートTV ACRの普及 | +4.9% | アジア太平洋地域が中核、北米への波及 | 短期(2年以内) |
| 展開障壁を低下させるクラウドネイティブアナリティクスプラットフォーム | +3.7% | 先進国市場での普及が速いグローバル市場 | 中期(2〜4年) |
| 2026年以降の注目度ベースの通貨に関するホールディングカンパニーの要求 | +2.8% | 北米とEU、その後他地域へ拡大 | 長期(4年以上) |
| クロスデバイスアトリビューションを解放するフェデレーテッドラーニングパイプライン | +2.1% | テクノロジー先進市場での早期成果を伴うグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
詳細なターゲティングアナリティクスを求めるCTV・OTT広告費の急増
マーケターが線形スケジュールからデータリッチなストリーミングインベントリへ支出を移行するにつれ、コネクテッドTV広告予算は増加し続けています。Netflixの広告付きティアの会員数は2024年の四半期ごとに34%拡大し、2025年の収益目標である435億〜445億米ドルを支えています。[1]Rokuは2024年にプラットフォーム収益8億2,400万米ドルを達成し、広告主にとってファーストパーティ視聴インサイトの魅力を証明しました。こうした結果は、エージェンシーがスピードを持って行動ターゲットセグメントと世帯リーチを組み合わせたキャンペーンレポートを求める理由を浮き彫りにしています。リアルタイムデータ取り込みパイプラインとAI支援最適化は現在、メディア購買ワークフローの中心に位置しており、アナリティクスプロバイダーはスケールとミリ秒単位の応答性の両方を保証することを余儀なくされています。サプライパスの収束が加速する中、複数のセルサイドプラットフォームにわたるログレベルシグナルを正規化する統合ダッシュボードが、ブランドチームのデフォルトの計画コックピットになりつつあります。
データ主導のプログラミング決定を推進するコンテンツ競争の激化
加入者獲得競争により、アナリティクスはサポート的役割から戦略的司令塔へと昇格しました。エンゲージメント指標と完了率が、どのシリーズが更新予算を受け取り、どれがカタログに埋もれるかを決定します。Netflixは2024年の複数の週において米国のTV総視聴時間の40%を占め、その優位性をアルゴリズム主導のコミッショニングによるものとしています。スタジオは現在、ソーシャルフィードからのセンチメント分析と、地域をまたいだタイトルのライフタイム価値をシミュレートする予測モデルを組み合わせています。ライセンスコストが急騰する中、意思決定者はコンテンツへの賭けのリスクを軽減し、戦術的なプロモーションバーストをスケジュールするために詳細なコホートインサイトに頼っています。勝者総取りのダイナミクスが、独自ダッシュボードへのプラットフォーム支出と、新鮮なデータシグナルを確保する合併を促進し、アナリティクスをオプションの付加機能ではなく競争上の基盤として強化しています。
秒単位の視聴者データ取得を可能にするスマートTV ACRの普及
主要OEMが組み込んだ自動コンテンツ認識チップが、すべてのテレビを継続的な測定ノードに変換しています。ユニバーシティ・カレッジ・ロンドンの研究者は、ACRが地域固有の最適化により、線形、ストリーミング、およびHDMI入力にわたってプログラムを識別することを確認しました。Samsungは18年連続でグローバルTV出荷台数トップの座を維持し、プレミアムセットを活用して広告主とコンテンツチームのためのオプトインデータレイクを蓄積しています。このような秒単位のテレメトリーが、ダイナミック広告挿入、リアルタイムクリエイティブテスト、およびクロスデバイスアトリビューションモデルを促進しています。無効化するとトラフィックを完全に遮断するプライバシースイッチは、組み込みコンプライアンスを示していますが、同意率が低い潜在的なギャップも明らかにしています。したがって、スマートTVの買い替えサイクルが速い地域は、ACRアナリティクスの早期の宝庫として浮上しています。
展開障壁を低下させるクラウドネイティブアナリティクスプラットフォーム
弾力的なインフラストラクチャが、ツール選定の意思決定を資本予算から運営費へとシフトさせています。Microsoftのクラウド収益は2024年に23%増加して1,377億米ドルに達し、オンプレミス投資なしにビデオエグゾーストのテラバイトを処理するAIアクセラレーターによって活性化されました。メディア格付け評議会の認定後にNielsenがファーストパーティストリーミングデータを迅速に組み込んだことは、パブリッククラウドパイプラインがイノベーションのリードタイムを短縮する方法を強調しています。従量課金制の価格設定により、中堅放送局はかつてエンタープライズ予算を必要としたアトリビューションモデルを試験的に導入できます。クラウドアーキテクチャはまた、個人識別子をエクスポートせずにデバイスレベルのベクトルでトレーニングするサーバーレスフェデレーテッドラーニング展開を解放し、プライバシー規制の強化の下で不可欠となっています。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 統合通貨を妨げる測定標準の不統一 | -4.3% | 新興市場で断片化が最も深刻なグローバル市場 | 中期(2〜4年) |
| プライバシー規制の強化(GDPR、CCPA 2.0、CPRA) | -3.8% | 北米とEU、グローバルへ拡大 | 長期(4年以上) |
| データ収集を制限するTV OSレイヤーでのデフォルト広告ブロック | -2.1% | プライバシー意識の高い地域でより大きな影響を持つグローバル市場 | 短期(2年以内) |
| オンデバイスエッジAIアナリティクスシリコンの高コスト | -1.9% | 価格に敏感な市場でコスト圧力が最も深刻なグローバル市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
統合通貨を妨げる測定標準の不統一
広告主は視聴者販売プラットフォーム間で互換性のないリーチ指標に直面しており、取引コストが上昇し、支出速度が低下しています。米国合同業界委員会は2024年にiSpot.tvを全国通貨として認定しましたが、他のベンダー間では相反するベースライン定義が残っています。Comscoreの全国TV収益は、方法論に関する議論に関連した更新の逆風の中、2024年第2四半期に8,580万米ドルに落ち込みました。バイヤーは相互運用可能なインプレッション数と注目度の重み付けを求め、エコシステムを合併または標準化団体へと向かわせています。コンセンサスが生まれるまで、多くのブランドは予算をヘッジし、TVアナリティクス市場の上昇余地を制限しています。
プライバシー規制の強化(GDPR、CCPA 2.0、CPRA)
世界の規制当局がクロスデバイストラッキングへの監視を強化し、アナリティクスサプライヤーはインサイトの深さと個人データの最小化のバランスを取ることを余儀なくされています。デジタル民主主義センターは、コネクテッドTVテレメトリーがより広範な広告テクノロジーグラフに組み込まれる方法を詳述し、より強力な保護措置を求める声を促しています。コンプライアンスエンジニアリングはコスト層を追加し、小規模なツールメーカーに圧力をかけ、オプトアウト率が上昇した場合にレポートの粒度を希薄化する可能性があります。しかし、規制はまた、オンデバイス集計やセキュアマルチパーティ計算などのプライバシー保護設計の差別化機会を育成します。速度や精度を犠牲にせずにこれらの技術を運用できるベンダーは、信頼と市場シェアを獲得するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービスが高速成長を獲得ソフトウェアは2025年の収益の大部分を占め、54.20%を形成しており、ダッシュボードライセンスおよび処理エンジンへの初期依存を反映しています。しかしながら、コンサルティング、導入、およびマネージドインサイトサービスはCAGR 25.58%で拡大しており、予測期間中にソフトウェアを上回ると予測されています。これは成果ベースのパートナーシップへのシフトを示しています。導入の複雑さ、絶えず進化するライバシーコンプライアンス、およびクロスプラットフォーム統合の障壁により、購入者はアナリティクスのオーケストレーションをアウトソーシングする傾向にあります。そのため、ベンダーはクラウドプロビジョニング、データサイエンス人材、およびビジネスインテリジェンスのストーリーテリングを複数年の契約にバンドルし、予測可能な年金型収益を生み出しています。このシフトは、クライアントが静的なツールキットではなく継続的な最適化を求めるため、TVアナリティクス市場の拡大を支えています。
プロフェッショナルサービスの急速な成長トレンドは、広告運用、コンテンツ戦略、および規制法に精通したドメインエキスパートを持つプレイヤーの差別化を高めます。Adobe Inc.は、2024年度にデジタルエクスペリエンス部門のサブスクリプション売上を4.86 ビリオン 米ドルに伸ばし、純粋なライセンス収益を超えた継続的な価値提供への需要を証明しました。[2] サービスラインが成熟するにつれ、再利用可能なプレイブックと自動化フレームワークにより利益率プロファイルが改善されます。これにより収益の粘着性が強化され、競争上の参入障壁が高まり、後の予測年においてTVアナリティクス市場規模の成長軌道が押し上げられます。
展開モード別:
クラウドの優位性がインフラストラクチャを再構成クラウドモデルは2025年のTVアナリティクス市場規模においてシェア63%を占め、弾力的なコンピューティング、統合AIアクセラレーター、および価値実現までの時間短縮の恩恵を受けました。CAGR 25.62%で、クラウド展開はオンプレミスとの差を広げる見込みであり、特に生成AIワークロードがオーディエンスセグメンテーションおよびクリエイティブテストモジュールを拡張するにつれてその傾向が強まります。使用量ベースのコスト構造は変動するキャンペーンサイクルに合致しており、購入者は過剰なプロビジョニングを避けて容量を柔軟に調整できます。セキュリティ認定の進歩と専用リージョンゾーンにより、以前はプライベートサーバーに縛られていた金融・政府系放送局の移行も容易になっています。
オンプレミスソリューションは、超低遅延またはデータ主権に関する指令が存在する場合に引き続き有効ですが、メンテナンスの負担とリフレッシュ資本が新規参入者を阻んでいます。Alphabet社のGoogle Cloudは2024年第3四半期に収益が35%増加し、ペタバイト規模のビデオアナリティクスワークフローを支えるAIインフラへの強い需要を示しました。クラウドネイティブアーキテクチャはまた、モバイル、デスクトップ、およびコンソールのテレメトリーフィードとのシームレスな連携を可能にし、エンドツーエンドのアトリビューションの説明を強化します。
アプリケーション別:
レコメンデーションエンジンがエンゲージメントを加速広告・マーケティングツールは依然として最大のシェアを保持し、2025年に41.50%の収益を生み出しています。これはブランドが即時のキャンペーンROI可視性を重視しているためです。しかし、レコメンデーションおよびパーソナライゼションエンジンは、プラットフォームがサブスクリプション飽和の中で視聴者維持を優先するにつれ、2031年にかけてCAGR 26.41%で他のすべてを上回るペースで成長しています。パーソナライゼーションアルゴリズムは増分視聴時間を促進し、それが広告インプレッションのインベントリを増加させるか、または解約ペナルティを抑制し、具体的なライフタイムバリューの向上につながります。Netflixは、ユーザーとコンテキストごとに更新される精緻なコンテンツ行が視聴時間のリーダーシップに貢献していると述べており、高度なレコメンダースタックの背後にある商業的必要性を裏付けています。
一方、解約管理およびライフタイムバリューアナリティクスは、ダッシュボードから自動化された顧客維持トリガーへと拡大し、プッシュ通知システムおよび支払い再試行エンジンと統合されています。競合インテリジェンスモジュールは、競合他社のリリースカレンダーやジャンルパフォーマンスのインサイトを経営幹部に提供し、コンテンツ獲得戦略を形成します。アプリケーションが成熟するにつれ、単一のデータ基盤が広告効果測定とコンテンツ発見の両方を支える収束が生まれ、TVアナリティクス市場全体でコスト効率と包括的なオーディエンス理解を実現します。
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
スマートTV OEMが画面所有権を収益化OTTおよびストリーミングプロバイダーは2025年の収益の38.80%を維持しており、プログラミング、マネタイゼーション、および顧客維持のためのデータへの直接的な依存を反映しています。放送局、広告主、および通信事業者は、レガシーな配信モデルを近代化する中で積極的な参加を維持しています。しかし、最も際立った成長はスマートTV OEMに属しており、メーカーが一回限りのハードウェアマージンから繰り返し発生する広告およびデータライセンス収入へと軸足を移すにつれ、CAGR 26.10%で前進しています。Vizioの広告収益は31%増加し、SmartCastの視聴時間は205 ビリオン 時間に達し、その上昇余地を示しています。
OEMはネイティブオペレーティングシステムとACRパイプラインを活用して、比類のないデバイスレベルのテレメトリーを収集し、コンテンツオーナーおよびデマンドサイドプラットフォームに対するレバレッジを獲得しています。彼らはショッパブル広告フォーマットとコンテキスト型オーバーレイユニットをインターフェースレイヤーに直接統合し、以前は他の場所に流れていた増分支出を獲得しています。より多くのメーカーが製品戦略の中にメディアビジネスを組み込むにつれ、TVアナリティクス市場は新たな資本とイノベーションのベクターを引き付けています。
地域分析
北米TVアナリティクス市場
北米は2025年のグローバル収益の35%を占め、根付いたストリーミング普及率、成熟したプログラマティック広告エコシステム、および高度な測定実験を依然として促進する規制環境(厳格化しつつも)に牽引されました。Netflix、Roku、およびGoogle LLC はそれぞれ2025年にアナリティクスおよびアドテク能力の強化に相当の支出を計上し、この地域のイノベーションの重力を強化しています。エージェンシーホールディンググループが推進する注目度ベースの通貨は、まずこで大規模なパイロットを開始し、秒単位・個人レベルのデータキャプチャへの需要を支えています。CPRAなどのプライバシー改正はコンプライアンス支出を増加させますが、最終的にはデータ収集経路を標準化する同意フレームワークを拡大し、TVアナリティクス市場の成長軌道を維持します。
欧州TVアナリティクス市場
欧州は、洗練されているものの、プライバシー制約を受けた進展において北米に続く。一般データ保護規則の執行より、ベンダーはオンデバイス集計と差分プライバシーノイズ注入を採用することが求められ、信頼性は高まるものの展開サイクルが長期化している。放送事業者は地域協同組合を活用してデータセットを共有し、主権の境界を侵害することなくスケールを実現している。ドイツ、フランス、および北欧諸国のメディアグループは、アテンション指標を北米の同業他社と比較するケースが増加しており、大西洋を越えた知識の波及効果がTVアナリティクス業界全体のソリューション品質を向上させている。世帯当たりの支出は米国に及ばないものの、スマートテレビの均一な普及と多言語カタログの拡充が、方言の嗜好をエンゲージメント曲線にマッピングするローカライゼーション・アナリティクスへの持続的な需要を生み出している。
アジア太平洋TVアナリティクス市場
アジア太平洋地域は最も成長の速い地域であり、可処分所得の増加、手頃な価格のブロードバンド、およびスマートフォンからTVへのキャスティング行動の積極化がストリーミングを刺激する中、2031年にかけてCAGR 26.19%を記録しています。Samsungの地域的な優位性はACRデータ供給のためのハードウェアの基盤を提供し、インド、韓国、および東南アジアのローカルOTTチャンピオンは現地語のレコメンデーションレイヤーを統合しています。各国政府は国内コンテンツクォータを奨励しており、アナリティクスエンジンがジャンルタグ付けと地域類似性マトリクスによって解決する複雑さを加えています。プライバシー規制は地域によって大きく異なり、適応型の同意画面と動的なデータ保持ポリシーが必要です。れにもかかわらず、人口動態的な恩恵とデバイスリフレッシュのペースが増分視聴者インプレッションを増幅させ、10年間にわたってTVアナリティクス市場規模のベースラインを拡大しています。
競合環境
従来の測定大手とクラウドファーストの破壊者が、依然として中程度の統合にとどまる市場内でウォレットシェアを争っています。Nielsenはライブストリーミングの個人レベルデータを組み込んだ後も認定の幅を維持し、クロスプラットフォームの信頼性を強化しています。しかし、Comscoreの収益低下は、方法論の明確さが遅れると更新リスクが高まることを示しています。プラットフォームネイティブの競合他社であるiSpot.tvとSamba TVは、デバイスまたはアプリケーションログの所有権を活用して迅速なインプレッションレベルのダッシュボードを提供し、進歩的なエージェンシー予算を獲得しています。
戦略的提携が増加しています。Paramountは、放送、ケーブル、およびストリーミングプロパティにわたってNielsenのアドバンスドオーディエンスズスイートを展開するための複数年契約を締結し、広告主向けの包括的なレポートを確保しながら通貨の受け入れを強化しました。[3]Roku、Google、およびAmazonは、マルチマッチコンテンツ識別とフェデレーテッドユーザー行動モデリングにまたがる特許ポートフォリオに投資し、技術的な堀を強化しています。合併と少数株式取得は補完的なデータセットまたは地理的フットプリントを標的にしており、規模の効率性に向けた緩やかな動きを示しています。
ホワイトスペースのイノベーションは、プライバシー保護型測定、注目度スコアリング、および立体的な体験のための没入型メディアアナリティクスに集中しています。AdeiaはLGおよびVizioとのライセンス契約を延長しながら知的財産を守るための訴訟を行い、基盤特許の価値を強調しています。小規模な専門家は、生データにアクセスできない場合に結果を予測するブロックチェーンベースの同意レジストリと合成コントロール方法論を実験しています。広告主が検証可能な結果を求める中、安全な出所追跡と結果保証契約を統合するサプライヤーが既存企業を追い越し、TVアナリティクス市場内の将来の統合の波を活性化させる可能性があります。
TVアナリティクス産業リーダー
-
The Nielsen Company (US), LLC
-
Comscore, Inc.
-
Kantar Media Audiences Limited
-
Samba TV Inc.
-
iSpot.tv, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
TVアナリティクス市場 このレポートでカバーされる企業
- The Nielsen Company (US), LLC
- Comscore, Inc.
- Kantar Media Audiences Limited
- Samba TV Inc.
- iSpot.tv, Inc.
- TVision Insights, Inc.
- Google LLC
- Adobe Inc.
- Moat Inc.
- Conviva Inc.
- Amobee, Inc.
- Roku, Inc.
- Alphonso Inc.
- NicePeopleAtWork S.L.
- Xperi Inc.
- Inscape Services, LLC
- Tru Optik Data Corp.
最近の産業開発事情 TVアナリティクス市場
- 2025年2月:Paramount GlobalとNielsenは、アドバンスドオーディエンズおよび広告付きストリーミングプラットフォーム視聴率を含む、放送、ケーブル、およびストリーミングプロパティをカバーする複数年の測定契約を締結しました。
- 2025年1月:Comcastは2024年第4四半期の収益が319億米ドルであったと発表し、Peacockの46%成長とNBAおよびWNBAの新たな放映権を指摘しました。
- 2024年11月:XperiはTiVo OSを200万台のアクティブスマートTVに拡大し、2024年度の収益を4億9,000万〜5億500万米ドルと見通しました。
- 2024年11月:Adeiaは2024年第3四半期の収益8,610万米ドルを発表し、LGおよびVizioとの特許ライセンスを更新しながらDisneyに対する訴訟を追求しました。
- 2024年11月:メディア格付け評議会は、個人レベルでのNielsenの全国パネルへのファーストパーティライブストリーミングデータ統合を承認しました。
グローバルTVアナリティクス市場レポートの範囲
セグメンテーション概要
| ソフトウェア |
| サービス |
| オンプレミス |
| クラウド |
| コンテンツ開発とプログラミング |
| 視聴者測定と予測 |
| 広告とマーケティング |
| 競合インテリジェンス |
| チャーンと顧客ライフタイム管理 |
| レコメンデーションとパーソナライゼーション |
| 放送局とネットワーク |
| OTT・ストリーミングサービスプロバイダー |
| 広告主とメディアエージェンシー |
| スマートTV OEM |
| 通信・ケーブル事業者 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| オーストラリアおよびニュージーランド | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
| コンポーネント別 | ソフトウェア | ||
| サービス | |||
| 展開モード別 | オンプレミス | ||
| クラウド | |||
| アプリケーション別 | コンテンツ開発とプログラミング | ||
| 視聴者測定と予測 | |||
| 広告とマーケティング | |||
| 競合インテリジェンス | |||
| チャーンと顧客ライフタイム管理 | |||
| レコメンデーションとパーソナライゼーション | |||
| エンドユーザー別 | 放送局とネットワーク | ||
| OTT・ストリーミングサービスプロバイダー | |||
| 広告主とメディアエージェンシー | |||
| スマートTV OEM | |||
| 通信・ケーブル事業者 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 南米その他 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| ロシア | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| 韓国 | |||
| インド | |||
| オーストラリアおよびニュージーランド | |||
| アジア太平洋その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| アフリカその他 | |||
レポートで回答される主要な質問
TVアナリティクス市場はどのくらいの速さで成長していますか?
TVアナリティクス市場は2026年から2031年にかけてCAGR 25.21%で拡大し、市場価値は35.9 ビリオン 米ドルから13.83 ビリオン 米ドルへと上昇します。
最大の収益貢献セグメントはどれですか?
広告・マーケティングソリューションは2025年の収益の41.50%をリードし、広告主によるキャンペーン最適化指標への需要を反映しています。
スマートTVメーカーがアナリティクスに参入する理由は何ですか?
OEMは定期的なデータ収益化と広告収益を追求しており、自動コンテンツ認識テレメトリーを活用して26.10%のCAGRで成長しています。
主要な地理的成長エンジンは何ですか?
アジア太平洋地域は、スマートTV普及率の上昇と多言語OTTの拡大により、最速のCAGR 26.19%を記録しています。
プライバシー規制はアナリティクスプロバイダーにどのような影響を与えますか?
GDPR、CCPA 2.0、および類似の法律が、フェデレーテッドラーニングなどのプライバシー保護技術の採用を強制し、コンプライアンスコストを増加させますが、消費者の信頼を高めます。
クラウド展開はオンプレミス設定を上回っていますか?
はい、クラウドソリューションは2025年にシェア63%を保持し、弾力的なスケーリングと統合AIアクセラレーターに牽引されてCAGR 25.62%で成長しています。