
メディアストリーミング市場規模とシェア
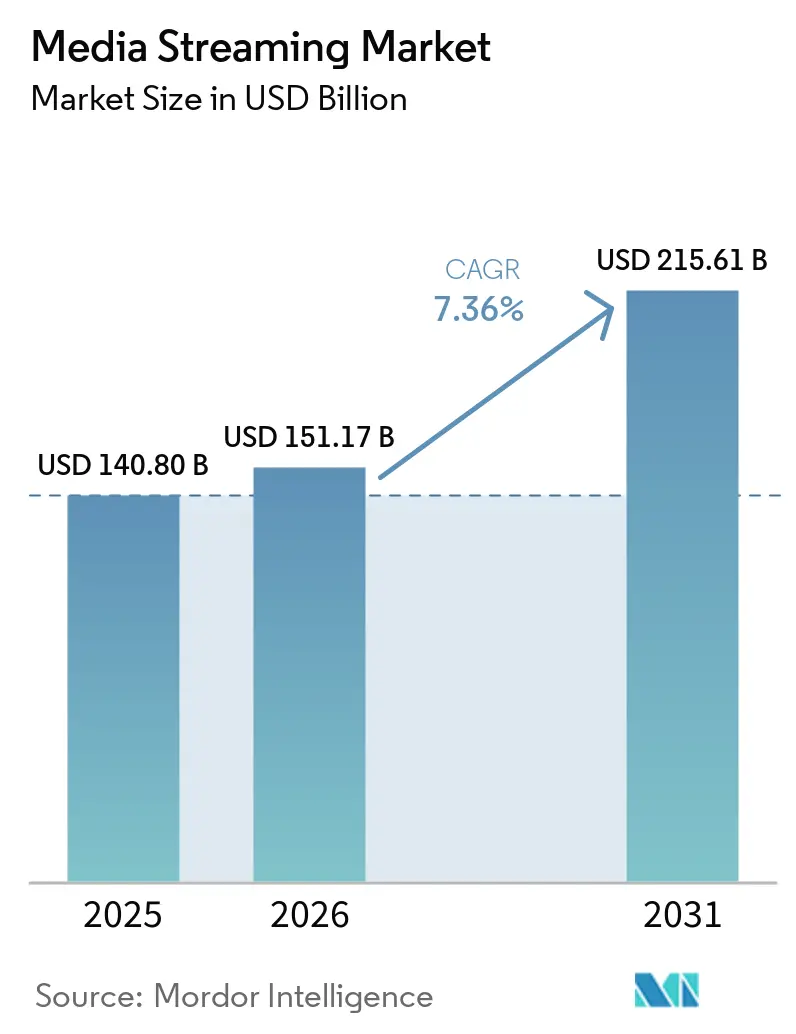
Mordor Intelligenceによるメディアストリーミング市場分析
メディアストリーミング市場規模は、2026年の151.2 ビリオン 米ドルおよび2027年の162.3 ビリオン 米ドルから、2032年には228.7 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 7.1%を記録すると予測されています。
インドネシアにおける手頃な価格の通信接続は、有料動画サービスの利用可能なオーディエンスを拡大できる一方、独占スポーツコンテンツはサブスクリプション提供の差別化に貢献します。エッジデリバリーはイベント配信能力を視聴者に近づけることでその価値提案を支えます。広告は収益化のもう一つの経路を提供し、固定コンテンツコミットメントは視聴収益を商業的に重要なものとします。地域別権利は、世界規模のコンテンツ契約を各国で利用可能なサービスへ転換することを遅らせる場合があります。手頃な価格のモバイルアクセスと有効な地域権利を組み合わせることで、固定プログラミングコストをより広い有料オーディエンスに分散させることができます。
主要レポートの要点
- コンテンツタイプ別では、ビデオストリーミングが2026年のメディアストリーミング市場シェアの77.13%を占め、音楽ストリーミングは2027年から2032年にかけてCAGR 8.15%で最も速く成長すると予測されています。
- サービスタイプ別では、オンデマンドストリーミングが2026年のメディアストリーミング市場規模の86.5%のシェアを占め、ライブストリーミングは2027年から2032年にかけてCAGR 9.2%で最も速く成長すると予測されています。
- 収益モデルの構成においては、サブスクリプションサービス(SVOD/AVOD/ハイブリッド)が2026年の収益の62.39%をリードし、広告支援型ストリーミング(AVOD/FAST)は2027年から2032年にかけてCAGR 8.15%で最も速く成長すると予測されています。
- ストリーミング品質別では、HDが2026年の収益の54.28%を占め、8Kは2027年から2032年にかけてCAGR 17.4%で最も速く成長すると予測されています。
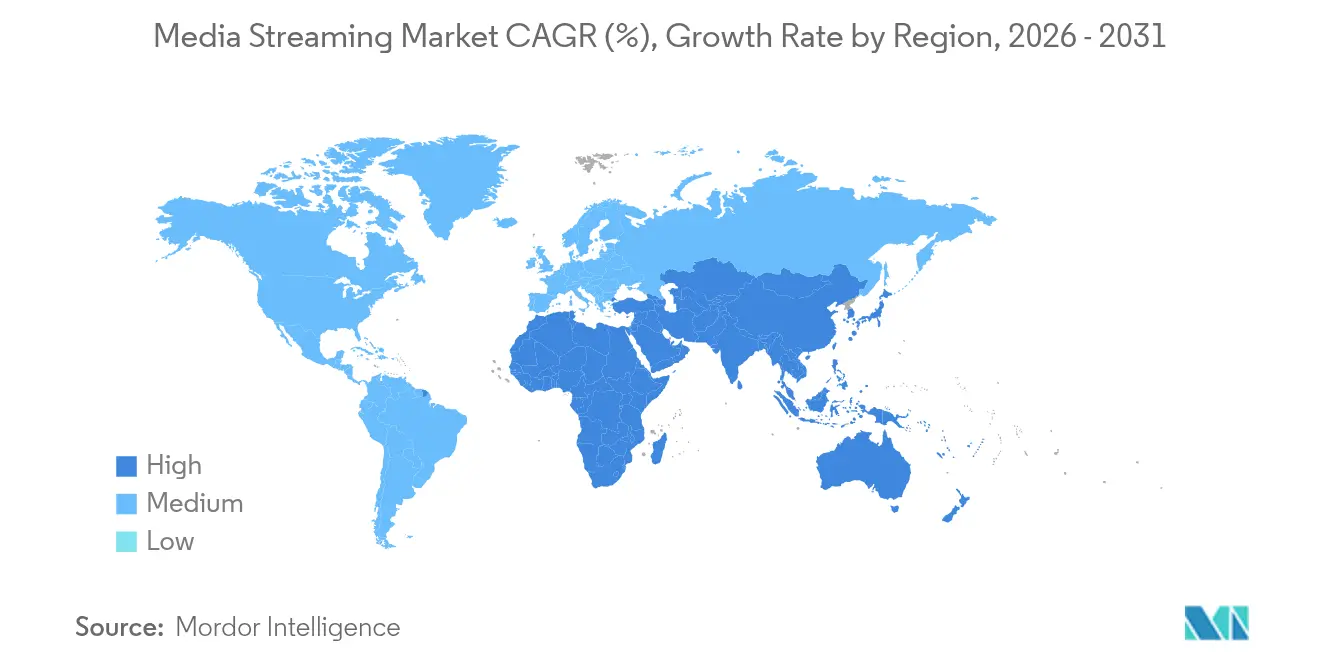
- 地域別では、北米が2026年の収益の34.11%を占め、アジア太平洋は2027年から2032年にかけてCAGR 8.75%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| 成長要因 | CAGRへの影響(概算、%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| アジア太平洋全域におけ低コスト5Gデータプランの普及 | +2.2% | アジア太平洋(インドネシアを含む) | 中期(2〜4年) |
| 北米および欧州における第2・第3層都市へのSVODプラットフォーム展開 | +1.8% | 北米および欧州 | 中期(2〜4年) |
| 独占スポーツ放映権争奪戦によるプレミアム価格設定の促進 | +2% | 米国全域 | 短期(2年以内) |
| 超低遅延ライブストリーミングのためのクラウドネイティブCDNおよびエッジコンピュートの統合 | +1.6% | 米国全域 | 中期(2〜4年) |
| FAST(無料広告支援型テレビ)チャンネルの台頭による広告インベントリの拡大 | +1.3% | 北米、欧州およびアジア太平洋 | 短期(2年以内) |
| 通信会社とメディアサービスのバンドル化によるサブスクライバー定着の促進 | +1.1% | インドおよび米国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
アジア太平洋地域における低コスト5Gデータプランの普及
消費者向け5G料金プランは、視聴に伴う通信費用を抑制することで、ストリーミングサービスが提供できるオーディエンスの規模を拡大します。インド電気通信規制庁(TRAI)は、インドのワイヤレスデータ1GB当たりの平均収益実現額が2026年3月から6月の四半期にかけて5.07%低下したと報告しています。2026年4〜6月期には、5Gがインドのワイヤレスデータ通信量の約44.36%を担い、合37,448ペタバイトに達しました。インドネシアの価格例として、Telkomselは有効期限30日の6GB 5Gパッケージを40,000インドネシアルピア(2.22 米ドル)で提供しています。同社の15GBプランは同じ有効期限で50,000インドネシアルピア(2.78 米ドル)です。インドで5Gが相当量のトラフィックを処理していることを踏まえると、データコストの低下はサブスクリプションと並行して繰り返し動画視聴できるオーディエンスの拡大につながります。
北米および欧州における第二・第三層都市へのSVODプラットフォーム拡大
米国や欧州の地方都市の世帯にとって、ケーブルまたは通信会社のブロードバンドバンドルが通信接続とサブスクリプションアクセスの両方を提供する場合、SVODサービスが利用しやすくなります。主要都市圏を超えた展開は、地域ディストリビューターが当該世帯を有料サービスに接続する能力に依存します。ストリーミング事業者は、世帯の所在国向けにすでにライセンスされたカタログへのアクセスを拡張し、同一の地域プログラミング提供に追加のサブスクリプションを結び付けることができます。ブロードバンドと組み合わせてそのアクセスをパッケージ化するこで、ディストリビューターは接続とエンタテインメントを組み合わせた提案を販売できます。追加の有料世帯はそれぞれ地域プログラミングコストに貢献でき、独立したローカルカタログを必要とせず地方配信に価値をもたらします。
独占スポーツ権争奪戦によるプレミアム価格設定の促進
独占スポーツ放映権は、ストリーミング事業者が特定の競技へのアクセスを目的にサブスクリプションを価値あるものとする手段となります。2025年8月、Skydance Corporation(旧Paramount)は、平均年間価値11億 米ドル(1.1 ビリオン 米ドル)の7年間UFCディールに合意し、2026年よりParamount+への米国独占ストリーミング権を付与しました。この契約には、一部の主要試合のCBSサイマルキャストと、追加料金なしのParamount+サブスクライバー向けアクセスが含まれています。ESPNは別途、2025年8月に月額29.99 米ドルの直接消費者向けUnlimitedプランを開始し、年間47,000以上のライブイベントをカバーします。[1] これらの提案は、スポーツが有料ポートフォリオを支えられることを示し、事業者がアクセスのパッケージ方法を異なる形で選択することを示しています。両提案において、サブスクリプションが販売単位であり、権利がイベントスケジュール全体にわたる継続的なアクセスを支えることを可能にしています。
超低レイテンシライブストリームのためのクラウドネイティブCDNおよびエッジコンピューティングの統合
ライブストリーミングは、イベントが進行中に視聴者に届かなければならないため、配信能力の配置を商業的な問題にします。2026年9月28日、ComcastとFastlyは、ComcastのNBCユニバーサル向けPeacockライブスポーツおよびその他の高需要ストリームに対して、ComcastのU.S.ネットワーク上でFastlyの配信ソフトウェアを稼働させることを説明しました。[2] このアプローチは、Comcastの分散型エッジコンピュートロケーションを活用して、配信インフラを視聴者に近づけます。ストリーミン事業者にとって、これはアクセスネットワークが単なる最終輸送接続ではなく、潜在的な配信リソースとなることを意味します。発表時点では、NBCユニバーサルはComcastの子会社かつPeacockの運営者であり、Fastlyのソフトウェアの役割と並んでネットワーク容量とストリーミングサービスを一つの企業グループ内に維持していました。Peacockの最大のライブスポーツイベントは、配信システムが同一イベントに集まる視聴者を収容しなければならないため、エッジ容量に特別な価値をもたらします。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算、%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| コンテンツライセンスコストの上昇によるマージン圧縮 | -1.2% | 北米および欧州 | 中期(2〜4年) |
| 断片化した権利管理による世界規模のリリースウィンドウの阻害 | -0.8% | 北米、欧州およびアジア太平洋 | 長期(4年以上) |
| 新興国における持続的なラストマイル遅延 | -0.6% | ナイジェリアの農村地域 | 中期(2〜4年) |
| データプライバシーおよびデータローカライゼーションに関する規制審査の強化 | -0.4% | インド共和国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
コンテンツライセンスコストの上昇によるマージン圧縮
スポーツ放映権コストの上昇は、独占イベントが利益に貢献できるようになる前にストリーミング事業者が超えなければならない収益ハードルを引き上げます。Warner Bros. Discoveryは2025年の年次報告書において、ライセンス競争の激化により近年サードパーティのスポーツプログラミングコストに上昇圧力がかかっていると報告しました。Netflixは別途、複数年にわたる主に固定コストのコンテンツコミットメントは、業績が期待を下回った場合にマージンを圧迫する可能性があり、営業キャッシュフローが低下した際に迅速に削減することが難しい可能性があると警告しました。2026年9月30日時点で、Netflixのストリーミングコンテンツ総債務は、認識済み負債および貸借対照表外の債務を含め252.2億 米ドル(25.22 ビリオン 米ドル)でした。[3] 過去のコミットメントは別の権利パッケージへの投資余地を制限し、コンテンツ拡張を新たなライセンス価格と過去のプログラミング決定による債務についての判断へと変えます。
断片化した権利管理による世界規模のリリースウィンドウの阻害
地域権利は、ストリーミングサービスが映画への需要を視聴可能な提供へと転換することを妨げる場合があります。Netflixは、地域権利が販売不可であるか他のプラットフォームに独占されている場合があると述べています。これは、配信技術が視聴者に届けられる場合であっても、動画サービスが収益化できるカタログを制限します。2026年1月、NetflixとSony Pictures Entertainmentは、劇場公開およびホームエンタテインメントウィンドウ後のSonyの長編映画に関するグローバルなPay-1ライセンスを発表し、2026年後半に段階的な展開、2029年初頭に完全な利用開始が計画されています。世界規模の契約が必ずしも同時に世界規模でのリリースを生み出すわけではありません。ストリーミング事業者にとっての残存する制約は、広範なライセンス確保から各地域で有効な権利を得るまでの期間です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンテンツタイプ別:
動画の規模と音楽の収益化ビデオストリーミングは2026年のメディアストリーミング市場規模の77.13%のシェアを占めました。Nielsenは、2026年7月において2歳以上の米国民を対象とした1日の総テレビ視聴のうち49%がストリーミングによるものであると測定しました。これにより、動画プラットフォームはテレビ視聴セッション内に位置付けられ、そこでの商業課題はすでにストリーミングコンテンツに向けられた注目を獲得することです。有料アクセスと広告は異なるサービス提供を通じてその注目を収益化できるため、視聴規模は複数の収益提案を支えます。競争上の境界は、したがって、特定のプラットフォームへのサブスクリプション決定と並んで、視聴セッション内での選択を含みます。
音楽ストリーミングは最も成長の速いセグメントであり、2027年から2032年にかけてCAGR 8.15%と予測されています。Luminateは、2026年上半期のグローバルオンデマンド音声音楽ストリーム数が9.8%増加し2.8兆回に達したと報告しましたIFPIは2025年のグローバルな録音音楽サブスクリプションストリーミング収益が8.8%成長したと記録しています。聴取活動と録音音楽収益の上昇は、繰り返しの聴取と継続的なアクセスに基づく商業的な経路を支え、サービスと録音権利保有者は支払いチェーンの異なる地点で参加します。増加するストリーム数をサブスクリプションへ転換することは、音楽サービスに録音音楽のレパートリー所有者への資金提供を伴う成長経路を与えます。


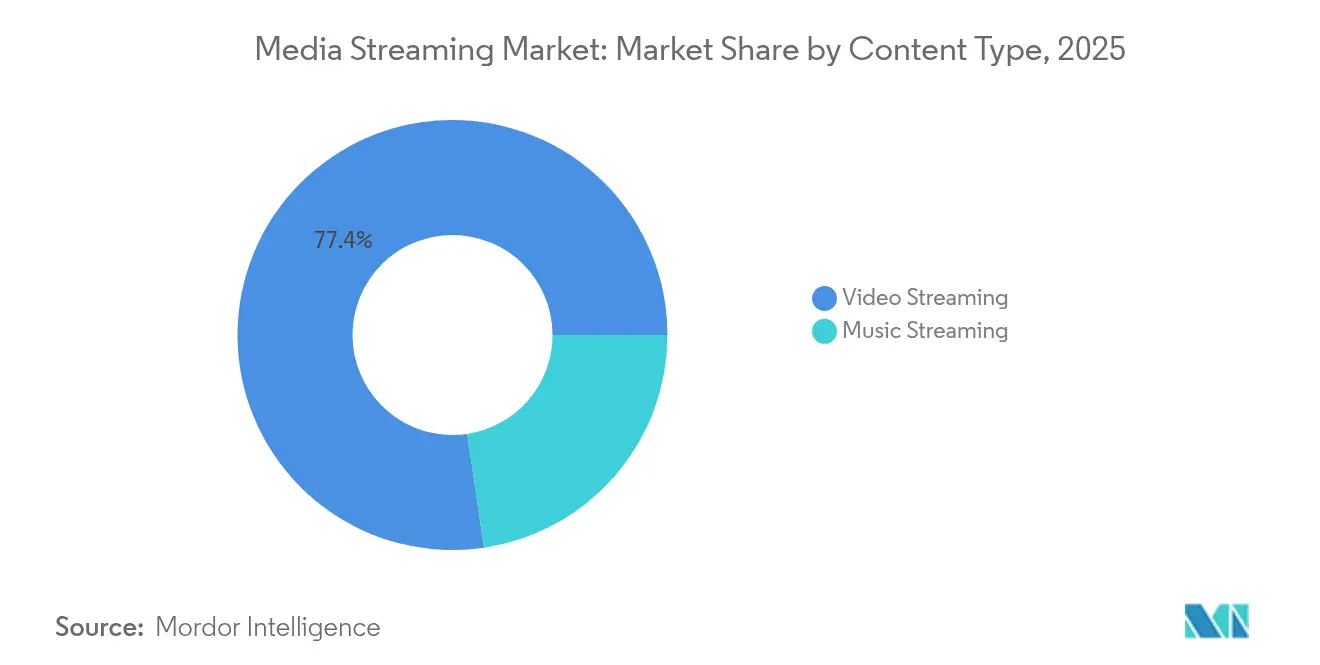
注記: 各個別セグメントのセグメントシェアはレポート購入時に入手可能
サービスタイプ別:
カタログの活用とライブコンテンツの継続的な価値オンデマンドストリーミングは2026年のメディアストリーミング市場シェアの86.5%を占めました。Netflixのオリジナルアニメ映画「スワップト」は2026年上半期に1億3,100万回視聴を記録しました。オンデマンドタイトルは異なるセッションにわたって視聴数を積み重ねられるため、ディストリビューターは同一のプログラミング資産を繰り返し活用できます。これにより、カタログの価値は、視聴者が初回リース後も選択に値するタイトルを見つけ続けるかどうかに一部依存します。完成した映画にとって、カタログ発見は初回リリース期間を超えて収益寿命を延ばすことができます。
ライブストリーミングは最も成長の速いセグメントであり、2027年から2032年にかけてCAGR 9.2%と予測されています。YouTubeは2026年8月において、アーカイブを含むライブコンテンツを毎日平均6億人以上のログイン済み視聴者が視聴したと報告しました。ライブセッションとその後の視聴の組み合わせは、事業者にイベントとオーディエンスを結び付ける複数の期間を提供します。イベントのアーカイブはライブ提供を後の視聴セッションへと延長するため、その商業的役割は放送終了とともに終わる必要はありません。

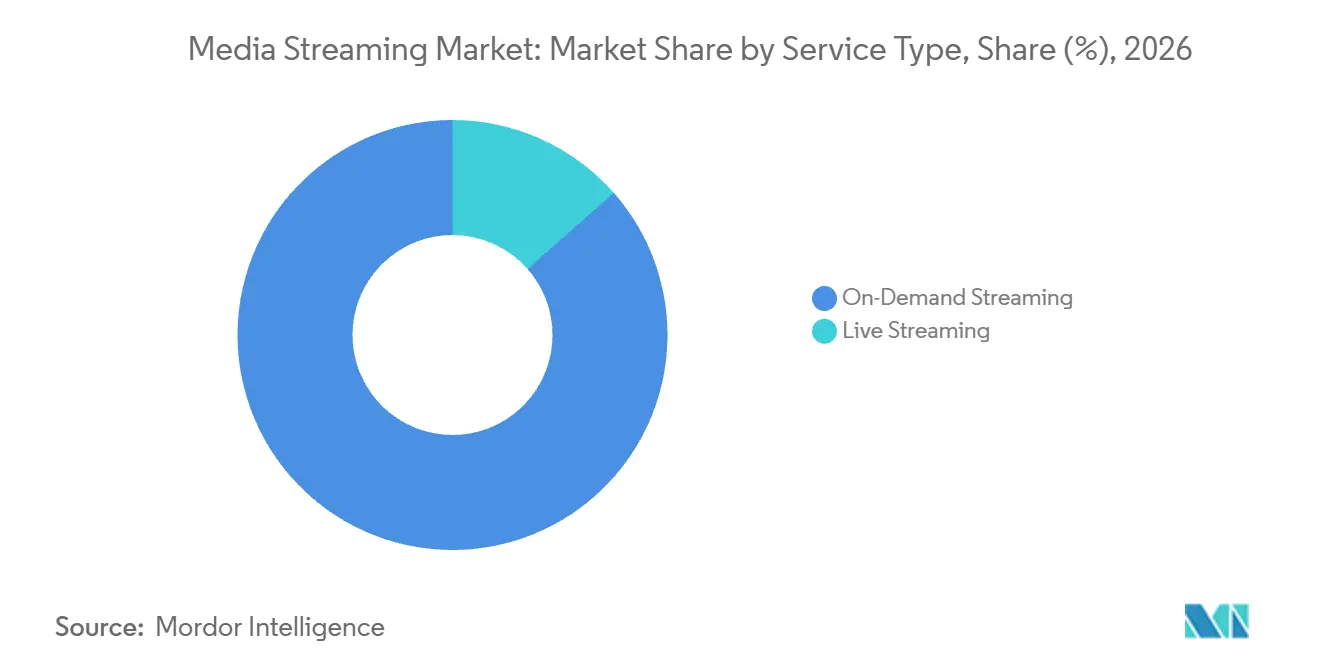
注記: 個別セグメントのシェアはレポート購入後に入手可能です
収益モデル別:
継続的なアクセスと広告資金による到達サブスクリプションサービス(SVOD/AVOD/ハイブリッド)は最大のセグメントであり、2026年の業界収益の62.39%を占めました。Netflixは2025年第4四半期に有料会員数3億2,500万人を突破しました。この購買者基盤は、継続的なアクセス関係を中心的な商業資産とし、事業者は個々の視聴機会だけでなくサービス提供に対して支払いを受けます。ハイブリッド提供は、有料関係と広告を組み合わせることができ、同じ一般的な視聴提案からプラットフォームに別々の収益経路を与えます。その利点は、収益化がサブスクリプション料金を超えて拡大した場合でも価値を保持できる直接的な継続支払い関係です。
広告(AVOD/FAST)は最も成長の速いセグメントであり、2027年から2032年にかけてCAGR 8.15%と予測されています。2026年8月、Fox Corporationの無料ストリーミングサービスTubiは月間アクティブユーザー数1億1,000万人を報告しました。同8月の報告では、四半期収益が前年同期比35%増でした。これは、有料サブスクリプションなしで利可能なオーディエンスと収益を生み出すサービスを組み合わせ、無料視聴を単なる宣伝サンプルではなく商業チャネルとします。成長は、すべての視聴者を有料プランに転換することよりも、アクセス可能な視聴と広告主の需要を一致させることに依存します。
ストリーミング品質別:
HDカバレッジと8Kによるメンバーシップ差別化HDは最大のセグメントであり、2026年の業界収益の54.28%を占めました。Kayoはオーストラリアで2025 FIFAクラブワールドカップの全63試合をライブかつHDでストリーミングしました。全トーナメントのカバレッジは、定義された映像フォーマットが実質的な商業プログラミング提供の一部を形成できることを示しています。ディストリビューターにとって、これは一部のプログラミングに限定せず、イベントスケジュール全体にわたって一貫したクオリティオプションを支えます。HDによる全トーナメントにより、ディストリビューターはカバレッジの幅と定義された視聴基準を一つのプログラミング提案に組み合わせることができます。
8Kは最も成長の速いセグメントでり、2027年から2032年にかけてCAGR 17.4%と予測されています。iQIYIは2025年度の年次報告書において、メンバーシップサービス特典であるeXave MAXを通じて4K/8K品質を同時提供している中国本土の数少ないオンライン動画サービスの一つであると述べています。同水準のサービスを提供する競合が限られメンバーシップアクセスとなることで、映像品質は有料サービス差別化における潜在的な役割を持ちます。事業者はこの機能を活用してサブスクリプション提供を強化しつつ、より広いコンテンツと視聴パッケージからも継続的に収益を得られます。iQIYIが4K/8K品質を同時提供するメンバーシップ特典として提供しているため、8Kの最初の商業的なテストは有料会員の維持に貢献するかどうかです。
地域分析
北米メディアストリーミング市場
北米は2026年のメディアストリーミング市場規模の34.11%のシェアを占めました。2025年4月14日から20日にかけて実施されたPewの米国成人9,397人を対象とした調査は全国代表性を考慮した重み付けが行われ、83%がストリーミングサービスを視聴すると回答しました。ほとんどの米国成人がすでにストリーミングを利用しいる中、初めての利用者へのリーチは普及率の低い環境と比べて拡大の経路が限られます。その確立された米国オーディエンスにサービスを提供する事業者にとって、より多くの視聴時間と高価値の有料関係を獲得することが、初めての視聴者を追加すること以外の成長経路を提供します。
アジア太平洋のメディアストリーミング市場
アジア太平洋は最も成長の速い地域と予測されており、2027年から2032年にかけてCAGR 8.75%とされています。2025年6月、オーストラリア通信・メディア庁の調査データによると、オーストラリアの成人の91%が前週にオンラインサービスを利用して動画を視聴しました。インドでは、Reliance Industriesが報告したところによると、JioHotstarは2025〜26年度に月間アクティブユーザー数平均4億5,100万人を達成し、前年度比48%増となりました。この拡大した積極的なオーディエンスは、そのコンテンツが利用を持続させる限り、有料アクセスまたは広告を通じて収益化できるより多くの視聴関係をプラットフォームに提供します。インドはオーストラリアの確立された毎週視聴基盤と並んで、オーディエンス拡大による成長経路を示しています。
南米のカタログ構成については、ANCINEの調査が示すように、2025年8月時点でブラジルの上位5つのオーディエンスVODプラットフォームにおいてブラジル作品がタイトルの6.3%(うち独立作品3.4%)を占めていました。欧州では、スペインで確立された有料視聴の事例があり、2025年末時点でインターネット接続世帯の65.7%が有料オンライン視聴覚プラットフォームを利用していました。中東では、18歳以上のサウジアラビア市民1,222人を対象とした2025年の調査により、ShahidとNetflixが最大のユーザー基盤を持つプラットフォームとして特定されました。アフリカでは、エジプトのNTRAが2026年のある1日に4,370万時間のオンライン映画・テレビシリーズ視聴を測定しており、2025年の同一日比67%増でした。カタログの深さがブラジルの提供を差別化でき、スペインとサウジアラビアでの確立されたプラットフォーム利用が差別化の必要性を高め、エジプトの1日比較は測定日の視聴需要の高まりを示しています。
規制の枠組みと見通し
この比較は、家庭向けオーディエンスにサービスを提供する商業的な消費者向け動画ストリーミング事業者の観点から、選定された法域をカバーしています。サービス開始、年齢制限コンテンツ、または子どもの個人データ収集に要件が付随する場合、プロバイダーは異なる運営上の判断を迫られます。これらの違いにより、適用される活動とオーディエンスが商業的評価の中心となります。
規制表
| 判断要素 | 米国 | ブラジル | 英国 | インド | アラブ首長国連邦 | 南アフリカ |
|---|---|---|---|---|---|---|
| 主管当局 | 連邦取引委員会 | デジタル児童保護に関するANPD | Ofcom | OTTコンテンツに関する情報放送省 | 連邦管轄内の国家メディア機関 | 映画分類機関であるFPB |
| 主要な法令または指針 | 2025年6月23日施行の改正COPPA規則、一般コンプライアンスは2026年4月22日 | 2026年317日施行の法律第15,211/2025号、政令第12,880/2026号 | 2003年通信法、2024年メディア法案(提案済み)の対象高視聴率サービスおよび指定公共放送サービス向けTier 1コード | 2021年IT規則、第III部、適用のある2027年5月13日予定のデジタル個人データ保護(DPDP)規則3、5〜16、22および23 | 2023年連邦令法第55号および後継機関の枠組み | オンライン映画分類に関する2022年規則 |
| 商業的効果 | 13歳未満の子どもの個人データの収集・使用・開示前の確認可能な親の同意(重要な実務上の変更を含む)、子ども向けまたは実際の知識カバレッジおよび規則の例外が適用 | 18歳未満に不適切または禁止されている指定コンテンツへの各アクセス時における信頼性の高い年齢確認、自己申告は禁止 | 対象オンデマンドプログラムサービスはサービス開始前に届出を行い、閉鎖または重要な変更を報告する | 法律で禁止されているコンテンツは送信できない、中央政府の監督下にあるパブリッシャーおよび自主規制機関の苦情処理、実現可能な場合の合理的なアクセシビリティへの取り組み | 国内OTT/VOD活動に対する管轄当局のライセンスまたは許可、メディアコンテンツ基準の遵守 | 登録ディストリビューターは未分類のオンライン映画を提出、映像評議会のコンテンツおよび広告規制委員会の広告は例外、FPBは申請・手数料に基づき自己分類者を認定可能(委員会ガイドライン、監査および既存分類に従う) |
| 現在の政策魅力度 | 高 | 低 | 中 | 中 | 中 | 中 |
| 政策魅力度の将来的な方向性 | 変化なし | 厳格化 | 厳格化 | 厳格化 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||||||
米国の評価は定義された子どもデータカバレッジと2026年4月の一般コンプライアンス期日を反映しており、提案されたUKのTier 1コンテンツおよびアクセシビリティコードは2026年8月に終了したコンサルテーション後の追加義務を示しています。インドはコンテンツ義務と並行して特定のDPDP規則の2027年5月13日段階的施行が予定されており、アラブ首長国連邦の2026年1月1日の権限移譲は後継規制に置き換えられるまで抵触しない規制を維持しました。ブラジルの「低」評価は、指定された年齢不適切コンテンツへの各アクセス時における信頼性の高い年齢確認を反映しており、ANPDのスケジュールでは対象プロバイダーへの執行措置が2027年1月から予定されています。南アフリカの2022年の分類義務は「中」および「変化なし」評価を裏付けており、FPBが計画する2026/27年の立法的関与とIcasaの2026年10月1日の撤回および計画中の調査再開により、これらの義務は引き続き有効です。
バリューチェーンの段階
この比較は、ライセンスから処理・配信、サブスクリプションおよび広告販売まで、ストリーミングコンテンツを追跡します。ライセンサーとインフラサプライヤーは最終的な視聴者関係を所有せずに収益を獲得でき、各段階に異なる商業的依存関係を与えます。Lionsgate Studios Corp.はコンテンツをデジタルプラットフォームへ固定料金でライセンスし、地域の利用ウィンドウが始まる配信後に収益を認識します。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| コンテンツライセンス | Lionsgate Studios Corp.などのコンテンツライセンサー | デジタルプラットフォームへの固定料金ライセンス | 配信および地域ウィンドウのタイミング | コンテンツ配信と有効な利用ウィンドウの調整 |
| メディアの準備と処理 | Amazon Web Servicesなどのメディアワークフローサプライヤー | 従量課金制のメディアサービス料金 | リリース前後の処理・輸送能力 | 準備のスケジューリングと使用量ベースの容量スケーリング |
| コンテンツ配信 | Fastlyなどのサードパーティーのコンテンツデリバリーネットワーク(CDN)サプライヤー | 使用量および地域別の帯域幅料金 | トラフィックに比例して増加する配信コスト | 観測されたトラフィックに合わせた帯域幅コミットメントの調整 |
| サブスクリプションアクセス | The Walt Disney CompanyのDisney+およびHuluなどのストリーミングサブスクリプション事業者 | サブスクリプション収益 | プログラミング提供を継続的な有料アクセスへ転換すること | 持続的な視聴提案に沿ったアクセス条件の調整 |
| 広告収益化 | Alphabet Inc.のYouTubeおよびThe Walt Disney CompanyのDisney+・Huluなどの広告支援型ストリーミング事業者 | 広告販売 | ユースケース全体にわたる広告主需要への依存 | イレクトレスポンスおよびブランド広告提案の維持 |
| 情報源: Mordor Intelligence | ||||
Netflixは自社の番組・映画向けにOpen Connectという独自のグローバルコンテンツデリバリーネットワーク(CDN)を運営しており、一方で配信をアウトソーシングするとサプライヤーに別途の帯域幅収益ストリームが生まれます。2026年6月27日に終了した四半期において、Fuboおよびライブテレビ付きHuluを除くDisney+とHuluは、サブスクリプション収益47.2億 米ドル(4.72 ビリオン 米ドル)およびストリーミング広告収益8.51億 米ドル(851 ミリオン 米ドル)を計上しました。その四半期においてサブスクリプションは広告収益の5倍以上を生み出し、この例では有料アクセスがより大きな価値獲得チャネルとなっています。さらなる統合は配信業務の境界を変える一方で、権利ウィンドウと視聴の支払いへの転換という別々の商業的制約は残ります。
競争環境
市場集中度
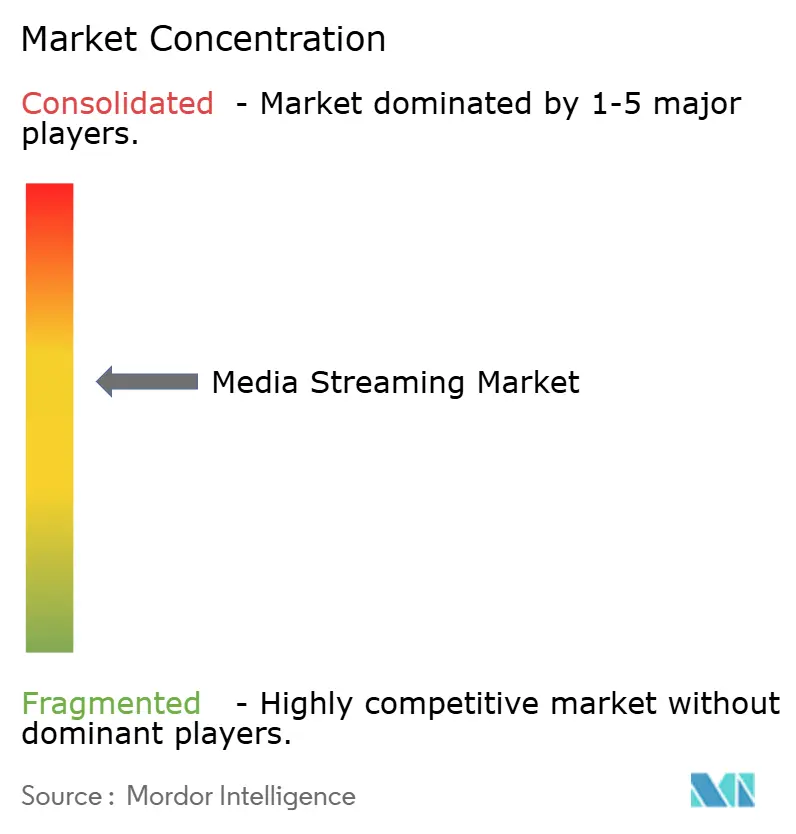
競争は大規模なプラットフォームビジネス数社に集中しており、音声、動画、広告はそれぞれ異なる競争方法を提供しています。Spotify Technology S.A.は2026年第2四半期にプレミアム会員数3億人を報告し、前年同期比9%増でした。Apple Inc.は動画と音楽のストリーミングサービスを運営し、Amazon.com Inc.はPrime Videoの広告支援型提供を通じて競争しています。Tencent Holdings Ltd.はTencent VideoとTencent Music(QQ Musicを含む)を通じて中国に特化したポジションを持ちます。これらの異なるサービスの組み合わせは、有料音楽アクセス、動画サブスクリプション、広告支援型視聴にわたってスケールを価値あるものとし、同一産業内に複数の競争ポジションを生み出します。
AT&T Inc.は2025年7月2日にTPGへの残り70%のDIRECTV持ち分の売却を完了しました。2026年10月6日、Skydance Corporation(旧Paramount Skydance Corporation)はWarner Bros. Discoveryの買収を完了し、2つのグローバルストリーミングサービスを統合会社の傘下に置きました。TPGはAT&TからDIRECTVを引き継ぎ、SkydanceはAT&Tが2022年に分離した事業を通じてHBO Max(旧Max)を管理しています。競合他社は結果として、より大規模な統合スタジオおよびプログラミングポートフォリオと共に2つのストリーミングサービスを調整できる1人のオーナーに直面します。
配信ルールは、別の会社のアプリエコシステムを通じてユーザーにリーチするサービスにとって、コンテンツ所有とオーディエンス規模を超えた競争次元を加えます。2025年5月、Appleは4月の裁判所判決を受け、サブスクリプション価格とプレミアム購入リンクを含むSpotifyの米国iOS向けアップデートを承認しました。米国のiOSアプリ内に価格と購入リンクを表示することで、SpotifyはリスナーをPremiumサブスクライバーへ転換する方法をより多く制御できます。その制御はディストリビューターであるAppleが設定したルールに依存します。米国では、規制上のポジショニングはカタログの変更がなくても、アプリのオーディエンスから有料アクセスへの経路を形成します。
メディアストリーミング業界のリーダー企業
-
Spotify Technology S.A.
-
Apple Inc. (Apple TV+, Apple Music)
-
Amazon.com Inc. (Prime Video, Amazon Music)
-
Tencent Holdings Ltd. (Tencent Video, QQ Music)
-
AT&T Inc. (Max / HBO, DirecTV Stream)
- 注:主要企業の掲載順は順位を示すものではありません。
メディアストリーミング市場 このレポートでカバーされる企業
- Netflix Inc.
- Spotify Technology S.A.
- Apple Inc. (Apple TV+, Apple Music)
- Amazon.com Inc. (Prime Video, Amazon Music)
- Alphabet Inc. (YouTube, YouTube Music)
- Tencent Holdings Ltd. (Tencent Video, QQ Music)
- The Walt Disney Company (Disney+, ESPN+)
- AT&T Inc. (Max / HBO, DirecTV Stream)
- Comcast Corp. (Peacock, NOW TV)
- Roku Inc.
- Deezer S.A.
- Baidu Inc. (iQIYI, Qian Qian Music)
- British Broadcasting Corporation (BBC iPlayer)
- Hulu LLC
- Pandora Media LLC
- Skydance Corporation (Paramount+)
- Sony Group Corp. (Crunchyroll, Sony LIV)
- MultiChoice Group Ltd. (Showmax)
- FuboTV Inc.
- DAZN Group Ltd.
市場参加者にとっての主要機会
この比較は、広範なリーチを求めるブランド広告主、地域パフォーマンス購入者、および複数国にわたるキャンペーンを調整する広告主向けのストリーミング広告機会を検討しています。Netflixは2026年10月に、2027年に広告サポートプランを新たに15か国へ展開することを発表しました。最初の段階は2027年3月で、9つのEMEA諸国、コロンビア、ペルー、ニュージーランドが対象です。2026年6月、AdExchangerは、地域ターゲティングやより良いアトリビューションを求める一部のパフォーマンス広告主が、データ品質の高いプラットフォームへプログラマティック支出をシフトした一方、Netflixは大規模なリーチを求める大口購入者に適すると報告しました。機会は、売り手の優位性がオーディエンスの広さ、地域の関連性、またはキャンペーン全体の一貫性のいずれから生まれるかによって異なります。
市場機会表
| 機会 | 今が好機な理由 | 購入者・主要セグメント | 推奨される取り組み | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 広範なリーチを目指すストリーミングキャンペーン | 計画中の広告サポートプランの展開による国別カバレッジの拡大 | 大規模ブランド広告主 | 明示的なフリークエンシーと完全視聴報告によるリーチのパッケージ化 | 2026年6月に報告されたコンテンツコンテキスト報告の詳細不足 | Netflixおびブランド広告主 |
| 地域ターゲット型パフォーマンスキャンペーン | 地域ターゲティングの強化に対する報告された需要がストリーミング提供を差別化 | 地域・中規模パフォーマンス広告主 | 検証済みの地域ターゲティングと成果測定を備えたプレースメントの優先 | 購入者から報告された地域ターゲティングとデータ品質の限界 | データ品質が高いストリーミングサービスおよびローカル広告主 |
| 複数市場にわたる調整済みストリーミングキャンペーン | 予定された国別ローンチによりキャンペーンカバレッジの可能性が拡大 | 複数国にわたって購入する広告主 | 国別の利用可能性と比較可能なレポートに合わせたプレースメントの段階的展開 | 2026年6月に報告されたクロスプラットフォームアトリビューションのギャップ | 地域広告主およびストリーミング広告販売者 |
| 情報源: Mordor Intelligence | |||||
利用可能なレポートが実際に評価できる目標に対してストリーミングリーチを販売することが中心的な機会です。広範なブランド認知キャンペーンと地域帰属コンバージョンキャンペーンは、同一インベントリに異なる求をします。事業者は大規模なオーディエンスの価値を維持するためにその区別を明示化でき、パフォーマンス重視の競合他社はエクスポージャーと成果を結び付けるために必要なデータで競争できます。
最近の産業開発事情 メディアストリーミング市場
- 2026年10月:Netflixは2027年中に広告サポートプランを15か国に導入する計画を発表し、最初の段階は2027年3月に9つのEMEA諸国、コロンビア、ペルー、ニュージーランドを対象とする予定です。
- 2026年10月:Skydance CorporationがWarner Bros. Discoveryの買収を完了し、2つのグローバルストリーミングサービスが1人の企業オーナーの傘下に置かれました。
- 2026年9月:AmazonはAMC+、BritBox、MGM+、PBS Masterpiece、STARZを組み合わせた米国向けPrime Videoバンドルをローンチしました。
メディアストリーミング市場 レポートの範囲と調査方法論
市場の定義とカバレッジ
メディアストリーミング市場は、世界中のユーザーにインターネットを通じてストリーミングされる音声および動画コンテンツからの年間サブスクリプションおよび広告収益を測定します。ライブおよびオンデマンドサービスをストリーミング形式と品質レベル全体にわたってカバーします。
適用範囲の除外:主に永続的所有を目的として購入された非ストリーミング物理メディアの販売およびオフラインダウンロード、ブロードバンドおよびモバイルインターネットアクセスサービス、別途販売されるクラウド、CDNおよびエッジコンピューティングサービス、ならびに別途販売されるコンテンツライセンス権は除外されます。
セグメンテーション概要
- コンテンツタイプ別
- ビデオストリーミング
- ミュージックストリーミング
- サービスタイプ別
- ライブストリーミング
- オンデマンドストリーミング
- 収益モデル別
- サブスクリプション(SVOD/AVOD/ハイブリッド)
- 広告(AVOD/FAST)
- ストリーミング品質別
- SD
- HD
- 4K / UHD
- 8K
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- メキシコ
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- ニュージーランド
- アジア太平洋その他
- 中東
- アラブ首長国連邦
- サウジアラビア
- 中東・アフリカその他
- アフリカ
- 南アフリカ
- アフリカその他
- 北米
データソース、市場規模推定、および検証
デスクリサーチ
国際電気通信連合のインターネット接続推定値を用いてアドレス可能なインターネットアクセスを枠組みするためのデータ、国際レコード産業連盟(IFPI)の有料音楽ストリーミングおよび録音音楽収益データ、ストリーミング動画使用状況を追跡するNielsenのテレビ視聴測定、ならびに米国レコード産業協会(RIAA)のサブスクリプションおよび広告支援型音楽収益を区別する収益表などの公開エビデンスが使用されます。これらの指標は需要、フォーマットミックス、収益化チェックを補足し、それらの異なる単位と地理的カバレッジは解釈時に維持されます。
企業の財務開示、年次報告書、投資家向けプレゼンテーション、および評判の高い報道は、報告されたストリーミング収益、サブスクリプション、広告サポートプラン、バンドル、コンテンツコミットメント、および地域ローンチに関する補足情報を提供します。名前を挙げたソースは網羅的なものではなく、さらなるソースが収集、検証、および明確化に役立てられます。
一次インタビューおよびサーイ
構造化されたインタビューおよびサーベイプログラムは、グローバル市場全体でストリーミングサービスの財務・戦略リーダー、コンテンツおよび広告エグゼクティブ、ディストリビューションパートナー、地域市場スペシャリストから意見を求めます。質問は収益帰属、バンドルサブスクリプションの取り扱い、広告認識、サービスミックス、および地域についての二次推定を検証し、独立して報告された企業情報、公開指標、および回答者の説明を比較することでギャップを解消します。
一次調査のフィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | アジア太平洋:40% |
| 中間層:40% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ(EMEA):32% |
| 中小規模プレイヤー:25% | マネージャー:45% | 南北アメリカ:28% |
市場規模推定と予測
グローバルな音声および動画ストリーミング全体の年間サブスクリプションおよび広告収益のトップダウン推定は、選定されたサプライヤーおよびチャネルのロールアップ、ならびにサブスクイバーまたは広告主1人当たりの平均収益にアクティブ数を乗じたサンプル計算によって検証されます。サブスクリプション収入、広告収入、有料アカウント数、オーディエンスリーチ、インターネットアクセスが価値を基礎付け、収益化をテストし、到達可能な基盤を制約します。収益はコンテンツタイプ、サービスタイプ、収益モデル、品質プラン、および地域によって区分され、セグメントシェアは関連する企業開示と市場指標から導出され、ハイブリッド収益は支払い源泉ごとに一度カウントされます。多変量回帰は、有料アカウントの成長、広告収益化、オーディエンス利用、およびインターネット接続に対して年間価値を関連付け、シナリオ分析は価格設定、バンドリング、スポーツ放映権、広告サポートプランの採用、地域成熟度の調整を行います。データが疎な観測値は開示された企業トレンドと制約付きシナリオで補完され、一次回答者は独立したトップダウンおよび選択的ボトムアップチェックによって未解決のギャップが調整される前に変数レベルの予測方向性と関連性を確認するよう求めれます。
データ検証と更新サイクル
各推定は企業開示、関連する公開指標、および選択的なチャネルチェックに対して三角測量で検証され、収益基準、バンドル帰属、および地理的カバレッジの違いが比較前に記録されます。アナリストはソースの日付、単位、収益の重複計上、シェア合計、成長率、および外れ値を確認し、重大な差異を調査し、定義、報告期間、または帰属が不明瞭な場合は適切なソースに再問い合わせを行います。第二のアナリストが承認前に調整済みインプットと計算をレビューします。モデルは毎年更新され、価格設定、権利、規制、またはプラットフォームカバレッジを変える重大なイベントが発生した場合はサイクル間にも更新され、納品前に新たな見直しを受けます。
Mordor Intelligenceのメディアストリーミング市場規模対他の公表推定値
公表されている推定値は、カウントする取引と製品、および需要モデル化に使用するインプットが異なる場合があります。メディアストリーミング市場は、世界中のユーザーにインターネットを通じてストリーミングされ音声および動画コンテンツからの年間サブスクリプションおよび広告収益を測定します。
主な差異の要因としては、本調査の定義されたカバレッジと市場固有のモデリング選択が挙げられます。収益はコンテンツタイプ、サービスタイプ、収益モデル、品質プラン、および地域によって区分され、セグメントシェアは関連する企業開示と市場指標から導出され、ハイブリッド収益は支払い源泉ごとに一度カウントされます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 162.3 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 184.3 ビリオン 米ドル(2025年) | 2025年を基準として、この推定値は2年後の本レポートの2027年値である162.3 ビリオン 米ドルを13.6%上回っています。より広いコンテンツと支払いカテゴリーが音声・動画サブスクリプションと広告の境界と比べて推定値を高める可能性があります。 |
| グローバルコンサルタンシーB | 124.3 ビリオン 米ドル(2025年) | 2025年を基準として、この推定値は2年後の本レポートの2027年値である162.3 ビリオン 米ドル23.4%下回っています。動画のみのカバレッジは音楽ストリーミング収益を除外しています。 |
Mordor Intelligenceでは、各推定値は企業開示、関連する公開指標、および選択的なチャネルチェックに対して三角測量で検証され、収益基準、バンドル帰属、および地理的カバレッジの違いが比較前に記録されます。
レポートで回答されている主要な質問
メディアストリーミング市場の規模と成長見通しは?
規模は2027年に162.3 ビリオン 米ドル、2032年には228.7 ビリオン 米ドルと予測されており、2027年から2032年にかけてCAGR 7.1%となっています。
有料ストリーミングサービスへの需要を支える要因は何ですか?
モバイルデータの手頃な価格とスポーツ提供が需要を支えています。TelkomselのインドネシアにおけるGB 6GB、30日間有効の5Gパッケージは40,000インドネシアルピア(2.22 米ドル)です。
どのコンテンツフォーマットがストリーミング収益をリードしていますか?
ビデオストリーミングが2026年の収益の77.13%をリードしました。
ストリーミングサービスにはどのような企業が競争していますか?
競合他社にはSpotify、Apple、Amazon、Tencentが含まれます。Skydanceは2026年10月にWarner Bros. Discoveryを買収しました。
ストリーミングサービスの拡大を遅らせる財務的制約は何ですか?
固定コンテンツコミットメントが短期的な柔軟性を制限する可能性があります。Netflixは2026年9月30日時点で、認識済みおよび未認識の債務を含むストリーミングコンテンツ債務を252.2億 米ドル(25.22 ビリオン 米ドル)と報告しています。
ストリーミング収益をリードしている地域と最も速く成長する地域はどこですか?
北米が2026年の収益の34.11%を占めました。アジア太平洋は2027年から2032年にかけてCAGR 8.75%で最も速く成長すると予測されています。