
治療薬物モニタリング市場規模とシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
| 市場規模 (2026) | 1.48 十億米ドル |
| 市場規模 (2031) | 2.29 十億米ドル |
| Growth Rate (2026 - 2031) | 9.03 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる治療薬物モニタリング市場分析
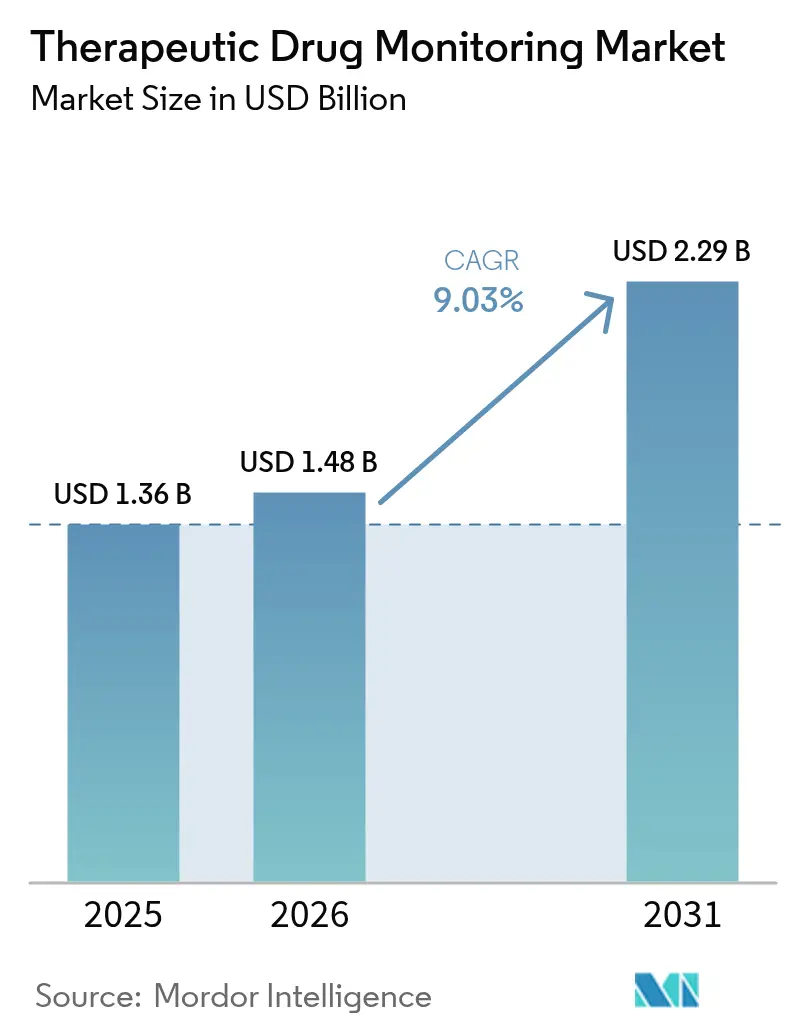
治療薬物モニタリング市場規模は2025年に13億6,000万米ドルと評価され、2026年の14億8,000万米ドルから2031年には22億9,000万米ドルに達すると推定され、予測期間(2026年~2031年)中のCAGRは9.03%となっています。
精密医療プログラムの採用拡大、薬理ゲノミクス意思決定ツールの統合、および分散型臨床試験活動の拡大がこの成長を支えており、一方でコスト圧力を受けた病院システムは、定常的な検査量を維持するために高スループットのコアラボ自動化をますます重視しています。連続バイオセンサープラットフォームおよび乾燥血液スポットサンプリングは、三次医療機関をはるかに超えたアクセスを拡大し、遠隔投与量調整を可能にするとともに、腫瘍学、HIV、および自己免疫療法プロトコルにわたる有害事象リスクを低減しています。米国食品医薬品局(FDA)による検査室開発検査の段階的監督を含む規制の整合化は、品質基準を引き上げ、より広範な検査パネルに対する支払者の受け入れを加速させると期待されています。それにもかかわらず、新興市場における資本制約は、液体クロマトグラフィータンデム質量分析(LC-MS/MS)分析装置の導入を引き続き制限しており、高特異性アッセイの普及を抑制しています。
主要レポートのポイント
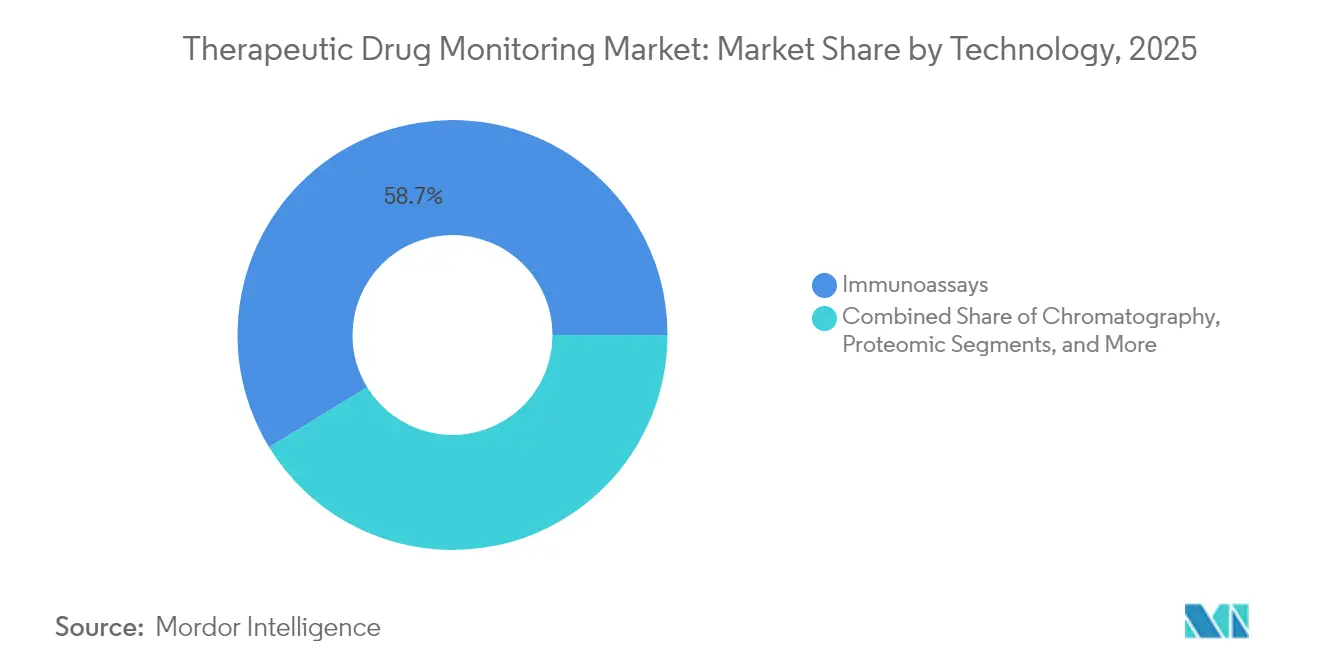
- 技術別では、イムノアッセイが2025年に58.74%の収益シェアでトップとなり、バイオセンサーベースのプラットフォームは2031年にかけて9.74%のCAGRで拡大する見込みです。
- 薬剤クラス別では、抗てんかん薬が2025年の治療薬物モニタリング市場シェアの31.88%を占め、腫瘍学治療薬は2031年にかけて9.55%のCAGRで成長する見通しです。
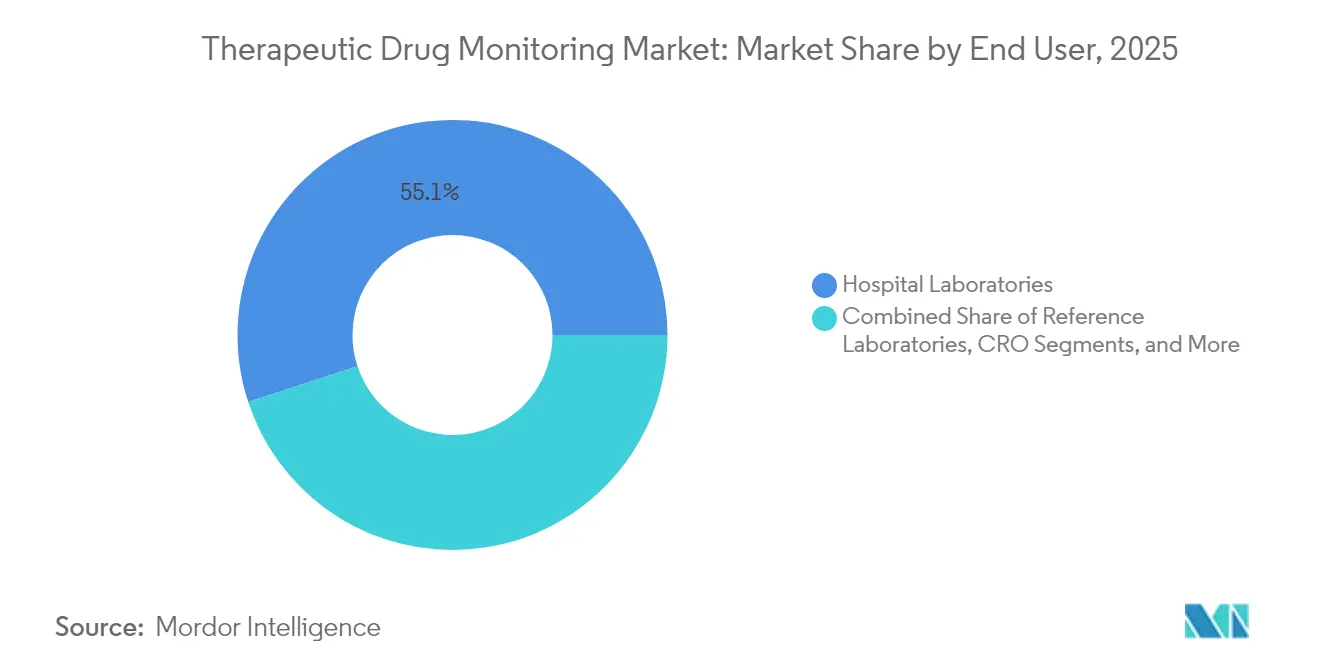
- エンドユーザー別では、病院検査室が2025年の市場規模の55.05%を占め、ポイントオブケアサイトは2031年にかけて10.03%のCAGRで拡大しています。
- 地域別では、北米が2025年に41.80%の収益シェアを占め、アジア太平洋地域は2026年から2031年にかけて10.27%のCAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 腫瘍学、HIV、自己免疫疾患および心疾患症例の 増加する有病率 | +2.1% | 世界全体; 北米およびヨーロッパで最も強い影響 | 中期 (2~4年) |
| 臨床試験の拡大と コンパニオン診断義務化 | +1.8% | 世界全体; 主要製薬ハブに集中 | 短期 (2年以内) |
| コアラボにおける自動化および 高スループットイムノアッセイの採用 | +1.5% | 北米および ヨーロッパ、アジア太平洋地域へ拡大 | 中期 (2~4年) |
| 遠隔治療薬物モニタリングを可能にする 低コスト乾燥血液スポットサンプリング | +1.3% | 世界全体; 新興市場で特に大きな影響 | 長期 (4年以上) |
| 治療薬物モニタリングアルゴリズムへの 薬理ゲノミクスデータの統合 | +1.2% | 先進国市場が先行; 世界規模で拡大 | 長期 (4年以上) |
| リアルタイム薬物濃度追跡のための ウェアラブルマイクロ流体バイオセンサー | +0.9% | 技術先進国市場; 段階的に世界へ普及 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
腫瘍学、HIV、自己免疫疾患および心疾患症例の増加する有病率
がんプロトコルは、小分子キナーゼ阻害剤とモノクローナル抗体をますます組み合わせており、最適以下の腫瘍抑制または用量制限毒性を回避するために正確な血清濃度管理を義務付ける狭い治療域を生み出しています[1]Matteo Negrini、「腫瘍学における薬理ゲノミクスと治療薬物モニタリングの統合」、Therapeutic Drug Monitoring、journals.lww.com。HIV向けの長時間作用型カボテグラビル・リルピビリン併用療法は、毎日の経口投与を超えたモニタリング期間を拡大し、月次または隔月間隔での持続的なトラフ濃度の確認を必要とします。自己免疫疾患では現在、抗薬物抗体形成によってクリアランス率が変動する生物学的疾患修飾薬が日常的に使用されており、治療薬物モニタリングは一次無反応と免疫原性による有効性喪失を区別するためのエビデンスに基づいたアプローチを提供します。高齢化人口に起因する心血管疾患症例は、医原性毒性を防ぐためのジゴキシンおよび抗不整脈薬濃度検査の量的成長を強化しています。これらの疾患負荷は合わせて、市場に一貫した患者コホートを追加し、予測可能な検査量の増加を支えています。
臨床試験の拡大とコンパニオン診断義務化
規制当局は現在、主要試験において多様な遺伝子型および併存疾患プロファイルにわたる用量最適化エビデンスを求めており、治療薬物モニタリングを研究プロトコルに確固として組み込んでいます。スポンサーはそのため、LC-MS/MS分析と薬理ゲノミクスアルゴリズムを統合したサンプルからインサイトへのワークフローを組み込み、適応的投与アームを可能にし、後期段階での脱落を減少させています。分散型試験モデルは、郵送乾燥血液スポットキットの採用を加速させ、施設訪問を最小限に抑えながらデータの忠実性を維持しています。試験での良好な経験はその後、血清濃度ガイダンスを規定する市販後ラベル拡大に反映され、それが定常的な臨床需要を拡大します。このフィードバックループは、臨床開発支出を、市場全体のアッセイメーカーおよびサービス検査室にとって持続的な収益源へと転換します。
コアラボにおける自動化および高スループットイムノアッセイの採用
第四世代のベンチトップ分析装置は、前分析ロボティクス、マイクロ流体試薬パック、および手動転記なしに結果を検査室情報システムに送るミドルウェアを統合しています。AI対応の予知保全と組み合わせることで、稼働率は97%を超え、大量処理キャンパスでの1日あたりのスループットは10,000件を超えます。試薬コストの削減と最小限のハンズオン時間により利益率が向上し、医療システムは以前は外部委託されていた低償還薬への検査メニューを拡大できるようになります。コアラボはこうして病院ネットワークの需要を統合し、標準化されたアルゴリズム駆動の解釈レポートを活用することで臨床毒物学者不足を緩和します。その結果、機関購入者はフルスイートベンダーに引き寄せられ、ブランドロイヤルティを強化し、治療薬物モニタリング市場全体の参入障壁を高めています。
遠隔治療薬物モニタリングを可能にする低コスト乾燥血液スポットサンプリング
マイクロキャピラリー採取カードは全血を最大3週間、周囲温度で保存し、分析物の劣化はほとんどなく、冷蔵物流を不要にし、農村部への普及を促進します。自己採取は患者負担を軽減し、モニタリングスケジュールへのアドヒアランスを改善し、投与アルゴリズムを洗練させる豊富な縦断的データセットをもたらします。東南アジア、ラテンアメリカ、およびサブサハラアフリカの公衆衛生プログラムは現在、結核およびHIV向けの郵送式治療薬物モニタリングキットを試験運用しており、クリニックでの採血と比較して30%のターンアラウンドタイム短縮を実証しています。健康保険会社は有害事象回避による下流のコスト削減を認識し、償還見通しを強化しています。その結果、乾燥血液スポットワークフローは、集中型採血サービスの届かなかった人々にまで市場を拡大しています。
抑制要因インパクト分析*
| 抑制要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| LC-MS/MSプラットフォームの 資本およびサービス契約コスト | -1.4% | 世界全体; 新興市場で最も深刻 | 短期 (2年以内) |
| 新興国における熟練した 臨床毒物学者の不足 | -0.9% | 新興市場; 先進国地域でも影響が拡大 | 中期 (2~4年) |
| 治療薬物モニタリングパネルの 断片化した償還コーディング | -0.8% | 主に北米; ヨーロッパの一部 | 中期 (2~4年) |
| 検査室情報システムと 意思決定支援ソフトウェア間のデータ交換ギャップ | -0.6% | 世界全体; 医療システムの成熟度によって異なる | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
LC-MS/MSプラットフォームの資本およびサービス契約コスト
エントリーレベルのトリプル四重極システムの定価は30万~50万米ドルであり、年間保守契約に5万米ドルが追加され、低・中所得経済圏の二次病院および民間検査室の予算を圧迫しています[2]医療機器イノベーションコンソーシアム、「新興市場におけるLC-MS/MSのコスト障壁」、MSACL、msacl.org。先進国市場においても、財政管理委員会は購入承認前に堅固な利用予測を要求します。高い取得コストの閾値は外部委託検査を継続させ、ターンアラウンドタイムを延長し、即時の臨床的価値を低下させ、それが定常的な検査採用を遅らせます。共同購買コンソーシアムおよび試薬レンタルモデルはキャッシュフロー制約を部分的に緩和しますが、多くの施設は特異性の低いイムノアッセイに依存したままであり、治療薬物モニタリング市場全体でキナーゼ阻害剤や免疫療法などの交差反応性に敏感なアプリケーションを制限しています。
新興国における熟練した臨床毒物学者の不足
自動化により手動ピペッティングおよびキャリブレーション工程は削減されますが、方法バリデーション、微量レベルのトラブルシューティング、および臨床解釈には専門家の監督が不可欠です[3]米国国立衛生研究所、「臨床毒物学における世界的な労働力格差」、NIH、nih.gov。トレーニングパイプラインは技術的複雑性に遅れをとっており、認定された臨床毒物学プログラムを提供するアフリカの大学はわずか10校であり、高報酬の製薬職への離職がスタッフ不足を悪化させています。その結果、南アジアおよびラテンアメリカの検査室長は、より大きな解釈的ニュアンスを伴う腫瘍学アッセイを先送りにしながら、抗てんかん薬および免疫抑制剤に焦点を当てた狭い治療薬物モニタリングパネルを採用しています。遠隔コンサルテーションネットワークは出現しつつありますが、完全に補うことはできず、熟練労働力の不足が治療薬物モニタリング市場の潜在能力に対する持続的な足かせとなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
イムノアッセイがバイオセンサーの台頭にもかかわらず優位を維持イムノアッセイは治療薬物モニタリング市場規模において最大の収益部分を生み出し、2025年に58.74%のシェアを保持しました。既存の化学ラインへの統合、一貫した償還コーディング、および技術者の習熟度がこのリードを維持しています。しかし、バイオセンサーおよびウェアラブルプラットフォームは9.74%のCAGRを記録しており、間質液からのインサイチュ薬物濃度読み取りを可能にする電気化学的トランスダクションの進歩に支えられています。質量分析連結免疫化学ハイブリッドは、小分子腫瘍学薬剤を包含するようにメニューを拡大し、既存技術の関連性をさらに強化しています。
タンパク質結合干渉、フック効果、および交差反応性の限界により、三次医療機関は複雑なレジメンに対してクロマトグラフィーおよびLC-MS/MSソリューションへと移行しており、マルチベンダー競争を強化しています。一方、連続ウェアラブルのプロトタイプパイプラインは、1分未満のサンプリング間隔を約束し、治療薬物モニタリング市場のパラダイムを断続的な採取から動的な薬物動態プロファイリングへと再定義しています。ベンチャー支援のスタートアップは製薬スポンサーと連携し、デバイスを長時間作用型注射剤と組み合わせ、臨床バリデーションを加速しています。規制経路が明確になるにつれ、競争力学は分析感度だけでなく、使いやすさ、データセキュリティアーキテクチャ、およびアルゴリズム的投与ガイダンスにますます依存するようになるでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


薬剤クラス別:
腫瘍学治療薬が将来の成長を牽引抗てんかん製剤は2025年収益の31.88%を占め、バルプロ酸、カルバマゼピン、および関連薬剤の定常的な血清濃度検査を要求する定着したガイドラインを反映しています。しかし、腫瘍学治療薬は2031年にかけて9.55%のCAGRで急増すると予測されており、市場の最も急成長するセグメントとして位置づけられています。精密腫瘍学は、腫瘍への曝露を最適化し全身毒性を軽減するために個別に調整されたキナーゼ阻害剤用量を義務付け、LC-MS/MS多重パネルの広範な展開を促進しています。
免疫抑制剤は移植センター全体で堅調な量を維持しており、一方で新たなスチュワードシップイニシアチブがバンコマイシンおよびアミノグリコシドモニタリングを腎毒性抑制のために高めています。クロザピンなどの精神科薬剤は依然として必須候補ですが、より広範な抗精神病薬モニタリングの採用は支払者政策の調和にかかっています。薬理ゲノミクスのオーバーレイは投与経路をさらに差別化し、先制的遺伝子型検査と投与後血清確認を効果的に統合しており、この収束が専門分野全体にわたる治療薬物モニタリング市場の戦略的関連性を強化しています。
エンドユーザー別:
ポイントオブケア検査が病院の優位性を崩す病院検査室は2025年の治療薬物モニタリング市場シェアの55.05%を支配しました。その優位性は、組み込まれた検査室情報システム接続性、既存の請求経路、およびサンプル採取のための臨床的近接性に由来しています。しかし、ポイントオブケアハブ(外来クリニック、透析ユニット、および在宅デバイス)は、指先採血から15分以内に結果を提供するコンパクトな分析装置に支えられ、10.03%のCAGRで拡大しています。
参照検査室は専門アッセイ需要を守り、高複雑性ワークフローを集中させ、規模の経済から恩恵を受けています。学術センターはアーリーアダプターの地位を維持し、新規バイオマーカーおよびウェアラブル統合を試験運用しています。契約研究機関は、微妙な試験エンドポイントに対応するためにサービスポートフォリオを強化しており、研究開発および定常的ケア全体にわたる治療薬物モニタリング市場の役割を強調しています。デジタルヘルスオーバーレイは数値薬物濃度をスマートフォンアラートに変換し、臨床医と患者を橋渡しし、治療域へのアドヒアランスを強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
南北アメリカ、ヨーロッパ、アジア太平洋および中東の治療薬物モニタリング市場
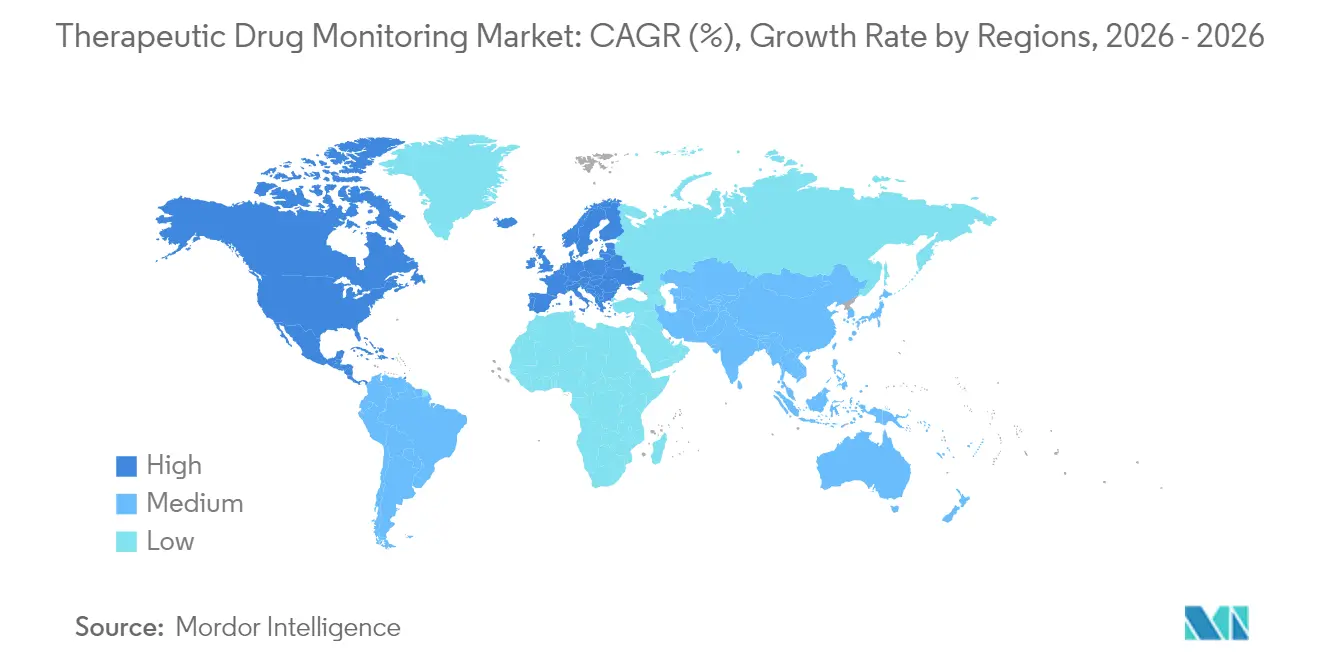
2025年の治療薬物モニタリング市場規模への北米の41.80%の貢献は、定着した償還制度、広範な移植プログラム、および薬理ゲノミクスのリーダーシップに起因しています。ヨーロッパはこの成熟度を反映していますが、統合調達と成果ベースの価格設定を優先するコスト抑制圧力の下にあります。アジア太平洋地域は2031年にかけて10.27%のCAGRを示しており、病院建設ブーム、臨床試験の流入、および国家精密医療イニシアチブを反映しています。 中国は地域の量的拡大を牽引しており、公共部門のインフラ資金調達と、地域のLC-MS/MS製造を奨励する厳格な規制改革を組み合わせています。日本の超高齢化人口統計は高い一人当たり検査比率を維持しており、インドの拡大する医療保険カバレッジは必須モニタリングパネルへの患者アクセスを広げています。中東および南米は、検査室自動化ベンダーが政府機関と提携して診断能力を近代化するにつれ、初期段階ながら加速する採用曲線を示しており、この取り組みが治療薬物モニタリング市場を段階的に拡大しています。

規制環境
治療薬モニタリング(TDM)に用いられる臨床検査室独自開発検査(LDT)に対する規制監督は、長年のIVD要件に加えて強化が進んでいる。米国では、FDAが2024年5月に最終規則を公表し、段階的な施行のもとでLDTを医療機器として扱うこととし、移行の第一段階は2025年5月6日に開始された。これにより、狭い治療域を持つ薬剤の管理を支援する検査機関やキット開発者に対して、品質システム、文書化、および該当する検査については市販前対応に関する要求が高まっている。
欧州では、規則(EU)2017/745(MDR)が医療機器に関する中核的枠組みであり続けており、2026年には統合版が施行されている。一方、COM(2025) 1023は、MDRおよびIVDR全体にわたる的を絞った改正を提案し、コンプライアンス負担や専門家支援プロセスの一部の簡素化を図っている。国際的には、ISO 17511:2020(計量トレーサビリティ)などの臨床検査品質の基盤規格が2026年に見直され、再確認された。また、ISO/CD TS 25646(分析性能仕様)は委員会原案審査を通過し、コメント期限は2026年5月に設定された。これらの更新は、用量調整ワークフローに使用される検査法のトレーサビリティおよび性能要件を強化するものである。
バリューチェーン分析
治療薬モニタリングのバリューチェーンは、アッセイおよび機器の設計、重要原材料の調達、製造・品質管理、流通・サービス、そして病院、リファレンス、CRO、学術検査機関における下流の検査・解釈を対象とする。上流の投入物には、免疫アッセイ用のモノクローナル抗体、組換えタンパク質および酵素、化学発光成分、高純度クロマトグラフィー溶媒、LC-MS/MSワークフロー用の同位体標識内部標準物質が含まれる。
製造および展開は複雑さによって異なる。LC-MS/MSプラットフォームは専門的な製造・アプリケーション支援体制に依存し、通常は直接的なフィールドサービスモデルによって支えられている一方、ポイントオブケア機器や消耗品はより流通業者網に依存する傾向がある。ボトルネックとしては、単一供給元による特殊化学品合成、感受性試薬のコールドチェーン取扱い、そしてオープンチャネル試薬へのアクセスを制限するクローズドシステム機器戦略が挙げられ、これにより検査機関の切替コストが高まる。下流では、統合デリバリーネットワークやコアラボの自動化が購買力を集中させ、企業契約を優先させる一方、接続性要件(LIS統合や用量決定支援ツールへの安全なデータ交換)がベンダー選定や販売後サービスの強度を左右する要因として重要性を増している。
競争環境
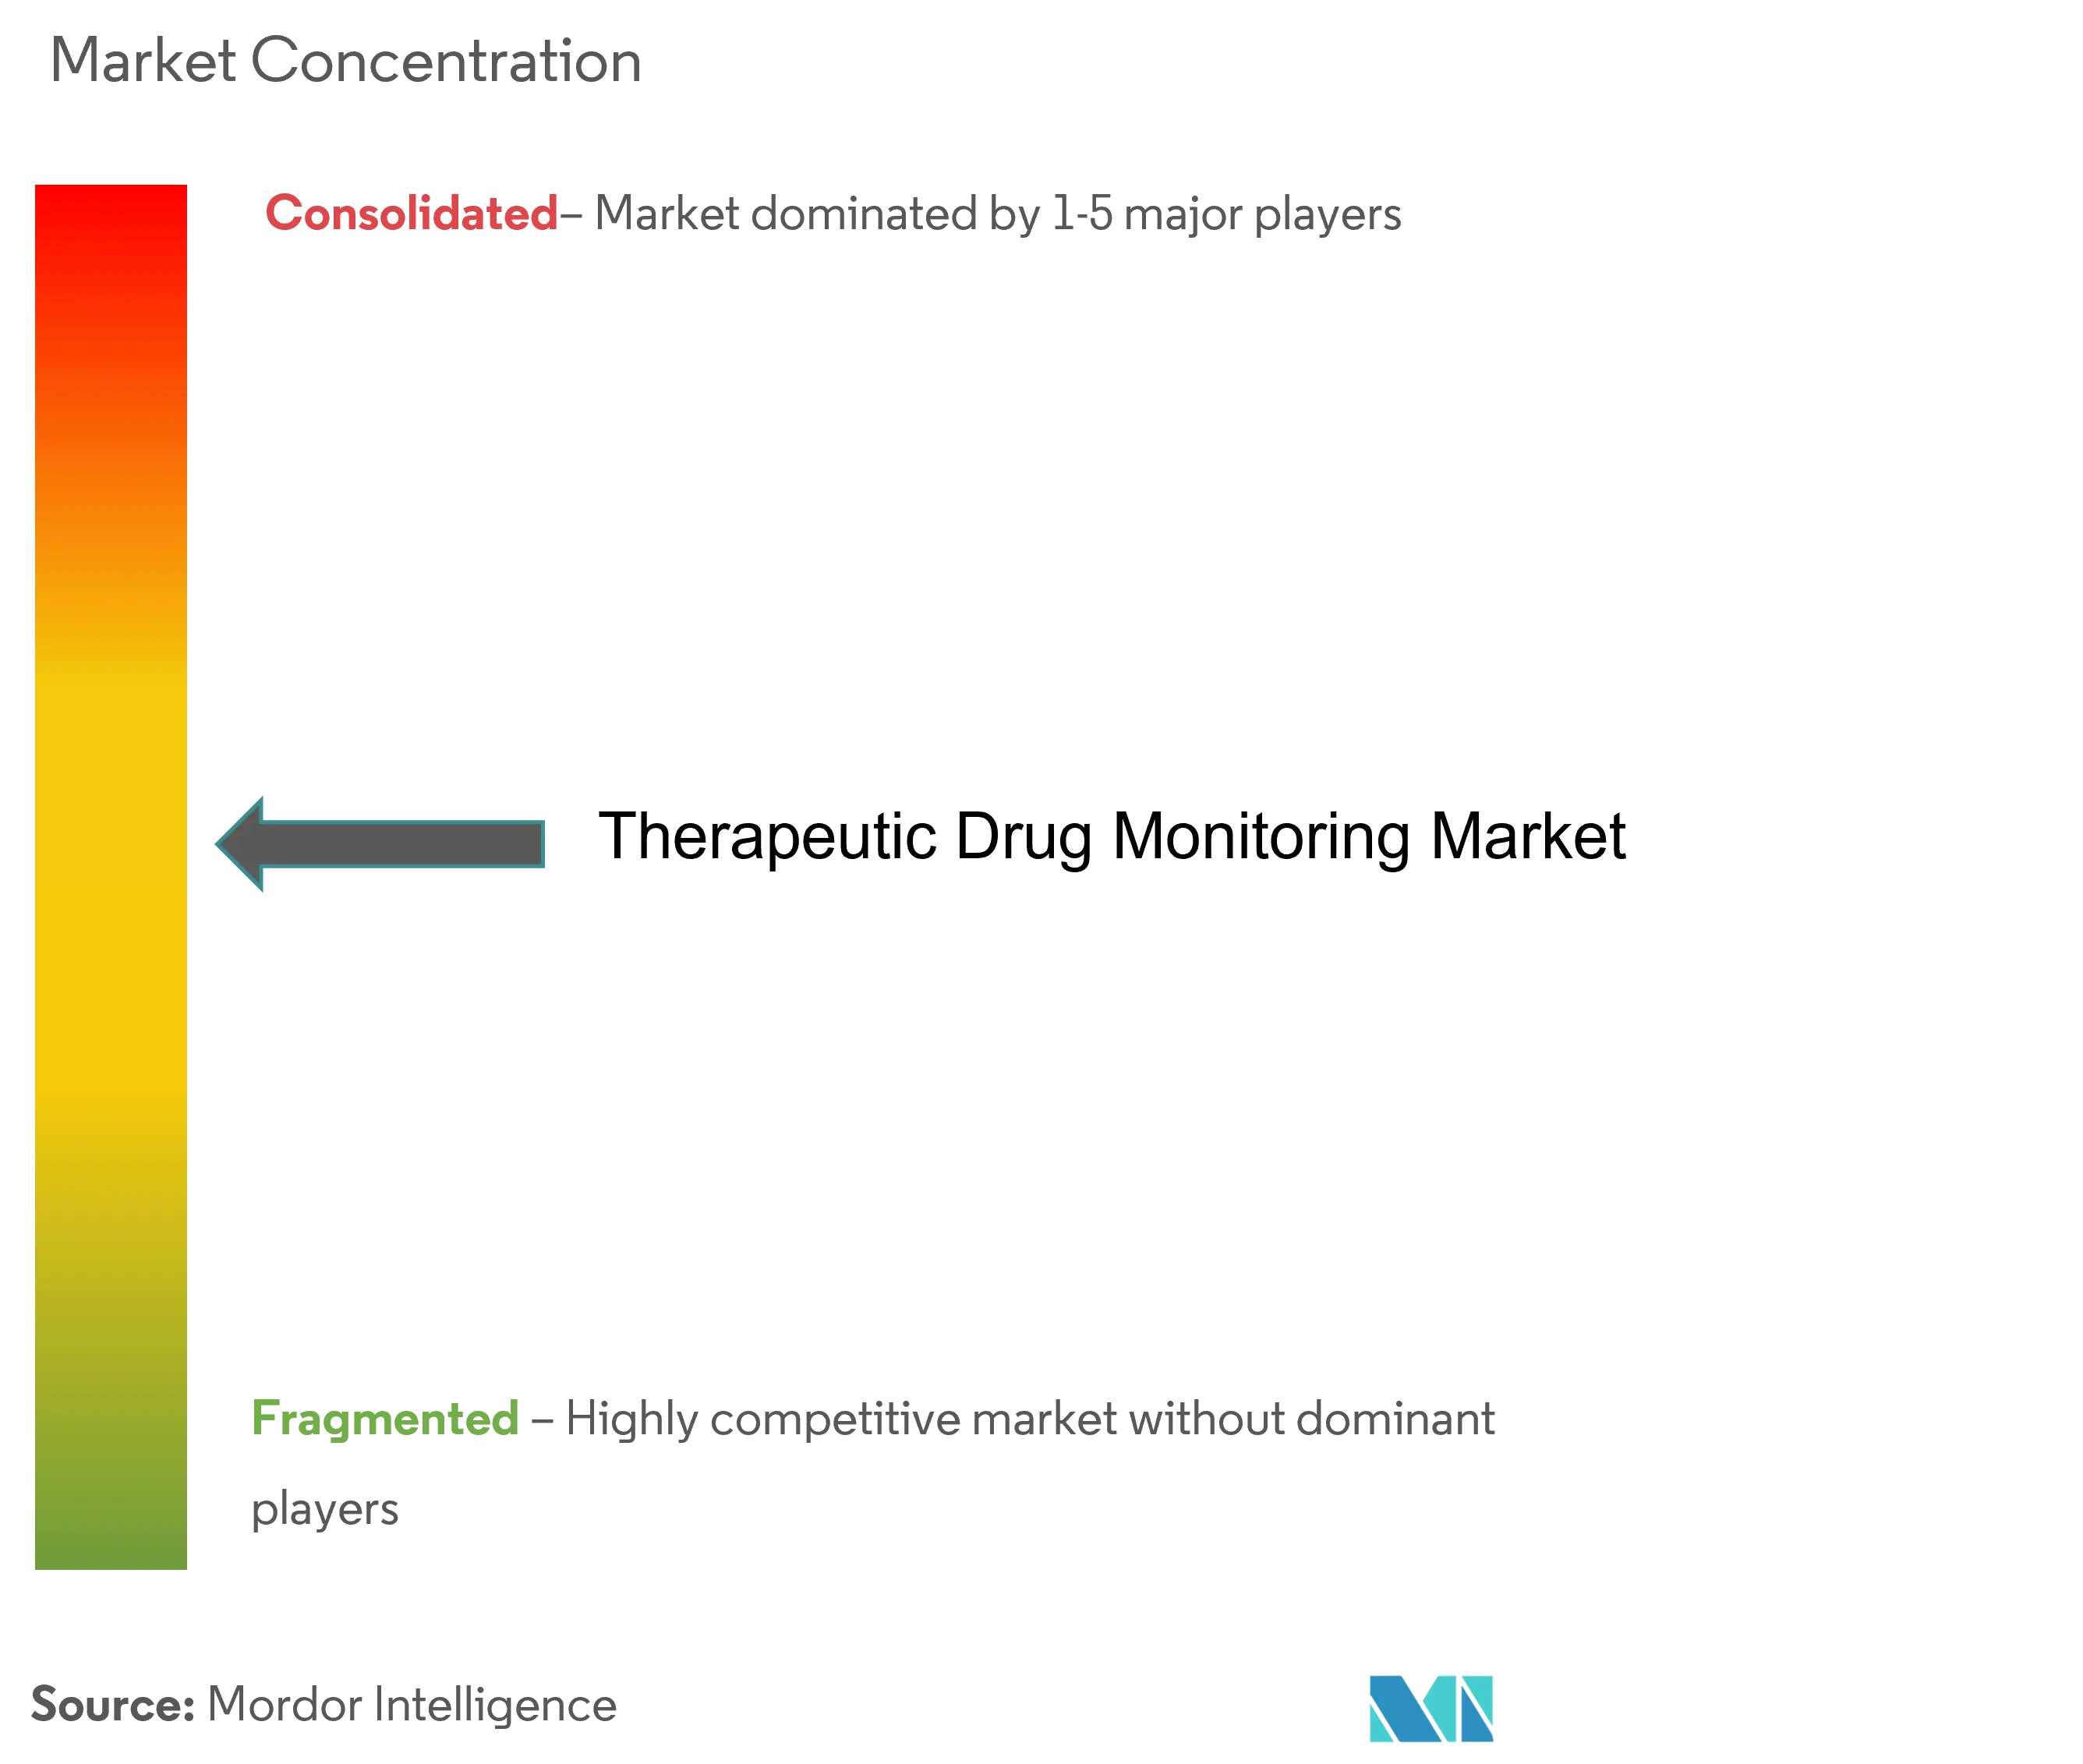
治療薬物モニタリング市場は適度に統合されています。Abbott、Thermo Fisher、Roche、Siemens Healthineers、およびDanaherは、フルライン診断ポートフォリオと確立されたサービスフットプリントを活用して既存のポジションを守っています。彼らの競争優位性は、病院チェーンの調達を簡素化するエンドツーエンドの提供(サンプル採取デバイス、自動化対応分析装置、アッセイ試薬、およびミドルウェア意思決定支援)にあります。
中堅企業はニッチなイノベーションに注力しています。Bio-Radは多重イムノアッセイパネルを活用して移植モニタリングのターンアラウンドタイムを短縮し、一方でニッチなスタートアップはバイオセンサーの読み取りを数分以内に投与量調整ガイダンスに変換するクラウドネイティブダッシュボードを展開しています。戦略的買収が過去2年間の特徴となっており、Siemens Healthineersは外来患者収益を加速するためにウェアラブルセンサー開発企業を買収し、Thermo FisherはLC-MS/MS解釈レポートを強化するためにAIアルゴリズムベンダーを統合しました。
デバイスメーカーと製薬会社間のコラボレーションが強化されています。腫瘍学薬スポンサーは規制申請を合理化するために独自のアッセイを臨床試験プロトコルに組み込み、初期の機器設置を保証しています。試薬レンタル契約および成果ベースの価格設定モデルが普及しており、より広範な価値ベースケアのトレンドを反映しています。サイバーセキュリティレイヤーと標準化されたデータ相互運用性に投資するベンダーは、デジタルヘルスエコシステムが成熟するにつれて有利なポジションを確立し、治療薬物モニタリング市場のリーダーシップをめぐる長期的な競争を形成しています。
治療薬物モニタリング業界リーダー
Thermo Fisher Scientific
Bio-Rad Laboratories
F. Hoffmann-La Roche Ltd
Danaher Corporation (Beckman Coulter, Inc.)
Siemens Healthcare GmbH
- *免責事項:主要選手の並び順不同
治療薬物モニタリング市場
- Abbott Laboratories
- Thermo Fisher Scientific
- F. Hoffmann-La Roche Ltd (Roche Diagnostics)
- Siemens Healthineers
- Danaher Corp (Beckman Coulter)
- Bio-Rad Laboratories
- Chromsystems Instruments & Chemicals
- Randox Laboratories
- Alpco Diagnostics
- ARK Diagnostics
- DiaSorin
- bioMérieux
- Tecan Group
- Waters Corporation
- Agilent Technologies
- Hitachi High-Tech Corp.
- Bruker Corp.
- JEOL Ltd.
- Quotient Ltd.
- LabCorp (Covance Labs)

市場機会と将来展望
分散型サンプリングおよび患者近接型ワークフローは、LC-MS/MSの資本支出や専門スタッフを確保できない環境、特に新興市場や慢性療法の外来管理において新たな余地を生み出している。2026年のマイクロサンプリング研究からの知見は、アクセス拡大への実用的な道筋を示しており、免疫抑制剤の定量にわずか5マイクロリットルの血液を用いるMSW2微量液相マイクロサンプリングなどが報告されている。これは、採血負担を軽減しつつより頻繁なモニタリングを望む臨床プログラムを支え、郵送キット、サテライトクリニック、分散型臨床試験運営における乾式血液スポットおよび微量アプローチへの市場シフトに合致している。
もう一つの機会分野は、TDMと精密意思決定支援の融合であり、薬理遺伝学とモデル情報に基づく精密用量設定を組み合わせるものである。サーモフィッシャーサイエンティフィックによるタクロリムス用量設定のための薬理遺伝学的検査「TacroType」の発売は、遺伝子型情報に基づく開始用量を濃度モニタリングと組み合わせる商業的動きを示しており、検査機関やEHRワークフロー内での標準化された解釈レポートに対する病院の需要を補完している。欧州では、探索的バイオアナリシスアッセイに対するIVDR解釈の明確化が進められており、European Bioanalysis Forumが提示した見解などが、非診断的研究用途におけるプロセス簡素化を示唆している。これにより、初期段階のバイオアナリシスを日常診断として再分類することなく、CROおよびスポンサーによるより広範なモニタリングパネルの採用が支えられている。
Recent Industry Developments in 治療薬物モニタリング市場
- 2026年4月:Bio-Rad Laboratoriesは、8種類の新規特異性を追加することで組換えモノクローナル抗イディオタイプ抗体の製品ラインを拡大し、YTE改変治療薬向けの初の抗Fc変異抗体レンジを発表した。この更新により、生物製剤や改変抗体フォーマットのバイオアナリシスおよび薬物モニタリングワークフローで使用される試薬の選択肢が広がり、治療モダリティの多様化に伴い一貫した試薬を必要とする検査機関を支援する。
- 2026年2月:サーモフィッシャーサイエンティフィックは、口腔スワブを用いてCYP3A5遺伝子型を判定し、移植患者のタクロリムス用量決定を支援する検査室独自開発検査「TacroType Pharmacogenetic Test」を発表した。この発売は、濃度に基づくTDMを補完する薬理遺伝学層を強化し、ベンダーや検査機関を統合的な用量開始・追跡モニタリング経路へと導いている。
- 2025年12月:ロシュは、cobas Mass Specソリューションの一部として抗生物質薬物モニタリング用の質量分析試薬パックについてCEマーク認証を取得したことを発表し、39項目の体外診断検査メニューの中に位置づけた。これにより、臨床検査機関における日常的なTDM用途向けの標準化された自動質量分析製品が拡充され、手作業による自作検査法から規制対応のスケーラブルなワークフローへの移行を後押しする。


治療薬物モニタリング市場 レポートの範囲と調査方法論
市場の定義と範囲
本市場は、患者検体中の薬物濃度を測定し、結果を解釈して用量調整やより安全な治療を支援するために用いられる検査、主に狭い治療域を持つ薬剤を対象とする検査を対象としている。これには、一般的な分析方法を用いて病院検査室や臨床検査機関で行われる日常的なモニタリングが含まれる。
対象範囲外:法医学的毒性学、職場または消費者向け薬物スクリーニング、および患者の用量決定に結び付かない研究専用のバイオアナリシスは除外する。
セグメンテーション概要
- 技術別
- イムノアッセイ
- ELISA
- 化学発光イムノアッセイ(CLIA)
- 蛍光およびその他のイムノアッセイ形式
- プロテオミクス・LC-MS/MS
- クロマトグラフィー(GC、HPLC)
- バイオセンサーベースおよびウェアラブル
- その他の技術
- イムノアッセイ
- 薬剤クラス別
- 抗不整脈薬
- 抗てんかん薬
- 免疫抑制剤
- 抗生物質(例:バンコマイシン、アミノグリコシド)
- 抗精神病薬および気分安定薬
- 腫瘍学および標的療法
- その他の薬剤クラス
- エンドユーザー別
- 病院検査室
- 独立・参照検査室
- 学術・研究機関
- ポイントオブケア・患者自己検査
- 契約研究・CRO検査室
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東
- GCC
- 南アフリカ
- その他の中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの外側の境界を設定し、公に観測可能な需要シグナルを固定するために用いられる。薬剤安全性、モニタリング実務、臨床的エビデンスに関する指針としては、通常、米国FDA、米国CDC、世界保健機関(WHO)、米国国立医学図書館(PubMed)などの出典を参照する。データポイントは、OECDの保健統計、各国保健省のポータル、および検査機器・試薬に関連する場合の選定された税関貿易データなどの出典を用いて相互確認される。
業界側では、臨床検査・診断分野で活動する企業の年次報告書、10-K形式の開示資料、投資家向け説明資料、製品資料を確認する。可能な場合は、企業財務・インテリジェンス、特許データベース、および出荷レベルの輸出入データの有料サブスクリプションも活用し、参加状況や変化の方向性を検証する。ここで言及した具体的なデスクリサーチの出典は例示に過ぎず、データ収集、検証、明確化のために他にも多数の公的資料が用いられた。
一次インタビューおよび調査
一次調査は、臨床採用の状況を測定可能な検査量および現実的な価格へと変換するために用いられる。APAC、EMEA、南北アメリカ地域の病院検査室責任者、臨床検査機関の意思決定者、検査室マネージャー、および分野専門家と面談し、検査ミックス、実施率、主要薬剤クラスにおける繰り返しモニタリングの頻度を検証する。これらのインタビューは、デスクリサーチから得られた前提を検証する上でも役立ち、公表統計が日常的な治療モニタリングと関連する毒性学検査を明確に区別していない部分の情報の隙間を埋める。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:27% | 経営幹部(CXO):17% | APAC:43% |
| ミドルティア:53% | 機能部門/事業部門責任者:33% | EMEA:30% |
| 中小規模企業:20% | マネージャー:50% | 南北アメリカ:27% |
市場規模算定と予測
規模算定は、観測された患者ケア活動および検査実施強度を用いて構築されたトップダウン需要プールから開始し、これを年間検査量および価値へと変換する。実務上は、狭い治療域を持つ薬剤の使用、移植・腫瘍治療活動、複雑症例における抗感染薬使用、薬剤安全性リスクに関連する入院、免疫アッセイ対LC-MS/MSによるモニタリングの割合(これは平均価格およびスループットに影響する)などの入力を用いて、想定されるモニタリング需要をマッピングする。モデル構築後は、地域別のサプライヤー存在状況、主要アッセイ種別の抽出価格帯、典型的な利用率に関するチャネルからのフィードバックを用いて、選択的なボトムアップ検証を行う。これらの検証で一貫した差異が示された場合、合計値は調整される。
予測にあたっては、回答者が一貫して感度が高いと指摘する2〜4の要因を中心にシナリオ分析を適用する。これには、ガイドライン採用の速度、検査機関の自動化更新、モニタリング指示の頻度を変える償還または予算圧力が含まれる。ボトムアップの可視性が弱い場合、特に小規模な国別市場では、病院検査室の能力拡大や外部品質プログラムへの参加といった代替指標を用いてギャップを補い、その上で、示唆される検査量をインタビューによるフィードバックで再確認してから、カーブを確定させる。
データ検証と更新サイクル
検証は複数の確認を通じて行われ、結果が単一のデータストリームに依存しないようにしている。モデル化された値を、各国レベルの医療活動動向、公表された臨床検査能力指標、企業レベルの診断事業収益動向などの独立したシグナルと比較し、全体像に合わない異常値を調査する。患者あたりの検査頻度や価格の推移など、より大きな変動を生む前提は、第二のアナリストによって見直され、変動が重要である場合には専門家との再確認が行われる。
レポートは年次で更新され、主要な規制変更、償還の変化、または検査機関の運営における突発的な混乱など、重要な事象が発生した場合には中間更新が行われる。納品前には、クライアントが最新の見解を得られるよう、最新の公開資料を反映するための最終確認が行われる。
Mordor Intelligenceの治療薬モニタリング市場規模と他社公表推計との比較
治療薬モニタリングに関する公表数値は、各発行元が市場の境界を独自に設定し、それぞれ特定の基準年および予測期間を選択するため、しばしば異なる結果となる。差異は、検査量が価値へと変換される方法、特に病院検査室と独立系臨床検査機関といった異なる環境間で価格や検査ミックスが変動する場合にも生じる。
臨床採用パターンからの検査量シグナルおよび検査スループットの検証を用いることで、Mordor Intelligenceの2025年推計は、関連する毒性学や研究専用のバイオアナリシスによって総額が膨らむことを避け、日常的な用量モニタリング需要に整合するよう保たれている。他の公表数値は、より広い包含範囲を持つ長期予測を用いる場合、積極的または保守的な価格曲線を適用する場合、あるいは主要な前提が変化した際に専門家への再確認を行わずに単一の基準年に依拠する場合に、異なる結果となり得る。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.36 B (2025) | |
| グローバル調査会社A | USD 1.94 B (2025) | 関連する臨床検査カテゴリーやより広範なソリューション要素を含む、より広い定義を用いており、日常的な用量モニタリング量が同程度であっても2025年の合計値を押し上げる可能性がある。 |
| 業界出版社B | USD 1.40 B (2025) | 市場範囲は中核的な治療モニタリングに近く保たれているが、その価値構築は単年の価格前提とより長い予測期間に依拠する傾向があり、通貨タイミングや検査ミックスが更新されない場合、当年の合計値が変動しうる。 |
表に見られる差異は、主に何が治療モニタリングとして数えられるか、そして検査頻度と価格からどのように価値が構築されるかによって説明される。範囲を日常的な用量調整の使用事例に結びつけ、検証の過程で検査量および価格の前提を再確認することで、当社の推計は明確な需要要因および再現可能な手順に遡って追跡しやすい状態を保っている。


レポートで回答される主要な質問
治療薬物モニタリング市場の規模はどのくらいですか?
治療薬物モニタリング市場規模は2026年に14億8,000万米ドルに達し、9.03%のCAGRで成長して2031年には22億9,000万米ドルに達する見込みです。
治療薬物モニタリング市場でどの技術セグメントが優位を占めていますか?
イムノアッセイが2025年に58.74%の収益シェアで優位を占めていますが、バイオセンサープラットフォームが9.74%のCAGRで最も急成長しています。
治療薬物モニタリング市場の主要プレーヤーは誰ですか?
Thermo Fisher Scientific、Bio-Rad Laboratories、F. Hoffmann-La Roche Ltd、Danaher Corporation(Beckman Coulter, Inc.)、およびSiemens Healthcare GmbHが治療薬物モニタリング市場で事業を展開する主要企業です。
治療薬物モニタリング市場で最も急成長している地域はどこですか?
政府支援による病院拡張、急増する臨床試験活動、および医療技術投資により、アジア太平洋地域では2031年にかけて10.27%のCAGRが生み出されています。
治療薬物モニタリング市場で最大のシェアを持つ地域はどこですか?
2025年において、北米が治療薬物モニタリング市場で最大の市場シェアを占めています。
より広範な採用を制限する主な抑制要因は何ですか?
LC-MS/MS機器の高い資本コストと、特に新興経済圏における訓練を受けた臨床毒物学者の不足が、より広範な実装を引き続き妨げています。
最終更新日:



