
臨床診断市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 93.59 十億米ドル |
| 市場規模 (2031) | 121.76 十億米ドル |
| 成長率 (2026 - 2031) | 5.41 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる臨床診断市場分析
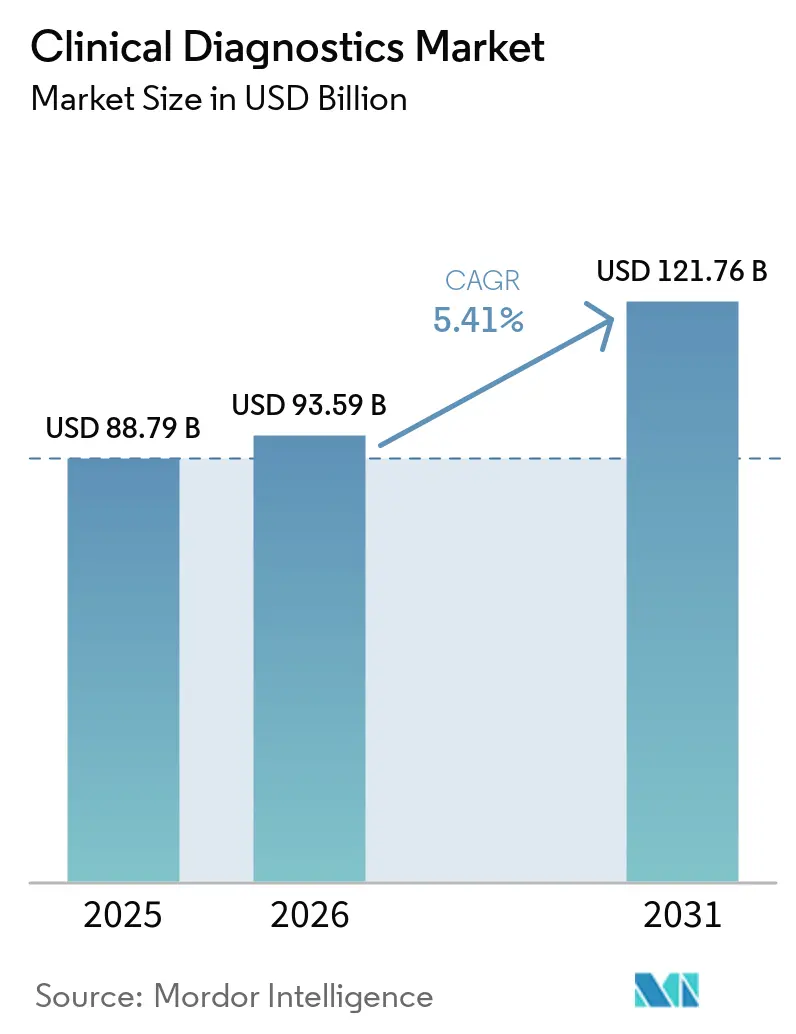
臨床診断市場規模は2025年に888.79億米ドルと評価され、2026年の935.90億米ドルから2031年には1,217.60億米ドルに達すると推定され、予測期間(2026年〜2031年)中に5.41%のCAGRで成長する見込みである。
この見通しは、パンデミックによる変動から、検査室が自動化・人工知能・精密医療能力を統合するにつれて安定した成長へと移行するシフトを示している。慢性疾患の有病率の高まりにより、ルーティンの全血球計算(CBC)の検査量は高水準を維持しているが、医療システムが個別化ケアモデルを採用するにつれて、腫瘍バイオマーカーパネルはより速いペースで拡大している。試薬の価格圧力は、機器の自動化が1検査あたりの消費量を削減するにつれて強まる一方、データ管理ソフトウェアは品質保証および相互運用性において「あれば便利」から「ミッションクリティカル」なステータスへと移行している。新興経済国は分散型および在宅検査フォーマットに向けてインフラ投資を集中させており、臨床診断市場をその従来の施設ベースを超えて拡大させている。
レポートの主要なポイント
- 検査別では、CBCが2025年の臨床診断市場シェアの24.24%を占め、腫瘍・腫瘍マーカー検査は2031年までに10.39%のCAGRで成長すると予測されている。
- 製品別では、試薬・キットが2025年に64.98%のシェアでトップとなり、データ管理ソフトウェア・サービスは2031年までに最高の10.62%のCAGRを記録する見込みである。
- 技術別では、イムノアッセイ・免疫化学が2025年に32.25%のシェアを獲得し、分子診断は2031年までに10.43%のCAGRで拡大する見通しである。
- 検体タイプ別では、血液・血漿・血清が2025年の臨床診断市場規模の74.60%のシェアを占め、唾液検査は2031年までに10.32%のCAGRを達成する軌道にある。
- 検査環境別では、集中型臨床検査室が2025年に61.40%のシェアを占めているが、在宅検査は2031年までに最も高い13.48%のCAGRが見込まれている。
- エンドユーザー別では、病院検査室が2025年に57.65%のシェアを保有し、ポイント・オブ・ケア環境は11.55%のCAGRの見通しを示している。
- 地域別では、北米が2025年に37.98%のシェアで首位を占め、アジア太平洋地域は10.14%のCAGRで最も急成長する地域と予測されている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因のインパクト分析*
| 促進要因 | CAGRへの(概算)影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 慢性疾患・感染症の罹患率の上昇 | +1.2% | 全世界、特にアジア太平洋および中東での影響が大きい | 長期(4年以上) |
| 高スループット自動分析装置の普及 | +0.8% | 北米・欧州が中心、アジア太平洋へ拡大中 | 中期(2〜4年) |
| 新興市場における分散型ポイント・オブ・ケア検査の拡大 | +1.1% | アジア太平洋、ラテンアメリカ、サブサハラアフリカ | 中期(2〜4年) |
| AI主導型臨床意思決定支援の統合 | +0.9% | 全世界、北米・欧州が牽引 | 短期(2年以内) |
| マルチオミクスおよび精密診断による検査メニューの拡充 | +1.0% | 全世界、当初は先進国市場に集中 | 長期(4年以上) |
| 在宅急性期医療モデルによる迅速な検体から結果までの需要促進 | +0.7% | 北米・欧州、アジア太平洋でパイロットプログラム実施中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AI主導型臨床意思決定支援の統合
人工知能モジュールは現在、数百万件の匿名化された検査記録を解析し、人間のレビューでは見落としがちな微妙な診断パターンを検出しています。Quest Diagnosticsとグーグルクラウドとの提携により、複雑な事例のエラー率が約30%削減されるとともに、クリティカルバリューのターンアラウンドタイムが短縮され、医療プロバイダーはAIキャパシティをオプション機能ではなく標準インフラとして位置づけるようになっています[1]。早期採用企業はさらに、医師がより迅速かつ確実な結果提供経路を選好するため、紹介シェアの獲得においても優位に立っています。
マルチオミクスおよび精密診断による検査メニューの拡充
Guardant Healthの腫瘍プロファイリングアッセイは、ゲノミクス、プロテオミクス、メタボロミクスの多層的データを組み合わせることで治療選択の精度を高め、反復生検を削減する事例を示しています。検査室は、統合された採取スケジュールとアドヒアランスの改善を通じて初期コストの高さを正当化しており、診断精度が下流の治療費用を実証的に削減するアウトカム連動型償還への移行を支えています。
在宅急性期医療モデルによる迅速な検体から結果までの需要促進
オンタリオヘルスの報告によると、在宅急性期医療プログラムはエピソードあたりの入院費用を30%削減しますが、その実現には中央検査室と同等の精度を30分以内に達成するアッセイが不可欠です[2]。機器メーカーは、多分析物パネルに対応したマイクロフルイディクスカートリッジとブルートゥース対応リーダーで応え、臨床医が施設移送の遅延なくケアのエスカレーションまたはデ・エスカレーションを行えるようにしています。
新興市場における分散型ポイント・オブ・ケア検査の拡大
世界保健機関(WHO)は、高い周囲温度や断続的な電力供給に耐える堅牢なバッテリー駆動型分析装置への需要を強調しています。サプライヤーは低マージン・高ボリューム戦略へと軸足を移し、官民パートナーシップによって支援され、帯域幅の制約がある地域での結果伝送のためにモバイルヘルスポータルを統合しています。
抑制要因のインパクト分析*
| 抑制要因 | CAGRへの(概算)影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高度分析装置の高い初期投資コスト | -0.6% | 全世界、特に新興市場で顕著 | 長期(4年以上) |
| 厳しい償還および費用抑制政策 | -0.8% | 主に北米・欧州 | 中期(2〜4年) |
| コロナ禍後の在庫過剰による機器リプレースの遅延 | -0.9% | 全世界、先進国市場に集中 | 短期(2年以内) |
| 特殊試薬のサプライチェーン・ボトルネック | -0.5% | 全世界、地域によりばらつきあり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
コロナ禍後の在庫過剰による機器リプレースの遅延
病院はパンデミックの急増に対応するため分子分析装置を冗長に購入しており、現在40〜60%の稼働率で稼働しているものが多く、新規設備投資の先送りが続いています。Abbott Laboratoriesは、顧客が既存在庫を消化するためにプラットフォームのアップグレードを行わないことで、2025年の診断部門収益が低下すると開示しています[3]。価格競争が激化してマージンが圧縮され、大規模システムでは機器リプレースサイクルが18〜24ヶ月長期化しています。
厳しい償還および費用抑制政策
ユナイテッドヘルスケアの2025年の事前承認ルールおよびフランス政府による定期検査の償還額10%削減は、検査価値に対する支払者の審査強化の典型例です。検査室はアウトカムエビデンスが堅固なアッセイを優先し、メーカーは適用範囲の厳格化に際してプレミアム検査を守るための医療経済研究に研究開発費を配分しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
検査別:
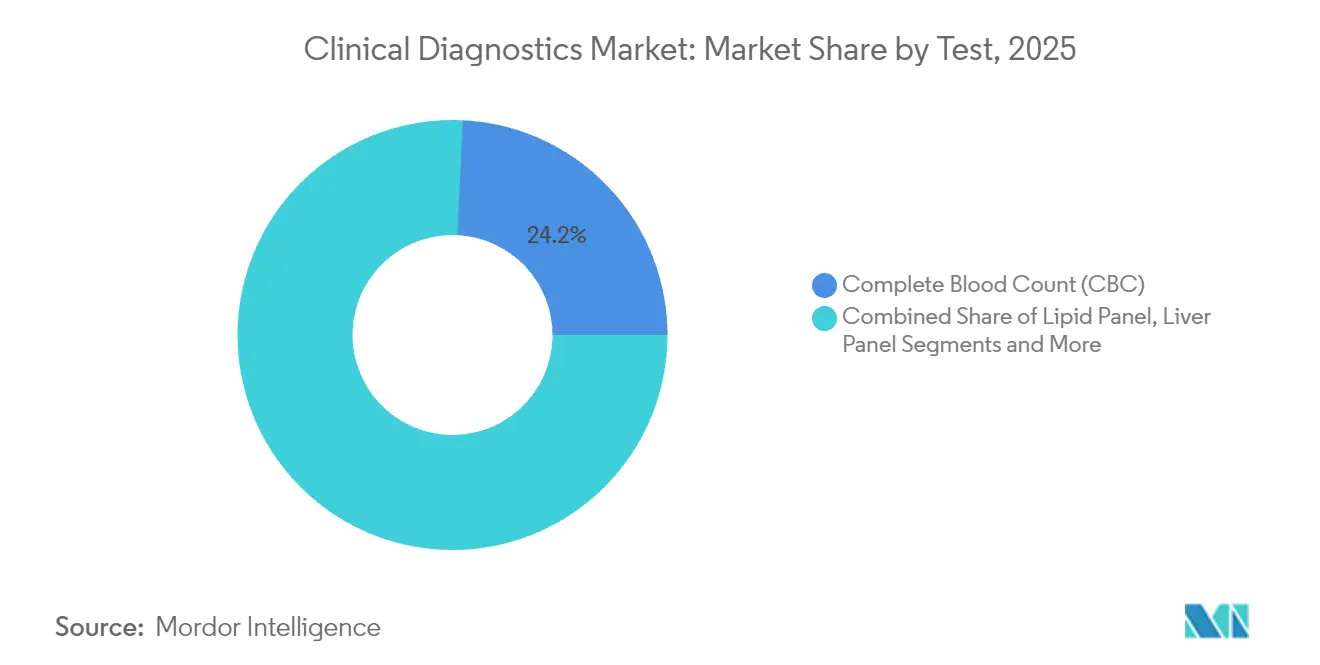
腫瘍学パネルが定期スクリーニングを上回る成長腫瘍学・腫瘍マーカーアッセイはCAGR 10.39%を記録すると予測されており、コンパニオン診断の義務付けに関する製薬業界との整合を反映しています。CBCは2025年の臨床診断市場シェアの24.24%を維持し、急性期および慢性期ケアの経路における基本ボリュームの安定性を持続しています。
多パラメータ腫瘍学パネルの拡大はバイオマーカーを統合することでワークフロー経済性を改善する一方、脂質プロファイルは一次医療のターンアラウンド基準を満たすハンドヘルドデバイスによる代替リスクに直面しています。感染症メニューはパンデミック後の高水準から正常化しつつありますが、抗菌薬耐性のサーベイランスプログラムにおいて引き続き重要な役割を果たしています。

製品別:
ソフトウェアが価値の牽引役に試薬・キットは2025年の収益の64.98%をもたらしましたが、検査室が品質管理・規制監査証跡をデジタル化するにつれ、データ管理ソフトウェアはCAGR 10.62%の軌道に乗っています。機器にはオープンAPIが搭載され、ミドルウェアによる検体ルーティング、試薬割当、リアルタイムでの結果リリースのオーケストレーションが可能となり、設備投資抑制下での資産寿命を延長しています。競争入札による試薬マージンの圧迫を受け、ベンダーは物理的な消耗品ではなくワークフロー効率による顧客ロイヤルティの確保を狙い、インフォマティクスサブスクリプションをバンドルする動きを強めています。
技術別:
分子プラットフォームがイノベーションの先端を牽引イムノアッセイ・免疫化学は2025年の臨床診断市場規模の32.25%のシェアを占めているが、分子診断はAI支援による病原体検出および次世代シーケンシングのコスト低下により、2031年までに10.43%のCAGRで上昇すると予測されている。血液学的細胞イメージングおよびデジタル凝固エンドポイントの自動化により手動レビューが削減される一方、毒物学などの質量分析ニッチ分野は基準検査室においてプレミアム価格を維持している。
検体タイプ別:
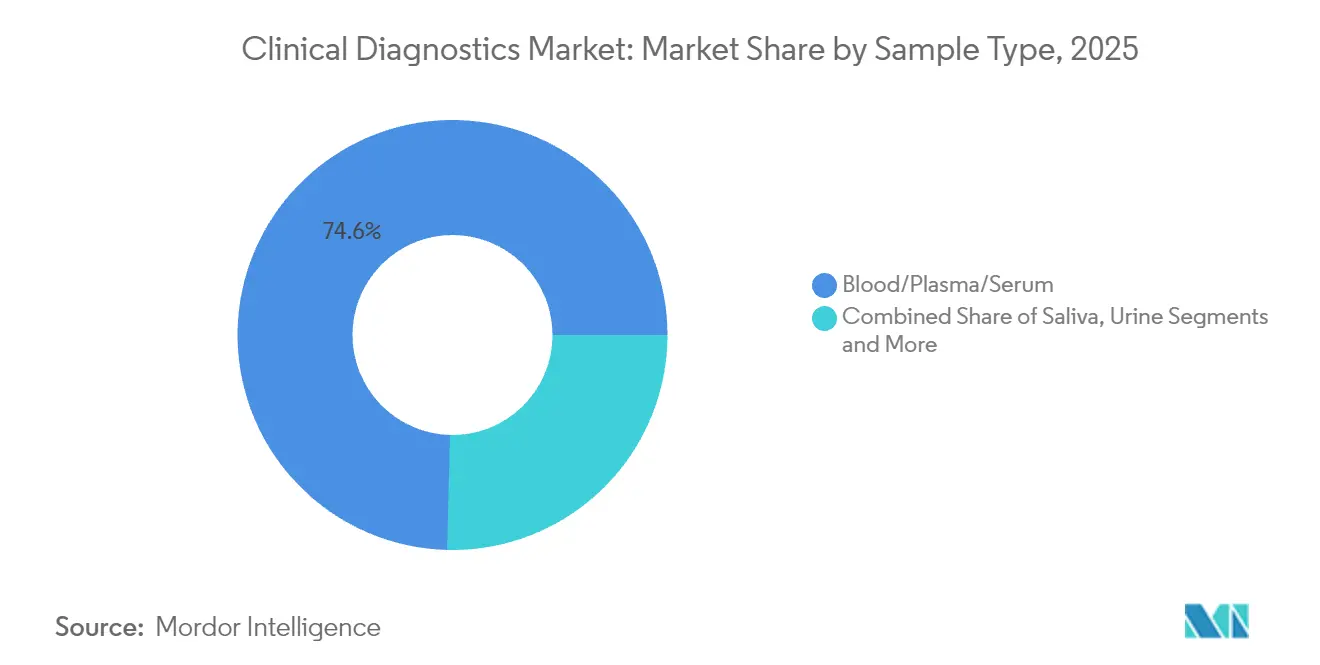
唾液およびその他の非侵襲的検体の採用拡大血液ベースの検査は依然として現在のボリュームの74.60%を占めていますが、在宅採取キットがコンプライアンスと小児の受容性を改善するにつれ、唾液アッセイはCAGR 10.32%を示しています。尿および組織生検は腎臓学および腫瘍学ワークフローにおいて引き続き有用であり、微量汗および呼気凝縮物サンプリングは、医療サービスが不足しているコホートにおける臨床診断市場の拡大につながる可能性のある代謝障害スクリーニングのパイロットとして登場しています。
検査環境別:
在宅検査がロジスティクス地図を塗り替える集中型検査室は複雑なパネルについてスケールメリットを活用していますが、償還の枠組みがリモートモニタリングを支援する方向へ進化するにつれ、在宅キットは年率13.48%で成長する見込みです。救急部門内のポイント・オブ・ケアカートは、血液学・化学・分子モジュールを統合し、入院判断を最大60分短縮するとともに、重症度の低いケースを外来チャンネルへ誘導しています。
エンドユーザー別:
ポイント・オブ・ケアが入院患者検査室のシェアを侵食病院検査室は2025年の収益の57.65%を占めましたが、年率11.55%の拡大が予測されるポイント・オブ・ケアサイトへのシェア流出に直面しています。独立系検査室は専門検査ポートフォリオで差別化を図る一方、医師診察室ユニットは慢性疾患のフォローアップにおいて患者の利便性という優位性を確保しています。
地域分析
北米およびアジア太平洋地域の臨床診断市場
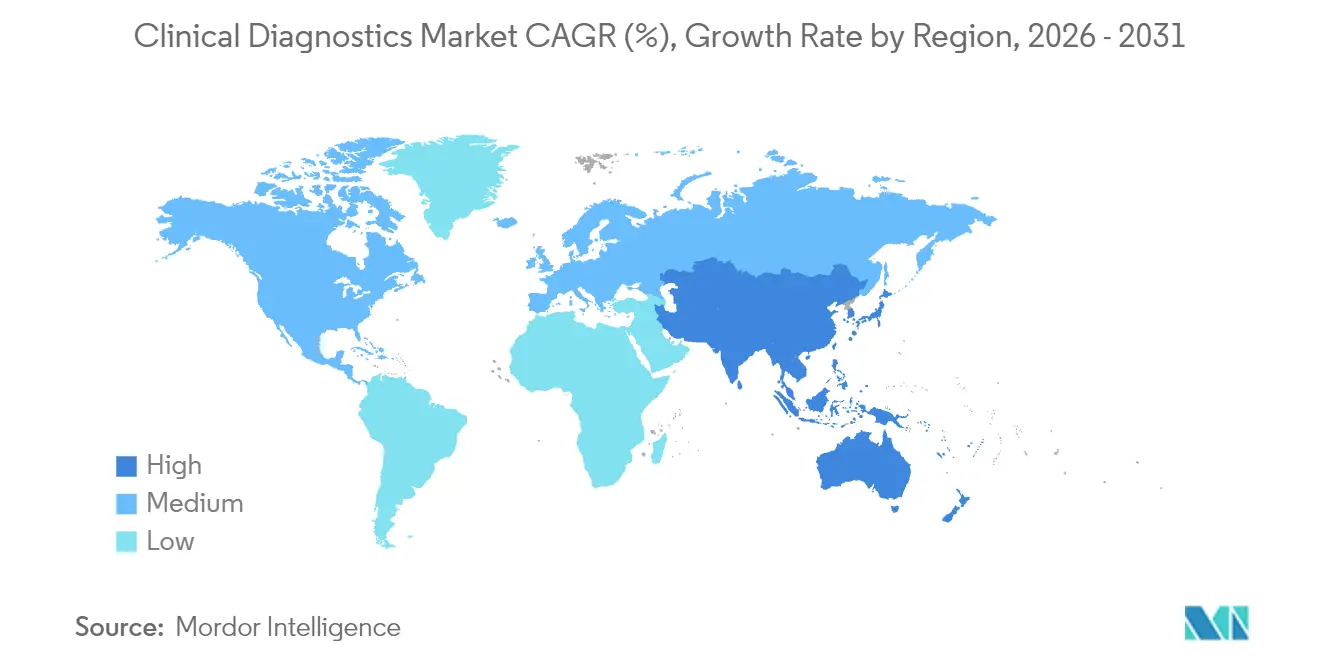
北米は高い一人当たり医療支出を背景に2025年のシェア37.98%を維持しているが、アジア太平洋地域のCAGR10.14%は、医療アクセスの拡大と慢性疾患罹患率の上昇を示している。アジア太平洋地域は2026年から2031年にかけて15.62 ビリオン 米ドルを超える増分収益を追加する見込みであり、公立病院の拡充、国民皆保険制度の展開、および一人当たり検査コストを低減する国内製造インセンティブが追い風となっている。政府補助金は、農村地域における専門医不足を緩和する分散型プラットフォームを促進し、臨床診断市場が初めての利用者を取り込み、二桁台の数量成長を実現することを可能にしている。多国籍企業は地方当局と連携し、輸入関税を回避してリードタイムを短縮することを目的とした試薬充填施設の設立を進めている。
北米臨床診断市場
北米は成熟市場でありながら、引き続き技術の先導役を担っている。AI対応の分子パネルおよび自宅検体物流は、パイロットプログラムから統合型デリバリーネットワークにおけるシステム全体のプロトコルへと移行している。しかし、償還制約と事前承認義務が数量成長を抑制している。検査機関は、成果ベース契約のもとで価値を正当化するリアルワールドエビデンスの資料と精密腫瘍学検査を組み合わせることで対応している。地域の医療システムが日常業務を大規模なリファレンスラボにアウトソーシングし、規模を最適化して次世代インフォマティクスに投資する中、統合再編が続いている。
欧州臨床診断市場
欧州は異なる軌跡に直面している。北部諸国は予防医療予算を心血管疾患および代謝疾患スクリーニングに充当している一方、南部諸国は高価格の分子アッセイの採用を制限する財政緊縮に苦慮している。欧州連合の体外診断規制(IVDR)はさらにコンプライアンス要件を引き上げており、規模の小さいメーカーが採算の取れない製品ラインから撤退する動きを促している。それでも、高齢化する人口動態が安定した基礎的な数量を保証しており、希少疾患診断に関する国境を越えた協力が専門的な検査需要を支えている。
規制環境
臨床診断は、医療機器と検査室に関する枠組みの収束の下で運営されており、ソフトウェアとエビデンスへの監視が強まっている。欧州連合では、体外診断用医療機器規則(IVDR)への移行が引き続きコンプライアンスの中心的な推進要因である。規則(EU)2024/1860(2024年6月)は、旧型機器の経過措置期間を延長した(クラスDは2027年12月まで、クラスCは2028年12月まで、クラスBおよび滅菌クラスAは2029年12月まで)。一方、製造業者は市場アクセスを維持するため、品質マネジメントシステムに関する条件および認証機関への適時の申請に引き続き対応する必要がある。
米国では、FDAが診断と併用されるソフトウェア機能の監督範囲の明確化を続けており、2026年1月に更新された臨床意思決定支援ソフトウェア(CDS)ガイダンスは、どのCDS機能がFDAの監督下に入るかをさらに区別している。中国では、国家薬品監督管理局(NMPA)が製造ガバナンスを強化しており、改訂版の医療機器適正製造基準(2025年12月発表)が2026年11月1日に施行される。この改訂は、ライフサイクルリスクマネジメントを強化し、規制対象アッセイの製造・供給体制に影響するテクノロジー統合管理をさらに追加するものである。
競争環境
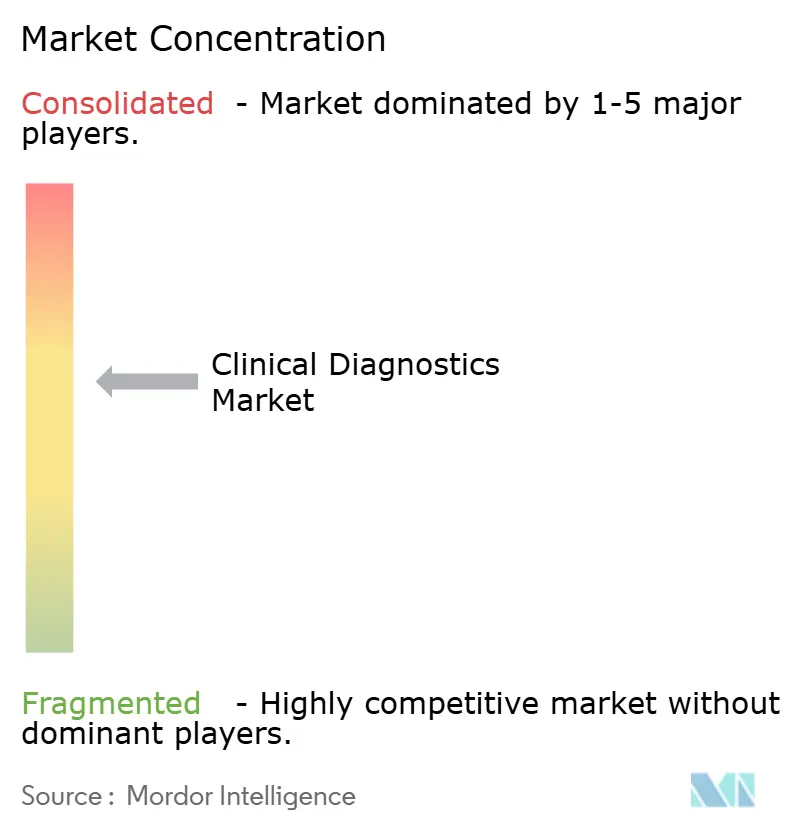
上位5社が2024年の収益の相当部分を占め、グローバルな競争は適度に集中した状態にあります。Abbott、Roche、ダナハー傘下のBeckman Coulterなどは、継続的なメニュー拡充、自動化アップグレード、ソフトウェアバンドリングにより既存地位を守っています。ダナハーのDXC500i分析装置は2025年3月に米国食品医薬品局(FDA)によって承認され、スループットの向上とサンプルキャリーオーバーの低減を実現し、化学フランチャイズを強化しています。Rocheはコバスラインをインバリッドランレートを低減するAI支援ウイルスロードアルゴリズムで拡張しています。
戦略的パートナーシップが急増しています。Quest Diagnosticsはグーグルクラウドと連携して、全国の検査情報ネットワーク内に機械学習パイプラインを組み込み、病院クライアントへのホワイトラベル提供を見込んだ脳卒中リスク予測アルゴリズムをターゲットにしています。LabcorpはUltima Genomicsと組んで低コスト全ゲノム解析を加速させ、bioMérieuxはSpinChip Diagnosticsを買収して患者ベッドサイドでの迅速検査能力を強化しています。
新規参入企業は、液体生検、エクソソームシーケンシング、多種がん早期発見といった狭いながらも高成長のニッチに集中しています。バイオマーカー探索と垂直統合型インフォマティクスを組み合わせ、既存分析装置への依存を最小化するプラットフォームに資本が集まっています。しかし、スケーリング上の課題は残っており、償還のハードル、臨床的有用性のエビデンス、確立した病院の採用品目への参入が、破壊的なシェア獲得を遅らせています。既存大手は「買収または提携」の戦術を強め、技術ギャップを埋めるために有望なスタートアップを買収しながら、ブランドの信頼性とグローバルな規制インフラを維持しています。
臨床診断産業のリーダー企業
-
Bio-Rad Laboratories Inc.
-
Danaher Corporation (Beckman Coulter, Cepheid)
-
F. Hoffmann-La Roche AG
-
Abbott Laboratories
-
bioMerieux SA
- 注:主要企業の掲載順は順位を示すものではありません。
臨床診断市場 このレポートでカバーされる企業
- Abbott Laboratories
- Roche
- Siemens Healthineers
- Danaher Corporation (Beckman Coulter, Cepheid)
- Thermo Fisher Scientific
- Beckton Dickinson
- bioMérieux
- Bio-Rad Laboratories
- Hologic
- QIAGEN
- Quest Diagnostics
- Sysmex
- Sonic Healthcare
- Illumina
- PerkinElmer (Revvity) Inc.
- DiaSorin
- Ortho Clinical Diagnostics (QuidelOrtho)
- LabCorp
- GenMark Diagnostics
- Randox Laboratories
市場機会と将来展望
近い将来に実行可能性が高まっている2つの空白領域がある。(1)より明確な政策境界内に収まる規制対応・相互運用可能な診断ソフトウェア、(2)中央検査室の品質を維持しながらターンアラウンドを改善する分散型検査モデルである。米国では、臨床検査室開発検査(LDT)をめぐる立法活動が再燃しており、2026年5月に「臨床検査イノベーション・アクセス強化(CLIA)法案2026」(H.R. 8890)が提出されたことは、検査室がアッセイを検証・展開する方法に合致したガバナンスモデルへの需要を示している。ベンダーにとっては、CLIA環境向けにアッセイ性能のエビデンス、分析、監査対応可能なデータ管理ツールを一体化して提供する好機となる。
欧州では、IVDRの施行が引き続き商業的取り組みの重点分野を形作っており、標準化および認証機関のインフラ整備がそれを後押ししている。例えば、認証機関向けの統一された品質マネジメント要件に関する施行規則(EU)2026/977(2026年5月)や、2026年6月の整合規格の更新(施行決定(EU)2026/1231および2026/1313)などである。施設拡張なしに検査処理能力を拡大する動きも、モジュール式自動化と統合プラットフォームへの需要を示しており、Vanderbilt Healthが2026年6月にRocheのcobas pro統合ソリューションを導入し、同じスペースで検査能力を倍増させた事例がその証左である。償還と連動した採用は新興バイオマーカーカテゴリーでも見られ、Anthem Blue Cross and Blue Shieldが2026年7月1日付でQuanterixのLucentAD Completeアルツハイマー血液検査の適用を開始したことは、臨床的有用性を示し支払者の方針に沿う高感度アッセイにとって、より明確な普及経路があることを示している。
最近の産業開発事情 臨床診断市場
- 2026年7月:Beckman Coulter Diagnosticsは、アミロイド病理評価のためのAccess p-Tau217血液検査についてIVDRに基づくCEマークを取得し、また研究用途限定のAccess BD-pTau217アッセイも導入した。この承認により神経変性疾患検査のメニューの厚みが拡大し、高度なバイオマーカーアッセイについて欧州でのIVDR下でのアクセスを維持する同社の能力が強化された。
- 2026年5月:Rocheは、デジタル病理とAIを活用した診断機能を診断事業に統合することを目的として、PathAIを買収する最終的な合併契約を締結した。この取引は、解剖病理学のワークフローと臨床診断情報学との連携を強化し、検査室が精密医療検査を拡大する中で、より高スループットの解釈と標準化された報告を支援するものである。
- 2025年3月:DanaherはBeckman Coulter DXC500i生化学分析装置についてFDAの認可を取得し、より高いスループットとワークフロー改善により中規模生化学検査提供を拡充した。この認可は、検査室が自動化のアップグレードと設備投資への慎重な姿勢とのバランスを取る中で、コア臨床生化学分野における競争的な置き換えおよび統合サイクルを支援するものである。
臨床診断市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、臨床診断市場は、疾患の検出・モニタリング・管理に使用されるルーティンおよび専門的な臨床検査から生じる収益として定義される。これには検査室および患者近傍環境で使用される機器および検査試薬が含まれる。
スコープの除外事項:標準的な患者ケアの経路に含まれない純粋に研究用途のみの検査材料および非臨床スクリーニングサービスは除外する。
セグメンテーション概要
- 検査別
- 脂質パネル
- 肝機能パネル
- 腎機能パネル
- 全血球算定(CBC)
- 電解質検査
- 感染症検査
- 腫瘍学・腫瘍マーカー検査
- コンパニオン診断
- その他の検査
- 製品別
- 機器・分析装置
- 試薬・キット
- データ管理ソフトウェア・サービス
- 技術別
- 臨床化学
- イムノアッセイ・免疫化学
- 分子診断
- 血液学
- 凝固・止血
- 微生物学
- 尿検査
- その他(マス・スペクトロメトリー、フローサイトメトリー)
- 検体タイプ別
- 血液・血漿・血清
- 尿
- 唾液
- 組織・生検
- その他の検体
- 検査環境別
- 集中型臨床検査室
- ポイント・オブ・ケア検査サイト
- 在宅検査
- エンドユーザー別
- 病院検査室
- 独立系診断検査室
- ポイント・オブ・ケア環境
- 医師診察室検査室
- その他のエンドユーザー
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、何が検査されているか、どこで検査が行われているかをマッピングすることから始まり、それを測定可能な需要シグナルに対応させる。世界保健機関、米国CDC、世界銀行などの公開情報源を使用して、検査量を動かす疾病負担、検査ガイダンス、および医療アクセスの動向を把握する。
供給側の根拠として、米国FDA機器データベース、OECD医療統計、および査読済み臨床検査ジャーナルの論文などの情報源を参照し、中央検査室とポイント・オブ・ケア間の技術的変化、承認パターン、およびワークフローの変化を把握する。また、企業の年次報告書、決算資料、および信頼性の高いプレス情報を使用して、価格の方向性、アッセイ間のミックスシフト、および能力増強を把握し、必要に応じて業財務および特許データベースの有料サブスクリプションを用いてクロスチェックを行う。これらの例は例示的なものであり、データ収集、検証、および明確化のために多数の追加情報源が使用された。
一次インタビューおよびサーベイ
一次調査は、検査ミックス、価格変動、および病院検査室・独立検査室・分散型環境全体にわたって需要がどこで生まれているかを検証することに重点を置いている。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ全体のアッセイ・機器・流通のステークホルダーと対話し、デスクリサーチからの仮定を修正し、不確実なインプットをモデル確定前に三角測量できるようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | CXO:17% | アジア太平洋地域:48% |
| 中位層:42% | 機能・ユニットリーダー:37% | 欧州・中東・アフリカ地域:30% |
| 中小規模プレイヤー:19% | マネージャー:46% | 南北アメリカ:22% |
市場規模算定と予測
規模算定はトップダウンとボトムアップのロジックを組み合わせて構築される。トップダウンの視点は、医療活動と検査強度から再構築された需要プールに基づき、慢性疾患の有病率、高齢化人口の割合、および医療利用をルーティンパネル量および専門的な感染症検査に結びつけることで診断支出に換算される。
その上限が構築された後、高頻度パネルのサンプル価格×数量チェック、機器設置ベースの方向性、およびステークホルダーが報告する試薬プルスルーパターンなど、選択的なボトムアップ近似値によって合計が裏付けられる。モデルを動かす主要インプットには、集中型対ポイント・オブ・ケア検査のシェア、地域別の償還および自己負担ミックス、試薬の平均販売価格の変化、検査室における自動化の普及、および高感度アッセイの採用速度が含まれる。小規模市場でボトムアップインプットが断片的な場合、ギャップはピアマーケットプロキシを使用して処理され、その後、インタビューフィードバックに対して示唆される1検査あたりの支出をストレステストする。
予測は上記変数のトレンドラインに支えられたシナリオ分を使用し、その後、検査における一時的なスパイクへの過剰反応を避けるための指数平滑化パスが続く。感染症検査の短期的な変動がルーティン診断需要の長期的な軌道を歪めないよう、仮定が調整される。
データ検証と更新サイクル
検証は段階的な三角測量によって行われる。モデルのアウトプットは、公的医療支出の方向性、規制活動、および試薬における観察された価格圧力などの独立したシグナルと比較される。外れ値が現れた場合、特定のドライバーまで遡り、専門家へのフォローアップまたは基礎となる公開データシリーズの再確認を通じて仮定が再検討される。
承認前に、モデルと説明文は多段階の内部レビューを経て、ロジック・数値・スコープの整合性が地域および検査タイプ全体で一貫して維持される。レポートは年次で更新され、主要な規制変更、償還シフト、または検査室利用の段階的変化などの重要なイベントが発生した場合には中間更新が行われる。納品直前に最終確認が完了し、クライアントが最新の更新された見解を受け取れるようにする。
Mordor Intelligenceの臨床診断市場規模と他の公表推計との比較
臨床診断の公表市場規模は、トピックが同一に見えても大きく異なる場合がある。各出版社は市場の境界を異なる方法で設定し、検査量・価格ロジック・年度定義の異なる組み合わせを使用している。モデルが集中型検査室のワークフローを重視するか、より広範な臨床サービスを組み込むかによっても差異が生じる。
検査環境の分割を追跡し、試薬価格の侵食仮定を更新することで、Mordor Intelligenceは定義された機器プラス試薬の需要プールに近い位置に置かれており、隣接するイメージングサービスや広範な医療支出プロキシからのインフレを低減している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 935.90億米ドル(2026年) | |
| グローバルコンサルタントA | 1,155.10億米ドル(2024年) | より早い基準年と、より広い臨床診断の定義を使用しており、より広範な検査サービス収益と異なる通貨タイミングを暗黙的に吸収する可能性があり、より厳密な製品収益スコープと比較してヘッドライン値を引き上げている。 |
| 業コンサルタントB | 1,059.20億米ドル(2024年) | 検査ワークフローと技術領域を中心に規模算定を整理しており、より広範な分散型および周辺検査カテゴリーを計上する可能性があり、2030年までの平均販売価格の推移に異なる仮定を適用している場合がある。 |
この差異は主に境界の選択と基準年の整合によって説明され、次いで試薬の価格をどのように前進させるか、および分散型検査をどの程度中央検査室からの代替ではなく増分として扱うかによる。スコープを一貫して保ち、各ドライバーを測定可能なシグナルに結びつけることで、最終値は毎年モデル全体を書き直すことなく複製・更新しやすくなる。
レポートで回答される主要な問い
臨床診断市場の2026年の規模はどのくらいですか?
臨床診断市場規模は2026年に930億5,900万米ドルであり、2031年までの予測値は1,217億6,000万米ドルです。
最も急速に成長している検査セグメントはどれですか?
腫瘍学・腫瘍マーカーアッセイは2031年にかけてCAGR 10.39%で拡大すると予測されています。
最も高い成長率を示す製品カテゴリーはどれですか?
データ管理ソフトウェア・サービスが、検査室のワークフローデジタル化を背景にCAGR 10.62%で首位に立っています。
アジア太平洋が主要な成長地域とみなされる理由は何ですか?
政府の医療投資、慢性疾患罹患率の上昇、および拡大する中産階級のアクセス向上が、同地域においてCAGR 10.14%を牽引しています。
AIは診断検査室にどのような影響を与えていますか?
AIは複雑な事例のエラー率を削減し、ターンアラウンドタイムを短縮しており、現在はオプションの付加機能ではなく検査室の基幹インフラの一部を構成しています。
在宅診断検査の見通しはどのようなものですか?
在宅検査は、償還モデルおよびリモートケアプログラムが普及するにつれ、年率13.48%で成長すると見込まれています。