
バイオテクノロジー機器市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 93.17 十億米ドル |
| 市場規模 (2031) | 116.07 十億米ドル |
| Growth Rate (2026 - 2031) | 4.49 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
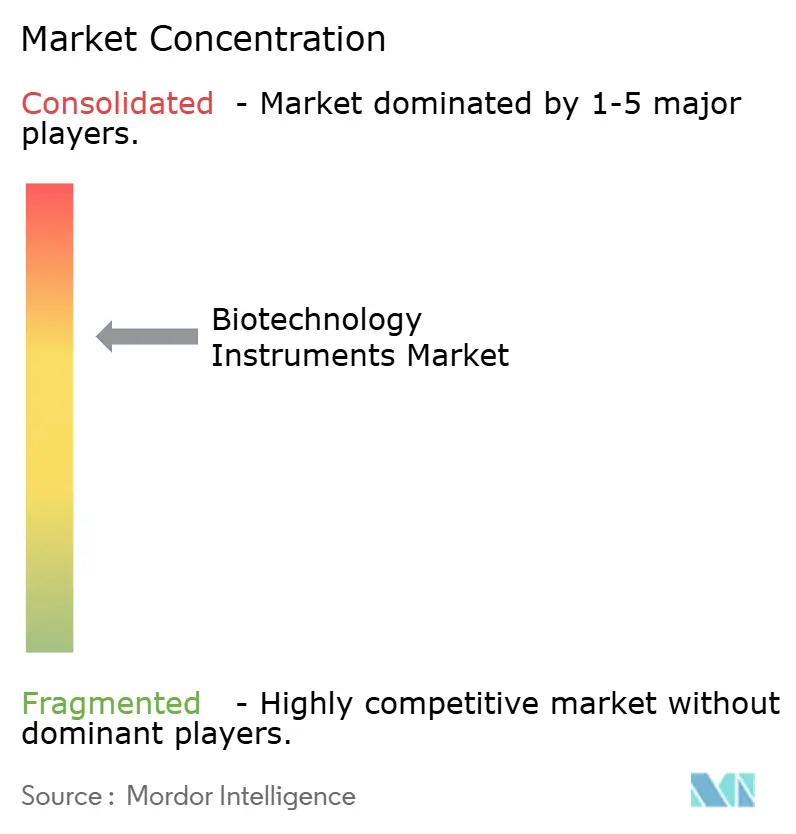
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバイオテクノロジー機器市場分析
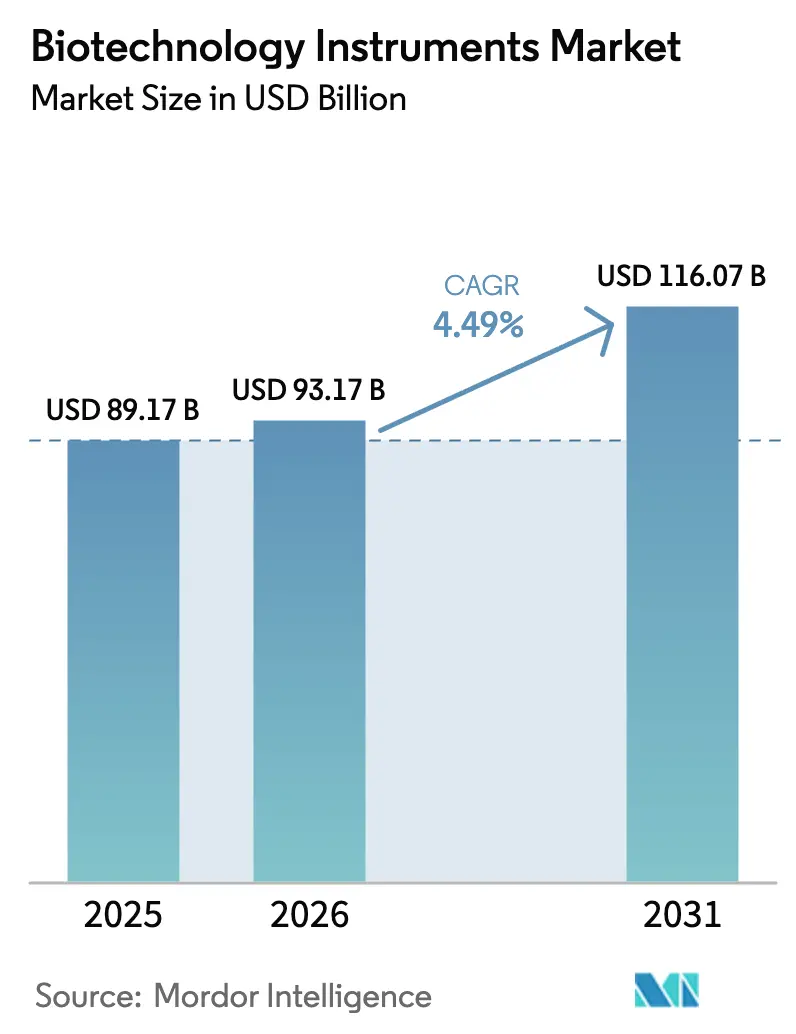
バイオテクノロジー機器市場規模は、2025年の891億7,000万米ドルから2026年には933億1,700万米ドルへと成長し、2026年から2031年にかけてCAGR 4.49%で推移し、2031年までに1,160億7,000万米ドルに達すると予測されています。この安定した見出し数値の裏側では急速な変化が進んでおり、現在ラボマネージャーは、創薬サイクルの短縮、ヒューマンエラーの防止、限られた技術スタッフの有効活用を実現する完全自動化・AI対応ワークフローを優先するようになっています。成長は、合成生物学、個別化細胞治療、ポイント・オブ・ケア分子診断といったハイスループットアプリケーションに集中しており、これらはいずれもハードウェア、ソフトウェア、データ分析を統合したコンパクトな機器を必要とします。部品不足による長い調達リードタイムは、複数調達部品や予知保全サービスを通じて供給継続性を保証できるベンダーを買い手が選好する傾向を促進しています。並行して、欧州およびアジアの一部地域における厳格なエネルギー効率規制が、スタンバイ消費電力の低い設計やリサイクル可能なプラスチックを採用した機器に恩恵をもたらし、メーカーに差別化への新たな道を提供しています。
レポートの主要ポイント
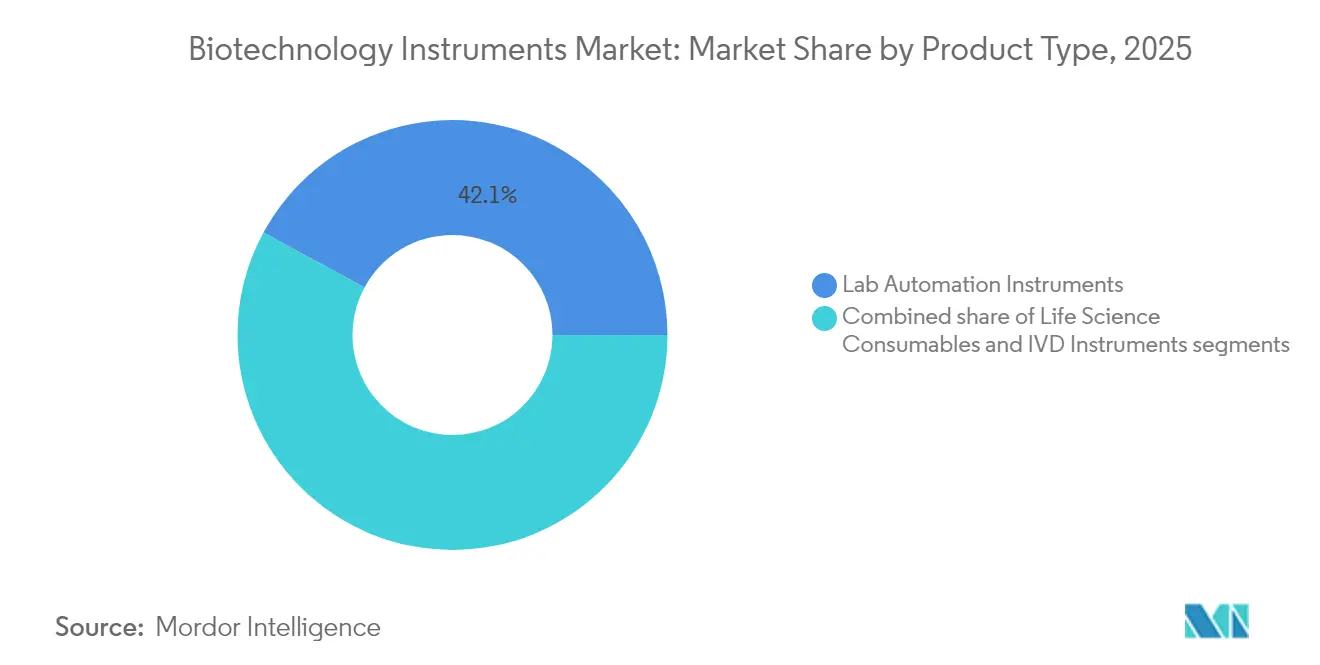
- 製品タイプ別では、ラボ自動化プラットフォームが2025年のバイオテクノロジー機器市場シェアの42.10%を占め、ライフサイエンス消耗品は2031年にかけてCAGR 5.77%で伸長しています。
- 流通チャネル別では、オフライン販売が2025年のバイオテクノロジー機器市場規模の80.62%を占め、オンラインプラットフォームは2031年にかけてCAGR 6.64%で拡大しています。
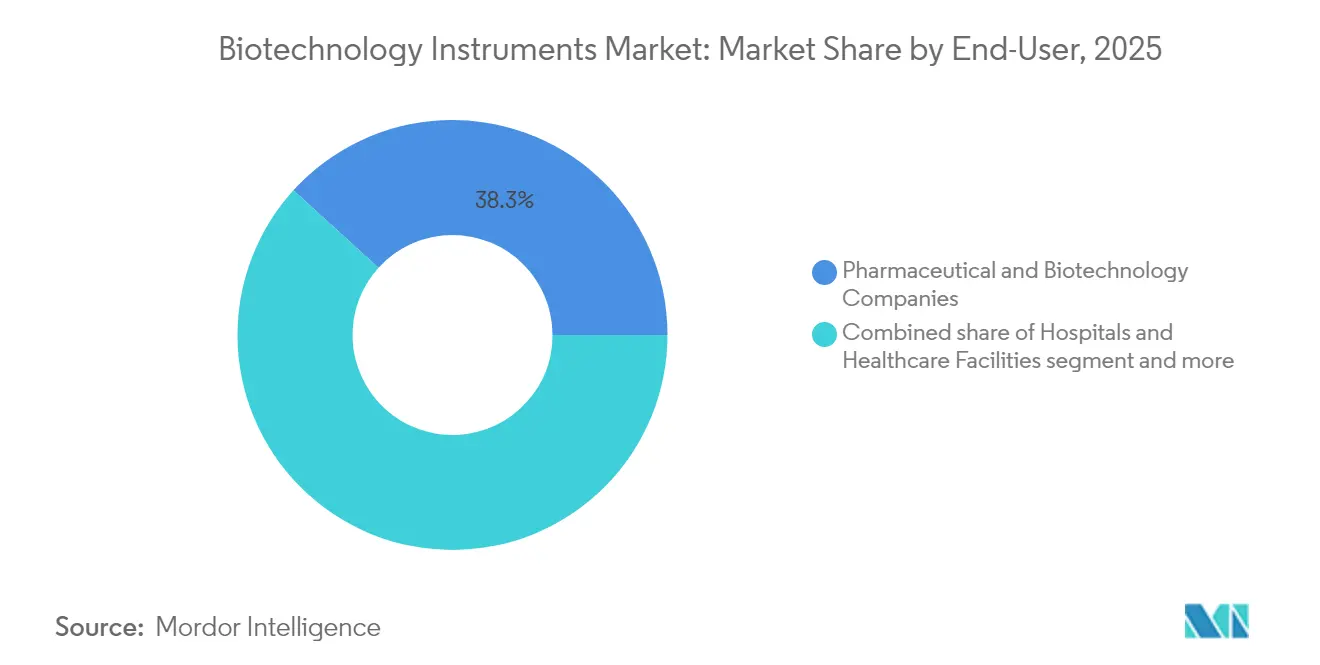
- エンドユーザー別では、製薬・バイオテクノロジー企業が2025年のバイオテクノロジー機器市場の38.25%のシェアでリードしており、受託研究・製造機関が最速のCAGR 5.36%を記録しています。
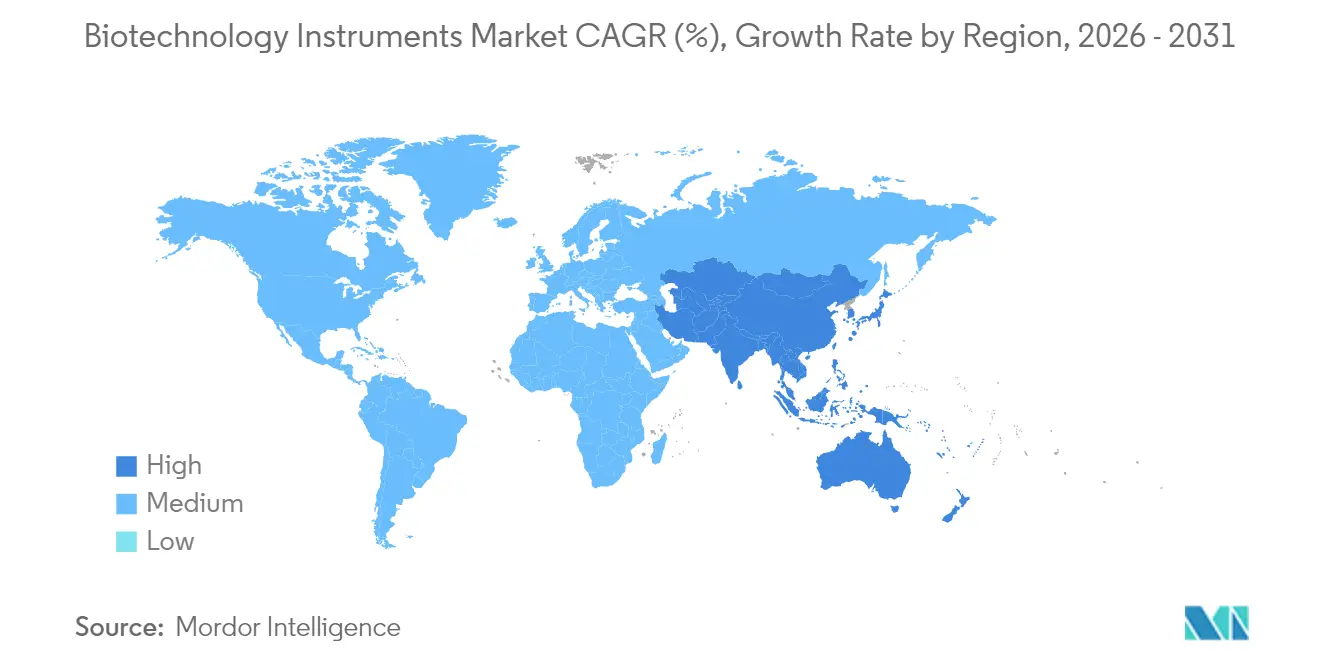
- 地域別では、北米が2025年に40.85%のシェアを占め首位を維持していますが、アジア太平洋が2031年にかけて最速のCAGR 6.05%を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
バイオテクノロジー機器市場の促進要因影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 大規模バイオ医薬品・細胞治療製造の急増 | +0.9% | グローバル、米国・ドイツ・シンガポールに集中 | 中期(2~4年) |
| ポイント・オブ・ケア分子検査の成長 | +0.8% | グローバル、北米・EUで先行 | 中期(2~4年) |
| 創薬におけるハイスループットスクリーニングの拡大 | +0.7% | 北米・EUが中核、APACへの波及 | 長期(4年以上) |
| AI駆動の予知保全による機器ダウンタイムの削減 | +0.5% | APACが中核、北米への波及 | 短期(2年以内) |
| 次世代自動化を求める合成DNA製造施設 | +0.4% | 北米・EU | 長期(4年以上) |
| 低エネルギーラボ機器を優遇する政府の脱炭素規制 | +0.3% | EUが中核、北米・APACへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
大規模バイオ医薬品・細胞治療製造の急増
モノクローナル抗体および自家細胞治療薬をスケールアップするメーカーは、無菌性、トレーサビリティ、バッチ変動性を管理する閉鎖型・モジュール式自動化を必要としています。CliniMACS Prodigyなどのプラットフォームは、洗浄、選別、活性化、製剤化を単一の密閉デバイスに統合し、クリーンルームの設置面積を削減しながらGMPガイドラインを満たしています。このプラグアンドプレイシステムへの選好が、サプライヤーにハードウェア、シングルユース消耗品、プロセスソフトウェアを一括契約でバンドルさせる圧力となり、スイッチングコストを高め、ベンダー関係を深化させています。
ポイント・オブ・ケア分子検査の成長
パンデミック時に迅速PCRアナライザーを導入した病院は、現在これを抗菌薬耐性、腫瘍学、移植モニタリングへと拡張しています。サンプル投入から結果出力までのカートリッジは、抽出、増幅、検出をハンドヘルド形式に集約しており、高い価格は待機時間の短縮および入院期間の削減によって正当化されます。COVID-19時に設定された緊急使用許可(EUA)の経路は、将来のベッドサイドアッセイの承認サイクルを短縮し、コンパクトサーマルサイクラーおよび統合光学系への大量発注を加速させています。
創薬におけるハイスループットスクリーニングの拡大
スクリーニングラボは、マイクロプレートリーダーからリアルタイムAI分析と組み合わせたアコースティック液体ハンドラーへと移行しています。SciexのEcho MS+[1]Sciex、「ハイスループット質量分析」、sciex.comは毎秒1サンプルを処理し、スペクトルデータを機械学習モデルに入力することで、数週間ではなく数時間でヒット化合物をランク付けします。このシフトにより創薬タイムラインが圧縮され、保管、ピペッティング、インキュベーション、分析を組み合わせた統合デッキへの需要が拡大し、長期的な試薬・サービス収益が固定化されています。
AI駆動の予知保全による機器ダウンタイムの削減
クラウド接続された遠心機やクロマトグラフィーシステムに組み込まれた予測アルゴリズムが、モーター電流、振動、温度信号を分析し、故障の数日前にドリフトを検出します。これらの機能を搭載したThermo Fisher Scientific製機器は、リードタイムが20%短縮され、設備稼働率が30%向上したことが報告されており、サービスエコシステムがハードウェア仕様と同等に調達に影響を与えるという認識を強めています。
バイオテクノロジー機器市場の抑制要因影響析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| FDAおよびCE-IVDRの変更管理サイクルの長期化 | -0.6% | グローバル、米国・EUに集中 | 中期(2~4年) |
| 精密モーター向けレアアース・半導体の供給不安定 | -0.5% | グローバル、APAC製造において深刻 | 中期(2~4年) |
| 自動化に精通したラボ技術者の不足 | -0.4% | グローバル、北米・EUで深刻 | 長期(4年以上) |
| クラウド接続プラットフォームにおけるサイバーセキュリティリスク | -0.3% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
FDAおよびCE-IVDRの変更管理サイクルの長期化
ソフトウェアのアップデートや軽微なハードウェアの調整でも、CE-IVDRの下で完全なバリデーション[2]キャスリン・ミレット、「バイオテク分野におけるサイバーバイオセキュリティリスクの認識」、Frontiers in Bioengineering and Biotechnology、frontiersin.orgが求められる場合があり、上市タイムラインが12~18ヶ月延長され、希少な規制担当人員が吸収されます。中堅企業は、コンプライアンス文書作成を専門コンサルタントにアウトソーシングすることで対応していますが、これによりコスト基盤が上昇し、機器ファームウェアやアッセイプロトコルの頻繁な改訂が抑制されます。
自動化に精通したラボ技術者の不足
新規バイオプロセス求人の69%がロボティクスまたはコーディングスキルを必要条件として挙げていますが、大学のカリキュラムの多くは依然として手動ベンチ技術に重点を置いています。そのため各社は、直感的なグラフィカルユーザーインターフェース、自己校正センサー、オンボードトレーニングウィザードに投資し、エラー率を低く維持しながらオンボーディング期間を数ヶ月から数週間に短縮しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
バイオテクノロジー機器市場セグメント分析
製品別:
自動化がラボの変革を牽引ラボ自動化プラットフォームは、製薬スポンサーが大規模化合物ライブラリおよびマルチサイト試験全体での再現性を優先したため、2025年のバイオテクノロジー機器市場シェアの42.10%を占めました。自動化に係るバイオテクノロジー機器市場規模は、シングルユースバイオリアクターの採用拡大とともに上昇し、上流から下流のすべての工程をロボットキャリアに集約させています。ビジョンシステムと組み合わせた10軸協働アームが、人間の介入なしにマイクロタイタープレートの搭載、ピペットチップの交換、バーコードのスキャンを行い、夜間稼働を実現しています。ライフサイエンス消耗品は、シングルユースバッグ、フィルター、チップが労働集約的な洗浄工程を排除し、個別化治療における無菌性を保証するため、最速のCAGR 5.77%を記録しています。特定のアッセイキット用に事前検証された試薬はダウンタイムをさらに削減し、消耗品の発注トリガーを機器ソフトウェアに連動させるジャストインタイム在庫モデルを促進しています。IVDプラットフォームは成熟したカテゴリーに位置しますが、臨床医が複数の病原体ターゲットを1本のスワブに統合したシンドロームパネルを採用し、経験的抗生物質使用を絞り込むにつれて、分子サブセグメントは着実に成長しています。
注記: 各セグメントの個別シェアはレポート購入時に入手可能


流通チャネル別:
デジタルトランスフォーメーションが加速複雑なインストールにはまだサイト調査、カスタム統合、バリデーションスクリプトが必要なため、オフライン専門業者が2025年のバイオテクノロジー機器市場規模の80.62%を支配しました。それでも、オンライン販売におけるCAGR 6.64%は、2万米ドル未満の標準化されたベンチトップ機器やキットに対するEコマースへの世代的転換を示しています。クラウドベースの見積もりエンジンにより、顧客は1回のセッションでモジュールの設定、サービスティアの選択、設置クルーのスケジューリングができるようになり、調達サイクルが数ヶ月から数日に短縮されています。ベンダーは仮想ショールームを拡張現実デモンストレーションで補完し、設置面積の計画やケーブル配線をユーザーに案内しています。消耗品が最も恩恵を受けており、アプリケーションプログラミングインターフェースを通じて自動注文されるバーコード付きカートリッジが重要な試薬の在庫を維持し、リアルタイムの需要予測をサプライヤーにフィードバックしています。エンタープライズ契約は対面で交渉されるが、デジタルポータルを通じて実行されるというハイブリッド体制が台頭しており、対面協議の確実性とウェブチェックアウトのスピードを融合させています。
エンドユーザー別:
CRO/CDMO(受託研究・製造機関)の成長が調達を再形成製薬・バイオテクノロジー企業は、深厚なR&Dパイプラインと内製バイオ医薬品生産を背景に、2025年のバイオテクノロジー機器市場シェアの38.25%を維持しました。ただし、同社の調達チームは、初期スクリーニング、毒性試験、さらには後期段階の細胞治療製造をCRO/CDMOパートナーに委託する傾向を強めています。これらのサービスプロバイダーは、規制文書作成、キャパシティスケーラビリティ、クライアントデータ分離を一括サービスとして提供することで、CAGR 5.36%を達成しています。その結果、バイオテクノロジー機器市場では現在、マルチクライアントワークフロー向けの大量購入が増加し、サンプルの出所を記録し、保管連鎖監査を自動化し、電子バッチ記録をサポートするプラットフォームが選好されています。学術・政府系ラボは安定しているものの予算制約があり、しばしばサービス契約を延長し、減価償却スケジュールを延伸しています。病院は救急外来や移植病棟に導入できるコンパクトな分子システムを採用しており、フルタイムのラボ監督なしに臨床医がマスターできる直感的なインターフェースを必要としています。
注記: 各セグメントの個別シェアはレポート購入時に入手可能
地域分析
北米およびヨーロッパのバイオテクノロジー機器市場
北米は2025年のバイオテクノロジー機器市場において40.85%の最大シェアを維持しており、バイオファーマ本社の集積、潤沢なベンチャー資金、および成熟したコントラクトサービスエコシステムに支えられています。国内半導体ファブへの補助金も、将来的なチップ不足に対する市場の緩衝を目的としています。ヨーロッパはドイツの堅固な産業バイオテク政策と英国の合成生物学スタートアップへの注力に牽引され、着実な拡大を続けています。ENERGY STARの仕様草案などのエネルギー効率規制は、研究室が旧来の冷凍庫やインキュベーターを低消費電力の代替品に置き換えることを促進しています。
アジア太平洋地域のバイオテクノロジー機器市場
アジア太平洋地域は、中国がバイオ製造パークへの資本投入を拡大し、日本が再生医療セクターを活性化し、インドがコントラクトケミストリーサービスを拡充するなか、2031年に向けて最速の6.05%のCAGRを記録しています。シンガポールは税優遇措置と予測可能な規制経路を通じて、自動化されたクローズドシステム機器を必要とする地域の細胞療法ハブとしての地位を確立しています。地元サプライヤーは多国籍企業と共存していますが、24時間のサービスカバレッジを提供できるグローバルブランドが統合能力の面で受注を獲得する傾向があります。
中東・アフリカおよび南米のバイオテクノロジー機器市場
中東・アフリカは、病院近代化プログラムおよびサウジアラビアとアラブ首長国連邦における政府支援の研究キャンパスを背景に、5.18%のCAGRを記録しています。南米は4.86%の成長を示しており、ブラジルのワクチン拡充とアルゼンチンの種子形質研究が、高湿度環境でも安定して機能するポータブルゲノムアナライザーへの需要を牽引しています。購買力は地域によって大きく異なるものの、グローバルな認定基準を満たす品質保証された機器への根本的なニーズは地域を超えて収束しており、ベンダーのロードマップを調和された仕様へと方向付けています。

バリューチェーン分析
バイオテクノロジー機器のバリューチェーンは、半導体、精密光学部品、センサー、レアアース製モーター部品、試薬、シングルユース流路やカートリッジに使用される加工プラスチックなど、専門的な部材の供給業者から始まる。機器OEMはこれらの部品を統合し、オートメーションプラットフォーム、分析システム(例:LC/MS)、分子診断、閉鎖系細胞処理装置を構築し、その後、ソフトウェアおよびファームウェアを通じた性能検証とサイバーセキュリティ対策が行われる。利益源は、独自の消耗品、アッセイキット、サービス契約、複数年にわたる稼働基盤を支える稼働時間重視の保守プログラムからの継続的収益に偏っている。
下流では、直接販売チームと付加価値流通業者が、サイトサーベイ、設置、適格性評価(IQ/OQ/PQ)、ユーザートレーニングを含む販売・導入を担当する一方、CROおよびCDMOは、標準化とドキュメンテーション支援に依存する複数顧客向けワークフローの統合を進めている。サプライチェーンは、温度管理が必要な出荷や高精度部品の輸送に関するロジスティクスや部材制約に依然として敏感である。例えば、2026年7月の上海・ロッテルダム航路における輸送の逼迫は、スポット運賃の上昇と温度管理可能なスペースへのアクセス減少と関連し、一部の実験機器の配送サイクルを延長させた。これに対応するため、購買側とベンダー側は、部品供給や輸送時間が変動した際のダウンタイムを抑えるため、複数調達先の確保、現地サービス網の拡充、デジタル遠隔診断を重視している。
競合環境
多角化コングロマリットがニッチなイノベーターを買収し、サンプル調製からクラウド分析に至るエンドツーエンドのワークフローを提供する中で、市場の統合が激化しています。Thermo Fisher Scientificによる41億米ドルのSolventumの精製・ろ過ポートフォリオ買収は、このプラットフォーム戦略を例証し、バイオ医薬品精製における上流から下流へのカバレッジを強化するものです。競合他社は今や幅広さを追求するよう迫られており、完全買収なしに能力のギャップを埋めることを目的とした少数株式投資、共同開発パートナーシップ、独占販売契約の波が押し寄せています。
技術的差別化は、計画外ダウンタイムを大幅に削減するAIエンジン、各稼働を認証する組み込みセンサー、サードパーティアプリがプロトコルを最適化できるオープンソフトウェア開発キットに集中しています。Becton Dickinsonの最新フローサイトメトリーラインは、ロボティクスとスペクトルイメージングを組み合わせ、最大50マーカーをリアルタイムで測定し、アッセイ開発サイクルを短縮し、新たな多重化分析の収益ストリームを開拓しています。小規模な挑戦者は小型化とコストに注力し、資源の限られたラボ向けにポータブル質量分析計やベンチトップ次世代シーケンサーを投入しており、その成功は安定したサプライチェーンへのアクセスを確保するOEM同盟の構築にかかっていることが多いです。
バリデーションのオーバーヘッドとオペレーター訓練が導入済みベースを7~10年間固定するため、価格競争は依然として緩やかです。しかし、買い手は稼働率、スループット、またはサンプル単価に連動したアウトカムベースの契約を求めるようになっています。消耗品、遠隔監視、オンサイトサポートを組み合わせた統合サービスバンドルで応じるベンダーが、プレミアム更新を獲得し、顧客ロイヤルティを深めています。規制当局がクラウド接続デバイスを精査する中、サイバーセキュリティ認証が受注決定にますます影響を与えており、メーカーはフラッグシッププラットフォームに暗号化、監査ログ記録、無線パッチング機能を組み込む動機が高まっています。
バイオテクノロジー機器産業リーダー
Agilent Technologies, Inc.
Becton, Dickinson and Company
bioMérieux SA
Danaher Corporation
Thermo Fisher Scientific
- *免責事項:主要選手の並び順不同
本レポートで取り上げたバイオテクノロジー機器市場の企業
- Agilent Technologies
- Azenta
- Beckton Dickinson
- bioMérieux
- Bio-Rad Laboratories
- Bruker
- Danaher
- Eppendorf
- Roche
- Hamilton Company
- Hudson Robotics
- Illumina
- Promega
- QIAGEN
- Quest Diagnostics
- Revvity Inc
- Siemens Healthineers
- Tecan Group
- Thermo Fisher Scientific
- Waters Corporation

市場機会と将来展望
統合マルチオミクスワークフローは重要な機会である。それは、より高い感度、拡張された質量範囲、より高速な取得能力と、大容量データを管理できるソフトウェアを組み合わせているためである。2026年の製品動向はこの需要の方向性を示している。Watersはマルチオミクス向けの新型質量分析システム(サイクリックIMSや、より高いMS/MS感度を持つベンチトップHRMSを含む)を発売し、Agilentはクロマトグラフィー、質量分析、インフォマティクスを結びつける統合LC/MSワークフロー連携を拡大した。ハイスループットの発見研究や転換研究プログラムを運営する研究室では、機器、データパイプライン、サービスエコシステムが個別購入ではなく検証済みパッケージとして提供される場合、手法開発における摩擦が減少する傾向がある。
第二の機会は、患者や製造現場に近い場所で運用しながら、ターンアラウンドタイムを短縮する、より迅速で分散化された分子検査・シーケンシングプラットフォームにある。2026年、Rocheは同日全ゲノムシーケンシングを軸とした次世代シーケンシングプラットフォームを発表し、bioMerieuxはBIOFIRE SPOTFIREの近接患者呼吸器・咽頭痛パネル拡張についてIVDR CEマーキングを取得した。これは、コンパクトで規制対応済みのサンプルから結果までの一体型システムに対する需要を後押ししている。産業面では、米国および欧州における無菌充填・仕上げ、薬剤・デバイス組立、生物製造能力への投資が続いており、閉鎖型自動化機器およびGMP環境での堅牢な品質管理分析に対する需要を強化している。特に人員配置の制約やチェーン・オブ・カストディ要件が、追跡可能でソフトウェア接続された機器の導入を促す場合において、この傾向が顕著である。
バイオテクノロジー機器市場における最近の業界動向
- 2026年7月:Agilent Technologiesは、生物治療薬分析を目的とした新しいサイズ排除クロマトグラフィーおよびPLRP-Sカラムを追加し、Altura HPLCカラムポートフォリオを拡大した。この追加により、タンパク質特性評価ワークフローの手法選択肢が広がり、既存のLCおよびLC/MSシステムに紐づく消耗品の継続的な販売が支援される。
- 2026年3月:bioMerieuxは、BIOFIRE SPOTFIRE呼吸器・咽頭痛プラス(R/STplus)パネルおよびパネルミニについてIVDR CEマーキングを取得した。この認証により、近接患者型多重分子検査が従来の検査室を超えて拡大し、より迅速な臨床判断とコンパクトな分子プラットフォームの利用拡大が支援される。
- 2025年1月:bioMerieuxは、細胞治療製造の品質管理に使用されるコンパクトなフローサイトメトリープラットフォームの開発企業であるAccellixの買収を完了した。この取引により、迅速で標準化されたリリース試験が大規模製造を支える、規制対象の細胞治療ワークフローにおけるbioMerieuxの能力が拡大する。


バイオテクノロジー機器市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、研究、臨床、産業用の各検査室において生物学的サンプルを分離、検出、測定、分析するために使用されるバイオテクノロジー機器から得られる収益を対象とし、機器が販売される時点で計上される。
対象範囲の除外事項:中古または使用済みの機器、および組み込み技術価値のない日常的な実験用消耗品は除外する。
セグメンテーション概要
- 製品タイプ別
- ラボ自動化機器
- 液体取り扱いシステム
- 自動化プレートハンドラー
- ロボットサンプルプロセッサー
- ライフサイエンス消耗品
- 試薬・バッファー
- マイクロプレート・チューブ
- ピペットチップ・ろ過
- IVD機器
- 臨床化学分析装置
- 血液学分析装置
- 免疫測定プラットフォーム
- 分子診断システム
- ラボ自動化機器
- 流通チャネル別
- オフライン
- オンライン
- エンドユーザー別
- 政府・学術機関
- 製薬・バイオテクノロジー企業
- 病院・医療施設
- 受託研究・製造機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他アジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 北米
データソース、市場規模の算出、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、機器分類および最終用途別の需要と供給の初期像を構築するために使用された。機器需要に影響を与える公開の科学・健康関連データセットや研究資金の動向、およびシステムがどこで生産・出荷されているかを反映する貿易・製造指標を参照した。
一般的な入力情報源としては、米国FDA(関連する場合の機器・実験室関連リスト)、米国NIHおよびNSF(助成金の規模と重点分野)、EurostatおよびOECD(研究開発および医療システム指標)、世界銀行(マクロおよび投資の背景)、特許公開情報(技術動向の追跡)などが挙げられる。また、企業の年次報告書、投資家向け説明資料、信頼性のある報道を確認し、収益の内訳とタイミングを検証するために、企業財務情報や特許インテリジェンスの有料サブスクリプションを選択的に利用した。これらの例は網羅的なものではなく、データ収集、検証、および調査の明確化のために他にも多くの情報源が参照された。
一次インタビューおよび調査
一次調査は、製薬・バイオテクノロジー研究室、学術機関、臨床検査施設における機器供給業者、流通業者、研究室管理者、および調達関連の役職者へのインタビューと調査に重点を置いた。これらの議論を用いて、出荷の勢い、平均販売価格の方向性、更新サイクル、地域別の構成変化を確認し、公開データが機器分類間の内訳を明確に示していない部分を補完した。
一次調査現地作業の回答者分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:29% | 経営幹部(CXO):15% | アジア太平洋:42% |
| ミドルティア:50% | 機能/部門リーダー:29% | 欧州・中東・アフリカ:32% |
| 小規模プレイヤー:21% | マネージャー:56% | 南北アメリカ:26% |
市場規模算出および予測
規模算出は、研究開発およびバイオ製造活動と設置済み実験室能力の指標をトップダウンで機器需要プールに変換し、観測された価格帯を用いて価値にマッピングすることから始まる。次に、製品ライン別の抽出済み供給業者収益、流通チャネルの確認、可視性の高いシステムに対する数量×ASPの妥当性確認など、選択的なボトムアップ推定を用いて総計を裏付ける。
このモデルは、研究およびバイオテクノロジー資金水準、実験室拡張および能力追加、機器更新サイクル、主要実験室における利用率、技術アップグレードに連動した価格変動など、再現可能な実務的入力に基づいている。小規模国またはニッチな機器分類で入力が欠落している場合は、類似市場からの代理比率を適用し、最終確定前に専門家のフィードバックで出力をストレステストする。予測については、最も強い需要要因に対する多変量回帰に支えられたシナリオ分析を用い、予算、更新タイミング、リードタイムに関する一次回答者の意見に前提を合わせた。
データ検証および更新サイクル
検証は複数のチェックを通じて行われ、最終数値が単一のデータセットに依存しないようにしている。報告された資本支出動向、実験室拡張の発表、観測可能な価格帯といった独立した指標と結果を比較し、地域や機器分類ごとに予想されるパターンから外れる異常値を調査する。
承認前には、モデルは段階的に見直され、社内アナリストによるレビューや、調達サイクルの急激な変化や異常な価格変動など、重要な前提が変化した場合の再接触トリガーが含まれる。レポートは年次で更新され、重要な出来事が発生した場合には中間更新が行われ、その後、クライアントに最新の見解が提供されるよう納品前の最終確認が行われる。
Mordor Intelligenceのバイオテクノロジー機器市場規模と他の公表推定値との比較
バイオテクノロジー機器の公表市場規模は、テーマが同じように聞こえても異なって見えることがある。これは、対象となる機器リスト、価格の基準点、年度および通貨の取り扱いが一致していないことが多いためである。当社は、需要指標を確認し、供給側の現実確認によって価値の結果を検証することで、モデルを実際の購買行動に紐づけている。
主な差異は、隣接する実験室機器や低技術の実験用品が総計に組み込まれているかどうか、また中古・改修品が新規販売として扱われているかどうかから生じる。一部の推定値は、工場出荷時収益と下流チャネルの上乗せ分を混在させたり、強いFX変動年に数値を動かしうるスポット通貨換算を用いたりしている。この差はまた、ASPの上昇が技術更新サイクルや調達動向のフィードバックと照らし合わせずに一律の上昇として想定される場合にも拡大する。この点で、Mordor Intelligenceは工場出荷価格での新品バイオテクノロジー機器のみを計上し、値を2025年基準の一定米ドルに換算している。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法における差異 |
|---|---|---|
| Mordor Intelligence | 89.17億米ドル(2025年) | |
| グローバルコンサルティングA | 96.30億米ドル(2025年) | より広範な機器バンドルを使用しており、隣接するライフサイエンス実験機器や一部の下流チャネルマージンを取り込む可能性があり、単位需要が同程度であっても数値を押し上げる。 |
| 業界団体B | 83.40億米ドル(2025年) | 会員報告による売上に依存しており、小規模供給業者や国境を越えた出荷が過少に計上される可能性があり、予算が厳しい年には保守的な更新サイクルの前提が適用されることが多い。 |
この表は、大半の差異が長期的なバイオテクノロジー活動に関する見解の相違ではなく、対象範囲と価格の算出方法から生じていることを示している。対象範囲を明確に限定し、一定通貨の取り扱いを用い、前提をインタビューで相互確認することで、当社の推定値は検証・更新可能な明確な変数に紐づけられたものとなっている。


レポートで回答される主要な質問
AIの採用はバイオテクノロジー機器の保全戦略にどのような影響を与えていますか?
ラボは遠心機、クロマトグラフ、液体ハンドラーに機械学習分析を組み込み、故障前に部品の摩耗を予測することで、稼働率を向上させながら技術者の工数をより付加価値の高い業務に再配分しています。
バイオ医薬品生産におけるシングルユース消耗品の需要を牽引する要因は何ですか?
シングルユースフィルター、バッグ、チップは交差汚染リスクを低減し、洗浄バリデーションの作業負荷を軽減し、個別化治療バッチ間の迅速な切り替えを可能にするため、フレキシブル製造における選好される選択肢となっています。
アウトソーシングトレンドは機器購買の意思決定をどのように再形成していますか?
受託研究・製造機関は現在、統合されたハードウェア、ソフトウェア、バリデーションサポートを提供できるベンダーを選好するマルチプラットフォーム・サービスバンドル型契約を交渉しており、単体デバイスを上回る評価を得ています。
ポイント・オブ・ケア分子診断プラットフォームがなぜ投資の増加を集めているのですか?
分散型PCRおよび等温システムは迅速なベッドサイド結果を提供し、臨床的意思決定の時間を短縮することで、アウトカムの改善とコア検査室のボトルネック解消という病院の目標に合致しています。
ラボ自動化機器の精密部品に現在影響を与えているサプライチェーンの課題は何ですか?
限られた数のレアアース磁石サプライヤーおよび半導体工場への依存が、液体取り扱いモーターおよび光学センサーをリードタイムの延長と価格変動にさらしています。
持続可能性規制は新しいラボ機器の設計優先事項をどのように形成していますか?
エネルギー効率目標とプラスチック削減義務により、メーカーはスタンバイ消費電力の低い電子部品とリサイクル可能なカートリッジ材料の開発を進めており、エコラベル認証を通じて製品を差別化しています。
最終更新日:



