
シュガーフリー食品・飲料市場規模とシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
| 市場規模 (2026) | 72.98 十億米ドル |
| 市場規模 (2031) | 107.94 十億米ドル |
| 成長率 (2026 - 2031) | 8.15 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシュガーフリー食品・飲料市場分析
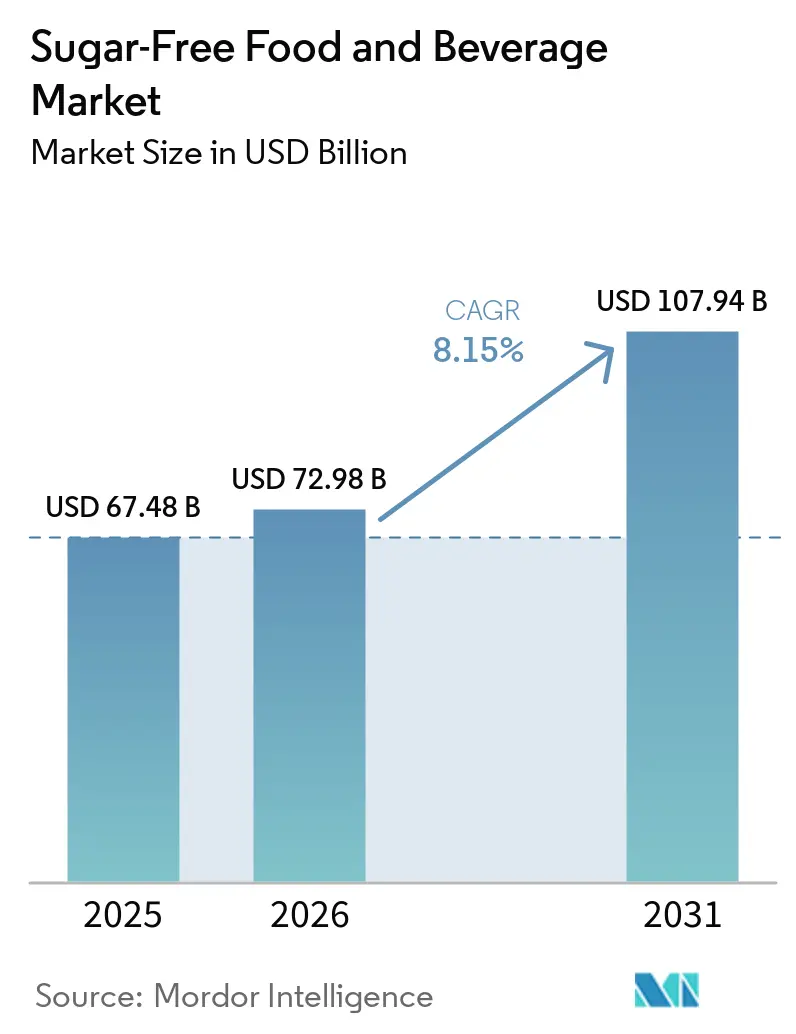
シュガーフリー食品・飲料市場規模は、2025年の674億8,000万米ドルから2026年には729億8,000万米ドルへと成長し、2026〜2031年の年平均成長率8.15%で2031年までに1,079億4,000万米ドルに達すると予測されています。糖尿病の継続的な拡大、財政的な砂糖規制の広範な採用、および継続的な原材料革新がこの上昇軌道を牽引しています。54カ国がゼロカロリーレシピを優遇し、ポートフォリオの多様化を促す砂糖税を導入する中、飲料の処方見直しは活発に続いています。パーソナル栄養テクノロジー[1]、特に食事管理アプリと連携した持続血糖モニターは、新たな製品パーソナライゼーションの経路をもたらしています。各国政府も天然高甘味度甘味料の承認を加速させており、開発リスクを低減し新たな資本を呼び込んでいます。一方、小売業者はプライベートブランドの品揃えを拡大し、信頼性と積極的な棚価格設定を活用して、あらゆる人口層にわたる価値創造を拡大しています。
主要レポートのポイント
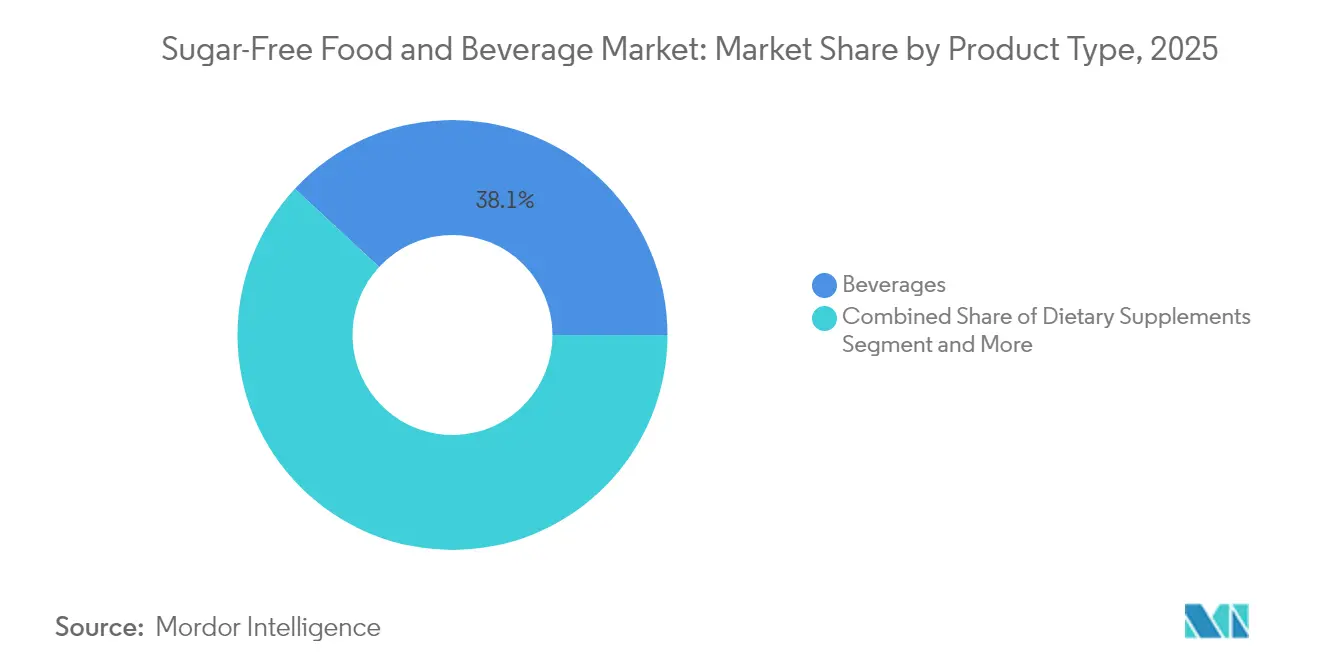
- 製品カテゴリー別では、飲料が2025年のシュガーフリー食品・飲料市場シェアの38.10%を占め、栄養補助食品は2031年までに9.59%のCAGRで最も急速な拡大を記録した。
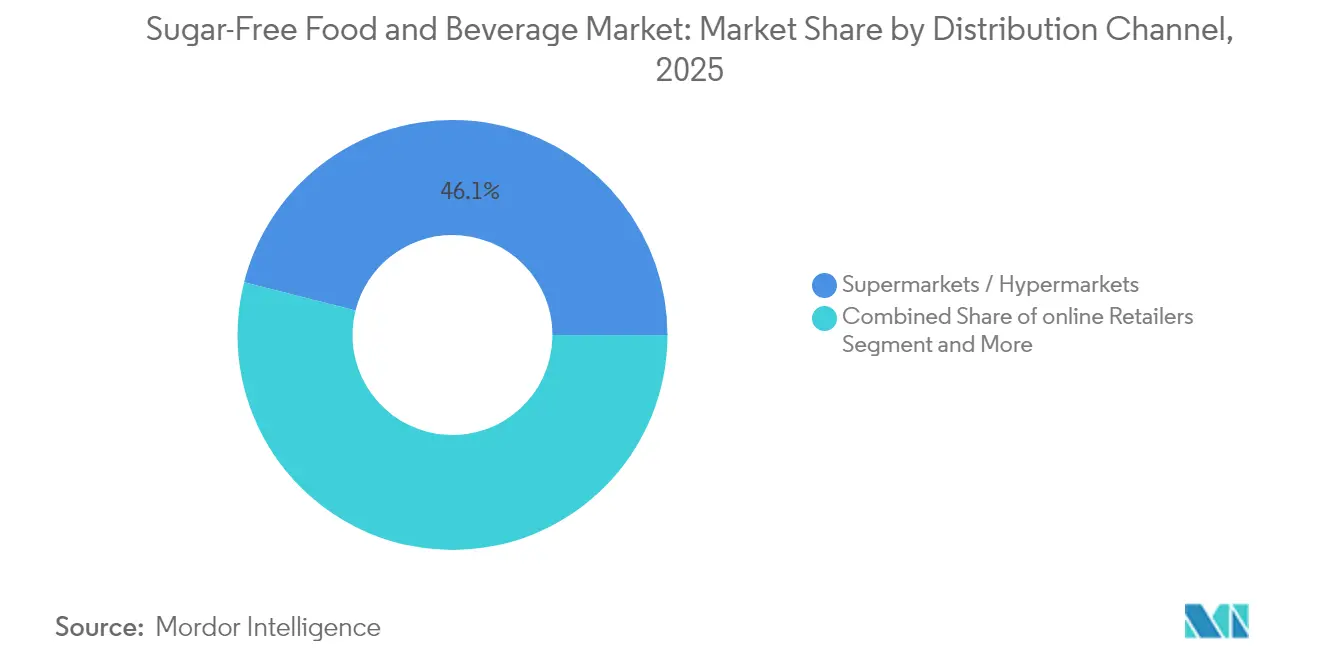
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年のシュガーフリー食品・飲料市場規模の46.05%を占め、オンライン小売は2031年まで11.12%のCAGRで拡大している。
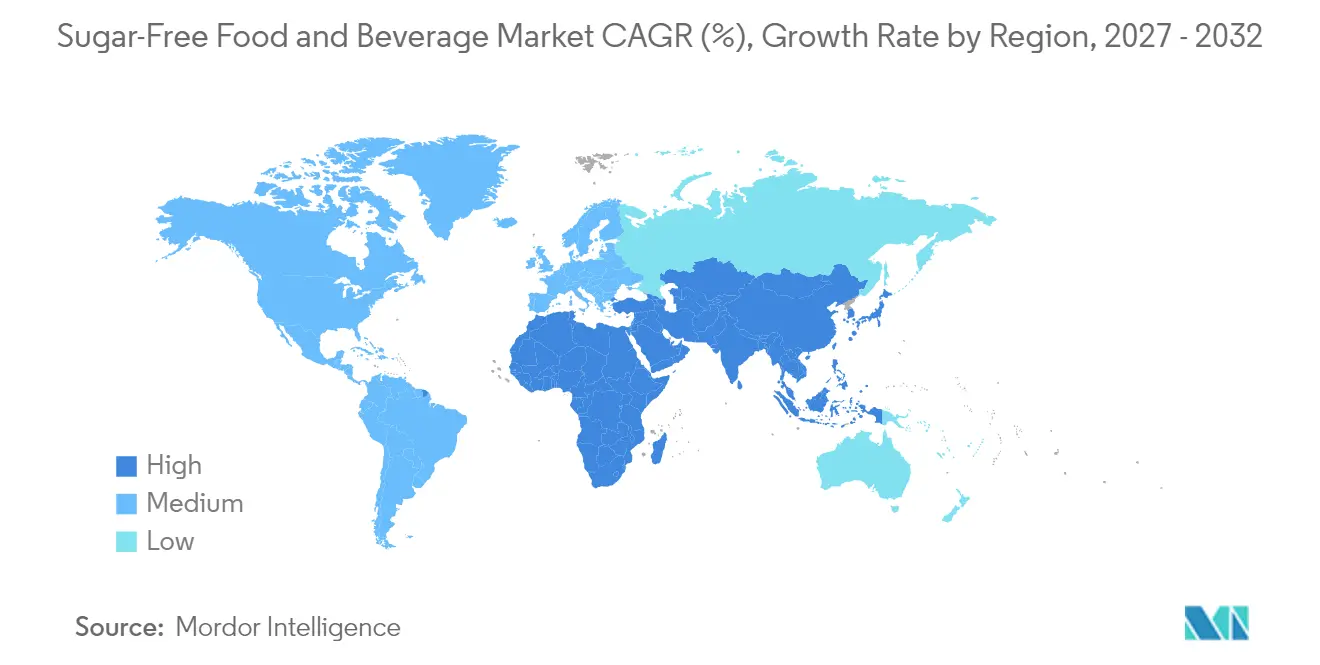
- 地域別では、北米が2025年のシュガーフリー食品・飲料市場規模の32.05%のシェアでトップとなり、アジア太平洋地域は2031年まで8.62%のCAGRで拡大している。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 糖尿病・肥満の有病率が需要を牽引 | +2.1% | 世界全体、特にアジア太平洋および北米で最大の影響 | 長期(4年以上) |
| 世界的な砂糖税法制が処方見直しを加速 | +1.8% | 世界全体、54カ国が政策を実施 | 中期(2〜4年) |
| 天然高甘味度甘味料における継続的な製品革新 | +1.3% | 北米・EUが先行し、アジア太平洋へ拡大 | 中期(2〜4年) |
| シュガーフリーSKUにおける小売業者プライベートブランドの拡大 | +0.9% | 主に北米・欧州 | 短期(2年以内) |
| ウェアラブルCGM主導の食事パーソナライゼーション | +0.7% | 北米および先進アジア太平洋市場 | 長期(4年以上) |
| AI主導のeコマースによる低糖質製品のマーチャンダイジング | +0.5% | 世界全体、デジタル成熟市場に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
糖尿病・肥満の有病率が需要を牽引
世界の糖尿病患者数は1990年以降4倍に増加し、現在8億人を超える成人に達しており、砂糖削減は公衆衛生上の優先事項として確固たる地位を占めています。代謝疾患の経済的負担が増大する中、全国的な食事介入が各国の行動計画において高い優先順位を占めています。アジア太平洋地域では、2050年までに13億1,000万人の糖尿病患者が見込まれており、経済サイクルの中でもシュガーフリー代替品への需要は底堅く推移しています。雇用主や保険会社は、生産性損失を軽減するため、社員食堂やウェルネスプログラムにおける低糖質食事への補助を増やしています。低・中所得国は2035年までに世界の肥満の約79%を占めるようになり、手頃な価格の処方製品の対象消費者層が拡大します[2]。この人口動態の勢いは、予防医療への構造的なシフトと相まって、あらゆる所得層にわたる持続的な需要を保証しています。
世界的な砂糖税法制が処方見直しを加速
砂糖入り飲料への課税は、メーカーが高い税率を支払うよりも既存のレシピを見直す明確な財政的インセンティブをもたらします。英国の清涼飲料業界課税制度は、課税対象飲料1リットルあたりの平均糖分を43.7%削減させ、南アフリカの健康増進課税は炭酸飲料の購入量を29%減少させました。メキシコの10年来の物品税は37%の数量減少をもたらし続けており、持続的な公衆衛生上の成果を示しています。しかし、中東・北アフリカの19カ国のうち同様の法律を採用しているのはわずか7カ国にとどまり、未活用の立法余地が浮き彫りになっています。より多くの国が課税構造を総量ではなく糖分グラム数に対するペナルティへと精緻化するにつれ、処方見直し競争は加速し、多国籍企業は複数の法域にまたがる複雑さを回避するためにグローバルな原材料基準を合理化しています。
天然高甘味度甘味料における継続的な製品革新
新規甘味料に対する規制上の承認は処方ツールキットを広げ、ブランドがクリーンラベルへの期待に応えるのを助けます。オーストラリアとニュージーランドは2024年8月にD-アルロースを承認し、より広範なアジア展開に向けたオセアニアの足がかりを固めました。欧州食品安全機関はモンクフルーツエキスを評価中であり、すでにいくつかの新しいステビア画分を承認しており、植物由来の甘味への開放性の高まりを示しています[3]。酵素的生物変換によりレバウジオシドDおよびMの製造コストが低下し、苦みなしにショ糖に近い風味プロファイルが改善されています。原材料費の低下とスケールメリットの組み合わせにより、主流カテゴリーでの採用を制限してきた歴史的な価格プレミアムが縮小しています。
シュガーフリーSKUにおける小売業者プライベートブランドの拡大
大手スーパーマーケットチェーンは、ストアブランドのシュガーフリースナック、飲料、ベーカリーミックスを前面に出した「健康志向」専用通路を展開しています。プライベートブランドのマージンはブランド品ラインを300〜400ベーシスポイント上回ることが多く、小売業者が社内研究開発チームや迅速な官能評価テストのパイプラインに資金を投じる動機となっています。小売業者がロイヤルティカード割引やデジタル栄養スコアカードで品質主張を裏付けることで、消費者の信頼が高まっています。迅速な調達サイクルにより、プライベートブランドの品揃えは原材料の革新に素早く対応でき、ナショナルブランドは棚の存在感を維持するためにイノベーションのペースを強化せざるを得ません。このダイナミクスは、特に健康上のメリットを犠牲にせずに価値を求める買い物客の間で、品揃えの選択肢を広げる反復的な競争を促進しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 砂糖入り製品と比較したプレミアム価格設定 | -1.4% | 世界全体、価格感応度の高い新興市場で最大の影響 | 中期(2〜4年) |
| 一部の人工甘味料に対するクリーンラベルへの反発 | -0.8% | 主に北米・欧州 | 短期(2年以内) |
| 希少植物由来甘味料の供給不安定性 | -0.6% | 世界全体、天然甘味料セグメントに集中 | 中期(2〜4年) |
| リピート購入を制限する官能的な「風味疲れ」 | -0.4% | 世界全体、製品カテゴリーにより異なる | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
砂糖入り製品と比較したプレミアム価格設定
シュガーフリーレシピは、代替甘味料に特殊な加工ラインや少量バッチ生産、厳格なコンプライアンスプロトコルが必要なため、棚価格で15〜30%のプレミアムが依然として維持されています。特に新興市場における通貨変動などのマクロ経済的な逆風は、補助金を受けた従来製品と比較した価格ショックを増幅させます。家計が逼迫すると、価格弾力性の高い人口層はシュガーフリー製品の試用をためらい、低中所得層への浸透が停滞します。メーカーは、コスト障壁を和らげるために、数量を拡大するか、小売パートナーとバリューパックに共同投資する必要があります。
一部の人工甘味料に対するクリーンラベルへの反発
科学的なコンセンサスがその使用を認めている場合でも、特定の人工甘味料の安全性を問うバイラル投稿が出回ると、消費者の感情は急速に変化します。スクラロースやアスパルテームに依存するブランドは、透明な調達とサードパーティによる検証を通じてナラティブコントロールを取り戻すまで、定期的な売上低下に直面します。2025年版「アメリカ人のための食事ガイドライン」は添加糖ゼロを目標とする予定であり、これにより全ての非栄養性甘味料への精査が強まり、処方見直しのロードマップに圧力がかかる可能性があります。企業は突然の感情変化に対するリスクヘッジとして原材料の組み合わせを多様化しており、開発コストが上昇しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
飲料がリーダーシップを維持しながら栄養補助食品が急速に拡大飲料は2025年のシュガーフリー食品・飲料市場シェアの38.10%を占め、過剰な糖分量に対してペナルティを課す国家砂糖税によって引き起こされた積極的なリフォーミュレーションに支えられた。主力コーラブランドはゼロシュガーバリアントを季節限定フレーバーに展開し、大衆への定着を示す二桁台の販売量増加を維持している。すぐに飲めるティーや機能性ウォーターは、シュガーフリーの目標を補完するクリーンラベルのボタニカル成分やノートロピック訴求を活用し、棚での存在感を着実に高めている。このセグメントの堅牢なコールドチェーンインフラと確立されたプロモーションカレンダーは、全国展開を容易にし、既存企業の参入障壁を強化している。2025年、飲料はカテゴリー全体の価値に2.6 ビリオン 米ドルを加え、全く新しいサブカテゴリーよりもフレーバーイノベーションへの戦略的注力が有効であることを実証した。
栄養補助食品は2031年まで最高の9.59%のCAGRを記録し、シュガーフリー処方を血糖調節の補助ツールとして位置づける臨床医の推薦によって牽引された。クロム、亜鉛、植物性ポリフェノールを強化した機能性パウダーは、代謝の柔軟性を目指すジム利用者の間での主流への普及を加速させている。CGMメーカーとのパートナーシップにより、サプリメントの服用リマインダーをグルコースアラートと連動させるデジタルバンドルオファーが実現している。販売量は飲料より少ないものの、平均単価は飲料の3倍であり、セグメントの収益性を高めている。ソフトジェル形式への迅速な適応により、摂取しやすいソリューションを求める高齢者を含む対象人口層がさらに拡大している。メーカーは医療団体と連携して推薦シールを取得し、信頼性と棚での訴求力を高めている。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
流通チャネル別:
スーパーマーケットが支配しながらオンライン小売が急増スーパーマーケットおよびハイパーマーケットは2025年のシュガーフリー食品・飲料市場規模の46.05%を支配し、砂糖入り製品との風味の同等性について買い物客を教育する広大なエンドキャップ展示と店内試食を活用しています。メインの通路と専用健康セクションへのデュアル配置により視認性が最大化され、ロイヤルティカード分析がシュガーフリーSKUのリアルタイムクーポンパーソナライゼーションに活用されています。地域の健康診断とのプロモーション連携により、ウェルネスマーチャンダイジングにおける小売業者の権威が強化されています。インフレが緩和されるにつれ、買い物客はまとめ買いのために実店舗に戻り、革新的な低糖質スナックの衝動的な試用を促す来店客数が維持されています。しかし、プライベートブランドの品揃えが増殖するにつれ棚の競争が激化し、テーマ別ゴンドラ契約を確保しない限り二次ブランドは圧迫されています。
年平均成長率11.12%で拡大するオンライン小売は、アプリプロファイル内の自己申告の健康目標にシュガーフリー購入を合わせるアルゴリズムによるクロスセリングで繁栄しています。「砂糖不使用」タグを絞り込むフィルターツールが検索の摩擦を軽減し、バスケットシェアを高めています。卓上甘味料や食事代替シェイクなどの定番品を定期配送するサブスクリプションモデルが、顧客生涯価値を高めています。都市部でのシームレスなモバイル決済と当日配送により、冷凍・チルドシュガーフリー商品の歴史的な障壁が取り除かれ、常温カテゴリーを超えた試用が促進されています。オンラインマーケットプレイスはまた、インフルエンサーマーケティングと限定的な直販展開に依存するマイクロブランドの参入を民主化し、全体的な製品ランドスケープを多様化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
北米およびアジア太平洋地域のシュガーフリー食品・飲料市場
2025年、北米はシュガーフリー食品・飲料市場において32.05%のシェアでトップに立ち、その背景には成熟した規制の枠組み、製品への広範な親しみやすさ、そして砂糖回避を促進する保険適用の栄養カウンセリングがある。小売業者は人工甘味料製品と天然甘味料製品を明確にセグメント化し、特定の消費者グループに向けたターゲットプロモーションを可能にしている。地域サプライヤーによる持続可能なパッケージングへの取り組みは、環境意識の高い消費者の価値観と合致し、プレミアム価格設定を正当化している。さらに、米国・メキシコ・カナダ協定(USMCA)はゼロシュガー表示のラベリングを簡素化し、三カ国間の物流を効率化している。一方、アジア太平洋地域は2031年までに8.62%のCAGRで最も速い成長を記録すると予測されている。都市化の進展と中間層の所得増加が、菓子類や乳製品代替品を含むプレミアムシュガーフリー製品への需要を押し上げている。砂糖含有量の閾値をカラーラベルに連動させるシンガポールの「ニュートリグレード」のようなプログラムは、メーカーに有利な評価を得るための製品リフォーミュレーションを促している。中国の「健康中国」計画はより厳格な砂糖規制を示唆しており、中国のモンクフルーツ飲料や日本のステビア甘味料入りユズトニックなど、地域の味覚に合わせたフレーバーイノベーションが文化的関連性を高め、味への懸念に対応している。
EMEAおよび南米のシュガーフリー食品・飲料市場
欧州は、甘味料表示に対する消費者の信頼を構築するEFSAの厳格な承認プロトコルに支えられ、安定した中一桁台の成長を維持している。同地域におけるフロントオブパック交通信号ラベリングの推進は、消費者をより健康的な低糖オプションへと誘導している。南米では砂糖課税が勢いを増しており、ブラジルはメキシコのモデルに倣った段階的課税の導入を検討しており、これが製品リフォーミュレーションを加速させる可能性がある。中東・アフリカでは、非感染性疾患への意識の高まりと低い課税カバレッジが相まって、市場価値を押し上げる政策変更の機会を生み出している。これらの地域的なダイナミクスは、世界のシュガーフリー食品・飲料市場の進化する状況を総体的に浮き彫りにしている。
規制環境
無糖表示や再処方の優先事項は、主要市場における財政的手段、ラベリング要件、原材料承認の組み合わせによって形成されている。世界的な重要な指標の一つは、糖分添加飲料(SSB)課税の適用範囲の拡大であり、市場の状況として54カ国が低糖またはゼロカロリー処方を促す糖税を導入していることが指摘されている。同時に、世界保健機関(WHO)は2026年1月にSSB課税の利用に関するグローバル報告書(2025年)を発表し、各法域における政策アプローチと測定手法の標準化を強化した。
欧州では、欧州食品安全機関(EFSA)が新規甘味料やステビア分画のゲートキーパーとして機能し続けており、無糖処方に使用可能な成分や製品の位置付けに影響を与えている。英国でも製造業者にとってのコンプライアンス環境が厳格化しており、政府は2026年にソフトドリンク産業税の改革に関連する技術的法制を公表する予定であり、糖分閾値を100mlあたり4.5gに引き下げ、施行日を2028年1月1日とすることで、飲料および隣接する飲料カテゴリーの再処方期間を延長する。政府間の規格設定も活発化しており、FAO/WHO合同食品規格委員会(コーデックス委員会)は2026年7月の第49回会合で新たな規格を採用し、無糖・低糖表示を支える定義とラベリング慣行の長期的な調和を後押ししている。
競合ランドスケープ
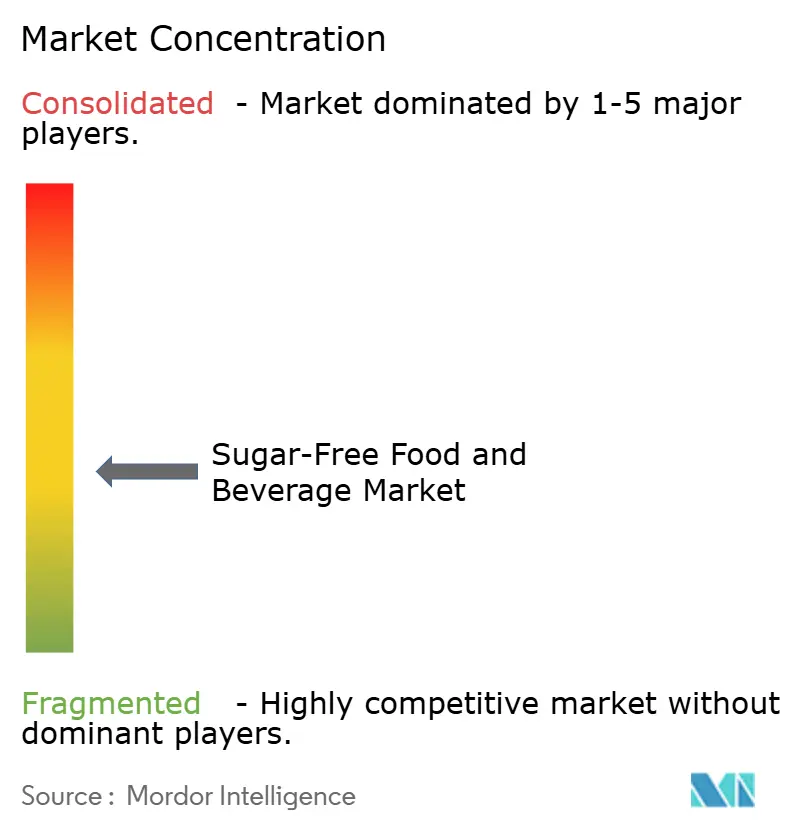
集中度指数が10点中4点のこのセクターは、グローバルリーダーと機敏な挑戦者の間の競争のバランスを取る中程度の分散を反映しています。Coca-Colaは流通ネットワークを活用して、スパークリング、スポーツ、ミキサーラインにわたるゼロシュガー拡張を推進し、健康意識の高いマイクロセグメントをターゲットとするデジタル広告への65%のシフトに支えられています。PepsiCoはMountain DewやGatoradeなどの主要フランチャイズでゼロシュガーの品揃えを拡大し、試用のためらいに対処するための風味の同等性に注力しています。MarsによるKellanovaの359億米ドルの買収は、より健康的なスナッキングへの戦略的な転換を浮き彫りにし、バーおよびシリアルブランドをチョコレートポートフォリオに統合してR&Dシナジーを強化しています。Zeviaなどの新興ブランドは、天然甘味料とエコフレンドリーな調達を活用してミレニアル世代とZ世代を引き付けており、Zeviaはステビアとモンクフルーツを使用して19億缶以上の販売を突破しています。プライベートブランドは価格圧力を加えますが、高い回転率と頻繁なフレーバー更新によりカテゴリーの勢いを維持しています。さらに、AbottのFreeStyle Libre CGMとMedtronicのインスリンポンプを連携させたパートナーシップは、医療機器と食事製品を結びつけることでブランドロイヤルティを強化しています。
原材料規制の強化により参入障壁が高まっており、新規甘味料には広範な安全性資料と複数年にわたる投資が必要なため、規制の専門知識を持つ既存プレーヤーが有利になっています。しかし、多国籍企業はスタートアップが機能性甘味技術を売り込むコンテストを開催することでイノベーションを促進しており、ニッチな破壊者がライセンスを通じてグローバルに規模を拡大する機会を提供しています。これらのダイナミクスは、健康主導のイノベーションと技術統合へのセクターの注力と相まって、競合ランドスケープを形成し、主要市場全体での成長を牽引しています。
シュガーフリー食品・飲料業界リーダー
-
The Coca-Cola Company
-
PepsiCo Inc.
-
Nestlé S.A.
-
Mondelēz International Inc.
-
Mars Incorporated
- 注:主要企業の掲載順は順位を示すものではありません。
シュガーフリー食品・飲料市場 このレポートでカバーされる企業
- The Hershey Company
- Nestle S.A.
- Kellanova
- Mars Incorporated
- PepsiCo Inc.
- The Coca-Cola Company
- The Kraft Heinz Company
- Hostess Brands Inc.
- Mondel?z International Inc.
- Strauss Group Ltd.
- Danone S.A.
- General Mills Inc.
- Abbott Laboratories
- Chobani LLC
- Lakanto (Saraya Co.)
- Unilever plc
- Conagra Brands Inc.
- Tate & Lyle plc
- No Sugar Company Inc.
- Kind LLC
市場機会と将来展望
政策主導の糖分削減が原材料イノベーションと拡張可能な製造能力と交差する部分で、機会が拡大している。公共調達および施設向けチャネルは明確な需要のてことなる。米国農務省食品栄養局(USDA Food and Nutrition Service)は2025-26学年度の開始時に学校給食に対する製品ベースの添加糖分制限を実施し、シリアルやヨーグルトなどのカテゴリーで処方要件を厳格化する一方、それに準拠した無糖または無添加糖の代替品の入手可能性を拡大した。英国では、2026年1月5日に施行されたHFSS(高脂肪・高糖・高塩分)広告規制(放送テレビにおける午後9時規制および24時間のオンライン有料広告規制)により、ブランド構築が再処方されたポートフォリオと許容される表示へと移行し、低糖SKUの商業的価値が一層強まっている。
供給側では、甘味料技術と地域的な生産能力への投資が、味の同等性とコスト削減のための新たなプラットフォームを生み出している。ADMは2026年1月、ケンタッキー州アーランガーのフレーバー施設において2,600万米ドルの拡張を発表し、再処方支援能力の強化(原材料処理能力の追加を含む)を図った。これは飲料、乳製品、スナックにおける糖分削減需要の加速に対応するものである。精密発酵および甘味タンパク質の技術経路も商業化に向けて進展しており、Pentasweetは2026年3月にリトアニアで商業規模のブラゼイン生産施設の着工を発表し、Manusは2026年7月にジョージア州のAugusta BioFacilityで発酵由来モンクフルーツ甘味料の商業規模生産を開始した。これらの動きは、従来の高強度甘味料を超えて原材料の選択肢を広げ、よりクリーンなラベル表示の位置付けを支えるとともに、規模の拡大とサプライチェーンの強靭化によって、プレミアム価格という市場の制約要因への対応を助けている。
最近の産業開発事情 シュガーフリー食品・飲料市場
- 2026年6月:ネスレ(Nestle S.A.)は、yfood Labs GmbHの残り51%の株式を取得することに合意し、即飲食・粉末食品提供企業の完全所有権を獲得した。この買収により、体重管理や代謝健康ニーズを支えるために無添加糖・低糖バリエーションが増加している便利な栄養フォーマットにおけるネスレの地位が強化される。完全な支配権はまた、ネスレの研究開発・流通規模を活用したより迅速なポートフォリオ判断とカテゴリー間イノベーションを支える。
- 2025年5月:ペプシコ(PepsiCo Inc.)は、2025年初めに最終契約を発表した後、ファンクショナルソーダブランドpoppiの買収を完了した。poppiを自社に取り込むことで、ペプシコは低糖・機能性の位置付けに合致する健康志向炭酸飲料の規模拡大されたプラットフォームを獲得し、既存のゼロシュガー・再処方飲料の取り組みを補完する。この買収はまた、プレバイオティクスおよび低糖ソーダの分野における競争圧力を強め、既存企業と新規参入企業が棚スペースを競う状況を一層激化させている。
- 2024年9月:ネスレは米国でVital Pursuitを発表し、GLP-1利用者向けに設計された分量調整済み食事を導入するとともに、無添加糖プロテイン飲料を含む隣接する栄養機会への拡張を示した。この発売は糖分削減を急成長中の体重管理エコシステムに結び付け、小売およびeコマース全体で新たな販促・バンドリング手法を支える。また、添加糖なしで満腹感と栄養素目標を実現する製品への広範なイノベーション重視を示している。
シュガーフリー食品・飲料市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、市場は小売および外食チャネルにわたり、シュガーフリーとして販売され、一般的なラベル基準(通常1食あたり糖分0.5g未満)を満たすよう処方された包装食品および非アルコール飲料を対象としている。
対象外:低糖、砂糖不使用、または標準的な糖分含有量を持つ通常品は、健康志向として位置づけられていても除外される。
セグメンテーション概要
- 製品タイプ別
- 飲料
- 炭酸清涼飲料
- 機能性飲料
- ジュース・レディ・トゥ・ドリンクティー・コーヒー
- 乳製品・乳製品代替品
- ミルク飲料
- ヨーグルト
- アイスクリーム
- 菓子類
- チョコレート
- ガム・ミント
- ベーカリー製品
- 栄養補助食品
- セイボリースナック
- その他
- 飲料
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア・食料品店
- 専門健康・ウェルネスストア
- オンライン小売
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 東南アジア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- UAE
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、シュガーフリー表示の要件とカテゴリーが公式・業界データセットでどのように報告されているかについての事実基盤の構築から始まる。需要ドライバーと食生活の変化を把握するため、米国FDA表示ガイダンス、USDA食品供給量・栄養関連データシリーズ、世界保健機関およびCDCの砂糖・糖尿病指標、FAO食料需給表などのソースを参照することが多い。
また、カテゴリーの動向、価格戦略、チャネルの勢いをマッピングするため、企業の年次報告書、投資家向け資料、製品プレスリリース、小売業者のコミュニケーションも精査する。貿易フローと原材料の動向を相互確認するため、輸出入の積荷レベルデータベースと特許データベースを選択的に使用し、主にイノベーションとサプライリンクの方向性を検証する。これらの例は網羅的なものではなく、データ収集、検証、調査の明確化のために他の多くの公開ソースも参照した。
一次インタビューおよびサーベイ
一次調査は、シュガーフリー訴求が実際の販売にどう結びつくか、どのチャネルが最も反応しやすいか、カテゴリー別の価格プレミアムがどのように推移しているかなど、デスクソースでは明確に示せない点の検証に重点を置いている。アジア太平洋地域、欧州・中東・アフリカ地域、南北アメリカのメーカー、原材料関係者、流通業者、小売業者、外食関連ステークホルダーと対話し、公表指標が示す普及曲線と異なる回答が得られた場合は前提を再確認する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:13% | アジア太平洋地域:42% |
| 中位層:47% | 部門・ユニットリーダー:28% | 欧州・中東・アフリカ地域:32% |
| 中小規模プレイヤー:18% | マネージャー:59% | 南北アメリカ:26% |
市場規模算定と予測
規模算定は、包装食品および非アルコール飲料の消費量、小売販売シグナル、カテゴリーレベルの普及率を用いてシュガーフリー需要プールを地域別に再構築し、観察された構成比パターンを用いて食品と飲料のバケットに分割するトップダウンアプローチで構築される。その形状が確定した後、サンプリングされたブランドおよびチャネルの価格帯、標準的なパックサイズ、カテゴリーチェックからの販売量代理指標を含む選択的なボトムアップ推計を用いて合計値を裏付け、乖離が生じた箇所で調整を行う。
この市場で重要なインプットには、積極的に糖分を削減している消費者の割合、糖尿病および肥満の有病率トレンド、砂糖税と表示規制の執行強度、通常品に対する価格プレミアム、モダントレード・薬局主導の小売・オンラインにわたる流通の勢いが含まれる。予測は、健康指標、規制圧力、実質価格変動の変化を業界関係者の見通しとともにストレステストするシナリオ分析と、より軽量な多変量的視点を組み合わせて実施される。サブカテゴリーに信頼できる公開データが不足している場合は、保守的な補完的前提を使用し、一次調査のフィードバックが段階的変化を支持した後にのみ拡張する。
データ検証と更新サイクル
モデルのアウトプットは、地域の包装食品・飲料の成長、観察された価格帯、チャネル協議で見られた普及パターンなどの独立したシグナルと照合される。国やカテゴリーに外れ値的な急増が見られた場合は、定義、通貨のタイミング、普及率の前提を再検討し、文書化された証拠で乖離を説明できない場合はソースに再確認する。
最終承認前に、計算ロジック、単位の一貫性、年次の整合性を確認するため、複数ステップのアナリストレビューを実施する。レポートは年次で更新され、主要な表示変更や砂糖税の適用範囲の大幅な変化など、重要なイベントが発生した場合は中間更新を行う。納品直前に、最新の公開情報と市場動向が反映されているかを最終確認する。
Mordor Intelligenceのシュガーフリー食品・飲料市場規模と他の公表推計との比較
シュガーフリー食品・飲料の公表市場規模がしばしば異なるのは、各出版社がシュガーフリーの定義、カウントするチャネル、数値が製品に紐づくのか糖分削減を可能にする原材料に紐づくのかについて、それぞれ異なる線引きをしているためである。
このカテゴリーにおける最大の乖離要因は通常、適用される表示ルール(例えば、厳格なシュガーフリー閾値と緩やかな砂糖不使用バケットの違い)、栄養補助食品や機能性フォーマットの取り扱い、為替レートやインフレが動く際の地域間での価格正規化の方法である。乖離はまた、更新タイミングや、モデルが消費者普及指標に基づくのか包装食品全体の合計に基づくのかによっても影響を受け、これらのモデリング上の選択はMordor Intelligenceが採用するアプローチで明示されている。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 72.98 ビリオン 米ドル(2026年) | |
| 業界出版社A | 19.80 ビリオン 米ドル(2024年) | シュガーフリーのより狭い定義、含まれる製品タイプの少なさ、閾値ルールとチャネルカバレッジの透明性の低さを反映している可能性が高い、はるかに小さい報告ベースを使用しており、対象市場価値を大幅に圧縮する可能性がある。 |
| 業界出版社B | 38.40 ビリオン 米ドル(2025年) | 同一ページ内で混在した数値を示し、シュガーフリーと隣接する訴求をブレンドする可能性のある広範なセグメントグループ化に依存しており、参照するエディションや対象範囲のバリアントによって合計が変動する可能性がある。 |
3つの数値を比較すると、乖離の大部分は定義の厳密さ、対象に含まれるカテゴリー、および出版社が価値を観察可能な需要シグナルに一貫して結びつけているかどうかに起因している。前提を明確な表示閾値、チャネルの実態確認、再現可能なステップに結びつけることで、新たなデータポイントが出現した際に推計の照合と更新が容易になる。
レポートで回答される主要な質問
2026年のシュガーフリー食品・飲料市場の規模はどのくらいですか?
このカテゴリーは2026年に729億8,000万米ドルと評価されており、2031年に向けて年平均成長率8.15%の見通しです。
どの製品セグメントが販売をリードしていますか?
飲料が2025年の収益の38.10%のシェアでトップの地位を占めています。
どの地域が最も速く拡大していますか?
アジア太平洋地域は、健康政策と所得の上昇に伴い、2031年まで年平均成長率8.62%で最も高い成長を記録しています。
シュガーフリー製品への消費者需要を牽引しているものは何ですか?
糖尿病有病率の上昇、砂糖税、天然甘味料の進歩が需要の勢いを持続させています。
小売業者はどのように市場成長を支援していますか?
スーパーマーケットはプライベートブランドの品揃えを拡大し、データ主導のプロモーションを展開する一方、オンラインプラットフォームはレコメンデーションをパーソナライズし、サブスクリプションモデルを活用しています。