
スイートスプレッド市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
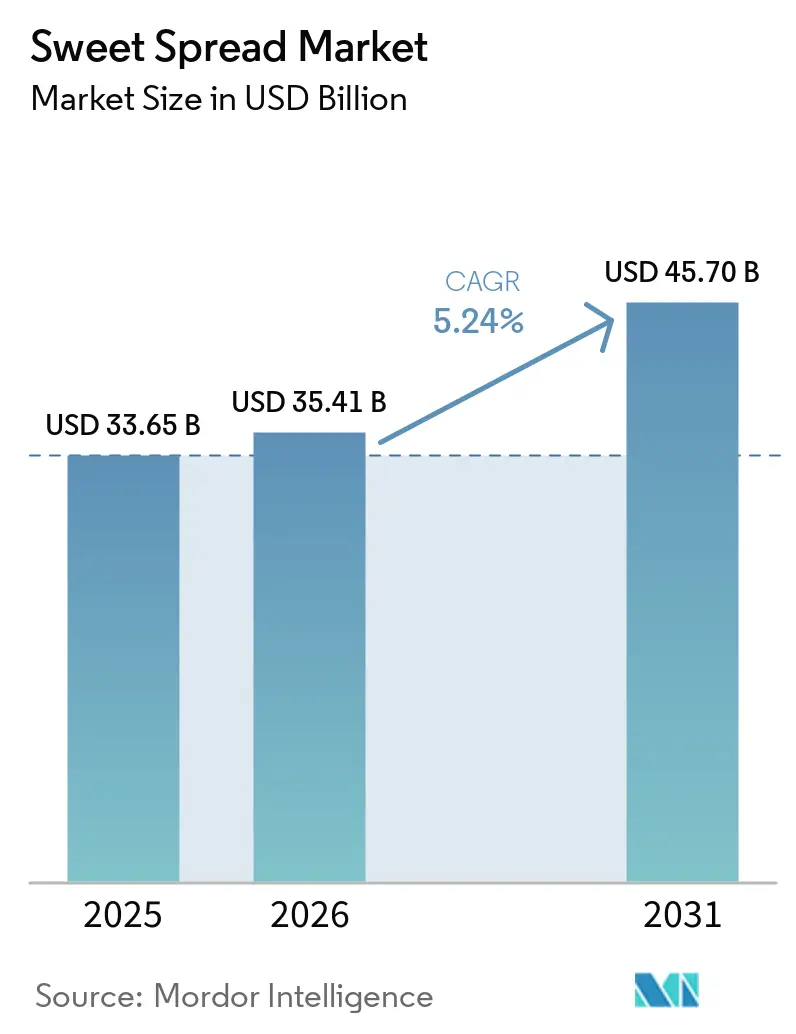
| 市場規模 (2026) | 35.41 十億米ドル |
| 市場規模 (2031) | 45.70 十億米ドル |
| 成長率 (2026 - 2031) | 5.24 % |
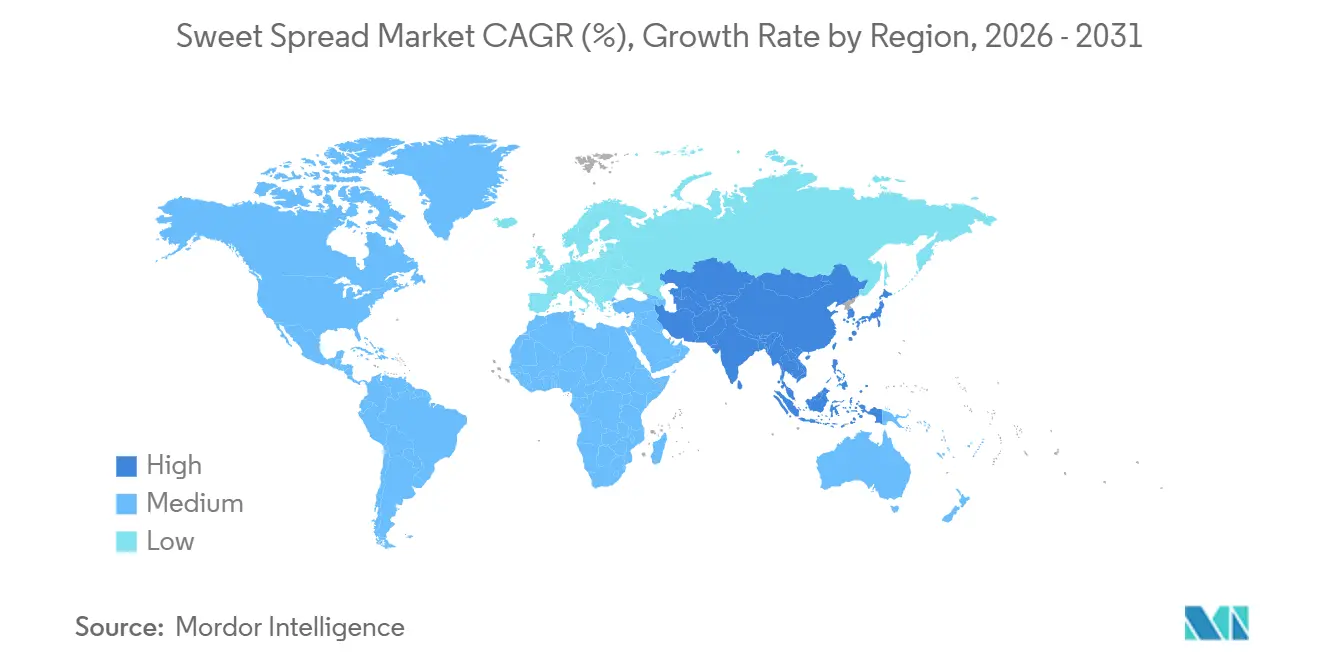
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスイートスプレッド市場分析
スイートスプレッド市場規模は2025年に336億5,000万米ドルと評価され、2026年の354億1,000万米ドルから2031年には457億米ドルへと、予測期間(2026年~2031年)において年平均成長率(CAGR)5.24%で成長すると推定されています。嗜好性と栄養上の利点を兼ね備えた製品への需要の高まりが、ハチミツベース、ナッツベース、果実由来の製剤の人気を牽引しています。アジア太平洋地域は、都市化の進展、西洋式朝食習慣の普及拡大、電子商取引プラットフォームの急速な拡大に後押しされ、最も速い市場成長を示しています。一方、欧州は成熟市場でありながら、依然として最大の地域消費者であり続けています。同地域では消費者の嗜好の変化を反映し、プレミアム製品や低糖質代替品へのシフトが見られます。世界規模では、スーパーマーケットが依然として数量面で支配的な地位を占めていますが、二桁台のCAGRを誇るオンライン小売の急速な成長が、スイートスプレッド市場における商品化戦略、包装革新、チャネルダイナミクスに大きな影響を与えています。
主要レポートのポイント
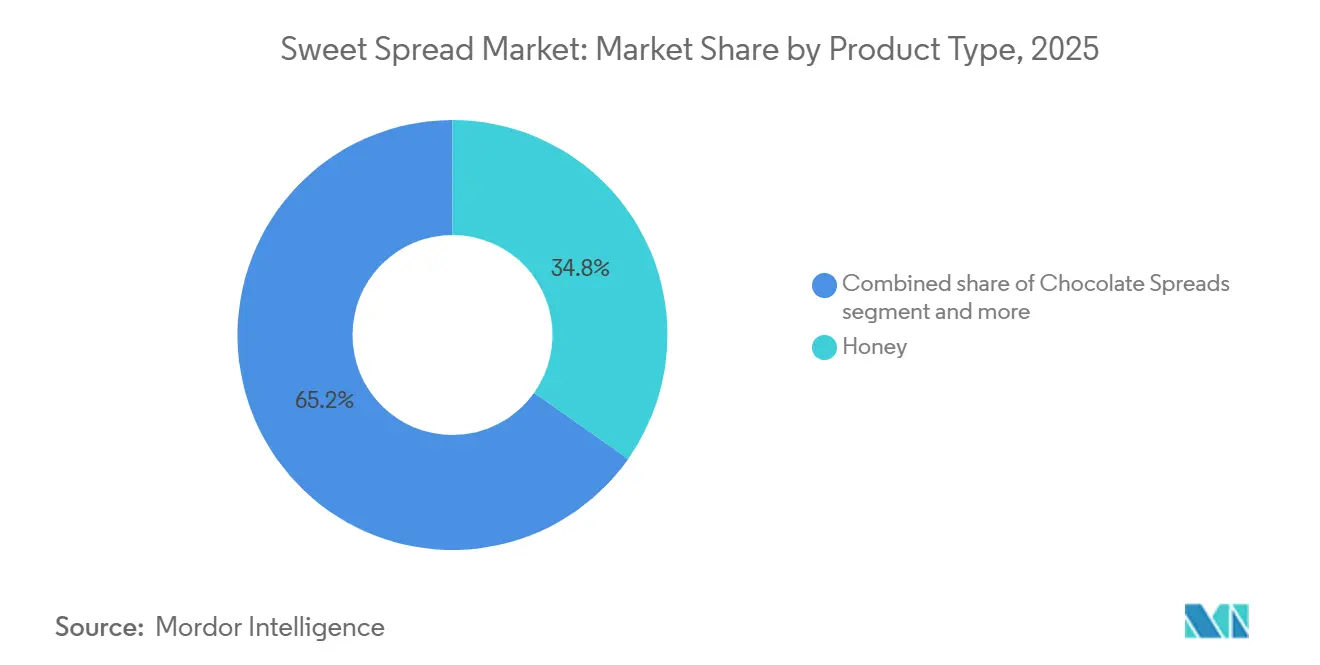
- 製品タイプ別では、ハチミツが2025年のスイートスプレッド市場シェアの34.78%を占め、2031年にかけてCAGR 7.01%で拡大する見込みです。
- 性質別では、従来型製品が2025年のスイートスプレッド市場規模の70.52%を占め、一方でオーガニック製品は2031年にかけてCAGR 7.88%で成長すると予測されています。
- 包装タイプ別では、瓶が2025年の売上の61.33%を占め、サシェ・ポーチは2026年~2031年にかけてCAGR 6.66%を記録する見込みです。
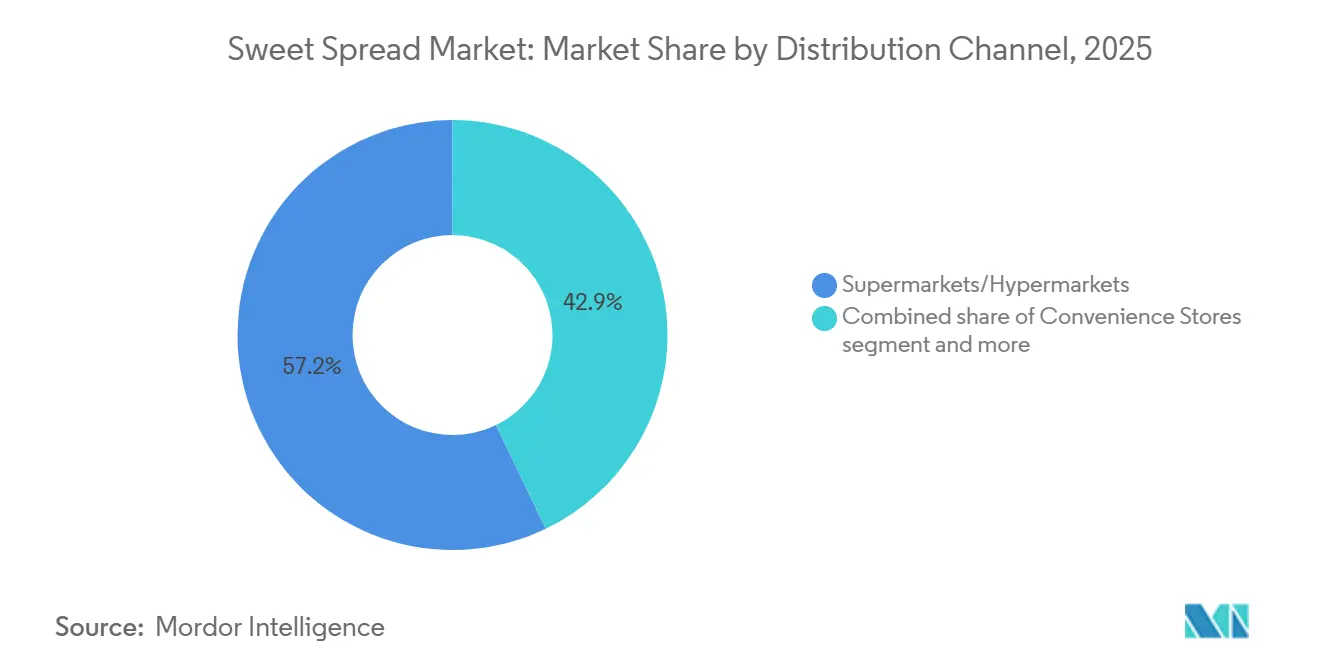
- 流通チャネル別では、スーパーマーケット・ハイパーマーケットが2025年の販売の57.15%を占めていますが、オンライン小売は2031年にかけてCAGR 11.32%を達成する軌道にあります。
- 地域別では、欧州が2025年のスイートスプレッド市場シェアの31.68%でトップとなり、アジア太平洋はCAGR 7.08%で2031年にかけて全地域を上回る成長を示す見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 便利な朝食オプションへの需要の高まり | +1.2% | アジア太平洋でより強い影響を持つ、世界全体 | 中期(2~4年) |
| 新フレーバーや健康志向バリアントなどの製品革新が多様な層を引き付ける | +1.1% | 世界全体 | 長期(4年以上) |
| 小売店舗とオンライン流通チャネルの成長が消費者へのスプレッドの入手可能性を向上させる | +1.0% | アジア太平洋でより強い影響を持つ、世界全体 | 中期(2~4年) |
| 天然・オーガニック原材料に対する消費者の嗜好の高まり | +0.9% | 北米および欧州 | 中期(2~4年) |
| 企業によるブランディングおよびマーケティングキャンペーン | +0.6% | 世界全体 | 短期(2年以内) |
| 発展途上国における西洋式朝食習慣の採用 | +0.8% | アジア太平洋、中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
便利な朝食オプションへの需要の高まり
現代のライフスタイルにより朝食は手短で機能的なルーティンとなり、消費者が便利で風味豊かな選択肢を求めるなか、スイートスプレッド市場の成長を牽引しています。時間が限られた都市部では、すぐに食べられる・簡単に準備できるソリューションへの需要が急増しています。スイートスプレッドは、その汎用性と使いやすさから、一人暮らしや家族に支持されており、朝食にとどまらず、スナック、ベーキング、デザートにまで用途が広がっています。メーカーは、外出先での消費をサポートし食品廃棄を削減するため、個別包装パック、スクイーズボトル、シングルサーブサシェなどの革新的な製品を導入しています。低糖質やオーガニックオプションなどのより健康的なバリアントが消費者層を拡大し、利便性、携帯性、持続可能性への需要を満たすことで、スイートスプレッドは今日の健康志向の食品業界における定番品としての地位を確固たるものにしています。
天然・オーガニック原材料に対する消費者の嗜好の高まり
人工原材料に対する消費者の懐疑心の高まりが、天然・オーガニックスイートスプレッドへの大きな市場シフトを促しています。この移行により、価格感応度の高い市場においても高い利益率を実現するプレミアムセグメントが台頭しています。しかしこのトレンドは単なる原材料の代替にとどまらず、消費者の食品価値観の広範な再評価を反映しています。調達の透明性と最小限の加工が、購買決定に影響を与える重要な要素として浮上しています。このシフトは特にハチミツやナッツベースのスプレッドで顕著であり、消費者は調達慣行や製造方法にますます注目しています。透明なサプライチェーンと信頼性の高いサードパーティ認証を通じて天然性の主張を実証できるブランドは、この進化する需要を取り込み、市場における競争優位性を確立する好位置にあります。
新フレーバーや健康志向バリアントなどの製品革新が多様な層を引き付ける
スイートスプレッド市場において、製品革新は単に新フレーバーを追加することから、特定の栄養ニーズに対応する機能的な利点を組み込むことへとシフトしています。このシフトにより、市場の訴求力がより幅広い層へと拡大しています。スーパーフードの配合、タンパク質含有量の強化、低糖質処方により、スイートスプレッドは単なる嗜好品としての位置づけから、具体的な健康上の利点を持つ機能性食品として認識されるようになっています。この変革は新たな使用機会を創出するだけでなく、従来のスイートスプレッドマーケティングが見落としていた消費者層を引き付けています。独自のフレーバーを持つ職人的・小ロット製品への消費者需要の高まりに応えるため、ニューヨーク州農業市場局はフルーツジャムおよびゼリーの家庭加工に関するガイドラインを策定しています[1]。さらに、甘さと辛さを融合させた「スワイシー」トレンドが勢いを増しており、各社は甘さと熱さを融合させた独自の味覚体験を生み出す大胆な革新に取り組んでいます。
企業によるブランディングおよびマーケティングキャンペーン
スイートスプレッド市場において、各社は競争優位性を獲得するために高度なブランディング戦略を採用しています。感情的なつながりとライフスタイルのポジショニングが消費者の嗜好を形成し、価格対価値の考慮を上回ることが多くなっています。キャンペーンでは、懐かしさの安心感と現代的な革新を融合させた「ニュースタルジア」を活用し、親しみやすさと新しさへの消費者の欲求を満たしています。特にソーシャルメディアを中心としたデジタルプラットフォームは、没入型体験、消費者との直接的なエンゲージメント、コミュニティ形成を可能にすることで、ブランドの影響力を小売棚を超えて拡大しています。さらに、ブランドは健康志向の消費者に合わせた真正なストーリーテリングと透明性に注力し、信頼を構築し進化する需要に応えています。
抑制要因の影響分析*
| 抑制要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 砂糖含有量と肥満に関する懸念の高まりが頻繁な消費を抑制する | -0.8% | 北米および欧州でより強い影響を持つ、世界全体 | 長期(4年以上) |
| 原材料コストの上昇(例:ナッツ、カカオ)が価格設定と利益率に影響する | -0.6% | 世界全体 | 中期(2~4年) |
| ヨーグルトスプレッドなどのより健康的な代替品との競争激化がカテゴリーを抑制する | -0.5% | 北米および欧州 | 中期(2~4年) |
| 天然・無添加保存料製品の賞味期限の短さがサプライチェーンに課題をもたらす | -0.4% | 発展途上市場でより強い影響を持つ、世界全体 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
砂糖含有量と肥満に関する懸念の高まりが頻繁な消費を抑制する
砂糖の健康リスクに対する消費者意識の高まりが、従来のスイートスプレッド市場に課題をもたらしています。メーカーは味と栄養基準のバランスを取る必要があり、規制上の措置がさらなる圧力を加えています。例えば、ペルーの前面包装警告ラベルが製品の再処方を促し、チリの食品表示法はBMC Medicine誌の研究によると「高糖分」スイートスプレッドを58.0%から13.7%に削減しました。この勢いに加え、米国食品医薬品局(FDA)が2025年2月に発効する「健康的」という栄養成分表示の更新された定義は、健康強調表示を行う製品に対してより厳格な基準を導入しています[2]。この規制環境は、メーカーが天然甘味料の配合や製品の再処方など、味のプロファイルを維持しながら健康上の懸念に対応する革新的な砂糖削減戦略を採用するよう促しています。
原材料コストの上昇(例:ナッツ、カカオ)が価格設定と利益率に影響する
スイートスプレッドの主要原材料は価格の激しい変動を経験しており、全体的に利益率を圧迫しています。これに対応するため、メーカーは高度な調達戦略を採用し、収益性を維持するために製品を再処方しています。この課題はプレミアムおよびオーガニックバリアントに最も大きな打撃を与えています。ここでは、本物の高品質な処方に対する消費者の需要が原材料の代替に余地をほとんど残していません。コストの問題にとどまらず、これらの障壁は革新を方向付けています。研究開発は現在、これらの不安定な原材料への依存度を低減する処方の開発により重点を置いています。例えば、Lindt & Sprüngli AGの2024年年次報告書は、カカオ価格の上昇が業績に与える影響を強調しています。これに対応して、同社は製品開発に目を向けながら利益率を守るための戦略的な調整を行いました。これらの課題に加え、サプライチェーンの混乱と農業への気候変動の影響が、メーカーにとって原材料の入手可能性と価格をさらに不安定にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ハチミツの支配と成長リーダーシップ2025年、ハチミツ市場は34.78%の最大シェアを保持し、2026年から2031年にかけてCAGR 7.01%の最も速い成長セグメントとなっています。この成長は、天然甘味料と機能性食品への需要を満たすハチミツの役割を反映しています。その支配的地位は、クリーンラベルトレンドに合致した、健康上の利点を持つ天然・最小限加工の甘味料であることに起因しています。料理、ベーキング、民間療法におけるハチミツの用途がその市場リーチを拡大しています。ニューヨーク州農業市場局のガイドラインなどの規制上の支援が、天然甘味料の重要性の高まりを示しています。「ホットハニー」などの革新がさらに消費者の関心と市場成長を促進しています。
セグメントの成長は、ハチミツの抗酸化物質と免疫サポート効果に対する認識によって牽引されています。ハチミツと天然原材料を組み合わせた革新が、健康志向の消費者向けのプレミアムオプションを生み出しています。FDAの「添加糖」への注目などの規制変更がハチミツの地位を強化しています。市場リーダーおよび成長ドライバーとしてのハチミツの役割が、天然甘味料市場における重要性を確固たるものにしています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
性質別:
従来型の支配対オーガニックの成長2025年、従来型スイートスプレッドは手頃な価格と消費者の親しみやすさに後押しされ、70.52%のシェアで市場を支配しています。競争力のある価格設定と従来の小売チャネルのリーチが、主流の購買者にとって好ましい選択肢となっています。メーカーは規模の経済を活用して価格を低く抑えながら、製品革新とマーケティングに投資しています。米国農務省(USDA)がオーガニック製品への関心の高まりを示しているにもかかわらず、価格感応度と確立された習慣により従来型スプレッドが支配的であり続けています。また、新フレーバーや処方のテストプラットフォームとして機能し、プレミアムバリアントの開発を支援しています。
しかしオーガニックセグメントは急速に成長しており、2026年から2031年にかけてCAGR 7.88%と予測され、従来型スプレッドを上回っています。この成長は、より健康的で持続可能な高品質製品への消費者需要によって促進されています。厳格な生産基準を遵守するオーガニックスプレッドは、透明性を重視する健康志向の購買者に支持されています。USDAは、経済的な課題にもかかわらず、忠実な消費者基盤がオーガニック製品を支持し需要を牽引していると指摘しています。小売チャネルの拡大とオーガニックの利点に対する認識の向上がさらにこの成長を後押ししています。
流通チャネル別:
スーパーマーケットの支配とデジタルの混乱の交差2025年、スーパーマーケットとハイパーマーケットは57.15%のシェアを獲得し、流通の場を支配しています。その成功は、巧みな商品化による多様な製品の展示と衝動買いの促進にあります。主要メーカーとの確立された関係により、スーパーマーケットは競争力のある価格を確保する条件を交渉しています。さらに、主要な棚スペースを活用して製品の視認性を高め、販促活動を展開し、カテゴリーの成長を促進しています。Food Export USAのチリの小売食品セクターに関する評価は、スーパーマーケットの中心的な役割を強調し、市場支配力と製品導入への影響力を示しています。
オンライン小売は、2026年から2031年にかけてCAGR 11.32%と予測され、他のすべての流通チャネルを上回る成長を示す見込みです。この急増は、利便性、より幅広い品揃え、カスタマイズされたショッピング体験に起因しています。このチャネルの台頭は消費者習慣の変化を反映しており、パンデミックによって加速したトレンドとして、買い物客はオンラインでの食品購入にますます慣れ親しんでいます。オンラインプラットフォームはレコメンデーションエンジンにより製品発見に優れており、地元の棚では見つからないことが多い専門品やプレミアム品へのアクセスを提供しています。さらに、これらのプラットフォームは消費者との直接的な関係を育み、製品とマーケティング戦略の改善に役立つ貴重なデータを提供しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
包装タイプ別:
従来型の瓶がリードし、利便性フォーマットが加速2025年、瓶は消費者の親しみやすさと知覚価値に後押しされ、61.33%のシェアで包装市場を支配しています。ガラス包装は製品を保護し視覚的な品質評価を可能にする一方、瓶は保存と分量管理にも役立ち、家庭の定番品となっています。確立されたサプライチェーンとコスト効率の高い生産が競争力のある価格設定を可能にしています。持続可能性への注目が高まるなか、メーカーはリサイクル可能なガラスを採用し、製品の完全性を維持しながら材料使用量を削減しています。
サシェとポーチは、2026年から2031年にかけてCAGR 6.66%と予測され、最も速い成長を示す包装フォーマットとなる見込みです。この成長は、外出先での消費や健康志向の消費者、特に若い世代に訴求する利便性と分量管理へのシフトを反映しています。フレキシブル包装技術の進歩が製品保護を強化し材料使用量を削減し、機能性と持続可能性に対応しています。オーストラリア食品・飲料アクセラレーターのレポートは、循環型デザインと廃棄物削減の重要性を強調しており、サシェとポーチの効率性と一致しています。
地域分析
ヨーロッパのスイートスプレッド市場
2025年、ヨーロッパはスイートスプレッド市場において31.68%のシェアでトップに立っており、確立された消費習慣と洗練された小売ネットワークがその原動力となっています。西ヨーロッパでは品質と本物志向が重視され、プレミアム価格設定を支えています。市場の成熟にもかかわらず、ヨーロッパはプレミアム化および機能性・植物性バリアントへの移行を進めています。USDAのデータは、プレミアム製品に対するい需要を示しており、ドイツとフランスがオーガニック市場をリードしています。砂糖含有量や栄養表示に関する規制の変更が製品の処方見直しを促進しており、パッケージ前面への警告ラベルの導入が大幅な調整を促しています。この地域は、伝統的な魅力と健康・サステナビリティのトレンドを融合させることでイノベーションを育んでいます。
アジア太平洋地域のスイートスプレッド市場
アジア太平洋地域はスイートスプレッド市場の成長を牽引する見込みであり、2026年から2031年にかけて7.08%のCAGRが予測され、世界平均を上回る水準となっています。成長の原動力は、中国およびインドにおける所得の向上、都市化の進展、そして西洋式朝食トレンドの普及です。多様な消費者嗜好と市場の成熟により、手頃な価格とプレミアム化のバランスが求められています。アジア開発銀行によるアジア太平洋地域のeコマースに関するレポートは、オンライン小売の持続的な勢いを強調しており、メーカーにとってデジタル面での機会を提供しています。
北米のスイートスプレッド市場
北米引き続き主要市場であるものの、市場成熟に伴う課題に直面しています。一人当たりの消費量が高いことから、既存ブランドと新興ブランドの間で激しい競争が繰り広げられています。消費者の嗜好は嗜好性重視と健康志向に二分されており、多様化の機会を生み出しています。米国では、ピーナッツバターに代表されるナッツ系スプレッドが文化的な重要性を持つ一方、健康志向の代替品も支持を集めています。FDAの「添加糖類」表示義務などの規制変更は透明性の向上を促し、製品処方やマーケティングに影響を与えています。米国・チリ自由貿易協定など、農産物の関税を撤廃する貿易協定は、米国メーカーにとって輸出機会を創出しています。
規制環境
甘味スプレッドに関する規制要件は、主要市場全体でラベリング、栄養成分表示、添加物承認の厳格化を続けており、ジャム・保存食品、ハチミツ、ナッツやシード系スプレッドを含むグローバルポートフォリオにおいてコンプライアンスの複雑性を高めている。FDAは、2025年1月1日から2026年12月31日まで公表される食品ラベリング規制について統一されたコンプライアンス期間を設定しており、栄養成分表示における「healthy(ヘルシー)」の定義更新は2025年2月に施行される。これにより各ブランドは、原材料や栄養成分パネルとともに、糖分関連のメッセージングやパッケージ正面での表示を見直す動きを進めている。
競争環境
市場集中度
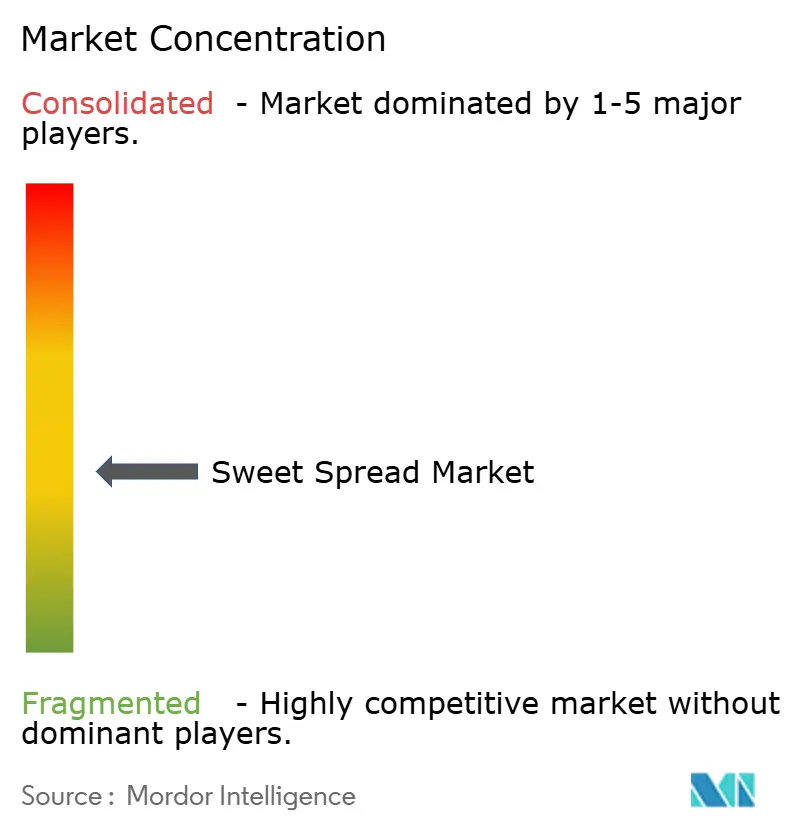
世界のスイートスプレッド市場は中程度の集中度を示しており、ジャム、ナッツバター、ハチミツ、チョコレートスプレッドなど多様な製品が、多国籍大手企業と地域プレーヤーの双方によって提供されている。The Kraft Heinz Company、Ferrero International S.A.、The J.M. Smucker Company、Mondelez International, Inc.、Andros Groupなどの企業が流通とイノベーションをリードする一方、小規模なニッチブランドやアルチザンブランドは地域市場において強固なポジションを維持している。
天然素材、低糖、高タンパク質オプションへの需要の高まりが製品イノベーションを促進しており、参入障壁の低さがスタートアップ企業による消費者ニーズへの対応を可能にしている。特に健康志向のプレミアムセグメントにおいてその傾向が顕著である。こうしたトレンドに沿って、無添加糖ジャム・スプレッドのリーダーであるGOOD GOODは、2024年10月に初めて英国の小売市場に参入した。同社のストロベリー、ラズベリー、アプリコット、ブラックカラントのジャムがHolland & Barrettで発売され、健康意識の高い消費者に対してフルーツ本来の風味を活かした自然な甘みのオプションを提供している。
デジタル技術は競争ダイナミクスを再構築しており、消費者エンゲージメントの強化に貢献している。その一例として、Lindt & Sprünglisが2024年にパーソナライズされたショッピング体験のための生成AIチャットボットを導入したことが挙げられる。MeliBioのような新興ディスラプターは、植物性ハチミツ代替品によってカテゴリーの常識に挑戦しており、ビーガンオプションへの消費者関心の高まりに応えるスパイシー・ハバネロ植物性ホットハニーの発売がその好例である。
スイートスプレッド業界リーダー
-
The Kraft Heinz Company
-
Ferrero International S.A.
-
The J.M. Smucker Company
-
Mondelez International, Inc.
-
Andros Group
- 注:主要企業の掲載順は順位を示すものではありません。
スイートスプレッド市場 このレポートでカバーされる企業
- Ferrero International S.A.
- The J.M. Smucker Company
- Andros Group
- The Kraft Heinz Company
- Mondelez International, Inc.
- Wilkin & Sons Ltd
- Conagra Brands, Inc.
- Nestle S.A.
- The Hershey Company
- Dabur India Ltd
- Marico Limited
- Lotus Bakeries NV
- B&G Foods, Inc.
- Hero Group
- Orkla ASA
- Lindt & Sprüngli AG
- Hormel Foods Corporation
- Rigoni di Asiago S.r.l.
- Hive & Wellness Australia Pty Ltd (Capilano Honey)
- Premier Foods plc
市場機会と将来展望
糖分削減とクリーンラベル処方の再設計は、各ブランドが食感、甘味プロファイル、保存期間を維持しつつ健康ポジショニング規制に対応する中で、甘味スプレッド市場における主要な未開拓領域であり続けている。原材料・技術サプライヤーは低糖スプレッド向けのツールを拡充しており、2026年シカゴで開催されたIFT Firstにおける業界デモンストレーションでは、Samyang Corporationが低糖用途向けに設計された結晶性プレバイオティクス食物繊維「Fibernova」を発表し、HTBAは柑橘系フラボノイドから得られるアップサイクル型高甘味度甘味料複合体「Citrose」を披露した。並行して、Nambawan Spainは2026年6月に「Thauma(タウマチンII甘味タンパク質)」を商業化し、従来型の高甘味度合成甘味料から離れた位置付けが可能な、非従来型甘味ソリューションをメーカーに追加提供した。
最近の産業開発事情 スイートスプレッド市場
- 2026年4月:Ferreroはヌテラ ピーナッツの導入を計画しており、これはヌテラブランドにとって60年以上ぶりとなる初の新フレーバー革新となる。同製品はヌテラ特有のクリーミーなカカオスプレッドとローストピーナッツフレーバーを組み合わせ、ブランドの製品ポートフォリオを拡充する。
- 2025年5月:Ferreroはヌテラ ピーナッツを発売し、ヌテラのヘーゼルナッツカカオプロファイルとローストピーナッツを組み合わせ、ブランドにとって大きなフレーバー拡張を実現した。同製品はピーナッツベーススプレッドに対する米国の嗜好をターゲットとしつつ、ヌテラの使用機会を従来のヘーゼルナッツカカオのポジショニングを超えて拡大するものである。また、低糖および差別化されたフレーバー提案が増加しているナッツベーススプレッドにおける競争圧力を強化するものでもある。
- 2024年10月:GOOD GOODは無添加糖ジャム・スプレッドのラインナップをHolland & Barrettで展開し、英国の小売市場に参入した。このローンチにより、健康・ウェルネス志向の小売チェーンにおける低糖フルーツスプレッドへのアクセスが拡大し、成熟した欧州市場における「より健康的な」ポジショニングの認知度が向上した。この小売参入はまた、スペシャルティチェーンがプレミアム、機能性、リフォーミュレーションスプレッドの流通を加速できることを示している。
スイートスプレッド市場 レポートの範囲と調査方法論
市場の定義と対象範囲
スイートスプレッド市場は、トッピングまたはフィリングとして使用され、主に小売チャネルを通じて販売されるパッケージ入りスイートスプレッドを対象としています。メーカー販売価格レベルでの金額ベースで規模を算定し、スイートスプレッドとして機能する製品を含みます。
対象外の範囲:セイボリーサンドイッチスプレッド、乳製品チーズスプレッド、マーガリン、フロスティング、およびフードサービスのみを通じて販売される小規模職人製バッチは除外されます。
セグメンテーション概要
- 製品タイプ別
- チョコレートスプレッド
- ハチミツ
- ジャムおよびフルーツプリザーブ
- ナッツ・シードベーススプレッド
- 麦芽・シロップベーススプレッド
- その他
- 性質別
- 従来型
- オーガニック
- 包装タイプ別
- 瓶
- タブ
- サシェ/ポーチ
- その他
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- コンビニエンスストア
- オンライン小売店
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要と供給のシグナルを年度ごとに確認できるシンプルな事実基盤の構築から始まります。作物および甘味料のコンテキストにはFAOSTAT、関連加工食品の貿易フローにはUN Comtrade、食品消費および価格指標にはUSDAおよびEurostatのリリースなど、公開ソースを活用しています。
製品の販売方法に合わせてモデルを調整するため、企業の年次報告書、投資家向けプレゼンテーション、業界団体のウェブサイト、ラベリングおよび製品ローンチに関する信頼性の高い報道も参照しています。企業の財務情報やインテリジェンスには一部有料サブスクリプションを使用し、貿易分類に追加の明確化が必要な場合は輸出入の積荷レベルデータベースも活用しています。これらの例は網羅的なものではなく、データ収集、検証、およびリサーチの明確化のために他多くの公開ソースも確認しています。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、デスクモデルの検証と、価格設定、チャネルミックス、プライベートラベルの強度に関するギャップの解消に活用されています。主要地域のメーカー、原材料サプライヤー、ディストリビューター、および小売カテゴリーのステークホルダーと対話し、製品の棚上での動向や購買パターンが小売業者レベルでどのように現れるかを前提条件に反映させています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:15% | アジア太平洋:49% |
| 中位層:55% | 部門・ユニットリーダー:28% | 欧州・中東・アフリカ:31% |
| 小規模プレイヤー:15% | マネージャー:57% | 南北アメリカ:20% |
市場規模算定と予測
規模算定は、トップダウンによる需要プールの再構築と選択的なボトムアップ検証を組み合わせて構築されています。地域の包装食品消費シグナルを起点に、スプレッドのカテゴリー浸透率と典型的な使用機会を適用し、製品ファミリー別の観察された価格帯を用いて金額に換算しています。
モデルで追跡する主要インプットには、棚価格に影響する砂糖とカカオの価格動向、蜂蜜と果物の供給シグナル、主要消費国における輸入依存度、ガラス瓶とフレキシブルパックの間のシフト、モダングロサリーとオンラインのチャネル分割が含まれます。公開データが乏しい小規模国については、一人当たりGDP、都市化率、包装食品シェアなどの代理指標を用いてギャップを補い、類似した食生活を持つ近隣市場との再確認を行っています。
予測においては、原材料コストの転嫁見込み、プライベートラベルの拡大、クリーンラベル再処方のペースを基準ケースとしたシナリオ分析を活用しています。これらのシナリオは一次回答者とともにレビューし、成長曲線の実現可能性を維持しており、最終的な見通しは観察されたカテゴリー弾力性と貿易パターンと整合性を保っています。
データ検証と更新サイクル
検証は複数の層で行われ、外れ値を早期に検出できるようにしています。貿易動向、原材料価格サイクル、包装食品全体の成長などの独立したシグナルとアウトプットを比較し、承認前に国・地域レベルで大きな乖離を調査しています。
第二のアナリストが計算、単位換算、通貨処理をレビューし、その後、過去年と予測曲線全体にわたる最終的な整合性確認を行います。レポートは年次で更新され、主要な価格ショック、砂糖に影響する政策変更、または供給の大幅なシフトなどの重要なイベントによって中間更新が実施されます。納品前に最新レビューを行い、クライアントが古いスナップショットではなく最新の更新された見解を受け取れるようにしています。
Mordor Intelligenceのスイートスプレッド市場規模と他の公表推計との比較
スイートスプレッドの公表数値は、同じ対象範囲を扱っているように見えても大きく乖離することがあり、その差異は通常、対象範囲、価格レベル、および選択された基準年に起因しています。小売価格とメーカー価格を混在させた推計や、一部のスプレッドタイプのみを対象とした場合にも差異が生じます。
この市場において最大の要因となるのは、ナッツ・シーバターやモルト・シロップスプレッドが含まれているかどうか、フードサービス専用の数量が混入しているかどうか、そしてインフレが進行している際の通貨換算タイミングの処理方法です。また、あるパブリッシャーが2024年を基準とし、別のパブリッシャーが2026年を使用する場合や、製品ファミリーおよび地域別に確認せず広範に価格上昇を適用する場合にも差異が拡大します。これが、Mordor Intelligenceにおいて対象範囲のルールとメーカーレベルの価格確認を明示的に文書化している理由です。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 352.41 ビリオン 米ドル(2026年) | |
| グローバルリサーチファームA | 301.3 ビリオン 米ドル(2024年) | より早い基準年を使用しており、ナッツ・シードバターおよびモルト・シロップスプレッドの包含を明確に確認していないため、より広いスイートスプレッドの定義と比較して合計値が低くなる可能性があります。 |
| グローバルリサーチファームB | 301.3 ビリオン 米ドル(2024年) | 2024年を基準としており、全地域においてメーカー販売価格と小売価格のどちらで金額を保持しているかについての明確性が限られており、マークアップとインフレが変動する場合に合計値がシフトする可能性があります。 |
総合すると、この表は主な差異が基準年の選択、含まれる製品ファミリー、および国をまたいだ一貫した価格レベルの取り扱いによって説明されることを示唆しています。各前提条件を確認可能な指標に紐付けることで、隠れた対象範囲の拡大や二重計上を導入することなく、合計値を再現・更新できるようにしています。
レポートで回答される主要な質問
スイートスプレッド市場の現在の価値はいくらですか?
スイートスプレッド市場は2026年に354億1,000万米ドルに達しており、2031年までに457億米ドルに達すると予測されています。
オンライン小売はカテゴリーの成長にとってどれほど重要ですか?
オンライン小売はCAGR 11.32%の見通しを持つ最も急速に拡大しているチャネルであり、品揃えとマーケティング戦略を再形成しています。
スイートスプレッドのプレミアム化を促進しているものは何ですか?
オーガニック、クリーンラベル、機能性処方への需要の高まりが、消費者をより高価格の付加価値スプレッドへと誘導しています。
メーカーは砂糖削減の圧力にどのように対応していますか?
各社は天然甘味料を使用し、レシピを再処方し、健康規制と消費者の期待に合わせるために分量管理包装を採用しています。