
ストリートウェア市場規模とシェア
Mordor Intelligenceによるストリートウェア市場分析
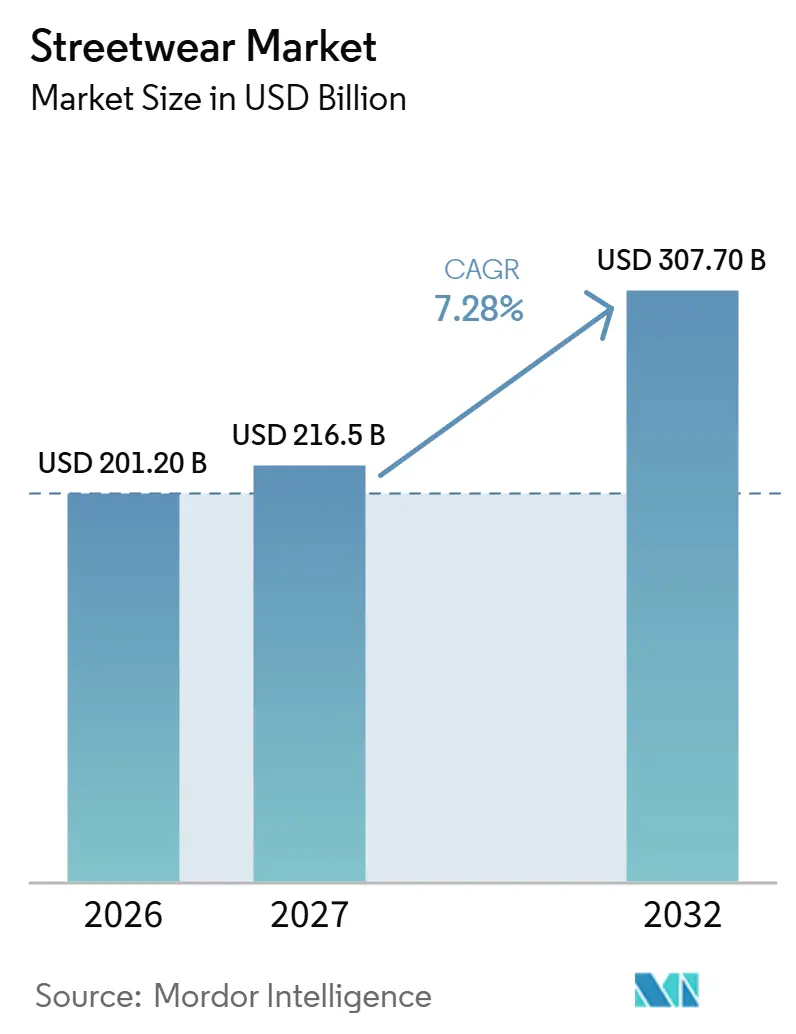
ストリートウェア市場規模は2026年に2,012億米ドルと評価され、2027年の2,165億米ドルから2032年には3,077億米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは7.28%です。
米国におけるティーンエイジャーの衣料品需要と、インドネシアにおけるソーシャルメディアを通じたスタイル発見は、サプライヤーがブランドアイデンティティを明確なオーディエンスと結びつける手段を提供しています。コラボーションレンジとスニーカーへの限定アクセスは、その認知を差別化された製品提案へと転換できます。統合された販売チャネルは関心を購買に転換する一助となる一方、偽造品や急速なスタイル変化は正規取引とフルプライス収益を脅かしています。したがってサプライヤーは、より広い需要を追求するにあたり、製品アイデンティティと小売実行力が相互に強化し合うよう努める必要があります。
主要レポートのポイント
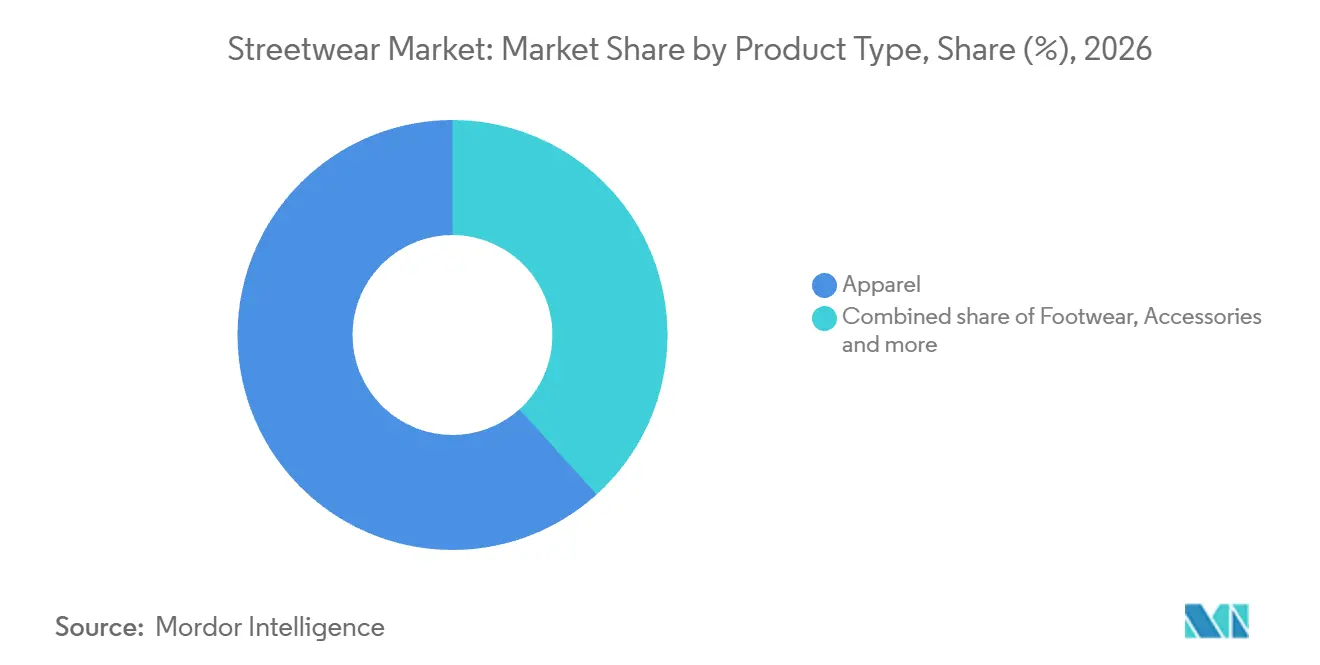
- 製品タイプ別では、アパレルが2026年のストリートウェア市場規模において61.69%のシェアを占めてトップとなり、フットウェアは2027年~2032年のCAGR 8.05%で最も高い成長が予測されるセグメントです。
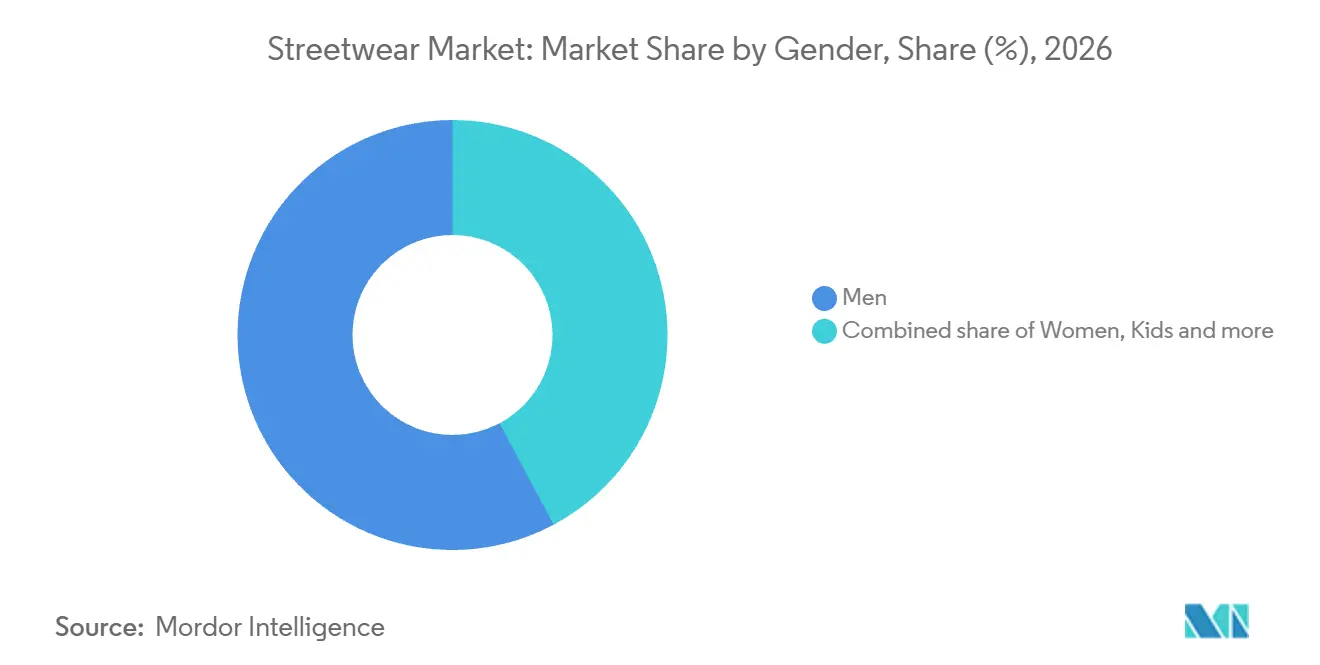
- 性別の内訳では、男性が2026年のストリートウェア市場シェアの57.8%を占め、女性は2027年~2032年のCAGR 8.6%で最も高い成長が予測されています。
- 価格カテゴリー別では、ミッドマーケット製品が2026年のストリートウェア消費者支出の43.58%を占め、プレミアムは2027年~2032年のCAGR 8.4%で最も高い成長が予測されるセグメントです。
- 流通チャネルでは、オフライン小売店が2026年のストリートウェア消費者支出の59.42%を占めてトップとなり、オンライン小売店は2027年~2032年のCAGR 8.45%で最も高い成長が予測されています。
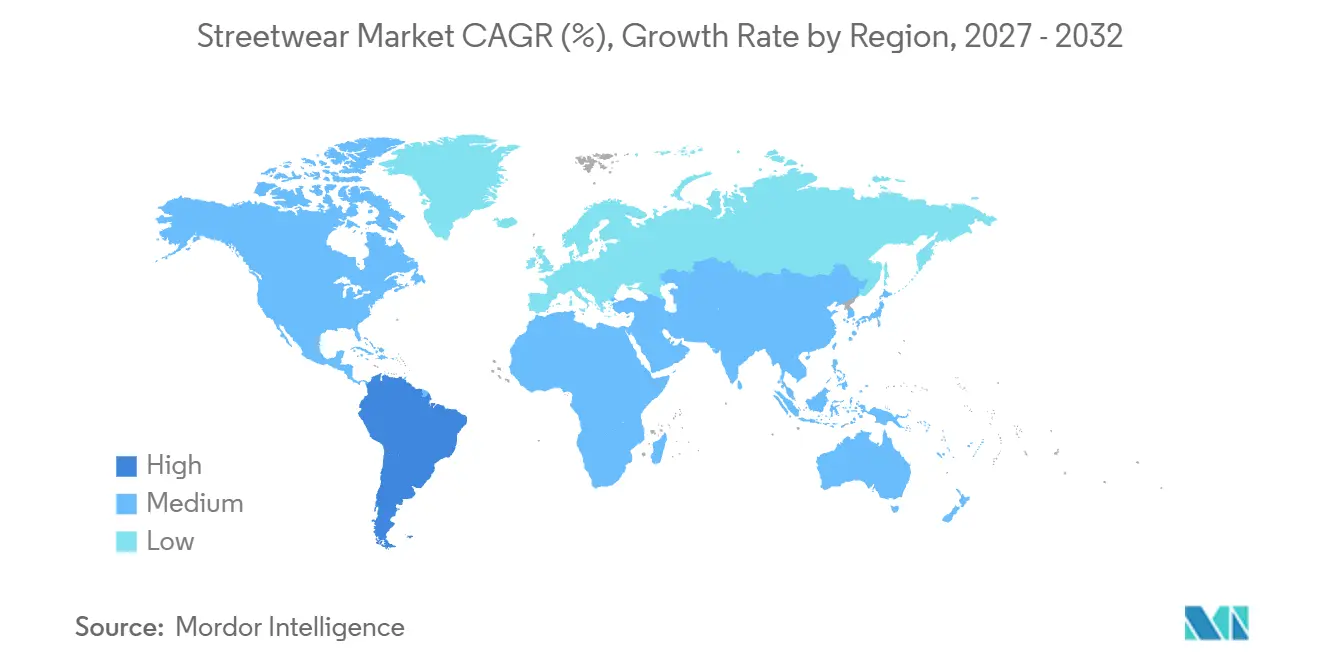
- 地域別では、アジア太平洋が2026年のストリートウェア消費者支出の34.81%を占めてトップとなり、南米は2027年~2032年のCAGR 8.55%で最も高い成長が予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 若者文化と人口動態 | +2.3% | アメリカ合衆国 | 長期(4年以上) |
| ソーシャルメディアの影響 | +2.5% | インドネシア共和国 | 短期(2年以内) |
| 希少性と限定性 | +1.8% | アメリカ合衆国 | 短期(2年以内) |
| コラボレーションとパートナーシップ | +2.1% | 北米、欧州およびアジア太平洋 | 中期(2~4年) |
| サステナビリティと倫理的ファッション | +0.7% | 欧州連合加盟国 | 長期(4年以上) |
| デジタルおよびオムニチャネルエンゲージメント | +1.4% | 北米欧州およびアジア太平洋 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
若者文化と人口動態
ティーンエイジャーの衣料品需要は、ストリートウェアブランドに対して、その支出能力とブランド嗜好が明確な商業的選択に活かせるオーディエンスを提供しています。Piper Sandlerが実施した2025年秋の米国ティーン調査(対象:10,969名)では、衣料品ブランドの中でNikeが1位にランクされました。[1] 高収入層のティーンエイジャーの間では、衣料品への財布の支出割合が前年比1ポイント増加しましたが、これは前年春に1%減少した後、女性ティーンが牽引したものです。このランキングは調査対象のティーン全体を対象としており、衣料品への配分増加は高収入層に関するものです。調査対象のティーン全体でNikeがトップにランクされていることは、高収入層の財布シェア増加の背景にある女性ティーンに向けて独自のオフーを開発する小規模なブランドにとって、Nikeのラインナップを模倣するのではなく差別化された提案を行う根拠となります。
ソーシャルメディアの影響
ソーシャルメディアは、すでにカテゴリーに関心を持つ消費者にコミュニケーションが届くとき、ストリートウェアのスタイル発見を購買決定に結びつけることができます。2026年の調査では、インドネシアのスラバヤにおいてソーシャルメディアを積極的に利用し、過去6ヶ月以内にストリートウェアを購入したZ世代の103名を対象に調査が行われました。その結果、ファッションインフルエンサーとデジタルプロモーションから正の有意な影響が確認され、デジタルプロモーションが最も強い影響力を示しました。同様の購買層を対象とするブランドにとって、この違いは、クリエイターによる露出と消費者が製品への関心に基づいて行動できるようにするプロモーションを組み合わせることを支持します。その組み合わせの中で、デジタルプロモーションが購買決定により強く関連することから、クリエイターフィーのみに偏るのではなく予算の優先度を高めることが推奨されます。
希少性と限定性
希少性は、より多くの消費者が需要を持つにもかかわらず入手可能な供給が満たせない場合、人気スニーカーのリリースに独自の商業的提案をもたらします。Nikeは、人気のSNKRSスニーカードロップへの需要がしばしば供給を上回ると述べており、メンバーに選定された製品への限定時間のアクセスを提供しています。エクスクルーシブアクセスは、スニーカーの受け取りを予約または保証するものではなく、購入の機会を提供するものです。このモデルを運営するブランドにとって、関心だけではペアを確保できないため、アクセス設計がオファーの一部となります。アクセスを時間限定にすることで、このモデルはファンがSNKRSメンバーシップに参加し、ペアを入手できない場合でも次のリリースを求め続ける理由を与えることができます。
コラボレーションとパートナーシップ
コラボレーションにより、ストリートウェアブランドはコレクション全体を通じて認識可能なアイデンティティを保ちながら、パートナーを通じてデザインの案を拡大することができます。2025年9月24日、Stüssyとウェールズ・ボナーは、共同ブランドのTシャツとコットンポプリンのオックスフォードシャツを特集したカプセルコレクションを発表しました。この発表では、2025年9月26日から、Stüssyの限定チャプターストアと両ブランドのウェブサイトを通じて世界展開される予定が組まれていました。カジュアルとよりストラクチャードなガーメントに共通のビジュアルトリートメントを施すことで、パートナーシップは単一製品の役割を超えます。独立したラベルを必要とせず、一つの認識可能なオファーの中で異なる着用シーンを結びつけることができます。Stüssyの限定店舗と両ブランドのウェブサイトという発表されたルートにより、このカプセルコレクションは、新たな独立小売店を確保することなく、いずれかのブランドのショッパーにリーチできる可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 偽造品 | -1.3% | グレートブリテンおよび北アイルランド連合王国 | 中期(2~4年) |
| 急速なトレンドサイクル | -1.1% | 北米、欧州およびアジア太平洋 | 短期(2年以内) |
| 高い製造・小売コスト | -0.7% | アメリカ合衆国 | 短期(2年以内) |
| サプライチェーンの混乱 | -0.4% | アメリカ合衆国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
偽造品
偽造スポーツフットウェアは、正規スニーカーを販売するブランドにとって競合する購入選択肢を生み出します。英国知的財産庁の2025年調査には、偽造スポーツフットウェアを意図的に購入した172名の回答者が含まれていました。直近の購入について尋ねたところ、27%が偽造スポーツフットウェアが入手できない場合はブランドから直接購入すると回答しました。[2] ブランド自身のチャネルを代替手段として挙げる購買者にとって、偽造品のオファーが正規ブランドの直接販売を代替する可能性があり、消費者が偽造フットウェアを購入していると知っている場合でも、その収益がリスクにさらされます。
急速なトレンドサイクル
急速なスタイルの変化は、ストリートウェア小売業者がコレクションを予定価格で販売できる期間を短縮する可能性があります。2025年度のリスク開示において、Zumiez社は、スタイルの変化を見誤ることで、ストリートウェアおよびその他のライフスタイル小売事業において、予測を下回る売上、売れ残り在庫、値引きが生じる可能性があると述べています。このリスクにより、小売業者が商品の魅力を超えた量にコミットしてしまう場合、成功したデザインだけでは不十分となります。値引きによって動きの遅い在庫を処分することはできますが、見誤ったコレクションは結果として予測より少ない売上と、値引きを要する商品での収益減をもたらす可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
アパレルの規模とフットウェアの拡大アパレルは2026年のストリートウェア市場規模の61.69%のシェアを占めました。アクションスポーツ、ストリートウェア、その他のライフスタイル顧客にサービを提供するスペシャリティ小売業者Zumiez社において、男性用アパレルは、2026年1月31日に終了した会計年度の商品販売額の47%を占めました。この小売業者のミックスは、衣料品ベンダーに対して、複数の関連ライフスタイルに関心を持つ顧客へのアクセスという実質的なルートを提供し、衣料品販売をより広いスペシャリティリテールの提案と結びつけます。したがって、アパレルサプライヤーは独立したフットウェアやハードグッズカテゴリーに参入することなく、男性ラインナップを通じてこの小売業者の商品事業の大部分にアクセスできます。
フットウェアは2027年~2032年のCAGR 8.05%で最も高い成長が予測されるセグメントです。Amer Sportsは、2025年のSalomon(サロモン)フットウェアの成長がグレーターチャイナとアジア太平洋で牽引され、欧州と北米でも成長の転換点が生じたと報告しています。複数の地域基盤にわたる成長は、フットウェアブランドに複数の商業的拡大ルートをもたらし、その製品提案が異なる市場で機能する必要があります。アクセサリーは2026年1月31日終了年度のZumiez社の商品販額の16%を占め、2025年2月1日終了年度から変化はありませんでした。この小売業者のミックスにおけるアクセサリーの位置づけは、サプライヤーに補完的なコレクションカテゴリーを提供し、フットウェアだけでなくより多くの完成品にわたってオファーを拡張することを可能にします。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
性別:
男性の規模が際立つ女性向けの独自機会男性セグメントは2026年のストリートウェア市場シェアの57.8%を占め、最大のセグメントとなりました。国際百貨店協会(IADS)の会員は、2025年の紳士服が総売上高の平均17%を占めたと報告しており、2024年の16%から上昇しました。IADSは、会員の店舗形態、観光への露出度、価格アーキテクチャーが異なることに言及しながら、紳士服は安定または成長していると説明しました。これらの百貨店バイヤーを対象とするストリートウェアサプライヤーは、カテゴリーが異なる観光客向けおよび価格への露出で運営されているため、意図する店舗形態に合わせた男性向け提案を行うことができます。
女性は2027年~2032年のCAGR 8.6%で最も高い成長が予測されるセグメントです。JDスポーツファッションは、2026年8月1日終了の26週間において、北米の衣料品・アクセサリーで約2%のオーガニック成長を報告しており、女性向けラインナップと自社ブランドが特に好調でした。オーガニック成長は買収・売却を除き、一定の為替レートを使用しています。NIKEブランドの女性向け売上高は2025年度に97.2億米ドルとなり、報告ベースで2024年度比6%減少しました。JDスポーツの女性向けラインナップのパフォーマンスは、その北米衣料品事業をその需要をターゲットとするサプライヤーにとって潜在的なパートナーとしていますが、Nikeの2025年度の減少は一つのブランドのグローバル結果であり、セグメントの成長上限を示すものではありません。
注記: 各セグメントのシェアはレポート購入時に入手可能
カテゴリー別:
価格ポジションとスペシャリスト小売が需要を形成ミッドマーケット製品は2026年のストリートウェア消費者支出の43.58%を占め、最大のセグメントを形成しました。中間予算でコーディネートされたコーディネートを組む購買者にとって、1枚あたりのコミットメントを低くすることで、プレミアム層の支出を必要とせずにコーディネートされた購入が実現可能になります。マルチブランドのアソートメントは、一つの小売環境内でさまざまな衣料品スタイルや価格を比較できるようにすることで、その需要に応えられる可能性があります。このティアの商業的機会は、手頃な合計価格でのコーディネートコーディネートであり、アパレルサプライヤーが希少な単品リリースに依存するのではなく、補完的なアイテムをデザインする理由を提供します。
プレミアムは2027年~2032年のCAGR 8.4%で最も高い成長が予測されるセグメントです。欧州のストリートウェア小売業者でプレミアムカジュアルフットウェアとアパレルを扱うFootshop Group(フットショップグループ)は、2025年の全社純売上高が約19億チェココルナ(8,610万米ドル)となり、前年比32.1%増加したと報告しています。2026年上半期の全社売上高は前年比8%増の9億6,100万チェココルナ(4,610万米ドル)となりました。Footshopは、成長率の低下は予想通りであり、特に2025年第1四半期という強力な比較対象期間を反映していると述べ、通期見通しを下方修正しました。スペシャリスト小売は、プレミアムサプライヤーに販売拡大の確立したルートを提供しますが、その後の成長鈍化を踏まえると、以前の急成長を外挿するのではなく、コミットメントを小売業者の需要に合わせることが有利です。
流通チャネル別:
店舗ネットワークとブランド直営Eコマースがアクセスを形成オフライン小売店は2026年の消費者支出の59.42%を占め、最大のセグメントでした。ストリートウェアおよび関連ライフスタイルにサービスを提供するZumiez社は、2026年8月29日時点で米国、カナダ、欧州、オーストラリアに714店舗を展開していると報告しています。このネットワークは、スペシャリスト小売の提案を複数の域市場で展開できることを示しており、消費者に衣料品、フットウェア、アクセサリーへのローカルアクセスポイントを提供しています。スペシャリストチェーンとの一つの関係で複数のローカル店舗へのアクセスが開かれ、繰り返し可能な地理的リーチを求めるブランドにとって小売業者との適合性が物流流通へのルートとなります。
オンライン小売店は2027年~2032年のCAGR 8.45%で最も高い成長が予測されるセグメントです。Adidasブランドのeコマース売上高は、YeezyのYeezy販売を前年比較から除いた為替中立ベースで2025年に16%増加しました。Adidasはこのチャネルでのフルプライス提案への継続的な注力を報告しています。ブランド直営のオンライン販売は、サプライヤーにラインナップとそのプレゼンテーションを管理できる消費者向け販売ルートを提供します。ストリートウェアブランドにとって、拡大のメカニズムは個々の店舗の商圏を超えた購買者への直接アクセスであり、その商業的価値はそのアクセスをフルプライス購入に転換できるかどうかにかかっています。
地域分析
アジア太平洋のストリーウェア市場
アジア太平洋は2026年のストリートウェア市場規模の34.81%を占め、最大の地域でした。グレーターチャイナでは、Adidasのライフスタイルカテゴリー(スポーツから生まれ、スタイルのために着用されるフットウェア、アパレル、アクセサリー)が2025年に二桁成長を記録しました。中国の一定規模以上の小売ユニットは、2026年9月に衣料品、フットウェア、帽子、繊維製品で1,213億人民元(181億米ドル)を販売し、名目ベースで前年比1.2%増となりました。2026年9月の中国の1.2%の名目カテゴリー成長は、カテゴリー全体の上昇に依存するよりも独自のラインナップで競争することを支持しており、2025年のグレーターチャイナにおけるAdidasのライフスタイルの二桁成長はその機会を示しています。
南米ストリートウェア市場
南米は2027年~2032年のCAGR 8.55%で最も高い成長が予測される地域です。Adidasは2025年にサンパウロのピニェイロスにブラジル初のオリジナルズコンセプトストアを開設し、都市型ライフスタイル小売チャネルを拡大しました。GrupoSBFのブラジルのスポーツ小売業者Centauro(セントアウロ)は、2025年のデジルプラットフォームの純売上高が2024年比19.9%増加したと報告しています。しかし、ブラジルの繊維、衣料品、フットウェアの小売販売量は2026年8月に前年比3.9%減少しました。デジタル販売とキュレーションされた都市型店舗は、サプライヤーが差別化されていない小売を超えた購買者にリーチするルートを提供しており、チャネル特化型の拡大がブラジルの広い衣料品・フットウェアカテゴリー全体での回復を想定するよりも信頼性の高い成長メカニズムとなっています。
北米では、Adidasの2025年の業務モデルに、地域の消費者ニーズに製品を合わせるためのポートランドとロサンゼルスのクリエーションセンターが含まれていました。欧州では、そのより広いライフスタイルビジネスが2025年に高一桁成長し、スポーツウェアが二桁成長、オリジナルズが高一桁成長しました。地域別の製品開発はブランドに提案を適応させる方法を提供し、欧州の販売成長はより広いライフスタイルラインナップの商業的基盤を形成します。中東・アフリカでは、2025年のドーハフェスティバルシティのレポートが、カタルのモールの若いショッパーがストリートウェアをモデストシルエットと組み合わせていると説明しました。そのようなショッパーを対象とするサプライヤーにとって、認識可能なストリートウェアのスタイリングはモデストなガーメント形状と共存でき、シルエットがローカル製品提案の一部となります。
規制の枠組みと展望
この比較は、対象となるストリートウェア繊維アパレルを販売する大規模サプライヤーの観点から、選定された法域を対象としています。繊維ラベル、原材料のトレーサビリティ、適合性評価は、完成品衣料とその小売販売の間で異なる作業を課します。定義されたラベリング義務は繰り返し可能な製品準備に組み込むことができ、一方で認証は市場参入を追加の評価ステップに依存させます。
規制テーブル
| 判断基準 | アメリカ合衆国 | 英国 | 中国 | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主要当局 | 連邦取引委員会;消費者製品安全委員会 | イングランド、スコットランド、ウェールズの地方取引基準サービス | 国家市場監督管理局;地方市場規制部門 | Inmetro(国立度量衡・品質・技術研究所) | サウジアラビア規格・度量衡・品質機構 |
| 主要な手段または方向性 | 16 CFR第303条;スパンデックス可燃性免除の事前規則検討 | イングランド、スコットランド、ウェールズの2012年繊維ラベリング規制 | 2026年7月1日施行の繊維製品措置;繊維識別基準の勧告案を予定 | Portaria Inmetro第118/2021号(繊維ラベル免除を含む) | 繊維製品規制、第2号;重量比で少なくとも80%の繊維を含む製品が対象 |
| 商業的影響 | 必要に応じてラベルまたは送り状の対象繊維を記載し、規則に沿って広告を合わせる | 製造業者または英国輸入業者は、各異なる構成要素の内容を示す英語で耐久性があり、読みやすく、見やすく、アクセス可能な繊維ラベルを提供する | 生産者は少なくとも2年間原材料検査記録を保持し、使用時には再利用原材料をラベルで識別する | 対象の国内および輸入繊維は繊維の種類、割合、一般名を開示し、ケアおよびパッケージング要件を満たす | 市場参入サプライヤーは承認された評価機関から適用される適合性証明書を取得する |
| 現在の政策魅力度 | 高 | 高 | 中 | 高 | 低 |
| 政策魅力度の将来的な方向性 | 緩和 | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
大規模な繊維アパレルサプライヤーにとって、アメリカ合衆国は定義されたラベリング義務と適格生地の試験免除により「高」に値しますが、「緩和」はCPSCの2026年のスパンデックス免除に関する事前規則検討を反映しており、2026年10月16日時点では採択されていません。英国はイングランド、スコットランド、ウェールズにおける定義された繊維ラベリング義務により「高」に値し、2026年3月31日の施行権限を一つの法定手段に統合する提案後に繊維固有の改正が行われなかったため「変化なし」です。2026年7月1日施行の拘束力のある原材料記録義務により中国は「中」となり、2027年8月1日にGB/T 29862-2013をGB/T 29862-2026に置き換えるGB/T 29862-2026の推奨により、拘束力のある義務が維持されるため「変化なし」となります。ブラジルのPortaria Inmetro 118/2021の組成・ケアラベリングは「高」を支持し、サウジアラビアの第2号に基づく適用TYPE 3またはTYPE 1A認証は「低」を支持しており、「変化なし」は移行スケジュールなしで継続する義務を反映しています。
バリューチェーンの段階
バリューチェーンは、ブランドの製品開発、コンポーネント供給、製造、小売がデザインを消費者販売に転換する方法を比較しています。NikeのJordan Brandは、主にスポーツパフォーマンスとストリートウェアに特化したアスレチックおよびカジュアルフットウェア、アパレル、アクセサリーをデザイン、流通、ライセンス供与しています。[3] Pou Chen Corporation(ポウチェンコーポレーション)は2025年の連結営業収益の70%をフットウェア製造から得ており、2026年上半期において靴製造、スポーツ用品小売・卸売の合計、およびその他活動について外部顧客向けに別々の売上高を報告しました。この分離により、消費者向け提案の所有者と製品製造の対価受けるサプライヤーで異なる収益メカニズムが生まれます。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 製品デザインとライセンス供与 | Jordan Brandを通じたNike Inc等のブランドオーナー | ブランド製品販売およびライセンス収益 | フットウェア、アパレル、アクセサリー全体のデザインの一貫性維持 | 製品ブリーフ全体に統一されたデザイン基準を適用する |
| フットウェアコンポーネント製造 | Nikeが所有するAir Manufacturing Innovationおよびポウチェンコーポレーション等のコンポーネントメーカー | コンポーネント供給収益 | コンポーネント製造コミットメント後に到着するデザイン修正 | コンポーネントと完成靴のデザイン修正を調整する |
| 完成フットウェアの製造 | ポウチェンコーポレーション等の契約フットウェアメーカー | 契約製造売上高 | 2026年度のNIKEブランドのフットウェア生産はベトナム、インドネシア、中国に集中 | レスポンシブな製品ラインのためのローカル調達を開発する |
| 卸売および消費者小売 | Adidas AGおよびVansを通じたVF Corporation等のブランド販売者 | 卸売商品販売および消費者製品販売 | パートナーチャネルと自社チャネルをまたいだ製品リリースの調整 | 店舗とウェブサイト全体でチャネル別の発売計画を活用する |
| 情報源: Mordor Intelligence | ||||
Adidasは2025年にグレーターチャイナ、インド、ブラジル、アルゼンチンにおけるローカル・フォー・ローカル調達の増加を報告し、グレーターチャイナモデルによってレスポンシブ商品のエンドツーエンドのリードタイムが短縮されました。この例は、生産の選択がブランドの需要への対応速度を変えることができる調達・デザインのインターフェースにレジリエンスを位置づけています。より多くのローカル調達により、グローバルな製造規模と並んで個々の市場内での実行力がより強い競争上の考慮事項となるでしょう。
市場ランドスケープ
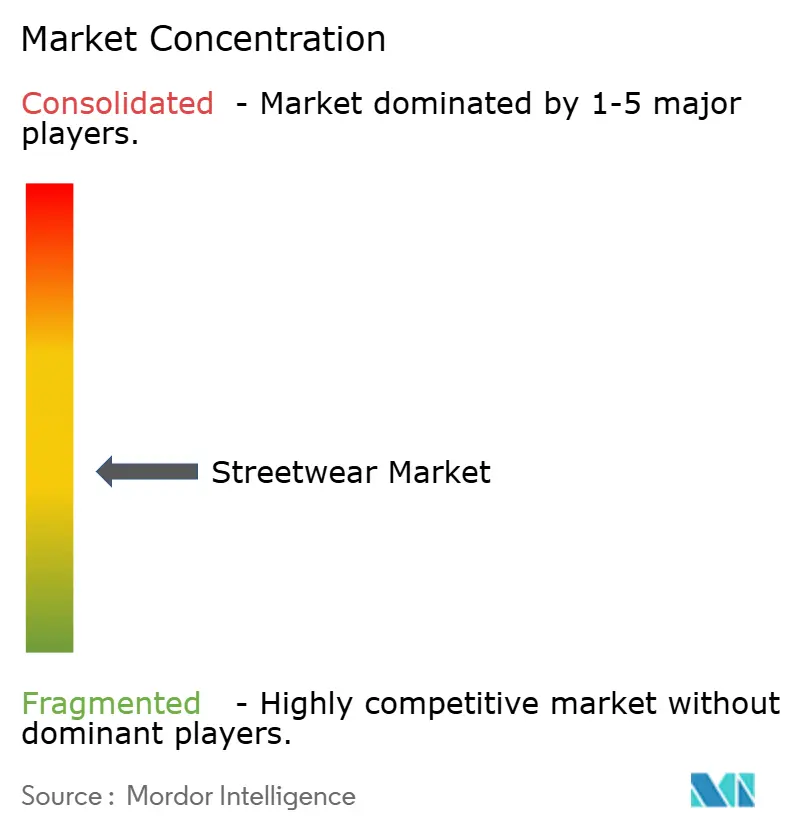
競争は多様なフットウェア・アパレルサプライヤーとストリートウェアスペシャリストブランドにわたって中程度に分散しています。主要なプレーヤーには、フットウェア、アパレル、アクセサリーにわたるNike Inc、フッウェア、アパレル、アクセサリーにわたるAdidas AG、卸売および消費者チャネルにわたるPuma SE、Vansを通じたVF Corporation、ストリートウェアストアフロントを通じたCold Cultureが含まれます。2026年上半期、Pumaのグローバル卸売販売額は為替調整ベースで2025年上半期から8.2%減少し、直販売上額は2%増加しました。前年比較は事業廃止のために調整されており、直販には自社店舗とeコマースが含まれます。チャネル選択は製品の幅と並んで重要であり、卸売供給と自社チャネル販売は同一ブランドが同一期間内に異なる商業的成果をもたらす可能性があります。
Cold Cultureは2025年にバルセロナのフラッグシップを1店舗開設し、ストリートウェア小売ネットワークに物理的な拠点を追加しました。2025年9月9日、Bicycle(バイシクル)はカスタマイズされたトランプカードと2枚のストリートウェアTシャツからなるCold Cultureとの限定版グローバルカプセルコレクションを発表し、マドリード、バルセロナ、ベルリン、ロンドン、アムステルダムのオンラインおよびフラッグシップにて入手可能としました。Adidasブランドのフットウェア売上高は為替中立ベースで2025年に12%増加しました。このような大規模なフットウェア事業と並んで競合するスペシャリストブランドにとって、パートナーカプセルと自社フラッグシップは、まず卸売の棚スペースを確保することなく、独自のリリースを購買者に直接つなぐことができます。
VF CorporationのVansブランドは2026年度に通貨の2%の有利な影響を含め、グローバル売上高が9%減少しました。Nikeの2026年度の申告書は、知的財産権の執行が不十分であることが同社の売上とブランドに損害を与え、消費者の嗜好を自社製品から遠ざけるリスクを特定しました。継続する偽造品や権利侵害販売に対する保護は、コレクションの品質を補完し、消費者の嗜好と収益をブランドオーナーに維持させることができます。
ストリートウェア業界のリーダー企業
-
Nike Inc
-
Adidas AG
-
Puma SE
-
VF Corporation
-
Cold Culture
- 注:主要企業の掲載順は順位を示すものではありません。
ストリートウェア市場 このレポートでカバーされる企業
- Nike Inc
- Adidas AG
- VF Corporation
- Puma SE
- Cold Culture
- XinDeSheng
- New Balance Athletics Inc.
- Stussy Inc.
- A Bathing Ape (BAPE)
- Palace Skateboards
- Kith Retail LLC
- LVMH
- ASICS Corp.
- Deckers Outdoor Corporation
- Converse Inc.
- Skechers USA, Inc.
- Reebok International Ltd.
- HUF Worldwide LLC
- Carhartt WIP
- Vans
市場参加者にとっての主要な機会
この機会は、EUの未販売品破棄規制に対応するストリートウェア販売者の消者向け製品販売ルートを比較しています。大企業による未販売の衣料品、衣料品アクセサリー、フットウェアの破棄を禁止するEU規制が2026年7月19日に発効しました(限定的な例外あり)。ブランド直営のアーカイブラインナップと小売業者パートナーシップは、対象となる未販売品に消費者への追加ルートを提供することができ、その商業的価値は製品オファーを小売販売に転換できるかどうかにかかっています。
市場機会テーブル
| 機会 | 今が重要な理由 | バイヤー・リード層 | 推奨アクション | 主な障壁 | 主な受益者 |
|---|---|---|---|---|---|
| ブランド管理のアーカイブアパレル | 対象販売者は未販売アパレルの販売ルートを維持するインセンティブがある | 前シーズンのブランドスタイルを求めるアパレルバイヤー | 自社チャネル内で独自の消費者向けアーカイブラインナップを構築する | アーカイブのオファーを現行コレクションと差別化して維持すること | Cold Culture等のアパレルブランド |
| 認可済み未販売フットウェアのスペシャリスト小売 | 対象フットウェアの範囲が適格製品の小売アウトレット支持する | スペシャリスト小売を利用するブランドフットウェアバイヤー | 定義された消費者小売アソートメントのために認可済み未販売フットウェアを調達する | 認可されたブランド製品の安定したフローを確保すること | Footshop Group等のスペシャリスト小売業者 |
| 中規模ブランドとの小売パートナーシップ | 中規模企業は2030年から禁止対象となる | EUの中規模ストリートウェアブランドの消費者オーディエンス | 段階的導入前に消費者小売パートナーシップを開発する | アソートメント管理と価格設定の責任について合意すること | Footshop Group等の小売パートナー |
| 情報源: Mordor Intelligence | |||||
対象製品を消費者が購入できる状態に維持することで、未販売品に関する義務を小売機会に転換することができます。その機会は、販売時点でブランドアイデンティティが明確なアソートメントに依存します。プレゼンテーションに対する販売者の管理と適切な小売オーディエンスへのアクセスが、その追加ルートが消費者支出を生み出せるかどうかを決定します。
最近の産業開発事情 ストリートウェア市場
- 2026年10月:Nikeは、サプライチーンの近代化を含むグローバルな業務モデル変革であるPaceを発表しました。これは費用と将来の再投資前の見積もりで、2031年度までに累計で約25億米ドルのコスト削減をもたらすと期待されています。
- 2026年7月:VF Corporationのブランド、VansはKPopデーモンハンターズゴールデンカプセルをオンラインと店舗で展開しました。このコレクションには、ネットフリックスのKPopデーモンハンターズとのコラボレーションによるオールドスクールフットウェアとアパレルTシャツが含まれていました。
ストリートウェア市場 レポートの範囲と調査方法論
市場の定義と対象範囲
ストリートウェア市場は、ストリートウェアのアパレル、フットウェア、アクセサリーに対する世界の年間消費者支出を測定しています。売上高は製品タイプ、性別、カテゴリー、流通チャネル、地域によって分類されています。
スコープの除外:独立して販売される繊維やその他の原材料、企業間の卸売移転、独立して販売される修理・修繕サービス、ストリートウェアに該当しないアパレル、フットウェア、アクセサリーは除外されています。
セグメンテーションの概要
- 製品タイプ別
- 衣料品
- フットウェア
- アクセサリー
- その他
- 性別別
- 男性
- 女性
- ユニセックス
- 価格帯別
- マス
- プレミアム/ラグジュアリー
- 流通チャネル別
- オフライン小売店
- オンライン小売店
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
ユーロスタットの家計・eコマース統計、国連の世界人口見通し、Piper Sandlerのティーン調査、英国知的財産庁の偽造品調査は、小売活動、人口統計的背景、消費者チャネル、製品の真正性に関する公的証拠の例を提供しています。これらのソースは地域・チャネル指標と消費者行動の枠組みを作る一助となり、税関・貿易デタは完成品フローを上流原材料から区別するのに役立ちます。
企業の年次報告書、投資家向け資料、決算発表、信頼性の高いビジネスプレスは、製品ラインナップ、小売チャネル、販売実績、地域への露出に関する追加の証拠を提供します。これらの記録は、カテゴリーと企業のシグナルを公的統計系列と照合するのに役立ちます。挙げられたソースは網羅的ではなく、さらに多くのソースが収集、検証、明確化に役立っています。
主要なインタビューと調査
構造化インタビューと調査は、世界各地のストリートウェアのアパレル、フットウェア、アクセサリーにおける経験を持つブランドおよび小売幹部、製品・マーチャンダイジングリーダー、チャネルマネージャーを対象とします。彼らの回答は、製品、価格帯、チャネル、地域別需要に関する二次証拠を検証し、公的記録にカバレッジやタイミングのギャップが残る箇所を明確にします。アナリストは回答者の証拠を独立した市場・企業指標と照合し、未解決の相違点は単一の回答を市場合計として扱うのではなく、フォローアップのために記録します。
一次調査フィールドワーク回答者の分布
| 企業の種類 | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部(CXO):20% | アジア太平洋:40% |
| 中間層:45% | 部門・事業部リーダー:35% | 欧州・中東・アフリカ:30% |
| 中小規模プレーヤー:20% | マネージャー:45% | 南北アメリカ:30% |
市場規模の算定と予測
推計は、完成したストリートウェア製品(アパレル、フットウェア、アクセサリーで整理)に対する世界の消費者小売支出のトップダウンビューから始まり、サプライヤーと小売業者の売上開示および公的証拠が許す範囲でのサンプリングされた小売価格と観察された製品量に対して選択的に照合されます。アナリストは報告された販売ミックス、小売指標、製品カバレッジから製品、性別、価格カテゴリー、チャネル、地域シェアを構築し、卸売移転を二重計算することなくシェアをグローバル合計に整合させます。関連する指標には、家計の衣料品・フットウェア支出、オンラインでの衣料品・フットウェア購買活動、地域別年齢人口、衣料品・フットウェア小売販売トレンド、企業が報告したチャネル・地域成長が含まれます。これらの指標は需要規模、チャネルミックス、地理的配分を示します。シナリオ分析はこれらの需要・チャネルシグナルを2027年~2032年の見通しに組み込み、開示されている場合は価格・製品ミックスも考慮されます。欠損している観察値は最も近い比較可能な公的系列で補完され、市場境界に照らして確認されます。一次回答者は変数レベルの前提の方向性と妥当性をレビューし、選択的なボトムアップチェックにより、観察された小売・サプライヤーの活動がトップダウンの合計と整合しているかどうかを検証します。
データ検証と更新サイクル
アナリストは公的支出、小売、貿易、人口統計、企業シグナルを回答者の証拠と照合し、承認前に異常値と重大な差異を以前の推計および隣接カテゴリーと照らして調査します。第2回レビューでは、ソース日付、単位、市場境界、セグメントシェア、算術が確認されます。ソースが曖昧な場合、または独立した指標が異なる方向を示す場合にはフォローアップコンタクトが実施されます。デルは年次で更新され、重大な市場イベントが需要またはチャネル状況を変化させた場合にはサイクル間でレビューされ、納品前に新鮮なソースと整合性のレビューが行われます。
他の公表推計との比較におけるMordor Intelligenceのストリートウェア市場規模の算定
公表された推計は、対象とする取引・製品や需要のモデル化に使用するインプットが異なる場合があります。ストリートウェア市場は、ストリートウェアのアパレル、フットウェア、アクセサリーに対する世界の年間消費者支出を測定しています。
主なギャップの要因には、調査の定義されたカバレッジと市場固有のモデル化の選択が含まれます。アナリストは報告された販売ミックス、小売指標、製品カバレッジから製品、性別、価格カテゴリー、チャネル、地域シェアを構築し、卸売移転を二重計算することなくシェアをグローバル合計に整合させます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2,165億米ドル(2027年) | |
| グローバルコンサルタンシーA | 2,736.7億米ドル(2025年) | 2025年のベース点で、この推計は2年後の本レポートの2027年値である2,165億米ドルを26.4%上回っています。記載されている流通チャネルにはリセールプラットフォームが含まれており、本レポートのブランドおよび小売業者の売上測定を超えた二次消費者取引が含まれている可能性があります。 |
| グローバルコンサルタンシーB | 1,991億米ドル(2025年) | 2025年のベース時点で、この推計は2年後の本レポートの2027年値である2,165億米ドルを8.0%下回っています。公表値は2025年のものであり、本レポートの比較年の2年前です。 |
Mordor Intelligenceのアナリストは公的支出、小売、貿易、人口統計、企業シグナルを回答者の証拠と照合し、承認前に異常値と重大な差異を以前の推計および隣接カテゴリーと照らして調査します。
レポートで回答される主要な質問
ストリートウェア市場の規模と成長見通しは?
規模は2026年に2,012億米ドルで、2027年には2,165億米ドルと推定されています。2027年~2032年のCAGR 7.28%で、2032年までに3,077億米ドルに達すると予測されています。
ストリーウェア製品の需要を支えるものは何ですか?
若者のブランド親近性とデジタルプロモーションがスタイルと購買者をつなぐ一助となっています。Piper Sandlerが実施した2025年秋の米国ティーン調査(対象:10,969名)では、Nikeが衣料品ブランドの中で1位にランクされました。
ストリートウェア販売をリードする製品カテゴリーはどれですか?
アパレルは2026年の消費者支出の61.69%を占めました。フットウェアは2027年~2032年のCAGR 8.05%で最も高い成長が予測されています。
ストリートウェア競争を形成するのはどの企業ですか?
主要な参加者にはNike Inc、Adidas AG、Puma SE、VF Corporation、Cold Cultureが含まれます。
ファッションサイクルはストリートウェア小売業者にどのような影響を与えますか?
Zumiez社の2025年度のリスク開示では、スタイルの変化を見誤ると、ストリートウェアおよびその他のライフスタイル事業において売れ残り在庫が発生し、値引きが必要になる可能性があると述べています。
ストリートウェア支出と成長をリードする地域はどこですか?
アジア太平洋が2026年の消費者出の34.81%を占めてトップでした。南米は2027年~2032年のCAGR 8.55%で最も高い成長が予測されています。