
頭部装飾品市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 25.30 十億米ドル |
| 市場規模 (2031) | 33.16 十億米ドル |
| 成長率 (2026 - 2031) | 5.56 % |
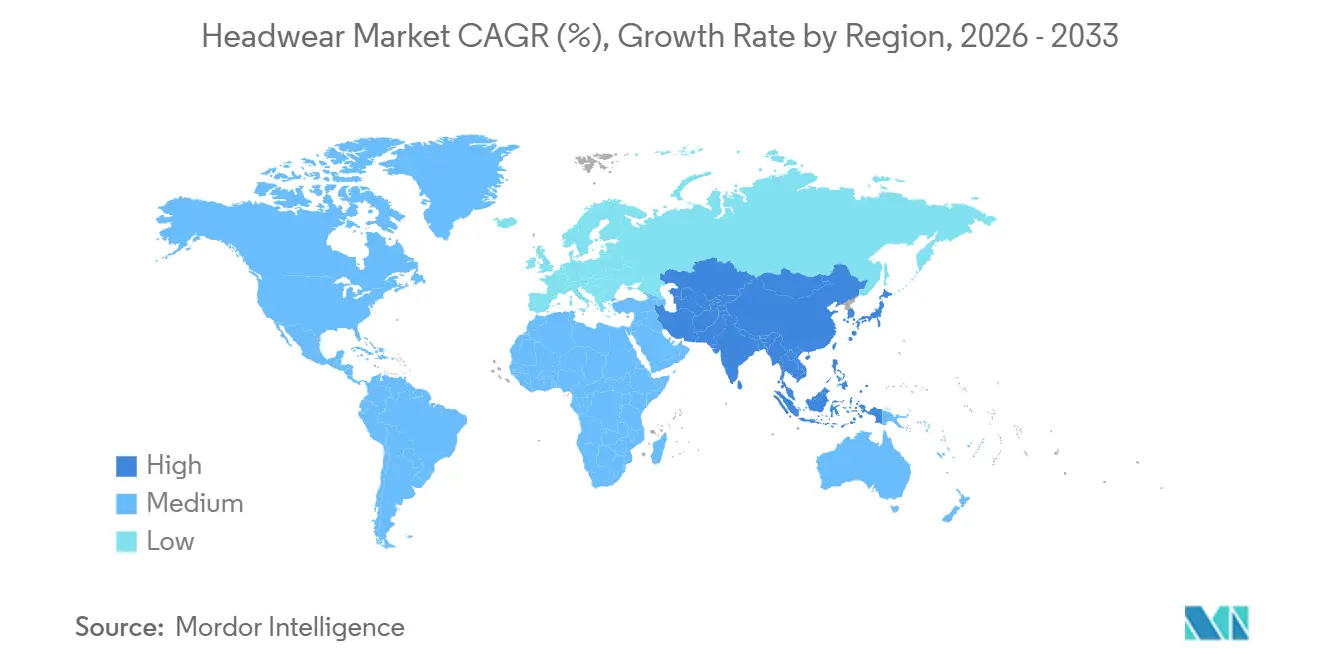
| 最も急速に成長している市場 | 北米 |
| 最大市場 | 南アメリカ |
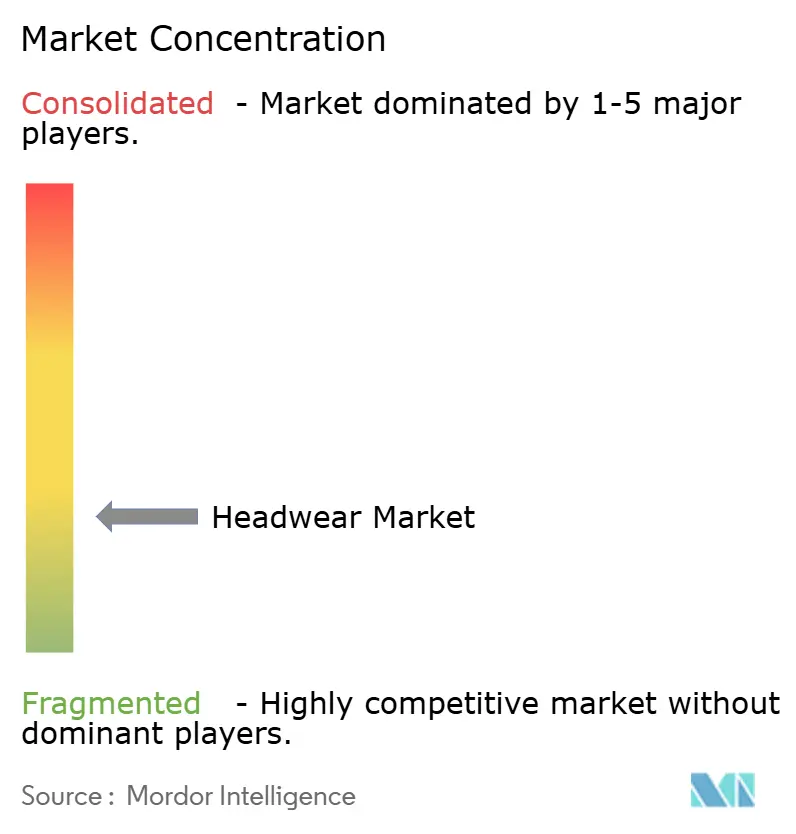
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる頭部装飾品市場分析
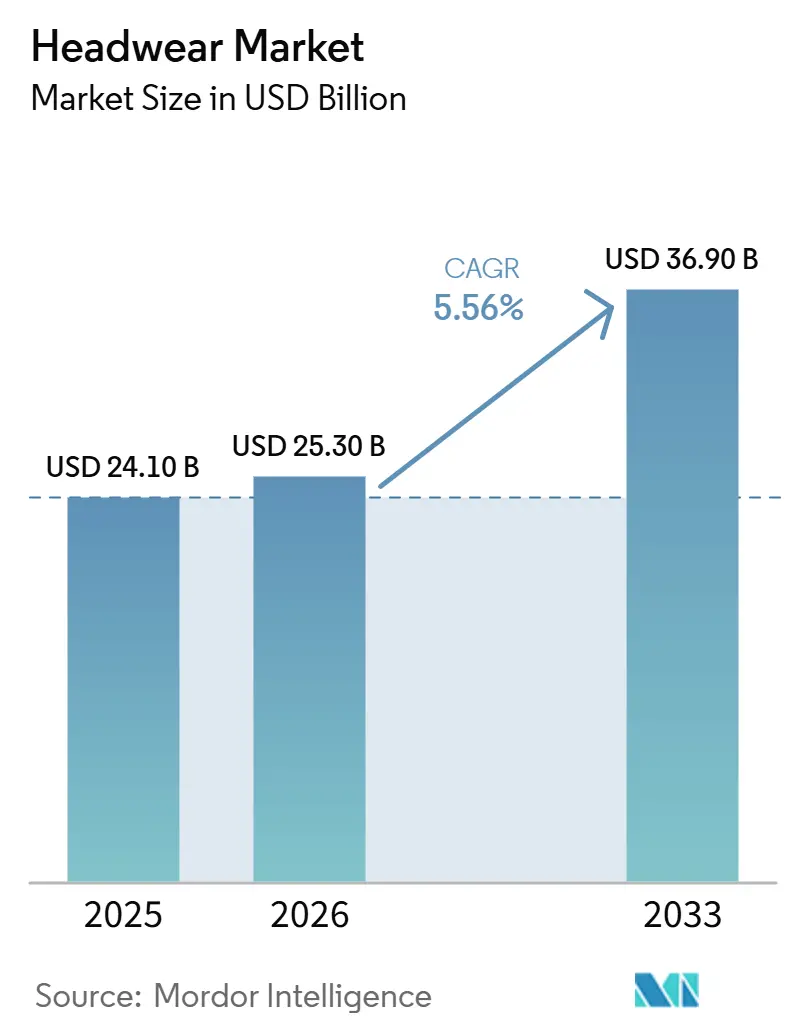
ヘッドウェア市場規模は、2025年に24.10 ビリオン 米ドル、2026年に25.30 ビリオン 米ドルと予測され、2031年までに33.16 ビリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 5.56%で成長します。同産業は、消費者嗜好の変化、技術革新、ファッション・スポーツ・機能性セグメントにわたる多様な用途を通じて、高い回復力を示しています。市場の成長は、アスレジャーやアウトドア活動などのライフスタイルトレンド、およびデジタルコマースの拡大によって牽引されており、市場へのアクセシビリティが向上しています。パフォーマンス志向製品への需要増加、ならびにEマースおよびソーシャルメディアプラットフォームの成長が、消費者アクセスとブランドエンゲージメントの向上を促進しています。素材革新、持続可能な製造慣行、スマートテクノロジーの統合が市場拡大に寄与しています。新興地域・既存地域双方からの需要増加に牽引され、市場のグローバルリーチは拡大を続け、多様な国際市場を形成しています。
主要レポートのポイント
- 製品タイプ別では、キャップ・帽子が2025年のヘッドウェア市場シェアの60.70%を占め、ヘッドバンドは2031年にかけてCAGR 7.37%で成長する軌道にあります。
- 素材別では、コットンが2025年のヘッドウェア市場の43.39%を占め、ポリエステルは2031年にかけてCAGR 7.10%で拡大しています。
- エンドユーザー別では、成人が2025年の需要の80.82%を占め、キッズセグメントは同期間においてCAGR 7.02%で拡大しています。
- 流通チャネル別では、オフライン小売店が2025年に70.05%の売上シェアを確保し、オンラインプラットフォームは2031年にかけてCAGR 7.33%で成長しています。
- 地域別では、北米が2025年に35.54%の売上シェアでトップとなり南米は2031年にかけてCAGR 7.13%で最も高い成長率を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地域的関連性 | 影響タイムライン |
|---|---|---|---|
| 成長するファッショントレンドと個人スタイルの表現 | +1.2% | 北米と欧州に集中するグローバル | 中期(2年~4年) |
| スポーツおよびアウトドア活動の人気上昇 | +1.0% | 北米とアジア太平洋で最も強いグローバル | 長期(4年以上) |
| ソーシャルメディアとセレブリティエンドースメントの影響 | +0.8% | 特に北米と欧州のグローバル | 短期(2年以内) |
| スマートおよび機能的技術の統合 | +0.6% | 北米とアジア太平洋が中核、欧州への波及 | 長期(4年以上) |
| 持続可能性と倫理的生産 | +0.5% | 欧州と北米、アジア太平洋への拡大 | 中期(2年~4年) |
| 季節および気候による需要変動 | +0.3% | 地域的季節パターンを持つグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
成長するファッショントレンドと個人スタイルの表現
ソーシャルメディアプラットフォームの普及は、頭部装飾品を機能的なアクセサリーから重要なスタイルの表明へと根本的に変革し、プレミアムセグメントの拡大と製品カテゴリーの多様化を促進しました。ストリートウェア文化とアスレジャートレンドの台頭により、キャップ、ビーニー、バケットハットが必須のファッション要素へと昇格し、消費者は個人表現の媒体として頭部装飾品を活用する傾向が増しています。この変革により、メーカーはより高い価格帯を設定しながら、従来のスポーツおよびアウトドアセグメントを超えて消費者基盤を拡大することが可能になりました。機能性とファッション美学をうまく融合させたライフスタイルブランドは、顕著な市場優位性を経験しています。eコマースプラットフォームは、消費者に多様なスタイルや専門ブランドへの包括的なアクセスを提供することにより、この進化をさらに促進し、従来の購買パターンとブランド発見方法を大幅に変革しています。
スポーツおよびアウトドア活動の人気上昇
スポーツおよびアウトドア活動への参加拡大は、保護、湿気管理、快適性機能を提供するパフォーマンス志向の頭部装飾品に対する安定的な需要を生み出しています。ランニング、サイクリング、アウトドアレクリエーションをはじめとする運動活動の拡大がこの需要を促進しています。日本生産性本部(JPC)によると、サイクリングは2024年に6.1%の参加率で日本における最も主要なアウトドアスポーツとして確立され、ゴルフが5%で続いています [1]。アウトドアスポーツへのこうした関与の高まりは、パフォーマンスと保護を目的とした専門的な頭部装飾品の需要を生み出し、世界的な市場拡大に貢献しています。スポーツ用頭部装飾品は、安全性とスタイルの要素を統合しながら、軽量・通気性・吸湿速乾素材を採用しており、アスリートやアウトドア愛好家を引き付けています。フィットネス、健康、アクティブなライフスタイルへの世界的な注目が、機能的かつ美的に適切なスポーツアクセサリーを求める消費者の需要を通じて頭部装飾品市場の成長をさらに促進しています。
ソーシャルメディアとセレブリティエンドースメントの影響
グローバル頭部装飾品市場の拡大は、主にソーシャルメディアプラットフォームとセレブリティエンドースメントの影響に起因しています。Instagram、TikTok、YouTubeを含むデジタルプラットフォームにより、メーカーおよび小売業者は世界中の何百万人もの消費者と直接コミュニケーションチャネルを確立し、ビジュアルコンテンツを通じて最新の頭部装飾品デザインを提示することが可能になっています。セレブリティやソーシャルメディアのインフルエンサーの関与は、ファッションの方向性に大きく影響を与え、消費者の関心を高め、キャップ、帽子、関連アクセサリーを含む多様な頭部装飾品製品への需要を増大させています。このデジタルプレゼンスは、特にファッションの方向付けにデジタルプラットフォームを頼る若い世代において、ブランド認知の向上と消費者の意思決定プロセスを促進しています。世界人口レビューによると、2025年初頭時点でのグローバルソーシャルメディアユーザー数は約51億7,000万人に達しており、頭部装飾品のメーカーおよび小売業者に対して、戦略的なキャンペーンとインフルエンサーパートナーシップを通じた広大な市場リーチを提供しています [2]。
スマートおよび機能的技術の統合
スマートおよび機能的技術の統合は、従来の頭部装飾品と革新的な機能を組み合わせることでユーザーエクスペリエンスを向上させ、健康上のメリットを提供することにより、グローバル頭部装飾品市場の成長を牽引しています。センサーおよびレーザー療法を頭部装飾品製品に組み込むことで、スタイル、パフォーマンス、ウェルネス効果を提供する多機能アパレルへの消費者需要に応えています。これらのスマート頭部装飾品製品は、毛髪再生、UV保護、体温調節、フィットネストラッキングなど、従来のファッションを超えた機能を求める健康意識の高い消費者にサービスを提供しています。例えば、2025年6月、KeraFactorは毛髪再生のために低レベルレーザー療法を使用するKeraFlex Duoレーザーキャップを発売しました。この製品は、健康とウェルネスの目標を支援する機能的な頭部装飾品に向けた市場の進化を示しており、従来の美的・保護的目的を超えた展開を見せています。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地域的関連性 | 影響タイムライン |
|---|---|---|---|
| 偽造品の蔓延 | -0.8% | アジア太平洋製造地域に集中するグローバル | 中期(2年~4年) |
| 原材料価格の変動 | -0.6% | 綿とポリエステルのサプライチェーンに特に影響するグローバル | 短期(2年以内) |
| プレミアム機能に対する認知度の低さ | -0.4% | アジア太平洋、中東、アフリカの新興市場 | 中期(2年~4年) |
| 素材に関する規制上の制限 | -0.3% | 欧州と北米、グローバルへの拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
偽造品の蔓延
ブランド保護は、偽造頭部装飾品の業者がグローバルサプライチェーンとeコマースプラットフォームを活用することにより、重大な課題に直面しています。米国移民・関税執行局によると、当局は2025年に偽造スポーツ商品として3,950万米ドル相当を没収しました。巧妙な偽造業者の拡大は、利益率を低下させ、ブランドエクイティを損ない、劣悪な素材と製造による消費者安全上の懸念を生じさせています。デジタルマーケットプレイスとソーシャルメディアプラットフォームが偽造品の主要な流通チャネルとして機能しており、監視・執行への企業投資の増大が必要とされています。プレミアム価格帯を維持するライセンスドスポーツ商品や高級ファッションブランドは、特に大きな影響を受けています。各組織は、ブロックチェーン認証、法科学的マーキング技術、ならびに税関当局およびプラットフォーム運営者との体系的な執行連携を通じて偽造防止措置を実施しています。
原材料価格の変動
原材料価格の変動は、グローバル頭部装飾品市場の運営における根本的な制約要因を構成しています。綿、ポリエステル、ウール、合成繊維といった主要素材の調達コストの変動は、製造費用と対応する製品価格設定メカニズムに直接的な影響をもたらします。国際的な地政学的緊張、素材収量に対する気候変動の有害な影響、政治的不安定や自然災害に起因するサプライチェーンの断絶が、市場の持続的な不確実性に寄与しています。こうした価格変動は、メーカーに利益率の修正や価格の再調整に関する戦略的な財務上の決断を迫り、最終的に消費者需要の低下を招く可能性があります。さらに、持続可能で環境に配慮した素材への産業の体系的な移行は、特殊繊維やリサイクル素材が一貫してプレミアムな市場評価を受けることから、追加的なコストの複雑性をもたらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
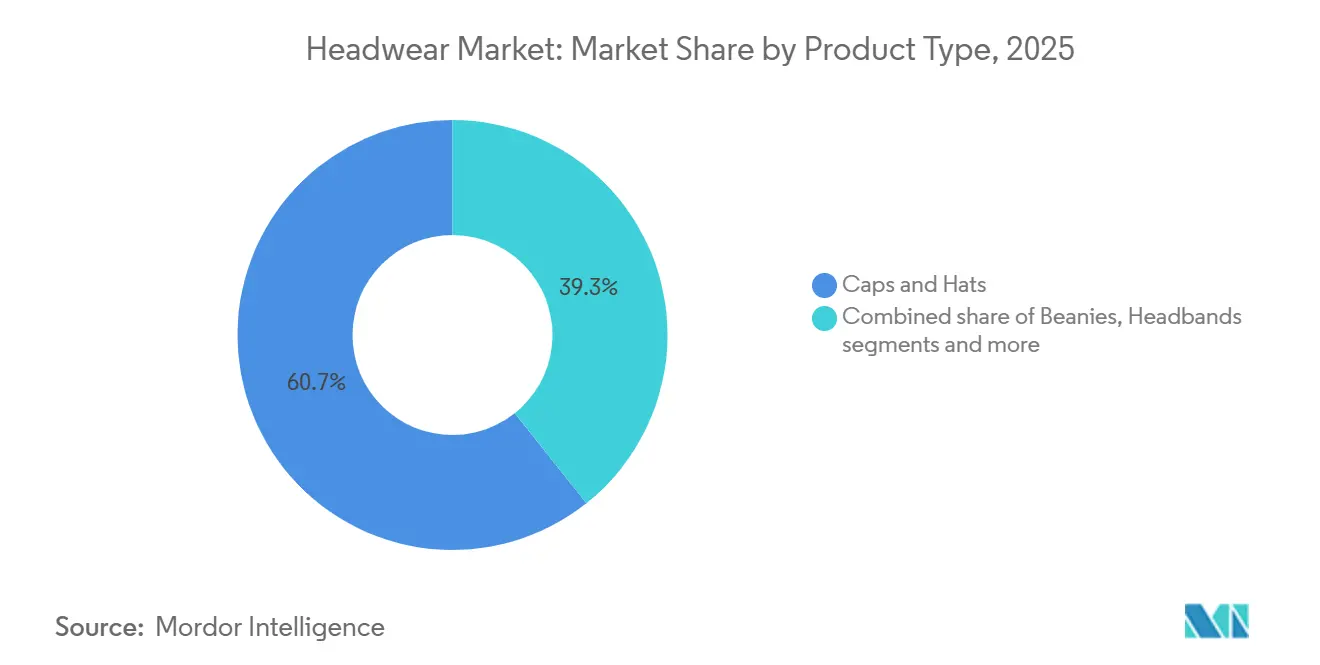
キャップが優位を保ちながらヘッドバンドが加速キャップ・帽子は2025年に60.70%の市場シェアを占め、ファッション・スポーツ・機能性用途にわたる幅広い活用を反映しています。これらのアクセサリーは、ファッションアイテムとしての役割と、日焼け防止や快適性のための実用的アイテムとしての役割を兼ね備えています。アスレジャーの成長とパーソナルブランディング志向の高まりが需要を押し上げています。2024年7月に締結されたナショナルホッケーリーグ(NHL)とNew Era Cap, LLCとの複数年にわたるパートナーシップは、このセグメントの強さを示しています。この契約により、New EraはNHLおよびその32チームのヘッドウェアとアパレルを世界規模で製造・販売することが可能となり、グローバル市場でのプレゼンスを強化し、消費者需要を高めています。
ヘッドバンドは、フィットネストレンドとパフォーマンス重視の消費者ニーズに支えられ、2031年にかけてCAGR 7.37%という最も高い成長率を示すセグメントです。アスレジャーの日常ファッションの浸透により、ヘッドバンドの用途はスポーツから日常着用へと拡大しています。消費者需要は、カスタマイズ可能で環境に配慮した製品を含む、機能的・スタイリッシュ・サステナブルな選択肢に集中しています。フィットネストラッキング機能を備えたスマートヘッドバンドの登場は、健康意識の高い消費者とテクノロジー志向の消費者双方にアピールし、セグメントの成長に貢献しています。
注記: 個別セグメントのシェアはレポート購入時にご確認いただけます
素材別:
綿のリーダーシップとポリエステルの革新コットンは2025年のヘッドウェアセグメントにおいて43.39%という相当な市場シェアを維持しており、天然繊維に対する一貫した消費者嗜好と優れた通気性特性に起因している。素材固有の吸湿速乾性能、繊維の柔らかさ、および着用快適性により、特に高温環境での日常的な使用に適である。コットンの生分解性と再生可能な性質は、持続可能な商品に対する消費者ニーズの高まりと合致している。素材の汎用性により、キャップ、ハット、ビーニー、バイザーなど複数のヘッドウェアカテゴリーへの展開が可能であり、審美的・実用的要件の双方を満たしている。
ポリエステルはヘッドウェアセグメントにおいてCAGR 7.10%という顕著な市場拡大を示しており、パフォーマンス志向テキスタイルへの需要増加とリサイクル推進活動によって牽引されている。素材の構造的耐久性、軽量特性、および水分調節機能により、アスレチックおよびパフォーマンスウェア用途において特に高い有効性を発揮する。リサイクルポリエステル素材の採用は環境上の懸念に対応し、持続可能性を重視する消費者と環境負荷低減に取り組むメーカーを引き付けている。
エンドユーザー別:
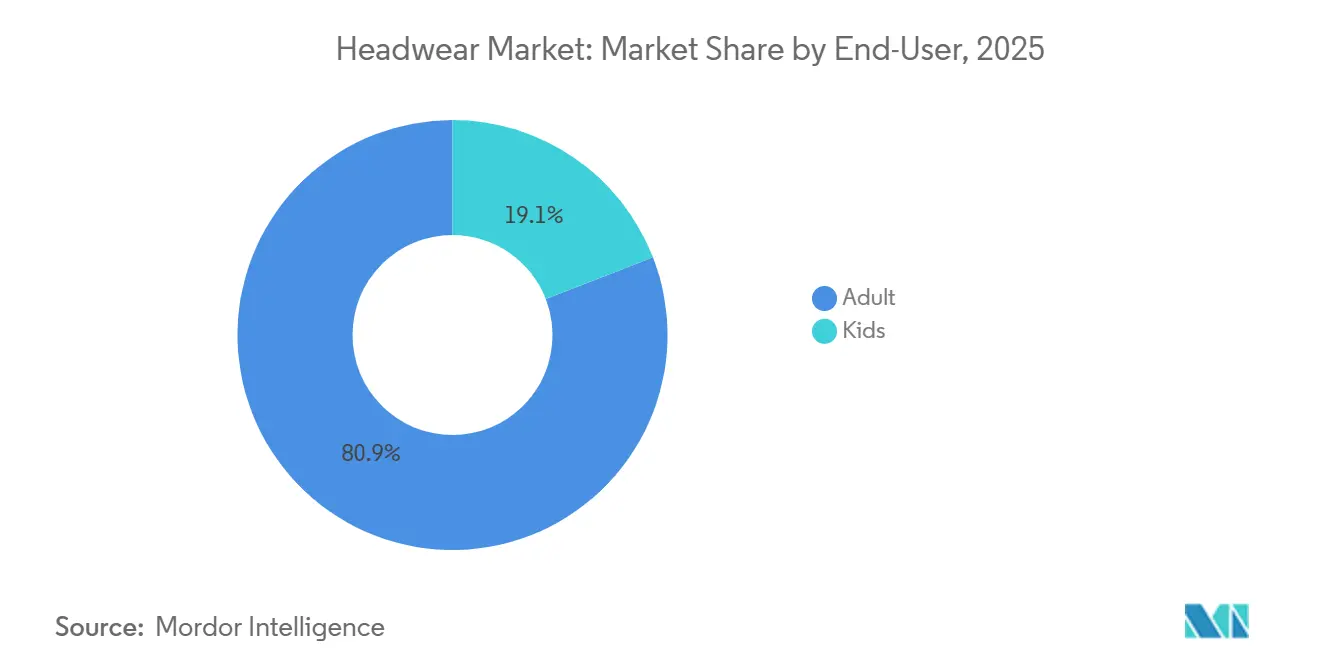
大人の優位性と子供セグメントの勢い成人消費者は2025年のヘッドウェア市場需要の80.82%を占めている。この高い市場シェアは、成人の高いファッション意識、スポーツ活動への参加増加、および職業上の要件に起因している。成人層は、現代のアスレジャーおよびスリートウェアの潮流に影響を受け、ヘッドウェアをさまざまな服装の組み合わせを引き立てる基本的なアクセサリーとして位置づけている。レクリエーションフィットネス活動からプロスポーツ参加に至るまでの運動への関与が、機能性と美観を兼ね備えパフォーマンス特性を提供するヘッドウェアへの相当な需要を生み出している。
キッズ向けヘッドウェアセグメントはCAGR 7.02%で成長しており、青少年のスポーツ参加増加と子どもたちのファッション意識の高まりによって牽引されている。YouthPlayは、2023年に55.4%の子どもが組織的スポーツに参加したと報告しており、これが若年ユーザー向けに設計されたパフォーマンス志向かつファッショナブルなヘッドウェアへの需要に直接影響している。保護者は日焼け防止や快適性などの保護機能と実用性を優先し、子どもたちは人気のトレンドやキャラクターをあしらったカラフルなデザインやブランドスタイルを好む。学校や青少年スポーツ団体がユニフォームやグッズにヘッドウェアを取り入れていることも、市場拡大をさらに後押ししている。
流通チャネル別:
オフライン小売の強みとオンラインの加速ヘッドウェア市場におけるオフライン小売店は2025年に70.05%の流通シェアを維持している。この市場ポジションは、特にフィット感、快適性パラメーター、審美的考慮事項に関して、消費者が製品を直接評価する必要性に起因している。即時の製品取得能力と確立された消費者購買パターンがオフライン小売セグメントを強化している。専門スポーツ用品小売店や複合商業施設を含む従来型小売店は、個別の顧客サポートと円滑な返品手続きを通じて市場プレゼンスを強化している。
デジタル小売チャネルはヘッドウェア市場においてCAGR 7.33%を示している。この拡大は、アクセシビリティと製品多様性に対する消費者ニーズの増大に対応している。eコマースプラットフォームは、実店舗と比較して、より多くのメーカー、デザインバリエーション、サイズオプションへの継続的なアクセスを提供している。デジタル流通チャネルは、人工知能を活用した製品提案、消費者レビュー、および詳細な商品仕様を通じて購買プロセスを最適化している。
地域分析
北米ヘッドウェア市場
北米はグローバルなヘッドウェア需要をリードしており、2025年の市場シェアは33.97%で、確立されたスポーツ文化、プレミアムブランドの存在感、および品質に対する消費者の支払い意欲に支えられています。同地域は、成熟した小売インフラ、プロスポーツリーグとのイセンスパートナーシップ、ブランド商品に対する消費者嗜好から恩恵を受けています。主要スポーツイベント、季節変動、アウトドアレクリエーションが一貫した需要パターンを生み出し、在庫計画とサプライチェーンの効率化を促進しています。カナダとメキシコは、拡大する中間層人口とスポーツ参加率の向上を通じて地域の成長に貢献しています。
南米およびアジア太平洋ヘッドウェア市場
南米は都市化、可処分所得の増加、および西洋ファッションの普及に牽引され、2031年にかけてCAGR 7.13%という顕著な成長を示しています。同地域の成長は、大きな若年人口、経済発展、および特に中国・インド・東南アジアの都市部における西洋的ライフスタイルへの文化的シフトを反映しています。製造能力は、国内市場および輸出市場においてコスト優位性とサプライチェーンの効率性を提供しています。スポーツ参加やアウトドア活動に対する政府の支援、および高まる健康意識が、長期的な需要成長を後押ししています。
欧州・中東・アフリカおよび南米ヘッドウェア市場
欧州はファッション意識の高い消費者と確立されたアウトドアレクリエーション文化を通じて安定した需要を維しており、南米・中東・アフリカは拡大する中間層人口とブランド認知度の向上を通じて成長ポテンシャルを提供しています。欧州のサステナビリティ規制と環境意識は、エコフレンドリーな素材と倫理的生産への需要に影響を与えています。新興市場では市場固有の戦略と地域ディストリビューターとのパートナーシップが求められる一方、企業は多様化したアプローチと柔軟な価格戦略を通じて為替変動と政治的不確実性に対応する必要があります。
競争環境
グローバル頭部装飾品市場は分断化されており、Nike Inc.、Adidas AG、Under Armour Inc.などの確立されたスポーツブランドの支配的な存在感が特徴です。これらの企業は、実質的なブランドエクイティ、包括的な流通ネットワーク、重要な研究開発投資を通じて市場リーダーシップの地位を維持しています。New Eraのような専門メーカーは、集中的なカテゴリー専門知識、戦略的なライセンスパートナーシップ、製品革新能力を通じて強固な市場ポジションを確立しています。
市場の競争ダイナミクスは、2024年8月のNew Eraによる'47ブランドの買収に示されるような戦略的統合の動きによってさらに形成されています。この戦略的な動きは、規模の経済の達成、市場カバレッジの拡大、競争力の強化に向けた補完的なブランドポートフォリオの構築という産業トレンドを例示しています。競争の激しさは市場セグメントによって大きく異なり、ライセンスドスポーツ商品は独占的なパートナーシップ契約を通じてプレミアム価格を維持している一方、ファッションおよびライフスタイルセグメントは新興ダイレクト・トゥ・コンシューマーブランドからの圧力の増大を経験しています。
市場参加者は、異なるセグメントにわたって明確な競争上の課題と機会に直面しています。確立されたブランドは、継続的な製品革新、ブランドへの投資、流通の最適化を通じて市場ポジションの維持に注力しています。特にダイレクト・トゥ・コンシューマー分野の新興企業は、デジタルマーケティング能力とソーシャルメディアエンゲージメントを活用して市場プレゼンスを構築しています。競争環境は、この進化する市場環境において持続可能な競争優位性を確立するために、デジタル能力、サプライチェーン効率、本物のブランドポジショニングをうまく統合する組織をますます高く評価しています。
頭部装飾品業界のリーダー企業
-
Adidas AG
-
Nike Inc.
-
Under Armour Inc.
-
Puma SE
-
VF Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ヘッドウェア市場
- Adidas AG
- Nike Inc.
- New Era Cap LLC
- Under Armour Inc.
- Puma SE
- VF Corporation
- Boardriders Inc.
- Columbia Sportswear Co.
- LIDS Sports Group
- Yupoong Inc. (Flexfit)
- Kangol Ltd.
- Callaway Golf Co.
- Superdry PLC
- Patagonia Inc.
- New Balance Athletics Inc.
- The Gap Inc.
- Deckers Outdoor Corp. (HOKA)
- Fanatics Inc.
- Mizuno Corp.
- JD Sports Fashion Plc
Recent Industry Developments in ヘッドウェア市場
- 2025年1月:New Era Capsはインド市場に参入し、構造化された59FIFTY、スナップバック式9FIFTY、ストレッチフィット式39THIRTY、アジャスタブル式9FORTY、カジュアルな9TWENTYデザインを含むシグネチャーキャップスタイルを展開しました。
- 2024年11月:Under Armourは、旅行の利便性のために設計された折りたたみ式帽子「UA ステルス フォーム ハット」を発売しました。この帽子は、カスタマイズされたフィット感、通気性、吸湿速乾性を実現するシームレス構造の解剖学的成形を特徴としています。
- 2024年5月:Zapped Headwearは、GUNNYという新しいベースボールハットモデルを発売しました。GUNNYは7パネルデザインを特徴とし、ミニマリスト美学を持つ高品質素材で製造されています。
- 2023年1月:Imperialは、柔らかいメッシュのサイドパネルとバックパネルを備えたパフォーマンスポニーテールキャップ「Hinsen Meshback(L338M)」を発売しました。このキャップはジュニアフィット(Y338)でも入手可能です。
グローバル頭部装飾品市場レポートスコープ
頭部装飾品とは、頭部に装着するあらゆる衣料品の要素を指します。グローバル頭部装飾品市場は、製品タイプ、流通チャネル、地域によってセグメント化されています。
市場は製品タイプ別に、ビーニー、ヘッドバンド、キャップ・帽子、その他の製品タイプにセグメント化されています。流通チャネル別では、オフラインおよびオンライン小売店にセグメント化されています。市場は地域別に、北米、欧州、アジア太平洋、南米、中東・アフリカにセグメント化されています。
市場規模と予測は、各セグメントについて価値(米ドル)ベースで算出されています。
| キャップ・帽子 |
| ビーニー |
| ヘッドバンド |
| その他 |
| 綿 |
| ウール |
| ポリエステル |
| 革 |
| ナイロン |
| その他 |
| 大人 |
| 子供 |
| オフライン小売店 |
| オンライン小売店 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ別 | キャップ・帽子 | |
| ビーニー | ||
| ヘッドバンド | ||
| その他 | ||
| 素材別 | 綿 | |
| ウール | ||
| ポリエステル | ||
| 革 | ||
| ナイロン | ||
| その他 | ||
| エンドユーザー別 | 大人 | |
| 子供 | ||
| 流通チャネル別 | オフライン小売店 | |
| オンライン小売店 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主な質問
2026年の頭部装飾品市場規模はどのくらいですか?
ヘッドウェア市場規模は2026年に25.3 ビリオン 米ドルに達し、2031年までに33.16 ビリオン 米ドルに成長すると予測されています。
頭部装飾品の販売において最も急速に拡大している地域はどこですか?
南米は2031年にかけてCAGR 7.13%を記録すると予測されており、全地域の中で最も高い成長率となっています。
グローバル需要において最大のシェアを持つ製品タイプは何ですか?
キャップおよびハットは2025年のグローバル販売の60.70%を占めた。
オンラインチャネルは頭部装飾品の流通をどのように形成していますか?
eコマースは、利便性、品揃えの幅広さ、およびソーシャルコマースとの統合により、CAGR 7.33%で成長している。