
ファストファッション市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
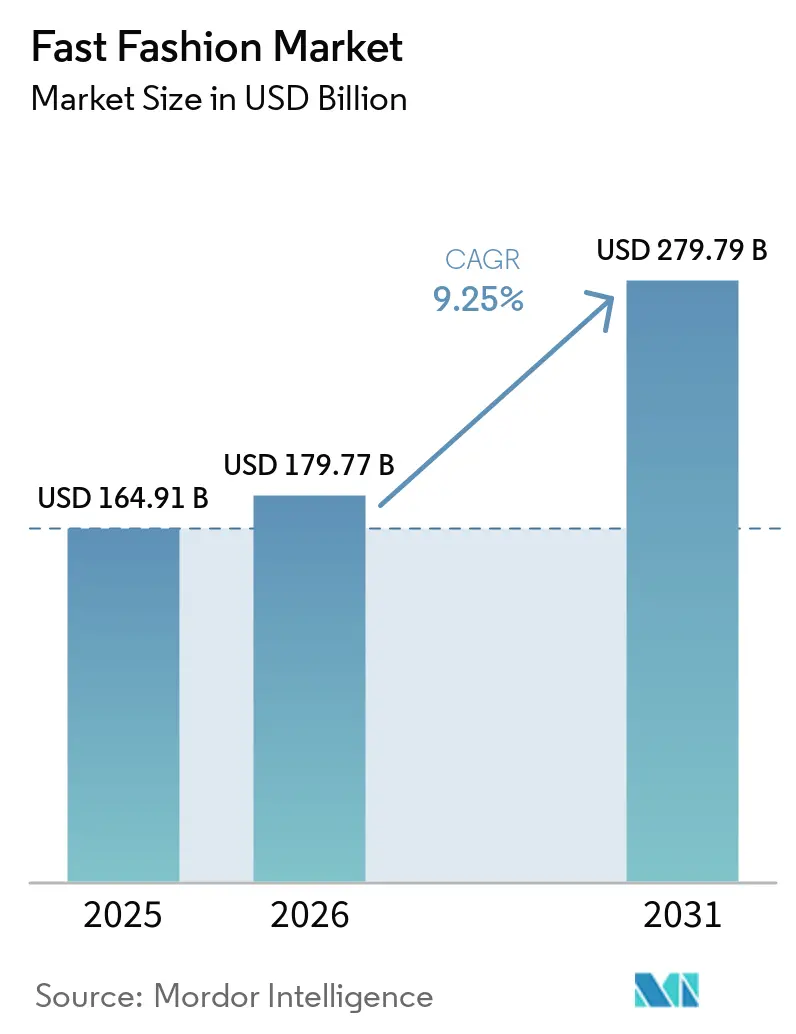
| 市場規模 (2026) | 179.77 十億米ドル |
| 市場規模 (2031) | 279.79 十億米ドル |
| 成長率 (2026 - 2031) | 9.25 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるファストファッション市場分析
ファストファッション市場の規模は2025年に164.91 ビリオン 米ドルと評価され、2026年には179.77 ビリオン 米ドル、2031年には279.79 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 9.25%で成長します。手頃な価格でトレンドを取り入れたアパレルは、あらゆる所得層および地域の消費者に引き続き支持されています。製品サイクルの短縮化により、スピード、価格へのアクセス、在庫対応力が競争力の中心的要素となっています。モバイルコマースは、特に高成長の消費者市場において、製品発見から購入までの経路を短縮しています。規制要件および輸入コストも、調達の意思決定、返品プロセス、在庫管理に変化をもたらしています。迅速に対応できるサプライネットワークと明確な価値提案を組み合わせた企業は、こうした課題への対処においてより大きな余地を持っています。
主要レポートのポイント
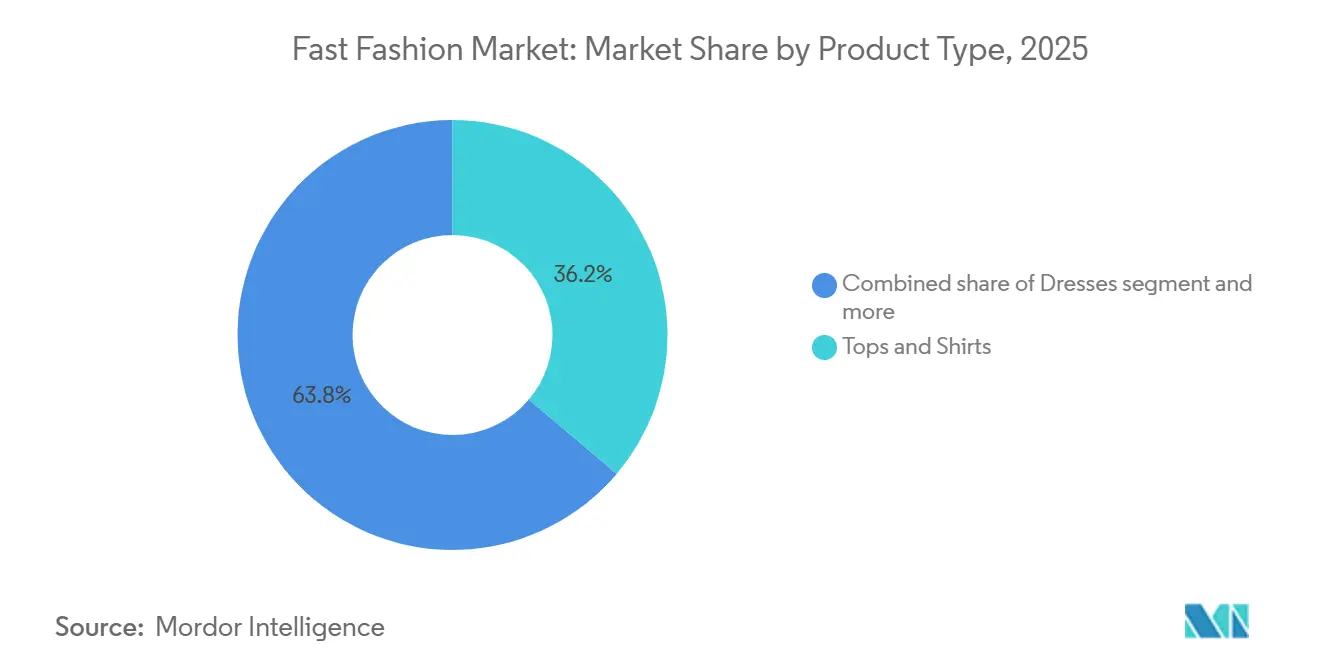
- 製品タイプ別では、トップスおよびシャツが2025年のファストファッション市場シェアの36.17%を占め、ドレスおよびワンピースアパレルは2031年にかけてCAGR 10.08%で成長すると予測されています。
- エンドユーザー別では、女性が2025年のファストファッション市場シェアの60.94%を占め、男性は2031年にかけてCAGR 10.09%で成長すると予測されています。
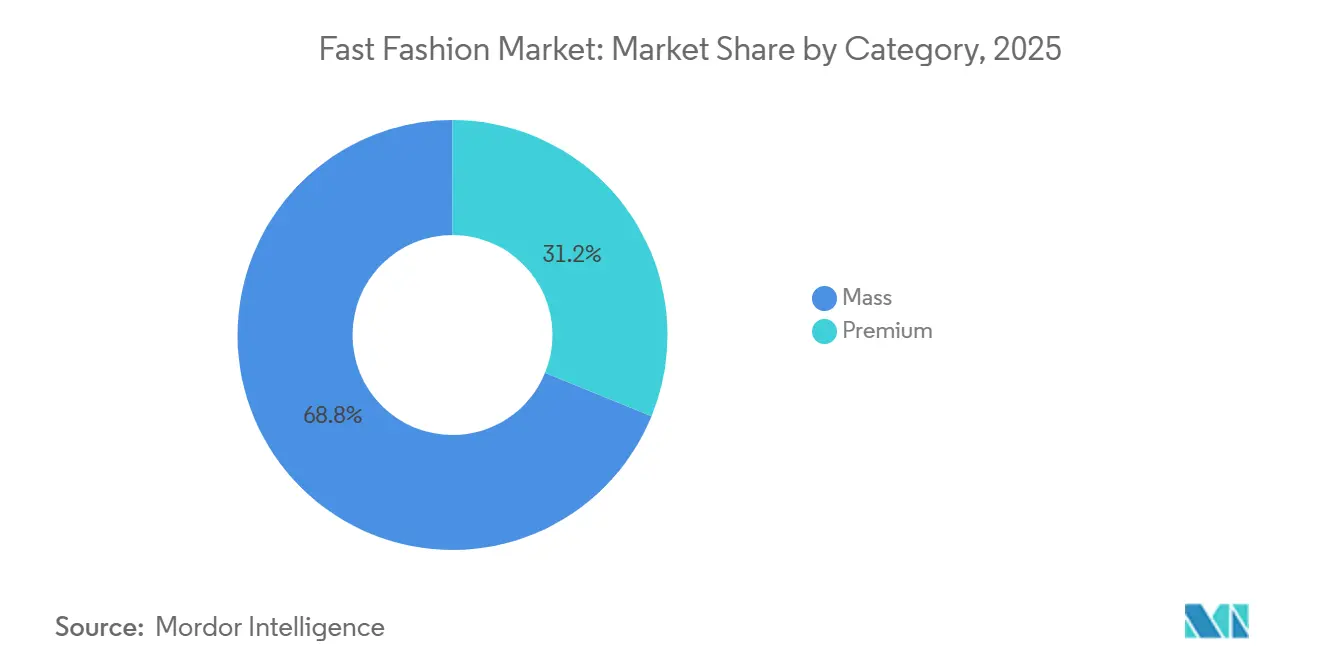
- カテゴリー別では、マスが2025年のファストファッション市場規模の68.83%を占め、プレミアムファストファッションは2031年にかけてCAGR 11.66%で成長すると予測されています。
- 流通チャネル別では、オフライン小売が2025年のファストファッション市場シェアの62.47%を占め、オンライン小売は2031年にかけてCAGR 12.34%で成長すると予測されています。
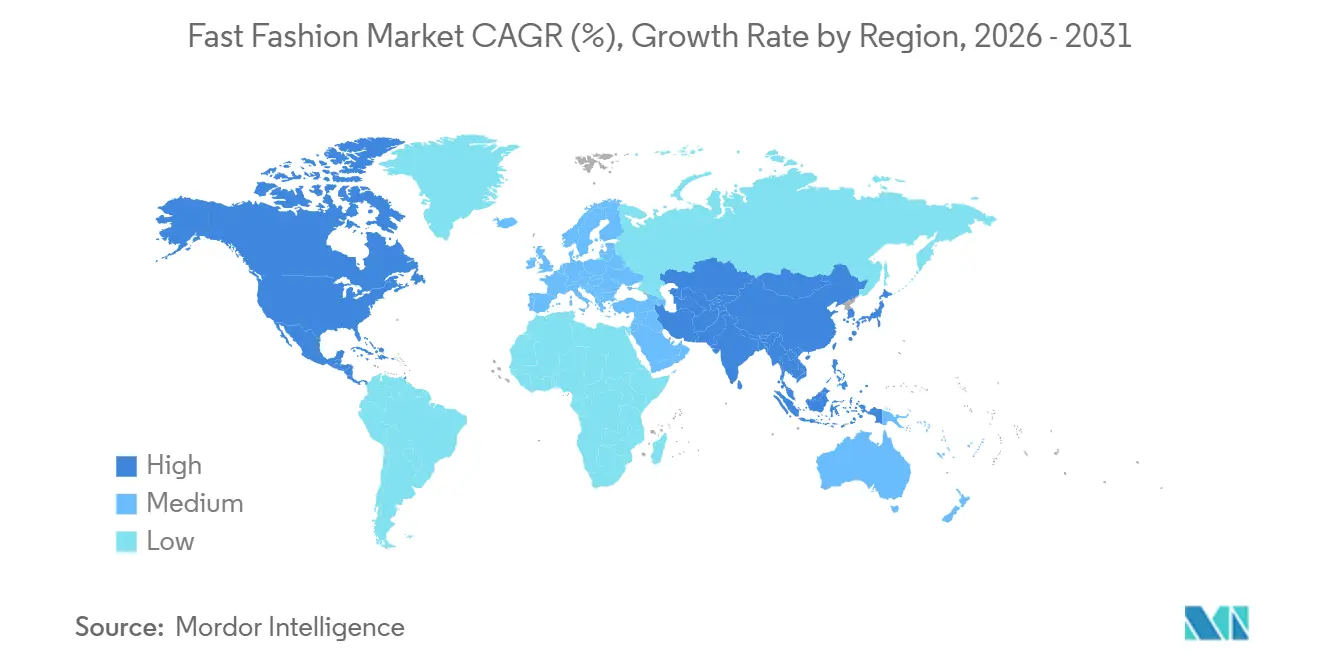
- 地域別では、アジア太平洋が2025年のファストファッション市場規模の35.77%を占め、2031年にかけてCAGR 10.61%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インフルエンサーコラボレーションおよびセレブリティエンドースメントの増加 | +2.1% | グローバル、北米・英国・APACコアで最も高い強度 | 短期(2年以内) |
| 手頃な価格のファッショナブルな衣料品への需要の高まり | +2.3% | グローバル;南アジアおよび東南アジアからの増分貢献が最大 | 長期(4年以上) |
| 頻繁な割引およびプロモーション価格戦略 | +1.5% | グローバル;北米および西欧で最も強い | 短期(2年以内) |
| 複数ブランドにわたる製品比較の容易さ | +0.9% | グローバル;eコマース普及率の高い市場に集中 | 中期(2〜4年) |
| 購買を促進する便利な返品・交換ポリシー | +0.8% | 北米、EU、オーストラリア | 短期(2年以内) |
| 製品ローンチの加速とコレクション更新の迅速化 | +1.4% | グローバル;トレンドに敏感なAPACおよび欧州市場で最も影響が大きい | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
インフルエンサーコラボレーションおよびセレブリティエンドースメントの増加
ソーシャルメディアネイティブなマーケティングは、実験的な予算配分からファストファッションにおける主要な需要創出エンジンへと移行しており、クリエイター主導のコマースがコンテンツとコンバージョンの間のギャップを縮小しています。WeArismaの2026年ファッションインフルエンスインデックスによると、TikTokのファッションEMVは2025年に45%成長し、現在グローバルのファッションEMV全体の25%を占め、Instagramの投稿あたりの価値の約2.5倍に達しており、プラットフォーム固有のエンゲージメントの深さを優先せずにリーチを最適化するブランドは、投資対効果において系統的に低パフォーマンスとなっていることを示しています。プランニングチームが頻繁に過小評価する二次的な影響として、TikTokのバイラルコンテンツサイクルが在庫計画を再形成しているという点があります。高速度の自然発生的なコンテンツは、トレンド特定から売り切れまでの期間を数日に圧縮し、迅速な補充能力を持つブランドに優位性をもたらしています。
手頃な価格のファッショナブルな衣料品への需要の高まり
消費者の財務的な圧力がファストファッション需要を増幅させており、先進国および新興市場の両方で、買い物客はますます耐久性よりもスタイルとコストの効率性を優先するようになっています。東南アジア、南アジア、サブサハラアフリカにわたる急速な都市化は、対象人口を継続的に拡大させています。第一世代の都市消費者は通常、品質の高い製品へと移行する前に、アクセスしやすくトレンドを取り入れたオプションにワードローブ支出を集中させ、予測可能な複数年にわたる需要パイプラインを生み出しています。明白な価格訴求とは異なる戦略的含意として、サイズ展開の拡大、インクルーシブなフィット、地域に関連したデザインを展開するブランドが、再購入頻度が実際の収益性ドライバーとなっている拡大する人口層において不均衡な顧客ロイヤルティを獲得しているという点があります。明確な品質差別化なしにミッドプレミアム価格帯に留まるブランドは、上下両方からの同時圧力に直面しており、アジアビジネスカウンシルの2026年春季ブリーフィングは、ユニクロの海外売上高がFY2025に約120 ビリオン 米ドルに達したことを確認しており、品質と価値を両立したポジショニングがグローバル規模でファストファッションと共存して収益を上げられることを示しています [1]。
頻繁な割引およびプロモーション価格戦略
割引の頻度は、戦術的なレバーではなくファストファッションコマースの構造的な特徴へと進化しており、アルゴリズムによるマークダウンカレンダーは、ほぼ継続的なプロモーション深度でショッパーセッション全体にわたって購買緊迫感を維持するよう設計されています。このドライバーに内在する競争上の歪みは、規制執行を通じて明らかになりつつあります。フランスのDGCCRF(競争・消費者問題・不正防止総局)は、2026年8月にBoohooに対して誤解を招く割引表示を含む欺瞞的な価格設定慣行を理由に230万ユーロの罰金を科し、プロモーション価格設定リスクが主要市場において執行レベルの財務的エクスポージャーをもたらすことを示しました [2]。Zalandoの2025年の業績は構造的な対照点を提供しています。1,680万人の会員を擁し、2025年第4四半期のGMVの約半分を占めるPlusロイヤルティプログラムは、パーソナライゼーションインフラとメンバーシップ特典が十分に発展している場合、割引に依存しないリピート購買がスケールで達成可能であることを示しています。
製品ローンチの加速とコレクション更新の迅速化
製品ローンチの加速は、ファストファッションにおける差別化能力から業界の最低基準へと移行しており、現在の競争優位性は、マージンや品質の一貫性を犠牲にすることなくスピードを維持する能力にあります。Inditexの2026年上半期の業績はその商業的根拠を示しています。同社は215市場で事業を展開しながら、定数通貨ベースで9.2%の売上成長率と58.7%の粗利益率を達成し、そのパフォーマンスをシーズン内調達モデルと数週間以内にファッショントレンドに対応できる能力に明示的に帰しています。OECDは、超高速ファッションモデルがリアルタイムデータ分析とアルゴリズム予測を使用して生産配分を自動化し、マイクロトレンドサイクルとの在庫整合を可能にし、デザインから店頭までのタイムラインを数ヶ月から数日に圧縮していると指摘しています [3]。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 偽造品によるブランド差別化の弱体化 | -1.0% | グローバル;APACおよびオンラインチャネルの北米・西欧でエクスポージャーが最大 | 中期(2〜4年) |
| データプライバシーおよびサイバーセキュリティに関する消費者の懸念 | -0.8% | EU(GDPR)、北米、APAC;2025年の大規模小売侵害により増幅 | 短期(2年以内) |
| オンラインアパレルのサイジングとフィットに関する不確実性 | -0.7% | グローバル;実店舗へのアクセスが限られた市場で最も強い | 中期(2〜4年) |
| 輸入関税による越境調達コストの増加 | -1.5% | 北米(主要);南米およびAPACへの影響も増大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
輸入関税による越境調達コストの増加
米国の関税政策は、2018年の中国製品に対する通商法第301条関税の導入以来、ファストファッションのサプライチェーンに最も構造的に重大なコストショックをもたらしました。AAFAは、2025年の米国アパレル輸入に対する平均実効関税率が24.6%という過去最高水準近くに達したと報告しており、2025年5月に発効した中国原産の800米ドル未満の小包に対する免税入国を認めていたデミニミス免除の廃止は、越境ダイレクトトゥコンシューマープラットフォームのコスト基盤を構造的に引き上げました。テキサス工科大学とICACによる2026年6月までの米国アパレル輸入データの分析では、輸入額が対応する2025年同期比で約8%低下し、調達先が中国からベトナム、バングラデシュ、カンボジアへと急速にシフトしていることが判明しましたが、代替サプライヤーの拡大は綿主体のアパレルで失われた物理的な数量のわずか19.8%しか補填できておらず、サプライチェーンの多様化が公式の戦略発表が示唆するよりも遅く、運営上より複雑であることを示しています。
偽造品によるブランド差別化の弱体化
偽造品の問題は、ブランド保護の問題を大きく超え、ファストファッション市場の手頃な価格帯での差別化維持という課題を複合させる直接的な競争上および消費者安全上の脅威へと発展しています。AAFAとIntertek による2026年の調査では、テストされた偽造アパレル、フットウェア、アクセサリー製品の41%が化学物質ハザード基準を含む製品安全基準を満たさなかったことが判明し、規制されていない偽造品の蔓延が正規のファストファッションエコシステムへの消費者信頼を損なう公衆衛生上のエクスポージャーを生み出していることを示しています。フランスの裁判所は2026年7月、Sheinに対してLacosteの商標を侵害する製品の販売を禁止する仮処分を発令し、Lacosteに対して11万ユーロの仮払い損害賠償を認定しました。この判決は、オープンマーケットプレイス上のサードパーティセラーが知的財産コンプライアンスを回避した場合にプラットフォームが直面する法的エクスポージャーを浮き彫りにしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
オケージョンウェアがファストファッションの製品ミックスを変化させるトップスとシャツは2025年のファストファッション市場シェアの36.17%を占め、最大の製品カテゴリーとなっている。このカテゴリーは、頻繁な買い替えと、カジュアル・仕事・社交の場を問わない幅広い用途から恩恵を受けている。また、消費者がワードローブ全体を変えることなくしいトップスを追加できるため、トレンド採用のハードルが低い。トラウザー、ジーンズ、スカートを含むボトムスは、繰り返しのワードローブ購入を支えることから、製品ミックスの重要な部分であり続けている。デニムは安定した基盤を提供し続ける一方、アスレジャーにインスパイアされたジョガーパンツや構築的なトラウザーがカテゴリーを広げている。ジャケットとアウターウェアは販売量の面では小さなポジションにあるが、変化する気候パターンとレイヤードなストリートウェアのスタイルが、従来の季節を超えてその存在感を高めている。ベーシックス、ラウンジウェア、アクセサリーを含むその他のアパレルは、小売業者が関連アイテムをまとめて提示する際に、より大きな買い物かごをサポートする。これらの製品は、顧客がチェックアウト時に補完的なアイテムを追加できるデジタルストアでのクロスセルに特に適している。
ドレスとワンピースアパレルは、2031年にかけてCAGR 10.08%で拡大すると予測されている。需要は、追加のスタイリングレイヤーを必要とせず、日中の使用と社の場の両方に対応できる衣服を求める消費者によって支えられている。このカテゴリーは、イベント、旅行、集まり、ソーシャルコンテンツに関連した支出に適しており、買い物客が特定の場面に向けた独自のコーディネートを求める場合がある。この購買パターンは、視覚的な新鮮さがより大きな役割を果たし得るという点で、ベーシックスの補充主導の需要とは異なる。異なるフィット感、丈、価格帯を提供する小売業者は、より幅広いシーンに対応できる。製品デザインも重要であり、同じアイテムがコンフォート、外観、繰り返しの使用に対する期待を満たす必要がある。このカテゴリーは、ファストファッション小売業者に、大量販売のエッセンシャルとよりシーン特化型の選択肢のバランスをとるもう一つの手段を提供する。また、季節的なイベントを中心に関心が急速に変化する際に、迅速なローンチカレンダーの価値を高める。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
エンドユーザー別:
女性が最大の基盤を維持しながら男性需要が成長女性は2025年のファストファッション市場シェアの60.94%を占め、最大のエンドユーザーグループであり続けました。そのポジションは、トップスおよびシャツ、ドレスおよびワンピースアパレル、ボトムス、アクセサリーにわたる頻繁な購買を反映しています。女性はまた、幅広いトレンドサイクルに関与しており、小売業者全体での定期的な製品刷新を支えています。子供セグメントは小さいですが、世帯が小売業者の品質、フィット、価格設定を信頼する場合、大人の購買決定が繰り返しの需要を生み出す可能性があります。幼少期からのブランド親しみやすさは、購買ニーズが変化するにつれて長期的な顧客関係を支える可能性もあります。このセグメント内の製品選択は、耐久性、サイズの成長、および保護者の信頼を考慮する必要があります。新着商品やアクセスしやすいスタイリングに焦点を当てたオンラインコンテンツは、女性向けアソートメントへの注目を集めることができます。これにより、ソーシャルおよびデジタルによる発見が、店舗や従来のプロモーション活動と並んで重要になります。
男性は2031年にかけてCAGR 10.09%で成長すると予測されており、市場全体の成長率を上回ります。職場のドレスコードの緩和により、カジュアルおよびストリートウェアにインスパイアされた衣料品への需要が拡大しています。男性はまた、日常使用とパフォーマンスにインスパイアされたディテールを組み合わせた、より幅広い製品を購入するようになっています。ジョガーパンツ、テクニカルフーディー、構造的なアクティブウェアは、主流のファストファッションメンズウェアコレクションに移行しています。このブレンドにより、小売業者はカジュアルウェアとアスレチックにインスパイアされたスタイルを別々のアソートメントに分ける必要性が減少します。また、メンズウェア内でより多くの価格帯とスタイリングオプションをサポートします。ブランドはフィットの一貫性を改善し、カラー、素材、実用的な機能の選択肢を拡大することで対応できます。このエンドユーザーグループの成長する役割は、ウィメンズウェアとメンズウェアにわたるバランスの取れた投資の重要性を高めています。
カテゴリー別:
マスボリュームが中心的役割を維持しながらプレミアムファストファッションが前進マスは2025年のファストファッション市場規模の68.83%を占め、コアボリュームカテゴリーであり続けました。このカテゴリーは、手頃な価格、定期的な新鮮さ、幅広い日常アパレルの選択肢を優先する買い物客にサービスを提供しています。eコマースへのアクセスと信頼がまだ発展途上にある市場では、このグループにとって実店舗が引き続き重要です。しかし、マスカテゴリー内でも消費者の期待は高まっており、特に一貫したフィット、許容できる品質、より明確な素材情報に対する要求が増しています。若い買い手は、これらの要件が満たされない場合、プラットフォームを素早く変更することができます。これにより、低価格で競争する小売業者にとっても最低限の品質基準が生まれます。コスト管理、製品の入手可能性、現在のスタイルが一致している場合、店舗主導のモデルは依然として強い販売量を生み出すことができます。したがって、消費者の期待がより要求の高いものになっても、このカテゴリーはファストファッション産業の中心であり続けます。
プレミアムファストファッションは2031年にかけてCAGR 11.66%で成長すると予測されています。確立されたブランドは、超低コストの競合他社との差別化を図るために、より高品質なラインとより差別化されたデザインを使用しています。このアプローチは、幅広い顧客層にとって依然として手の届く価格帯を維持しながら、ユニット経済性を改善することを目的としています。プレミアムポジショニングは、顧客が素材、デザイン、フィット、または割引の削減において実際の改善を見ることに依存しています。製品が目に見える変化を示さない場合、ラベルだけではその区別を提供しません。小売業者はまた、高価値アイテムが過剰な在庫リスクを生み出さないよう、製品選択を慎重に管理する必要があります。より焦点を絞ったアソートメントは、品質への投資とマークダウン圧力の低減を支えることができます。このアプローチは、従来のプレミアムアパレルに移行することなく、より強い価値を求める買い物客にサービスを提供するルートをブランドに提供します。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
流通チャネル別:
オフライン小売が規模を維持しながらオンライン小売が加速オフライン小売は2025年のファストファッション市場シェアの62.47%を占め、最大の流通チャネルであり続けました。実店舗では、買い物客が購入前にフィット、素材、カラー、スタイリングを確認することができます。また、デジタルチャネルが完全には代替できない発見、即時収集、ソーシャルショッピング体験もサポートしています。オンラインサイジングへの信頼が限られている市場では、店舗ネットワークが引き続き重要です。Inditexは2026年に、アシスト型チェックアウトやソフトタグシステムを含む店舗の拡大、改装、テクノロジー統合のために通常の設備投資として約23億ユーロを計画しています。この投資は、大手小売業者が店舗を統合された小売システムの一部として扱い続けていることを示しています。実店舗はまた、製品編集とローカルマーチャンダイジングを通じてソーシャルメディアの注目を来店転換することができます。このチャネルは、店舗体験とデジタルの利便性が連携して機能する場所で引き続き関連性を持ちます。
オンライン小売は2031年にかけてCAGR 12.34%で成長すると予測されており、流通チャネルの中で最も高い成長率です。モバイルコマースは東南アジア、南アジア、ラテンアメリカ全体でアクセスを拡大しています。デジタルパーソナライゼーションは、買い物客が関連製品を見つけるのを助け、ブラウジングと購買の摩擦を減らすことができます。Zalandoは、100万人以上の顧客の体型測定データを使用するサイズ&フィットAIがサイズ関連の返品を8%以上削減したと報告しています。これは、フィット情報と返品プロセスがオンラインアパレルパフォーマンスの中心となった理由を示しています。フルフィルメントスピード、製品情報、返品管理を改善する小売業者は、リピート購買を強化することができます。これらの能力はまた、サイジングとフィットの不確実性によって生じる不利を軽減するのに役立ちます。このチャネルの成長は、小売業者が消費者にとってオンラインアパレル購買をより簡単で信頼性の高いものにできるかどうかにかかっています。
地域分析
アジア太平洋地域ファストファッション市場
アジア太平洋地域は2025年のファストファッション市場シェアの35.77%を占め、2031年までCAGR 10.61%で成長すると予測されている。同地域は主要な製造ネットワークと、大規模かつ拡大する消費者基盤を兼ね備えている。中国は生産および国内需要において引き続き重要な役割を果たしており、インド、インドネシア、ベナムも消費者成長に貢献している。所得水準の上昇とモバイルコマースの普及により、より多くの消費者がアクセスしやすいファッションカテゴリーに参入している。ソーシャルコマース形式は、商品の発見と購入を単一のデジタル体験の中で結びつけることができる。これは、地域の嗜好に迅速に対応し、モバイルファーストの顧客体験を管理できる小売業者に有利に働く。
北米ファストファッション市場
北米は依然として重要な地域市場であるが、輸入コストと消費者環境が、海外調達に大きく依存する小売業者に対して圧力をもたらしている。アメリカアパレル&フットウェア協会は、2025年における米国アパレル輸入品の平均実効関税率が24.6%に達したと報告している。2025年5月より中国原産の輸送品に対するデミニミス免除が撤廃されたことで、対象となる直接消費者向けの越境輸送のコスト基盤が引き上げられた。これらの変化により、サプライチェーンの多様化と価格設定の意思決定がより重要となっている。Inditexは2026年も米国への投資を継続し、アベンチュラモールにBershkaの米国初店を開設した。カナダとメキシコも地域の取引量に貢献しており、メキシコはニアショア生産への関心からも恩恵を受けている。
欧州・中東・アフリカ地域ファストファッション市場
欧州はファストファッション市場において引き続き重要な消費地および事業拠点となっている。EUデジタル製品パスポートレジストリは、持続可能な製品のエコデザイン規制に基づき、2026年7月に運用を開始した。また、大企業は2026年7月より、未販売のアパレル、衣料品アクセサリー、フットウェアの廃棄に関する制限の対象となった。これらの要件により、在庫計画、製品トレーサビリティ、過剰生産リスクへの注目が高まっている。ドイツ、英国、フランス、北欧諸国は引き続き主要な消費中心地であり、ポーランド、スペイン、イタリアはデジタル小売のさらなる発展の余地を提供している。中東およびアフリカも、若くデジタルに接続された消費者とモバイルコマースの成長を通じて新興需要を提供している。
競争環境
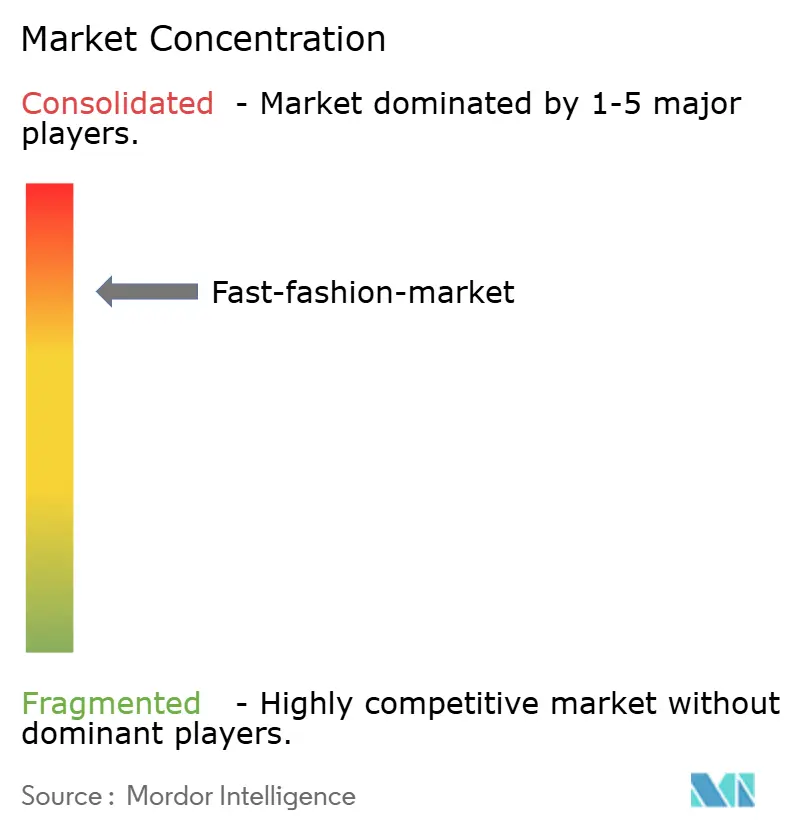
ファストファッション市場は高度に集中しており、Inditex、H&Mグループ、Shein、Fast Retailingが主要企業に含まれます。各社の事業モデルは異なりますが、いずれも価格へのアクセス、認知度の高いブランド、製品の入手可能性、そして増大するデジタル能力を通じて競争しています。Inditexはシーズン内調達と統合された実店舗・デジタル事業を組み合わせています。同社は2026年上半期の純売上高198億ユーロ、定数通貨ベースで9.2%の成長、58.7%の粗利益率を報告しました。その調達モデルは、変化するファッション需要に数週間以内に対応することを支えています。この事業アプローチにより、グループはコレクションの鮮度を管理しながら、マーチャンダイジングと店舗運営を緊密にコントロールすることができます。
H&Mグループは、事業対応の一環として調達効率、コスト規律、AIを活用した配分に注力しています。同社は2026年第3四半期に54%の粗利益率と10.6%の営業利益率を報告しました。また、シーズン内購買を増加させ、AIを活用した配分を使用して需要への対応を改善していると述べています。Fast Retailingは、価値主導のポジショニングを維持しながら、ユニクロを通じた国際的な成長を追求し続けています。デジタルプラットフォームはまた、同規模の店舗ネットワークを所有することなくブランドが消費者にリーチするのを助けることで、競争環境を変化させています。Zalandoは2025年のGMVが175.6億ユーロ、アクティブ顧客数が6,200万人と報告しており、マルチブランドオンライン需要の規模を示しています。同社は消費者体験にパーソナライズされたコンテンツとフィットツールをより多く統合しています。
中小企業は、地域のデザイン関連性、ソーシャルメディア活動、地域のサプライチェーンの柔軟性を通じて競争しています。Urban Revivo、Fashion Nova、Trendyolは、地域に焦点を当てたオペレーターが大手グローバル小売業者に対して提示できる課題を示しています。これらの企業は、すべての地域に同じマーチャンダイズ計画を適用することなく、地域の製品嗜好に対応することができます。最も強い機会は、文化的に関連したアソートメントと、目に見える品質またはデザインの差別化を持つアクセスしやすい製品にあります。これらのポジションは、低価格のみに基づくモデルよりも良いマージンと少ない返品を支えることができます。Zalandoはまた、ブランドコマースとフルフィルメント事業をサポートするSCAYLEを活用したパートナーシップを通じて、能力プロバイダーとしての役割を拡大しています。競争上の成功は、企業がブランドの関連性と信頼できる調達、データ活用、顧客サービスを組み合わせることができるかどうかにますますかかっています。
ファストファッション業界リーダー
-
Gap Inc.
-
Shein Group Ltd.
-
Next plc
-
Primark Limited
-
adidas AG
- 注:主要企業の掲載順は順位を示すものではありません。
ファストファッション市場 このレポートでカバーされる企業
- Industria de Diseño Textil, S.A. (Inditex)
- H & M Hennes & Mauritz AB
- Fast Retailing Co., Ltd.
- Gap Inc.
- Shein Group Ltd.
- Boohoo Group plc
- Mango MNG, S.A.
- Next plc
- Primark Limited
- BESTSELLER A/S
- LPP S.A.
- ASOS plc
- NIKE, Inc.
- adidas AG
- PUMA SE
- VF Corporation
- PVH Corp.
- Levi Strauss & Co.
- American Eagle Outfitters, Inc.
- Abercrombie & Fitch Co.
最近の産業開発事情 ファストファッション市場
- 2026年8月:InditexはマイアミのアベンチュラモールにBershka初の米国店舗をオープンしました。このオープンは、2027年末までにZara、Bershka、Massimo Duttiにわたって計画されている20件の米国展開プロジェクトの一部です。
- 2026年9月:H&MはインドのグルガオンにあるIreo Boulevardに新店舗をオープンし、インドのグルガオンにおける小売フットプリントを拡大しました。このオープンは、グループのインド戦略の一部を形成しており、2026年中にグローバルで90店舗の純増と170店舗の閉鎖を計画していました。
- 2025年10月:SHEINとラッパーのGloRillaが、SHEINのMUSERAおよびSHEIN ICONブランドラインにわたるコブランドコレクションを発売しました。価格は2米ドルから46米ドルの範囲で、アメリカ合衆国におけるSHEINのセレブリティコラボレーション活動を拡大しました。
グローバルファストファッション市場レポートの調査範囲
ファストファッションとは、現在のトレンドを活用することを目的として、デザインから小売へと迅速に移行する手頃な価格でありながらトレンディな衣料品を指します。ファストファッション市場レポートは、製品タイプ別(トップスおよびシャツ、ボトムス、ドレスおよびワンピースアパレル、ジャケットおよびアウターウェア、その他のアパレル)、エンドユーザー別(男性、女性、および子供)、カテゴリー別(マスおよびプレミアム)、流通別(オフライン小売およびオンライン小売)、地域別(北米、欧州、アジア太平洋、南米、ならびに中東およびアフリカ)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| トップスおよびシャツ |
| ボトムス(ズボン、ジーンズ、スカート) |
| ドレスおよびワンピースアパレル |
| ジャケットおよびアウターウェア |
| その他の製品タイプ |
| 男性 |
| 女性 |
| 子供 |
| マス |
| プレミアム |
| オフライン小売 |
| オンライン小売 |
| 北米 | アメリカ合衆国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東およびアフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東およびアフリカその他 |
| 製品タイプ | トップスおよびシャツ | |
| ボトムス(ズボン、ジーンズ、スカート) | ||
| ドレスおよびワンピースアパレル | ||
| ジャケットおよびアウターウェア | ||
| その他の製品タイプ | ||
| エンドユーザー | 男性 | |
| 女性 | ||
| 子供 | ||
| カテゴリー | マス | |
| プレミアム | ||
| 流通チャネル | オフライン小売 | |
| オンライン小売 | ||
| 地域 | 北米 | アメリカ合衆国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東およびアフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東およびアフリカその他 | ||
レポートで回答される主要な質問
ファストファッション市場の2031年における予測値は?
ファストファッション市場は、2025年の164.91 ビリオン 米ドルから、2026年から2031年にかけてCAGR 9.25%で成長し、2031年までに279.79 ビリオン 米ドルに達すると予測されています。
ファストファッションで最大のシェアを持つ製品タイプは何ですか?
トップスおよびシャツが2025年に36.17%のシェアで製品需要をリードしました。ドレスおよびワンピースアパレルは、2031年にかけてCAGR 10.08%で最も急成長している製品タイプです。
ファストファッションで最も急成長している消費者グループはどれですか?
男性は最も急成長しているエンドユーザーグループであり、2031年にかけてCAGR 10.09%が予測されています。女性は2025年に60.94%のシェアで最大のグループであり続けました。
ファストファッションでオンライン小売が成長している理由は何ですか?
オンライン小売は、モバイルショッピング、パーソナライゼーション、フルフィルメント、フィットツールがデジタル購買体験を改善するにつれて、2031年にかけてCAGR 12.34%で成長すると予測されています。