
滅菌機器市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
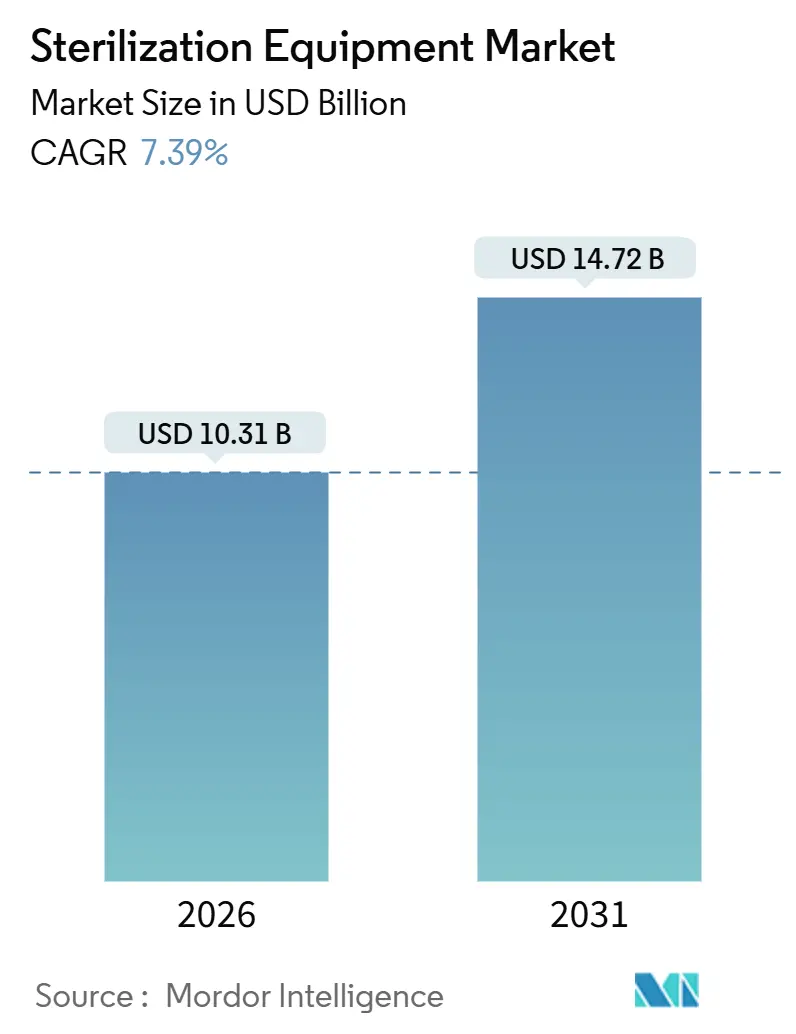
| 市場規模 (2026) | 10.31 十億米ドル |
| 市場規模 (2031) | 14.72 十億米ドル |
| Growth Rate (2026 - 2031) | 7.39 % |
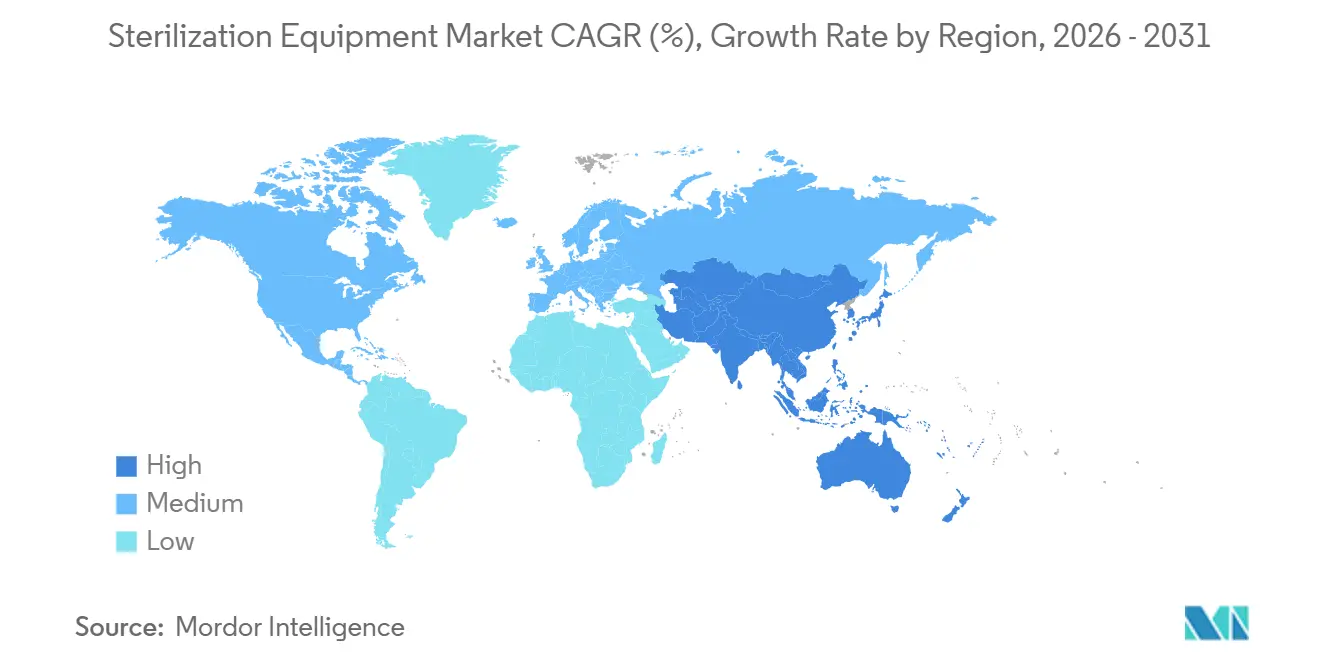
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
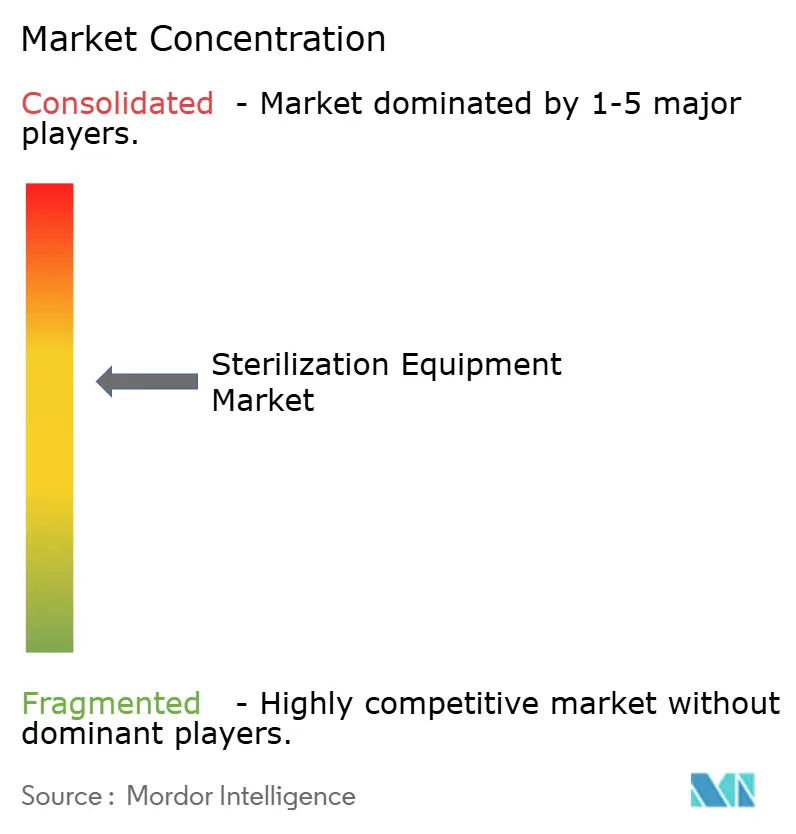
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる滅菌機器市場分析
滅菌機器市場規模は2026年にUSD 103億1,000万と推定され、予測期間(2026〜2031年)において年平均成長率(CAGR)7.39%で成長し、2031年までにUSD 147億2,000万に達すると予測されています。
病院、外来センター、製薬プラントが感染制御インフラを近代化し、処理能力を拡大するにつれて需要が高まっています。成長は、熱に敏感なロボット手術器具および軟性内視鏡を扱う低温システムで最も顕著に見られる一方、蒸気オートクレーブは引き続き基礎的な処理能力を支えています。受託サービス事業者は、自社チャンバーではなくアウトソーシングを希望する医療機器・医薬品メーカー向けに、ガンマ線、電子線、酸化エチレンのサービスを拡充しています。同時に、コバルト60同位体の供給不足や化学滅菌剤への環境面での監視強化が、代替放射線または過酸化水素プラズマサイクルへの移行を促しています。競争上の差別化は、バリデーションの専門知識、デジタルトレーサビリティ、サービスの幅広さを中心に展開されており、グローバルメーカーとニッチ専門企業の双方がシェアを獲得できる余地が生まれています。
主要レポートのポイント
- 機器別では、高温滅菌が2025年の滅菌機器市場シェアの45.55%を占めてトップとなった一方、低温システムは2031年にかけて11.25%のCAGRで拡大すると予測されています。
- エンドユーザー別では、病院・クリニックが2025年の滅菌機器市場規模の55.53%を占めたものの、外来手術センターは2031年にかけて9.85%のCAGRで成長しています。
- 地域別では、北米が2025年の収益の39.13%を占め、アジア太平洋は2026年から2031年にかけて8.81%のCAGRですべての地域を上回る成長が予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響度(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 医療関連感染(HAI)の増加および交差汚染リスク | +1.8% | 北米および欧州 | 短期(2年以内) |
| 外科手術件数の増加 | +1.5% | アジア太平洋主導のグローバル | 中期(2〜4年) |
| 製薬・バイオテク製造の拡大 | +1.3% | 北米および欧州 | 中期(2〜4年) |
| 滅菌コンプライアンスに関する規制強化 | +0.9% | 北米およびEU | 長期(4年以上) |
| ロボティクスを背景とした低温H₂O₂プラズマの需要 | +1.2% | 北米および欧州 | 中期(2〜4年) |
| モバイルオンデマンド滅菌サービスの成長 | +0.7% | アジア太平洋および中東 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
医療関連感染(HAI)の増加および交差汚染リスク
医療関連感染(HAI)は、任意の日において米国入院患者31人に1人に影響を及ぼしており、この統計が感染予防を経営幹部の重要課題に位置付け続けています[1]疾病予防管理センター、「HAIデータポータル」、cdc.gov。欧州のサーベイランスでは毎年320万件が報告されており、医療機器関連のエピソードが全事例の約3分の1を占めています。規制当局は現在、十二指腸内視鏡および類似機器に対して補足的な高水準消毒を要求しており、旧式のオートクレーブや酸化エチレンチャンバーの更新の緊急性が高まっています。一貫したサイクルのバリデーションができない施設は認定上のペナルティを受けるリスクがあるため、多くの施設は化学残留物を低減しながら処理回転率を向上させる多機能プラットフォームの導入を急いでいます。支出は北米および欧州の大規模なシステムで最も大きいものの、アジア太平洋の三次病院においても同様のパターンが見られます。
外科手術件数の増加
ロボット手術および低侵襲手術により、世界的に手術件数が増加しています。OECD加盟国における股関節・膝関節置換術は2019年から2024年にかけて年率4.2%増加し、白内障手術は年率3.8%増加しました[2]経済協力開発機構(OECD)、「健康統計2024」、oecd.org。米国の病院では一般外科手術の15%超でロボット技術が使用されており、132℃の蒸気サイクルに耐えられない繊細なポリマー製器具が導入されています。この変化は、低温モダリティが滅菌機器市場全体を上回る成長を遂げている理由を説明する一因です。施設は、処理能力を維持しつつ器具の完全性を損なわないよう、既存の蒸気設備に加えて過酸化水素プラズマまたは低温蒸気ホルムアルデヒドユニットを追加導入しています。アジア太平洋の手術件数は最も急速に増加しており、可処分所得の向上と病院建設が反映されています。
製薬・バイオテク製造の拡大
2024年には16の細胞・遺伝子治療が米国で承認を取得し、それぞれが高度に管理された無菌充填・仕上げ工程を必要としています。そのため製薬プラントでは、トンネル滅菌装置、過酸化水素ガス発生装置、外部受託サービスへの需要が高まっています。STERISは2024年度における受託滅菌収益が9%成長したことを開示し、バイオロジクス顧客を主要な成長要因として挙げています。欧州のCDMOも同様のトレンドを反映しており、欧州医薬品庁(EMA)が先進治療薬に対して強固な無菌性保証を義務付けています。成長は北米および西欧で最も顕著ですが、多国籍企業がバイオロジクスの事業展開を拡大するにつれ、シンガポール、韓国、インドにも投資が波及しています。
滅菌コンプライアンスに関する規制強化
FDAは2024年2月にISO 13485:2016と品質マネジメントシステム規制を調和させ、メーカーに対してバリデートされたサイクルの証明および詳細なバッチ記録の保持を義務付けました。欧州の医療機器規則も同様の監視を強制しており、適合性評価時における滅菌受託業者の監査を含んでいます。中国のNMPAはISO 11135およびISO 14937を反映したガイドラインを採用し、国内外のコンプライアンスギャップを縮小しています。こうした収束は参入障壁を引き上げる一方で、成熟したバリデーションツールキットを持つベンダーに有利な明確なプロトコルを提供します。施設は現在、データロギングセンサーやデジタルトレーサビリティモジュールを購買仕様に組み込んでおり、機器の更新サイクルをさらに促進しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響度(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い資本コストおよびメンテナンスコスト | -1.1% | グローバル | 短期(2年以内) |
| 化学滅菌剤の毒性への懸念 | -0.6% | 北米および欧州 | 中期(2〜4年) |
| コバルト60同位体の供給制約 | -0.5% | 北米および欧州 | 短期(2年以内) |
| 単回使用(使い捨て)器具への移行 | -0.9% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本コストおよびメンテナンスコスト
病院グレードの蒸気ユニットはUSD 50,000〜USD 150,000の範囲にあり、過酸化水素プラズマシステムはバリデーション前にUSD 200,000を超えることが多いです。年間サービス契約にはさらに10〜15%が加算され、すでに償還費用の圧縮に直面している小規模な外来センターの予算を圧迫しています。米国病院協会(American Hospital Association)は、2024年の資本支出優先順位において滅菌装置を5位と位置付け、電子カルテ、画像診断、ロボティクス、インフラの後に置いています[3]米国病院協会、「2024年資本支出調査」、aha.org。多くの施設では、投資を先送りにするためにオートクレーブを15年の耐用年数を超えて稼働させ、より高い故障リスクを受け入れています。新興市場の購入者は、輸入機器が外貨建てで価格設定され、変動する為替レートに左右されるため、さらに高い障壁に直面しています。
単回使用(使い捨て)器具への移行
整形外科および内視鏡サプライヤーは、再処理工程を不要にする使い捨て器具の普及を推進しています。2024年のJAMA研究では、単回使用十二指腸内視鏡は再利用可能なモデルと比較して感染リスクを78%削減することが明らかになりました。感染制御上の利点に引き付けられた病院は、環境への影響も考慮しなければなりません。Lancet Planetary Healthのライフサイクル評価では、単回使用腹腔鏡器具の二酸化炭素排出当量が3.2kgであるのに対し、50回使用で償却した再利用可能器具は0.4kgであることが報告されています。英国、EU、および一部の米国各州における持続可能性に関する義務は、普遍的な転換を遅らせているものの、このトレンドは依然として滅菌機器市場の対象範囲の一部を縮小させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器別:
低温モダリティが存在感を高める低温システムは2026年から2031年にかけて11.25%のCAGRで成長すると予測されており、滅菌機器市場全体の7.39%のペースを大幅に上回っています。病院は、蒸気設備を全面的に置き換えるのではなく、既存の蒸気設備に過酸化水素プラズマ、酸化エチレン、オゾンプラットフォームを追加導入しています。米国環境保護庁(EPA)は2024年に酸化エチレンの排出制限を強化し、商業チャンバーの運営コストを引き上げ、発がん性残留物を残さない過酸化水素サイクルへの移行を促しています。一方、コバルト60の供給不足は、同位体ではなく高エネルギー電力に依存する電子線ラインへの転換を加速させており、処理時間と廃棄コストの両方を削減しています。これらの動向は、混合された器具負荷のバリデーションが可能な多用途かつ低毒性システムへと資本が移行している理由を示しています。
高温蒸気は、包装済み手術器具トレイ、リネン類、熱安定性の金属製器具において引き続き不可欠です。サイクルコストはUSD 0.10前後に留まり、標準的な負荷は45分以内に完了するため、ユーティリティインフラが安定している環境では蒸気が優位を保っています。160〜180℃で60〜120分間稼働する乾熱滅菌装置は、使い捨て代替品の普及に伴い、ガラス器具と石油製品への用途がますます限定されています。ろ過滅菌はバイオロジクス処理を支援しますが、滅菌機器市場シェアの狭い部分しか占めていません。ガンマ線は依然として単回使用医療機器の大部分の処理量を担っていますが、同位体の供給ギャップにより10MeVの電子線加速器への扉が開かれています。完全な加速器ラインはUSD 500万以上のコストがかかる場合がありますが、高スループットのハブは、より速いサイクルと同位体物流の排除によってその支出を正当化しています。
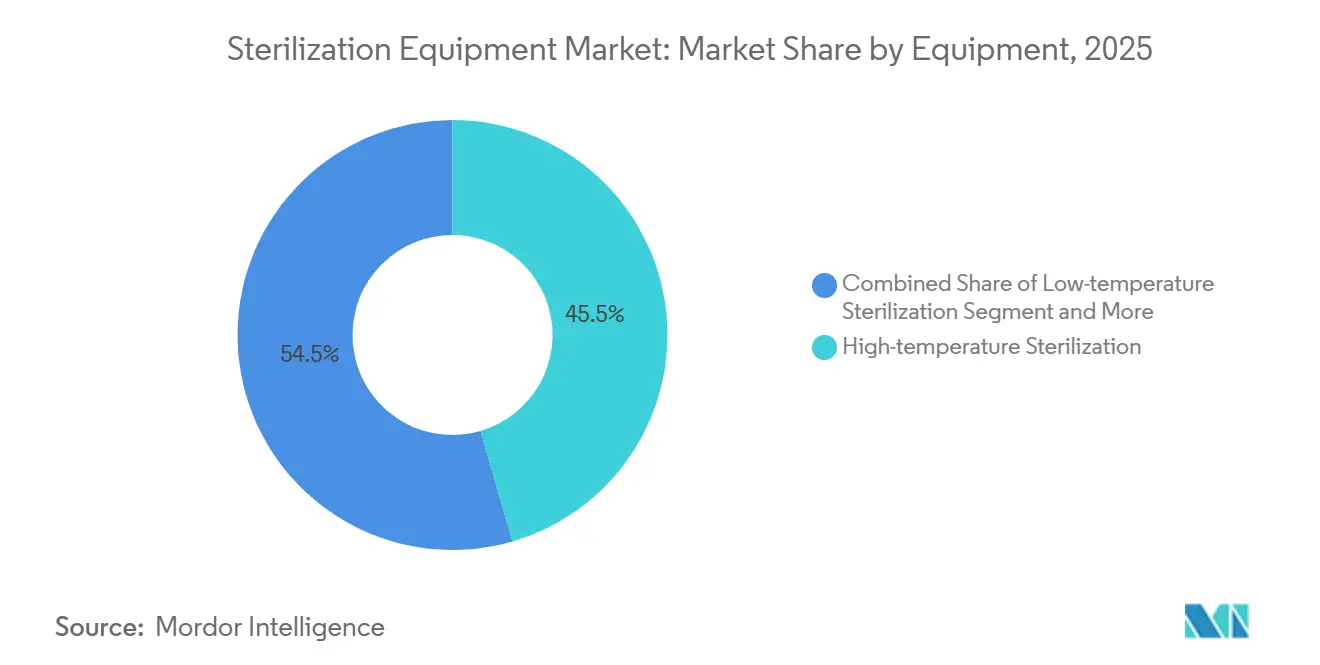
注記: 個別セグメントのすべてのセグメントシェアはレポート購入後にご確認いただけます


エンドユーザー別:
外来センターが加速病院・クリニックは、多様な手術ポートフォリオおよびバリデートされた中央滅菌供給部門を持つことから、2025年の収益の55.53%を獲得しました。しかし、整形外科、眼科、消化器科の症例がより多く外来へと移行するにつれて、外来手術センターは9.85%のCAGRで成長し、滅菌機器市場を拡大すると予測されています。メディケアは2024年末までに米国で6,150施設を認定し、年率3.8%の増加を示し、外来手術センターの手術件数は同期間に6.2%増加しました。これらの施設は、病院グレードのオートクレーブの空間的な要求なしに高い回転率を達成するため、過酸化水素プラズマチャンバーと組み合わせたコンパクトな卓上型蒸気ユニットを好んでいます。このコスト意識の高いモデルは、当日退院を奨励する民間支払者のインセンティブに合致しています。
製薬・バイオテクメーカーは、規模は小さいながらも急速に拡大している顧客基盤を形成しています。新たに承認された細胞・遺伝子治療薬はそれぞれ、バリデートされた滅菌トンネルまたはアウトソーシングされたガンマ線、酸化エチレン、電子線サイクルに依存する専用の充填・仕上げラインを追加します。学術研究機関、歯科医院、動物病院は、より低容量の蒸気または乾熱ユニットで需要を補完し、金額的な貢献は小さくとも地理的な広がりをもたらしています。
地域分析
北米滅菌装置市場
北米は2025年収益の39.13%を占め、米国の密な病院ネットワークと高い処置件数に支えられている。多くの施設が広範な資本圧力の中で設備更新を先送りしており、計画支出において滅菌装置は画像診断機器やロボティクスの後塵を拝していることから、現在は更新販売が主流とっている。カナダはメンテナンスコストの分散を図るため、地域ハブへの集約化を進めている一方、メキシコは医療ツーリズム案件を取り込み、コンパクトなマルチモーダルシステムの新規導入を促進している。
アジア太平洋滅菌装置市場
アジア太平洋地域は2031年にかけて最も高い8.81%のCAGRを記録すると予測されており、中国およびインドにおける病院建設、医療保険カバレッジの拡大、ロボット手術の普及が成長を牽引している。中国は2022年から2024年にかけて1,200の病院を新設し、その大半は低温滅菌と大容量蒸気滅菌を組み合わせた設備の導入を正当化できる規模の中央滅菌部門を備えている。インドのモバイルパイロットプログラムは地区病院における器具の利用可能性を22%改善し、固定インフラが遅れている地域において感染管理を拡大するための現実的な手段を示している。日本では65歳以上の人口が28.9%を占めており、白内障手術や関節置換術の件数が安定的に維持され、オートクレーブ需要の下支えとなっている。
EMEA・南米滅菌装置市場
欧州は引き続き技術志向が強い。2024年の医療機器規制の施行により滅菌受託業者への監査が強化され、ISOに準拠した文書管理体制を持つ企業が優位に立っている。ドイツ、フランス、英国が支出の大部分を占める一方、EUの結束基金が南欧・東欧加盟国全体の近代化を促進している。中東では医療ツーリズム支援を目的としたジョイント・コミッション基準を満たすアカデミック病院の建設が進んでいる。サブサハラアフリカでは、慢性的な停電への暫定的な対応策として、太陽光発電式の卓上型蒸気滅菌装置やモバイルトラックが普及しつつある。南米では、特にブラジルの民間医療ネットワークが、都市部の外科センターに対応するため中級グレードの蒸気滅菌装置および過酸化水素滅菌装置を導入している。

規制環境
米国では、滅菌装置および滅菌済み医療機器はFDAの監督下にあり、市販前申請において検証済みサイクル、残留物、無菌性保証に関する文書重視の要件が課されている。2024年1月、FDAは滅菌ラベル表示された機器の510(k)通知における無菌性情報の提出・審査に関するガイダンスを更新し、方法選択、検証エビデンス、ラベリングに関する要件を厳格化した。2024年11月、FDAはクラスIII機器の酸化エチレン(EtO)滅菌施設変更に関する暫定執行方針(Transitional Enforcement Policy)の最終ガイダンスを発行し、施設や工程の変更が必要な場合に供給の混乱を低減することを目的とした任意の対応手順を示した。
欧州では、医療機器規則(MDR)およびIVDRに基づく適合性評価が、欧州委員会が参照する整合規格への準拠にますます依存するようになっている。欧州委員会実施決定(EU)2025/679は、EN 556-1:2024およびEN 556-2:2024を含む滅菌関連の整合規格を更新した。2026年1月、欧州委員会実施決定(EU)2026/197は、湿熱滅菌に関するEN ISO 17665:2024などの追加整合規格を採用した。放射線滅菌についても、ISO 11137-1:2025や、BS EN ISO 11137-1:2026などの各国採用規格により規格環境の更新が続いており、装置メーカーおよびサービス提供者が検証パッケージを最新に保ち、地域を越えて記録の追跡性を確保する必要性を一層強めている。
競争環境
滅菌機器市場は中程度の集中度を示しています。STERIS、Getinge、およびFortiveのAdvanced Sterilization Products部門が合わせてインストール済み設備の大部分を供給しており、複数年サービス契約、多額のR&D予算、幅広いバリデーションツールキットを活用しています。STERISのApplied Sterilization Technologies部門は、アウトソーシングされたガンマ線および酸化エチレン需要に牽引され、2024年度第3四半期に前年比8%の成長を記録しました。GetingeのLife Science部門は主にバイオテクの無菌ラインを拡大する顧客から6%の有機的受注成長を記録しました。StrykerによるTSO3の買収は、過酸化水素プラズマの存在を外来ケアまで拡大しています。
ホワイトスペースにおける競争は、モバイルサービス事業者とデジタルトラッキング専門企業から生まれています。E-BEAM Servicesはコバルト60の供給不足をヘッジするために追加の10MeV加速器に投資しており、電子線処理能力への戦略的転換を強調しています。Noxilizerは、常温で稼働し発がん性残留物を残さない二酸化窒素サイクルを推進し、コンビネーションプロダクトメーカーをターゲットにしています。Belimed、MMM Group、Steelcoなどの中小欧州ベンダーは、スペースに制約のある施設向けにモジュール式蒸気および低温キャビネットを改良しています。カテゴリーAの下での気化過酸化水素の規制的認定は市場参入障壁を低下させており、サイクル化学、チャンバーサイズ、ユーザーインターフェースの使いやすさをめぐる競争上の混乱を増幅しています。
滅菌機器業界のリーダー企業
Getinge AB
STERIS PLC
Fortive Corp.(Advanced Sterilization Products)
Solventum Corporation
Metall Zug(Belimed)
- *免責事項:主要選手の並び順不同
滅菌装置市場
- Andersen Products
- Cosmed Group
- E-BEAM Services
- Fedegari Group
- Fortive Corp. (ASP)
- Getinge
- Hanshin Medical
- Matachana Group
- Metall Zug (Belimed)
- MMM Group
- Noxilizer
- Shimadzu
- Solventum Corporation
- Steelco
- STERILE-LINK
- STERIS
- Stryker (TSO3)
- Tuttnauer

市場機会と将来展望
特に先進治療や多品種の機器ポートフォリオにおいて、物流の複雑さや外部滅菌業者への依存を軽減する、統合された高スループットの無菌製造・滅菌能力に関する空白領域が形成されている。これは、ライフサイエンスおよび機器メーカーが滅菌工程を生産現場に近づける動きとして表れており、例えば2026年2月にはベクトン・ディッキンソンがハンガリーのコリニェにおいて社内滅菌を支援するための4,220万ユーロの滅菌工場の起工式を行い、2026年1月にはユニター・ファーマシューティカルズがフランスのガナに1億4,000万ユーロの工業施設の建設を開始し、単回投与出力の拡大に加えて無菌複数回投与システムを追加した。これらの投資は合わせて、病院や委託サービス網だけでなく、工場内における検証済み滅菌装置、モニタリング、デジタル追跡性への需要を支えている。
規制変更もまた、モダリティの多様化と技術中立な生産能力構築の実行可能な機会を生み出している。2026年3月、米国環境保護庁(EPA)は、年間約200億件の医療機器滅菌に関連する供給チェーンの懸念を理由に、EtO商業滅菌業者に対する2024年NESHAP基準の一部を再検討・撤回する連邦官報案を公表した。コンプライアンス対応可能なEtO事業への注力は、EtO排出負荷を回避する代替技術への継続的な投資と並行して進んでいる。サプライヤーは無菌性保証製品および放射線処理の拠点も拡大している。2026年5月、STERISは3施設を統合してオハイオ州メンターに新たな無菌性保証製造工場を建設するため6,000万米ドルの投資を発表した。また、EN ISO 17665:2024を含む実施決定(EU)2026/197などのEU整合規格の更新は、メーカーおよび医療施設に対し、適合性維持のために装置、検証文書、データ記録機能の更新を促している。
Recent Industry Developments in 滅菌装置市場
- 2026年7月:STERISはニューヨーク州チェスターの放射線処理拠点における拡張を完了し、既存の電子線・ガンマ線照射サービスに加えてX線処理能力を追加した。この追加モダリティにより、コバルト60の制約や製品種別を横断する適格性要件に対応する機器・製薬顧客に対する処理選択肢が広がった。
- 2026年6月:ゲティンゲは自動内視鏡再処理装置「Aquadis Endo 110」を発売し、従来モデルに比べて処理能力を最大36%向上させることを目指している。この発売は、熱に弱い可撓性内視鏡のより迅速な処理を求める病院および外来再処理部門を対象としており、追跡性とワークフローの一貫性の強化も図っている。
- 2025年11月:ゲティンゲは、進化する中央滅菌供給部門の要件に対応するため、更新版の蒸気滅菌器「Solsus 66」を発売した。この更新は、包装トレーおよび耐熱性器具に対して蒸気が依然として基本モダリティである置換・近代化プログラムを支援するもので、調達においてスループットや文書化機能の要件がますます明確化されている。


滅菌装置市場 レポートの範囲と調査方法論
市場の定義と範囲
本市場は、医療、ライフサイエンス、研究の現場で使用される医療器具、機器、および関連する負荷を滅菌するための装置を対象とし、その目的は微生物を排除し、交差汚染のリスクを低減することにある。
範囲の除外事項:滅菌サービス、および装置システムとは別に購入される日常的な消耗品(ラップ、パウチ、インジケーター、ほとんどの化学溶液など)は対象外とする。
セグメンテーション概要
- 機器別
- 高温滅菌
- 湿熱・蒸気滅菌
- 乾熱滅菌
- 低温滅菌
- 酸化エチレン(ETO)
- 過酸化水素プラズマ
- オゾン
- その他の低温方式
- ろ過滅菌
- 電離放射線滅菌
- 電子線
- ガンマ線
- その他の電離技術
- 高温滅菌
- エンドユーザー別
- 病院・クリニック
- 製薬・バイオテクメーカー
- 研究・学術機関
- 外来手術センター
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
モデルの初期構造については、医療提供における滅菌の需要要因、設置ベースの傾向、安全要件を説明する公開資料を活用している。参照した資料には、例えば米国FDAの機器・安全性に関する通知、米国CDCの感染予防ガイダンス、医療関連感染に関するWHO資料、施術件数に関するOECD保健統計、および関連機器分類の貿易フローに関する国連Comtradeなどが含まれる。
また、メーカーの製品カタログ、年次報告書、投資家向け説明資料を精査し、技術ごとの典型的なシステム構成と価格帯を把握した。可能な場合は、有料サブスクリプションを利用して企業財務情報や報道を確認し、収益動向や主要な生産能力増強の時期の妥当性を検証した。上記のデスクソースは例示であり、その他の公開資料も欠落部分の補完や前提の確認のために精査した。
一次インタビューおよび調査
一次インタビューおよび調査は、どの滅菌技術が購入されているか、何が更新サイクルを促しているか、病院、外来センター、製薬・バイオテック拠点、研究機関において購入者がどのように選択肢を比較しているかを検証するために実施した。主要地域にわたる機器サプライヤー、チャネルパートナー、エンドユーザーへの聞き取りを行い、地域ごとの購買行動、規制、調達リードタイムに応じてモデルを補正した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:31% | CXO:18% | アジア太平洋:41% |
| 中堅層:49% | 機能/部門責任者:28% | 欧州・中東・アフリカ:34% |
| 中小プレーヤー:20% | マネージャー:54% | 南北アメリカ:25% |
市場規模算定と予測
基本的な規模算定は、施術件数、病床数、無菌処理のスループット需要、ライフサイエンス生産活動を技術別の対象可能な機器需要プールに変換するトップダウン構築から始まる。実際の購買は単一の明確なパターンに従わないため、サンプル化された平均販売価格に推定出荷台数を乗じたもの、流通チャネルの確認、追跡が容易な一部の製品ラインに関するサプライヤー単位の積み上げといった選択的なボトムアップ検証によって総計を裏付けている。
モデルを形づくる実務的な入力要素には、手術および入院活動の傾向、設置済み滅菌器の更新サイクルの前提、熱に弱い器具向け低温システムの導入速度、規制・認証に基づく更新、貿易データに見られる輸入依存の兆候が含まれる。予測はシナリオ分析によって作成され、ベース、慎重、より早い導入という各シナリオを資本予算や生産能力利用率に関するインタビュー結果でストレステストしている。国レベルのデータに欠落がある場合は、医療支出、施術強度、施設構成が類似する地域類似例を用いて補完する。妥当性チェックを隣接指標と照合した後にのみ推計を拡張する。
データ検証と更新サイクル
出力結果は、滅菌器の設置動向、貿易動向、施術あたりまたは施設あたりの推定支出といった独立した指標と照合され、数値が高すぎたり低すぎたりする箇所を検出するのに役立てている。差異が生じた場合、前提を再検討し、最終承認前に選定した回答者へフォローアップの質問を行う。
第二の分析者が主要な入力と計算手順を確認し、発行直前に最終確認を行い、最新の動向が反映されるようにしている。本レポートは年次で更新され、規制、供給availability、需要状況に重大な変化が生じた場合には中間更新も行われる。
Mordor Intelligenceの滅菌装置市場推定値と他の公開推定値との比較
滅菌装置に関する公開数値は、同じ最終用途を説明していても大きく異なる場合がある。これは、対象として数えられる品目と対象年の基準が一致していないためである。差異は通常、機器とサービスの区分の仕方、低温技術の分類方法、世界規模の集計に使用される換算時点の違いから生じる。
消耗品および外部委託滅菌サービスは、本レポートにおけるMordor Intelligenceの対象範囲外であり、これにより、ラップ、インジケーター、サービス収益を含む推定値と比較して見出しの数値は小さくなる。他社が積極的な更新サイクルの前提やより長い予測期間を用いる場合、その差はさらに広がる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 10.31 B (2026) | |
| 業界出版社A | USD 18.33 B (2025) | 消耗品、アクセサリー、滅菌サービスを機器と共に含んでおり、システム販売以上に範囲が拡大している。より早い基準年と異なる予測期間を用いているため、通貨のタイミングや成長の複利計算は一対一で比較できない。 |
| 業界出版社B | USD 9.30 B (2025) | 異なる基準年と製品ラインの分類を用いており、一部のカテゴリーでは関連サービスやアクセサリーも参照しているため、機器収益として何を数えるかによって総計が変動する可能性がある。 |
全体として、この表は範囲の項目構成と基準年の整合性が、モデリング上の小さな計算差異よりも大きくギャップを説明していることを示している。集計対象を機器システムに限定し、施術活動、設置ベースの更新、貿易動向といった需要指標と照合することで、推定値は明確な変数と再現可能な手順に基づく追跡可能なものとなっている。


レポートで回答される主要な質問
2031年における滅菌機器市場の予測値はいくらですか?
滅菌機器市場規模は2031年までにUSD 147億2,000万に達すると予測されています。
最も成長が速い機器セグメントはどれですか?
低温システム、特に過酸化水素プラズマユニットは、2031年にかけて11.25%のCAGRで拡大すると予測されています。
外来手術センターが滅菌処理能力に積極的に投資している理由は何ですか?
整形外科、眼科、消化器科手術の外来への移行により、入院設備なしに処理能力を維持するためのコンパクトで迅速なサイクルの滅菌装置が必要とされています。
コバルト60の供給不足が受託滅菌サービスに与える影響はどのようなものですか?
供給制約により、サービス事業者は同位体を使用せずに放射線を照射し処理時間を短縮できる電子線加速器を導入するよう促されています。
2026年から2031年にかけてどの地域が成長をリードしますか?
アジア太平洋は中国およびインドにおける病院建設とロボット手術の普及拡大に牽引され、最高の8.81%のCAGRを記録すると予測されています。
最終更新日:



