
グローバル聴診器市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 692.16 百万米ドル |
| 市場規模 (2031) | 855.33 百万米ドル |
| 成長率 (2026 - 2031) | 4.32 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
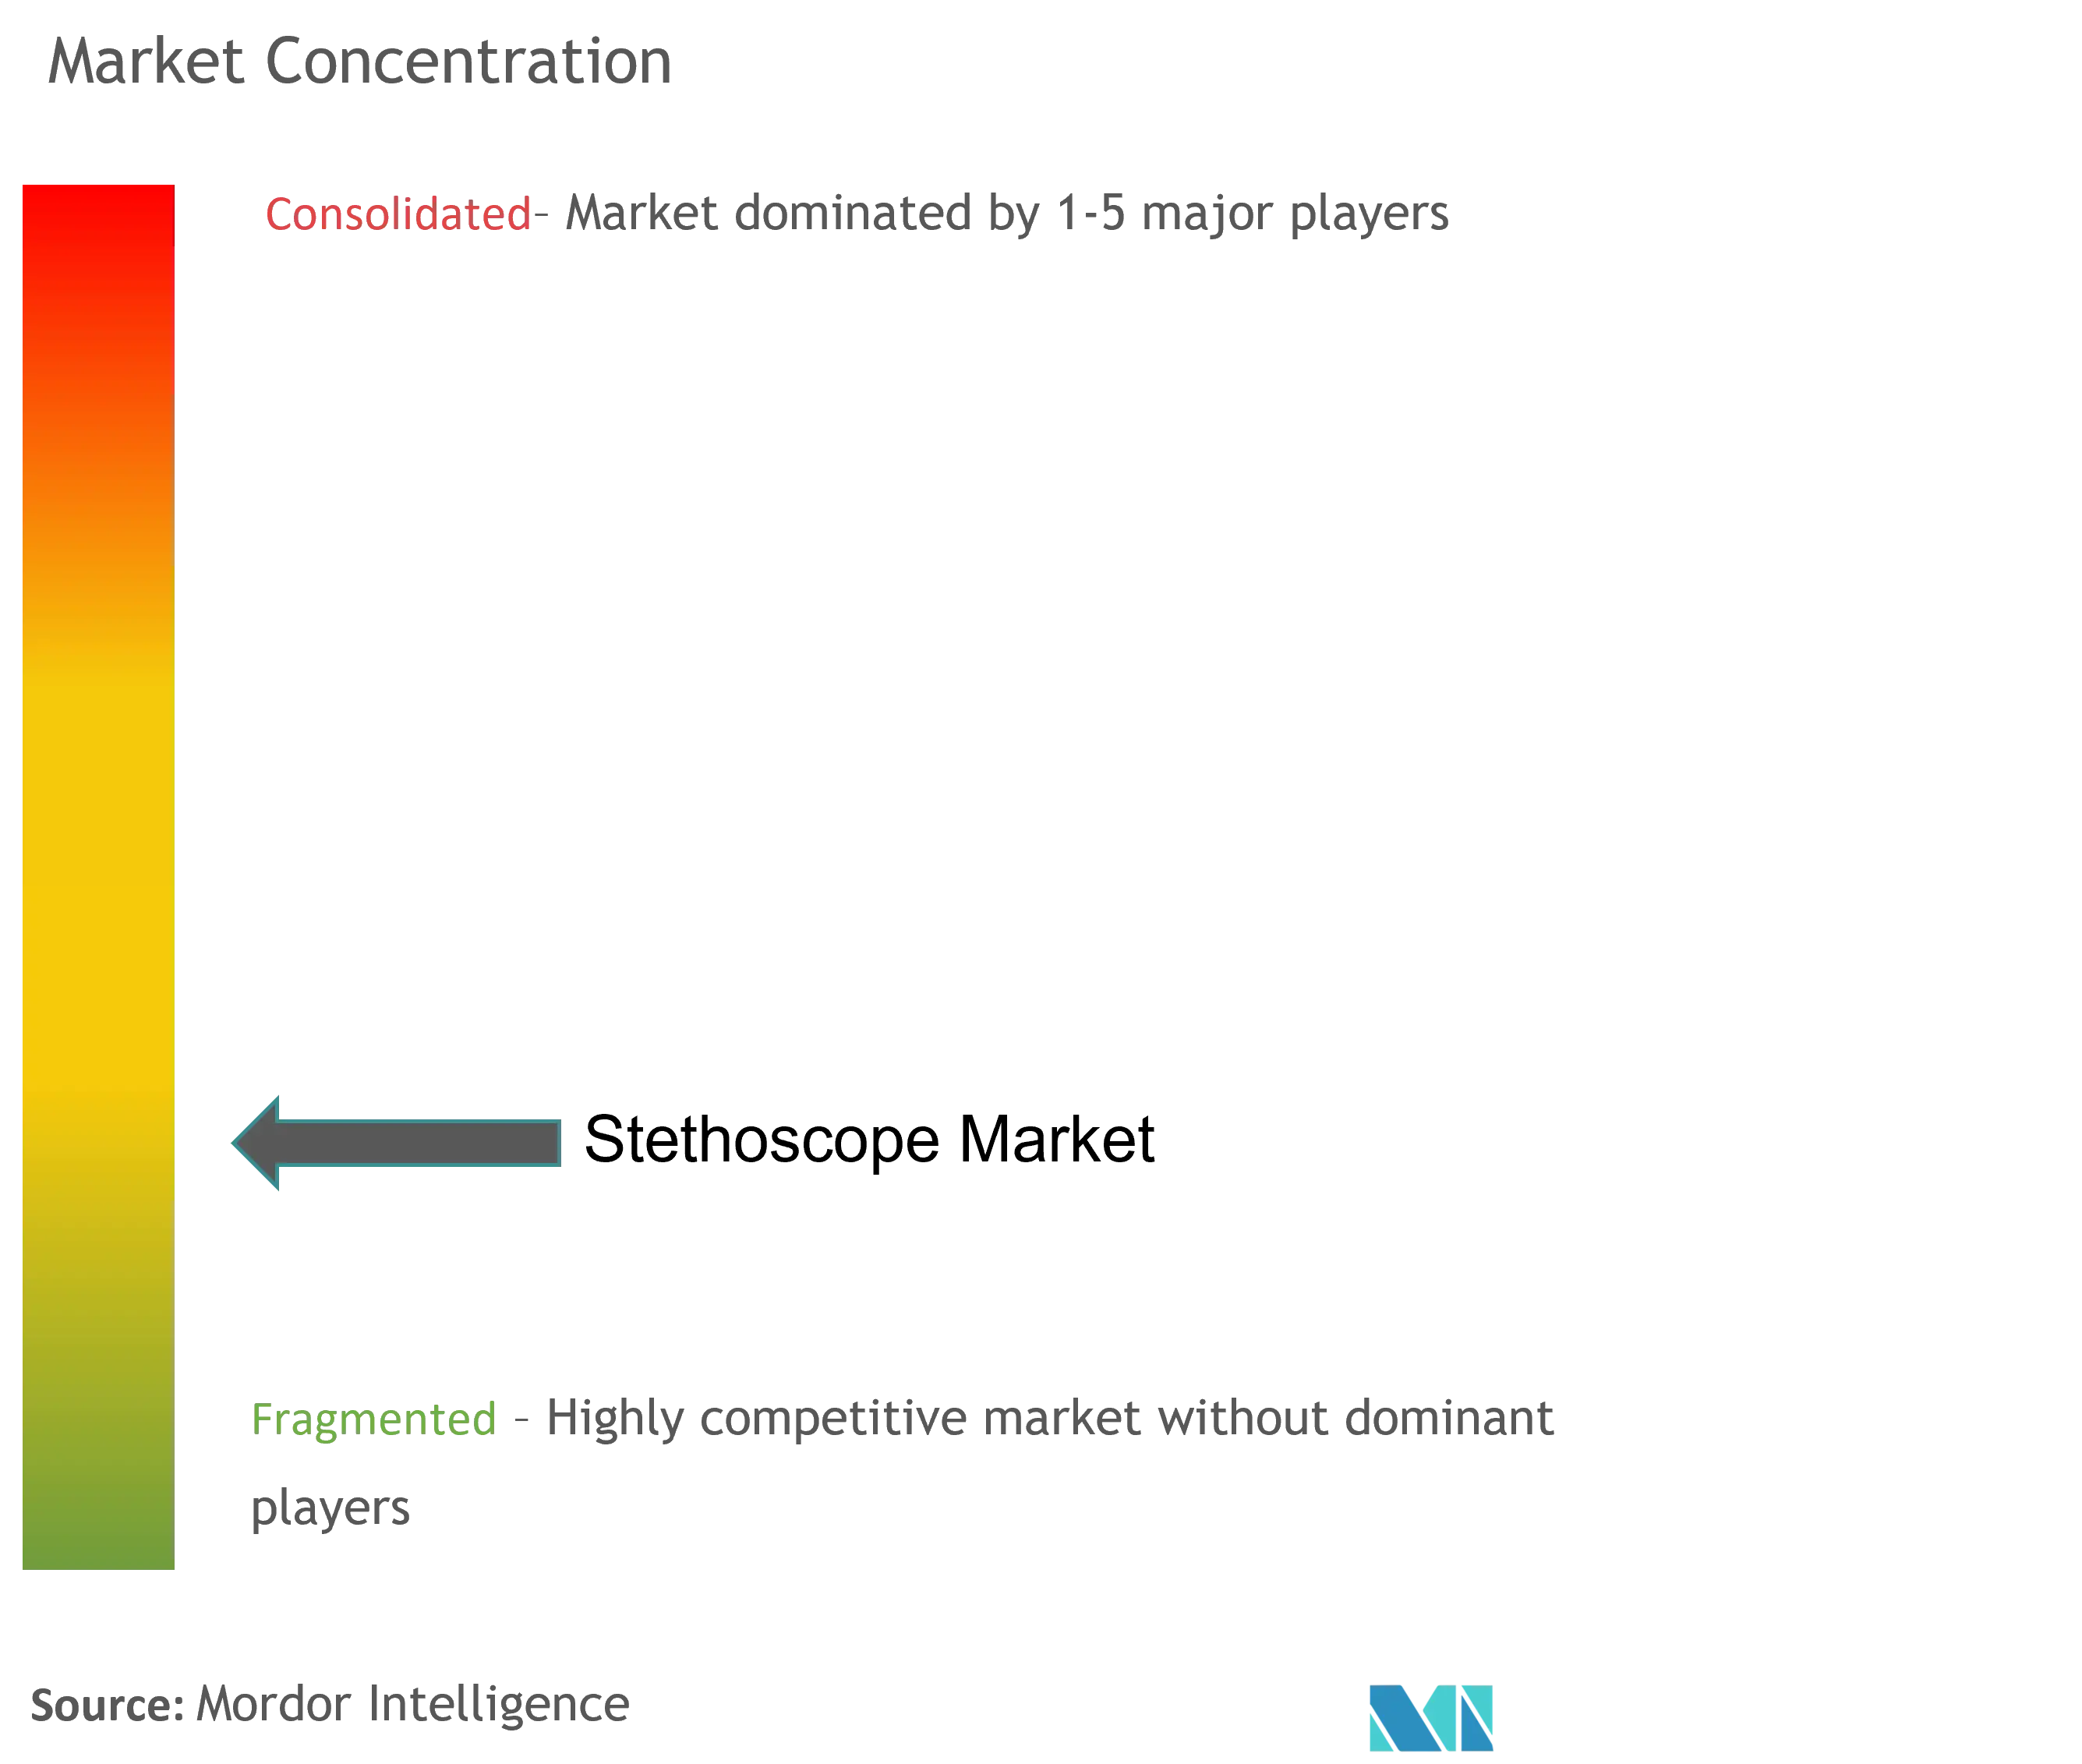
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグローバル聴診器市場分析
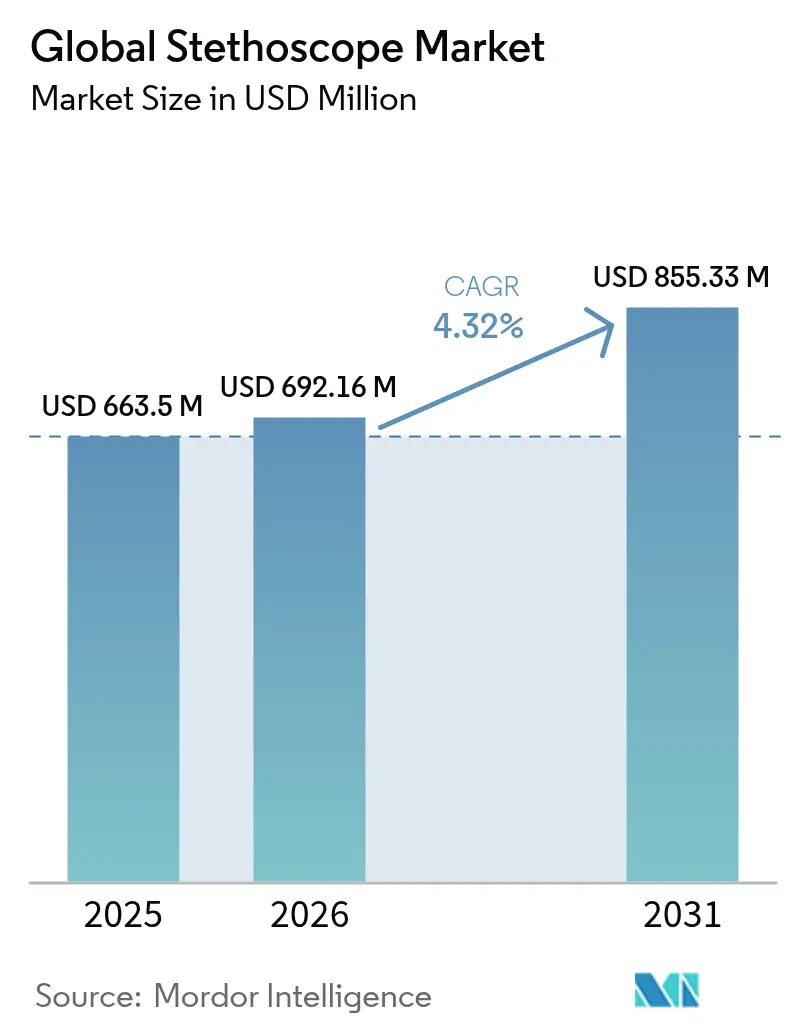
聴診器市場規模は2025年に6億6,350万米ドルと評価され、2026年の6億9,216万米ドルから2031年には8億5,533万米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは4.32%です。成長は、純粋に音響的な機器から、雑音・低左心室駆出率・肺クラックルを数秒以内に検知するアルゴリズムを組み込んだ接続型機器への移行によって形成されています。低・中所得国の死亡者の80%を占める心血管疾患の蔓延がベースライン需要を下支えする一方、遠隔医療の普及がポイント・オブ・ケア販売の新たなチャネルを開拓しています。Eko Healthの低左心室駆出率アルゴリズムに対するFDAの認可は、スマート聴診に対する臨床医の信頼を高め、電子健康記録プラットフォームと同期するハンドヘルドソリューションへのベンチャー資金の流入を促進しました [1]食品医薬品局、「Eko低左心室駆出率アルゴリズム決定要旨」、fda.gov。一方で、ハンドヘルド超音波の代替、部品不足、および材料規制の強化といった逆風も存在しますが、既存ブランドはスケールを活かしてコスト上昇を抑制し、流通網を維持しています。地域的な機会はアジア太平洋地域において最も顕著であり、一次医療および移動診療所への公的支出が慢性疾患罹患率の上昇と相まって、聴診器市場を医療機器現地化プログラムの重点分野としています。
主要レポートポイント
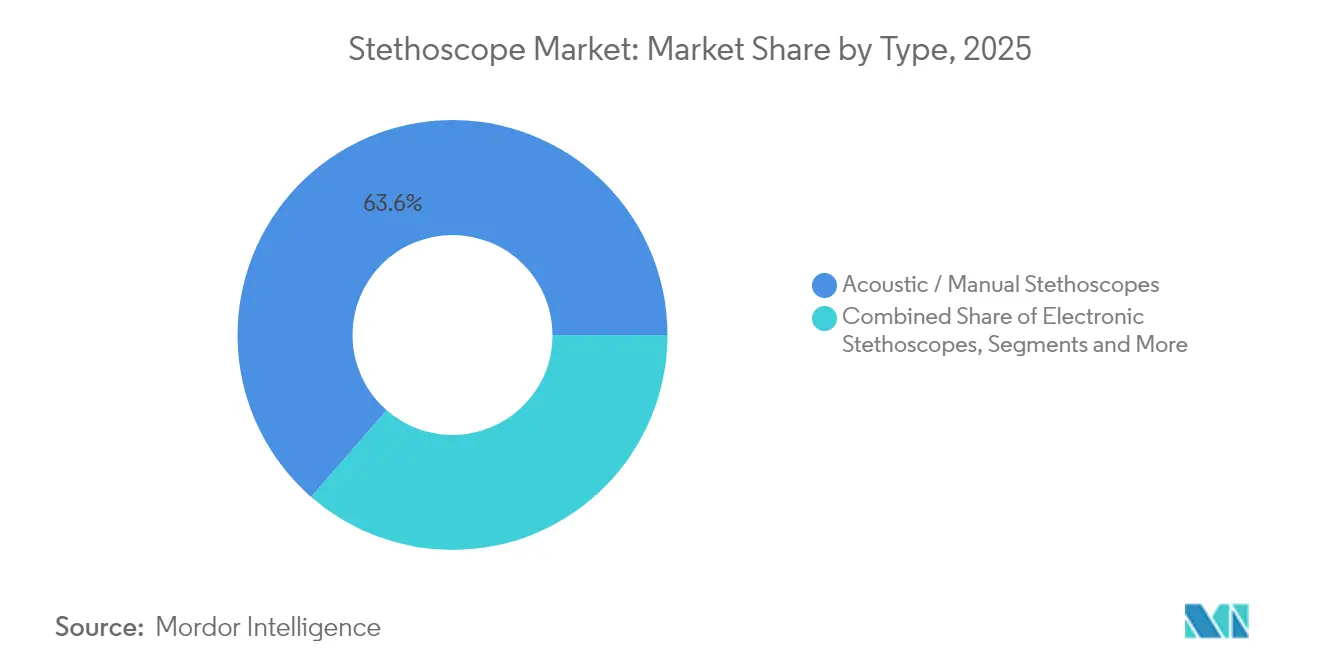
- タイプ別では、音響式/手動ユニットが2025年の聴診器市場シェアの63.58%を占め、スマート/AI対応モデルは2031年に向けて5.27%のCAGRで成長する見通しです。
- エンドユーザー別では、病院が2025年の聴診器市場規模における収益シェアの59.22%を占め、在宅医療は2031年まで4.81%のCAGRで成長する見込みです。
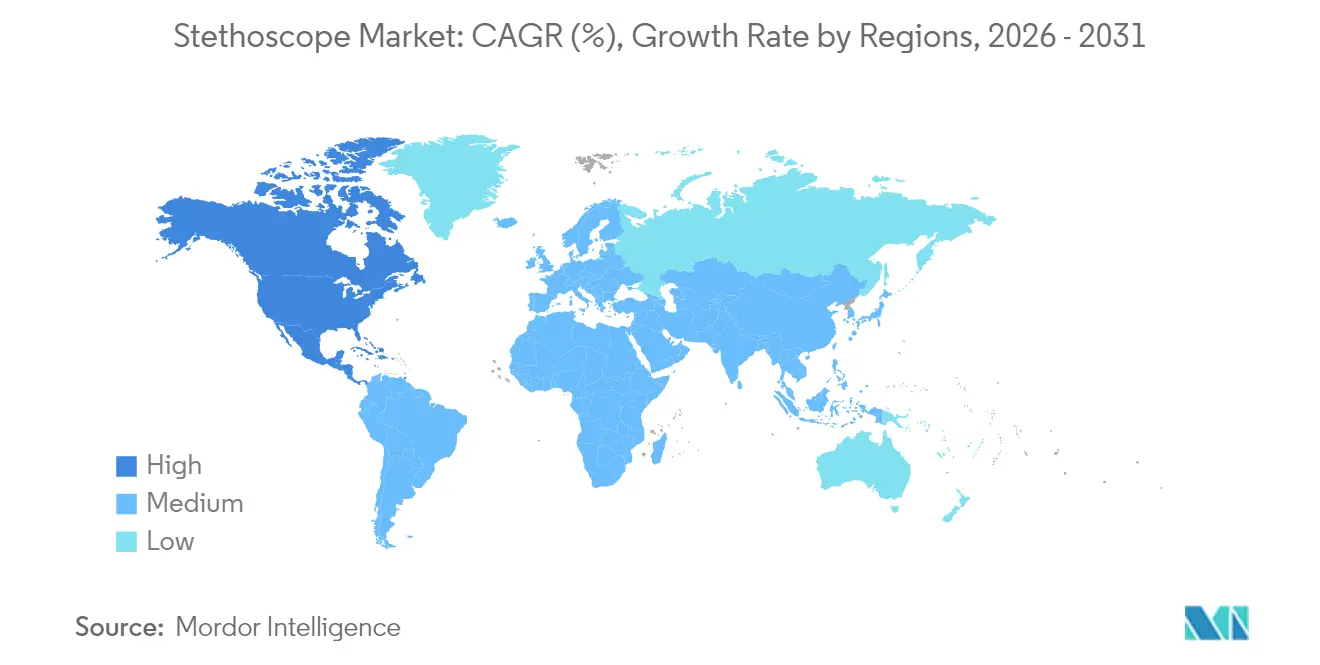
- 地域別では、北米が2025年の聴診器市場規模の44.78%をリードしていますが、アジア太平洋地域が2031年までの予測で最速の5.49%CAGRを達成します。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%)予測 | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 心血管疾患および肺疾患の罹患率の上昇 | +2.1% | グローバル、特にアジア太平洋地域および中東・アフリカ | 長期(4年以上) |
| 定期的な患者受診および身体検査の増加 | +1.8% | 北米および欧州、アジア太平洋地域にも拡大 | 中期(2〜4年) |
| デジタルおよびAI対応聴診器の採用加速 | +2.3% | 北米および欧州がリード、アジア太平洋地域が追随 | 中期(2〜4年) |
| 在宅ケアおよびリモートモニタリングモデルの拡大 | +1.9% | 米国、カナダ、ドイツ、グローバルへ拡大 | 短期(2年以下) |
| 使い捨てアクセサリーへの感染制御需要 | +0.8% | グローバル、病院密集国において最も顕著 | 短期(2年以下) |
| 獣医ケアの拡大による専門聴診器の需要増 | +0.6% | 北米・欧州、アジアの主要都市での黎明期 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
心血管疾患および肺疾患の罹患率の上昇
虚血性心疾患は2023年に世界全体で年齢標準化死亡率10万人当たり108.8件を維持し、心血管疾患による総死亡者数は2022年に1,980万人に増加しました。これらのデータは、継続的な聴診を外来および地域医療における年間を通じたモニタリング実践へと位置づけを高めています。ナイジェリアにおけるメイヨー・クリニックの試験では、AI対応聴診器が従来の方法と比較して周産期心筋症の検出率を倍増させ、心臓専門医が不足する地域での価値を実証しました。世界保健機関の非感染性疾患対策は、一次医療における早期心肺スクリーニングを推奨しており、聴診器市場を公衆衛生予算内にさらに制度化しています。米国では、心不全管理がすでに年間300億米ドル以上の支出を促しており、アルゴリズム搭載機器を医療支払者にとってのコスト回避ツールとして位置づけています。
デジタルおよびAI対応聴診器の採用加速
2024年4月のEko Healthの低左心室駆出率アルゴリズムに対するFDA認可により、15秒間の心不全スクリーニングが通常のバイタルサイン測定に組み込めることが実証されました。この認可はEkoの4,100万米ドルのシリーズDと同時期に発表され、世界50万人以上の臨床医へのインストールベースが拡大しました [2]Eko Health、「シリーズD資金調達発表」、ekohealth.com。数十年にわたる心音ライブラリで学習した機械学習モデルが、一次医療レベルで器質性雑音を検出し、紹介遅延を短縮しています。ブルートゥースおよびWi-Fiを通じた機器接続により、生の心音図がクラウドダッシュボードに送信され、遠隔地の心臓専門医が非同期で所見を確認できるようになっています。FDAのサイバーセキュリティガイダンスの更新を含む規制の動向は採用の障壁を低下させる一方、ソフトウェアメンテナンスの基準を引き上げており、専任のMLOps体制を持つサプライヤーが優位に立っています。
在宅ケアおよびリモートモニタリングモデルの拡大
米国における恒久的な遠隔医療診療報酬制度により、聴診器を活用したバーチャル往診が可能となり、支払者や薬局チェーンを通じて販売される在宅医療キットへの機器組み込みが進んでいます。介護者が操作するデジタル聴診器は、小児遠隔心臓病学研究において病院同等の音質を実現し、一般ユーザーによる使用可能性を証明しました。HIPAA準拠のビデオプラットフォームとの統合により、慢性心不全およびCOPDコホートにおける地方住民の通院負担が軽減されています。スクリーン共有機能を備えたFDA認可のUSB接続型聴診器は、介護付き住宅ネットワークや学校保健プログラムでも調達されるようになり、以前は聴診器市場に存在しなかったエンドユーザー区分の拡大に貢献しています。
使い捨てアクセサリーへの感染制御需要
パンデミック後の感染防止プロトコルにより、聴診器の衛生管理への注目が高まっています。臨床監査では入院患者用聴診器の85%に表面汚染が確認されており、医療施設は自動ダイアフラムおよび使い捨てカバーの試用を進めています [3]Aseptiscope、「聴診器汚染に関する臨床監査」、aseptiscope.com。使い捨てイヤーチップおよびチューブライナーは、OEMおよびサードパーティサプライヤーに対してリカーリング収益をもたらします。病院の質改善チームは、再処理作業を削減し、院内感染に関連するメディケアの再入院ペナルティを軽減する使い捨て品のために個別予算を割り当てるケースが増加しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%)予測 | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| ハンドヘルド超音波による聴診依存度の低下 | -1.4% | 北米・欧州の早期採用、グローバルへの拡大 | 中期(2〜4年) |
| 手動モデルの価格圧力とコモディティ化 | -0.9% | グローバル、特に価格感応度の高い市場において顕著 | 短期(2年以下) |
| チューブ供給を混乱させるPVCおよびエラストマー不足 | -1.1% | グローバル、アジア太平洋地域の製造拠点において特に深刻 | 短期(2年以下) |
| クラウド接続機器に関するデータプライバシーへの懸念 | -0.7% | 北米・欧州の規制上の重点、グローバルへ拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ハンドヘルド超音波による聴診依存度の低下
250名の患者を対象とした研究では、ポケット超音波が心臓異常の82%を検出したのに対し、標準的な身体診察では47%にとどまり、患者1人当たりの下流検査費用を707.44米ドルから644.43米ドルに削減しました。救急部門では、特に呼吸困難のトリアージにおいて、聴診を省略するプローブベースのワークフローが採用されています。ケンブリッジ大学の研究グループは、衣服越しに心音を記録する柔軟なパッチセンサーを開発し、超音波イメージングと機械学習解析を組み合わせた弁膜症スクリーニングを実現しました。機器コストとトレーニング要件がいまだ全面的な代替を阻んでいますが、従来型聴診器のアップグレードサイクルを短縮し、高度急性期医療における成長を圧迫しています。
手動モデルの価格圧力とコモディティ化
エントリーレベルの音響式聴診器は、ベトナムやインドの契約メーカーが従来のコスト水準を下回るOEM製品を提供するなかで、マージン圧縮に直面しています。供給混乱により、一部のベンダーでは2024年に物流費が収益の約20%近くにまで達し、ニッケル・銅・医療グレードPVCの価格変動への感応度が増大しました。教育分野は引き続き価格主導型であり、教育病院は毎学期学生向けに基本的な機器を一括購入するため、最低価格の適格入札が優先されます。AIや遠隔医療機能がなければ、感染制御アクセサリーや延長保証とのバンドルがない限り、中価格帯の製品は競争力低下のリスクにさらされます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
スマートタイプが音響式の優位性に挑む2025年、音響式/手動機器は聴診器市場の63.58%を占め、当該カテゴリーの歴史的優位性とコスト面での強みを示しています。このセグメントは依然として医学部一年次カリキュラムの基盤であり、電池不要の操作と修理の容易さから人道支援キットにも多用されています。電子モデルは、明確な中周波数帯域を必要とするICUチームや呼吸器科専門医に増幅聴診を提供しています。ニッチな教育用聴診器は、単一患者の音を複数の研修医に同時に放送するヘッドセットを統合しています。獣医用モデルは、犬の心臓病検診に多くの予算を割く飼い主の増加に伴うペット医療ブームに乗っています。
スマート聴診器は、ベースが小さいながらも2031年まで5.27%のCAGRで成長しています。スマート機器の聴診器市場規模は、病院デジタル化助成金および保険会社の遠隔モニタリングパイロットと歩調を合わせて拡大する見通しです。CORE 500™などの製品は、聴診にECG可視化を重ね合わせることで、胸痛トリアージにおける意思決定を加速させています。接続機器に関する規制の明確化とMEMSマイクロフォンコストの低下が部品費用を削減し、サプライヤーは一次医療クリニックが受け入れやすい価格帯でAI機能を提供できるようになっています。クラウドダッシュボードはサブスクリプション収益をもたらし、一度限りのハードウェア販売を年間ソフトウェア契約へと転換しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能


エンドユーザー別:
病院が支配的で在宅医療が加速病院は、集中購買と24時間365日の患者の入れ替わりにより、2025年の聴診器市場の59.22%を獲得しました。心臓病科、救急科、および病棟回診が全体的に機器1台当たりの高い稼働率をもたらしています。大学病院はOSCE評価のための追加教育モデルを必要とするシミュレーションラボで需要を補完しています。外来の外科センターは病院の嗜好を踏襲しつつ、手術室のダウンタイムを最小限に抑える抗菌チューブおよび自動消毒ステーションを重視しています。
在宅医療の利用は4.81%のCAGRで最速の成長を遂げています。在宅看護エージェンシーに対応する聴診器市場規模は、慢性ケアマネジメント訪問時の遠隔聴診が支払者に償還されるに伴い拡大します。ブルートゥース対応聴診器は心音図を臨床医ダッシュボードに送信し、雑音の増悪やクラックルの出現時にアラートを発して、不必要な救急搬送を防ぎます。2024年に恒久的に採用されたメディケアの遠隔医療同等規則は、在宅プロトコルに対応した機器メーカーの収益経路を確立しています。小児喘息モニタリングキットや心不全バンドルが小売薬局を通じて出荷されることで、施設向け販売を侵食することなく消費者チャネルがさらに拡大しています。

注記: 全個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米聴診器市場
北米は2025年の聴診器市場において44.78%のシェアを維持しており、デジタルヘルスツールに対する充実した償還制度、成熟した心臓病専門医の人材基盤、およびAIアルゴリズムの市場投入期間を短縮するFDAのファストトラック制度が追い風となっている。米国のバイヤーはプレミアムSKUを積極的に採用する一方、カナダの州立医療システムはグループ購買組織を通じた調達を標準化し、安定した販売量を維持している。INSABIの改革に基づくメキシコの公立病院拡充は、価格帯は低いものの、音響式聴診器の需要を押し上げている。地域的な課題としては、補助金によって取得コトが相殺される救急コンソーシアム内でのハンドヘルド超音波の普及が挙げられる。
欧州聴診器市場
欧州は安定しているものの、価格に敏感な市場環境を呈している。人口の高齢化が心臓スクリーニングの件数を押し上げる一方、南欧諸国における緊縮財政措置が機器予算を抑制している。ドイツおよび英国は早期診断目標の達成に向けてプライマリケアにおけるAI聴診器の試験導入を進めており、フランスおよびイタリアは既存の研修プロトコルに適合したハイブリッド型音響電子式フォーマットを採用している。欧州連合によるDEHP禁止の延期により、PVCチューブサプライヤーはさらに5年間の猶予を得ているが、シリコンベースの代替品に関する研究開発は加速している。MDR(医療機器規則)の下での認証機関のボトルネックにより認証サイクルが長期化し、中小ブランドにとっての参入障壁となっている。
アジア太平洋聴診器市場
アジア太平洋地域は、中国、インド、インドネシアを中心に、2031年までに最も高い5.49%のCAGRを達成する見込みである。日本は聴音データを全国的な電子康記録(EHR)に統合するスマートホスピタルの試験導入を通じて早期採用を促進しており、韓国は国内製造能力と輸出補助金を組み合わせることで競争の激化を招いている。インドのアーユシュマン・バーラット・プログラムは農村部のプライマリケア診断に向けて資金を誘導しているが、極めて高い価格感度がハイブリッド型電子音響式ユニットを有利にしている。インドネシアを筆頭とする東南アジア各国政府は、パンデミック期の医療予算増加分を遠隔対応型聴診器と親和性の高い遠隔医療インフラへと振り向けている。

規制環境
米国では、聴診器はFDAの心血管診断機器規則の対象となり、マニュアル聴診器は一般にクラスI(多くの場合510(k)免除)として扱われ、電子式またはデジタル聴診器はクラスII機器として扱われ、通常は製品コードDQD(21 CFR 870.1875)に基づく510(k)クリアランスが必要となる。最近のクリアランスは、コネクテッド聴診の臨床グレードの道筋を強化しており、2026年5月にはAi Health Highway India Pvt., Ltd.のAiSteth デュアルモード電子聴診器に対するFDA 510(k)クリアランス(K252915)が含まれる。
欧州では、分類は一般に用途と機能によって分かれる。マニュアル聴診器は通常、規則(EU) 2017/745に基づきクラスIとされる一方、生理学的パラメータを監視する電子聴診器はMDR規則10に該当することが多く、クラスIIaとして扱われる場合があり、認証および監視サイクルにおいて公認機関(Notified Body)の関与が必要となる。中国では、YY/T 1035-2021規格が国家医薬品監督管理局(National Medical Products Administration)の枠組みのもとでマニュアルおよび電子聴診器の両方に対する要件を定めており、国内および輸出向け販路に供給するサプライヤーの製品試験や適合性文書の作成に影響を与えている。
バリューチェーン分析
聴診器のバリューチェーンは、コモディティ原料および専門的な原料から、複数工程の部品生産、最終組立、規制対象の流通へとつながっている。主な上流原材料には、集音部(チェストピース)用のアルミニウムまたはステンレス合金、チューブ用の医療グレードポリマー(PVCまたはシリコーン)、イヤーチップおよびシール用の小型エラストマー部品が含まれる。電子式・スマート型モデルでは、サプライヤーがMEMSマイク、PCB、電池、Bluetoothまたはワイヤレスモジュールも追加する。製造は通常、金属成形または鋳造・仕上げ、ポリマー押出および射出成形、そして手作業または半手作業による組立(ダイアフラムの取り付け、チューブとバイノーラル部の接続、音響検査)を組み合わせており、品質管理は音の伝達性、耐久性、生体適合性に重点を置いている。
下流では、OEMは病院・診療所の購買チャネル、共同購買機構、Eコマースおよび小売流通業者、さらに機器にソフトウェアアクセスやアクセサリーを組み合わせるテレヘルスキット統合業者を通じて販売する。このチェーンはポリマーおよび物流のボラティリティにさらされ続けており、プラスチックコストの急変や供給制約がチューブおよびアクセサリーの経済性に影響を及ぼしている。例えば、2026年のインドにおけるポリプロピレン価格上昇に関する報道は、地政学的要因に関連する樹脂インフレが医療機器のプラスチック部品を混乱させる可能性を浮き立たせた。スマート聴診器については、価値の獲得がソフトウェア検証、EHRおよびテレヘルスプラットフォームとの相互運用性、サイバーセキュリティ維持、そしてハードウェア流通に付加される定期的なアクセサリー販売(使い捨てカバーや交換部品など)へと徐々に移行している。
競合環境
聴診器市場は中程度の集中度を特徴としており、3M Littmann、Eko Health、Thinklabs、および少数の地域OEMが推定で高い二桁台のシェアを合計で占めています。3Mはブランドエクイティ、デュアル周波数ダイアフラム特許、およびグローバルディーラーネットワークを通じてフランチャイズを守っています。Eko Healthは独自アルゴリズムに支えられたクラウド接続スマート聴診器を推進しており、2024年のシリーズDにより欧州とアジアにおける組込みソフトウェアチームの拡充とサービスフットプリントの拡大のための資本を注入しました。Thinklabsは神経科医やICU医師が重宝する聴覚学グレードの増幅ニッチをターゲットとしています。
ハンドヘルド超音波メーカー(Butterfly Network、GE Vscan)が同じ前線の臨床医を狙いにくるにつれて競争の緊張が高まっています。超音波ポータブル機器は雑音の視覚的確認を提供しており、高コストとトレーニングの複雑さからアウトライト代替品ではなくプレミアム代替品として位置づけられています。メーカーはECGリード、広帯域周波数マイクロフォン、および感染制御アクセサリーを次世代聴診器に統合し、大幅なワークフロー変更なしに機能を拡張することで対応しています。
サプライチェーンのレジリエンスが、大規模医療システムにおけるフリート交換入札の決定要因となっています。FDAのサプライチェーン・レジリエンス局は2024年の小児用聴診器不足を指摘し、グループ購買組織が複数地域の部品調達を求めるよう促しました。チューブ・ダイアフラム・プリント回路基板の生産を垂直統合するベンダーは混乱への対応力が高く、3年間の枠組み協定において交渉力を発揮しています。接続機器に対するサイバーセキュリティ義務がコンプライアンスコストを増加させ、中小参入者が対応に苦慮するなか、リソースを共有するパートナーシップや買収への市場誘導が強まっています。
グローバル聴診器産業リーダー
3M
GF HEALTH PRODUCTS, INC
American Diagnostic Corporation
ICU Medical, Inc.
Baxter(Hill-Rom)
- 注:主要企業の掲載順は順位を示すものではありません。
グローバル聴診器市場
- 3M
- Baxter
- GF Health Products
- Medline Industries
- American Diagnostic
- Rudolf Riester
- Cardionics
- ICU Medical
- Heine Optotechnik
- Eko Health
- Meditech Equipment Co.
- Contec Medical Systems
- Thinklabs Medical
- MDF Instruments
- Welch Allyn
- OMRON
- Koninklijke Philips
- HD Medical Group
- A&D Medical
- Edan Instruments

市場機会と将来展望
最も明確な機会は、臨床的に検証されたAI対応聴診であり、これはプライマリケアのワークフローに適合し、物理的診察のパラダイムを変えることなく、より早期の心肺トリアージを支援する。実世界のエビデンスと規制活動は徐々に近づいており、Eko Healthの「TRICORDER」研究(2026年1月にThe Lancetに掲載)は、AI対応聴診器を使用した場合、プライマリケア環境での検出率が向上したと報告した。また2025~2026年における複数のFDA 510(k)クリアランス(Tyto Careの「Tyto Stethoscope (G3)」、Ai Health Highway India Pvt., Ltd.の「AiSteth」、Csd Labsの「eMurmur Heart AI」を含む)は、デジタル機器および関連ソフトウェアの適用範囲拡大を示している。AI/SaMD更新に対する事前変更管理計画(Predetermined Change Control Plan)の承認(eMurmur Heart AI、2025年12月)もまた、サプライヤーがFDAの変更管理に関する期待に沿いながらアルゴリズムを維持・改良するための運用上の余地を生み出している。
第二のホワイトスペース領域は分散型ケアのパッケージ化であり、支払者、在宅医療機関、テレヘルス提供者が遠隔モニタリングキットやバーチャル診療のワークフローの一部としてコネクテッド聴診器を調達する動きである。市場は疾患特化型アルゴリズム(心不全、心房細動、弁疾患)にも余地を作りつつあり、雑音低減、トレーニング支援、より簡易なEHR接続によって導入障壁を減らすアプローチにも道が開かれている。同時に、高度急性期環境における携帯型超音波診断装置からの競争圧力は、差別化された臨床用途と総所有コストの基準を高めており、ハードウェアの信頼性とコンプライアンスに準拠したデータ処理、サイバーセキュリティの維持、感染管理のためのアクセサリーエコシステムを併せ持つベンダーを優位にしている。
Recent Industry Developments in グローバル聴診器市場
- 2026年5月:Ai Health Highway India Pvt., Ltd.がAiStethデュアルモード電子聴診器に対するFDA 510(k)クリアランス(K252915)を取得した。このクリアランスは、病院、プライマリケア、テレヘルスのワークフロー向けに規制対象のデジタル聴診オプションの幅を拡大し、既存のスマート・電子聴診器サプライヤーに対する競争圧力を高める。
- 2025年12月:Csd Labsがeメルマー・ハートAI(eMurmur Heart AI)に対するFDA 510(k)クリアランス(K252284)を取得し、特定のAIソフトウェア更新を管理する事前変更管理計画(Predetermined Change Control Plan)の承認も含まれた。これは聴診製品における反復的なSaMD改善のためのより体系化された道筋を支援し、継続的なモデル維持および臨床性能管理に投資するベンダーの立場を強化する。
- 2024年4月:米国FDAがEko Healthの低左室駆出率アルゴリズムを承認し、定期的なバイタル測定中のAI支援スクリーニングに対する規制対応のアプローチを裏付けた。この決定により、臨床医のスマート聴診に対する信頼が高まり、ハードウェアの音響性能だけにとどまらない成果主導型の差別化が強化された。


グローバル聴診器市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、医療現場全体における臨床聴診および日常的な患者評価に使用される聴診器から生じる収益を対象とする。これには、正規の医療チャネルを通じて販売される聴音式モデルおよび電子式・スマート型のバリエーションが含まれ、製造業者および流通業者レベルで現在の米ドルで測定される。
範囲の除外事項:おもちゃや novelty(趣味用)品、聴診器として販売されていない無関係の単体センサー、および中古または再生品の転売価値は除外する。
セグメンテーション概要
- タイプ別
- 音響式/手動聴診器
- 電子聴診器
- スマート/AI対応聴診器
- 教育・トレーニング用聴診器
- 獣医用聴診器
- エンドユーザー別
- 病院・クリニック
- 外来手術センター
- 在宅医療
- 遠隔医療プロバイダー
- 動物病院
- 学術・研修機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋地域
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋地域
- 中東
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、まず需要プールを医療提供および臨床実践のパターンに基づいて位置づけ、それらのパターンを機器の買い替えサイクルおよび調達行動に結び付けることから始まる。医療提供者の密度、ケア利用、および聴診量を通常左右する疾病負荷を理解するために、世界保健機関(World Health Organization)、世界銀行(World Bank)、OECD保健統計、米国CDC健康指標などの公開情報源を活用した。
供給および貿易面では、米国FDAの機器データベースやISO刊行物などの規制当局および標準化団体の資料を確認し、必要に応じて関税・貿易統計も参照した。企業の年次報告書、投資家向け説明資料、信頼できる報道機関の記事を用いて、製品発売やチャネル構成の変化を把握した。企業財務データや特許データベースの一部有料サブスクリプションを利用して、既存ポートフォリオや製品リフレッシュの時期を相互確認した。これらの例は網羅的なものではなく、分析中のデータ収集、検証、明確化のために他の公開情報源も参照した。
一次インタビューおよび調査
一次調査は、典型的な購入がどのように行われるか、機器がどの程度の頻度で買い替えられるか、そして聴音式製品と電子式製品で価格がどのように異なるかを検証するために用いられた。主要地域の製造業者、流通業者、病院の調達担当チーム、臨床医、生物医学技術者など多様な関係者に聞き取りを行い、実践パターンや予算が異なる場合には仮定を調整できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:29% | 経営幹部(CXO):14% | アジア太平洋(APAC):50% |
| ミドルティア:54% | 機能/部門リーダー:39% | 欧州・中東・アフリカ(EMEA):31% |
| 小規模プレーヤー:17% | マネージャー:47% | 南北アメリカ:19% |
市場規模算定と予測
規模算定はトップダウン方式で構築されており、医療従事者数および診療件数を対象ユーザー基盤に変換し、その後典型的な機器所有および買い替え行動と照合する。実際には、医師・看護師数、病院・診療所数、外来患者数、および心血管・呼吸器検査を一般的に必要とする処置件数などの指標から始める。これらは聴診器対臨床医比率、買い替えサイクル、聴音式対電子式購入の割合と組み合わされ、主な需要推計が導き出される。
この構造が確立された後、結果はサプライヤーおよびチャネル確認に基づく選択的なボトムアップ近似値、および製品タイプ・地域別のサンプル価格ポイントによって裏付けられる。直接的な数量を観察しにくい場合、ギャップは保守的な代理ルール(公立病院の調達サイクルの規範を用いる、資源の少ない環境ではより小さな所有仮定を適用するなど)で処理される。予測については、電子式モデルの異なる導入経路を反映するためにシナリオ分析が用いられ、短期の軌道は、インタビューで議論された過去の医療費支出および人員配置の系列に対する指数平滑法と相互確認された。
データ検証および更新サイクル
検証は、モデルの出力を独立した指標(医療従事者数の増加、病院拡張活動、チャネル間で観察される価格帯など)と照合することによって行われる。ある地域で急激な変化が見られる場合、根本的な要因が再確認され、外れ値は内部承認の前に別途アナリストによる検討を受ける。
本調査は毎年更新され、主要な規制変更、供給の混乱、または大きな価格変動などの重大な出来事が発生した場合には中間更新が実施される。提供前には、数値が最新の公開データおよび新たなインタビューフィードバックを反映するよう、最終的な更新確認を行う。
Mordor Intelligenceの聴診器市場規模と他の公表推計との比較
聴診器の公表市場規模は、近い値に見えても異なる場合があり、これは対象範囲の線引きが必ずしも同じ位置に引かれているわけではなく、価格算定の考え方も異なる方法で扱われることがあるためである。差異はまた、起点として選ばれる年、インフレおよび為替換算の扱い方、仮定がどの程度速やかに更新されるかによっても生じる。
買い替えサイクルに関する入力とチャネルレベルの価格帯を追跡することで、Mordor Intelligenceは聴診器市場モデルを臨床医の所有ニーズに結び付け、より広い推計に時々含まれる隣接するモニタリング機器から機器収益を切り分けている。もう一つの要因は時間軸の設定であり、一部の情報源は2024年を基点として規模を算定し、より速い電子式導入を予測しているが、当社の基準年および製品構成の仮定はレポートの対象範囲に従い、現在の調達行動と照合して再確認されている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 692.16 M (2026) | |
| 総合コンサルティング企業A | USD 671.08 M (2024) | 異なる基準年と、デジタルモデルへのより速い想定シフトを用いており、電子式ユニットの割合を高く平均化して価格を算定した場合、短期的な収益を押し上げる可能性がある。 |
| 業界出版社B | USD 673.20 M (2024) | 市場を2024年に固定し、より長期の予測期間を採用しており、これはスマート聴診器の導入およびチャネル別の価格進行に関する成長仮定を増幅させる可能性がある。 |
全体として、この差異は算術というよりも、何が数えられているか、いつ数えられているか、そして製品構成と価格設定が年ごとにどのように進められているかによって説明される。当社のアプローチは、明確な需要指標、実際的な買い替え行動、そして新たな公開データやインタビュー情報が入手可能になるたびに繰り返し実施できる簡潔な確認手段に基づいた、追跡可能性を保っている。


レポートで回答される主要な質問
グローバル聴診器市場の現在の規模は?
聴診器市場は2026年に6億9,216万米ドルであり、4.32%のCAGRで2031年までに8億5,533万米ドルに達すると予測されています。
グローバル聴診器市場における主要プレイヤーは誰ですか?
3M、GF HEALTH PRODUCTS, INC、American Diagnostic Corporation、ICU Medical, Inc.およびBaxter(Hill-Rom)がグローバル聴診器市場において事業を展開する主要企業です。
グローバル聴診器市場において最も成長が速い地域はどこですか?
アジア太平洋地域は、中国、インド、インドネシアが一次医療の整備を拡大し、接続型診断ツールを優遇する遠隔医療政策を採用するなかで、最速の5.49%のCAGRを達成します。
ハンドヘルド超音波は聴診器需要にどのような影響を与えますか?
ハンドヘルド超音波は診断ワークフローの一部(特に救急医療)を取り込んでいますが、高コスト・トレーニング要件・バッテリー依存が完全な代替を妨げています。
ハンドヘルド超音波は聴診器需要にどのような影響を与えますか?
ハンドヘルド超音波は診断ワークフローの一部(特に救急医療)を取り込んでいますが、高コスト・トレーニング要件・バッテリー依存が完全な代替を妨げています。
最終更新日:



