
消毒薬・殺菌剤市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 44.17 十億米ドル |
| 市場規模 (2031) | 65.05 十億米ドル |
| 成長率 (2026 - 2031) | 8.05 % |
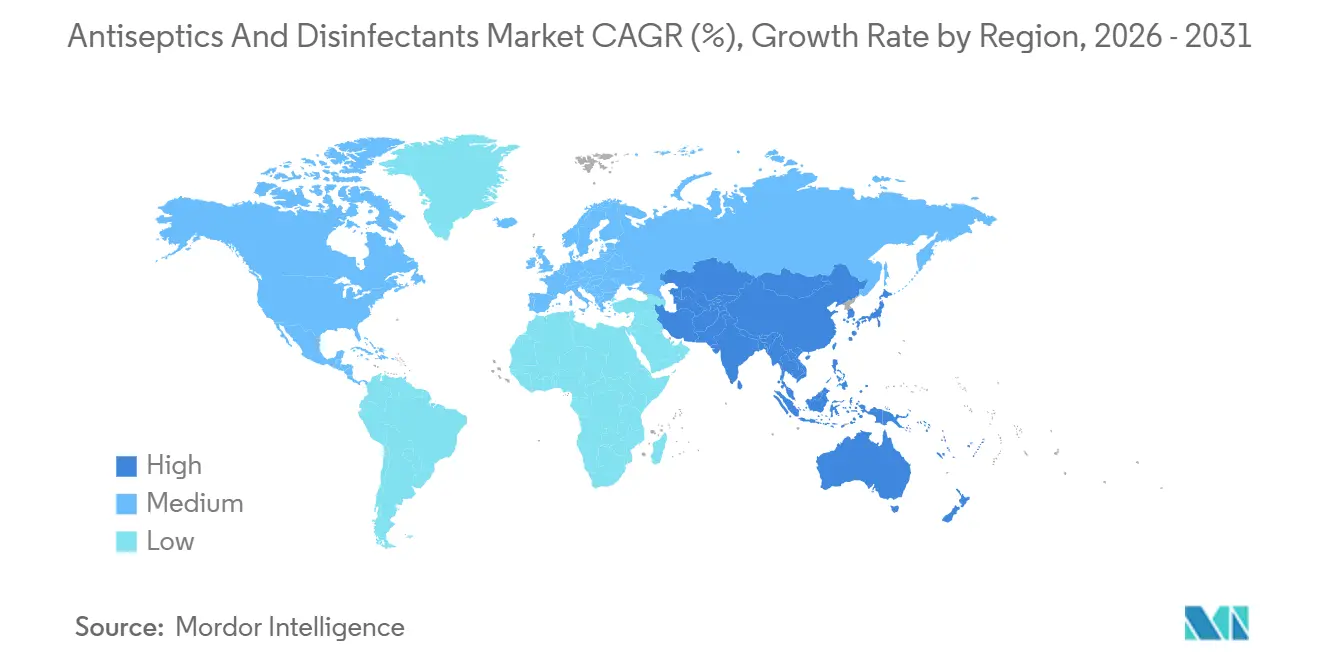
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
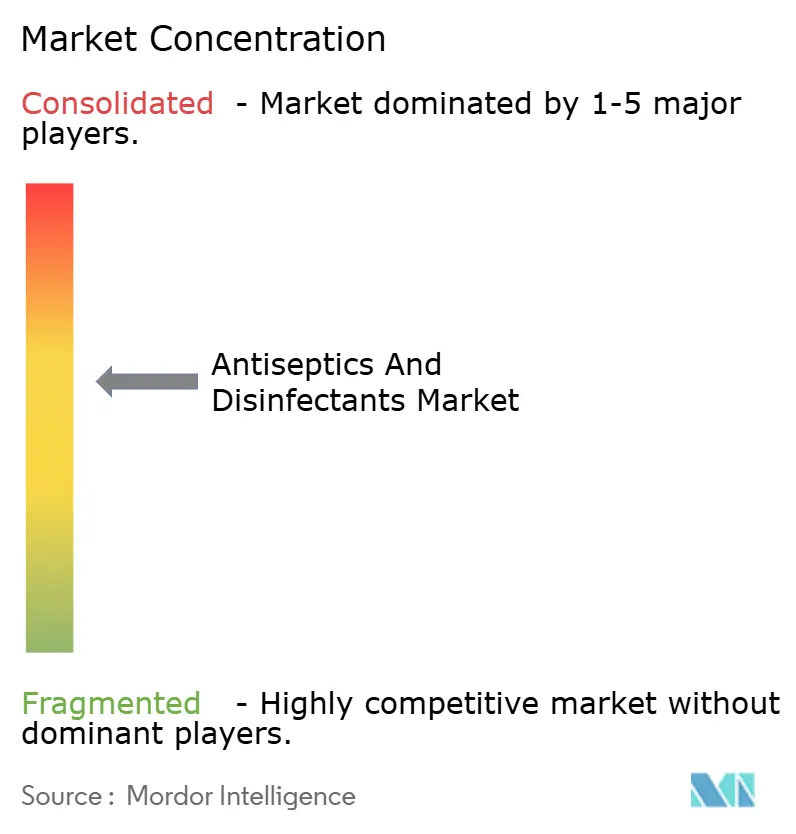
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる消毒薬・殺菌剤市場分析
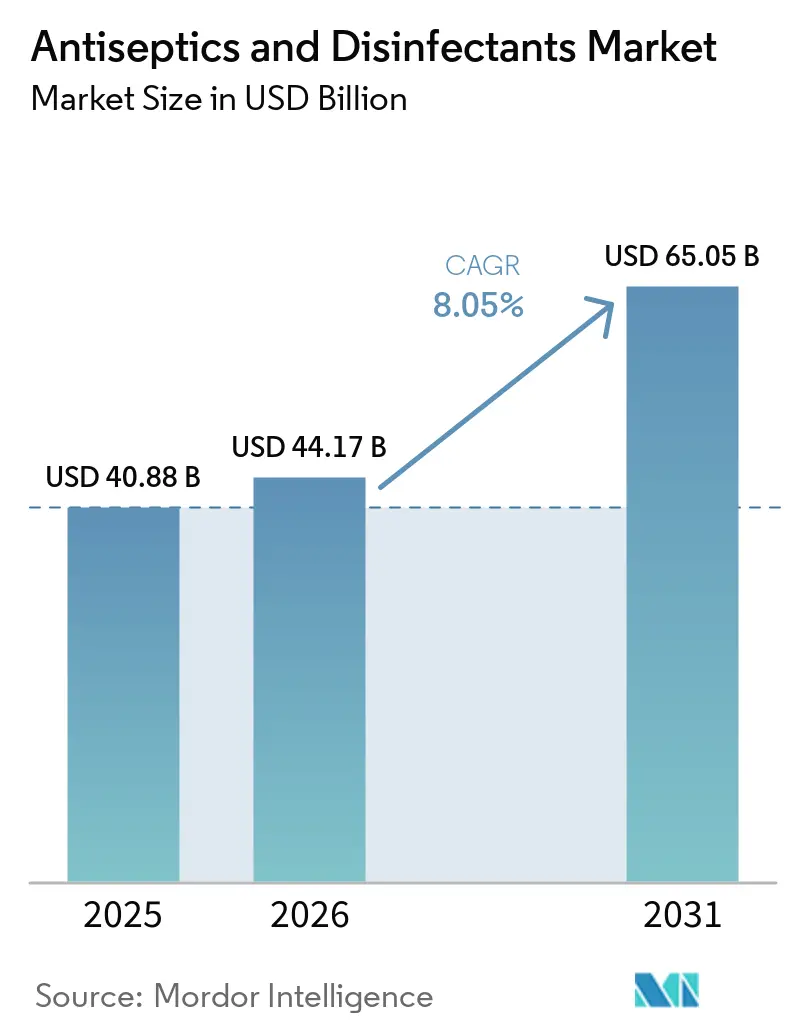
消毒薬・殺菌剤市場規模は、2025年の408億8,000万米ドルから2026年には441億7,000万米ドルに増加し、2031年までに650億5,000万米ドルに達する見込みで、2026年〜2031年にかけてCAGR 8.05%で成長します。
アジア太平洋地域の成長は、外科手術件数の着実な増加、パンデミック後の衛生プロトコルの遵守、急性期医療インフラの急速な拡大によって牽引されています。外来移行が購買決定に影響を与えており、外来センターは同日退院目標を達成するために迅速なターンアラウンドが可能なワイプや酵素系洗浄剤を優先しています。第四級アンモニウム化合物に対する新たな残留物試験方法を含む規制監督の強化により、調達チームはコンプライアンスコストを効果的に管理できる認証済みブランドを選択するよう促されています。競争環境は進化しており、ベンダーはディスペンシングハードウェア、化学薬品の補充、デジタルコンプライアンスダッシュボードを組み合わせた統合サービス契約に注力し、複数年にわたるアカウント維持を確保しています。
主要レポートのポイント
- 製品タイプ別では、第四級アンモニウム化合物が2025年の消毒薬・殺菌剤市場シェアの27.43%を占めました。
- 製剤形態別では、液剤が2025年の消毒薬・殺菌剤市場規模の51.25%を占め、ワイプは2031年にかけてCAGR 10.78%で拡大しています。
- 用途別では、表面消毒剤が2025年の消毒薬・殺菌剤市場において収益シェア40.43%でトップとなり、酵素系洗浄剤は2031年にかけてCAGR 11.55%で成長する見込みです。
- エンドユーザー別では、病院・クリニックが2025年収益の60.23%を占めましたが、外来センターがCAGR 11.43%で最も速く成長しています。
- 地域別では、北米が2025年収益の42.32%を占め、アジア太平洋は2031年にかけてCAGR 9.43%で成長をリードすると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 医療関連感染症の増大する負担 | +1.8% | 世界全体、北米および欧州で深刻 | 中期(2〜4年) |
| パンデミック後の施設衛生プロトコル | +1.5% | 世界全体、特に北米および欧州 | 短期(2年以内) |
| 外科手術件数の増加と複雑な医療機器の再処理 | +1.3% | 世界全体、アジア太平洋での普及が最速 | 中期(2〜4年) |
| 病院および外来インフラの急速な拡大 | +1.2% | アジア太平洋が中核、中東・アフリカへの波及 | 長期(4年以上) |
| 厳格な労働安全規制 | +0.9% | 北米および欧州 | 中期(2〜4年) |
| 予防的セルフケア消毒薬への消費者シフトの拡大 | +0.7% | 世界全体、都市部が主導 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
世界的な医療関連感染症の増大する負担
医療関連感染症(HAI)は任意の日において入院患者31人に1人に影響を与え、毎年数百万件の予防可能な症例を追加しています。2023年から2024年にかけての中心静脈カテーテルおよびカテーテル感染症の減少は、腹部子宮摘出術部位感染症の増加によって相殺され、プロトコル遵守のギャップが露呈しています。コスト研究によると、中心静脈血流感染症1件あたりの医療費は最大99,900米ドルに達するのに対し、感染していない患者では8,500米ドルであり、病院は高度な表面・機器消毒剤の採用を迫られています[1]。米国の院内感染症削減プログラムに基づく診療報酬ペナルティがこの財務的緊迫性を高めています。急性期医療と長期療養施設の間の乖離は、トレーニング、投与ハードウェア、コンプライアンス分析を組み合わせたターンキー消毒サービスのホワイトスペースを生み出しています。
パンデミック後の施設衛生プロトコルの恒久化
新型コロナウイルス感染症(COVID-19)は清掃頻度を高め、それが今や医療機関および商業用不動産全体で正式な運営手順として定着しています。2025年5月に施行されたカナダの殺生物剤規制は、パンデミック時代を反映した高い有効性と安全基準を成文化しています[2]。空気中の病原体への効果を初めて認可されたReckittのLysol Air Sanitizerの米国環境保護庁(EPA)承認は、規制上の新規性が隣接カテゴリーを開拓しブランドプレミアムを促進する方法を示しています。家主はリース契約に消毒頻度を含めるようになり、支出は臨時の清掃用品から複数年のサービス契約へとシフトしています。EcolabのInstitutionalセグメントは、補充品を自動再注文するIoT連携ディスペンサーを販売することで2024年第4四半期に6%のオーガニック成長を記録し、衛生コンプライアンスをマネージドサービスへと転換しました。
外科手術件数の増加と複雑な医療機器の再処理
毎年約3億1,000万件の手術が実施されており、米国の手術の70%は現在外来環境で行われています。外来センターでの人工関節置換術が2026年までに50%を超えるにつれ、ターンオーバーの速度が最重要となっています。10分以内にバイオフィルムを溶解する酵素系洗浄剤が一晩の浸漬に取って代わり、より高い症例スループットをサポートしています。FDAのガイダンスによると、再処理された単回使用機器は2023年に4億6,500万米ドルを節約し、医療システムは機器の保証を保護する認証済み消毒剤へと向かっています。STERISの消耗品収益は2026年度第2四半期に前年比9.1%増の4億5,200万米ドルに達し、滅菌剤と洗浄剤のバンドル契約への需要を反映しています。
病院および外来医療インフラの急速な拡大
中国は2024年に130,000床の病院ベッドを追加し、収容能力を767万床に引き上げ、稼働率を81.4%に高めました。インドはAyushman BharatおよびPM-ABHIMプログラムの下、2023年の130万床から2027年までに190万床に引き上げることを目指しています。新しいベッド1床あたり年間推定12〜15リットルの消毒剤を消費し、インド単独で年間最大900万リットルの追加需要に換算されます。日本の8,200の病院は、2024年に発行された改訂感染管理ガイドラインを満たすために、自動化された過酸化水素および紫外線C(UV-C)システムを改修しています。インドにおける民間チェーンの優位性(ベッドの74%)は、ISO 13485認証とデジタル在庫ダッシュボードを持つ多国籍サプライヤーに有利に働いています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 複数地域にわたる厳格な化学物質登録要件 | -0.8% | 世界全体、欧州および北米で深刻 | 中期(2〜4年) |
| 高度な医療機器との材料適合性の制限 | -0.6% | 世界全体、ロボット手術施設に集中 | 短期(2年以内) |
| 主要原材料価格の変動 | -0.7% | 世界全体、輸入依存地域で激しい | 短期(2年以内) |
| 消毒剤耐性微生物の出現 | -0.5% | 世界全体、高度急性期病院で最も顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
複数地域にわたる厳格な化学物質登録要件
欧州化学物質庁(ECHA)による2024年に開始されたエタノールのレビューは2026年まで延長される可能性が高く、27加盟国全体での製品発売が凍結されています[3]。米国EPAの2024年6月の残留物試験方法により、SKUあたり50,000〜100,000米ドルの検証コストが追加されます。カリフォルニア州有害物質管理局(DTSC)は第四級アンモニウム化合物を優先製品として指定する可能性があり、400の病院に波及する安全代替品分析を強制します。カナダの三層構造の殺生物剤規制は、新規有効成分に対して最大24ヶ月の審査を要求し、市場投入までの時間を延長します。中小メーカーは同時に複数の申請書類を処理する規制スタッフを欠いており、グローバルポートフォリオ全体でコンプライアンスコストを償却できる多国籍企業にシェアを譲っています。
高度医療機器との材料適合性の制限
EU クリーンルーム規則で義務付けられた過酸化水素蒸気と過酢酸は、ステンレス鋼ポートを腐食させ、ポリカーボネートレンズを曇らせる可能性があります。ロボット手術サプライヤーは保証適用を維持するために非アルデヒド系・pH中性の酵素系洗浄剤を規定しています。内視鏡1本の損傷は交換に最大30,000米ドルかかり、FDA規則の下で機器の誤作動として報告しなければならないため、外来手術センター(ASC)は化学薬品の切り替えに慎重です。STERISはBecton Dickinsonの滅菌資産を5億3,980万米ドルで買収し、資本設備と検証済み低残留洗浄剤を組み合わせ、適合性と継続的な収益を確保しました。施設は現在複数の消毒剤クラスを在庫し、人件費のオーバーヘッドを追加するスタッフトレーニングプログラムを実施しており、積極的な製品代替を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
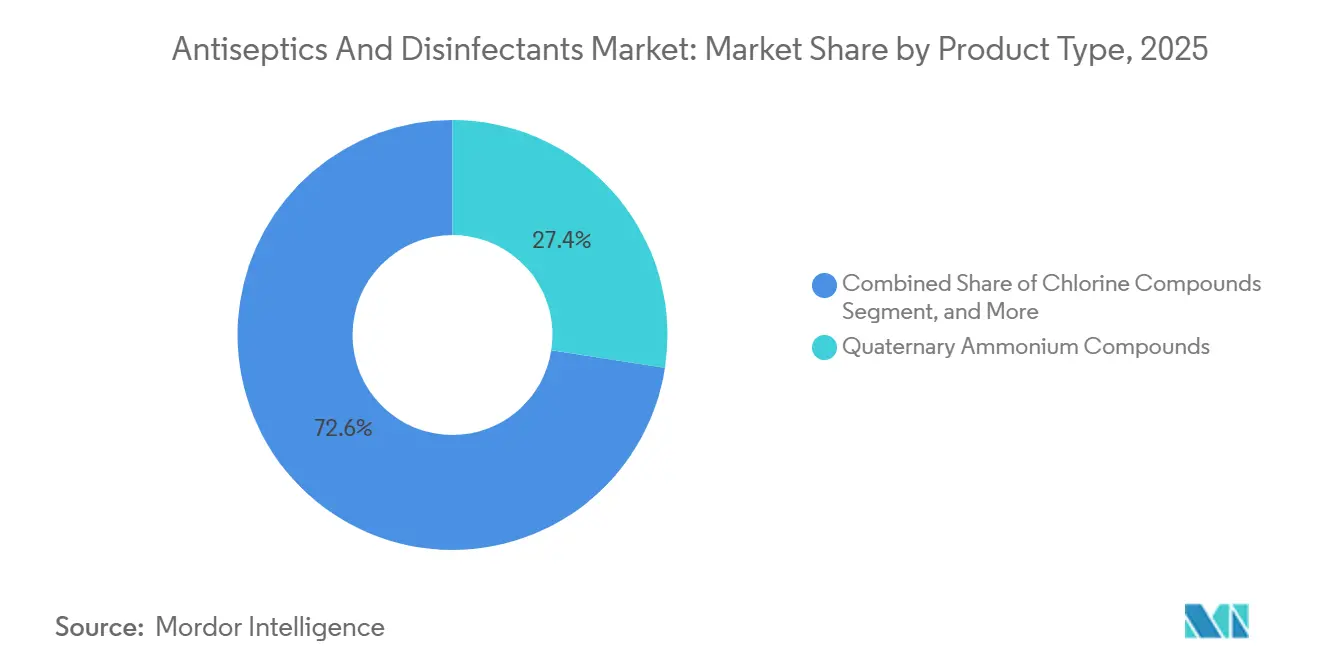
第四級アンモニウム化合物の優位性の中で酵素系洗浄剤が台頭第四級アンモニウム化合物は、広範な殺微生物活性と低い1回あたりのコストにより、消毒薬・殺菌剤市場の2025年収益の27.43%を占めました。しかし、酵素系洗浄剤は腐食なしに複雑な関節鏡シェーバーやロボット器具のバイオフィルムを分解する必要性に後押しされ、2031年にかけてCAGR 10.43%で成長しています。酵素系製剤の消毒薬・殺菌剤市場規模は、2026年の61億米ドルから2031年には111億米ドルに拡大する見込みです。ISO 14644ローテーションプロトコルを採用している病院は、微生物適応を抑制するために酵素系、酸化系、第四級アンモニウム系製品を四半期ごとにサイクルさせています。残留物許容量が最小限の製薬クリーンルームは、2024年のEcolabのライフサイエンス売上に二桁の増益をもたらしました。
塩素化合物は水系消毒の定番として残り、アルデヒドとフェノール系はカリフォルニア州DTSCの規制精査の下で後退しています。アルコールは手指消毒を支配していますが、イソプロピルアルコール価格が2025年にかけてトン当たり1,300〜1,600米ドルで推移する中、原材料コストの変動に直面しています。10分で99.7%の微生物減少をもたらすポビドンヨード鼻腔内スワブは、ニッチなデリバリーシステムがプレミアム価格を実現できることを示しています。消毒薬・殺菌剤市場は、ロボット手術用金属およびポリマーとの材料適合性を認証し、手術室マネージャーのリスクを低減するサプライヤーを引き続き優遇しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
製剤形態別:
ポイントオブケアの利便性でワイプが急増バルク液剤は、消毒薬・殺菌剤市場において床清掃および器具浸漬用途に牽引され、2025年の製剤形態別収益の51.25%を占めました。しかし、ワイプは外来センターが希釈エラーを排除する単回使用フォーマットを好むため、CAGR 10.78%で成長しています。Sani-Clothは、EPAによって検証された接触時間全体を通じて第四級アンモニウム有効成分を保持する素材で米国の臨床ワイプセグメントをリードしています。各プレサチュレーテッドキャニスターは同等の1リットルの濃縮液より30〜40%高い粗利益率を実現し、メーカーに転換を推進する利益動機を与えています。
Lysol Air Sanitizerなどのスプレーおよびエアゾールは、空気中への効果の主張でEPA承認を取得した後、抗菌剤の新たなデリバリーベクターを検証しています。特に滴下制御が重要な外科的スクラブ用途で、WHO基準を満たす70%アルコール製剤のジェルおよびフォームが普及しています。ワイプは消毒剤、アプリケーター、投与量を単一のSKUで出荷するため、調達担当者は在庫管理を簡素化でき、採用がさらに進んでいます。消毒薬・殺菌剤市場は、混雑したASCスケジュールでのターンオーバー時間を短縮するワイプの恩恵を受けています。
用途別:
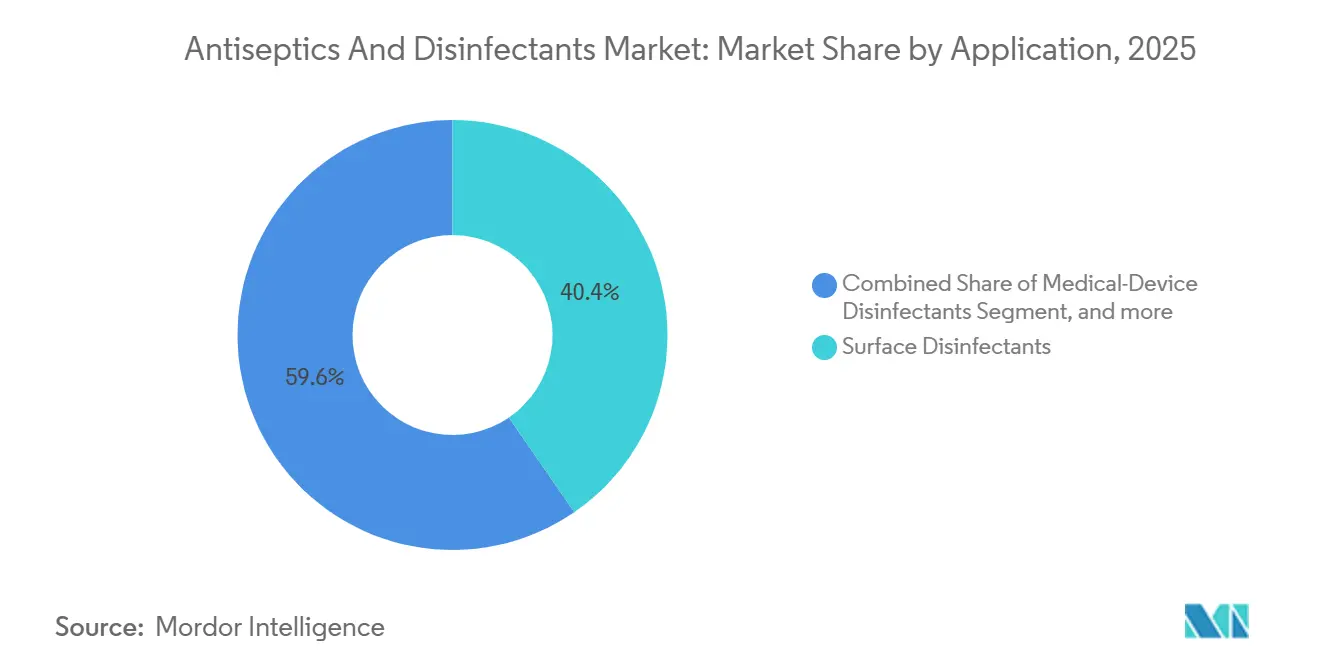
表面消毒剤の成熟の中で酵素系洗浄剤が成長をリード表面消毒剤は依然として市場を支配しており、消毒薬・殺菌剤市場における2025年のアプリケーション収益の40.43%を占めています。しかし、酵素系クリーナーはスポルディング分類における準クリティカル機器の必須前洗浄要件を反映し、2031年までに11.55%のCAGRを記録すると予測されています。過酸化水素および過酢酸溶液は7.80%のCAGRで拡大しており、活性成分の中で最も高い成長率を示し、2031年までに表面消毒剤市場規模の25.5億米ドルを獲得する見通しです。STERISは2026年度第2四半期において、病院が洗浄剤を大型滅菌装置とバンドル購入する動きを背景に、消耗品の売上が9.1%増加し4億5,200万米ドルに達しました。酵素溶液を投与する自動洗浄消毒装置は、研磨ブラシの使用を最小限に抑えることで人件費を最大25%削減し、器具の寿命を延ばします。
医療機器用消毒剤は内視鏡や透析機器の回路において不可欠であり、高水準の殺菌効果を持つオルトフタルアルデヒドまたは過酢酸に依存しています。皮膚・創傷用消毒薬は外科手術件数の増加トレンドに乗り、抗生物質予防投与と組み合わせることで感染リスクを最大50%低減します。今後の需要は、病院が熱に敏感な機器をより多く採用するにつれ、殺芽胞効力とポリマー適合性のバランスをいかに取るかにかかっています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
外科手術の移行で外来センターが病院を上回る成長病院・クリニックは、集中型感染予防ユニットとグループ購買力に支えられ、消毒薬・殺菌剤市場の2025年収益の60.23%を占めました。外来手術センターは、支払者が選択的処置をより低コストの施設に誘導することで、CAGR 11.43%で前進しています。これらのセンターは2分間の殺菌時間を持つワイプと10分以内に器具を解放する酵素系洗浄剤を好み、室内スタッフが1日の処置件数を倍増できるようにしています。
長期療養施設は慢性的な人員不足に直面しており、すすぎ不要の既製製剤がトレーニング負荷とエラーリスクを軽減します。製薬・バイオテクノロジー工場はより小さなエンドユーザーセグメントを代表しますが、FDA 21 CFR 211およびEU GMP附属書1で義務付けられた3対数減少と残留物フリー仕上げを含む最も厳格な検証を要求します。Ecolabのライフサイエンス部門は、バッチ間のコネクター殺菌を必要とする単回使用バイオリアクターの採用により、2024年に二桁成長を達成しました。
地域分析
北米の消毒薬および殺菌剤市場
北米は、2025年の収益の42.32%を占め、院内感染に対するメディケアのペナルティの厳格化および成熟した感染管理スタッフモデルにより、引き続き最大の消毒薬および殺菌剤市場となっています。同地域の成熟したインフラは、看護業務負担を軽減しコプライアンスを電子的に記録するプレミアムサービスバンドルを優位にしています。原材料価格の圧力、特にイソプロピルアルコールの価格変動は、処方集を圧迫し続けており、輸送重量を削減する高濃縮ワイプの魅力を高めています。
アジア太平洋地域の消毒薬および殺菌剤市場
アジア太平洋地域は、2024年に中国が新たに追加した130,000床および2027年までにインドが計画する600,000床を背景に、2031年までに9.43%のCAGRで成長をリードすると予測されています。高い病床稼働率が新たな隔離病棟の建設を促進しており、各病棟には自動消毒剤投与システムが設置されています。ISO 13485認証およびクラウドベースの在庫管理を持つ多国籍企業が、インド市場を支配する民間病院チェーンからの入札を獲得しています。
欧州・中東・アフリカおよび南米の消毒薬および殺菌剤市場
欧州のパフォーマンスは、殺生物剤規制の複雑さによって抑制されています。2024年に開始されたEU BPR(生物殺傷剤規制)に基づくエタノールの審査は製品発売を一時停止させていますが、最終的には27加盟国全体で有性基準を統一することになります。中東およびアフリカでは、医療観光を目的とした専門病院の安定したパイプラインが享受されており、EPA登録およびCEマーク取得済み消毒剤への需要を喚起しています。南米では単位成長が緩やかであり、ブラジルの統一医療システムは最低入札価格を重視する集中入札を通じて調達を行い、地域の委託製造を促進しています。
規制環境
製品は用途や表示の内容によって農薬・殺生物剤、医薬品、または医療機器として規制されうるため、規制は複数の制度にまたがる。米国では、CDCのガイダンスにより監督が分割されており、EPAが多くの表面消毒剤を抗菌性農薬として規制する一方、FDAは再利用可能な医療機器の処理に用いられる液体化学滅菌剤および高水準消毒剤を規制している。FDAはまた、2026年2月2日に施行される品質マネジメントシステム規則(QMSR)により機器コンプライアンスの基準を強化し、対象となる滅菌剤・高水準消毒剤メーカーの機器品質要件にISO 13485:2016の原則を組み込んだ。
欧州では、生物殺傷剤製品規則(規則(EU)No 528/2012)が有効成分および製品の承認要件を引き続き主導しており、2024年に開始されたエタノールの見直しを含む継続的な審査活動がアルコール系製品群の発売時期に影響を与えている。2026年の重要な政策的節目は、2026年5月26日に公表された規則(EU)2026/1165であり、生物殺傷剤製品の有効成分に対するデータ保護期間を2030年12月31日まで延長し、枠組み全体の評価が進む中でも、資料整備の重い有効成分に関する計画の見通しを改善している。2024年末には規格の整合も進み、FDAが化学滅菌および高水準消毒の実践に関してANSI/AAMI ST58:2024を正式に承認し、医療施設および供給業者に対する検証、模擬使用試験、文書化への期待を高めた。
バリューチェーン分析
バリューチェーンは、アルコール類、第四級アンモニウム化合物、塩素系誘導体、過酸化水素および過酢酸の前駆体、酵素、イソチアゾリノンなどの保存剤を含む上流の化学原料および特殊原料から始まる。その後、調合・混合工程を経て、液体、スプレー・エアロゾル、ワイプ、ゲルまたはフォームといった形態での充填・包装に移り、医療機関および施設向け販路への流通が続く。差別化はますます供給システムおよびサービス、すなわちディスペンシング機器、洗浄消毒器用の投与制御、補充品と併せて販売されるデジタルコンプライアンスダッシュボードから生まれており、病院、クリニック、高処理量の外来手術センターにおける複数年のマネージドサービス契約への市場シフトと合致している。
下流では、規制および品質要件がサプライヤー選定と供給の継続性を左右する。2026年2月2日に施行されるQMSRによるFDAの機器品質整合化は、規制対象の滅菌剤および高水準消毒剤メーカーに対して文書管理、CAPA、サプライヤー適格性評価への期待を高める。同時に、一定の生物殺傷剤に関する資料更新や第95条関連の供給要件を含むEUのREACHおよびBPRへの対応作業は、調達の柔軟性を制約し、リードタイムを延ばす可能性がある。イソプロピルアルコールを含む原料の変動性、および検証済みの残留物・適合性性能への要求は、購入者に二元調達、地域製造拠点、重要添加物の容量確保戦略を促し、物流と品質リリース試験が滅菌用皮膚前処理剤や機器処理製品ラインのボトルネックとなっている。
競争環境
市場集中度は中程度であり、上位5社—Ecolab、STERIS、Reckitt、Diversey、Solventum—が消毒薬・殺菌剤市場の世界収益の約35〜40%を合計で保有しています。戦略はIoT対応ディスペンサー、補充カートリッジ、クラウドダッシュボードを含む統合サービス契約に集中しており、3〜5年間アカウントを固定しています。EcolabのOne Ecolab再編は2027年までに3億3,400万米ドルの節約を目標とし、デジタル衛生サービスのクロスセリングを加速させています。STERISによるBDの滅菌資産の5億3,980万米ドルの買収は、消耗品バンドルを拡大し、既存の設置ベースを確保しています。
規制上の差別化は実行可能な破壊的経路であることが証明されており、ReckittのLysol Air Sanitizerは初のEPA空気中病原体効果主張を獲得してから15ヶ月以内に米国の即効性カテゴリーの8.4%を獲得しました。技術採用は二極化しており、大規模医療システムは20,000〜100,000米ドルの過酸化水素蒸気ロボットを導入する一方、小規模病院は手動ワイプに留まっています。米国特許商標庁(USPTO)は2024年に127件の消毒剤特許を付与し、徐放性コーティングとプロバイオティクス表面コロナイザーにクラスターが集中しています。ISO 13485およびISO 14644への準拠は、検証ファイルが500ページを超え年次監査を必要とする製薬・バイオテクノロジーセグメントにおいて、ますます参入障壁として機能しています。
消毒薬・殺菌剤業界リーダー
-
Reckitt Benckiser Group plc
-
Steris PLC
-
Becton, Dickinson and Company
-
The Clorox Company
-
Solventum Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
消毒薬および殺菌剤市場 このレポートでカバーされる企業
- BASF
- Becton Dickinson & Co. (BD)
- Cardinal Health
- The Clorox Company
- Diversey Holdings, Ltd.
- Ecolab
- GlaxoSmithKline
- GOJO Industries, Inc.
- Johnson & Johnson (Ethicon, ASP)
- Kimberly-Clark Worldwide
- Lonza Group
- Metrex Research, LLC
- Molnlycke Health Care
- Procter & Gamble
- Reckitt Benckiser Group
- Schülke & Mayr GmbH
- Solventum Corporation
- STERIS Plc
- Whiteley Corporation
市場機会と将来展望
外来診療および急性期医療のワークフローにおいて処理量を改善しつつコンプライアンス上の摩擦を減らす製品・プラットフォームを中心に機会が形成されている。FDAとEUの動きは、特定の高水準消毒機器カテゴリーに対するFDAの特別管理措置やEU全域の生物殺傷剤ガバナンスを含め、文書化と試験方法への期待を高めており、検証済みの表示、残留物・適合性資料、監査対応可能なデジタル記録を提供できるサプライヤーが優位に立つ。これは、化学品、投与機器、コンプライアンスダッシュボードを一括提供して複数年契約を確保する統合契約という、市場で既に見られる購買行動と一致している。
差別化は一回限りの消毒を超えて、性能表示や新たな形態にも及んでいる。2026年、Arxada社とClorox Healthcare社は、Quanticare技術を用いた非塩素系殺芽胞性フォーマットのClorox Healthcare HyperOxi Disinfecting Wipesを発売し、迅速な回転を求める用途に向けた高機能ワイプ製品への投資が続いていることを示した。EUでは、2026年にユニオン承認制度が進展し、特定の消毒剤製品群に対して加盟国間の相互承認を認める施行法が含まれ、集中資料への投資を行うサプライヤーの断片化を軽減した。同時に、一部の有効成分に対する取締り措置が再処方や代替品への余地を生んでいる。抗菌剤の面では、2026年における創傷・皮膚用抗菌洗浄液のFDA承認拡大が、表示、包装オプション、使用環境の特異性を通じて競争できる差別化・規制対象の抗菌製品への隣接的な道筋を示している。
最近の産業開発事情 消毒薬および殺菌剤市場
- 2026年6月:Becton, Dickinson and Company社は、ChloraPrep Clear 1 mLおよびFREPP Clear 1.5 mLの皮膚前処理用アプリケーターの特定ロットについて、Aspergillus penicillioides真菌汚染の可能性を理由に、全国規模の自主的リコールを開始した。この措置は、処置現場で使用される大量流通の皮膚用抗菌アプリケーターに対する品質リリース精査の強化を浮き立たせ、短期的には代替の検証済みブランド・形態への購買シフトを引き起こす可能性がある。
- 2025年9月:GermStopSQは、長期保護効果を訴求する残留消毒剤として、Health Canadaから薬品識別番号を取得した。この承認は、特にコンプライアンス部門が清掃作業モデルを変更せずに再適用間隔を延ばしたい場合における、施設消毒プログラムのプレミアム化への道筋を後押しする。
- 2024年7月:Ecolab社は、EPA登録の100%プラスチックフリー分解性消毒ワイプであり、1分間の病院消毒表示を持つDisinfectant 1 Wipeを発売した。この発売により、病院や外来センターで使用されるポイントオブケア用ワイプにおける持続可能性と迅速な接触時間性能への競争的な重視が高まった。
消毒薬および殺菌剤市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、医療機関および施設環境において微生物を減少または不活化するために、生体組織に使用される消毒薬および硬質の非生体表面に使用される殺菌剤の世界的な販売を市場の対象としています。
対象外:農業作物保護、都市水処理、および大規模産業衛生のみを目的とした製品は除外しています。
セグメンテーション概要
- 製品タイプ別
- 第四級アンモニウム化合物
- 塩素化合物
- アルコール類・アルデヒド類
- ビグアニド類・ヨウ素誘導体
- 酵素
- フェノール系・その他
- 製剤形態別
- 液剤
- スプレー・エアゾール
- ワイプ
- ジェル・フォーム
- 用途別
- 表面消毒剤
- 医療機器消毒剤
- 酵素系洗浄剤
- 皮膚・創傷消毒薬
- エンドユーザー別
- 病院・クリニック
- 外来・日帰り手術センター
- 長期療養施設
- 製薬・バイオテクノロジー製造
- その他のエンドユーザー
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
デスクリサーチは、CDC、WHO、EPAのガイダンスおよび技術ページなど、需要製品使用を形成する公衆衛生・安全シグナルから開始しました。また、消毒薬・殺菌剤製品の監督に関するFDA資料、および主要エンドユーザー環境における職場衛生要件を示すOSHAの参考資料もレビューしました。
数量と価格動向を把握するために、関連化学品カテゴリーに関するUN Comtrade貿易統計、査読済み感染管理文献、および使用パターンと調達規範を説明する業界団体刊行物などのソースを使用しました。次に、企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道を用いて市場の概況をクロスチェックしました。必要に応じて、企業財務・インテリジェンス、ニュース・財務情報、および特許データベースの有料サブスクリプションを使用し、収益エクスポージャーと製品フォーカスを検証しました。ここに記載されているソースは例示であり、データ収集、検証、および明確化のために他の多くの公開資料も使用されています。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチからの仮定を検証・精緻化するために、主要地域の製造業者、流通業者、医療調達関係者、感染予防専門家、および施設管理者へのインタビューおよびサーベイに重点を置きました。これらの対話を通じて、典型的な用途の組み合わせ、調達サイクル、および価格変動の見通しを確認し、最終モデルを意思決定者が日常的な購買・使用パターンで見ているものに合わせました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:13% | アジア太平洋:46% |
| 中位層:59% | 部門・ユニットリーダー:36% | 欧州・中東・アフリカ:31% |
| 中小規模プレイヤー:14% | マネージャー:51% | 南北アメリカ:23% |
市場規模測定と予測
規模測定は、病院およびその他の施設における感染予防ニーズを消毒薬・殺菌剤の予想消費量に換算し、現実的な平均販売価格レンジを用いて価格付けするトップダウン需要プールから構築されました。その後、サンプリングされたサプライヤーの収益エクスポージャー、稼働量に関するチャネルフィードバック、および過剰計上を抑制するための施設当たりの使用量の妥当性チェックを含む選択的なボトムアップ検証によって総計を裏付けました。
主要なモデル入力には、組織消毒薬と表面殺菌剤の組み合わせ、高接触環境での使用強度、総消費量における医療・施設購買のシェア、観察された価格・製剤の変化、および補充頻度に影響する政策主導の衛生コンプライアンスのペースが含まれました。データのギャップが生じた場合は、インタビューから保守的なプロキシレンジを使用し、現実的な変化のもとで総計が安定するよう感度分析を実施しました。
予測については、感染管理プロトコルがどの程度持続するか、短期的な需要急増後に調達がどの程度早く正常化するか、および投入コストのトレンドが価格にどのように転嫁されるかに基づいて成長を調整できるよう、シナリオ分析を使用しました。最終的な年次ビューは、将来の仮定が数量と価格に関する専門家の見通しと一致し、過去のパターンが既知の需要ショックと整合していることを確認した後にのみ採用されました。
データ検証と更新サイクル
検証は、モデル化された総計を独立したシグナル(公衆衛生の使用ガイダンス、関連化学品投入物の貿易・生産動向、施設当たりの推定支出など)と比較する一連クロスチェックを通じて実施されました。外れ値はフラグを立て、修正し、再レビューされ、差異が明確に説明できない場合は回答者に再連絡して正しい解釈を確認しました。
承認前に、数値は多段階のアナリストレビューを経て、仮定が地域間で一貫していること、および通貨換算のタイミングがシリーズ全体で同じ方法で適用されていることを確認します。レポートは年次で更新され、重要なイベントが需要や価格を変動させた場合は中間更新が行われます。納品直前に最新の更新ビューをクライアントに提供するための最終確認が完了します。
Mordor Intelligenceの消毒薬・殺菌剤市場規模と他の公表推計値との比較
消毒薬・殺菌剤の公表市場価値が大きく異なって見えることがありますが、これは製品セットの定義が統一されていないこと、およびバリューチェーンにおける価格設定ポイントが常に一致しているわけではないことが原因です。需要と価格は公衆衛生イベントやサプライチェーンの変化後に急速に動くことがあるため、更新タイミングの違いも重要です。
実際には、主なギャップの要因は、家庭用表面クリーナーが総計に含まれているかどうか、市販の消毒ジェルや隣接する衛生フォーマットが完全にカウントされているかどうか、および産業用衛生・水処理化学品が混在しているかどうかです。一部のソースは積極的な価格上昇を前提とするか、全時系列に単一の通貨換算ポイントを適用しており、これが報告される当年度の値を変える可能性があります。一部の推計は家庭用表面クリーナーやその他の隣接する小売清掃フォーマットを含んでいます。Mordor Intelligenceでは、医療・施設環境における生体組織用消毒薬および硬質非生体表面用殺菌剤のみをカウントし、農業、都市水道、および大規模産業衛生用途は除外しています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 444.17億米ドル(2026年) | |
| 業界ポータルA | 538.89億米ドル(2026年) | 家庭用表面クリーナーや隣接する小売カテゴリーを含む広範な衛生バスケットを使用しており、施設・医療消費を超えた支出プールを押し上げています。 |
| 地域トラッカーB | 350.00億米ドル(2026年) | 生体組織に使用される消毒薬を除外し、表面のみの消毒需要シグナルに依存するより狭い定義を使用しており、対象となる価値基盤を縮小しています。 |
ソース間の差異は主に、市場の一部として何がカウントされているか、および価格が年々どのように繰り越されるかによって説明されます。対象範囲を明確なユースケースに結び付け、インタビューを通じて数量と価格を検証することで、繰り返し可能なステップと実用的な投入に基づいて追跡可能な数値を提供することを目指しています。
レポートで回答される主要な質問
2026年の消毒薬・殺菌剤市場の規模はどのくらいですか?
消毒薬・殺菌剤市場規模は2026年に441億7,000万米ドルに達し、2031年にかけて着実に成長する見込みです。
2026年〜2031年の消毒薬・殺菌剤の予想成長率はどのくらいですか?
衛生プロトコルが継続し外科手術件数が増加する中、市場は2026年〜2031年にかけてCAGR 8.05%を記録すると予測されています。
消毒薬・殺菌剤において酵素系洗浄剤が普及している理由は何ですか?
酵素系洗浄剤はバイオフィルムを迅速に溶解し熱感受性器具を保護するため、この用途でCAGR 11.55%の予測を牽引しています。
規制は消毒薬・殺菌剤の購買決定にどのような影響を与えていますか?
新たな残留物試験方法と多層登録規則がコンプライアンスコストを引き上げ、安全性と有効性を文書化できる検証済みのブランド製品へと購買者を向かわせています。
消毒薬・殺菌剤において最も速く拡大しているエンドユーザーグループはどれですか?
より多くの処置が迅速なターンアラウンド消毒を必要とする外来環境にシフトするにつれ、外来手術センターがCAGR 11.43%で成長をリードしています。