
スペイン糖尿病ケア医薬品・デバイス市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 1.85 十億米ドル |
| 市場規模 (2027) | 1.98 十億米ドル |
| 市場規模 (2032) | 2.76 十億米ドル |
| 成長率 (2027 - 2032) | 6.92 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスペイン糖尿病ケア医薬品・デバイス市場分析
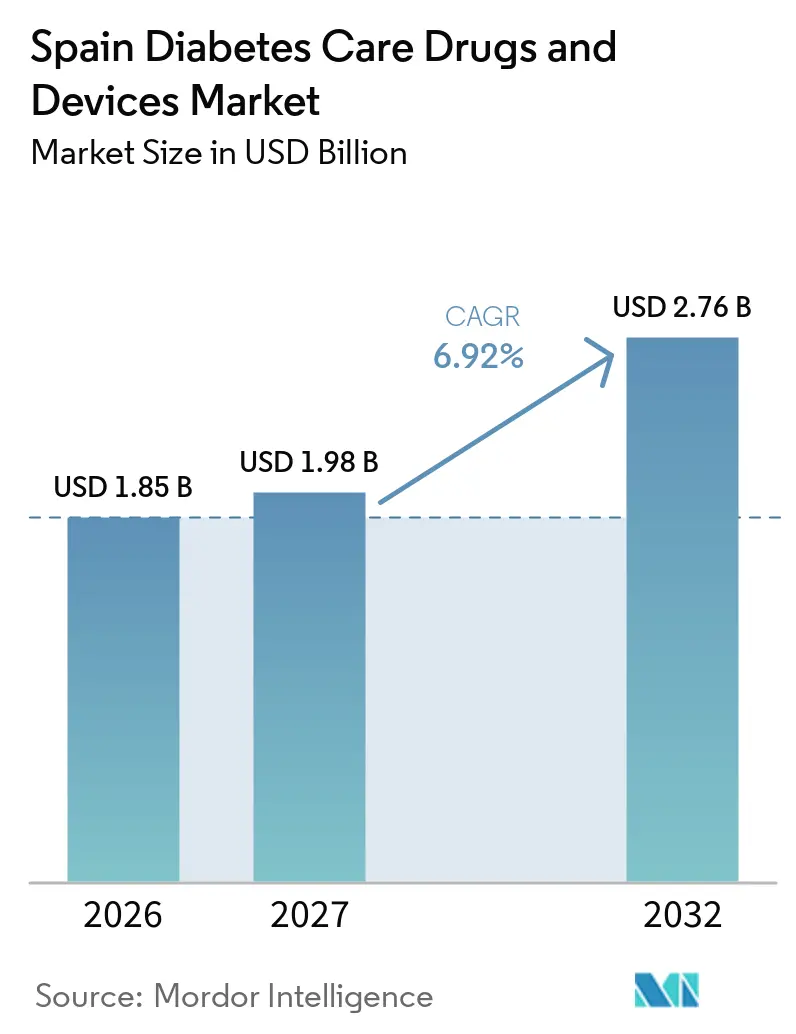
スペイン糖尿病ケア医薬品・デバイス市場規模は、2026年の1.85 ビリン 米ドルから2027年には1.98 ビリオン 米ドルに増加し、2027年から2032年にかけてCAGR 6.92%で成長して2032年までに2.76 ビリオン 米ドルに達する見込みです。
世界保健機関(WHO)によると、スペインは2022年6月25日時点で102,258,825回のワクチン接種を実施しました。ベースラインの高血糖は、糖尿病の既往歴に関わらず、非重症COVID-19患者の全死因死亡率を有意に予測します。10月25日、政府は約4か月間の一部制限緩和後に臨床試験が再開されたことを受け、緊急事態を宣言しました。これには、2021年5月9日まで移動制限を伴う部分的なロックダウン措置が含まれていました。スペインにおけるCOVID-19パンデミックにより、政府はウイルスの拡散を防ぐための新たな法律と制限を導入せざるを得なくなりました。ロックダウンは感染リスクを低減する効果的なアプローチであることが証明されています。以上の理由から、スペインにおける検査市場の拡大が予測されています。
インスリン製剤は1型糖尿病(T1D)の治療において重要な役割を果たします。このような薬剤の例としてインスリン製剤が挙げられま。これらのデバイスは血糖コントロールの改善と低血糖の軽減に関連しています。製薬分野では、インスリンカテゴリーが大きな市場シェアを占めています。世界では、1型糖尿病患者全員と2型糖尿病患者の10〜25%を含む1億人以上がインスリンを使用しています。インスリンの製造は非常に要求が高く、市場に参入しているインスリンメーカーはわずかです。そのため、これらのメーカー間では激しい競争が繰り広げられており、最高品質のインスリンを提供することで患者のニーズを満たすべく常に努力しています。医療デバイス(T1D)は1型糖尿病治療における主要な構成要素の一つです。デバイスにはインスリンポンプ、持続血糖モニタリング(CGM)システム、血糖測定器が含まれます。これらのデバイスは血糖コントロールの改善と低血糖の軽減をもたらします。
したがって、上記の要因が予測期間中の市場成長を牽引すると予想されます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
スペイン糖尿病ケア医薬品・デバイス市場のトレンドとインサイト
持続血糖モニタリングセグメントは予測期間中に最も高い成長率を示すと予想される
持続血糖モニタリング(CGM)と1日複数回注射(MDI)は、この副作用を起こしやすい1型糖尿病患者における軽度および重度の低血糖を軽減することが示されている。低血糖リスクの高い1型糖尿病患者は、COVID-19パンデミック危機による厳格なロックダウンが課した過酷な生活環境下においても、自己完結型の持続血糖モニタリングを使用することができる。これにより血糖値を調節できる可能性がある。ロックダウン期間中、特に耐糖能に関連する血糖指標がわずかに改善し、緩和措置につながった。
1型糖尿病(T1D)患者は、個人の特性、社会的交流、社会経済的地位、生活環境などの要因に応じて健康的なライフスタイルを維持する必要がある。1日複数回注射(MDI)と組み合わせた持続血糖モニタリング(CGM)の使用は、この副作用を起こしやすい1型糖尿病患者における非重症および重症の低血糖を軽減することが示されている。低血糖リスクの高い1型糖尿病患者は、COVID-19パンデミック危機による厳格なロックダウンが課した過酷な生活環境下においても、自己完結型の持続血糖モニタリングにより血糖値をコントロールしている。血糖測定指標、特に耐糖能に関連するものの小幅な改善がロックダウン期間と関連していた。スペインの病院は、COVID-19に罹患した糖尿病患者の大半とのスタッフ接触を制限するためにCGM機器を発注した。イタリア保健省やスペインのスペイン医薬品・医療機器庁などの国家機関が下した決定は、その範囲が非常に限定的であった。これらの機関は通常、製品を撤回または拒否する権限を持つが、新しい機器に対してそれを行使することはほとんどない。スペインはヨーロッパで2番目に高い糖尿病有病率を有しており、糖尿病関連医療費支出においても上位10カ国に入り、総額150億米ドルに達している。
糖尿病有病率の上昇
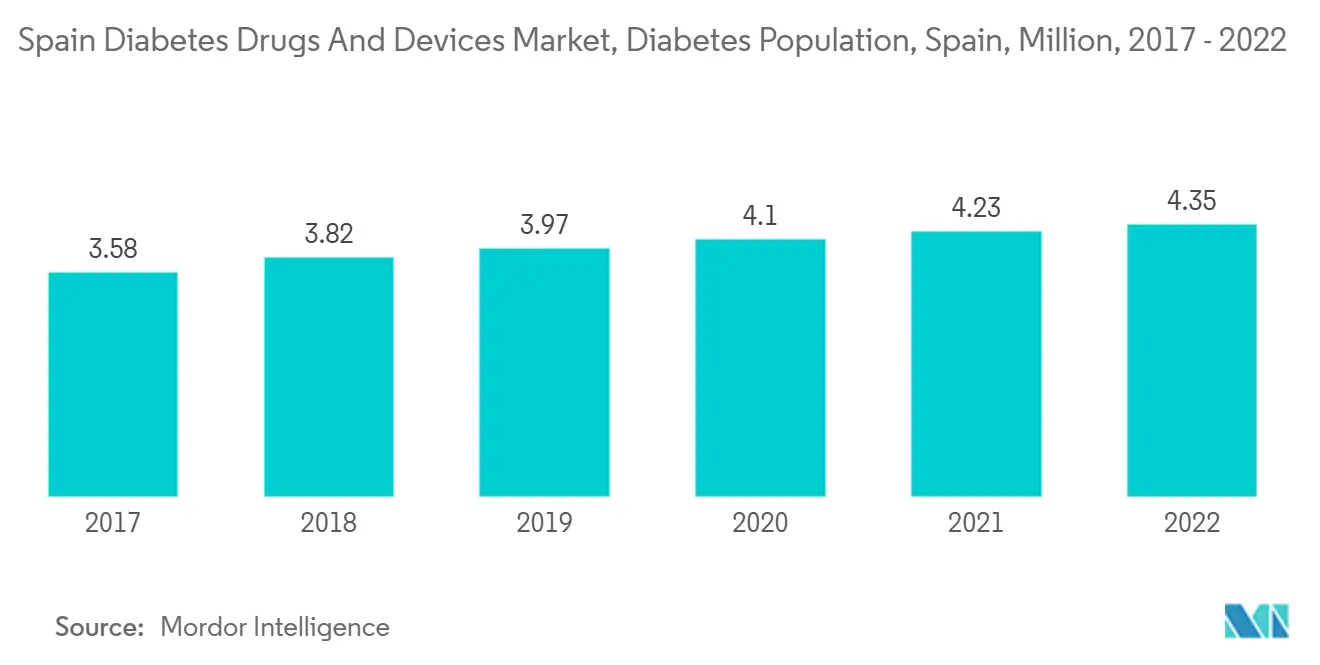
スペインでは1型糖尿病患者数が増加しており、予測期間中に年間3%超の成長率を記録している。スペインの成人の最大13.8%が糖尿病を有しており、約6%は未診断の糖尿病を有していると考えられている。スペインのバレンシア地域(人口500万人)でも同様の有病率が確認されている。この地域では、一般開業医が大多数の糖尿病患者を管理し、より複雑な症例の治療のために内分泌専門医と緊密に連携している。多くの論文が、糖尿病患者は重症COVID-19感染症を発症しやすく、転帰が悪く、死亡率が高いことを指摘している。スペイン糖尿病学会(SED)は、非糖尿病人口の死亡リスクが0.9%〜3%であるのに対し、死亡率がさらに上昇すると予測している。スペインの糖尿病患者の死亡リスクは約7.3%と推定されている。スペインでは、糖尿病患者の30.3%が一度も診断を受けたことがない。適切に認識・治療されなければ、糖尿病は心臓発作、脳卒中、腎不全、失明、下肢切断などの深刻かつ時に致命的な結果をもたらす可能性がある。これらは生活の質を低下させ、医療費を増大させる。
スペイン糖尿病学会(SED)によると、糖尿病に関する治療教育は必要性から優先事項・緊急課題へと発展してきた。症例数の絶え間ない増加と疾患管理・治療における重要な進歩に伴い、すべての糖尿病患者がこれらの新しいリソースにアクセスできるよう、必須の公平性措置を伴う教育的取り組みがこれまで以上に求められている。SEDはまた、特に技術的進歩を通じた糖尿病管理における重要な進歩を認識している。例えば、ボーラス基礎インスリン療法を受けている2型糖尿病患者向けのフラッシュシステムへの資金提供を承認した。
糖尿病が診断されないか、または適切に治療されない場合、糖尿病患者は心臓発作、脳卒中、腎不全、失明、下肢切断などの深刻かつ生命を脅かす合併症のリスクにさらされる。これにより生活の質が低下し、医療費が増大し、医療へのアクセスに対するニーズが高まる。証拠は、特に早期に発見された場合、糖尿病を効果的に管理できることを示唆している。血糖、血圧、脂質コントロールを含む多成分介入は、糖尿病に関連する広範な微小血管・大血管合併症および早期死亡率を低減できる。
競合環境
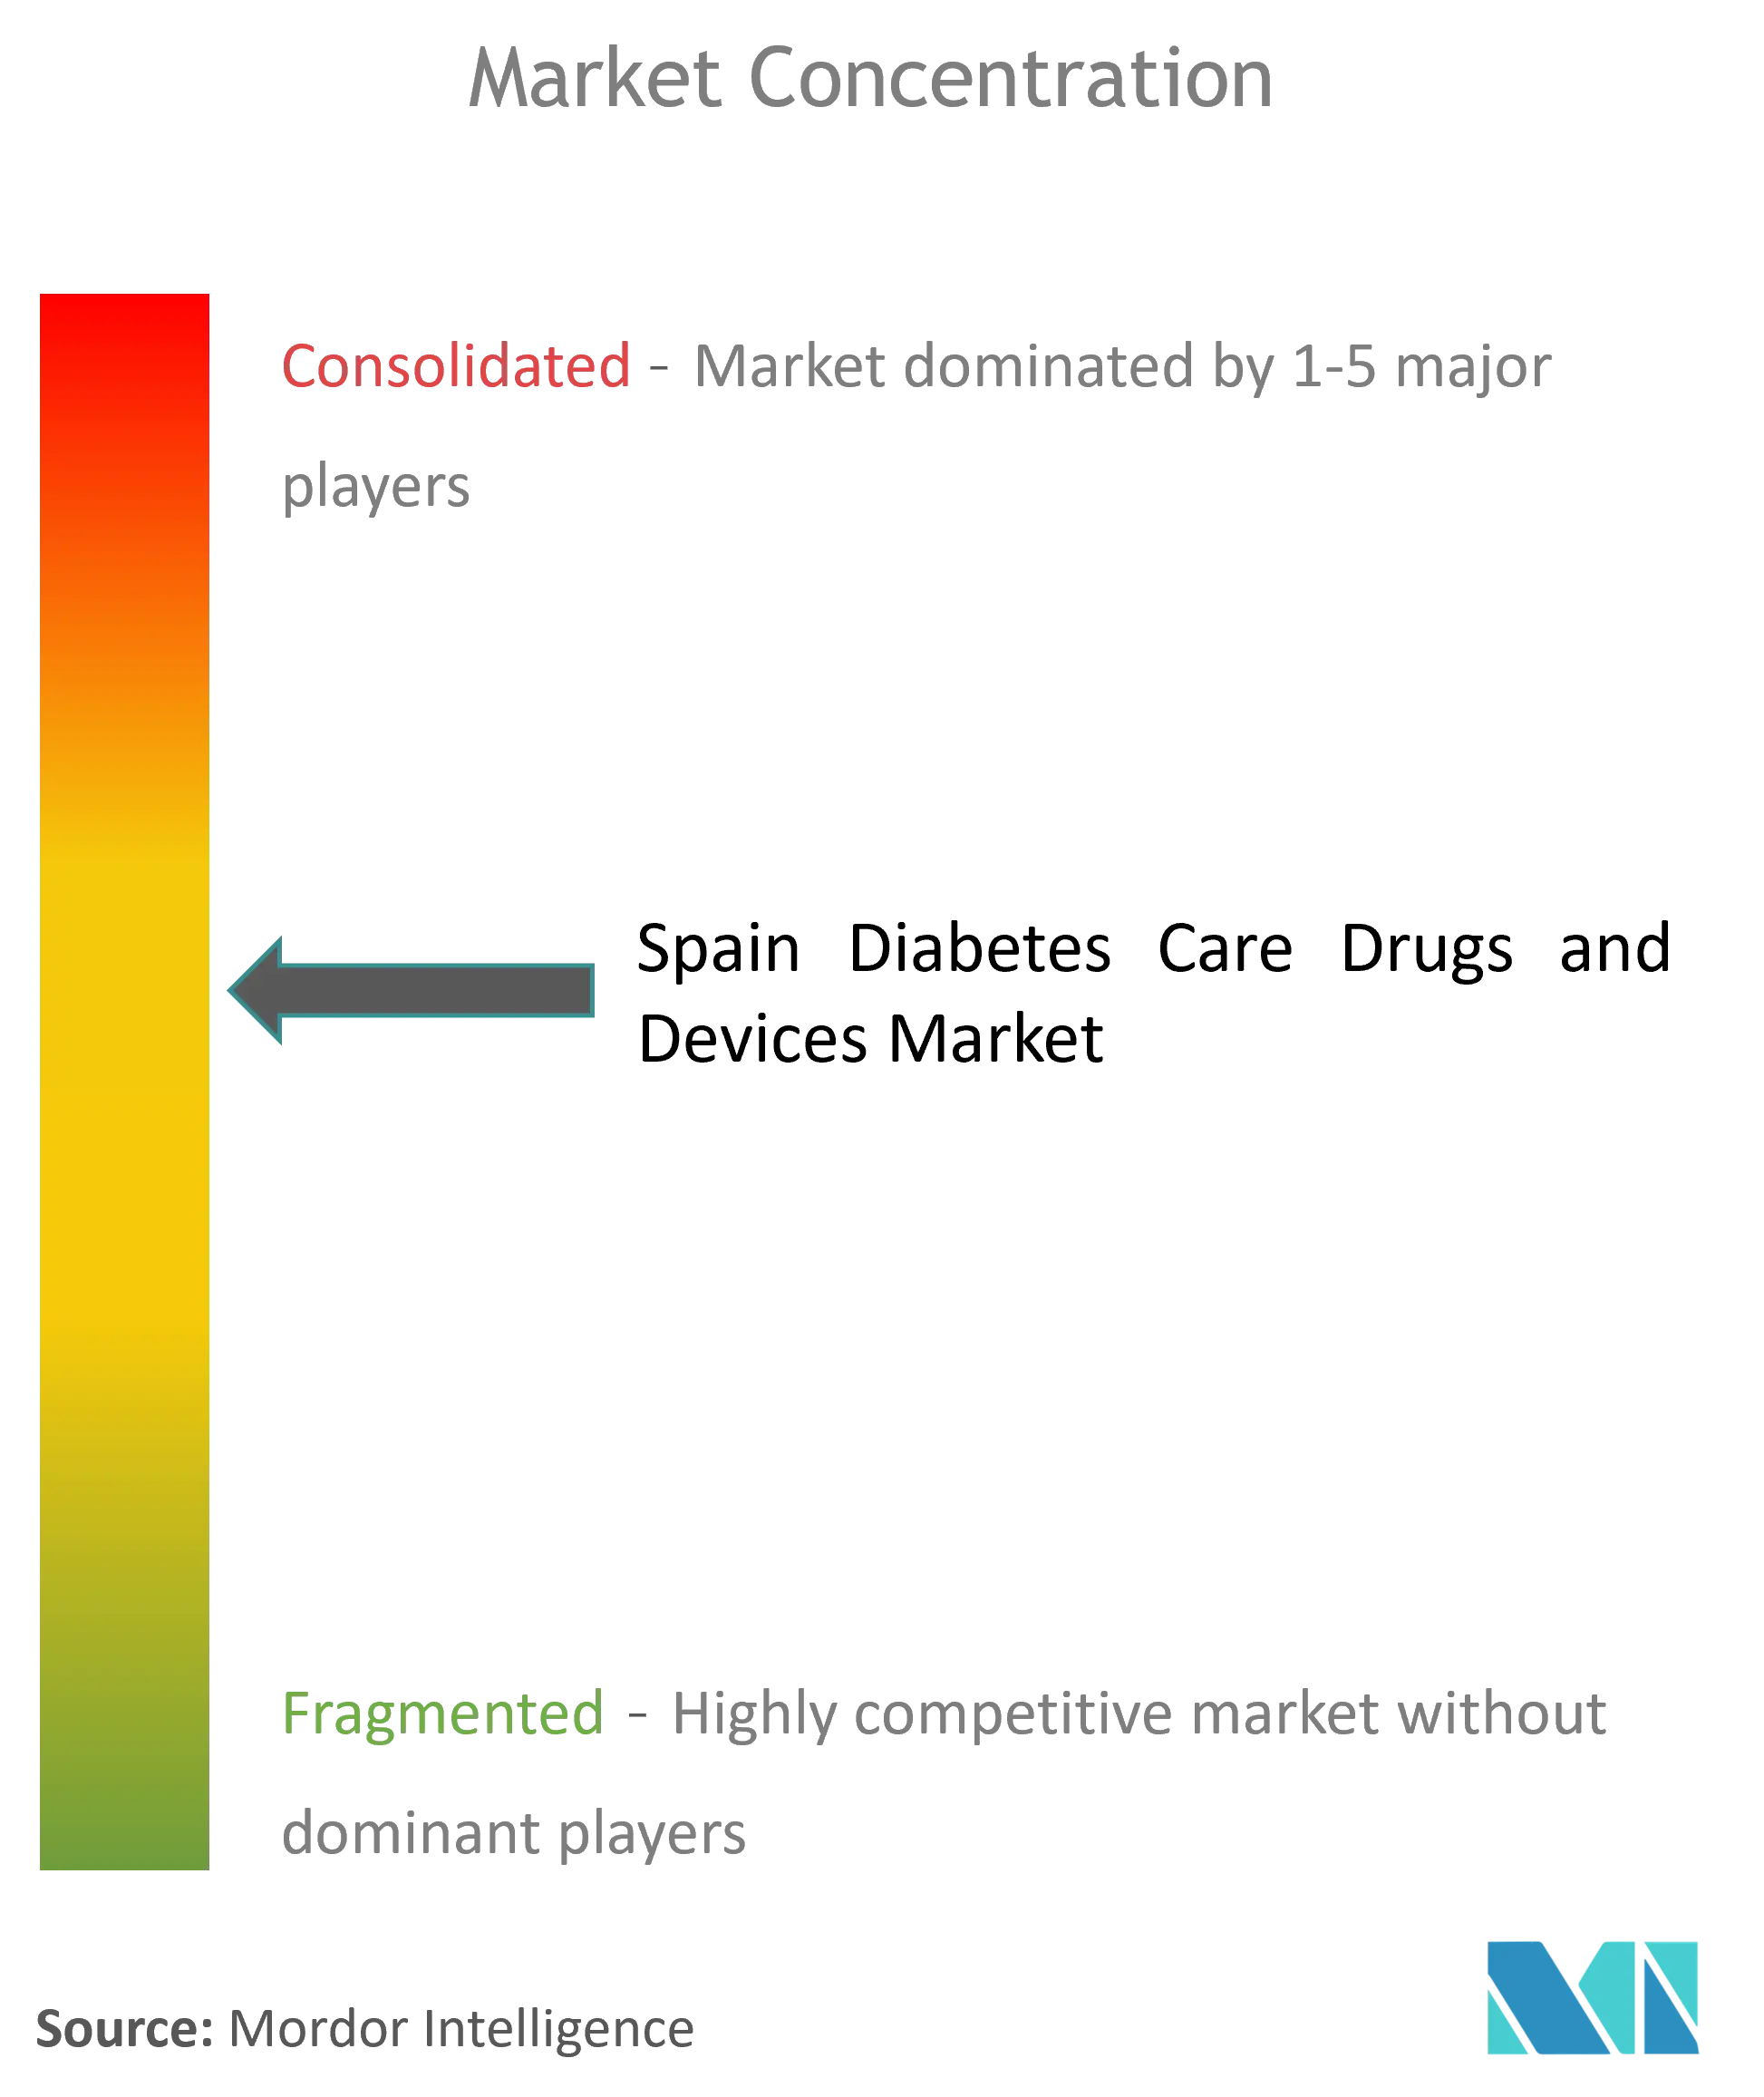
スペイン糖尿病ケア医薬品・デバイス市場における競争は、継続的な製品革新、デジタル糖尿病管理ソリューションの拡大、および主要業界参加者間の戦略的協業によって特徴づけられています。主要企業は、持続血糖モニタリング(CGM)システム、コネクテッドインスリン投与デバイス、および患者アウトカムと治療アドヒアランスを向上させる統合型糖尿病管理プラットフォームへの投資を通じて、市場プレゼンスを強化しています。セルフマネジメントおよびリモートモニタリングに対する意識の高まりに支えられ、スペインにおける先進的な糖尿病テクノロジーの採用が増加しており、メーカーは製品ポートフォリオの拡充と技術力の強化を促されています。戦略的パートナーシップ、製品ローンチ、研究開発への投資は、市場参加者間における主要な競争戦略であり続けています。
スペイン糖尿病ケア医薬品・デバイス産業のリーダー企業
-
Medtronics
-
Roche
-
NovoNordisk
-
Sanofi
-
Omnipod
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
スペインでは、監視デバイス、インスリン投与、デジタルデータフローを統合したコネクテッド糖尿病ケアの余地が見られ、公共システムのアクセスメカニズムがこれを支えている。スペイン国民保健システム(SNS)地域間評議会は2025年7月4日、慢性疾患アプローチ戦略に関する2025-2028年開発文書を承認し、糖尿病はこの枠組みにおいて優先分野として扱われ、代謝コントロール、合併症予防、患者エンパワーメントが重視されている。
アクセス面では、スペインの公共システムは糖尿病患者に対し血糖値モニタリングおよびインスリン投与用品を無償で提供しており、1日に複数回のインスリン注射を必要とする1型および2型糖尿病患者に対してはCGMが全額償還される。この償還環境は、連続モニタリングおよび隣接する治療管理ツール(自動インスリン投与および接続型ペンレジメンを含む)の普及拡大の余地を生み出しており、特に相互運用性と効率化された供給モデルが臨床業務負担を軽減し、自治州間でのケアの継続性を支える場合において顕著である。
最近の業界動向
- 2026年7月:Omnipod 5自動インスリン投与システムおよびOmnipod Discoverデータ管理プラットフォームがスペインで商業的に発売された。スペインにおけるチューブレスインスリン投与の拡大は、Omnipodプラットフォームの市場フットプリントを強化し、自動インスリン投与のさらなる普及を後押ししている。
- 2026年6月:バレンシア自治州保健局(Conselleria de Sanidad)が、約27,000人の糖尿病患者を対象とした連続血糖モニタリングデバイスの宅配サービスを開始した。スペインにおける公的CGMアクセスの拡大は、CGMのアクセス性を改善し、インスリン投与エコシステムおよびデジタル糖尿病管理ツールの需要を高める可能性がある。
- 2026年6月:スペイン技術変革協会(SETT)/Clinicgramが、糖尿病足病管理向けAIベースソフトウェアの推進のためClinicgramに650,000ユーロを投資した。スペインにおけるAI駆動型糖尿病足病管理ソフトウェアは、合併症予防のためのデジタルヘルスツールを支え、AI対応診断によりデバイスベースの糖尿病ケアを補完している。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、糖尿病の治療、投与、およびモニタリングに使用される処方糖尿病療法と糖尿病ケアデバイスに対するスペインでの支出を対象とし、主要製品タイプの単位数量に裏付けられた米ドルでの市場価値として捉えています。
対象除外範囲:糖尿病ケアに特化していない一般的な病院用消耗品、および療法の提供または血糖モニタリングを直接支援しない非医療系ウェルネスアプリは除外しています。
セグメンテーション概要
- 機器
- モニタリング機器
- 自己血糖測定機器
- 持続血糖モニタリング
- 管理機器
- インスリンポンプ
- インスリン注射器
- インスリンカートリッジ
- 使い捨てペン
- モニタリング機器
- 薬剤
- 経口抗糖尿病薬
- インスリン薬剤
- 配合薬
- 非インスリン注射薬
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、スペインにおける明確な需要と償還の全体像を構築することから始まります。多くの糖尿病製品は公的支払者のルールと地域調達によって形成されているためです。スペイン保健省の行物、国家統計局(INE)の人口統計表、OECD保健統計、WHOの糖尿病プロファイル、および治療対象人口とケアパターンを報告する査読済みの臨床・医療経済学文献などの公衆衛生・統計情報源を活用しています。
次に、実際のチャネルコンテキストを念頭に置きながら、規制・貿易シグナルを用いて製品の全体像をマッピングします。情報源には、関連する欧州医薬品庁(EMA)の製品情報、処方・保険適用に関するスペインおよびEUの医療制度文書、医療機器カテゴリーの通関・貿易リリース、方向性のある収益構成の手がかりとなる企業の財務報告書および投資家向け資料が含まれます。一部では、企業財務および特許データベースの有料サブスクリプションを使用して製品タイムラインのクロスチェックと対象収益プールの妥当性確認を行っています。このソースリストは例示的なものであり、データの収集、検証、およびギャップの解消のために他の多くの公開・サブスクリプション情報源も参照しています。
一次インタビューおよびサーベイ
一次調査は、スペインにおける製品の実際の使用状況と償還状況を確認することに重点を置いています。フォーミュラリーへのアクセスとデバイスの採用は自治州によって異なる場合があるためです。病院・小売薬局チャネルの関係者、糖尿病管理に携わる臨床医、流通業者、デバイス専門家などのステークホルダーにインタビューおよびサーベイを実施し、これらの情報をもとに普及率、典型的な交換サイクル、および現実的な価格帯を検証してからモデルを確定しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:36% | 最高経営幹部(CXO):12% |
| 中位層:46% | 部門・ユニットリーダー:29% |
| 中小規模プレイヤー:18% | マネージャー:59% |
市場規模算定と予測
規模算定は、治療対象の糖尿病患者プールとケアパスウェイからスペインレベルの需要を再構築し、各カテゴリーに適した製品レベルの使用量と価格ロジックを適用することで構築されます。トップダウンアプローチを用いて、診断・治療済み患者を年間療法量とデバイス利用量(例:インスリン使用パターン、経口療法シェア、モニタング頻度)に変換し、カテゴリー別平均販売価格(ASP)を用いて米ドルに換算します。
合計値を現実的に保つため、サプライヤーおよびチャネルのロールアップ、高視認性デバイスラインのサンプルASPと単位数量の乗算、保険適用が充実している場合の薬局・病院調達チェックなど、選択的なボトムアップ推計で結果を裏付けています。主要インプットには、療法タイプ別の患者分布、CGM対自己血糖測定(SMBG)の採用状況、インスリン投与方法の構成(ペン、ポンプ、注射器および関連消耗品)、センサーとストリップの交換サイクル、採用を左右する償還またはテンダー変更のタイミングが含まれます。小規模サブカテゴリーのデータポイントが欠落している場合は、類似するEU市場のプロキシ比率を用いてギャップを補完し、インタビューフィードバックを用いてスペインに正規化します。
予測にはシナリオ分析を活用し、単純な多変量関係によって支援されます。将来の市場価値は、糖尿病有病率、高齢化トレンド、治療率、モニタリングの償還拡大、およびテンダーサイクル後の予想ASP変動に連しています。仮定は一次回答者とともにレビューされ、最終的な軌跡が実際の調達・処方行動において生じる可能性が高い内容を反映するようにしています。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、最終的な数値が単一のソースに依存しないようにしています。モデル化された合計値を、公衆衛生支出の方向性、臨床文献で報告された療法構成トレンド、チャネル関係者が議論したデバイス採用指標などの独立したシグナルと比較し、承認前に外れ値を調査します。
確定前に、モデルは単位経済性、通貨の一貫性、前年比成長ロジックの二次確認を含む多段階のアナリストレビューを経ます。大きな差異が生じた場合は回答者に再連絡し、作業ファイルに明確な注記を付けて仮定を修正します。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、クライアントが最新の更新済みビューを受け取れるよう最終納品前レビューが実施されます。
Mordor Intelligenceのスペイン糖尿病ケア医薬品・デバイス市場推計と他の公表推計との比較
スペインの糖尿病ケア医薬品・デバイスに関する公表推計は、企業が同一の製品バスケットを集計しておらず、価格ベースや更新タイミングも異なるため、しばしば差異が生じます。当社の調査では、各インプットを実際の需要ドライバーに追跡可能な形で保持し、インタビューを通じてプレッシャーテストを実施することで、最終的な数値が単なる算術的なものにとどまらないようにしています。
一部の外部推計は、より広範な糖尿病管理サービスを含む幅広い糖尿病支出概念をグループ化したり、楽観的な採用を組み込んだより長い期間を使用したりしています。Mordor Intelligenceでは、合計値を定義された医薬品セットと列挙されたデバイスカテゴリー(インスリン投与と血糖モニタリングを含む)に限定し、予測前に利用可能な最新の過去期間を使用してモデルを更新しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2.02 ビリオン 米ドル(2025年) | |
| グローバルコンサルタントA | 4.80 ビリオン 米ドル(2026年) | より広範な収益プールと後発の基準年を使用ており、チャネル全体での先進モニタリングおよびポンプ療法の普及が加速すると仮定しているようで、これが合計値を押し上げています。 |
| 業界誌B | 0.95 ビリオン 米ドル(2023年) | 2023年を基準とした医薬品のみまたは治療薬中心のビューに近く、糖尿病デバイスの価値と繰り返し発生する消耗品の数量を明確に考慮していません。 |
情報源間の差異は主に、何が集計されるか、および公的資金による制度においてどの程度の速さで採用が進むと仮定されるかによって説明されます。製品リストを明示的に保持し、数量を治療使用パターンに連動させ、スペインに焦点を当てた回答者と価格・採用状況を確認することで、推計は計画立案において実用的かつ再現可能なものとなっています。
レポートで回答される主要な質問
スペインの糖尿病ケア薬剤・機器市場の現在の規模は?
スペイン糖尿病ケア医薬品・デバイス市場規模は、2026年の1.85 ビリオン 米ドルから2027年には1.98 ビリオン 米ドルに増加し、2027年から2032年にかけてCAGR 6.92%で成長して2032年までに2.76 ビリオン 米ドルに達する見込みです。
スペインの糖尿病ケア薬剤・機器市場における主要プレーヤーは誰か?
Medtronics、Roche、NovoNordisk、Sanofi、Omnipodがスペインの糖尿病ケア薬剤・機器市場で事業を展開する主要企業である。
本スペインの糖尿病ケア薬剤・機器市場レポートが対象とする年は?
本レポートは、スペイン糖尿病ケア医薬品・デバイス市場の過去の市場規模(対象年:2021年、2022年、2023年、2024年、2025年、2026年)を網羅しています。また、スペイン糖尿病ケア医薬品・デバイス市場規模の予測(対象年:2027年、2028年、2029年、2030年、2031年、2032年)も提供しています。