
ドイツ糖尿病ケア医薬品・機器市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 5.62 十億米ドル |
| 市場規模 (2027) | 5.86 十億米ドル |
| 市場規模 (2032) | 7.24 十億米ドル |
| 成長率 (2027 - 2032) | 4.33 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツ糖尿病ケア医薬品・機器市場分析
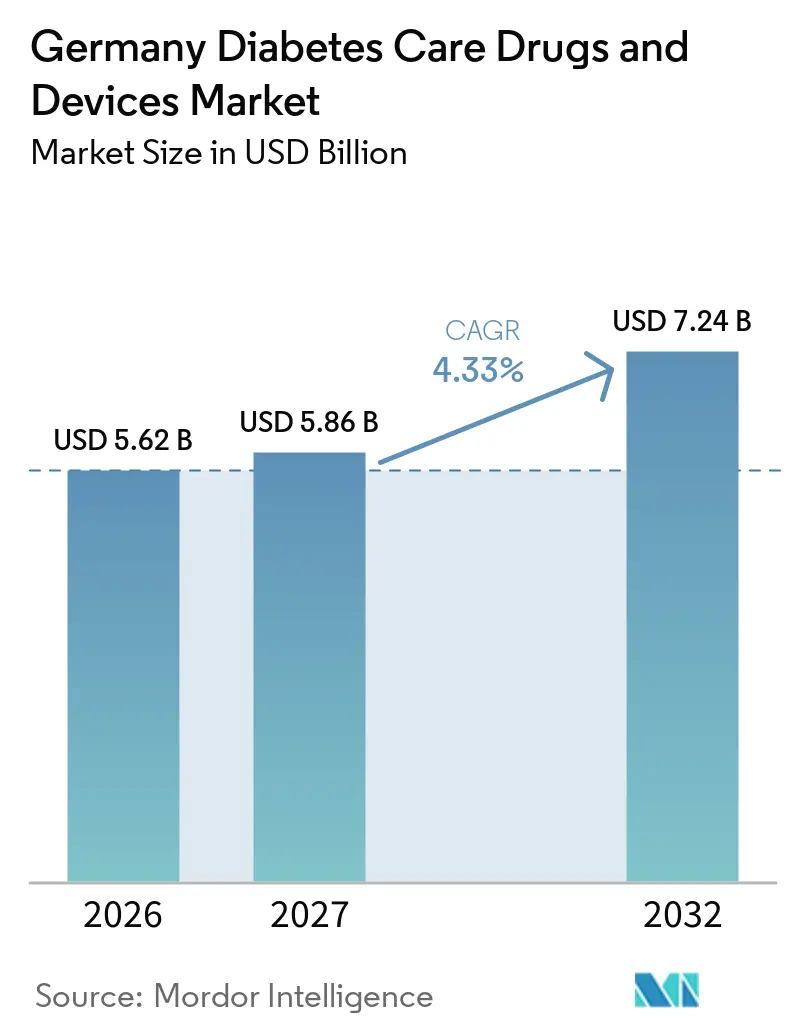
ドイツ糖尿病ケア医薬品・機器市場規模は2026年に56.2 ビリオン 米ドルと評価され、2027年の58.6 ビリオン 米ドルから2032年には72.4 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは4.33%です。
COVID-19パンデミックは糖尿病ケア機器市場に多大な影響を与えました。COVID-19で入院した患者における糖尿病の有病率、および血糖コントロールの改善がSARS-CoV-2患者の転帰改善と入院期間短縮つながるというエビデンスにより、糖尿病管理における治療機器の重要性が強調されました。パンデミックはまた、医療提供者と糖尿病患者および糖尿病テクノロジーとのバーチャルコンサルテーションを通じて、糖尿病ケアにおけるイノベーションを継続・拡大する機会を浮き彫りにしました。危機管理により、患者および医療専門家の間でテレメディシンへの前例のない関心が高まり、長年にわたる多くの規制上の障壁が取り除かれました。
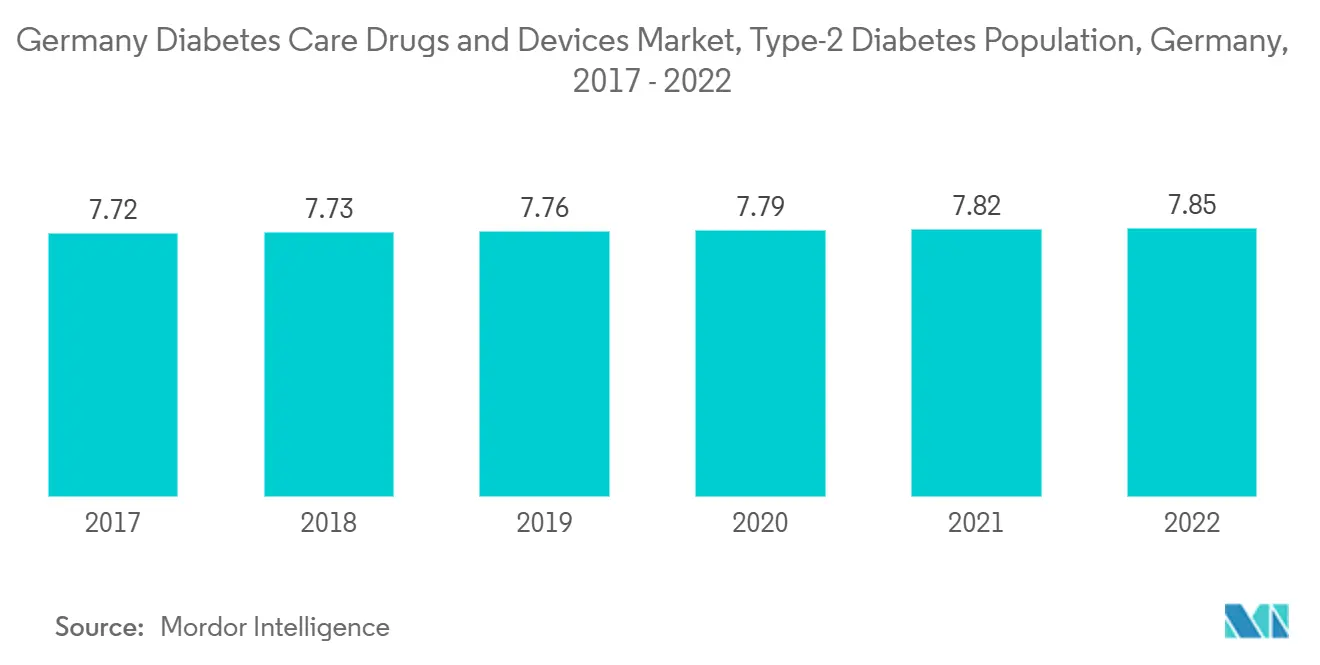
糖尿病医薬品・機器は、糖尿病患者の血糖値を安定・管理するために設計されています。抗糖尿病薬は、新型コロナウイルス感染症(COVID-19)パンデミック中にSARS-CoV-2感染症に罹患した糖尿病患者の治療における有力な候補となっています。ドイツ糖尿病センター(DDZ)によると、ドイツの人口の少なくとも7.2%が現在糖尿病を有しており、今後20年間でその傾向は大幅に増加すると予測されています。肥満、不健康な食事、運動不足を主な原因として、1型および2型糖尿病の新規診断率が増加していることが観察されています。糖尿病の罹患率・有病率の急速な増加および医療費の増大は、抗糖尿病薬の使用増加を示しています。
ドイツは先進国の一つであり、医療においても先進的な国です。持続血糖モニタリングやインスリン注入ポンプなどの技術は、他の発展途上国よりも早くドイツで採用されています。さらに、償還・価格設定政策が高度に規制されており、これが市場を牽引し、新しい先進技術の受容を高めています。ドイツの糖尿病ケア機器市場のプレイヤーにとっての市場機会には、多数の新製品投入、技術革新のための国際的な研究協力の拡大、および糖尿病に関する公衆教育の強化が含まれます。
したがって、上記の要因が予測期間中の市場成長を牽引すると予想されます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
ドイツ糖尿病ケア医薬品・機器市場トレンドとインサイト
持続グルコースモニタリングセグメントは、予測期間中に最も高い成長率を示すと予測されます
持続血糖モニタリングセグメントは、予測期間中に約5.6%のCAGRで成長すると予測されています。
欧州医療制度・政策ウォッチドッグ2021によると、ドイツは世界最古の社会保険制度(GKV)を有しています。健康保険への加入は義務です。収入が一定の上限を超える人や特定の職業グループに属する人は、法定健康保険から脱退し、民間健康保険(PKV)に加入することができます。人口の約11%が民間健康保険に加入しており、89%が法定健康保険に加入しています。保険はすべての合法的居住者をカバーしていますが、健康保険に加入していない人口はわずか0.1%です。
血糖値を観察する頻度は糖尿病の種類によって異なり、患者ごとに差があります。1型糖尿病患者は、一定の間隔で血糖値を確認し、血糖値を監視し、インスリン投与量を調整する必要があります。したがって、患者が1日5〜6回の検査を行う場合、テストストリップにかかる通常の費用は月額100 ミリオン 米ドルを超える可能性があります。これらの費用は、すでに高い糖尿病管理コストに加算され、業界の発展に寄与しています。一般的なCGM機器は、設定された時間に血糖値を確認する日常的な作業と比較して、血糖パターンと傾向を正確に表示します。
持続血糖モニタリング機器は、糖尿病患者の利便性のために市場で入手可能な携帯型指先穿刺血糖計の人気の代替手段となっています。持続血糖モニタリング機器は、携帯電話との統合などの新技術の登場により、より安価になりつつあり、予測期間中にセグメントの成長を牽引する可能性があります。
糖尿病有病率の上昇
ドイツにおける糖尿病の有病率は、近年著しく増加しています。糖尿病患者は、経口抗糖尿病薬の服用、血糖測定および追加の炭水化物摂取など、適正な血糖値を維持するために1日を通じていくつかの対応を必要とします。主に肥満、不健康な食生活、および運動不足により、1型および2型糖尿病の新規診断率が増加していることが観察されています。糖尿病の罹患率・有病率の急増および医療費の増大は、糖尿病薬剤・機器の使用増加を示しています。
糖尿病はドイツ全土の医療システムにとって主要な健康上の問題であり、重大な課題の一つです。ドイツ語圏の成人人口における既知の1型・2型糖尿病の有病率は高く、まだ診断されていない患者数も多くなっています。高齢化と不健康なライフスタイルにより、2型糖尿病の有病率は今後数年間にわたって着実に上昇すると見込まれます。適切なモニタリング、危険因子の比較、および積極的なセルフマネジメントなど、高品質なケアは、2型糖尿病のドイツ語圏患者における合併症を防ぐために重要です。
経口抗糖尿病薬は世界中で利用可能であり、ライフスタイル管理および2型糖尿病治療の段階的強化が必要な場合に使用が推奨されます。経口製剤は、その幅広い有効性、安全性、および作用機序により、通常2型糖尿病治療の第一選択薬となっています。抗糖尿病薬は、糖尿病患者が病態を管理し、糖尿病合併症のリスクを低減するのを助けます。糖尿病患者は、血糖値を管理し低血糖または高血糖を回避するために、生涯にわたって抗糖尿病薬を服用する必要がある場合があります。経口抗糖尿病薬は使いやすく低コストという利点があります。これにより、インスリンに代わる魅力的な選択肢となり、より高い受け入れと服薬遵守の改善につながっています。
ドイツでは、厳格な政府のガイドラインおよびWHOの好意的な規制が、企業による革新的製品の開発を促進しています。これらの製品のドイツ市場への浸透は、地域組織における臨床研究の支援、管理の促進、および発見プロセスの迅速化をもたらします。糖尿病はデータ管理型の疾患として捉えることができ、実世界の健康・治療データ収集の事例は、統合的かつ個別化された慢性疾患管理のための情報を提供します。患者と糖尿病ケア提供者の双方が、継続的に収集された代謝・治療・ライフスタイルデータを用いて治療上の意思決定を共有します。糖尿病はドイツ全土の医療システムにとって主要な健康上の問題であり、重大な課題の一つです。疾患の罹患率・有病率・進行度の増大により、糖尿病患者に追加的な治療選択肢を提供する新薬の開発が促進されました。ドイツの糖尿病薬剤市場のプレーヤーにとっての市場機会には、多数の新製品発売、技術革新に向けた国際研究協力の強化、および糖尿病に関する国民教育の拡充が含まれます。
競合状況
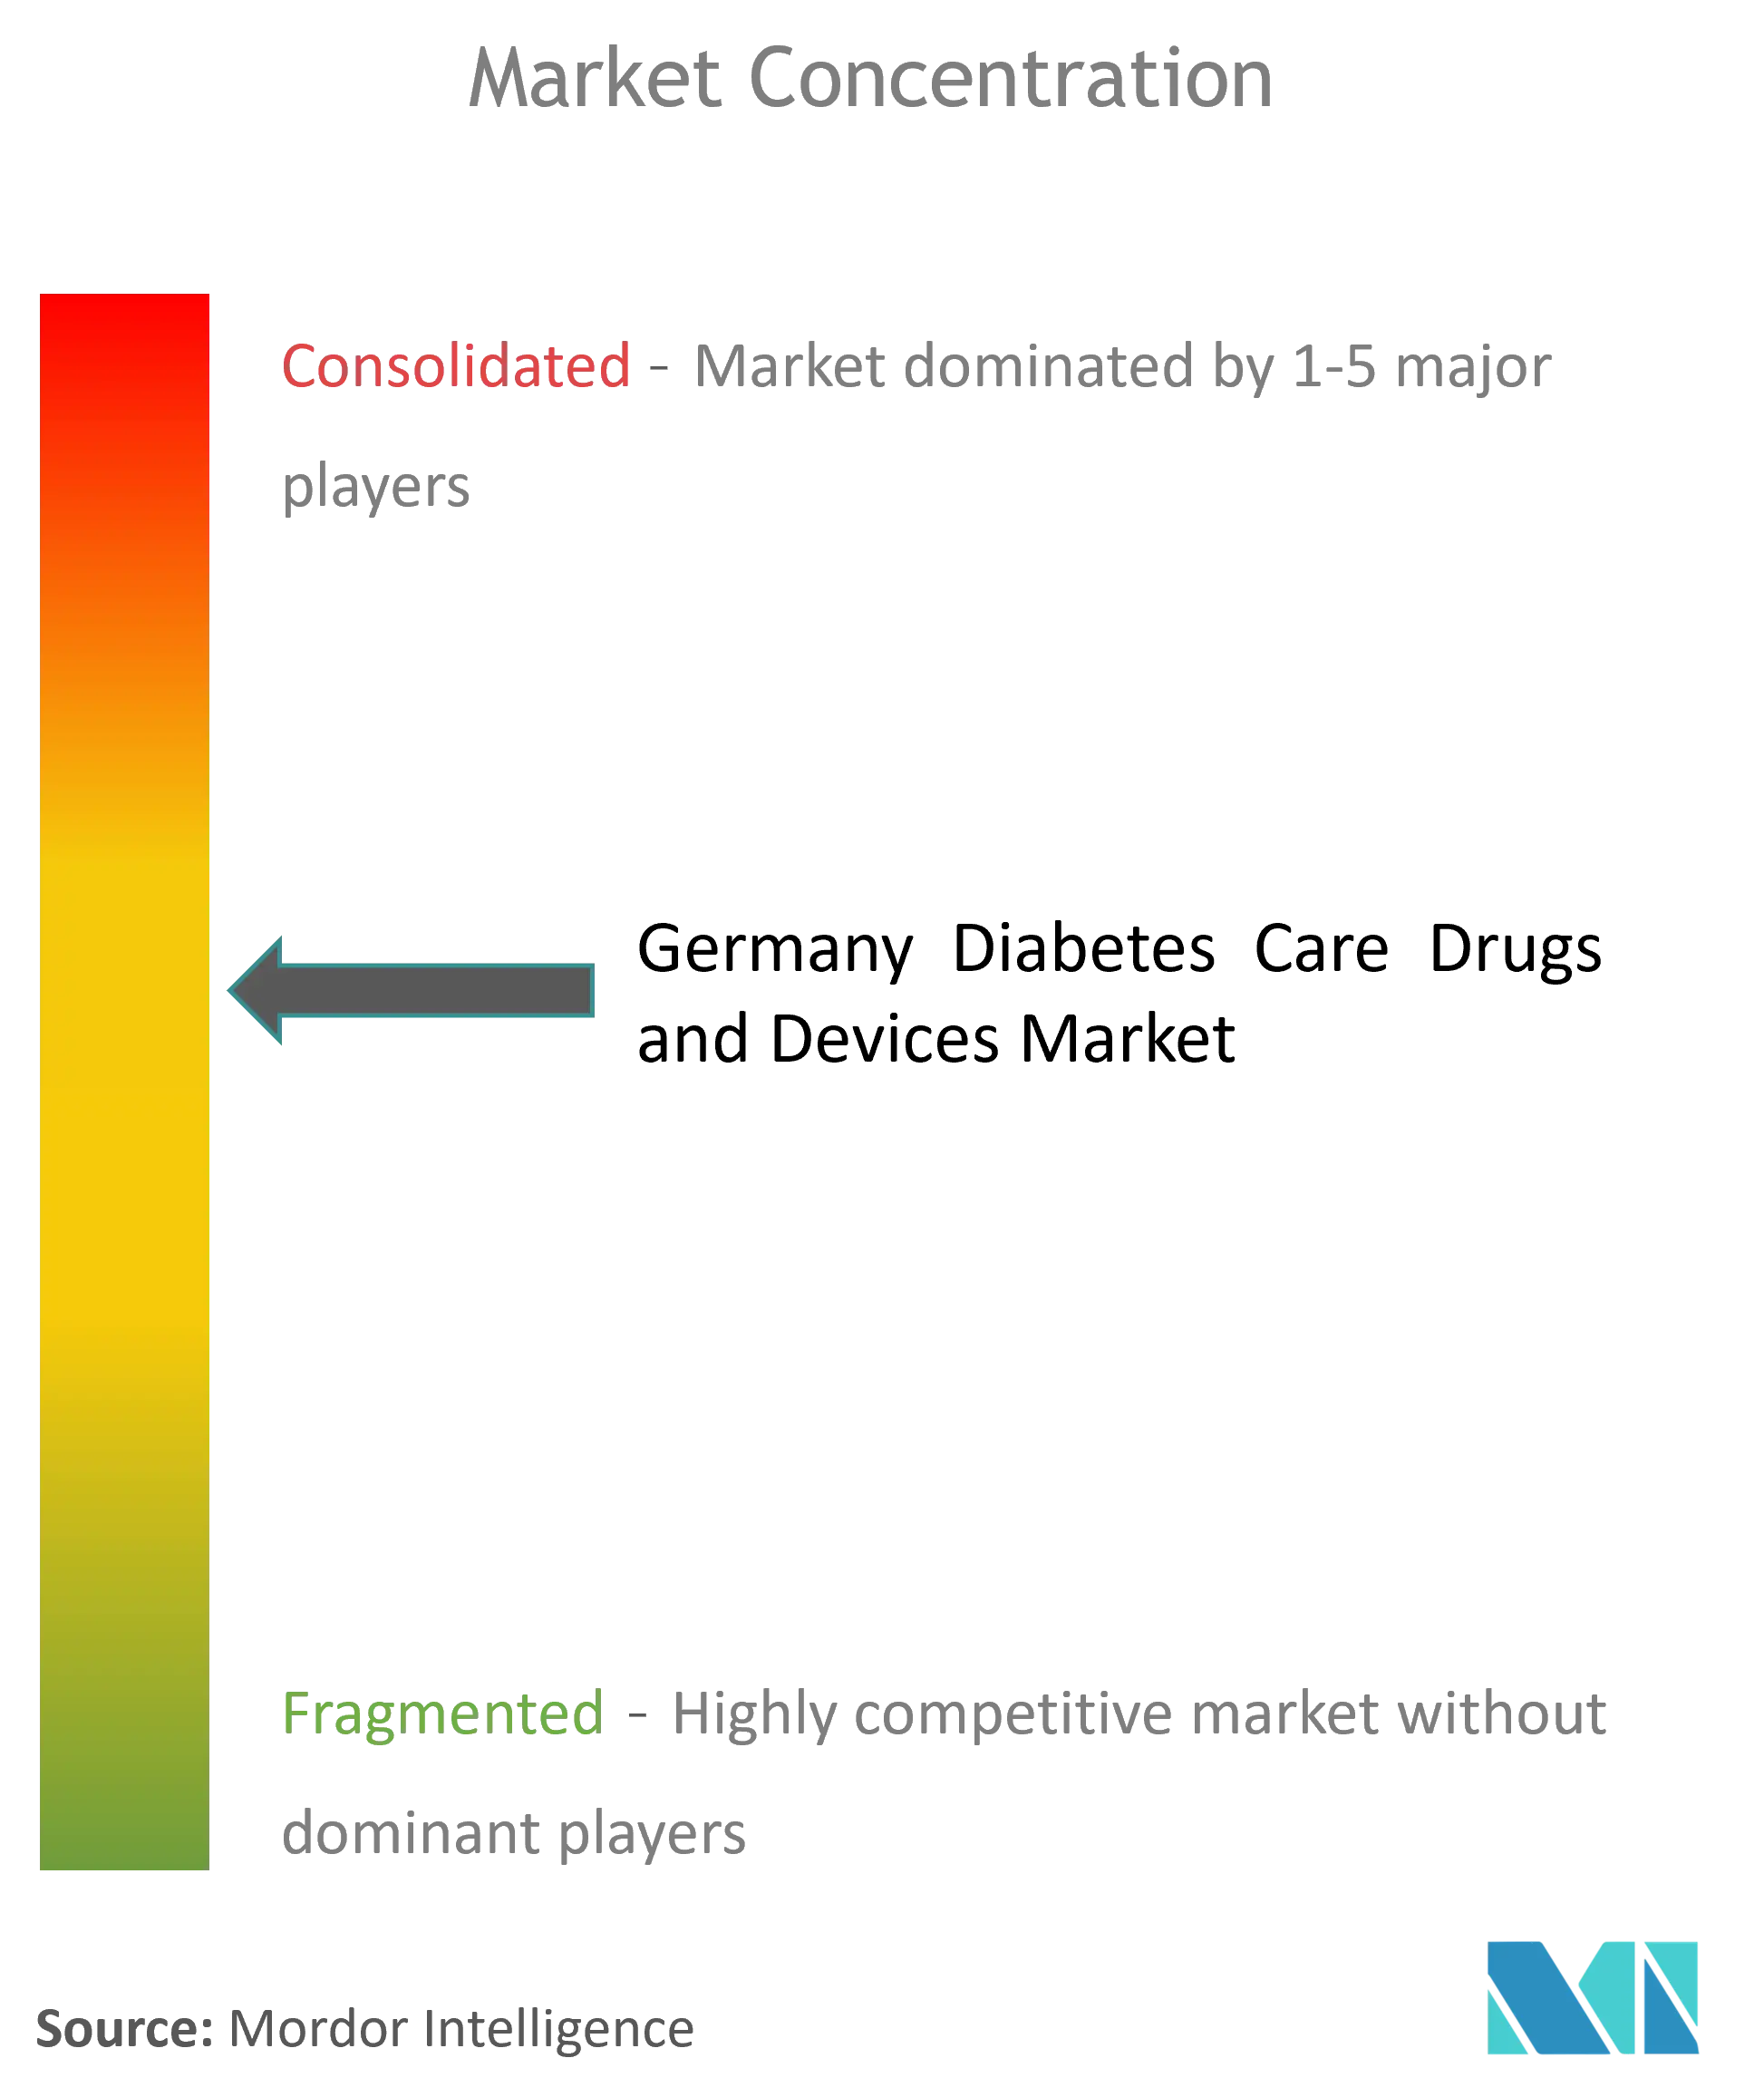
ドイツの糖尿病ケア医薬品・機器市場は中程度に集約されており、Abbott、Roche、Dexcom、Medtronic、Novo Nordisk、Sanofi、Eli Lilly、Insuletなどの主要プレイヤーが、製品イノベーション、戦略的コラボレーション、ポートフォリオ拡大を通じて競争しています。市場は、持続血糖モニタリング(CGM)システム、インスリンポンプ、コネクテッドインスリンペン、先進的インスリン法の強力な普及を特徴としており、ドイツの確立された償還フレームワークと医療インフラに支えられています。企業は、患者の転帰と治療アドヒアランスを改善するために、血糖モニタリング、デジタルヘルスプラットフォーム、インスリン投与技術を組み合わせた統合的な糖尿病管理ソリューションにますます注力しており、研究開発への継続的な投資と次世代糖尿病ケア製品の導入により、市場における競争が激化すると予想されます。
ドイツ糖尿病ケア医薬品・機器業界リーダー
-
Medtronic
-
Roche
-
Novo Nordisk
-
Sanofi
-
Omnipod
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
ドイツにおける糖尿病ケアの機会は、規制された保険償還環境の中で、医薬品、デバイス、デジタル対応サービスを組み合わせたコネクテッドケア経路を中心に拡大している。最も明確な焦点は、統合型インスリン投与・モニタリングエコシステム(ポンプおよび自動インスリン投与アルゴリズムに接続されたCGM)の拡大であり、これはドイツにおける統合システムの採用拡大と先進的糖尿病技術の早期普及によって支えられている。アドヒアランスとセルフマネジメントを支援するデジタルコンパニオンプログラムも、特に法定保険のワークフローや文書化要件に適合する場合、差別化の可能性を生み出している。
ドイツにおける糖尿病ケア製品の将来展望は、デジタルヘルスソリューションに対する厳格化されたエビデンスおよびデータ要件、並びにセンサーや消耗品に関するサプライチェーンおよび部材の考慮事項によって形作られている。連邦医薬品医療機器庁(BfArM)はDiGAフレームワークと関連しており、2026年第3四半期以降、DiGAメーカーは6か月ごとに使用データを提出することが求められ、最初のデータセットの提出期限は2027年4月15日となる。これは市場アクセスにおけるリアルワールドデータの役割を強化するものである。製品面では、2型糖尿病治療のGLP-1受容体作動薬への移行と、CGMとクローズドループシステムの統合の継続により、医薬品ポートフォリオとデバイスプラットフォームの双方が活発な状態を維持している。センサー電子部品、酵素化学、および医療用接着剤に関する部材コストの変動を抑える取り組みは、法定保険および民間保険チャネル全体でのアクセス戦略の拡大を支えている。
最近の業界動向
- 2026年7月:Diabeloop:ViCentra KaleidoインスリンパッチポンプおよびDexcom G7 CGMと統合されたDBLG2自動インスリン投与(AID)システムがドイツで処方可能となった。この展開により、ドイツ市場における先進的な統合ポンプCGM療法へのアクセスが拡大し、クローズドループ糖尿病管理アプローチの広範な採用が促進される。
- 2026年7月:Medtrum:Medtrum 300Uチューブレスパッチポンプが、GKV償還のためドイツのHilfsmittelnummer(補助具番号)ディレクトリに登録された。この高容量チューブレスパッチポンプの償還経路は、ドイツの糖尿病デバイス市場におけるMedtrumの市場参入と価格戦略上の位置付けを支えるものである。
- 2026年7月:Novo NordiskとSmartpatient:Novo NordiskはSmartpatientと提携し、ドイツにおける2型糖尿病向けの糖尿病ケアプログラムを開始した。このデジタルケアプログラムは、支払者および患者のエンゲージメントを拡大し、ドイツにおける統合ケアの潮流と整合するものである。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本レポートでは、市場は糖尿病の治療、管理、モニタリングに使用される糖尿病ケア医薬品および糖尿病ケア機器からドイツで生み出される収益をカバーしており、値は米ドルで追跡されています。
スコープの除外事項:一般的な病院サービス、医の診察、糖尿病モニタリング機器に紐付けられていない広範な糖尿病診断、および非医療的なウェルネス製品は除外しています。
セグメンテーション概要
- 医療機器
- 監視機器
- 自己血糖測定機器
- 持続血糖モニタリング
- 管理機器
- インスリンポンプ
- インスリン注射器
- インスリンカートリッジ
- 使い捨てペン
- 監視機器
- 薬剤
- 経口抗糖尿病薬
- インスリン薬剤
- 配合薬
- 非インスリン注射薬
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の出発点となる構造を構築し、ドイツの現実的な需要アンカーを特定するために使用されました。主に公衆衛生および償還シグナルを活用し、糖尿病ケアに特有の治療パターンおよび機器採用トピックに結び付けました。
一般的に参照される公的情報源には、ロベルト・コッホ研究所の刊行物、OECD保健統計、WHO糖尿病指標、および関連する欧州委員会・ユーロスタットの保健・貿易統計など、ドイツの保健統計および疾病負担に関する公表データが含まれます。また、関連する製造業者・流通業者の年次報告書および投資家向けプレゼンテーション、ならびにドイツ固有の文脈を提供する協会ページや主要な医学会議のサマリーも参照しました。モデルの整合性チェックのために、企業財務情報、ニュース・財務データ、特許データベースを提供する有料サブスクリプションを選択的に使用し、イノベーションとタイミングを把握しました。ここに記載されている情報源は例示的なものであり、データ収集、クロスチェック、および仮定の明確化のために他にも多くの参考文献が使用されました。
一次インタビューおよびサーベイ
一次調査は、現在の治療ミックス、切り替えパターン、機器利用行動、および償還とテンダーが単位数量をどのように形成するかなど、デスクリサーチでは完全に把握できない事項を確認することに重点を置きました。仮定を検証し、現実的な価格・数量レンジについて合意するために、ドイツ全土の臨床専門家、糖尿病教育者、薬局・流通関係者、機器に特化したチャネル参加者など、多様な関係者と対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | CXO:14% |
| 中位層:53% | 機能・ユニットリーダー:41% |
| 中小規模プレイヤー:19% | マネージャー:45% |
市場規模算定・予測
コアモデルは、ドイツの糖尿病有病率、治療対象シェア、インスリン・経口抗糖尿病薬・非インスリン注射薬・併用療法にわたる治療分類から構築されたトップダウンの需要プールを起点とし、平均投与量または利用規範に結び付けています。機器側では、SMBG・CGMなどの主要カテゴリーのユーザー数と交換サイクル、ならびにペン、ポンプ、注射器、カートリッジ、関連消耗品などのインスリン投与ツールを用いて単位数を再構築しました。
合計値を実用的に保つために、チャネル別のサンプル平均販売価格・数量を用いた選択的なボトムアップ近似値、およびインタビューで収集したサプライヤー・流通業者レベルのセンスチェックとクロスチェックを行いました。最も重要なインプットには、CGM対SMBGの償還普及トレンド、対象患者コホートにおけるポンプ普及率、典型的な検査頻度パターン、新薬クラスへのミックスシフト、ドイツの価格・償還ダイナミクスの下での価格推移予測が含まれます。予測はシナリオ分析を用いて構築され、メインシナリオは採用曲線と価格圧力に関する最も一貫した専門家見解を反映し、代替シナリオは機器普及の加速・減速をテストするために使用されました。公的シグナル乏しい小規模サブカテゴリーについては、保守的な交換サイクル仮定を用いてギャップを処理し、フォローアップコールで再検証しました。
データ検証・更新サイクル
モデルアウトプットは、患者プール計算、機器タイプ別の利用ロジック、経時的な患者一人当たり支出トレンドの示唆など、独立したシグナルと照合されます。有病率、普及率、交換、または価格の変化では説明できない急激な上昇がセグメントに見られる場合、仮定を見直し、何が変化したかを確認するために専門家に再連絡します。
承認前に、第二のアナリストが計算、単位、通貨換算、および過去年と予測ドライバーの整合性を確認します。レポートは年次で更新され、償還規則の変更、重要なガイドライン更新、主要な製品移行などの重要なイベントが発生した場合には中間更新が行われます。納品直前に、最新の公開データとインタビューフィードバックを反映していることを確認するための最終確認を実施します。
Mordor Intelligenceのドイツ糖尿病ケア医薬品・機器市場推計と他の公表推計との比較
ドイツ糖尿病ケアに関する公表数値は、著者が必ずしも同じバスケットを集計しているわけではなく、異なる価格ポイント、タイミング、成長仮定を適用する可能性があるため、大きく乖離して見えることがあります。他の情報源は機器に重点を置いていたり、医薬品や患者使用のモニタリング・管理ツールに直接紐付けられていない、より広範な糖尿病関連支出を束ねている場合があります。
一部の推計は、より広範な糖尿病管理や広範な診断・ケア支出を含むように市場を拡大しており、これにより値が押し上げられます。このMordor Intelligence推計では、合計は糖尿病医薬品と患者向けモニタリング・管理機器に限定されており、価格適用前に治療コホートと交換サイクルに数量を結び付けることで規模算定の一貫性を保っています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 60.6 ビリオン 米ドル(2025年) | |
| 業界誌A | 215.1 ビリオン 米ドル(2022年) | 定義された医薬品および患者使用のモニタリング・管理機器を超えた広範な支出を取り込む可能性のある、より広い糖尿病場の構成を使用していると見られ、より古い基準年に基づいています。 |
| 業界出版社B | 304.0 ビリオン 米ドル(2028年) | より広い糖尿病市場のフレーミングとより積極的な将来見通しを使用しており、治療ミックス、償還主導の価格圧力、機器交換サイクルがドイツ向けにどのように制約されたかについての可視性が限られています。 |
この乖離は主に、何が集計されているか、および数量がドイツにおける実際のユーザー行動にどのように結び付けられているかによって説明されます。単位を治療コホート、採用率、交換タイミングに結び付けることで、予測期間中に価格とミックスが変化しても、推計は追跡可能で再現しやすいものとなっています。
レポートで回答される主要な質問
現在の市場規模はどのくらいですか?
市場は2026年の56.2 ビリオン 米ドルから2032年には72.4 ビリオン 米ドルに増加すると予想されており、2027年の収益は58.6 ビリオン 米ドルに達し、2027年~2032年の間にCAGR 4.33%で成長します。
市場の主要プレイヤーは誰ですか?
Medtronic、Roche、Novo Nordisk、Sanofi、およびOmnipodがこの市場で事業を展開する主要企業です。
この市場はどの年をカバーしていますか?
本レポートは、2021年、2022年、2023年、2024年、2025年、2026年の過去の市場規模カバーしています。また、2027年、2028年、2029年、2030年、2031年、2032年の市場規模を予測しています。