
モバイル仮想ネットワーク事業者(MVNO)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 79.97 十億米ドル |
| 市場規模 (2031) | 109.48 十億米ドル |
| 成長率 (2026 - 2031) | 6.48 % |
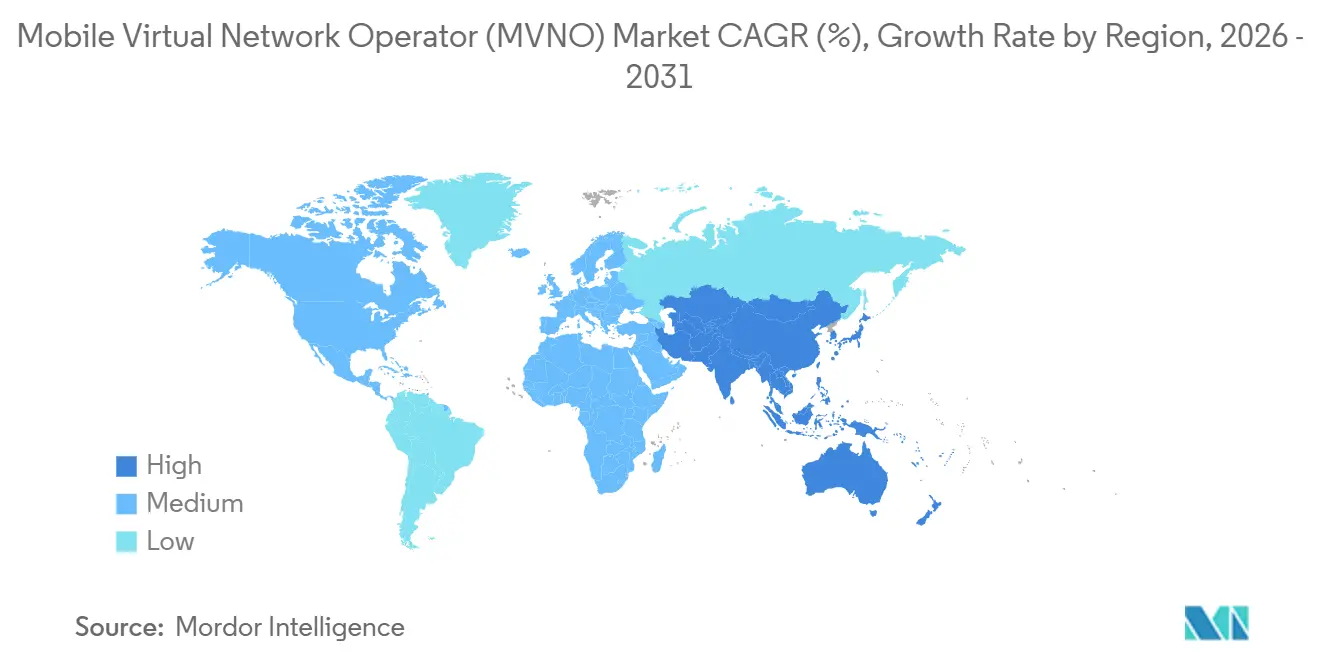
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
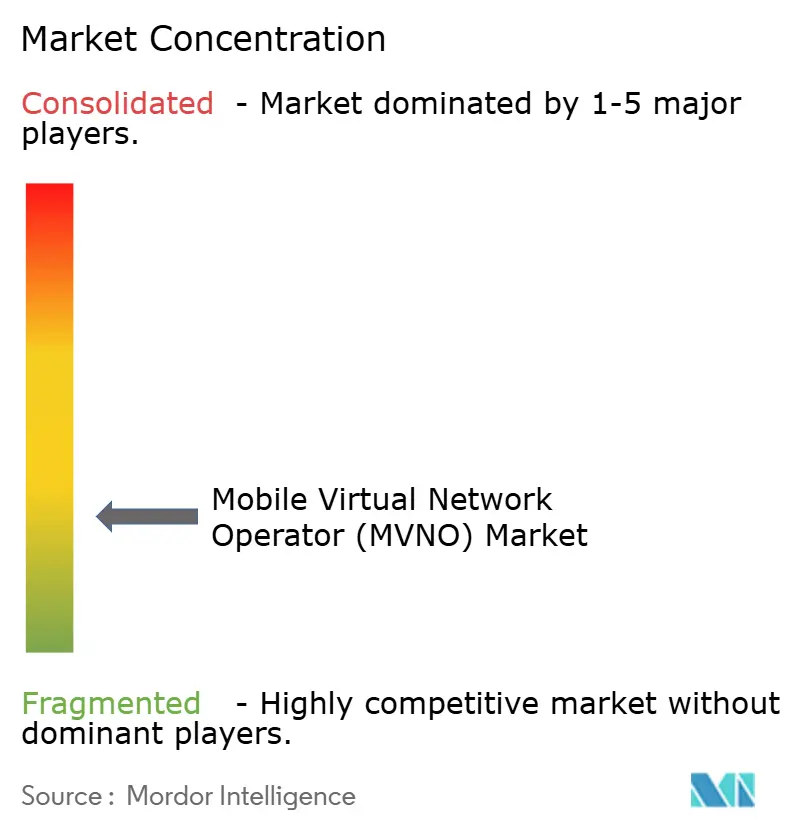
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
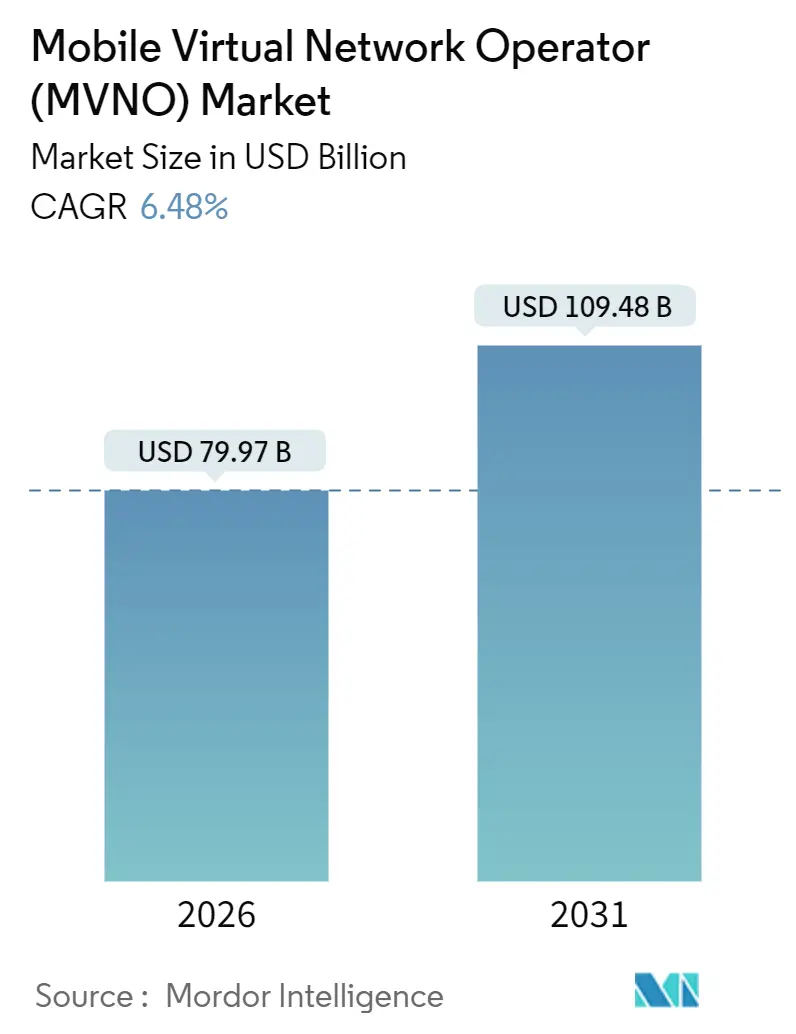
Mordor Intelligenceによるモバイル仮想ネットワーク事業者(MVNO)市場分析
モバイル仮想ネットワーク事業者市場規模は2026年に797億7,000万米ドルに達し、2031年までに1,094億8,000万米ドルへと拡大する見通しで、CAGRは6.48%で推移します。この拡大は、アジャイルなブランドがコアビジネスシステムをパブリッククラウドプラットフォームへ移行し、eSIMプロビジョニングと組み合わせ、急成長するIoTトラフィックを収益化しながら、ホストネットワークの卸売料金によるコストリスクに対処している状況を反映しています。クラウドベースの有効化、大規模なプリペイド加入者プール、および卸売アクセス規制の支援が成長を促進する一方、既存のモバイルネットワーク事業者(MNO)が5G展開の資金調達のためにギガバイト当たりの料金を引き上げるたびに、マージンへの逆風が続いています。
競争戦略はますます大規模な自動化を中心に展開されています。クラウド課金エンジンはオンデマンドで新しいインスタンスを起動し、フラッシュプロモーションや年末年始のSIM配布キャンペーン時のオンボーディングのボトルネックを解消します。eSIM専用サインアップにより、顧客獲得コストは実店舗チャネルの約50米ドルからオンラインでは20米ドル以下に削減されますが、摩擦のない乗り換えはチャーンリスクを増大させます。多くの場合10年間のデバイスライフサイクルで契約される産業用IoT回線は、価格に敏感なコンシューマー向けプリペイドトラフィックに対する収益ヘッジを事業者に提供します。一方、部分的なスペクトル共有と衛星対セル連携により、遠隔地へのカバレッジが拡大しますが、企業が自らコネクティビティをプロビジョニングできるようになることで、従来の卸売の境界も曖昧になります。その結果、モバイル仮想ネットワーク事業者市場は、ニッチなコンテンツ、フィンテック連携、マルチネットワークIoTダッシュボードに基づくサービス差別化と、絶え間ない価格競争のバランスを取る必要があります。
レポートの主要なポイント
- 展開モデル別では、クラウドプラットフォームが2025年の収益の56.51%を占め、2031年にかけてCAGR 7.11%で拡大しています。
- 運営モード別では、ライトMVNOまたはブランドMVNOが最も高い成長率を示し、2031年にかけてCAGR 6.78%を記録する見込みです。
- 加入者タイプ別では、IoT専用接続がCAGR 7.37%で増加し、2031年にかけてコンシューマーの増加ペースを上回ると予測されています。
- アプリケーション別では、セルラーM2Mソリューションが2026年から2031年にかけてCAGR 6.93%を記録する見込みです。
- ネットワーク技術別では、5G MVNO回線が2031年にかけてCAGR 7.89%で拡大すると予測されています。
- アジア太平洋地域が地域別成長をリードし、2031年にかけてCAGR 7.45%が予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| モバイル加入者基盤の拡大とスマートフォン普及率の上昇 | +1.2% | インド、インドネシア、ナイジェリア、その他の新興市場 | 中期(2〜4年) |
| 低コストの音声・データプランへの需要 | +1.5% | 南米、アフリカ、南アジア | 短期(2年以内) |
| IoTおよびM2M接続の拡大 | +1.3% | 北米、欧州、中国、東南アジア | 長期(4年以上) |
| オープン卸売アクセスおよびeSIM対応参入に向けた規制の推進 | +1.0% | 欧州、インド、ラテンアメリカ | 中期(2〜4年) |
| 銀行ブランドMVNOを生み出すフィンテックと通信の融合 | +0.8% | ブラジル、メキシコ、ケニア | 中期(2〜4年) |
| グローバルMVNOカバレッジを可能にする衛星対セル連携 | +0.7% | 北米農村部、サハラ以南アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
モバイル加入者基盤の拡大とスマートフォン普及率の上昇
インドでは2024年から2025年にかけてスマートフォンの新規ユーザーが1億人以上増加し、サハラ以南アフリカの都市部におけるスマートフォン普及率は2025年に初めて50%を超えました。[1]スマートフォンユーザー基盤の拡大は、顧客が動画をストリーミングし、ソーシャルコマースプラットフォームで取引し、デジタルウォレットを利用するため、データ中心のユーザー当たり平均収益(ARPU)を押し上げます。クラウド課金を持つMVNOはこれらのサービスを迅速にバンドルし、長期にわたるネットワークコアのアップグレードなしに料金体系を調整できます。データ使用量の増加は、加入者がレガシーな音声のみのプランではなくMVNOアカウントに紐付いたアプリエコシステムを蓄積するため、チャーンを安定させる効果もあります。
低コストの音声・データプランへの需要
ブラジルでは2025年のインフレ率が4.6%を記録し、数千人の中間所得層の消費者が既存の後払いプランより30〜40%安いプリペイドMVNOプランへと移行しました。欧州委員会は2023年から2025年にかけて卸売ギガバイト料金が12%低下したことを確認しており、割引MVNOはMNOの小売価格を下回りながらも粗利益率を20%以上に維持できています。[2]この裁定取引は魅力的ですが、ホストMNOがファイタービランドで反撃したり、規制当局がネットワーク投資収益を保護するために価格下限を設けたりすると、急速に縮小します。
IoTおよびM2M接続の拡大
エリクソンは2025年時点で世界全体のセルラーIoT接続数を32億と集計しており、2030年までに55億に達すると予測している。5G接続に起因するIoT MVNO市場の規模は、2030年までに6.3 ビリオン 米ドルに達すると予測されており、両世代にまたがる将来性の高いオーケストレーションプラットフォームの重要性が強調されている。物流フリート、公益事業者、および医療提供者は、各国で個別契約を締結することなく、MVNOが集約したグローバルSIMを活用している。IoT回線は最長15年間にわたってアクティブ状態を維持し、予測可能な利用プロファイルを持つため、変動の激いプリペイド消費者市場を補完する年金型収益をもたらす。大規模IoTの成長はまた、ナローバンドトラフィックおび長寿命バッテリーを搭載したエッジデバイスに最適化されたクラウドネイティブコアネットワークへの投資を正当化する。
オープン卸売アクセスおよびeSIM対応参入に向けた規制の推進
欧州電子通信規制機関(BEREC)は2024年より、欧州のMNOに対して申請から90日以内に完全なMVNOアクセスを付与することを義務付け、デジタルファーストブランドの市場投入までの時間を短縮しました。[3]インドの電気通信規制庁(TRAI)は2025年にeSIM相互運用性を導入し、消費者が店舗に行かずに事業者を乗り換えられるようにしました。[4]これらの規制は、既存のアプリにコネクティビティを組み込もうとするフィンテックやコンテンツプロバイダーの参入コストを引き下げ、競争を激化させると同時に、サービスイノベーションの幅も広げています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 激しい価格競争によるマージン圧縮 | -1.1% | 成熟した欧州市場、北米の一部 | 短期(2年以内) |
| ネットワーク品質と卸売料金におけるホストMNOへの依存 | -0.9% | 価格上限規制のない市場 | 中期(2〜4年) |
| MVNOモデルを迂回するデバイスOEMによるeSIM所有権の管理 | -0.6% | 西欧、北米、中国都市部 | 長期(4年以上) |
| 企業が自らサービスをプロビジョニングできるプライベートスペクトル共有 | -0.5% | 米国、ドイツ、日本、オーストラリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
激しい価格競争によるマージン圧縮
英国の平均モバイルARPUは2023年の14.20ポンド(19.03米ドル)から2025年には12.80ポンド(17.15米ドル)に低下しており、コモディティ化した無制限データバンドルを反映しています。卸売料金はMNOの5G投資サイクルに連動することが多いため、MVNOは小売価格の上限が下がる中で固定費の圧力にさらされます。そのため、事業者はアプリ内でデバイス保険、有料コンテンツ、後払い(バイナウペイレイター)金融をクロスセルし、低下するコネクティビティマージンを補っています。
ネットワーク品質と卸売料金におけるホストMNOへの依存
第3位のMNOのネットワークを利用するMVNOは、競合他社が全国第1位のキャリアから容量を購入している場合、農村部のカバレッジで対抗することが困難です。支配的なMNOがパートナートラフィックに課税することで後払い収益を守ろうとするため、卸売料金の引き上げが予告なく行われることもあります。スペクトルライセンスを持たないMVNOは新たな基地局を単独で開設することができないため、主な防衛策は複数MNOまたは衛星オーバーレイ契約の多様化となりますが、これにより耐障害性は向上するものの、コストの複雑性も増します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開モデル別:
クラウドが柔軟なスケーリングを牽引クラウドプラットフォームは2025年の収益の56.51%を占め、2031年にかけてCAGR 7.11%で推移する見通しです。これは、加入者数が急増する中でリアルタイムレーティング、デジタルオンボーディング、AIベースのケアモジュールを迅速に展開できるセグメントの能力を反映しています。クラウド展開のモバイル仮想ネットワーク事業者市場規模は、5Gスタンドアロンのワークロードが増加する際に大規模なサーバー更新サイクルを回避できるため、オンプレミス設定よりも速いペースで拡大すると予測されています。一方、一部の規制当局はローカルデータレジデンシーを要求しているため、機密性の高い加入者データベースは国内に保持しつつ、機密性の低い分析ワークロードはグローバルリージョンで実行するハイブリッドクラウドが登場しています。ハイパースケールプロバイダーがゼロトラストのアップグレードコストを数千のテナントに分散させることで、サイバーセキュリティ態勢も改善されており、これは小規模な事業者が単独では実現できないことです。
オンプレミス環境は、データ主権やパブリッククラウドへの懸念が依然として高い市場のレガシーブランドの間で存続しています。これらのMVNOはITアセットを貸借対照表上で資本化していることが多く、ハードウェアを長期間使用し、製品リリースのペースが遅くなることを受け入れています。それでも、コンテナオーケストレーションがプライベートデータセンターに浸透しつつあり、全面的な再プラットフォーム化なしにマイクロサービスの俊敏性を一部採用できるようになっています。コストモデルは異なります。クラウドの費用はマーケティング主導の加入者急増に応じて変動する一方、オンプレミスの減価償却スケジュールは一定であり、キャッシュフロー計画や表面上のEBITDAに影響を与えます。
運営モード別:
ライトモデルが資本リスクを低減フルMVNOは2025年のグローバル収益の42.37%を占めましたが、ライトMVNOまたはブランドMVNOはCAGR 6.78%と予測されており、より重いコアネットワーク投資家を上回るペースで成長しています。ライトMVNOは交換機能と加入者データベースをアウトソーシングし、ブランドアフィニティ、フィンテックバンドル、または小売ロイヤルティのクロスプロモーションに注力します。したがって、スペクトルオークションやエンジニアリングチームなしに通信事業への参入を求める非通信企業、航空会社、スーパーマーケット、オンラインバンクが増えるにつれ、ライトモデルのモバイル仮想ネットワーク事業者市場シェアは拡大するでしょう。
最もシンプルな層であるリセラーMVNOは、ホストMNOから完全な小売オファーをリースし、自社ロゴで販売します。マージンは極めて薄いですが、設備投資はほぼゼロです。サービスオペレーターMVNOはライトとフルの中間に位置し、ネットワークと認証はホストに依存しながら、カスタマーケアと課金を担当します。移行ステップが増えるごとにコンプライアンス予算は増大しますが、より豊富なデータ所有権と料金の柔軟性が得られ、最終的には長期的な企業価値を高めます。
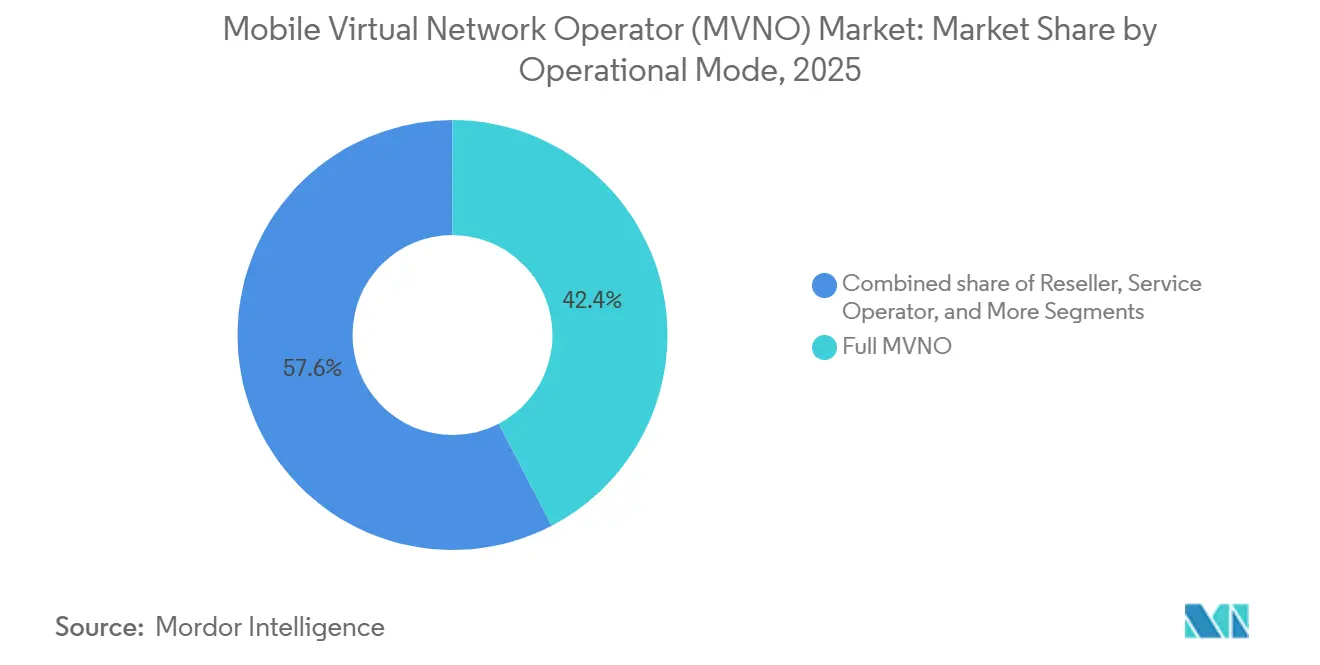
注記: 個別セグメントのシェアはレポート購入後に入手可能
加入者タイプ別:
IoT回線が加速コンシューマー回線は2025年の接続数の79.49%を占めて依然として主流ですが、IoT専用加入は2031年にかけてCAGR 7.37%と予測されており、コンシューマーの成長ペースの2倍以上となっています。製造業、物流、スマートシティプロジェクトがマルチネットワーク冗長性と集中型ダッシュボードを求めるため、IoTに紐付いたモバイル仮想ネットワーク事業者市場規模は拡大します。法人向けハンドセット回線は企業フリート契約で交渉され、着実に拡大していますが、ハイブリッドワークなどの労働力モビリティの変化により、従業員1人当たりのデバイス数が変動します。
IoT加入者獲得はコンシューマーマーケティングとは異なります。テレビ広告の代わりに、事業者は数万台のデバイスが組み込みSIMとともに出荷されるグローバル供給契約に入札し、それぞれが控えめながら安定した月額料金をもたらします。電池寿命の考慮から、多くのプロジェクトはNB-IoTとLTE-Mに向かい、無線モジュールの消費電力を最小限に抑えます。5G RedCapと将来のIoT最適化NRリリースが成熟するにつれ、地域をまたいでスペクトルスライスを集約できるMVNOがプレミアムなエンタープライズ契約を獲得するでしょう。
アプリケーション別:
M2Mが産業データを収益化割引音声・データバンドルは、家庭が通信費を削減する中で2025年収益の31.71%を占めました。しかし、セルラーM2M収益は2031年にかけてCAGR 6.93%で成長すると予測されており、自動検針、予知保全、リアルタイムコールドチェーン監視を反映しています。企業が断片的なローミングアドオンではなく、単一請求書によるマルチカントリーソリューションを求めるため、M2Mに帰属するモバイル仮想ネットワーク事業者市場規模は向上します。
ビジネス向けMVNOプランは、ホステッドPBXやセキュアなプッシュトゥトークなどのユニファイドコミュニケーションアドオンを統合し、レガシーMNOのエンタープライズ営業チームと競合します。メディア・エンターテインメントMVNOは、音楽やストリーミングサブスクリプションをゼロレーティングすることでZ世代セグメントを獲得します。小売MVNOはスーパーマーケットの来店客を活用し、食料品割引と通話時間をバンドルします。ローミングスペシャリストは仮想ローカル番号を使用する頻繁な旅行者の間で繁栄し、移民向けMVNOはディアスポラコミュニティに超低コストの国際音声通話を提供します。通信卸売MVNOは最終的に舞台裏に位置し、ネットワーク運営よりもマーケティングを重視するブティックブランドにホワイトラベルのネットワークアクセスを販売します。
ネットワーク技術別:
5Gが低遅延サービスを解放4G/LTEは2025年の総接続数の65.14%を依然としてカバーしていますが、高容量のミッドバンドスペクトルが高密度な都市クラスターに到達するため、5G回線はCAGR 7.89%で拡大すると予想されています。したがって、5GのモバイルMVNO市場シェアは上昇しますが、料金プレミアムが高い卸売アクセス料金を上回る必要があります。先行者は無制限5Gデータとデバイスファイナンスをバンドルし、マクロ経済の逆風にもかかわらずユーザー当たり平均収益を押し上げています。
レガシーの2Gおよび3Gネットワークは複数の地域でサービス終了スケジュールに近づいており、MVNOは残存するフィーチャーフォン顧客を移行させるか、サービス喪失のリスクを負うかの選択を迫られています。衛星および非地上系統合はまだ初期段階ですが、StarLinkとAST SpaceMobileの容量試験は、海事や鉱業セクター向けのグローバルカバレッジMVNOオファーを示唆しています。衛星の卸売料金が狭帯域Lバンドの既存事業者を下回るかどうかは未解決の問題ですが、この技術はプレミアムニッチを正当化し得る冗長性の優位性を提供します。
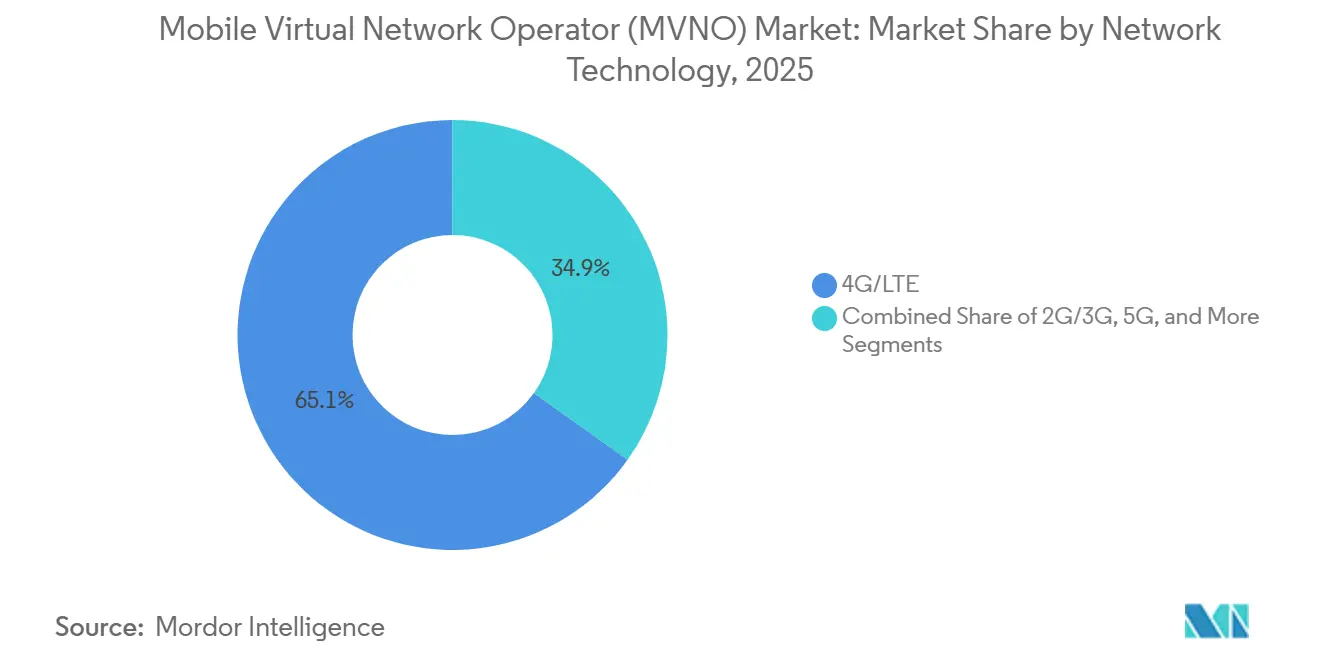
注記: 個別セグメントのシェアはレポート購入後に入手可能
流通チャネル別:
デジタルが獲得コストを削減オンラインおよびデジタル専用サインアップは2025年の新規開通の48.65%を占め、2031年にかけてCAGR 7.23%で推移しています。組み込みビデオKYCを備えたセルフサービスアプリはオンボーディングを5分以内に圧縮し、SIMパッケージング、レジスキャン、物理的な身分証明書を必要とする小売プロセスとは対照的です。リモートeSIMプロビジョニングが在庫・物流コストを回避するため、デジタルチャネルを通じて獲得されるモバイル仮想ネットワーク事業者市場規模は拡大します。
従来の家電量販店は、デバイスのガイダンスが必要な顧客や現金経済でのトップアップバウチャーを必要とする顧客にとって依然として重要です。キャリアのサブブランド店舗はMNOのファイタービランドを展示しますが、特に規制当局が均等な棚スペースを要求する場合はMVNO卸売パートナーも宣伝します。サードパーティの卸売業者と販売代理店は、店舗の存在が信頼の証となる分散した農村地域において依然として不可欠です。デジタル専用ブランドは、eSIM互換性のないスマートフォンを持つ加入者のために、アプリをリモート24時間コールセンターと宅配プラスチックSIMで補完する必要があります。
地域分析
ヨーロッパ モバイル仮想ネットワーク事業者(MVNO)市場
ヨーロッパは2025年のMVNOグローバル収益の34.23%を創出しました。BERECによる卸売アクセス指令はMNOにコスト志向型の価格設定を義務付けており、ドイツ、イギリス、フランス、イタリア、スペイン全域にわたる数十もの低価格志向ディスカウントブランドを支えています。しかし普及率が高くプリペイドの解約率も高止まりしているため、ヨーロッパの有機的成長は鈍化しており、事業者は中央・東ヨーロッパでの買収やIoTへのテーマ的転換を模索しています。そのため、ヨーロッパにおけるモバイル仮想ネットワーク事業者市場の規模は緩やかな一桁台の成長にとどまる傾向にあり、収益性はリーンなクラウドバックエンドとデジタルサービスのバンドル提供にかかっています。
アジア太平洋 モバイル仮想ネットワーク事業者(MVNO)市場
アジア太平洋地域は、2031年までに7.45%のCAGRで最も速い地域成長軌道を記録する見込みです。インドは2024年にMVNOライセンスを導入し、TRAI(インド電気通信規制庁)の2025年eSIMルールにより、消費者は数時間以内に乗り換えが可能となり、フィンテック企業がスーパーアプリにモバイルプランを組み込むことを後押ししています。ベトナムのモバイル仮想通信事業者市場では、消費者向けファミリープランと中小企業向けIoTキットのクロスセリングが、スマートフォン普及率が飽和に近づく中で新たな成長の原動力となっています。中国のモバイル仮想通信事業者市場は、スーパーアプリによって形成された顧客の期待から恩恵を受けており、データプランの購入が食事の注文と同様にシームレスに行えます。中国は2025年までに50社以上のMVNOにライセンスを付与しましたが、国有通信事業者が依然として市場を支配しています。日本と韓国は成熟した競争環境を有する一方、インドネシアやベトナムなどのASEAN諸国では、データプランと現地語のエンターテインメントストリーミングを組み合わせた新規参入者を歓迎しています。スペクトラムオークションはネットワーク品質の向上を促進し、それがMVNO再販に適たホールセール容量の拡大につながっています。
南北アメリカおよび中東・アフリカ モバイル仮想ネットワーク事業者(MVNO)市場
北米はケーブル事業者系MVNO、プリペイド専業ブランド、IoTスペシャリストが混在しています。ComcastとCharterはモバイルをブロードバンドとバンドル提供することで解約率を低下させ、追加的な顧客支出の獲得を図っています。卸売アクセスの義務付けはいため、Verizon、AT&T、T-Mobileとの交渉条件はトラフィックの予測可能性と戦略的整合性に依存しています。カナダは強制的な卸売料金について議論を続けており、メキシコのIFTは2024年に明示的な価格上限算定式を導入しました。南米はより小さなベースから成長しており、インフレに苦しむブラジルではデジタルバンクがSIMを当座預金口座に紐付ける動きが見られる一方、アルゼンチンの経済変動はプリペイドの普及を加速させています。中東・アフリカでは、出稼ぎ労働者向けの国際通話プランが湾岸諸国で好調であり、ケニアの規制当局はモバイルマネーエコシステムを農村部の郡に拡大すべくMVNO参入を承認しました。国家ブロードバンド計画がオープンアクセスとスペクトラム共有の枠組みを推進する地域では、事業機会が拡大しています。
規制環境
卸売アクセス規制および技術的相互運用性規則は、主要市場全体でMVNOの参入や事業経済性を形作り続けている。欧州では、BERECが2024年に施行された規則により、MNOに対して要求から90日以内にフルMVNOアクセスを提供することを義務付け、デジタルファーストブランドの市場投入時間を短縮する一方、非差別的な卸売プロセスへの監視を強化した。カナダも範囲拡大に動き、CRTCはTelecom Decision 2024-238において、既存事業者に対し、企業向けおよびIoTサービスに関連する制限を卸売MVNOアクセス関税から撤廃するよう命じた。これは、複数回線の企業向けおよびマネージドIoT接続を販売するMVNOに直接影響を与える。
規制当局はまた、マルチホスト型やeSIMベースのモデルに影響を与える運用上の要件を制度化している。インドでは、TRAIが2024年11月に勧告を発出し、Access Service VNOが有線アクセスにおいて論理的分離のセーフガードを備えた上で複数のNetwork Service Operatorから接続を受けることを認めた。これは、仮想オペレーターが複数のホストにまたがる場合のセキュリティと分離への重視の高まりを反映している。2026年5月、ナイジェリア通信委員会(NCC)は、Mobile Virtual Network Operations向けドラフトビジネスルール(バージョン2.0)を公表し、ライセンス範囲、eSIMオンボーディング、およびHNO-MVNO統合に関する期待事項を明確化した。これは、商業的な卸売交渉のみに依存する状況から、明確なオンボーディングおよび統合規則へ移行しつつあることを示しており、コンプライアンス要求が高まる一方で、立ち上げ時の摩擦を減らすことができる。
競争環境
通信業界において、グローバルで5%以上のシェアを持つ単一の事業者は存在せず、市場集中スコアは3となっています。TracFone、Lycamobile、Lebaraは著名な割引ブランドとしてニッチを確立していますが、価格競争にますます巻き込まれています。この動向は、主要なモバイルネットワーク事業者(MNO)が自社のサブブランドを積極的に推進することでさらに激化しています。一方、銀行ブランドのモバイル仮想ネットワーク事業者(MVNO)は、豊富な本人確認(KYC)データベースを活用してマイクロローンのアップセルや国際送金の促進を行っており、金融と通信の融合を浮き彫りにしています。
TruphoneなどのエンタープライズIoTスペシャリストは、ソフトウェアオーケストレーションポータルでの競争とグローバルローミングフットプリントの改善によってポジションを拡大しています。大型トラックフリートや重要な医療機器全体でSIMの一貫性を求める多国籍企業に、そのサービスは響いています。欧州全体では、民族コミュニティに特化したニッチプロバイダーが多言語コールセンターやコミュニティスポンサーシップに支えられて存在感を高め、通信における文化的なつながりを強化しています。
事業者はクラウド導入を通じてますます差別化を図っており、継続的インテグレーションパイプラインとAI駆動のケアソリューションに強い関心を寄せています。チャットボットの統合は極めて重要であることが証明されており、第1層のクエリを巧みに処理しています。これにより、人間のエージェントの負担が軽減され、より複雑な問題に集中できるようになるだけでなく、平均応答時間も大幅に短縮されます。その結果、顧客満足度の主要指標であるネットプロモータースコアが顕著に改善されます。しかし、顧客ロイヤルティのダイナミクスは変化しています。eSIMオンボーディングの登場により、乗り換えコストがほぼゼロに近づき、チャーンのダイナミクスが再形成されています。この顧客移動の新たな流動性は、事業者に戦略の再考を促しています。
モバイル仮想ネットワーク事業者(MVNO)業界リーダー
-
TracFone Wireless, Inc.
-
Tesco Mobile Limited
-
Lycamobile Group
-
Virgin Mobile (Virgin Media O2)
-
Giffgaff Limited
- 注:主要企業の掲載順は順位を示すものではありません。
モバイル仮想通信事業者(MVNO)市場 このレポートでカバーされる企業
- TracFone Wireless, Inc.
- Tesco Mobile Limited
- Virgin Mobile (Virgin Media O2)
- Lycamobile Group
- Lebara Group B.V.
- Boost Mobile LLC
- Cricket Wireless LLC
- Giffgaff Limited
- 1&1 Drillisch AG
- PosteMobile S.p.A.
- Truphone Limited
- Kajeet, Inc.
- Ting Mobile (Dish Wireless)
- Google Fi Wireless
- Altice Mobile (Optimum Mobile)
- Asahi Net, Inc.
- FreedomPop, Inc.
- Airvoice Wireless LLC
- FRiENDi Mobile
- Voiceworks B.V.
市場機会と将来展望
デジタルオンボーディングとクラウド対応は、大規模なネットワークコア投資を必要とせずに立ち上げて反復できる新しいMVNO提案にとって、短期的な空白地帯を生み出している。2025年にオンラインおよびデジタル専用の申込みが新規開通の48.65%を占める中、eSIM主導の開通、自動化されたKYC、クラウド課金を標準化した事業者は、店舗網の規模ではなく、コンテンツ、保険、フィンテックのバンドルを含む製品パッケージングの速さで競争できるようになる。コストとマージンの状況は依然として卸売条件に依存するため、機会は、2024年に施行されたBERECのスケジュールの下で欧州のように規制当局が最近卸売アクセス義務を強化した市場、およびCRTCのTelecom Decision 2024-238以降のカナダに見られるように、企業向けおよびIoT用途向けに関税範囲が拡大された市場に集中する。
企業向けおよびIoT接続は、複数国にわたる展開を集約し、集中管理を提供できるMVNOにとって、特にコンプライアンスおよび統合要件がより明確になりつつある場合、構造的な拡大領域であり続ける。Ericssonは2025年に世界で32億件のセルラーIoT接続を計上しており、グローバルSIM、ライフサイクル全体にわたる契約、多様化したホスト取り決めによる複数ネットワークの耐障害性を提供するMVNOにとって、より大きな対象基盤を支えている。総合すると、インド(論理的分離を伴う複数NSO接続に関する2024年11月のTRAI勧告)およびナイジェリア(eSIMオンボーディングおよびHNO-MVNO統合を対象とする2026年5月のNCCドラフトビジネスルール)における進化する枠組みは、イネーブルメントプラットフォームや新規参入者が規制当局の定めるガードレールに沿ってオファリングを整合させることができる領域を示している。これにより、銀行ブランドや小売業者主導のMVNOプログラムを含むニッチな立ち上げにおける統合の不確実性が軽減される。
最近の産業開発事情 モバイル仮想通信事業者(MVNO)市場
- 2026年5月:ナイジェリア通信委員会(NCC)は、Mobile Virtual Network Operations向けドラフトビジネスルール(バージョン2.0)を公表し、ライセンス範囲、eSIMオンボーディング、およびホストネットワークオペレーター(HNO)-MVNO統合要件を明確化した。運用上の期待事項の制度化により、新しいMVNO立ち上げのオンボーディングサイクルが短縮される一方で、技術面およびコンプライアンス面での準備がより重視されるようになる可能性がある。
- 2026年3月:Virgin Media O2はEricssonとの5年間のパートナーシップを延長し、Ericssonを主要なRANパートナーとして位置付け、Virgin Media O2の英国無線ネットワークの大部分を支える体制とした。より大規模なRANの現代化とベンダー主導のネットワーク進化は、ホストネットワークを使用するMVNOにとって卸売容量の特性を改善しうる一方で、商業交渉におけるホストMNOの優位性も強化する。
- 2024年11月:CRTCはTelecom Decision 2024-238を発出し、既存事業者に対し、企業向けおよびIoTサービスに関連する制限を卸売MVNOアクセス関税から撤廃するよう指示した。これにより、規制された卸売の枠組みの下で、MVNOがマネージドIoTおよび企業向けモビリティ用途に対応できる実務上の範囲が拡大し、消費者向けプリペイドを超えたより専門的なMVNOビジネスモデルを支えることになる。
モバイル仮想通信事業者(MVNO)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、ライセンスを取得したモバイルネットワーク事業者から容量をリースし、MVNOが価格設定・パッケージング・顧客への請求を管理する形で、エンドユーザーにモバイル接続および関連サービスを提供することで得られる収益を象としています。
対象外の範囲:端末の再販収益、純粋なWi-Fiのみの接続プロバイダー、およびホスト事業者に業績が完全に連結されているモバイル事業者のサブブランドは除外しています。
セグメンテーション概要
- 展開モデル別
- クラウド
- オンプレミス
- 運営モード別
- リセラー
- サービスオペレーター
- フルMVNO
- ライトMVNO・ブランドMVNO
- 加入者タイプ別
- コンシューマー
- エンタープライズ
- IoT専用
- アプリケーション別
- 割引
- ビジネス
- セルラーM2M
- メディア・エンターテインメント
- 小売
- ローミング
- 移民
- 通信卸売
- ネットワーク技術別
- 2G/3G
- 4G/LTE
- 5G
- 衛星・非地上系ネットワーク
- 流通チャネル別
- オンライン・デジタル専用
- 従来型小売店
- キャリアサブブランド店舗
- サードパーティ・卸売
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他アジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他アフリカ
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、モバイル契約数、トラフィック成長、通信サービス価格に関するファクトベースを構築し、それをMVNOの活動にマッピングすることから始まります。ITU、OECDのブロードバンドおよび通信指標、各国通信規制当局の公表資料、世界銀行のデジタル普及データなどの公開情報源を活用し、国をまたいで定義の一貫性を保っています。
これらのシグナルを収益に結びつけるため、卸売契約や契約者数の開示に関する事業者の年次報告書、投資家向け資料、プレスリリースを精査し、信頼性の高い通信業界団体の最新情報と照合しています。必要に応じて、企業財務・インテリジェンス、ニュース・財務情報、特許データベースの有料サービスを利用し、企業構造、サービス開始、製品ポジショニングを確認しています。また、制当局による周波数および卸売アクセス政策に関するノートも参照しており、MVNOがスケールできる地域の把握に役立てています。
ここに記載されている情報源はあくまで例示であり、データ収集、前提の検証、ギャップの解消のために他の多くの公開資料も活用しています。
一次インタビューおよびサーベイ
一次調査は、卸売価格のロジック、ARPUの範囲、および各地域でMVNOが実際に販売しているプリペイドとポストペイドの比率を検証するために活用しています。MVNO幹部、卸売・ローミング専門家、チャネル側のリーダーなど多様な関係者と対話し、地域の規制やホストネットワークの条件が過度に一般化されないよう、APAC、EMEA、アメリカ大陸にわたってバランスよく意見を収集しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | APAC:50% |
| 中位層:43% | 部門・ユニットリーダー:25% | EMEA:29% |
| 中小規模プレイヤー:22% | マネージャー:55% | アメリカ大陸:21% |
市場規模の算定と予測
モデルはトッダウン方式で構築を開始し、国レベルのモバイルサービス収益プールを再構成したうえで、現地の卸売アクセスルールのもとで実現可能なMVNOシェアを通じてフィルタリングします。その後、主要国におけるサンプリングされたMVNOのARPUと契約者数の積算、プラン価格と卸売コスト範囲のチャネルチェックなど、選択的なボトムアップ検証によって結果を裏付け、外れ値の修正に役立てています。
最も重要なインプットには、開示されているMVNO契約者数、プリペイドとポストペイドの比率、データ消費トレンドに連動したARPUの推移、小売プラン価格と卸売アクセス価格のスプレッド、プランの価値を変化させる4Gおよび5Gカバレッジ拡大のタイミングが含まれます。予測にあたっては、主に専門家のコンセンサスに裏付けられたシナリオ分析を用い、規制変更、競争の激しさ、低コストプランへのマクロ需要に基づいて普及率と価格の経路を変動させています。開示情報が不足している場合は、規制環境や所得水準が類似した比較可能な市場のプロキシ普及率を用いてギャップを補い、合計値を確定する前にイタビューのフィードバックで再確認しています。
データ検証と更新サイクル
推計値は、モバイルサービス収益合計、契約数・トラフィックのトレンド、および算出されたARPUが現実的な市場レンジ内に収まっているかどうかといった独立したシグナルを用いたトライアングレーションによって検証されます。対応するドライバーなしに国別アウトプットが大きく変動した場合は、前提を見直し、ピア比較を行い、承認前に第二のアナリストによるパスを経て修正します。
レポートは年次で更新され、新たな卸売アクセス規制、大規模なMVNO統合、または大幅な価格変動など重大なイベントが発生した場合には中間更新を実施します。納品前には、最新の公開情報と関連する市場イベントが数値に反映されていることを確認する最終チェックを行います。
Mordor Intelligenceのモバイル仮想ネットワーク事業者(MVNO)市場規模と他の公表推計値との比較
公表されているMVNO市場の数値が必ずしも一致しないのは、収益の境界が調査によって同一の方法で扱われていないこと、また基準年や通貨のイミングが異なる場合があるためです。本調査では、乖離の主な要因は通常、MVNO収益として計上されるものと隣接する通信収益との区別、およびプラン価格が変化する中でのARPUと契約者成長の予測方法にあります。
卸売アクセスの対象範囲ルールを確認し、通信専門家とともにARPUおよび契約者の前提を更新することで、Mordor IntelligenceはMVNO請求サービス収益に数値を紐付け、端末販売やホスト事業者のサブブランド収益が混入しないようにしています。一部の推計値は、より速いまたは遅い価格上昇の経路に依拠していたり、地域固有の規制やMVNO普及の成熟度を反映しない単一のグローバル成長率を適用していたりする場合があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 790.97 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 948.0 ビリオン 米ドル(2025年) | 異なる基準年を使用しており、複数のMVNO運営モデルと契約タイプを混在させ、国をまたいでMVNO請求サービスと隣接する通信収益を明確に分離せずに、より広い収益プールを捕捉している可能性あります。 |
| 業界出版社B | 936.3 ビリオン 米ドル(2025年) | 2025年を基準年としてモデルを構築し、より滑らかなグローバル成長曲線を適用しているため、卸売価格や規制上のアクセスが地域・年度によって大きく変化する市場を過度に平均化する可能性があります。 |
この表は、予測前提が適用される前であっても、タイミングと対象範囲の選択が乖離の大部分を説明していることを示しています。需要プールが明確な契約数とARPUのロジックから構築され、卸売アクセス条件と照合されることで、アウトプットは再現しやすく、計画上の議論においても説明しやすいものとなります。
レポートで回答される主要な質問
2026年のモバイル仮想ネットワーク事業者市場の規模はどのくらいですか?
モバイル仮想ネットワーク事業者市場規模は2026年に797億7,000万米ドルに達しました。
2031年にかけてのMVNO収益のCAGRはどのくらいですか?
同セクターは2031年までに1,094億8,000万米ドルに達するCAGR 6.48%を記録すると予測されています。
2031年にかけて最も速く成長する地域はどこですか?
アジア太平洋地域がインド、中国、ASEANの需要に牽引され、予測CAGR 7.45%でリードしています。
MVNOの有効化にクラウドプラットフォームが好まれる理由は何ですか?
クラウド課金とコアネットワーク機能は即座にスケールアップでき、設備投資を削減し、加入者急増時の製品ローンチを加速します。
MVNOのマージンを最も脅かす要因は何ですか?
ホストネットワークの卸売料金の引き上げとファイタービランドによる価格競争が粗利益率を圧縮しており、特に成熟した欧州市場で顕著です。
5G MVNO接続はどのくらいの速さで拡大していますか?
低遅延アプリケーションとプレミアムデータバンドルが普及するにつれ、5G回線はCAGR 7.89%で増加すると予測されています。