
ソーシャルロボット市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
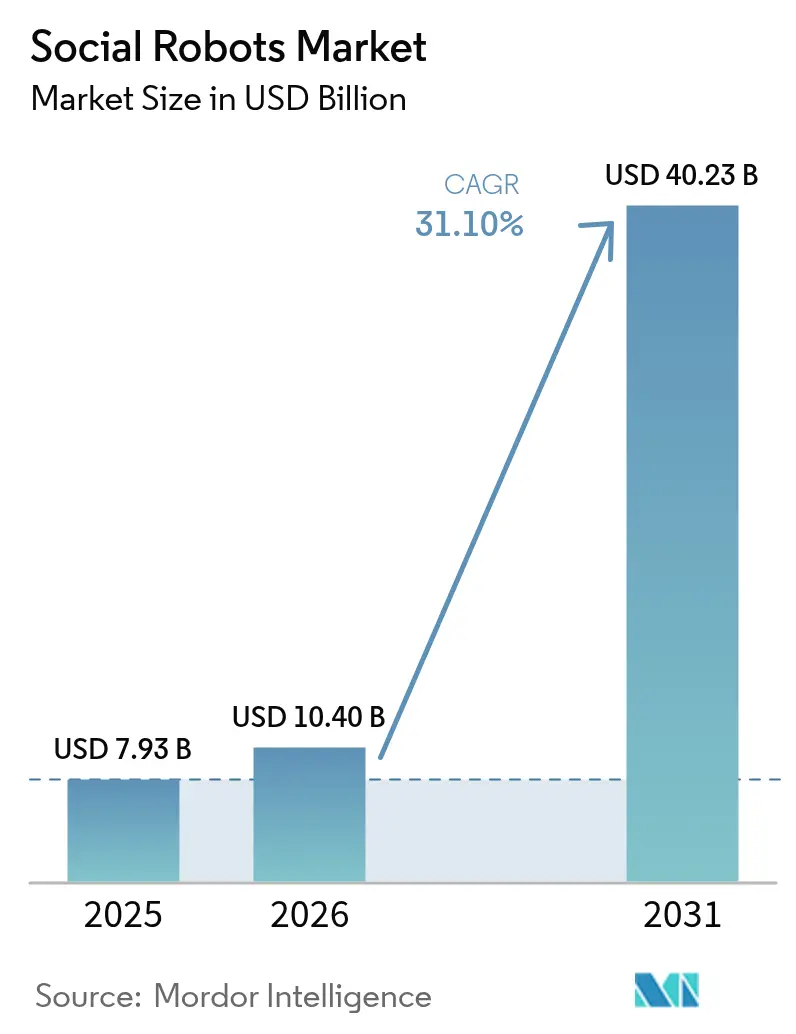
| 市場規模 (2026) | 10.4 十億米ドル |
| 市場規模 (2031) | 40.23 十億米ドル |
| Growth Rate (2026 - 2031) | 31.10 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
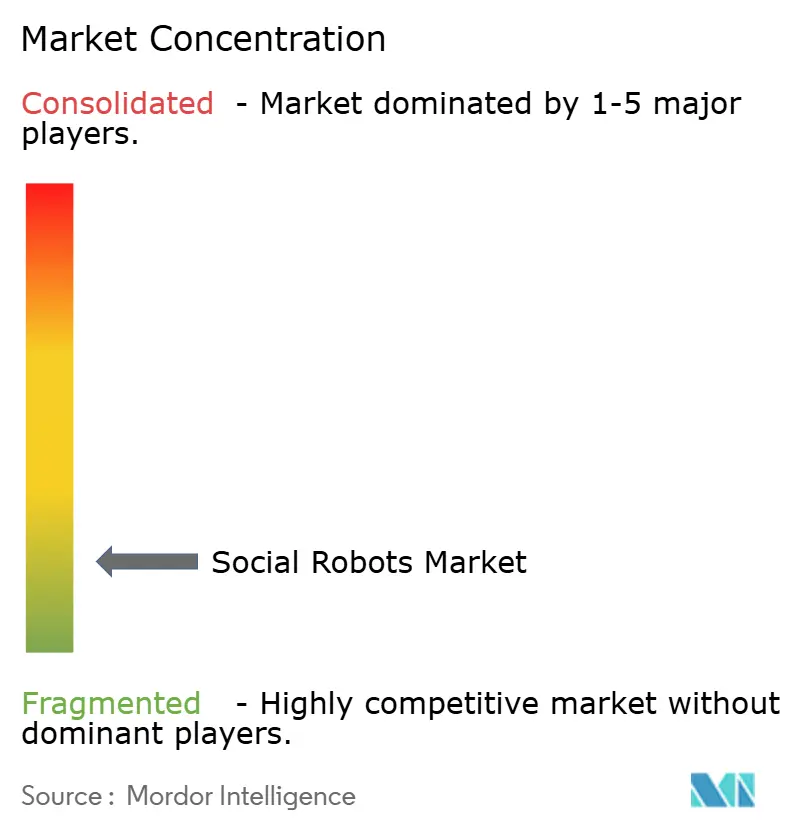
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるソーシャルロボット市場分析
ソーシャルロボット市場規模は、2025年の79.3億米ドルから2026年には104億米ドルへと成長し、2026年から2031年にかけて年間複合成長率(CAGR)31.1%で拡大し、2031年には402.3億米ドルに達すると予測されています。急激な成長は、大規模言語モデル(LLM)ソフトウェアレイヤーと低コスト化が進むセンシングおよびアクチュエーションハードウェアの組み合わせに起因しており、これらが共同で共感的かつ会話可能なマシンの商業的実現を可能にしています。高齢者ケア、ホスピタリティ、および教育分野の組織系購買者は、初期コストを平準化し投資回収期間を短縮するサービスとしてのロボット(ロボット・アズ・ア・サービス)の一括契約を選択しています。マルチモーダル感情分析の急速な進歩により、ロボットは顔の微細な表情や声のトーンを読み取ることが可能となり、認知症、自閉症、および急性期後リハビリテーションにおける治療成果が向上しています。企業は研究開発(R&D)予算をフォームファクターイノベーションからソフトウェアフレームワークへと振り向けており、単一のハードウェアプラットフォームがダウンロード可能なスキルセットを通じて複数のユースケースに対応できるようになっています。日本、フランス、および複数の米国州における大規模な公共調達スキームがさらなる勢いを加え、アーリーアダプター以外への市場拡大を促進しています。
主要レポートのポイント
- 製品タイプ別では、ヒューマノイドロボットが2025年のソーシャルロボット市場において売上高シェア48.30%を占めてリードしており、動物型およびコンパニオンロボットは2031年までに33.55%の年間複合成長率(CAGR)で拡大する見込みです。
- コンポーネント別では、ハードウェアが2025年のソーシャルロボット市場規模の57.10%を占め、ソフトウェアは2031年までに33.08%の年間複合成長率(CAGR)で最も速い成長を記録すると予測されています。
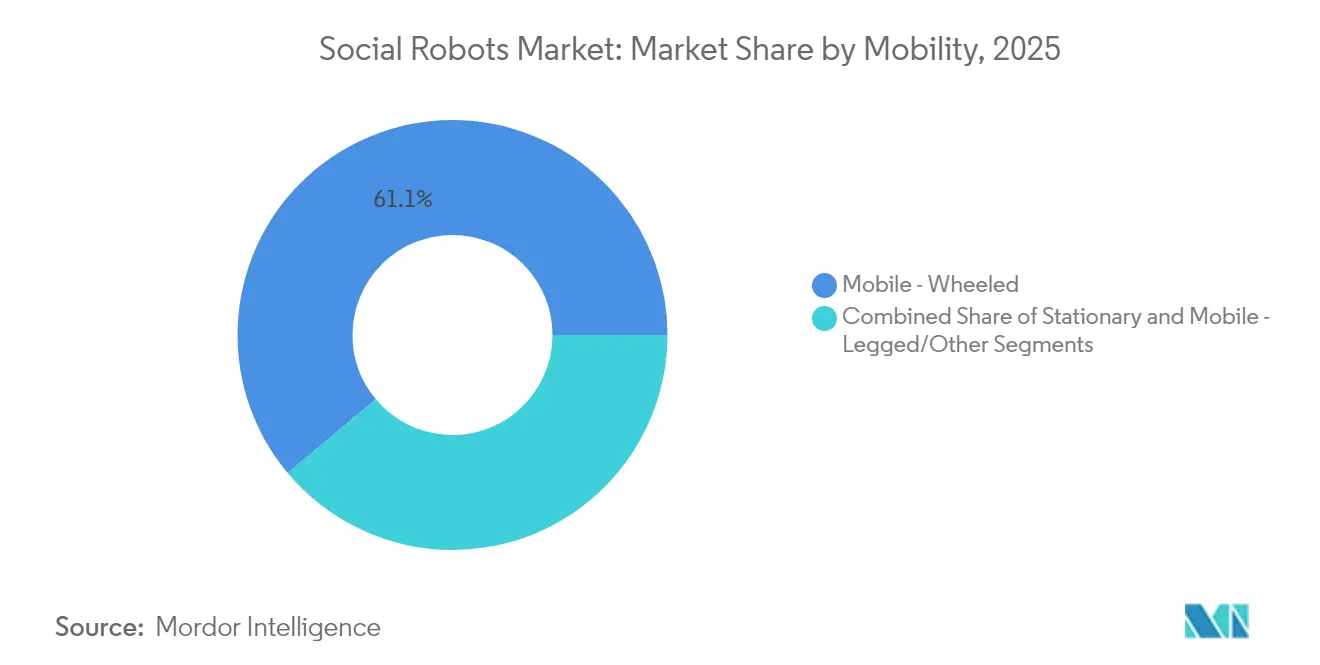
- モビリティ別では、移動型-車輪式プラットフォームが2025年のソーシャルロボット市場規模の61.10%のシェアを保有しており、移動型-脚式およびその他の高度なソリューションは33.30%の年間複合成長率(CAGR)で増加すると予測されています。
- エンドユーザー業種別では、ヘルスケアが2025年のソーシャルロボット市場シェアの37.85%を占め、小売およびホスピタリティ分野のアプリケーションは2031年までに33.95%の年間複合成長率(CAGR)で拡大しています。
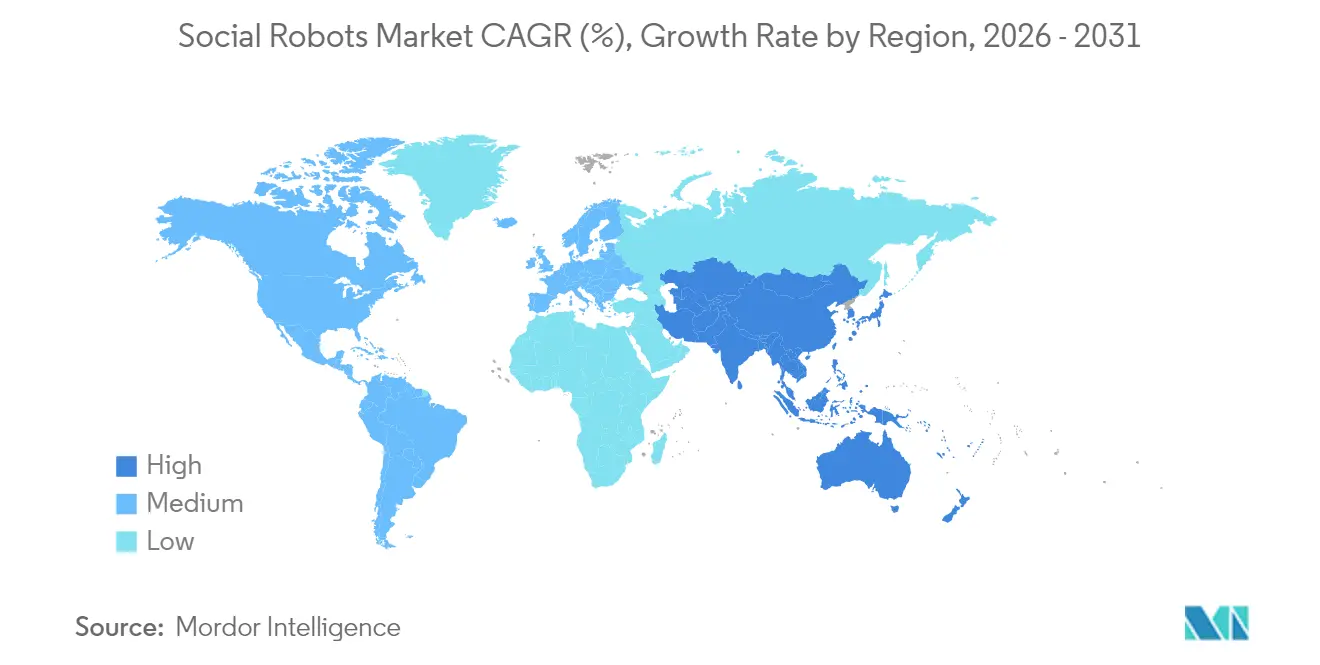
- 地域別では、北米が2025年のソーシャルロボット市場において38.20%のシェアを獲得しており、アジア太平洋地域が33.78%の年間複合成長率(CAGR)で最も速い成長地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (概算)年間複合成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| AIおよび自然言語処理(NLP)のブレークスルー | +8.2% | グローバル、北米およびアジア太平洋地域における早期導入 | 中期(2〜4年) |
| 高齢者ケア需要の増大 | +7.8% | 日本、ドイツ、韓国 | 長期(4年以上) |
| サービスセクターの労働力不足 | +6.4% | 北米、欧州、アジア太平洋地域への波及 | 短期(2年以内) |
| 政府のイノベーション助成金 | +4.1% | アジア太平洋地域、北米、一部の欧州連合(EU)州 | 中期(2〜4年) |
| メンタルヘルス療法との統合 | +3.7% | 北米、欧州、新興都市のアジア太平洋地域 | 中期(2〜4年) |
| 企業の環境・社会・ガバナンス(ESG)支出 | +2.3% | 先進市場(世界規模) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
人間とロボットのインタラクションを強化するAIおよび自然言語処理(NLP)ブレークスルーの加速
トランスフォーマーベースの言語モデルは現在、オンデバイスまたはセキュアなエッジサーバー上で動作しており、400ミリ秒未満の応答時間を実現することで、会話を流暢かつ自然に感じさせます。マルチモーダル融合エンジンは、言語コンテンツと顔面動作コーディングデータを組み合わせてユーザーの感情を測定し、状況に応じたジェスチャー、照明キュー、または姿勢調整を実行します。Intuition RoboticsのElliQプラットフォームのフィールドパイロットでは、ユーザー1人あたり1日平均30回以上のインタラクションを記録しており、高齢者人口における持続的なエンゲージメントを実証しています。[1]Intuition Robotics、「高齢ニューヨーカーの生活の質に対する州費補助プログラムの影響」、intuitionrobotics.com ソフトウェア定義の動作はローカリゼーションコストも大幅に削減します。新しい言語は、ハードウェアの交換ではなく、クラウド展開された音声テキスト変換モジュールを通じて追加できるためです。これらの機能は、リアルタイム感情コーチング、転倒リスクアラート、および家族介護者向けダッシュボードなどの課金可能なフィーチャーを解放することにより、ソーシャルロボット市場を拡大させます。
グローバルな高齢化人口動態に伴う高齢者ケア需要の増大
日本の65歳以上の人口は2024年に3,625万人に達しました。[2]総務省統計局、「人口推計時系列データ」、stat.go.jp 同様の人口動態カーブがドイツ、イタリア、および韓国にわたって展開されており、人間の介護者の供給と公衆衛生予算を逼迫させています。政府機関は現在、社会支援型ロボットを「エイジング・イン・プレイス(在宅高齢化)」プログラムの中核インフラとして位置付けており、特別養護老人ホームへの入所を削減しています。日本の複数の都道府県にわたるイニシアチブは、承認された高齢者ケアロボット1台あたり最大50万円(約3,350米ドル)の資本補助金を提供しており、住宅型施設への展開を加速させています。パイロットデータによると、参加者の95%がロボットのコンパニオンシップを3か月間経験した後、孤独感スコアの低下を報告しています。これらの結果は政策立案者の信頼を強化し、追加発注を誘発することで、ソーシャルロボット市場を都市部を超えて地方のクリニックや在宅ケアネットワークにまで拡大させています。
サービスセクターにおける労働力不足の増大と賃金インフレの上昇
パンデミック後の離職により、米国のフロント・オブ・ハウス・ホスピタリティ職の欠員率は12%を超え、自動化が財務的に魅力的となっています。SoftBank Roboticsとスシマティックは現在、車輪式のウェルカムロボットをスシ製造機器とパッケージ化し、ピーク時のゲスト待ち時間を25%削減するとともに人件費を削減しています。[3]SoftBank Robotics、「SoftBank Roboticsがスシマティックとのパートナーシップを発表」、softbankrobotics.com Blue Frog RoboticsのBuddyコンシェルジュプラットフォームは、CICホスピタリティのAidenホテルにおいてチェックインの列管理とローカルレコメンデーションを行い、ベースラインと比較してネットプロモータースコア(NPS)を14ポイント向上させています。賃金インフレが生産性を上回るにつれて、サブスクリプション型ロボットの投資回収期間は24か月未満に短縮され、独立系レストラン、ショッピングモール、およびアミューズメント施設での普及が拡大しています。
ロボティクス導入に向けた政府のイノベーション助成金および補助金
フランスの国民教育省は、在宅学習者を教室とつなぐため、TED-iプログラムのもとで1,750台のBuddyテレプレゼンスユニットを展開し、3年間のハードウェアおよびサービス料を負担しました。米国の州政府は、技術支援の予算項目を通じてメディケイド受給者向けのコンパニオンロボットに資金を提供し、ロボットをパイロット段階から償還可能な耐久医療機器コードへと移行させています。シンガポールおよび韓国でも同様の助成金スキームが、認定されたソーシャルロボットに対して20%〜40%の資本リベートを提供しています。これらの政策は導入リスクを低減し、実世界のパフォーマンスデータを生成し、ローカルのインテグレーターネットワークを育成することで、ソーシャルロボット市場全体の需要を総合的に押し上げています。
阻害要因の影響分析*
| 阻害要因 | (概算)年間複合成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| アルゴリズムバイアスおよび倫理的リスク | –4.6% | グローバル、欧州における一般データ保護規則(GDPR)のもとで最も厳格 | 短期(2年以内) |
| 高い資本コスト対不確実な投資収益率(ROI) | –3.8% | 新興市場(世界規模) | 中期(2〜4年) |
| プライバシーおよびデータ保護上のハードル | –2.7% | 欧州、北米、新興アジア太平洋地域 | 短期(2年以内) |
| 長期的なユーザーエンゲージメントの限界 | –1.9% | アプリケーション依存 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
擬人化インタラクションを取り巻くアルゴリズムバイアスと倫理的懸念
規制当局は、ロボットがアクセント英語を使用するユーザーと交流する際に音声認識精度が低下する可能性を指摘しており、健康アドバイスモジュールへのアクセスが制限されるおそれがあります。欧州委員会のAI法は、社会支援の役割を果たすロボットに対して実証済みのセーフガードを義務付けるリスク分類ルールを追加しています。開発者はオンデバイスの差分プライバシーフィルターおよびバイアス監査パイプラインを組み込んでいますが、認証コストが市場投入期間を長引かせています。医療現場においては、インフォームドコンセントの指令がデータ利用と感情プロファイリングに関する明確な開示を義務付けており、病院はオプトイン式のインタラクションモードと定期的な透明性レポートを採用しています。コンプライアンスの負荷が近期の拡大を抑制していますが、堅牢なガバナンスモデルは最終的に公的信頼を高める可能性があります。
中小企業にとっての高い資本コスト対不確実な投資収益率(ROI)
展開可能なBuddy Pro+システムの定価は3,425.51ユーロ(3,664米ドル)であり、複数拠点でのホスピタリティ展開では、ソフトウェアシート、充電ドック、およびサポートパッケージが追加され、総所有コスト(TCO)が2倍になります。サブスクリプションモデルは助けとなりますが、小規模クリニックは依然として月額費用と予測不能な償還フローを比較検討しています。業界団体は現在、来客数の増加、残業削減、および転倒防止による節約をカバーするROI計算ツールを公開しています。透明性の高い指標は持続的な成長の中心となり、ベンダーはすべての展開にインパクトダッシュボードをバンドルすることを余儀なくされています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
コンパニオンデザインが感情的エンゲージメントの優位性により加速ヒューマノイドプラットフォームはソーシャルロボット市場規模の48.30%を占めていますが、ペット型フォームファクターの感情的共鳴が需要をコンパニオンデザインへと誘導しており、33.55%の年間複合成長率(CAGR)で成長しています。認知症ケアにおけるインタラクション研究では、動物に着想を得たロボットがより高い持続的注意を引き出し、興奮エピソードをほぼ15%削減することが示されています。ベンダーはこの知見を活用し、柔らかい触感の外皮と適応型音声トーン変調を組み合わせることで、高価なサーボアクチュエーション式顔面アレイを必要とせずにより豊かな感情キューを実現しています。テレプレゼンスユニットは、視覚的具現化が物理的支援よりも中核的価値であるリモート学習および企業コラボレーションのニッチを満たしています。フォームファクターの多様化の拡大により、インテグレーターはロボットのパーソナリティを文脈に合わせることができ、顧客体験のタッチポイント全体にわたるソーシャルロボット市場のより幅広い浸透を支援します。
人間中心のデザインの変化も調達基準に影響を与えています。高齢者ケア管理者は、転倒リスクのない小型の非二足歩行ロボットが入居者に受け入れられやすいと報告しています。この受け入れによりスタッフの監督時間が短縮され、リピートオーダーが促進される一方、オープンソースのBuddy SDKは地域のアプリ開発者が文化的に適切なコンテンツを追加することを促しています。総じてこれらのトレンドは、ソーシャルロボット市場における購買者がオプションを評価する際に、ソフトウェアのモジュール性とクラウド更新経路が擬人化忠実度を上回るようになっていることを強調し、設計パイプラインを迅速に転換できる機敏なメーカーを優位にしています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


コンポーネント別:
ソフトウェアおよびサービスがバリューキャプチャーでハードウェアを凌駕ハードウェアは引き続きソーシャルロボット市場シェアの57.10%を生成していますが、コモディティ化されたセンサーとシングルボードコンピューターが毎年利益率を圧縮しています。ベンダーは、記憶に基づく会話や混雑した小売通路での自律ナビゲーションなど、高次の認知スキルを解放する階層型ソフトウェアライセンスを導入することで対抗しています。ソフトウェアサブスクリプションに帰属するソーシャルロボット市場規模は、シンタックス更新パック、言語拡張、および専門療法モジュールからの継続的収益に支えられ、急速に膨らむと予測されています。一方、ワークフローマッピング、クラウドセキュリティ監査、およびスタッフトレーニングをカバーするプロフェッショナルサービスは、主流の顧客がターンキー統合を求めるにつれて重要性を増しています。
この移行は、スマートフォンおよび産業用ロボット分野における過去の変革に類似しています。標準化されたハードウェアが安定すると、差別化はオペレーティングシステムエコシステムとサービスラッパーへと移行します。Pepper for Home 2.0はこのパラダイムを体現しており、コンテンツをモデレートするためのセーフガード付きで生成AIチャット機能を組み込み、ソフトウェア更新が物理的な改修なしに目に見える機能を提供するため、月額プレミアムスキルパックをユーザーに課金しています。顧客生涯価値が上昇し、ベンダーが機械的イノベーションよりもAI研究を優先する動機が強化されています。
モビリティ別:
車輪式の優位性が持続する一方、脚式プラットフォームがリーチを拡大車輪式ロボットは、ヘルスケア、教育、および小売スペースでは滑らかな屋内床が主流であるため、ソーシャルロボット市場規模の61.10%を占めています。これらのプラットフォームはエネルギー効率とメンテナンスの簡便さを両立させ、複数シフトのサービス環境において99%の稼働率を確保しています。しかし、脚式ロコモーションは、トルク密度の高いアクチュエーターとリアルタイムバランスアルゴリズムの成熟に伴い、33.30%の年間複合成長率(CAGR)で加速しています。病室内の患者リフトや病棟巡回への同行を検討している病院では、脚式ユニットが優れている階段昇降能力が求められます。初期プロトタイプでは2センチメートル未満の足の設置精度が実証されており、患者インタラクティブデバイスの安全基準を満たしています。
固定式キオスクは、物理的なモビリティがほとんど付加価値をもたらさない高トラフィックのトランジットハブでは引き続き有効です。例えば、パリ・オルリー空港に設置された固定式Buddy案内係は、1日600件の乗客の問い合わせに92%の満足度評価で対応しています。したがって、各モビリティアーキタイプは異なる状況上のニーズを対象としていますが、高度なロコモーションはソーシャルロボット市場への参入を目指す新規参入者に対して、対応可能な総展開数を拡大し技術的な参入障壁を引き上げることになります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー業種別:
ヘルスケアが依然としてリードするが、商業セグメントが急追ヘルスケアは、保険会社が転倒検知アラートと服薬リマインダーの会話に対する償還を承認するにつれて、2025年の収益の37.85%を占めています。ロボットは臨床医による認知刺激セッションの実施を支援し、患者1人あたり1日あたり8〜10分を解放しています。しかし、小売およびホスピタリティの展開はマネージャーがウェルカム、棚在庫照会、および行列管理を自動化するにつれて33.95%の年間複合成長率(CAGR)で増加しています。韓国の中規模スーパーマーケットチェーンは、顧客インタラクションロボットが待ち時間を18%削減し、バスケットサイズを5%増加させたと報告しており、チェーン全体への展開を促進しています。
教育機関はテレプレゼンス型を活用して長期入院患者の学生を教室生活に参加させ、エンターテインメント施設はインタラクティブなダンスやトリビア機能を使用して訪問者の没入感を深めています。企業のロビーでは、ゲストを会議室まで案内するモバイルガイドを採用しており、手動での受付業務負荷を40%削減しています。この多様化は、商業的な数量がまもなく医療ユニットを上回り、ソーシャルロボット市場内の競争力学を再編させる可能性があることを示しています。
地域分析
北米ソーシャルロボット市場
北米は、ベンチャーキャピタルの充実、州政府のイノベーション助成金、ウェルネスデバイスに対するFDAの迅速承認経路を背景に、現在の収益の38.20%を占めています。ニューヨーク州全体のコンパニオンシッププログラムでは、高齢者1人あたり1日平均33回のインタラクションが記録され、満足度は95%に達したことから、他の米国各州も同様のRFPを発行するに至りました。同地域のプライバシー法規制はGDPRほど厳格ではなく、ベンダーはソフトウェア機能をより迅速に改善できますが、HIPAA上の義務により医療記録モジュールは厳格な暗号化と監査証跡の下に置かれています。カナダは米国の需要牽引要因を反映しており、州の保健省が遠隔地のファースト・ネーションズ・コミュニティにおける試験的な導入を資金援助し、介護者不足の解消を図っています。
アジア太平洋ソーシャルロボット市場
アジア太平洋地域は33.78%のCAGRを誇る成長エンジンです。東京都は、ロボットのリースと介護者向け研修カリキュラムを組み合わせた介護支援パイロットプログラムに資金を提供しており、5年以内に施設の人員不足を10%削減することを目指しています。深圳および蘇州の中国ロボティクスクラスターはコスト最適化されたコンポーネントを供給しており、国内ブランドはAI性能を損なうことなく、グローバル平均より25%低い価格でユニットを提供することが可能となっています。韓国の通信キャリアは、ショッピングモールや空港のロボットに5Gエッジコンピューティンを統合し、データ分析ダッシュボードを含むロボット・アズ・ア・サービスのバンドルを提供しています。
欧州ソーシャルロボット市場
欧州では、厳格なコンプライアンス文化によってバランスを保ちながら、着実な普及が進んでいます。ドイツの病院では、倫理委員会の審査およびデータ保護影響評価を通過した後にのみコンパニオンユニットを導入しており、調達サイクルは長くなるものの、堅固なガバナンスが確保されています。フランスのTED-i教育イニシアチブは、これまでで最大規模の公的資金によるテレプレゼンス展開であり、主流の学校教育における遠隔プレゼンスロボットの費用対効果を実証しています。北欧の高齢者介護システムでは、冬季の地形での家庭訪問に対応した移動脚型ロボットの試験が行われており、気候的要因も地域の普及パターンに影響を与えることが示されています。

規制環境
ソーシャルロボットは物理的な相互作用と音声・画像・行動データの継続的収集を組み合わせるため、主要地域全体でコンプライアンス要件が強化されている。欧州連合では、規則(EU)2024/1689(AI法)によりAIシステムにリスクベースの義務が追加され、製品安全規則の対象となるロボットは、機械指令の下での並行的な適合性要件にも直面する。このデュアルコンプライアンス体制により、対人ロボットの文書化、透明性、安全管理における負担が増大している。
中国は擬人化・感情的インタラクティブサービスに向けたより具体的なガバナンスへと移行している。国家インターネット情報弁公室(CAC)および関連部門は、2026年4月10日に「AI擬人化インタラクティブサービス管理暫定弁法」を公布し(2026年7月15日施行)、会話型・コンパニオンロボットの展開に関連するガードレールを設けた。標準や業界フレームワークも世界的な設計基準を形成しており、ISO 13482:2014はパーソナルケアロボットの安全性に関して広く参照され、ISO 31101:2023は非構造化環境におけるサービスロボットのアプリケーションサービスの安全管理を規定している。米国では、連邦調達に関する制限案(例えば第119議会のS. 3275)が、プライバシーおよび安全性コンプライアンスと並んで国家安全保障上の考慮事項を示している。
バリューチェーン分析
ソーシャルロボットのバリューチェーンは、上流の電気機械部品(センサー、アクチュエーター、コンピューティングモジュール、バッテリー、カメラ、マイク)から、中流のロボットOEMおよびOS・フレームワークプロバイダー(ロボットオペレーティングスタック、音声・視覚モデル、マルチモーダル感情分析エンジン)にまで及ぶ。下流では、インテグレーターやチャネルパートナーが、医療提供者、ホスピタリティ事業者、教育プログラム、およびロボット・アズ・ア・サービスを提供する通信・クラウドパートナーにサービスを提供する。ソフトウェアがより大きな価値獲得層になるにつれ、ベンダーは会話スキル、モニタリングダッシュボード、ローカライズモジュールの定期サブスクリプションをパッケージ化する傾向を強めており、ワークフロー設計、サイバーセキュリティ監査、スタッフトレーニング、フリート管理などの専門サービスがそれを支えている。
標準化と量産体制も、チェーン全体でより顕在化してきている。2026年2月、IEEEは共感的でパートナーベースのAIの倫理的設計に関するIEEE 7014.1を承認し、インタラクションデザインとセーフガードの参照点を提供した。中国もまた、2026年3月にMIIT関連の技術委員会が発表した国家ヒューマノイドロボット標準体系を通じて産業協調を推進した。この体系は安全性、倫理、部品などの分野を包含し、上流サプライヤーと組立業者がより相互運用性の高い部品とコンプライアンス対応設計へ向かうことを助けている。商業化の面では、UBTECHが2026年6月に発売したUWORLD U1シリーズ(量産型フルサイズ・コンパニオンヒューマノイドとされ、発売時の受注量が報告された)が、大規模展開において生産能力、部品調達、アフターサービス網が決定的な差別化要因になっていることを示している。
競合環境
単一のベンダーが10%を超えるシェアを保有していないため、ソーシャルロボット市場は適度に断片化されています。SoftBank Roboticsなどの既存企業はオープンソースのROS2互換性に注力し、独立系開発者がホスピタリティや小売のスキルセットを追加して対応可能なユースケースを拡大するよう促しています。Blue Frog Roboticsは、代理店がホワイトラベル契約のもとでBuddyベースのコンシェルジュソリューションを再販できるパートナーマーケットプレイスを育成しており、直接の資本支出なしに地理的なリーチを拡大しています。Intuition Roboticsは、ヘルスケアに特化した立ち位置を明確にし、初期設置後も長期にわたってサブスクリプション収益を生み出す医療保険の相互運用性と説明責任に関する法律(HIPAA)準拠のダッシュボードと予測分析モジュールを積み重ねています。
臨床療法、言語聴覚リハビリテーション、自閉症介入、または脳卒中後の運動スキル再訓練に特化したスタートアップは、査読済みのエビデンスとCEマークを確保することで牽引力を得て、ドメイン知識を中心とした参入障壁を引き上げています。ハードウェアのコモディティ化は純粋なハードウェアメーカーに圧力をかけており、成功の鍵は電気機械的な新規性ではなく、独自のAIスタック、開発者エコシステム、およびサービスポートフォリオにあります。ロボティクス企業と通信キャリア、クラウドサービスプロバイダー、または医療機器チャネルとの戦略的提携は、各参加者がバンドル経済とデータ収益化の利益を求めるにつれて増加しています。
ソーシャルロボット産業リーダー
SoftBank Robotics Group Corp.
Blue Frog Robotics SAS
Intuition Robotics Ltd.
Furhat Robotics AB
Amy Robotics Co. Ltd.
- *免責事項:主要選手の並び順不同
ソーシャルロボット市場
- SoftBank Robotics Group Corp.
- Blue Frog Robotics SAS
- Intuition Robotics Ltd.
- Furhat Robotics AB
- Amy Robotics Co. Ltd.
- Robotemi Ltd.
- OhmniLabs Inc.
- Hanson Robotics Ltd.
- PAL Robotics SL
- Wonder Workshop Inc.
- Double Robotics Inc.
- Pudu Robotics Inc.
- Savioke Inc.
- Kinova Inc.
- Blue Ocean Robotics ApS
- Embodied Inc.
- Movia Robotics Inc.
- Bionik Laboratories Corp.
- BotsAndUs Ltd.
- Inrobics Social Robotics SLL

市場機会と将来展望
1つのハードウェアプラットフォームがダウンロード可能なスキルセットを通じて複数の用途に対応できる、ソフトウェア定義の能力レイヤーを中心にホワイトスペースが広がっている。特に、購入者がアップデート、サポート、セキュリティ管理をまとめたロボット・アズ・ア・サービス契約を好む場合に顕著である。これは、Pudu RoboticsがWAIC 2026で披露したVisual-Language-Modelベースの物理エージェントアーキテクチャ(「One Brain, Multiple Embodiments」)や、ASUSがComputex 2026でサービスおよび家庭用コンパニオンロボットのコンセプトとともに発表したMaestro AIオーケストレーションプラットフォームなど、複数のフォームファクター間で集中オーケストレーションと再利用可能な認知スタックを目指すベンダーの動きによって強化されている。これらのアプローチは、差別化の軸を機構からソフトウェア、データガバナンス、展開ツールへ移すことで、サードパーティ開発者、インテグレーター、垂直アプリケーションパートナーにとって対応可能なエコシステムを拡大している。
公共調達および償還と連動した経路は、特に既に展開を助成しているプログラムがある高齢者介護や教育分野において、規模拡大のための具体的な手段となっている。フランスのTED-i展開による1,750台のBuddyテレプレゼンスユニット、米国州プログラムによるMedicaid関連技術支援へのコンパニオンロボットの位置付けなどがその例である。同時に、AI擬人化インタラクティブサービスに関する中国CACの暫定弁法(2026年7月15日施行)やEUのAI法義務など、地域特有のコンプライアンス体制が、プライバシー・バイ・デザインのセンサーパッケージ、コンテンツガードレール、監査証跡、オプトイン方式のインタラクションモードへの需要を促進しており、ベンダーはこれらをプレミアムコンプライアンスモジュールとして商品化できる。消費者向けヒューマノイドにおける量産の兆候、例えばUBTECHが2026年6月に発売したUWORLD U1(公開された人民元価格と発売時の受注件数を伴う)は、機関の総所有コストを削減する下流の資金調達、サービス、フリート運用パートナーにとっての機会も浮き立たせている。
Recent Industry Developments in ソーシャルロボット市場
- 2026年5月:SoftBank Roboticsは、シカゴで開催されたNational Restaurant Association Show 2026で、自律型調理ロボットSTEAMAおよびFLAMAを発表した。この発売により、同社のフードサービス自動化ポートフォリオが顧客対応領域を超えて拡大し、フロント接客とバックヤードのスループットを組み合わせたバンドル展開を支えることとなった。
- 2026年3月:Intuition Roboticsは、そのAI介護デバイスElliQが、ワシントン州のMedicaid受給資格者に提供可能になったと発表した。この動きにより、コンパニオンロボティクスが公的医療財源の経路とより直接的に結び付けられ、介護者向けダッシュボードや継続的なサービスサブスクリプションを含む大規模展開の根拠が強まった。
- 2025年6月:Pepper、NAOなどのソーシャルロボットで知られるAldebaran Roboticsが管財手続きに入った。これにより既設フリートおよび保守継続性に不確実性が生じた一方、競合他社やインテグレーターが代替サイクルおよびサービス引き継ぎを追求する余地も生まれた。


ソーシャルロボット市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、ソーシャルロボット市場は、会話、ジェスチャー、ガイダンスを通じて人々と対話し、家庭や公共の場での社会的関与を支援するために設計されたロボットを対象とする。市場価値は、これらのロボットをエンドユーザーが利用可能にする販売および関連サービスから生じる収益として計上される。
対象範囲外:主に工場自動化に使用される産業用ロボット、および倉庫内のピッキングや製造作業のみを目的として構築されたロボットは除外される。
セグメンテーション概要
- 製品タイプ別
- ヒューマノイドロボット
- 動物型/コンパニオンロボット
- テレプレゼンスロボット
- その他の製品タイプ
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- モビリティ別
- 固定型
- 移動型-車輪式
- 移動型-脚式/その他
- エンドユーザー業種別
- ヘルスケア
- 教育
- エンターテインメントおよびメディア
- 小売およびホスピタリティ
- 企業および公共セクター
- その他のエンドユーザー業種
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋地域
- 中国
- 日本
- 韓国
- インド
- シンガポール
- オーストラリア
- その他のアジア太平洋地域
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
まず、実際の展開現場でソーシャルロボットとは何か、実際にどこで購入・使用されているかを整理することから始め、市場境界が実用的なものとなるようにする。需要背景と技術の方向性を確認するために、International Federation of Roboticsの出版物、OECDおよび世界銀行の指標、関連する支援・介護対応展開に関する米国FDAのデバイスデータベース、Eurostatのデータセット、主要特許庁の特許公報などの公開資料を活用する。
その後、輸出入パターン、公共調達に関する記録、省庁や地方自治体が報告する導入プログラムなど、需要と支出を結び付ける構造化されたシグナルを収集する。また、企業の開示資料、投資家向け説明資料、製品文書、信頼できる報道機関の記事を確認し、ロボット・アズ・ア・サービスを含む価格設定やビジネスモデルを把握し、発売時期を捉える。収集が難しい企業財務の分解や特許動向の把握については、企業財務・インテリジェンス、ニュースおよび財務情報、特許データベースの有料サブスクリプションを選択的に利用する。ここに記載したソースは一例であり、データ収集、検証、確認のために多くの他の公開・有料ソースも確認している。
一次インタビューおよび調査
一次調査は、文書で確認した内容を検証するために用いられ、特に購入者がソーシャルロボットとみなす対象、典型的な取引規模、ハードウェアとソフトウェア・サービスからの収益比率に重点を置く。医療、教育、ホスピタリティ、小売にまたがるメーカー、部品サプライヤー、販売代理店、システムインテグレーター、機関購入者を対象にインタビューを行い、地域間の差異を照合して前提が乱れないようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:37% | CXO:17% | APAC:42% |
| ミドル層:41% | 機能部門/事業部門リーダー:26% | EMEA:34% |
| 中小企業:22% | マネージャー:57% | 南北アメリカ:24% |
市場規模算定と予測
当社の規模算定は、ソーシャルロボットへの支出を展開が実際に発生する場所に結び付けるトップダウンの需要プール構築から始まり、サービスロボット活動で見られる導入パターンを用いて地域および最終用途別に分割する。このモデルは、いくつかの優先用途におけるサンプル抽出した平均販売価格帯に推定導入台数を乗じたボトムアップの近似値、およびロボット・アズ・ア・サービスが前払い購入に対してどの程度選択されているかに関するチャネル確認を用いて、選択的に相互検証される。
この市場における主要な入力データには、サービスロボティクスにおける出荷台数および設置ベースのシグナル、高齢者介護および教育現場における機関利用の割合、典型的な契約構造(サブスクリプション対資本購買)、センサーおよびコンピューティングのハードウェアコストの低下、新たな展開を可能にする自然言語対話の新機能の進展速度が含まれる。ボトムアップの検証が小規模国や小規模サプライヤーに対して不完全な場合、人口の年齢構成、病院・介護施設の能力、教育支出に結び付けた代理的な導入比率を用いてギャップを補い、その結果をトップダウンの枠組みに正規化する。
予測については、調達プログラムの拡大や価格が購入者のしきい値を下回った際に導入が急増する可能性があるため、主にシナリオ分析を用いる。浸透率、価格変動、サービスへのミックスシフトに関する前提は、インタビューでのフィードバックとともに検討され、その後、予測が再現可能となるよう年次ベースで一貫して適用される。
データ検証および更新サイクル
最終的な数値が単一のデータストリームだけに依存しないよう、複数のチェックを三角測量することで結果を検証する。モデルの総計は、サービスロボットの出荷動向、調達発表、収益構成に関する解説などの独立したシグナルと比較され、異常な変動があれば要因が明確になるまで再検討される。
承認前に、数値は段階的なアナリストレビューを経て、前提、通貨換算、分割ロジックが同業他社や過去のパターンとの差異について検証される。大きな製品発売、規制変更、需要ショックが観測された場合は、回答者に再確認を行い、何が変化し、どのように反映すべきかを確認する。本報告書は毎年更新され、重要な出来事があれば中間更新を行い、クライアントが最新の見解を受け取れるよう、納品前に最終確認を実施する。
他の公表推計値と比較したMordor Intelligenceのソーシャルロボット市場推計
ソーシャルロボットの公表市場規模は、各発行元がソーシャルロボットとみなす範囲や、隣接するサービスロボティクスの扱い方が異なるため、大きく異なって見えることがある。差異は、サブスクリプション、サービス、パイロット展開が前払いのロボット販売と混在して計上される場合など、収益の計上方法にも起因する。
最大の差異要因は、通常、対象範囲と価格設定ロジックにある。一部の推計は、テレプレゼンス、リハビリテーション、玩具的な製品を、製品が主に社会的相互作用に使用されているかどうかの一貫した基準なしに含め、調達予算が固定されている場合でも積極的な価格曲線を適用している。通貨換算の日付や更新頻度も、急速な成長が進行している場合に当年の数値を変える可能性があるため、タイミングの選択も重要である。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 10.40 B (2026) | |
| 業界トラッカーA | USD 7.66 B (2025) | 異なる基準年を使用し、部品と最終用途をより広範にグループ化する傾向があり、収益が時間をかけて認識される場合、サービス重視の契約を過少に評価する可能性がある。 |
| 専門調査会社B | USD 7.40 B (2026) | 含まれるロボットタイプの範囲がより狭く、地域全体に一律の平均価格を適用しているため、介護および教育展開に見られるより高い機関支出を見落とす可能性がある。 |
主要な導入現場、価格構成の変化、更新トリガーを追跡することで、Mordor Intelligenceはソーシャルロボットの境界をインタラクション主導のユースケースに結び付け、隣接する自動化カテゴリーとの混在を避けている。表に示された差異は主に、基準年の選択、ソーシャルロボットとして含まれる対象、および継続的収益の扱い方を反映しており、これらはすべて総額を大きく変える選択である。


レポートで回答される主な質問
ソーシャルロボット市場は2031年までにどの程度の収益水準に達しますか?
公表されている予測では、ソーシャルロボット市場規模は31.1%の年間複合成長率(CAGR)で2031年までに402.3億米ドルに達すると示されています。
ソーシャルロボットの展開において最も速く成長している地域はどこですか?
アジア太平洋地域は2031年までに33.78%の最高の年間複合成長率(CAGR)を記録しており、日本の高齢化人口と大規模な公的補助金によって牽引されています。
現在最大のロボット需要を生み出しているエンドユースセグメントはどれですか?
ヘルスケアが2025年の収益の37.85%でリードしており、高齢者ケア、リハビリテーション、およびメンタルヘルスプログラムで広く採用されています。
ベンダーはどのように収益モデルを転換していますか?
プロバイダーは現在、初期のハードウェア販売を超えた継続的収益を加える、ソフトウェアサブスクリプションおよびプロフェッショナルサービスを重視しています。
中小企業における導入を遅らせている主な障壁は何ですか?
総所有コストの高さ対不確実な投資収益率(ROI)が最も大きな抑止力として残っており、特に初期資本補助金がない場合に顕著です。
最終更新日:



