
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
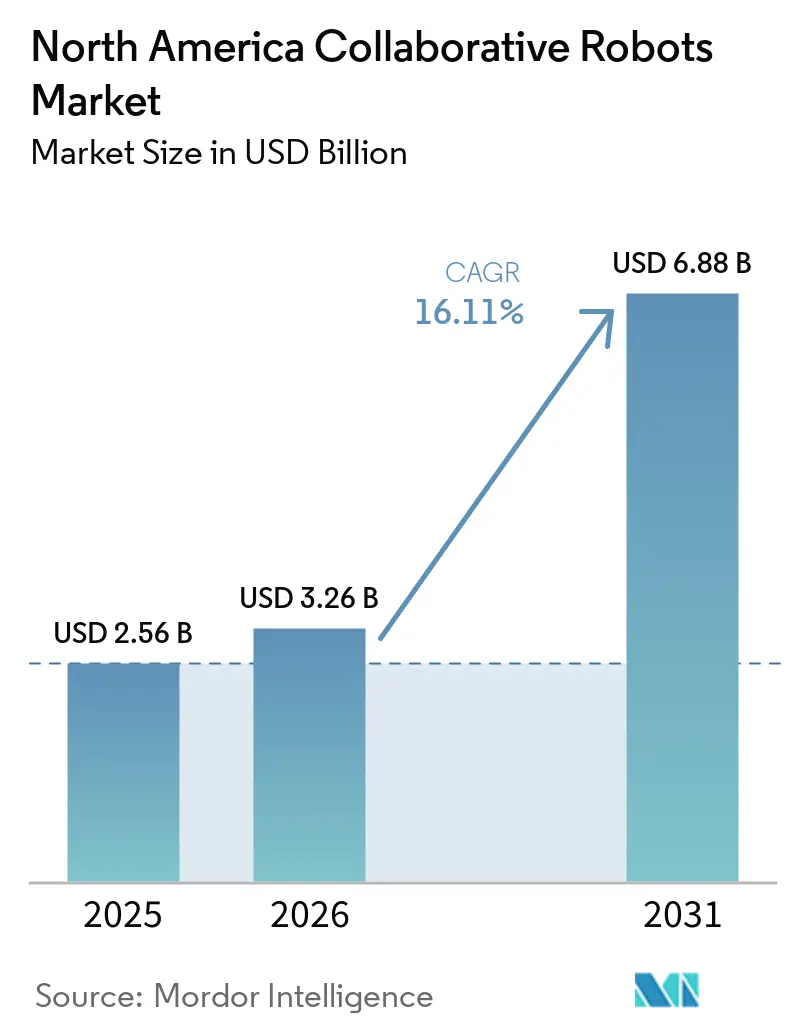
| 基準年の市場規模 (2025) | 2.56 十億米ドル |
| 市場規模 (2026) | 3.26 十億米ドル |
| 市場規模 (2031) | 6.88 十億米ドル |
| 成長率 (2026 - 2031) | 16.11 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米協働ロボット市場分析
北米協働ロボット市場規模は、2025年の25.6億米ドルから2026年には32.6億米ドルへと成長し、2026〜2031年の16.11% CAGRで2031年には68.8億米ドルに達すると予測されています。リショアリング(国内回帰)インセンティブ、継続的な労働力不足、そして人間とロボットの相互作用の簡素化が相まって、北米協働ロボット市場は地域製造業の近代化における構造的な柱として位置づけられています。適格な自動化支出の最大40%をカバーする連邦補助金により、中小企業においても回収期間が18ヶ月未満に短縮されます。ティア1の自動メーカーおよび半導体ファブは、パイロットセルを超えた発注を拡大しており、協働ロボット(コボット)が試験的導入から中核的な設備投資予算へと移行したことを示しています。一方、ベンダー各社はエッジAIコントローラーを組み込み、タスクの学習を数週間ではなく数時間で完了できるようにしており、これにより10年末までにハードウェア売上を上回る可能性のある継続的なソフトウェア収益ストリームが生まれています。
主要レポートのポイント
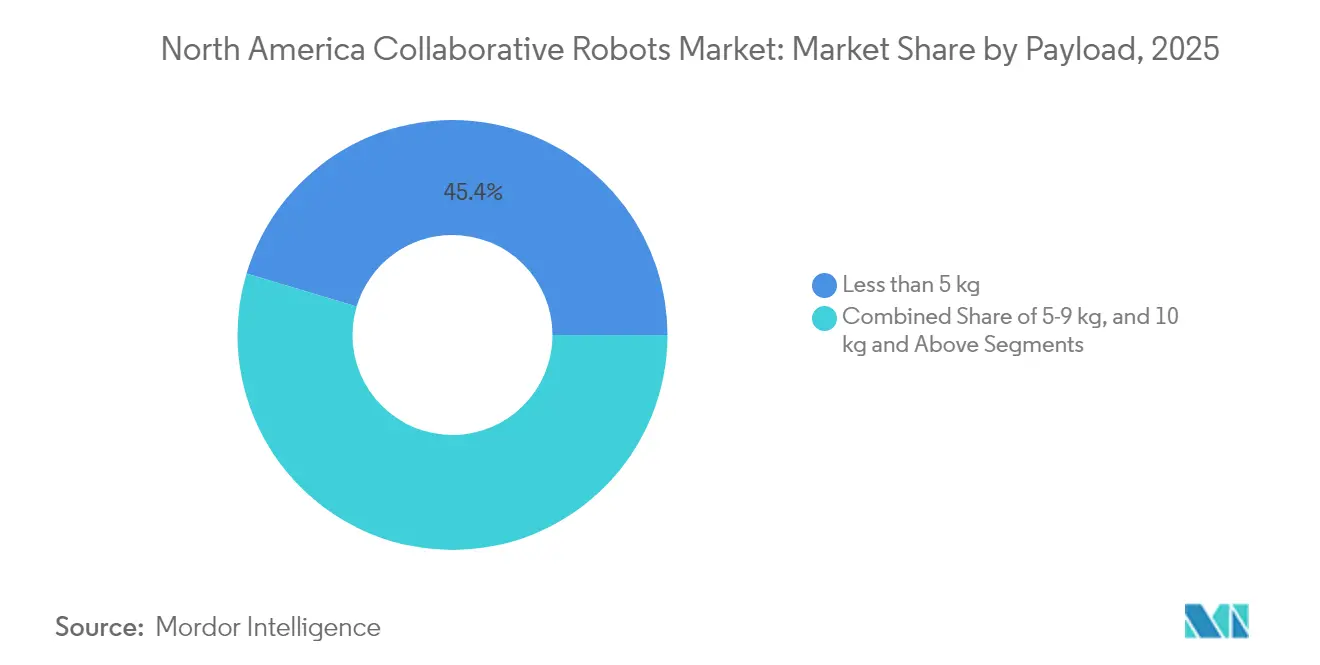
- ペイロード別では、5kg未満のユニットが2025年の北米協働ロボット市場シェアの45.38%を占め、10kg以上のペイロードは2031年にかけて17.65% CAGRで拡大すると予測されています。
- エンドユーザー産業別では、電子機器・半導体が2025年の収益の36.95%を占め、食品・飲料は2031年にかけて16.44% CAGRで成長する見込みです。
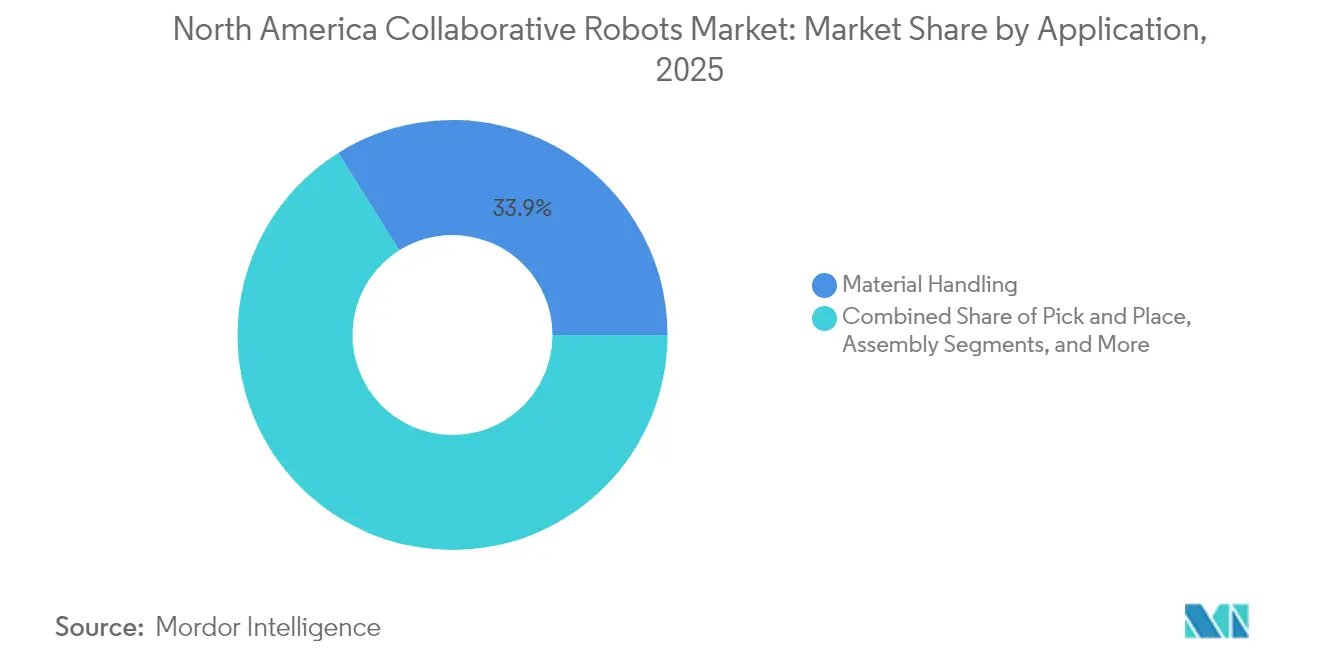
- 用途別では、マテリアルハンドリングが2025年の北米協働ロボット市場規模の33.92%を占め、組立作業は16.90% CAGRで拡大しています。
- コンポーネント別では、ハードウェアが2025年収益の51.64%を占めましたが、ソフトウェアは2031年にかけて18.82% CAGRで成長しています。
- 国別では、米国が2025年収益の78.55%を占め、メキシコが2031年にかけて17.95% CAGRで最も成長の速い国となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響度(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 製造プロセスにおける自動化需要の増大 | +6.2% | 米国、メキシコ、カナダ | 中期(2~4年) |
| 容易な導入によって実現される高い投資収益率 | +4.8% | 米国、カナダ | 短期(2年以内) |
| エッジコンピューティングおよびAI統合における急速な進歩 | +5.1% | 米国、メキシコへの波及あり | 中期(2~4年) |
| 産業全体にわたる人件費上昇と労働力不足 | +5.4% | 米国、カナダ | 短期(2年以内) |
| 精密農業業務への協働ロボット導入 | +2.3% | 米国、カナダ | 長期(4年以上) |
| 電子機器組み立てラインのリショアリングに向けたインセンティブ補助金 | +3.7% | 米国、メキシコ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
製造プロセスにおける自動化需要の増大
アジアから生産ラインを本国に回帰させるメーカーは、スループットと柔軟性のバランスを取る必要があります。コボットは安全柵なしで迅速な段取り替えを可能にし、この二重の要件を満たします。2024年の下院AI特別委員会は、人間とロボットの協働パイロットプログラムに年間USD 5億の拠出を求め、初期段階の導入を加速させました。[1] Yaskawa社による18万5,000平方フィートの米国拠点拡張は、継続的な受注に対するベンダーの信頼を裏付けています。その結果、北米協働ロボット市場はティア1工場を超え、従来はロボティクスの専門知識へのアクセスが困難だった地方の契約製造業者へと拡大しています。
容易な導入によって実現される高い投資収益率
ドラッグアンドドロップ式の設計スイートと事前設計されたグリッパーにより、現在ではジョブショップが48時間以内にコボットセルを統合できるようになり、従来の6~12週間から大幅に短縮されました。ABBのGoFa-Ventionバンドルは、初期導入者の設置人件費を60~70%削減しました。統合オーバーヘッドの低減により、バッチサイズが100ユニット未満のユースケースが解放され、北米協働ロボット市場はかつて自動化には小さすぎると見なされていたセグメントへの浸透を実現しています。
エッジコンピューティングおよびAI統合における急速な進歩
デバイス上推論により、コボットはリアルタイムで軌道を最適化する適応的な協働作業者へと変革されます。Universal Robotsのモーションプラスソフトウェアは、多腕組み立て試験において、サイクルタイムのばらつきを18%削減しました。全米科学財団のハブは、AIを活用した製造テストベッドに資金を提供しており、北米協働ロボット市場を連邦政府が支援するイノベーションクラスターに組み込んでいます。
産業全体にわたる人件費上昇と労働力不足
2024年の製造業の中位賃金は4.8%上昇し、傷害率の高い作業の自動化圧力が強まっています。トヨタのケンタッキー州バッテリー工場のレイアウトは、コボットが反復的なマテリアル移動を処理する一方で、技術者が診断を管理する方法を示しています。したがって、北米協働ロボット市場は直接的な労働力の代替ではなく、労働力の乗数として機能し、労働組合の抵抗を緩和しています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響度(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 従来型ロボットと比較したペイロードおよび速度能力の限界 | -2.1% | 米国、カナダ、メキシコ | 中期(2~4年) |
| 中小企業向けの高い初期統合・トレーニングコスト | -1.8% | 米国、カナダ | 短期(2年以内) |
| 認証ボトルネックを生じさせるOSHA基準の曖昧さ | -1.4% | 米国 | 短期(2年以内) |
| オープンソースロボットオペレーティングシステムにおけるサイバーセキュリティの脆弱性 | -0.9% | 米国、カナダへの波及あり | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
従来型ロボットと比較したペイロードおよび速度能力の限界
ISO/TS 15066の力制限により、ほとんどのコボットはペイロード35kg、速度1.5m/sに制限されており、ボディー・イン・ホワイト溶接やプレステンディングなどのアプリケーションは対象外となっています。従来のアームは依然として自動車設置の88.4%を担っています。[2] 重厚な柵付きロボットとコボットを組み合わせたハイブリッドセルは床面積の需要を増大させ、柔軟性の利点を一部希薄化させ、北米協働ロボット市場の既存プレスショップへの浸透を鈍化させています。
中小企業向けの高い初期統合・トレーニングコスト
エンドオブアームツール、ビジョンシステム、およびプロセス再設計により、1セルあたりUSD 5万を超えるコストが発生する場合があります。2024年のNIST調査では、中小製造業者の62%が統合サービスを主な障壁と見なしていることが明らかになりました。政府の普及支援プログラムが年間訓練するオペレーターは5,000人未満であり、北米協働ロボット市場の近期的な成長を抑制する一時的な導入ボトルネックを生じさせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ペイロード別:
小型化が5kg未満の優位性を持続させる5kg未満のコボットは、コンパクトなフットプリントと緩やかな力制限を重視するクリーンルーム電子機器組み立てに支えられ、2025年の北米協働ロボット市場シェアの45.38%を占めました。Standard Botsが2025年にリリースした30kgモデルは、より重作業向けのパレタイジングへのサプライヤーの参入意図を示しており、セグメントの境界の曖昧化を示唆しています。今後、ベンダーはモジュール式アームをパッケージ化し、エンドユーザーがジョイントを交換してリーチを延長できるようにすることで、北米協働ロボット市場を牽引するスケーラビリティの説明を強化するでしょう。
食品パレタイジングや機械テンディングにおける人間工学的リスクが自動化予算を促進することから、10kg超ユニットの需要は17.65%のCAGRで成長すると予測されています。KUKAのモザイクス遠隔監視スタックはサービス訪問を減少させ、総所有コストを削減し、複数拠点のプロセッサーを引き付けています。高ペイロード設計が成熟するにつれて、重作業向けユニットの北米協働ロボット市場規模は2031年までにUSD 11億2,000万を超える可能性があります。


注記: 個別セグメントの全セグメントシェアはレポート購入時に提供されます
エンドユーザー産業別:
食品・飲料が成長をリード電子機器は、パーティクルフリーの操作が求められるウェハーハンドリングおよびダイボンディング作業により、2025年の収益の36.95%を維持しました。しかしながら、食品・飲料は2031年にかけて16.44% CAGRを記録しており、加工業者が衛生規制と包装ラインにおける年間50%の離職率に直面する中、北米協働ロボット市場を再編しています。
物流、製薬、航空宇宙は新興コホートを形成しており、フルフィルメントセンターがオーダーピッキングにコボットを導入するにつれて全体的に拡大しています。ISO 22000食品安全規則およびFSMA予防管理への準拠が普及を加速させ、北米協働ロボット市場が各業種にわたって多様化することを確実にしています。
用途別:
組み立てがマテリアルハンドリングとの差を縮めるマテリアルハンドリングは2025年売上の33.92%を占め、パレタイジングおよびマシンテンディングにおける初期の成功を反映しています。組み立ては16.90%のCAGRで成長する見込みであり、サイクルタイムを12%短縮する逆運動学オプティマイザーに支えられ、コボットは高速タクト操作においても実用的な選択肢となっています。センサー豊富なエンドエフェクターにより、コボットはかつて精密ガントリーに限定されていた±3%以内のプレスフィットの着座やトルク印加が可能になっています。
ベンダーがタスク特化型のソフトウェアバンドルを出荷するにつれて、購入者はタクトタイム保証の成果に対してますます対価を支払うようになり、ハードウェアから継続的なライセンスへと価値の獲得が移行し、デジタルアドオンに割り当てられた北米協働ロボット市場規模が拡大しています。

注記: 個別セグメントの全セグメントシェアはレポート購入時に提供されます
コンポーネント別:
ソフトウェアのマネタイゼーションが収益構造を塗り替えるハードウェアは2025年売上の51.64%を占めていますが、クラウドダッシュボードおよび予知保全アルゴリズムを背景に、ソフトウェアは18.82%のCAGRで成長しています。ABBの溶接コボット向けサブスクリプションティアは、資産ライフサイクル全体にコストを分散させており、このモデルはKUKAのモザイクスやYaskawaの近日公開予定のAIオプティマイザーモジュールにも反映されています。
従来一時的であったサービス収益は、複数年サポート契約へと移行しています。ハードウェア販売のマージンが薄くなるにつれて、ベンダーはアナリティクスを活用して差別化を維持し、北米協働ロボット市場におけるソフトウェアのシェアを強化しています。
地域分析
アリゾナ州および米国中西部の協働ロボット市場
米国は2025年の北米協働ロボット市場において78.55%を占め、アリゾナ州の半導体ファブおよび中西部の自動車クラスターがその基盤を支えている。2025〜26年の上院歳出予算では、協働ロボット統合補助金として15億米ドルが割り当てられており、マクロ経済の軟調局面においても需要を維持している。Yaskawa America, Inc.のウィスコンシン州における1.8 ビリオン 米ドル規模の拡張投資は国内生産能力を倍増させ、リードタイムを短縮することでサプライチェーンの強靭性を高めている。
メキシコ協働ロボット市場
メキシコは2031年までに17.95%のCAGRで拡大しており、電子機器および自動車部品のニアショアリングの恩恵を受けている。政府のインセンティブは高付加価値組立ラインを対象としており、協働ロボットは人員を比例的に増やすことなく労働力不足を補っている。ベンダー各社はモンテレーおよびケレタロに部品デポを設置しており、国境南側の北米協働ロボット市場への長期的なコミットメントを示している。
カナダ協働ロボット市場
カナダは規模こそ小さいものの安定した市場を維持しており、州の自動化補助金を活用するオンタリオ州およびケベック州の食品加工業者が牽引している。職場安全規制当局によるISO/TS 15066の明確な採用により認証サイクルが短縮され、カナダは衛生仕様のステンレス鋼製協働ロボット設計のテストベッドとなっている。製造基盤は小規模ながらも、航空宇宙サブアセンブリおよびコールドチェーン食品包装への注力が、より広範な北米協働ロボット市場において高マージンのニッチ分野を提供している。
規制環境
北米における協働ロボットの導入は、単一の協働ロボット専用の連邦規則ではなく、主にコンセンサスに基づく安全規格と職場での運用要件によって形作られ続けている。米国では、産業用ロボットシステムに関するOSHAの指針が、危険性評価、保護措置、安全な作業実施を中心に雇用者の責任を規定しており、ANSI/RIA規格はインテグレーターおよびエンドユーザーがリスク文書作成時に用いる一般的な技術基準を定めている。
主要な規格の更新として、ANSI/RIA R15.06-2012に代わるANSI/A3 R15.06-2025(2025年10月発行)があり、これはISO 10218-1/2:2025とより直接的に整合している。この更新により、「協働ロボット」製品の認証から、リスク評価と文書化された制限に基づく「協働アプリケーション」の検証へと重点が移行している。政策面では、2026年に提案された連邦法案(H.R. 7334および対応する上院法案S. 4686)が国家ロボティクス委員会の設立を目指しており、ロボティクスおよび自動化の購入者・供給者にとって、競争力、労働力に関する優遇策、サプライチェーンリスクへの政府の関心が高まっていることを示している。
バリューチェーン分析
バリューチェーンは、サーボドライブ、モーター、エンコーダー、安全等級コントローラー、マシンビジョン、力トルクセンサー、ハーモニックドライブやRV減速機などの精密機械要素を含む部品供給業者から、協働ロボットのOEMまでにわたる。その後、広範な統合層がエンドエフェクタ、ガードおよび安全機能、アプリケーションソフトウェアを構成する。
販売網は、大手メーカーへの直接OEM販売と、中小企業向けに事前設計されたワークセルをパッケージ化するエコシステム主導のチャネル、さらにトレーニング、コミッショニング、保守・スペア部品・ソフトウェア更新などのライフサイクルサービスを組み合わせている。2026年には、機械的精度の高い部品において拡張制約が最も顕著となり、サプライヤーが生産能力の限界近くで稼働しているためアクチュエーターや減速機のリードタイムが長期化しているとの業界報告がある。このため、代替調達、可用性重視の設計、契約製造、そして製造・組立を最終市場に近づけるパートナーシップの重要性が高まっている。例として、Flexが2026年4月にTeradyne Robotics(Universal RobotsおよびMobile Industrial Robotsブランド)との製造パートナーシップを拡大しインテリジェントオートメーションの規模拡大を支援したこと、またKawasaki Roboticsが2026年6月にDexterityとの協業を拡大し、Kawasakiのアームプラットフォームを基盤としたフィジカルAI物流システムの推進を図ったことが挙げられる。
競争環境
市場集中度
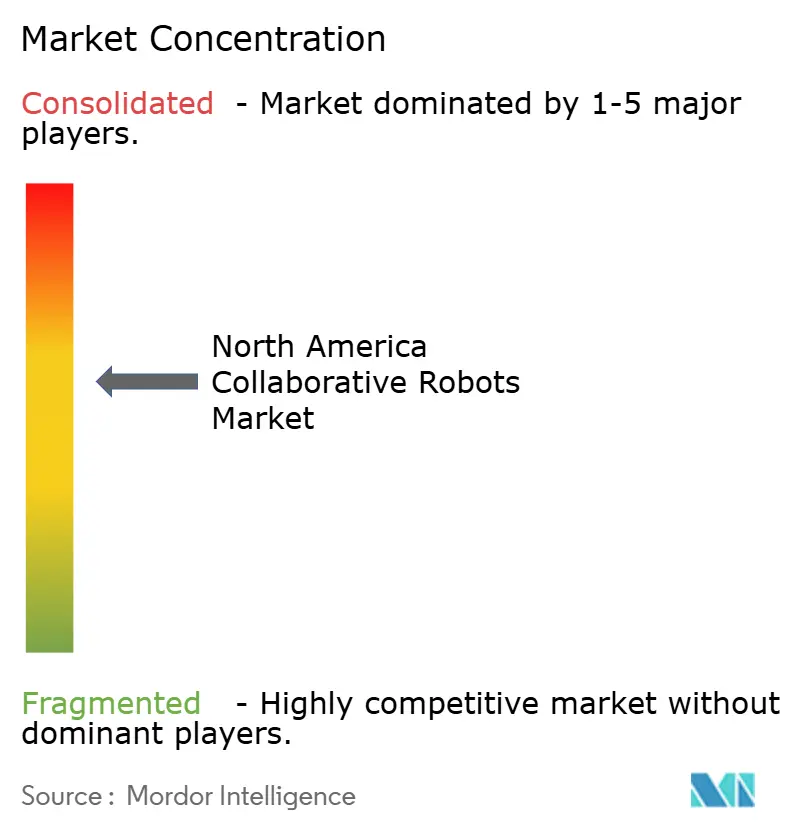
市場集中度は中程度です。ABB、Universal Robots、およびFANUCは2024年のユニット出荷台数の約45%を占め、残りのシェアはKUKA、Yaskawa、Doosan、および新興の国内プレーヤーに分散されています。競争はペイロードエンベロープ、AIを活用したパスプランニング、およびエコシステムのリーチを軸に展開されています。Universal RobotsのNVIDIA搭載アクセラレーターは統合時間を30%短縮し、FANUCのIEC 62443認定コントローラーは医薬品および防衛分野のサイバーセキュリティ要件に対応しています。
Standard Botsはニューヨーク州で製造した30kgモデルでバイ・アメリカの機会を狙っています。KUKAの専任デジタル部門は、ハードウェアのコモディティ化が進む中での継続的収益への戦略的転換を反映しています。力覚・トルクセンシングにおける知的財産ポートフォリオは参入障壁を高めていますが、ROS2ミドルウェアはスタートアップの開発コストを低下させ、北米協働ロボット産業全体において健全な競争を促進し、イノベーションを持続させています。
戦略的な動きはプラットフォームのマネタイゼーションを中心に展開されるようになっています。ABBのVentionとのパートナーシップはジョブショップ向けのプラグアンドプレイセルを実現し、KUKAのモザイクスは産業用IoTのクラウドトレンドを反映したOTA(無線)アップデートを可能にしています。ベンダーが開発者コミュニティの囲い込みを競う中、アームの運動学ではなくエコシステムのオーケストレーションが、北米協働ロボット市場における決定的な競争の場として台頭しています。
北米協働ロボット産業のリーダー企業
-
ABB Ltd.
-
Universal Robots A/S
-
FANUC Corporation
-
Techman Robot Inc.
-
AUBO (Beijing) Robotics Technology Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
北米協働ロボット市場 このレポートでカバーされる企業
- ABB Ltd.
- Universal Robots A/S
- FANUC Corporation
- Techman Robot Inc.
- AUBO (Beijing) Robotics Technology Co., Ltd.
- Kawasaki Heavy Industries, Ltd.
- Precise Automation, Inc.
- SIASUN Robot and Automation Co., Ltd.
- Staubli International AG
- OMRON Corporation
- Seiko Epson Corporation (Epson Robots)
- Festo SE and Co. KG
- KUKA Aktiengesellschaft
- Doosan Robotics Inc.
- Hanwha Precision Machinery Co., Ltd.
- Yaskawa America, Inc.
- DENSO WAVE INCORPORATED
- Robotiq Inc.
- Neura Robotics GmbH
市場機会と将来展望
米国全体でロボティクス製造・運用拠点の地域化が進み、ベンダーが顧客に近い生産能力と支援インフラを構築する中、地域サプライヤー、インテグレーター、トレーニングパートナーにとって新たな余地が生まれている。2026年には、FANUC Americaがロボット製造能力を拡大するため、ミシガン州に840,000平方フィートの施設を建設する9,000万米ドルの投資を発表し、Universal Robots(Teradyne Robotics)は製造・サービス・トレーニング機能を統合した米国オペレーションハブをミシガン州ウィクソムに設置する計画を進めた。これらの動きにより、リードタイムの短縮と、自動車、電子機器、一般産業分野の購入者へのより密接なアプリケーションエンジニアリング支援が可能となっている。
機会は、標準化された迅速展開型ソリューションやソフトウェア主体のワークセルへも移行しており、購入者は複数拠点でのコミッショニング時間と再現性を重視している。FANUC AmericaはAutomate 2026において、迅速展開が可能な事前設計済みCRXベースシステムを紹介し、ABBはOmniCore上のPoWaファミリーで協働ロボットのポートフォリオを拡大した。規格がアプリケーション中心のコンプライアンス(ANSI/A3 R15.06-2025)へと移行する中、文書化された協働アプリケーションのリスク評価、検証済みの安全機能、そしてサイバーセキュリティに対応したコントローラー・ソフトウェアの継続的な保守を提供できるインテグレーターやOEMエコシステムへの需要が高まっている。
最近の産業開発事情 北米協働ロボット市場
- 2026年7月:ABB Roboticsは、vSLAMナビゲーションを採用した自律走行フォークリフトFlexley Stack F712をモバイルロボットポートフォリオの一部として発表した。この発表は、倉庫内AMRとロボットアーム間の相互運用性に関する議論を強化し、協働ロボットベースのワークセルを補完する統合的な物流ワークフローを支えるものである。
- 2025年12月:Universal Robotsは、ミシガン州デトロイト近郊ウィクソムに、製造・サービス・トレーニングを統合した新たな米国オペレーションハブを開設する計画を発表した。このハブは北米事業向けの地域生産能力と顧客近接支援を拡充し、導入サイクルの短縮とアプリケーションエンジニアリング対応範囲の拡大を可能にする。
- 2024年11月:KUKAは、フリート監視と予測保守のためのクラウドプラットフォームmosaixxを展開した。このプラットフォームは、導入済みの協働ロボットを取り巻くソフトウェアおよび接続性の層を深化させ、継続的なサービスモデルとエンドユーザー向けの複数拠点可視化を支援する。
北米協働ロボット市場 レポートの範囲と調査方法論
市場定義と対象範囲
北米協働ロボット市場は、米国、カナダ、メキシコにわたる産業用および商業用途向けに販売されるコボットシステム、ならびに直接付随するソフトウェアおよびサービスから得られる収益として規模を算定しています。
対象外の範囲:安全な人間とロボットの協働を目的として設計されていない従来の産業用ロボット、およびコボットソリューションの一部として販売されていない一般的な工場向けITツールは除外しています。
セグメンテーション概要
- ペイロード別
- 5kg未満
- 5~9kg
- 10kg以上
- エンドユーザー産業別
- 電子機器・半導体およびFPD
- 自動車
- 食品・飲料
- その他のエンドユーザー産業
- 用途別
- マテリアルハンドリング
- ピック・アンド・プレース
- 組み立て
- その他の用途(パレタイジング・デパレタイジング、溶接、塗装、仕分け、位置決め等)
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 国別
- 米国
- カナダ
- メキシコ
データソース、市場規模算定、および検証
デスクリサーチ
スクリサーチは、協働ロボットに関して出荷・設置・規制される内容のマッピングから始まり、それらのシグナルを北米製造業における支出と結びつけることで進められました。国際ロボット連盟(IFR)、米国国勢調査局(製造業・貿易シリーズを含む)、カナダ統計局、メキシコINEGIなどの公的情報源を活用し、工場生産動向および自動化の浸透度を把握しました。
また、ロボット関連の輸入パターンに関する米国国際貿易委員会(USITC)の貿易統計、導入に影響を与える安全上の手がかりとしてのOSHAおよび標準化機関、ならびにアプリケーションの成熟度とパフォーマンスベンチマークに関する査読済みロボット工学ジャーナルも参照しました。企業の財務報告書、投資家向け資料、信頼性の高いプレス情報は、高ペイロードシステム、ソフトウェアアタッチ、サービス浸透などのミックスシフトを追跡するために活用しました。一部では、企業財務、特許データベース、輸出入の出荷レベルの有料サブスクリプションを利用し、サプライヤーのエクスポージャーと製品活動を確認しました。ここに記載されているソースは例示であり、相互確認と明確化のために多数の追加的な公開文書およびデータベースが参照されました。
一次インタビューおよびサーベイ
一次調査は、ロボット支出のうち真に協働型とみなされる部分、および販売時点でハードウェアとソフトウェア・サービスとして計上される内容を検証することに重点を置きました。価格設定、稼働率、改修サイクルに関する前提条件を実際の購買行動と照合できるよう、米国、カナダ、メキシコにわたるメーカー、システムインテグレーター、ディストリビューター、エンドユーザーと幅広く対話しました。デスクリサーチの結果に不整合が見られた場合は、その差異がアプリケーションミックス(例:マシンテンディングと組立の違い)によるものか、大規模なマルチサイト展開のタイミングによるものかを確認するためのフォローアップ協議を実施しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:29% | CXO:13% |
| 中位層:57% | 部門・ユニットリーダー:43% |
| 中小プレイヤー:14% | マネージャー:44% |
市場規模算定と予測
当社のモデルは、工場自動化支出、ロボット導入強度、および主要産業別の協働ロボット浸透率を用いて北米の現実的な需要プールを構築する、トップダウン型の需要再構築から始まります。その結果は、ペイロードクラス別のサンプリングされた平均販売価格(ASP)帯、インテグレーションとハードウェアの比率、および標準的な発注規模に関するチャネルチェックを含む選択的なボトムアップ近似を用いて検証され、推定数量が乖離している場合に合計値を調整するために使用されます。
この市場において重要なインプットには、ペイロードミックスのシフト(5kg未満対高ペイロード)、マテリアルハンドリング、ピックアンドプレース、組立などのアプリケーション分割、および電子機器、自動車、食品加工ラインへの導入シェアが含まれます。また、製造生産動向、高自動化セクターにおける新規設備増設、および既存工場でのコボット導入を容易にする安全主導の改修ペースなどの指標も追跡しています。予測においては、設備投資サイクルと導入ペースに関するシナリオ分析を使用し、リードタイム、ASP推移、ソフトウェア・サービスのアタチ率に関する専門家の見解と結びつけています。国またはアプリケーションのボトムアップシグナルが不完全な場合は、類似のエンドユーザープロファイルから保守的なプロキシ比率を用いてギャップを補完し、インタビューで前提条件を再確認します。
データ検証と更新サイクル
アウトプットは複数のチェックポイントにわたるトライアンギュレーションによって検証され、推定収益が導入シグナル、価格帯、および新規設置ペースと整合するようにしています。分散チェックは国レベルで実施され、その後アプリケーションおよびエンドユーザーレベルで再確認して外れ値を検出し、承認前に第二のアナリストによるレビューを経ます。
モデルはまた、製造活動、ロボット関連カテゴリーの貿易動向、および自動化集約型産業における公開されている投資サイクルなどの独立したシグナルとも比較されます。レポートは年次サイクルで更新され、価格、供給、または需要の見通しに重大な変化をもたらすイベントが発生した場合には中間更新が実施されます。納品前には、最新の公開情報と新たな一次フィードバックを反映する最終確認を行い、クライアントが最新の見解を受け取れるようにしています。
Mordor Intelligenceの北米協働ロボット市場規模と他の公表推計との比較
北米コボットの公表数値は必ずしも一致しておらず、その差異は通常、コボット収益として何が計上されるか、および地理的範囲の取り扱い方に起因しています。ソフトウェアとサービスが含まれるかどうか、および出荷量が現実的なASP帯を用いて収益に換算されるかどうかの違いも、最終値を変動させます。
確認された最大の差異要因は、対象範囲の選択(コボットシステムのみ対全産業用ロボット)、コンポーネントカバレッジ(ハードウェアのみ対ハードウェア+ソフトウェア・サービス)、および値をUSDに換算する際の通貨・インフレ前提のタイミングでした。一部の推計は、推定ユニット数が工場自動化シグナルと整合しているかを確認せずに単一のベースケースに依存しており、高成長年の数値を過大評価する可能性があります。北米の導入に紐づいた、コンポーネント別の収益構築を維持し、最新の価格設定とアタッチ率チェックで更新するという、より狭い範囲でのアプローチが、ここで見られる差異を説明しており、これはMordor Intelligenceが採用するモデリング上の選択です。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 25.6億米ドル(2025年) | |
| 業界団体A | 21.0億米ドル(2025年) | 主にロボットハードウェア収益を計上し、保守的なインテグレーションおよびソフトウェアアタッチ前提を使用することが多く、コボット導入に関連する総支出を過小評価する可能性があります。 |
| グローバルコンサルタントB | 30.5億米ドル(2025年) | 隣接する軽産業用ロボットセルまたはより広範な自動化バンドルを含む場合があり、アプリケーションレベルの導入シグナルとの一貫したチェックなしに、より高いブレンドASP推移を適用している可能性があります。 |
総合すると、この表は、低い数値が通常ハードウェアのみの計上に関連し、高い数値がより広いロボット範囲またはより積極的な価格上昇に関連していることを示しています。当社のアプローチは、ペイロードミックス、アプリケーション需要、コンポーネントアタッチなどの明確な変数に市場合計を追跡可能状態に保ち、新しいデータが入手された際に最終数値を再現・ストレステストできるようにしています。
レポートで回答される主要な質問
北米における協働ロボット導入はどの程度の速さで成長しているか?
北米協働ロボット市場は、リショアリングインセンティブと労働力不足に支えられ、2026〜2031年の間に16.11% CAGRで拡大しています。
現在のコボット需要をリードするペイロードクラスはどれか?
5kg未満のアームが市場シェアの45.38%を占め、電子機器および軽量組み立てラインで支持されています。
2031年までに最大の収益ドライバーとなるセグメントは何か?
18.82%のCAGRで成長するソフトウェアサブスクリプションが、主要な収益源としてハードウェアを上回ると予測されています。
なぜ食品加工業者がコボットに多大な投資をしているのか?
高い労働力離職率と厳格な衛生規制が、食品・飲料メーカーに包装およびパレタイジング作業の自動化を促し、16.44% CAGRを記録しています。
地域内で最も急成長している国はどこか?
メキシコがニアショアされた電子機器および自動車生産に牽引され、17.95%のCAGRでトップです。
ベンダーはどのように製品を差別化しているか?
サプライヤーはエッジAIコントローラー、クラウドダッシュボード、およびサイバーセキュリティ認証を組み込み、統合時間を短縮し、コンプライアンス要件を満たしています。