
スマートウィンドウ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 6.68 十億米ドル |
| 市場規模 (2031) | 10.33 十億米ドル |
| 成長率 (2026 - 2031) | 9.12 % |
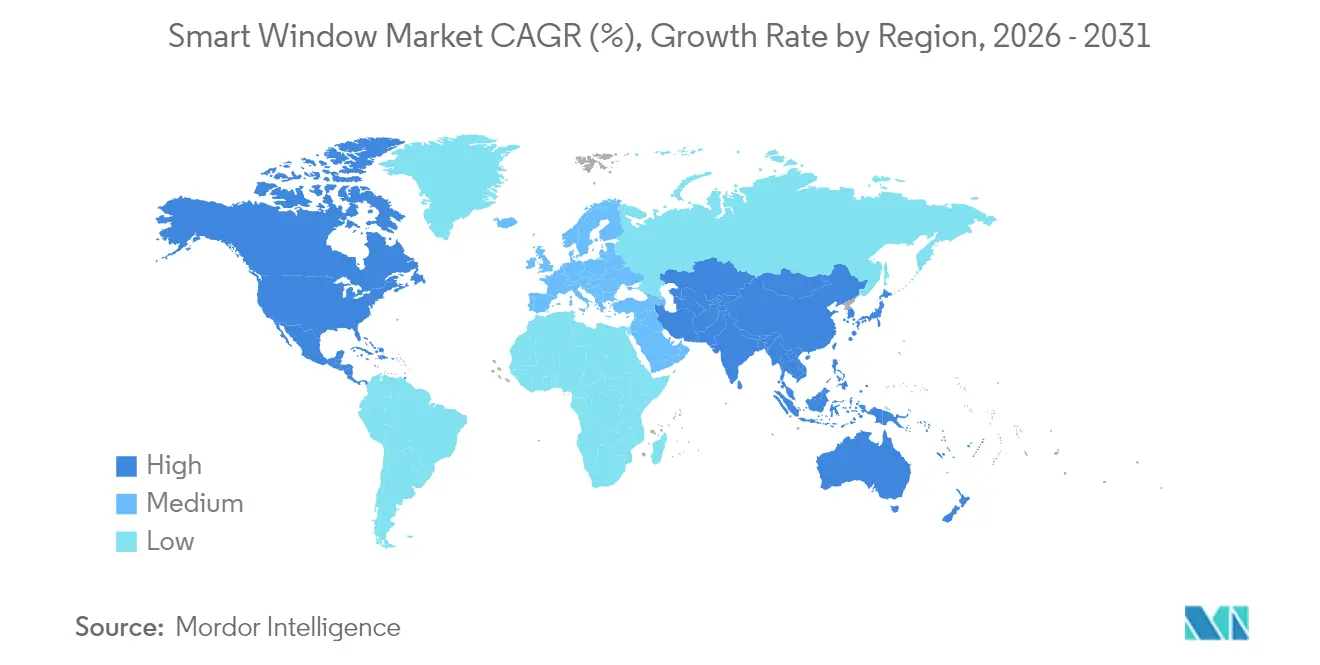
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスマートウィンドウ市場分析
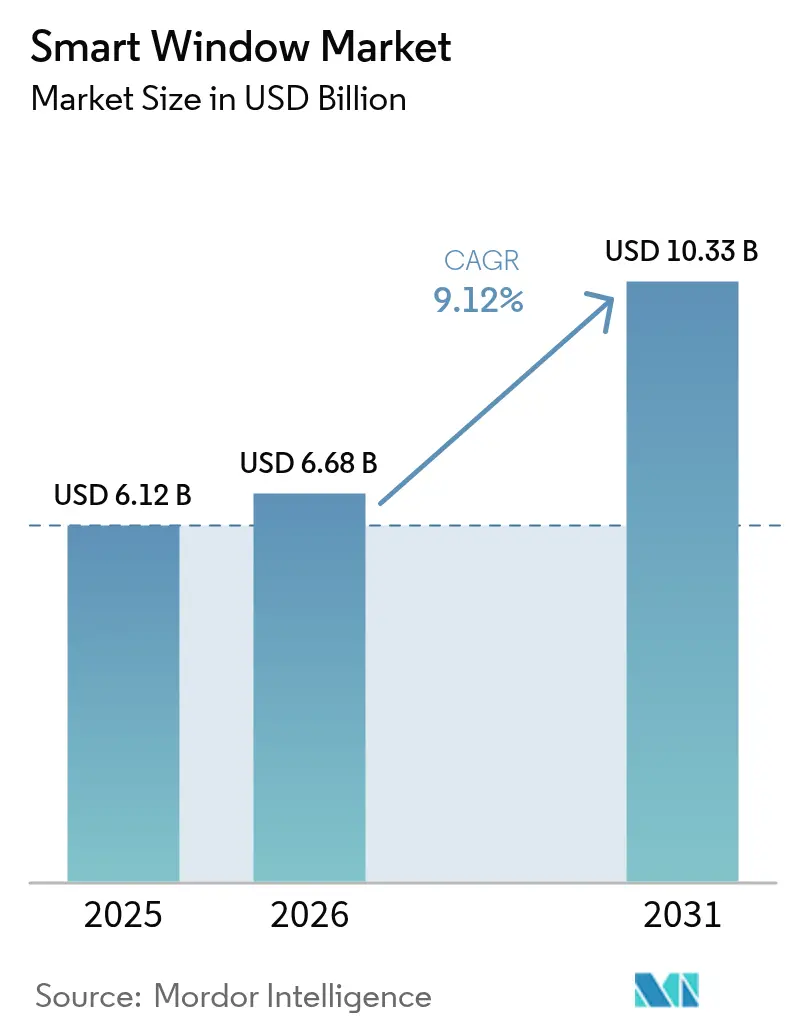
スマートウィンドウ市場規模は、2025年の61億2,000万米ドルから2026年には66億8,000万米ドルへと成長し、2026年から2031年にかけて9.12%のCAGRで2031年までに103億3,000万米ドルに達すると予測されています。この成長軌跡は、建物のエネルギー消費削減に向けた世界的な動向、コネクテッドホームエコシステムの拡大、および自動シェーディングをコアインフラとして位置づける規制義務と一致しています [1]。オフィス、医療施設、プレミアム住宅における採用拡大が数量成長を支える一方、音声アシスタントおよびMatter対応IoTプラットフォームとの統合が平均販売価格の上昇を促進しています。カリフォルニア州タイトル24および2024年IECC版などの規制的強制措置は、企業のネットゼロ目標と相まって、商業用不動産における非裁量的需要を下支えしています。サプライヤーは、レイテンシを削減するためにエッジコンピューティングをモーターコントローラーに組み込み、GDPRおよび米国州プライバシー法に適合するサイバーセキュリティ制御を多層化し、改装プロジェクトにおける回収期間を短縮するためにESCOファイナンシングモデルを検討することで対応しています。競争の激しさは中程度にとどまっており、既存のシェード大手はチャネルリーチと信頼性によってシェアを守る一方、エレクトロクロミックガラスの専門企業はHVACで20〜30%の節約を見込めるプレミアムエンベロープを追求しています。
主要レポートのポイント
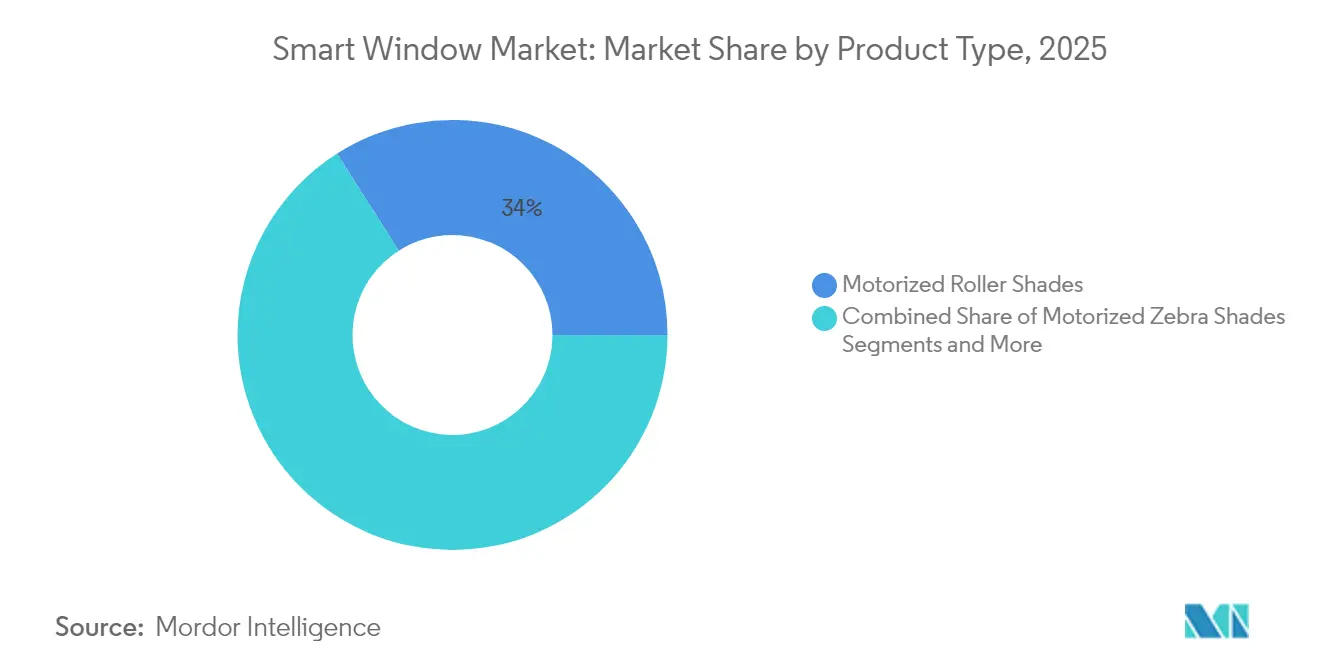
- 製品タイプ別では、電動ローラーシェードが2025年のスマートウィンドウ市場シェアの34.02%をリードし、スマートガラスパネルおよびコントローラーは2031年まで10.88%のCAGRで成長しています。
- 電源別では、有線システムが2025年のスマートウィンドウ市場規模の40.65%を占め、ソーラー駆動ソリューションは2031年まで12.05%のCAGRで拡大しています。
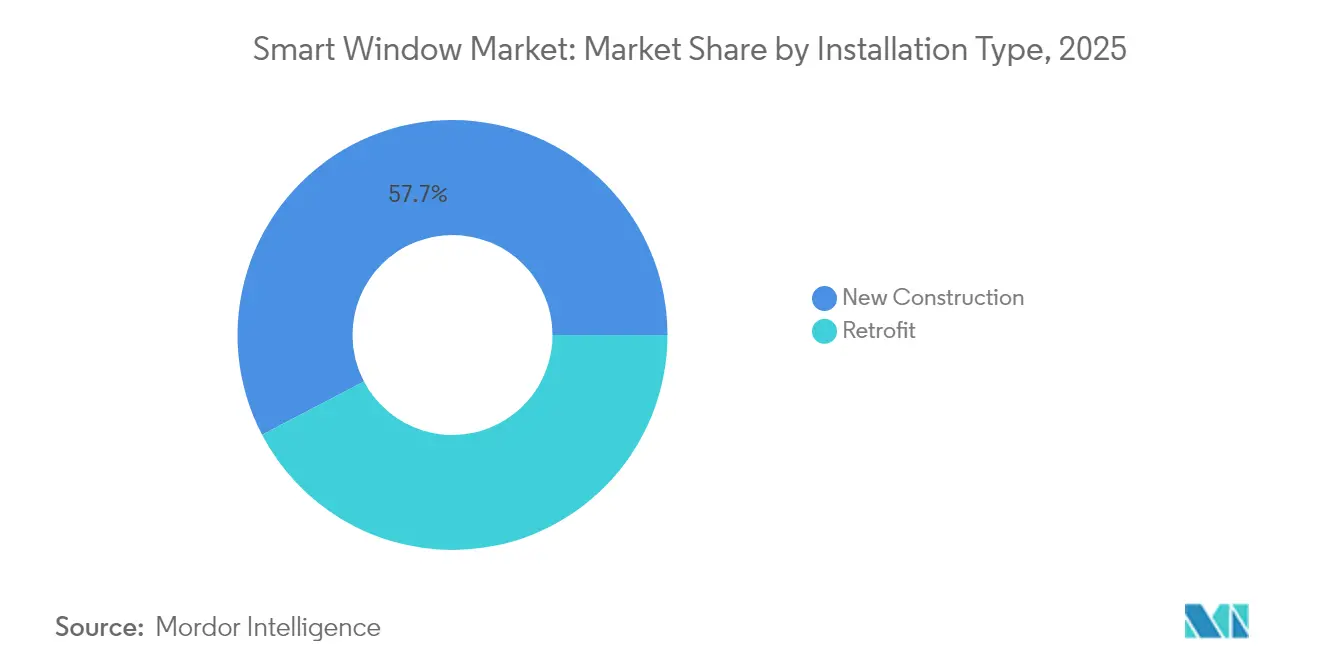
- 設置タイプ別では、新築工事プロジェクトが2025年のスマートウィンドウ市場規模の57.68%のシェアを獲得し、一方で改装用途は2031年まで10.22%のCAGRを記録しています。
- 用途別では、商業用の展開が2025年のスマートウィンドウ市場シェアの37.10%を占め、住宅用途は2031年まで11.74%のCAGRで最も速い成長を記録しています。
- 地域別では、北米が2025年のグローバル収益の32.12%を維持し、アジア太平洋地域は2031年まで12.31%のCAGRを達成すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スマートホームの普及拡大 | +2.1% | グローバル、北米および欧州での早期普及 | 中期(2〜4年) |
| エネルギー効率規制およびグリーンビルディングコード | +2.8% | 北米およびEUが中核、アジア太平洋地域へ拡大 | 長期(4年以上) |
| 音声アシスタントおよびより広範なIoTエコシステムとの統合 | +1.9% | グローバル、北米および先進的なアジア太平洋地域がリード | 短期(2年以内) |
| 昼光照明およびサーカディアン照明ソリューションへの需要 | +1.4% | グローバル、先進国のプレミアムセグメント | 中期(2〜4年) |
| 高齢者の居住継続および障害者対応の改装 | +0.8% | 北米および欧州、先進的なアジア太平洋地域でも新興 | 長期(4年以上) |
| スマートビルディング認証が自動化を推進 | +1.2% | グローバル、商業用不動産ハブに集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
スマートホームの普及拡大
スマートホームの普及率は2024年に全世帯の15.2%に達し、シェーディングに対する消費者の期待を単純な電動化から予測型自動化へと変容させました。MatterおよびThreadプロトコルはマルチベンダーの相互運用性を実現し、音声アシスタントとの連携により、ウィンドウが在室スケジュールや料金変更に自動的に対応できるようになりました。シェードモーター内部のエッジプロセッサーはクラウドのレイテンシを削減し、ローカライズされた意思決定ロジックをサポートしています。北米のチャネルパートナーは、スマートウィンドウをセキュリティおよびHVACパッケージとバンドル販売した場合の付帯率が45%を超えると報告しています。オープンAPIを公開するサプライヤーはインテグレーターの支持を獲得し、プロプライエタリハブへの依存を軽減しています。
エネルギー効率規制およびグリーンビルディングコード
カリフォルニア州タイトル24は、1万平方フィートを超える商業施設に対して動的グレージングまたは電動シェーディングを義務付けています。2024年IECCはサイドライティングゾーンに対して自動昼光制御を導入し、EUの建築物エネルギー性能指令(EPBD)改正は加盟国に建物自動化基準の引き上げを義務付けています。コンプライアンス費用は非裁量的であるため、ベンダーはコード適合プロジェクトにおいて純粋に審美的な住宅用グレードアップよりも高いマージンを得ています。LEED v4.1やBREEAMなどの認証は、自動グレアおよび日射熱取得の軽減にポイントを付与し、スマートウィンドウを格付け基準達成のための費用対効果の高い手段として位置付けています。
音声アシスタントおよびより広範なIoTエコシステムとの統合
Amazonは2024年に1億台以上のAlexa対応デバイスが家庭内で稼働しており、シェード制御が最も急速に増加しているカテゴリーの一つであることを公表しました。Matterの採用によりインストーラーの設置時間が少なくとも30%短縮され、小売流通が拡大しています。オフィスのビルオーナーはスマートウィンドウのエンドポイントをHVACを管理するBACnetまたはMQTTファブリックに組み込み、総合的なデマンドレスポンスプログラムを推進しています。コントローラーに組み込まれたローカル分析機能はクラウドの稼働状況への依存を軽減し、GDPRの制約の下でユーザーデータをより良く保護しています。
昼光照明およびサーカディアン照明ソリューションへの需要
臨床研究によると、自動化された昼光管理により睡眠の質スコアが23%向上し、オフィスでの眼精疲労が31%軽減されることが示されています [2]。病院は患者室にエレクトロクロミックガラスを設置し、回復プロトコルをサポートするとともに布製シェードに蓄積する病原体の温床を最小化しています。商業ディベロッパーはサーカディアン最適化照明をテナント維持のための手段として売り込んでいます。機械学習アルゴリズムと組み合わせたスペクトルセンサーは、グレアを発生させることなく目標照度レベルを維持するために15秒ごとにティントまたはシェードの位置を調整し、入居後調査における従業員満足スコアを向上させています。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 相互運用性標準の欠如 | -1.8% | グローバル、分断した地域市場で顕著 | 短期(2年以内) |
| 改装設置の高い初期費用 | -2.3% | グローバル、価格に敏感な新興経済圏でより顕著 | 中期(2〜4年) |
| サイバーセキュリティおよびデータプライバシーへの懸念 | -1.1% | グローバル、EUおよびカリフォルニア州での規制的注目 | 短期(2年以内) |
| 電子機器および半導体のサプライチェーンの不安定性 | -1.4% | グローバル、アジアの製造拠点への集中的影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
相互運用性標準の欠如
2024年のMatterのローンチにもかかわらず、レガシーデバイスはZigbee、Z-Wave、またはプロプライエタリRFで動作しており、インテグレーターはコストと複雑性を高めるブリッジを管理することを余儀なくされています [3]。調査によると、互換性の問題が商業インストール遅延の35%を引き起こしています。企業バイヤーは陳腐化のリスクがある閉鎖的なエコシステムへのロックインを躊躇しています。APIを依然として保護しているメーカーはチャネルからの反発に直面しており、リアルタイムで複数のプロトコルを変換できるソフトウェア定義ゲートウェイへの業界シフトを促しています。
改装設置の高い初期費用
改装プロジェクトは、電気技師、石膏ボード修理、および統合作業の人件費を合計すると、新築同等品より40〜60%高くなります。小規模なホスピタリティおよび小売物件では、ダウンタイムが収益を圧迫するため、キャッシュフローの問題が深刻です。ESCOの契約によってコストをエネルギー節約に組み込むことができますが、新興市場の銀行のうちスマートウィンドウ資産を担保として認識しているのはごく一部にとどまります。バッテリー駆動キットは配線費用を削減しますが、施設チームが正味現在価値分析において見落としがちなメンテナンスサイクルが発生します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
電動化が従来カテゴリーを牽引電動ローラーシェードは、実証済みの信頼性とインストーラーへの親しみやすさを背景に、2025年のスマートウィンドウ市場シェアの34.02%を占めた。そのファブリックの多様性は、住宅のインテリア変更と商業施設のグレアコントロール要件の両方に適している。このセグメントにおけるスマートウィンドウ市場の成長は、より広いスパンを0.5アンペア未満の消費電力で持ち上げることができるコスト最適化されたチューブラーモーターによって強化されている。一方、エレクトロクロミックスマートガラスパネルはメディアの注目を集め、10.88%のCAGRを記録しているが、依然として資本集約的である。コントローラーにはクアッドコアプロセッサが搭載されており、デバイス上でのシーンオーケストレーションと無線セキュリティパッチの適用をサポートしている。
機械的シェーディングとダイナミックグレージングの融合は、将来のプロジェクトにおけるハイブリッドファサードを示唆している。メーカーは、ローラーシェード、ブラインド、ガラスを単一のBACnetオブジェクトの下に統合するインテグレーションハブをバンドルし、ファシリティマネージャーが太陽熱取得を精密に調整できるようにしている。SageGlassなどのベンダーは、入居後監査において20〜30%のHVAC節約を示しており、運用上の投資回収に関するスマートウィンドウ市場のナラティブを強化している。電動ベネチアンブラインドなどニッチカテゴリーは、医師がモニターへの反射グレアを避けるために光の角度を調整する研究室で活用されている。電動ドレープシステムはホスピタリティスイートで引き続き使用されているが、ファブリックコストと長い施工時間により成長は遅れている。


注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
電源別:
有線の優位性がソーラーの課題に直面有線ソリューションは、途切れない電力供給と建物管理システムへの直接統合により、2025年のスマートウィンドウ市場規模の40.65%を占めました。低電圧DC バスから電力を供給し、非電気技師による線電圧配線を制限する電気コードへの準拠を簡素化しています。ただし、ソーラー駆動ユニットはパネル効率が22%を突破し、リン酸鉄リチウムイオンパックが3,000サイクルを超えて80%の容量を維持するようになったことで、12.05%のCAGRで拡大しています。
グレージングに埋め込まれた透明な太陽光発電ストリップは、昼光調整と再生可能エネルギーの収穫という二重の利点を提供します。バッテリー駆動キットは、ドリル経路や配管ルートが実用的でない改装ニッチを占有しています。メーカーは、曇りの地域での断続的な日照をバッファリングするためにスーパーキャパシタを組み込んでいます。シェードモーションからの運動エネルギーをリサイクルするエネルギーハーベスティングモーターは実験的なままですが、スマートウィンドウ市場が電力系統からの自律性を追求していることを示しています。
設置タイプ別:
改装の加速にもかかわらず新築工事がリード新築物件は、石膏ボードが設置される前に電気経路、フレーミングポケット、およびネットワーク接続を安価に整備できることから、2025年の収益の57.68%を占めました。クラスAオフィスにおけるスマートウィンドウ市場の採用はしばしば建築仕様段階から始まり、シェーディングがLEED昼光採光クレジットに算入されます。対照的に、改装は建物オーナーが増大するエネルギー義務およびウェルネスを重視したインテリアへのテナントの期待に直面しているため、10.22%のCAGRを記録しています。
ワイヤレスメッシュと貼り付け型ソーラーパネルにより設置期間が週末の作業に短縮され、入居者への影響を抑えています。2000年以前に建設された米国の建物ストックは床面積の60%以上を占めており、広大な改装の余地があります。ESCOはシェーディングをLEDおよびHVACプロジェクトとパッケージ化し、エネルギー節約を収益化して資本支出を相殺しています。セルラーフォールバックチャネルを介して配信されるソフトウェアアップデートにより、既存の建物は新しいケーブルのために石膏ボードを剥がすことなく最新の状態を維持できます。

注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
用途別:
商業のリーダーシップが住宅の破壊的革新に直面商業用の展開は、米国でのタイトル24への準拠および欧州での性能ベースの建築コードに支えられ、2025年のスマートウィンドウ市場規模の37.10%を占めました。オフィスは従業員の生産性指標を向上させるグレアのない環境を求め、病院は院内感染制御プロトコルのためにエレクトロクロミックガラスを評価しています。ホスピタリティチェーンは、ゲスト体験の差別化とピーク料金時の冷房負荷削減のために電動ドレープを採用しています。
11.74%のCAGRで成長している住宅用途は、シェーディングをサーモスタットと同等に不可欠なものとして位置付けるスマートホームエコシステムを活用しています。音声アシスタントにより、行動制限のあるユーザーが手動操作なしでブラインドを操作できるようになり、高齢者の居住継続トレンドと一致しています。教育施設は昼光最適化ファサードを設置し、学生の認知スコアを向上させ、産業用クリーンルームは微粒子最小化のために調整されたベネシアンブラインドを指定しています。小売店は、人員不在時間帯における商品への紫外線ダメージを軽減するためにショーウィンドウの自動化を進めています。
地域分析
北米スマートウィンドウ市場
北米は、厳格な建築基準とスマートホーム普及率46%を背景に、2025年の収益シェア32.12%を維持した。米国連邦リース政策はエネルギー効率の高い建物外皮を義務付けており、裁量予算が縮小する局面においても基礎需要を確保している。カナダの寒冷気候は暖房費削減による投資回収を加速させ、USMCA貿易協定のもとでメキシコの工場建設ブームが予算制約にもかかわらず商業用途での普及を後押ししている。
アジア太平洋、欧州および中東スマートウィンドウ市場
アジア太平洋地域はCAGR 12.31%で最も成長が速い地域である。中国では深圳と上海のスマートシティ実証事業において高層建築群にインテリジェントシェーディングが組み込まれ、日本では移動が困難な高齢者を支援するため高齢者向け集合住宅に自動ブラインドが導入されている。韓国はソウルのプレミアムマンションにMatter対応ファサードを統合している。インドのスマートシティ・ミッションは自動採光制御をEMS投資の対象として認定しているが、普及はグレードAオフィスに集中している。欧州はリノベーション・ウェーブ・プログラムを背景に中一桁台の安定した成長を維持しており、ドイツは建物自動化向けの低利融資を提供している。アラブ首長国連邦とサウジアラビアは、ピーク時の冷房コスト削減を目的として大型プロジェクトにエレクトロクロミックガラスを導入している。
規制環境
スマートウィンドウの導入は、断熱性能や日射遮蔽性能を定量化する建築エネルギー基準や試験規格によってますます形作られている。米国では、カリフォルニア州エネルギー委員会による2025年建築エネルギー効率基準(Title 24, Part 6)の施行が2026年1月1日に発効し、建物外皮の性能要件が強化され、規制に対応した商業プロジェクトにおける自動シェーディングおよび高性能ガラスの採用が後押しされている。国際的には、ISOの更新が性能表示に関する共通の参照点を提供しており、これには適応型建築外皮部材(クロミック調光ガラスを含む)の計算手順を規定するISO 52016-3:2023/Amd 1:2025、および道路車両用電気切替式ガラスの標準化試験を規定するISO 11983:2025が含まれる。
政策的対応は、ダイナミックガラスの手頃な価格化と適合経路も対象としている。米国では、2024年6月21日にS. 4730(Dynamic Glass 2.0 Act)が提出され、2033年1月1日より前に開始されるエレクトロクロミックガラス建設プロジェクトを連邦エネルギー投資税額控除の対象に含めることが提案され、初期コストの障壁に対する立法上の関心の高まりが示されている。規格面では、ガラスの太陽光・可視光透過特性を規定するISO 9050が2026年7月に公表準備段階に達し、建築物で使用されるスマートガラスおよびコーティングガラス製品のより一貫した比較が可能になる見通しである。
バリューチェーン分析
スマートウィンドウのバリューチェーンは、材料サプライヤー(ガラス基材、中間膜、コーティング、電子機器)、部品・モジュール製造(モーター、コントローラー、センサー、エレクトロクロミック/PDLC/SPDスタック)、システムインテグレーション、そしてガラス加工業者、窓・ファサードOEM、シェード販売業者、電気工事業者、スマートホームまたはBAシステムインテグレーターを通じた多チャネル流通をカバーしている。スマートガラスについては、製造工程には基材準備、透明導電膜の成膜、活性層の統合、端部封止、最終的なIGU組立前のラミネートまたはオートクレーブ工程が含まれる。一方、モーター駆動シェーディングは、チューブラーモーター、バッテリーまたはソーラー発電機、RFモジュール、ホームプラットフォームやBMS環境に接続する制御ファームウェアを中心としている。
スケールアップと品質管理は、歩留まりと材料コストに依存している。導電性コーティングと特殊ガラスは部材費の主要項目となる可能性があり、ラミネート工程での歩留まり損失はスループットとコスト削減努力を制限しかねない。先端材料サプライヤーとエレクトロクロミック開発企業との提携は、上流から下流までの連携を示している。例として、Mativによる2024年10月のMiruとのラミネート中間膜に関する共同開発契約、それに続く2025年5月のMiru eWindowスタックに使用されるArgotec特殊TPU中間膜フィルムの初の商業発注、そして2026年1月に発表された商業生産支援のためのMativによる出資が挙げられる。規格化と安全性認証は生産・設置と並行して進められており、ガバナンスおよびコンプライアンスの接点としては、ASTM委員会(ガラス・開口部関連規格)や、Safety Glazing Certification Council(SGCC)などの機関を通じたANSI Z97.1および16 CFR 1201への適合認証が含まれる。
競争環境
市場集中度
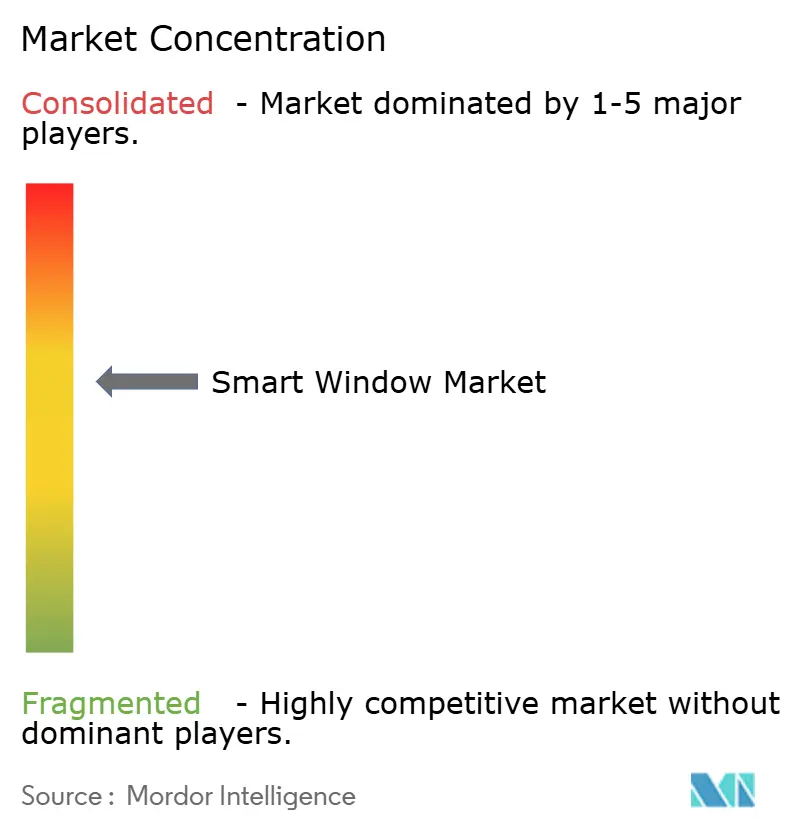
スマートウィンドウ市場は中程度の集中度を示しています。Lutron Electronics、Somfy Systems、およびHunter Douglasは幅広いディーラーネットワークと実証された信頼性を活用しています。View Inc.やSageGlassなどのスタートアップはエレクトロクロミックの革新をリードしていますが、多大な設備投資に直面しています。View Inc.は2024年に連邦破産法第11章の適用を申請し、統合の機会が生まれています。エコシステムの適合性が今や主要な差別化要因となっています。各プレイヤーはMatter互換性の認証取得と、インテグレーターが建物ダッシュボードにスクリプト化できるRESTful APIの公開を急いでいます。
ソフトウェアの実力が競争上の優位性をますます左右しています。ベンダーはAIをシェードコントローラーに組み込み、ローカル気象フィードの取り込みに基づいて太陽経路を予測しています。Lutronのトライアスロン セレクトは2024年11月にデバイス上でのシーン学習機能付きで発売され、設置時間を最大40%短縮します。Hunter Douglasは2025年6月にピルエット シェーディングを更新し、グレアを先取りするための周囲センサーとエッジ分析機能を組み込みました。サプライヤーは複数年のサービス年金と引き換えに初期費用を負担するESCOアライアンスを追求しており、このモデルは自治体の改装プロジェクトで支持を得ています。ISO 27001および米国FedRAMPなどのサイバーセキュリティ認証は、機密データを扱う医療および政府の入札において入札上の優位性をもたらします。
スマートウィンドウ業界リーダー
-
Lutron Electronics Co. Inc.
-
Somfy Systems Inc.
-
Hunter Douglas N.V.
-
Griesser AG
-
Springs Window Fashions LLC
- 注:主要企業の掲載順は順位を示すものではありません。
スマートウィンドウ市場 このレポートでカバーされる企業
- Lutron Electronics Co. Inc.
- Somfy Systems Inc.
- Hunter Douglas N.V.
- Inter IKEA Systems B.V.
- The Shade Store LLC
- Springs Window Fashions LLC
- Griesser AG
- Smartwings Home (Springblinds)
- Alta Window Fashions (Custom Brands Group LLC)
- Coulisse B.V. (MotionBlinds)
- Pella Corporation
- View Inc.
- Saint-Gobain (SageGlass)
- AGC Inc. (Halio)
- Velux Group
市場機会と将来展望
建築基準に基づく外皮改修と、改修に適した実装、より高付加価値なソフトウェア制御が交差する部分にホワイトスペースが生まれている。EUの建築物エネルギー性能指令(EPBD)や、2026年1月1日発効のカリフォルニア州2025年カリフォルニアエネルギー規約などの規制上の基盤は、検証済みのガラス性能と外皮性能への重視を高めており、これにより建物全体のコンプライアンスワークフロー内で採光、グレア、HVACへの影響を記録できるソリューションへの需要が高まっている。これは、スマートウィンドウを測定可能な制御戦略と組み合わせるベンダーに有利であり、BMS統合、分析、そして設置作業時間を削減し継続的な検証を支援するコミッショニングツールが含まれる。
技術と展開の実証データは、多機能スマートウィンドウとスケーラブルな製造にさらなる伸長余地があることも示している。2026年6月、TNOはサーモクロミックSunSmartウィンドウの初の実世界応用を報告し、ヘーレン(Geleen)のBrightlands Circular Space建物を含む建築物に300平方メートル以上が設置されており、研究室レベルの結果から実際の建築プロジェクトへの移行を示している。研究開発活動も機能セットを拡大しており、多色エレクトロクロミック切替の実証や、切替式透明性と太陽光窓アーキテクチャを組み合わせたコンセプトが含まれる。これにより、プレミアム商業ファサードや、窓全体の交換を避ける改修経路に対応する材料、コーティング、ラミネート設備、制御ソフトウェアのサプライヤーに広がる余地が生まれている。
最近の産業開発事情 スマートウィンドウ市場
- 2026年1月:Mativ Holdingsは、Miru Smart Technologiesへの出資を発表し、Miruのダイナミックエレクトロクロミックeウィンドウ技術の商業生産を加速させる。この動きは、エレクトロクロミックガラススタックに対する上流材料支援と製造準備体制を強化し、開発から量産供給への道筋を強固にする。
- 2025年7月:Hunter Douglasは、PowerView Gen 3プラットフォーム向けにMatter接続規格のサポートを追加するファームウェアアップグレードを発表した。Matterサポートにより、マルチエコシステム間の相互運用性が向上し、Apple Home、Google Home、その他の互換プラットフォームを標準化する家庭や統合事業者からの対応可能な需要が拡大する。
- 2024年6月:Dynamic Glass 2.0 Act(S. 4730)が米国上院に提出され、2033年1月1日より前に開始されるエレクトロクロミックガラス建設プロジェクトを投資税額控除の対象に含める提案がなされた。この提案は、建築プロジェクトにおけるダイナミックガラスの初期コストの障壁を下げることへの政策的関心を浮き立たせ、スマートウィンドウ導入に関する仕様策定や資金調達の議論に影響を与える可能性がある。
スマートウィンドウ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
スマートウィンドウ市場は、スマートで電動化されたウィンドウカバリングシステムおよびその制御機器から得られる収益として規模を算定しており、建物全体にわたって自動移動およびリモートまたはスケジュール操作を可能にするものを対象としている。
スコープの除外事項:従来の手動ブラインドおよびカーテン、基本的な建築用ガラス、ならびに電動ウィンドウカバリングシステムを伴わずに透明度を変化または切り替えるより広範なスマートガラスグレージング製品は除外する。
セグメンテーション概要
- 製品タイプ別
- 電動ローラーシェード
- 電動ゼブラシェード
- 電動ドレープシステム
- 電動ベネシアンブラインド
- その他の製品タイプ(スマートガラスパネル、コントローラーおよび統合ハブ等)
- 電源別
- 有線
- バッテリー駆動
- ソーラー駆動
- 設置タイプ別
- 新築工事
- 改装
- 用途別
- 住宅
- 商業
- オフィス
- ホスピタリティ
- 医療
- 教育
- 小売
- 産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要がどこで形成されるかを理解することから始まった。これは通常、建築活動、改修サイクル、およびエネルギー効率改善工事と結びついている。米国エネルギー情報局(建築エネルギー最終用途のコンテキスト)、米国国勢調査局(建設指標)、欧州統計局(建設・住宅統計)、および効率化対策と普及シグナルを論じる国際エネルギー機関の刊行物などの公開参照ポイントを使用した。
モデルを単一のデータストリームに基づいて構築することを避けるため、企業の年次報告書や投資家向けプレゼンテーション、部品に関連する輸出入貿易データ、および改修プログラムや建築基準の変更に関する信頼性の高い報道など、より広範なソースも参照した。必要に応じて、企業インテリジェンスおよび特許データベースの有料サブスクリプションを使用して、企業財務および特許活動をクロスチェックした。これらの例は網羅的なものではなく、インプットの収集、検証、および明確化のために他の多くの公開文書やデータセットが使用された。
一次インタビューおよびサーベイ
一次調査は、実際の購買決定においてスマートウィンドウとして何がカウントされるか、および電の種類、設置タイプ、制御機能セットによって価格がどのように変化するかを確認することに重点を置いた。主要地域のメーカー、チャネルパートナー、インストーラー、ならびに商業および住宅の意思決定者と対話し、デスクリサーチ中に発見されたギャップを埋めるためにフォローアップコールを実施した。回答者のインプットは、普及率、典型的な交換および改修行動、ならびにコントローラーのみの改修と完全システム設置の比率のサニティチェックにも使用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部(CXO):15% | アジア太平洋地域(APAC):45% |
| 中位層:50% | 部門・ユニットリーダー:41% | 欧州・中東・アフリカ地域(EMEA):32% |
| 小規模プレイヤー:15% | マネージャー:44% | 南北アメリカ地域:23% |
市場規模算定と予測
規模算定は、建設活動と改修の強度を対応可能なウィンドウカバリング需要プールに変換し、スマート普及率と平均システム価値でフィルタリングするトップダウン方式に基づいた合計値は、チャネルフィードバックからのサンプリングされた平均販売価格×数量チェック、インストーラーのスループットパターン、およびサプライヤーの収益開示を使用した選択的なボトムアップ近似によって裏付けられ、両者の見解が一致しない場合は調整された。
主要インプットには、住宅および非住宅建物の完工数、改修対新規設置の比率、バッテリー対硬線配線対太陽光のシェア、典型的なコントローラーのアタッチ率、および接続性と自動化機能に対して観察されたプレミアムなどの指標が含まれた。エネルギー基準の強化、改修インセンティブの変化、またはコンポーネントコストの低下によって普及が急速に変化する可能性があるため、予測にはシナリオ分析を使用し、将来の曲線を現実的に保つためにインタビューから得た専門家のコンセンサス範囲を適用した。企業の開示が不完全な場合、ギャップは地域の普及プロキシとインストーラー主導の数量推定によって処理され、最終的なグローバル集計に対して再確認された。
データ検証と更新サイクル
検証は段階的なトラインギュレーションによって行われ、モデルのアウトプットが建設サイクル、発表されたプロジェクト活動、およびチャネルフィードバックからの示唆される出荷方向などの独立したシグナルと比較された。外れ値にはフラグが立てられ、前提条件が再検討され、単一のインプットが市場を急激に動かした場合には、その変化が実際のものかデータの人工産物かを確認するために専門家に再連絡した。
承認前に、計算ロジック、通貨処理、および年度間の移行が一貫して維持されるよう、複数のアナリストによるレビューが行われる。レポートは年次で更新され、普及または価格に影響を与える可能性のある重要なイベントが発生した場合には中間更新が行われる。納品前に最終更新パスが完了し、クライアントはその時点で利用可能な最新の見解を受け取る。
Mordor Intelligenceのスマートウィンドウ市場規模と他の公表推計値との比較
スマートウィンドウの公表市場価値は、この用語がソースによって異なる形で使用されており、基準年と含まれる製品タイプが常に一致しているわけではないため、きく乖離して見える場合がある。差異はまた、価格の扱い方、特にコントローラーのみの改修と完全システム設置が明確なルールなしに混在している場合にも生じる。
本調査では、乖離の主な要因は、スマートガラス(切り替え可能なグレージング)が数値に含まれているかどうか、および自動車・航空機用グレージングが同じ収益プールの一部としてカウントされているかどうかによって説明される。もう一つの要因は更新タイミングであり、急速に変化する建設需要と改修プログラムが12ヶ月の見通しを動かす可能性があり、通貨換算のタイミングがギャップをさらに広げる可能性がある。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 6.12 ビリオン 米ドル(2025年) | |
| 業界専門誌A | 4.26 ビリオン 米ドル(2025年) | スマートウィンドウを切り替え可能なスマートガラスのみとして扱うことが多く、設置価値の重要な部分を占める電動シェード、ドレープシステム、およびコントローラー主導の改修キットを過小評価する可能性がある。 |
| 業界リリースB | 6.70 ビリオン ドル(2024年) | スマートガラスとスマートウィンドウの複合定義を使用し、2024年を基準年として設定しており、通常はより広範なグレージングの最終用途(輸送を含む)を取り込み、ウィンドウカバリングに焦点を当てたスコープと比較して合計を過大評価する可能性がある。 |
この表は、最大の変動がスコープの選択、特に切り替え可能なグレージング対電動カバリング、および通貨と価格の基準年によって生じることを示している。コントローラーのみの改修を完全設置システムから分離し、カウントを建物設置型ウィンドウカバリング収益に結びつけることで、市場数値は反復可能なインプットに対して追跡可能な状態を維持する。これはMordor Intelligenceが適用するモデリングの選択である。
レポートで回答される主要な質問
2026年のスマートウィンドウ市場規模はどのくらいですか?
スマートウィンドウ市場規模は2026年に66億8,000万米ドルとなり、2031年までに103億3,000万米ドルに達すると予測されています。
グローバル収益をリードしている製品カテゴリーはどれですか?
電動ローラーシェードは2025年収益の34.02%を占め、その多用途性とインストーラーへの親しみやすさを反映しています。
2031年にかけて最も急成長している地域はどこですか?
アジア太平洋地域はスマートシティへの投資と急速な都市化により12.31%のCAGRを達成しています。
ソーラー駆動のスマートウィンドウはバッテリー駆動ユニットとどのように異なりますか?
ソーラー駆動システムは統合された太陽光発電ストリップを通じて太陽光を収穫し、バッテリーのみのモデルが必要とする典型的なメンテナンスサイクルを削減します。
改装プロジェクトが新築設置よりも高価な理由は何ですか?
改装は構造的なアクセス、電気の配線のやり直し、および入居者への影響を伴い、費用が新築工事より40〜60%高くなります。
米国における商業用採用に最も影響を与える規制は何ですか?
カリフォルニア州タイトル24および2024年国際エネルギー保全コードは、大規模商業ビルに対して動的グレージングまたは自動化されたシェーディングを義務付けています。