
シェアドモビリティ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
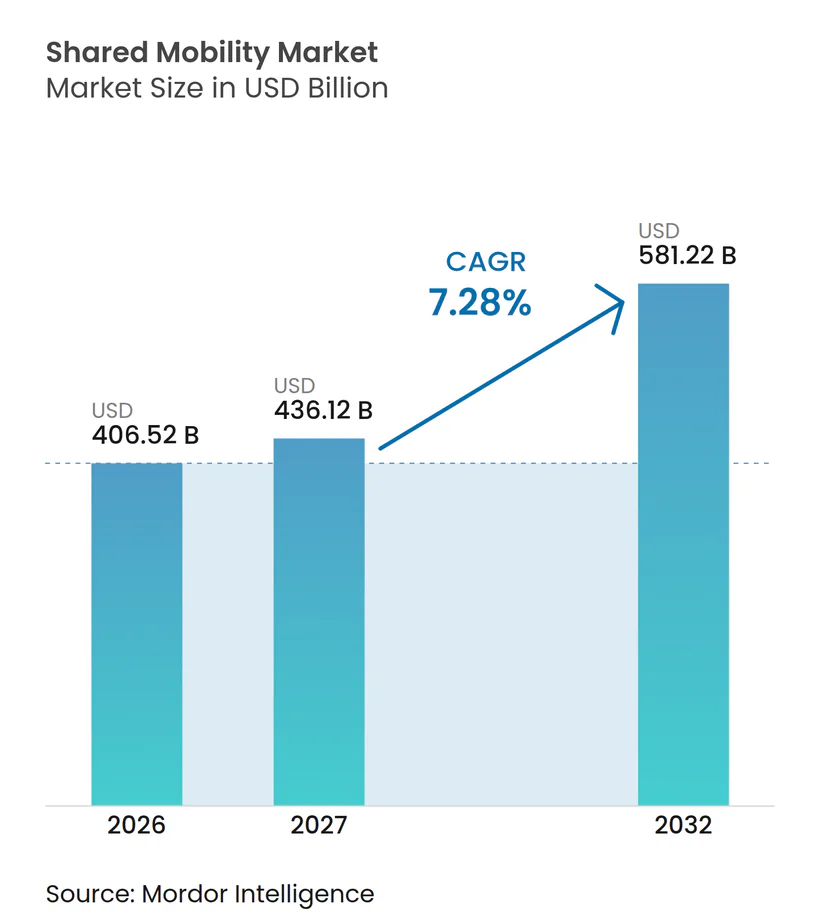
| 市場規模 (2027) | 436.12 十億米ドル |
| 市場規模 (2032) | 581.22 十億米ドル |
| 成長率 (2027 - 2032) | 7.28 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋 |
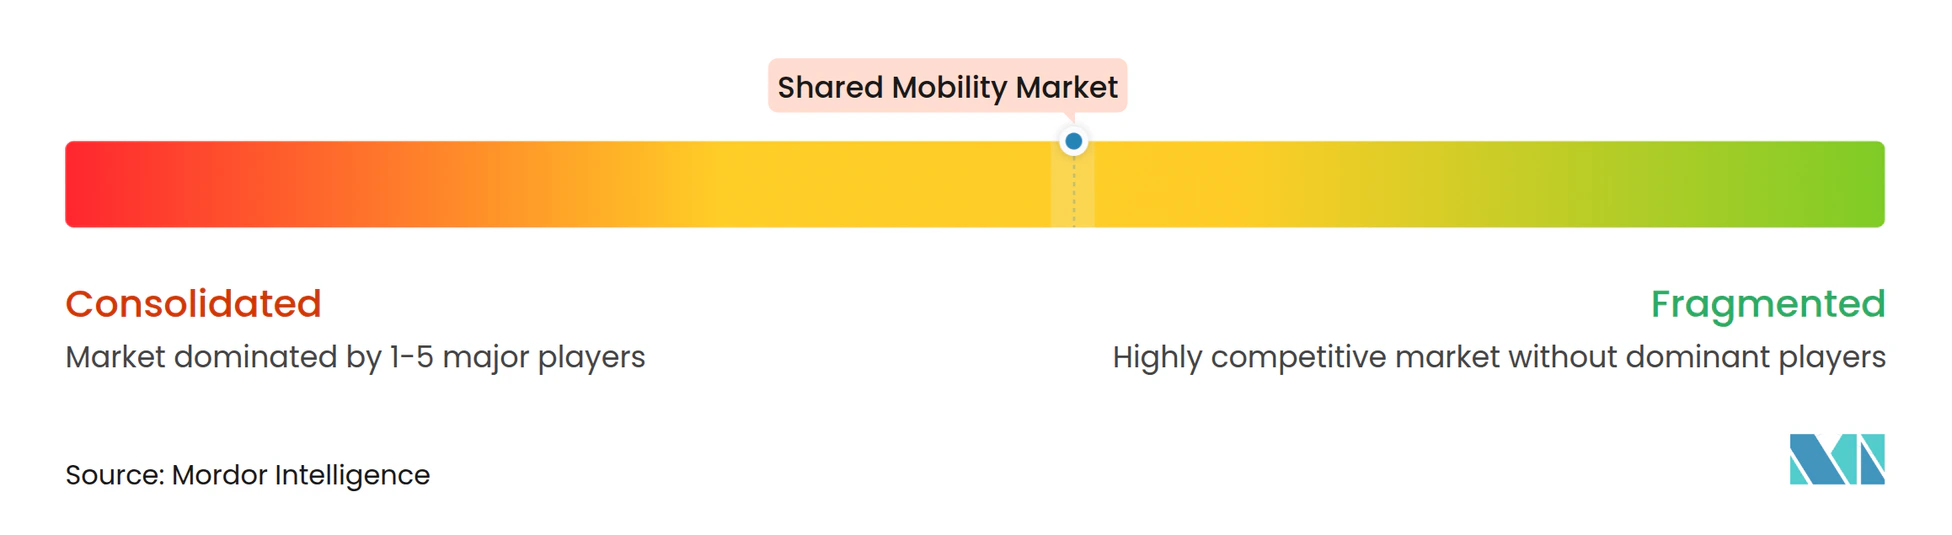
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシェアドモビリティ市場分析
シェアードモビリティ市場は2026年に4,065.20億米ドルと評価さ、2027年には4,361.20億米ドルと推定され、2032年には5,812.20億米ドルに達すると予測されており、2027年から2032年にかけて7.28%のCAGRで成長します。この急成長の軌跡は、私有車の所有からライドヘイリング、マイクロモビリティ、カーシェアリング、法人向けモビリティサブスクリプションを組み合わせたオンデマンド・マルチモーダルサービスへの世界的な転換を反映しています。バッテリー交換ハブと充電ネットワークの拡充により、シェアード電動フリートは24時間365日稼働が可能となっています。同時に、ほとんどの都市市場でスマートフォン普及率が80%を超えており、サービスの発見と決済に関するほぼすべての摩擦が解消されています。また、ライドヘイリングドライバーが電気自動車を採用する速度は個人オーナーの5倍に達しており、デジタルプラットフォームはより速くスケールしています。これにより総所有コストが圧縮され、都市レベルのネットゼロ義務が達成されています。市場リーダーが自律走行車アライアンスを構築し、地域統合を進め、旅行選択をパーソナライズするAIアシスタントを組み込むなど、競争エネルギーは依然として激しい状況です。それでも、ライセンス上限、重要鉱物のボトルネック、電力網の制約が一部の都市における近期の拡大を引き続き抑制しています。
主要レポートのポイント
- タイプ別では、ライドヘイリングが2026年のシェアードモビリティ市場シェアの54.12%を占め、シェアードマイクロモビリティは2032年にかけて13.21%のCAGRで最も速く成長すると予測されています。
- 車両カテゴリー別では、乗用車が2026年のシェアードモビリティ市場シェアの64.78%を占め、二輪車は2032年にかけて9.52%のCAGRで拡大すると予測されています。
- ビジネスモデル別では、B2Cセグメントが2026年のシェアードモビリティ市場の67.62%を占め、ピアツーピアプラットフォームは同期間に8.31%のCAGRで成長しています。
- 推進タイプ別では、内燃機関フリートが2026年のシェアードモビリティ市場の73.55%を保持し、電気自動車は2032年にかけて15.26%の最高CAGRを記録すると見込まれています。
- 自律レベル別では、人間運転が2026年に92.21%の市場シェアでシェアードモビリティ市場を支配し、ロボタクシーサービスは17.28%のCAGRで成長すると見込まれています。
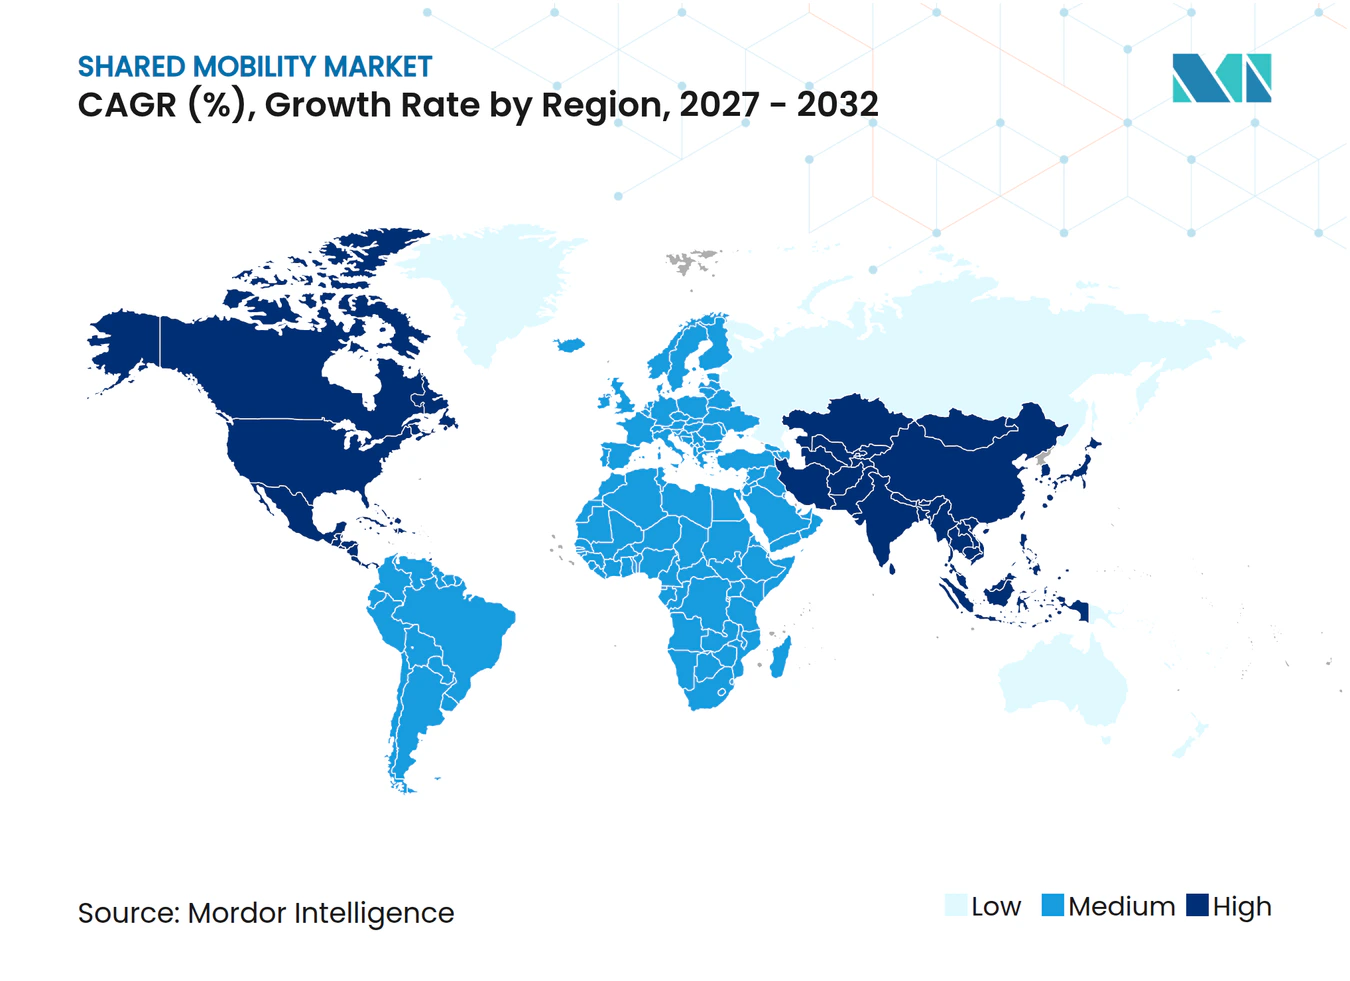
- 地域別では、アジア太平洋が2026年に36.32%の市場シェアを占め、北米は2032年にかけて最速の13.49%のCAGRを示しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ライドヘイリングサービスに対する消費者の嗜好の高まり | +4.2% | 世界全体、特にアジア太平洋および北米 | 中期(2〜4年) |
| 個人車両所有コストの上昇と都市部の交通渋滞 | +4.1% | 北米およびEU、アジア太平洋へ拡大 | 長期(4年以上) |
| スマートフォンおよび電子ウォレット普及率の向上 | +2.8% | アジア太平洋中心、中東・アフリカおよび南米への波及 | 短期(2年以内) |
| 24時間365日のシェアード電動マイクロモビリティフリートを可能にするバッテリー交換ハブ | +1.9% | 中国が先行、EUおよび北米でパイロット展開 | 中期(2〜4年) |
| 従業員モビリティサブスクリプションを推進する企業のネットゼロ誓約 | +1.3% | 北米およびEU、アジア太平洋での早期導入 | 中期(2〜4年) |
| 公共交通とシェアードモビリティAPIを統合する交通「スーパーアプリ」 | +1.1% | EUが先行、北米およびアジア太平洋が続く | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ライドヘイリングサービスに対する消費者需要の増加
ライドヘイリングサービスは、固定ルートの公共交通機関が通勤者のニーズを十分に満たせない都市部において、柔軟なオンデマンド交通手段を提供することで、日常の通勤を支援する役割をますます担うようになっています。Uber の Route Share は、選定されたルートおよび平日の通勤間帯において、同等の UberX の乗車と比較して最大 50% の節約が可能な、低コストのシェアライドオプションを提供しています。車両保有コストの上昇とアプリベースの予約の利便性により、特に若い都市居住者を中心に、一部の消費者が自家用車の所有に代わる選択肢としてシェアードモビリティを検討するようになっています。企業もまた、アプリベースの交通手段を従業員の出張や通勤手配に組み込んでおり、Delta Concierge などのデジタルトラベルアシスタントが旅行関連サービスの調整を改善しています。駐車場、保険、燃料、メンテナンスのコストにより自家用車の利用が高額になりやすい高密度の都市回廊では、ライドヘイリングとシェアライドが定期的な移動の代替手段を提供しています。こうした動向により、シェアードモビリティ市場の役割は、単発の移動にとどまらず、通勤、空港送迎、その他の日常的な交通ニーズへと拡大しています
個人車両所有コストの上昇と都市部の交通渋滞
保険、駐車場、メンテナンスのコストは現在、特に北米および西欧において一般的なインフレを上回るペースで上昇しており、資産を持たない移動手段への需要を高めています。Enterprise MobilityのCommute with Enterpriseプログラムは、米国の道路から49,000台の車両を削減し、通勤距離を測定可能な形で短縮することでボトルネックを緩和しました[1]。さらに、混雑課金制度や低排出ゾーンの設定により、都市中心部での個人車両の運転コストが増加し、通勤者がカープーリング、シェアード車両、その他の代替手段へのシフトを促されています。こうした規制措置は、雇用主が後援する通勤プログラムの拡大と相まって、車両利用率を向上させ、日常の移動に必要な車両台数を削減するシェアードモビリティソリューションへの需要を支えると期待されています。
スマートフォンおよび電子ウォレット普及の拡大
シームレスなデジタル決済は、特にかつて現金利用が主流だった東南アジアにおいて、摩擦のない予約を支えています。Grabの金融サービス部門は、約4,400万人の月間モビリティユーザーへの電子ウォレット機能のクロスセルにより、2024年に38%の収益成長を記録しました[2]。主要都市圏でのスマートフォン普及率の向上により、ユーザーが単一のインターフェースからライドヘイリング、カーシェアリング、シェアードマイクロモビリティサービスにアクセスできるようになり、潜在的な顧客基盤がさらに拡大しています。さらに、人工知能はよりスマートなルート計画、需要予測、ドライバー配分を通じてプラットフォームの効率を向上させる機会を生み出しています。インドやインドネシアなどの市場では、モバイルウォレットとアプリベースの取引の継続的な普及により、顧客と事業者の決済摩擦が軽減されています。こうした動向は、予約の利便性を向上させ、顧客エンゲージメントを強化し、事業者がより広い都市人口にサービスを提供できるようにすることで、シェアードモビリティ市場の拡大を支援しています。
公共交通とシェアードモビリティAPIを統合する交通「スーパーアプリ」
欧州のシェアードモビリティ市場は、公共交通、ライドヘイリング、カーシェアリング、シェアードマイクロモビリティを単一のデジタルインターフェース内に統合するサービスとしてのモビリティ(MaaS)プラットフォームの発展から恩恵を受けています。ヘルシンキのWhimプラットフォームとベルリンのJelbiは、統合モビリティアプリケーションが複数の交通事業者にわたる旅程計画、チケット発行、決済をどのように簡素化できるかを示しています。別々のアプリケーション間の切り替えの必要性を減らすことで、これらのプラットフォームは利便性を向上させ、日常の通勤における共有交通機関の利用を支援しています。地方自治体、公共交通事業者、民間モビリティプロバイダー間の協力により、ルート、スケジュール、サービス提供の調整も改善されています。標準化されたアプリケーションプログラミングインターフェース(API)の採用により、交通サービスとサードパーティアプリケーション間の統合がさらに促進されています。MaaSプラットフォームがサブスクリプションパッケージ、パーソナライズされた旅程推奨、排出量情報を含むサービスを拡充するにつれて、リピート利用を促進し、顧客エンゲージメントを強化することができます。
抑制要因の影響分析*
| 抑制要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ライドヘイリング車両に対する厳格な地域ライセンスおよび上限制度 | -2.7% | EUおよび一部の北米都市圏、アジア太平洋へ拡大 | 短期(2年以内) |
| 乗客の安全とデータプライバシーへの懸念 | -1.8% | 世界規模、EUおよび北米で特に高まり | 中期(2〜4年) |
| シェアードEVフリートに対する重要鉱物のサプライボトルネック | -1.6% | 世界規模、北米およびEUで最も深刻 | 長期(4年以上) |
| 大容量EV充電ハブの整備を遅らせる都市電力網の不足 | -1.4% | アジア太平洋新興都市およびアフリカ・中東都市、北米の一部 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ライドヘイリング車両に対する厳格な地域ライセンスおよび上限制度
ライドヘイリングおよび自律走行モビリティサービスに対する規制上の制限は、確立された都市市場においてコンプライアンスコストを増加させ、フリートの拡大を制限する可能性があります。カリフォルニア州では、2025年から2026年にかけての規制の進展により、段階的な許可、安全監督、報告要件を含む自律走行車のテストおよび展開のための枠組みが強化されました。カリフォルニア州公益事業委員会は2025年8月に新たな規則制定手続きを開始し[3]、シェアードおよび空港での運営、自律走行車事業者と規制された旅客運送業者との提携を含む自律走行旅客輸送における未解決の問題に対処しました。これらの要件は、シェアードモビリティプロバイダーが自律走行サービスを拡大する前に、関連する認可を取得し、適用される安全、運営、報告基準を遵守しなければならないことを意味します。各法域において、異なるライセンス手続き、アクセシビリティ義務、地域の運営規則が管理費用を増加させ、展開スケジュールを延長し、小規模事業者にとっての参入障壁を生み出す可能性があります。
乗客の安全とデータプライバシーへの懸念
データプライバシー要件と安全規制は、特に乗客データ、位置情報履歴、アルゴリズムによる配車システムを使用するシェアードモビリティ事業者に対するコンプライアンス要求を高めています。欧州では、一般データ保護規則(GDPR)が個人データの収集、保存、処理を規制しており、事業者は処理の適法な根拠と適切な保護措置を確立することが求められています。これらの要件は、企業が個別レベルのデータをパーソナライズされた価格設定、ドライバーマッチング、サービス最適化に使用する方法を制約する可能性がありますが、GDPRはこれらの活動を全面的に禁止しているわけではありません。米国では、ライドヘイリング事業者もドライバーの審査、身元調査、乗客の安全に関する進化する規則に対応しなければならず、要件は法域によって異なります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
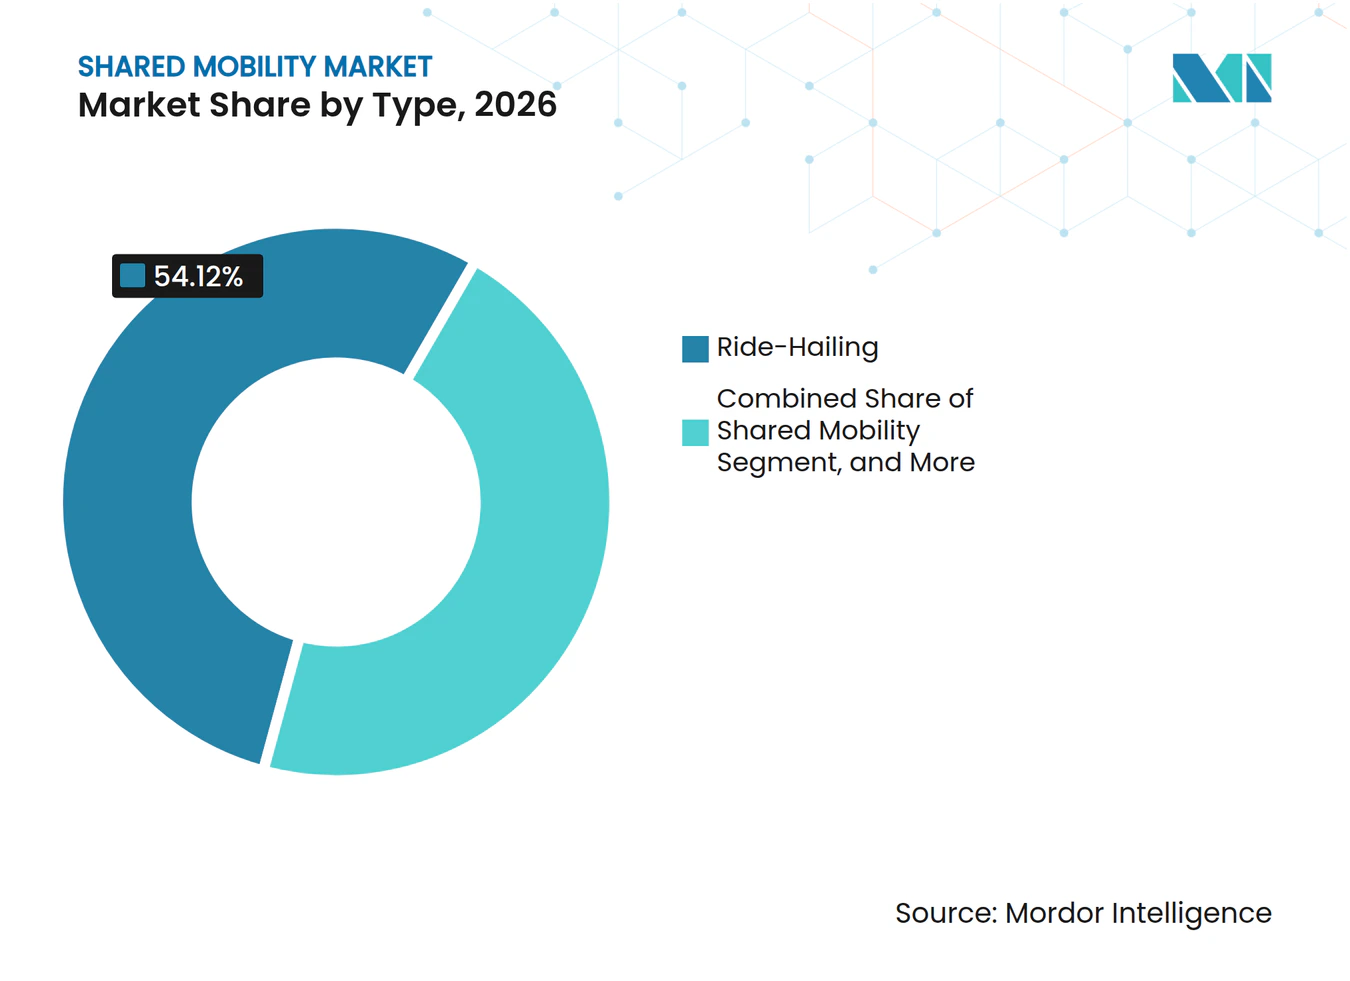
ライドヘイリングの優位性がマイクロモビリティの台頭に直面ライドヘイリングサービスは2026年のシェアードモビリティ市場規模の54.12%を占め、その確固たるネットワーク密度と幅広いユーザー層を裏付けています。しかし、成長はシェアード電動自転車と電動スクーターに傾いており、消費者がより長いライドヘイリングの旅程とファーストマイルのマイクロモビリティを組み合わせるにつれて、2032年にかけて13.21%のCAGRを達成すると予測されています。並行して、カーシェアリングプログラムは観光回復とともに回復し、レンタルサービスは企業出張の抑圧された需要から恩恵を受けています。
消費者は現在、モビリティを電話プランのように扱い、従量制の乗車と月額パスを組み合わせています。プラットフォームのアルゴリズムは最も安価なマルチモーダルの組み合わせを提示し、クロスセルとライフタイムバリューを向上させています。ライドヘイリングの既存事業者は、ウォレットシェアを守るためにドックレス自転車と固定ルートシャトルを追加することで対応しています。都市政策もまた採用を促進しており、都市はライドヘイリングの許可を制限しながらもマイクロモビリティドックに補助金を出し、路上スペースの利用バランスを取っています。これらの相反する力は、個々のモードが変動する中でも、より広いシェアードモビリティ市場を安定させるのに役立っています。
注記: 各セグメントの個別シェアはレポート購入後に入手可能
車両タイプ別:
乗用車がリードし、二輪車が加速乗用車は2026年のシェアードモビリティ市場収益の64.78%を占め、ライドヘイリング、カーシェアリング、法人向けモビリティサービスにわたる汎用性を反映しています。しかし、二輪車は2032年にかけて9.52%のCAGRで最も速い成長を記録すると予測されており、特に狭い道路、交通渋滞、比較的低い運営コストが機動性の高いモビリティ形態を有利にするアジアのメガシティにおいて顕著です。世界的に、アプリベースのライドヘイリング、シェアード電動自転車、電動スクーターの拡大により、短距離交通へのアクセスが広がっており、二輪車はファーストマイルおよびラストマイルの接続において重要な役割を果たしています。
スクーターやその他のコンパクトな二輪車のコスト優位性は、駐車場の制約と交通渋滞が短距離移動における乗用車の実用性を低下させる人口密集した都市市場において、価格に敏感なユーザーを引き付けることができます。配送・物流プラットフォームもラストマイルの配送に二輪車を使用しており、個人の通勤を超えた需要を支えています。一方、乗用車フリートは都市の排出目標と企業の脱炭素化コミットメントに対応するため、電動セダンとクロスオーバーを徐々に取り入れています。乗用車の需要と消費者・商業用途にわたる二輪車の採用拡大の組み合わせは、シェアードモビリティ市場内の多様化を支援しています。
ビジネスモデル別:
B2Cの優位性がP2Pイノベーションへとシフト企業対消費者(B2C)事業者は2026年のシェアードモビリティ市場シェアの67.62%を占めましたが、ピアツーピアプラットフォームは8.31%のCAGRでそれを上回るペースで成長しています。TuroとUber Rentの提携により、個人ホストが後者の流通網にアクセスできるようになり、前年比の減速後に成長が再活性化しています。企業もこの競争に参入し、フリートリース、保険、カーボントラッキングをバンドルしたB2Bサブスクリプションを展開しています。
デジタルエスクロー、テレマティクス、即時損傷検出により、P2Pレンタルの従来の摩擦が軽減され、より短いチェックアウト時間とほぼリアルタイムの価格設定が可能になっています。プロのフリートマネージャーが遊休期間中にP2P車両を管理するハイブリッドモデルが登場し、資産生産性を向上させています。この収束は消費者の選択肢を豊かにし、シェアードモビリティ市場の適応性を強調しています。
推進タイプ別:
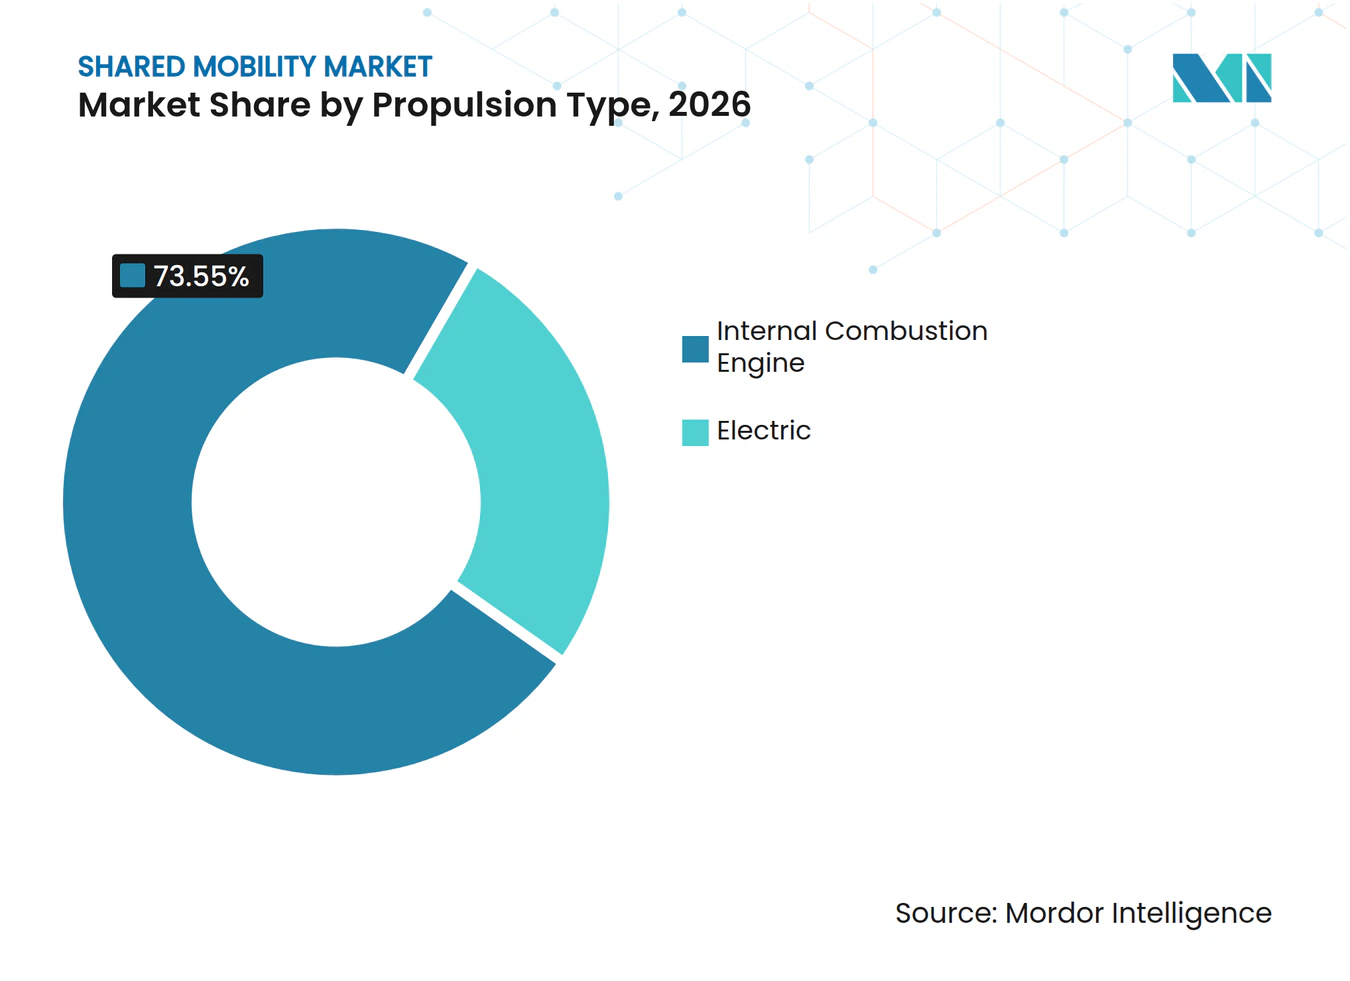
電動化移行がフリート採用を加速内燃機関は2026年の市場シェアの73.55%を依然として保持していますが、電動ドライブトレインは総所有コストの同等性と高稼働率での速い償却に牽引され、15.26%のCAGRで拡大しています。UberとBYDは欧州およびラテンアメリカで100,000台の新しいEVユニットへのコミットメントを表明しており、ドライバーの参入障壁を下げる専用ファイナンスが補完しています。カリフォルニア州のクリーンマイルズスタンダードは、ライドヘイリングフリートを2030年までに90%電動化することを義務付け、規制の確実性を高めています。
バッテリー交換エコシステムはダウンタイムを削減し、EVの日次稼働率を従来の内燃機関のベンチマークに近づけています。学術研究によると、同一の普及率において、交通ネットワーク会社の車両を電動化することは、フリートの走行距離の強度により、個人EVの採用の3倍の排出削減効果があることが示されています。その結果生まれる信頼性の優位性が、シェアードモビリティ市場の中心に電動化の採用を定着させています。
自律レベル別:
人間運転がロボタクシー統合に備える人間運転の乗車は2026年に92.21%の市場シェアを保持していますが、パイロットが本格的な商業ルートに転換するにつれて、ロボタクシーサービスは2032年にかけて17.28%のCAGRを記録するでしょう。Waymoの56億米ドルの資金調達は、これまでで最大の自律走行資金調達ラウンドを締めくくり、2026年のワシントンD.C.への拡大を促進しました。Uberは技術に依存しない姿勢を維持し、規制またはハードウェアの後退に備えてWeRide、Pony.ai、フォルクスワーゲンと契約を締結しています。
人件費の節約、24時間365日の稼働、より安全な運転プロファイルがプラットフォーム事業者に自律走行の展開加速を動機付けていますが、早期採用者以外での般の受け入れは依然として低調です。自律走行車が低複雑度のルートを担当し、人間ドライバーがプレミアムライドに集中するハイブリッド配車モデルは、今後10年間は継続する可能性が高いです。この段階的な統合は、急激な労働力の置き換えなしに、シェアードモビリティ市場内での自律性の着実なスケールアップを支援しています。
地域分析
アジア太平洋は2026年の市場シェアの36.32%を占め、中国の正常化と東南アジアのスーパーアプリエコシステムに支えられています。DiDiは2025年第1四半期に前年比8.50%の収益成長を記録し、533億人民元(約73.30億米ドル)に達しました。これはコアプラットフォームの取引額の増加と中国全体での取引件数の10.30%増加に支えられています。Grabは2025年第1四半期に7億7,300万米ドルの収益を報告し、前年比18%増となり、月間取引ユーザーは16%増の4,450万人となり、東南アジア全体での継続的な需要成長を示しています。インドでは、電動二輪車が市場セグメントとして拡大を続けています。アジア太平洋全体で、モバイルインターネットアクセスの拡大とデジタルウォレットの普及により、アプリベースのモビリティサービスへのアクセスが向上し、グローバルなシェアードモビリティ市場における同地域の役割を支援しています。
欧州のシェアードモビリティ市場は、環境意識の高まり、低排出ゾーンの拡大、公共交通ネットワークとのシェアード交通の統合に支えられています。企業は都市の交通渋滞に対処し、個人車両への依存を減らすために、サブスクリプションベースのカーシェアリング、ライドヘイリング、マイクロモビリティサービスを提供するようになっています。しかし、国や都市をまたいだ規制の断片化が事業者にとっての運営上の複雑さを生み出しています。マルチモーダルモビリティアプリケーションと法人向けモビリティプログラムの拡大は、特に駐車コストと車両所有費用が高い主要都市圏において需要を強化すると期待されています。
北米は確立されたライドヘイリングプラットフォーム、高いスマートフォン普及率、便利なオンデマンド交通への継続的な需要から恩恵を受けています。事業者は価格最適化、会員プログラム、ドライバー稼働率の向上を通じてプラットフォームの収益性向上に注力しています。公共交通機関や雇用主との提携の拡大も、ライドヘイリングを日常の通勤と統合する機会を生み出しています。しかし、ドライバーの運営コスト、保険料、規制上の精査は依然として重要な課題です。シェアード電気自動車とアプリベースのマルチモーダルサービスの拡大は、事業者が手頃な価格、サービスの可用性、運営効率のバランスを取る中で、市場の発展を支援すると期待されています。
競争環境
シェアードモビリティ市場は依然として競争が激しく、UberやLyftなどのグローバルプラットフォームがDiDiやGrabなどの地域リーダーと競合し、欧州の事業者はカーシェアリング、マイクロモビリティ、統合交通サービスに特化しています。競争戦略はプラットフォーム技術、ドライーおよびフリートの稼働率、サービスカバレッジ、パートナーシップをますます重視しています。電動化とAIベースの配車最適化は業界の優先事項ですが、採用は市場によって異なります。自律走行モビリティのパートナーシップも発展していますが、その商業展開とシェアードモビリティへの貢献は地域によって不均一です。
戦略的パートナーシップと買収が競争環境を再形成しています。2025年4月、Lyftは約1億7,500万ユーロ(1億9,600万米ドル)でFREENOWを買収することに合意し、9つの欧州諸国への進出を拡大し、タクシーに特化したサービスを強化しました。EasyParkは2025年1月にFlowbirdの買収を完了し、デジタル駐車場決済と駐車場管理・公共交通ソリューションを統合しました。これらの取引は、有機的なライドヘイリング成長のみに依存するのではなく、補完的なモビリティサービスと地理的拡大への関心の高まりを示しています。
自律走行モビリティは別の新興競争手段であり、Uberは単一の車両または技術サプライヤーに依存するのではなく、パートナーシップを追求しています。2025年、UberはWeRideおよびPony.aiとの協力を拡大し、フォルクスワーゲンと提携して自律走行ID. Buzzの車両をプラットフォームに展開することを発表しました。地域の事業者も財務的な進展を示しており、DiDiは2025年第1四半期に調整後EBITDAの黒字を報告し、Grabは同期間に1億600万米ドルの調整後EBITDAを記録しました。これらの結果は運営効率とプラットフォーム規模の重要性を強調していますが、収益性は企業や報告指標によって異なります。
シェアドモビリティ業界リーダー
-
Uber Technologies, Inc.
-
Lyft Inc.
-
Grab Holdings Inc.
-
Hertz
-
DiDi Global Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
シェアードモビリティ市場 このレポートでカバーされる企業
- Uber Technologies Inc.
- DiDi Global Inc.
- Lyft Inc.
- Grab Holdings Inc.
- ANI Technologies Pvt. Ltd. (Ola)
- Avis Budget Group Inc.
- Hertz
- Europcar Mobility Group
- BlaBlaCar
- Turo Inc.
- Lime (Neutron Holdings Inc.)
- Bolt Technology OU
- Waymo LLC
最近の産業開発事情 シェアードモビリティ市場
- 2026年9月:UberとWayveは、WayveのAI運転技術を搭載した電動フォード・マスタング・マッハEを使用して、Uberアプリ上で自律走行ライドヘイリングを導入しました。初期展開には訓練を受けた有資格の安全ドライバーが含まれており、自律走行車を従来のライドヘイリングネットワークに統合するための一歩を示しています。
- 2026年6月:BoltとPony.aiは欧州での自律走行ライドヘイリングを推進するためのパートナーシップを発表し、Stellantisが車両エンジニアリングと製造の専門知識を提供しました。この協力はレベル4自律走行車を使用したシェアードモビリティサービスの開発と、展開を拡大するための長期的な目標を支援しています。
世界のシェアドモビリティ市場レポートの範囲
シェアードモビリティとは、ライドヘイリング、自転車シェアリング、カーシェアリング、レンタル・リース、シャトルサービス、バスサービスなど、さまざまな交通サービスを指します。これらのサービスは、旅行コストを分担するために個人または集団で利用することができます。
シェアードモビリティ市場は、タイプ、車両タイプ、ビジネスモデル、推進タイプ、自律レベル、地域によって区分されています。タイプ別では、市場はライドヘイリング、カーシェアリング、シェアードマイクロモビリティ(電動自転車、電動スクーターなど)、レンタル・リース、シャトル・バスサービスに区分されています。車両タイプ別では、市場は乗用車、小型商用車、バス・コーチ、二輪車に区分されています。ビジネスモデル別では、市場はピアツーピア(P2P)、企業間(B2B)、企業対消費者(B2C)に区分されています。推進タイプ別では、市場は内燃機関(ICE)と電気に区分されています。自律レベル別では、市場は人間運転とレベル4/5ロボタクシーに区分されています。地域別では、市場は北米、南米、欧州、アジア太平洋、中東・アフリカに区分されています。レポートは上記のすべてのセグメントについて、金額(米ドル)ベースでシェアードモビリティの市場規模と予測を提供しています。
セグメンテーション概要
| ライドヘイリング |
| カーシェアリング |
| シェアードマイクロモビリティ(電動自転車、電動スクーターなど) |
| レンタル・リース |
| シャトル・バスサービス |
| 乗用車 |
| 小型商用車 |
| バス・コーチ |
| 二輪車 |
| ピアツーピア(P2P) |
| 企業間取引(B2B) |
| 企業対消費者(B2C) |
| 内燃機関(ICE) |
| 電気 |
| 人間運転 |
| レベル4/5ロボタクシー |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| 中東・アフリカその他 |
| タイプ別 | ライドヘイリング | |
| カーシェアリング | ||
| シェアードマイクロモビリティ(電動自転車、電動スクーターなど) | ||
| レンタル・リース | ||
| シャトル・バスサービス | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車 | ||
| バス・コーチ | ||
| 二輪車 | ||
| ビジネスモデル別 | ピアツーピア(P2P) | |
| 企業間取引(B2B) | ||
| 企業対消費者(B2C) | ||
| 推進タイプ別 | 内燃機関(ICE) | |
| 電気 | ||
| 自律レベル別 | 人間運転 | |
| レベル4/5ロボタクシー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
シェアドモビリティ市場の現在の規模はどのくらいか?
シェアードモビリティ市場は2026年に4,065.20億米ドルに達しており、2032年までに5,812.20億米ドルに達する見込みです。
最大のシェアドモビリティ市場シェアを持つセグメントはどれか?
ライドヘイリングは2026年の収益の54.12%を占め、最大のセグメントとなっています。
シェアドモビリティで最も成長が速い地域はどこか?
北米は自律走行車の展開と法人向けモビリティプログラムに後押しされ、2032年にかけて13.49%のCAGRで最も速い成長を示しています。
法人のカーボンニュートラル目標は市場成長においてどのような役割を果たしているか?
企業は社用車をモビリティサブスクリプションに置き換えており、二桁の市場拡大を支える安定した大量需要を生み出している。
シェアドモビリティ市場で最大のシェアを持つ地域はどこか?
2026年、アジア太平洋はシェアードモビリティ市場において最大の市場シェアを占めています。
シェアドモビリティで最も成長が速い地域はどこか?
北米は2031年にかけて予測年平均成長率13.49%で成長をリードしており、自動運転車の展開と法人向けモビリティプログラムによって後押しされている。