
米国自動車サービス市場規模およびシェア
Mordor Intelligenceによる米国自動車サービス市場分析
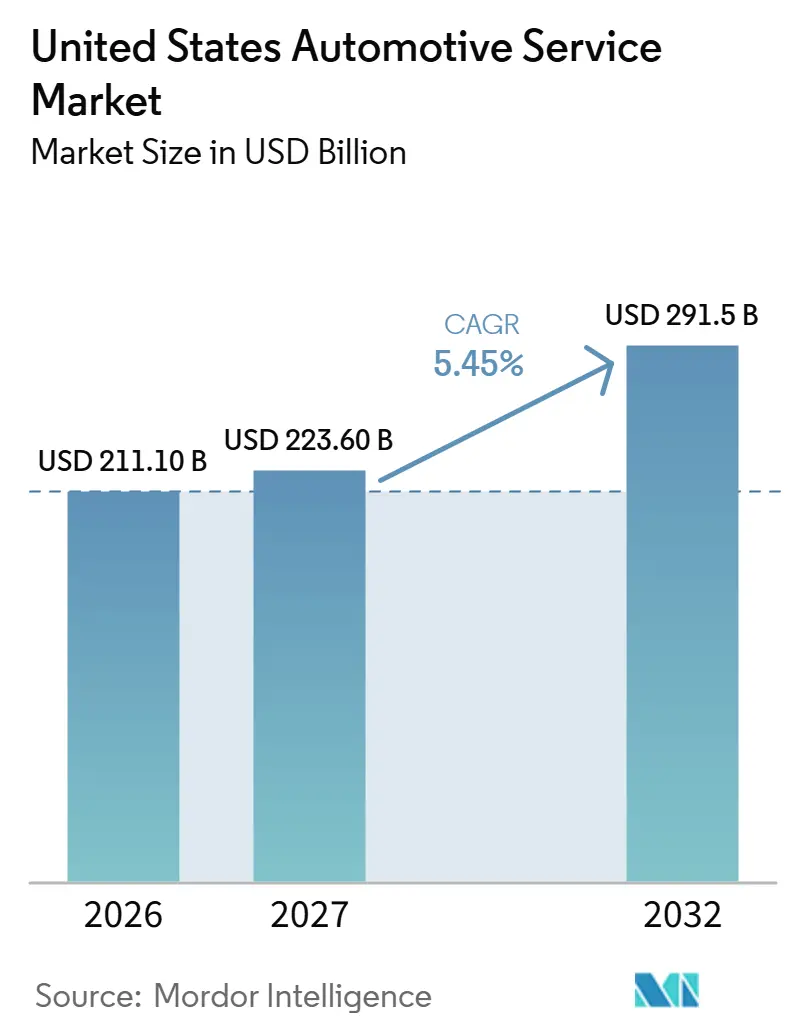
米国自動車サービス市場規模は2026年に2,111億米ドルと評価され、2027年の2,236億米ドルから2032年には2,915億米ドルに達すると推定され、予測期間(2027年〜2032年)のCAGRは5.45%となっています。
米国では、老朽化した車両基盤と持続的な走行需要が修理需要を支えている一方、完全電気自動車は通常、定期的な作業の必要性が少ない。競合各社の対応は、修理アクセスの拡大、ディーラーシップの収容能力の向上、および顧客拠点でのモバイルメンテナンス組み合わせたものとなっている。キャリブレーション作業は修理イベント内に技術的な内容を追加し、サービス能力と受注案件のマッチングの商業的重要性を高めている。ディーラーシップにとっては、技術者の確保がその機会をどれだけ完了済みサービス作業に転換できるかを左右する。
レポートの主要要点
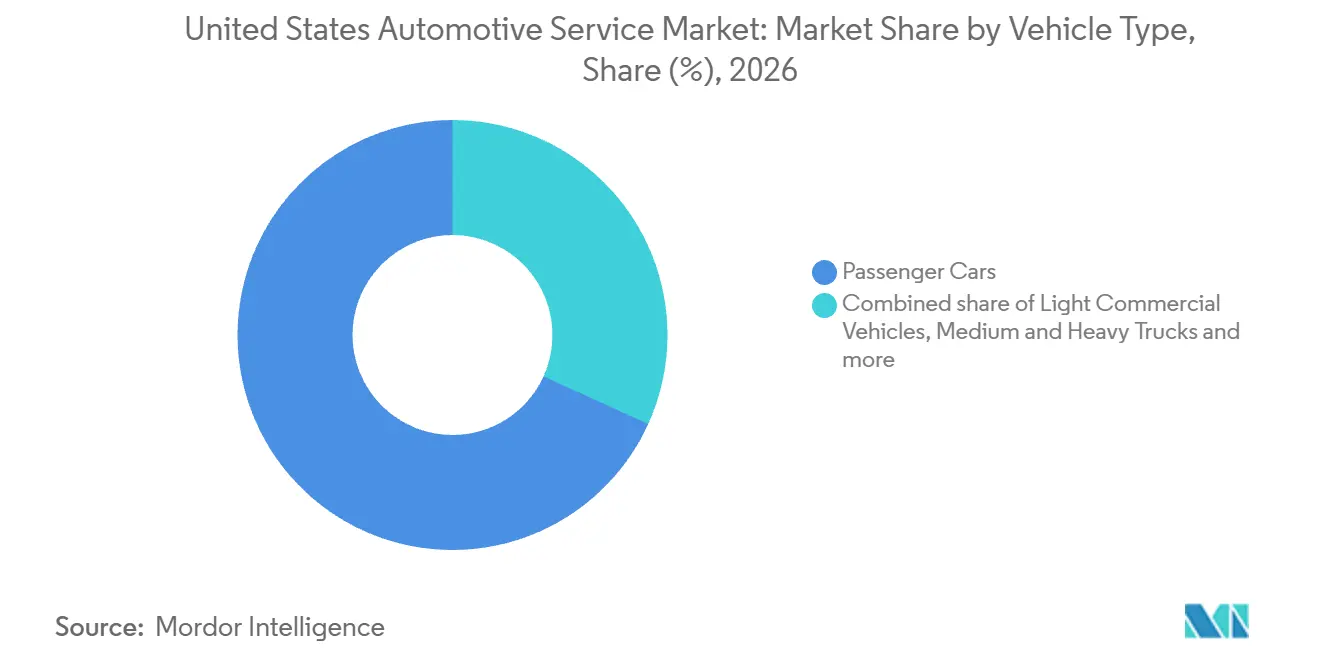
- 車両タイプ別では、乗用車が2026年の米国自動車サービス市場シェアの68.21%を占め、小型商用車は2027年〜2032年にCAGR 8.15%で成長すると予測されています。
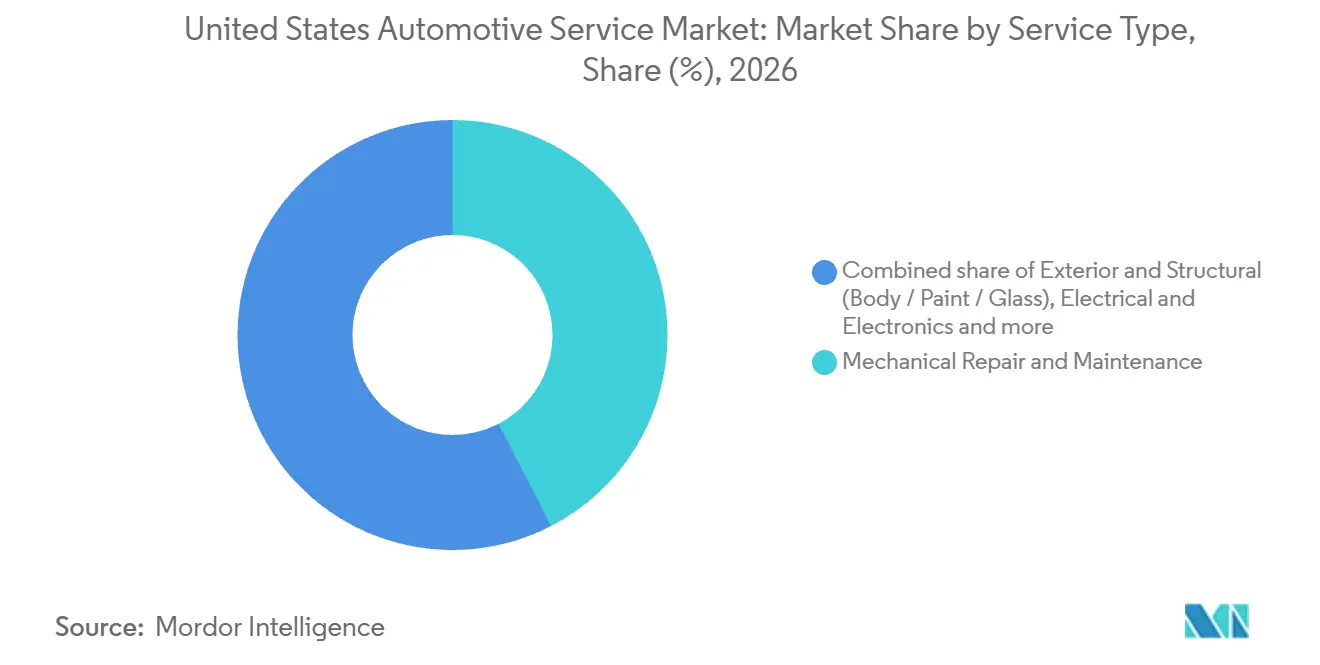
- 機械修理・メンテナンスがサービスタイプをリードし、2026年の米国自動車サービス市場規模の42.4%のシェアを占め、電気・電子サービスは2027年〜2032年にCAGR 8.6%で成長すると予測されています。
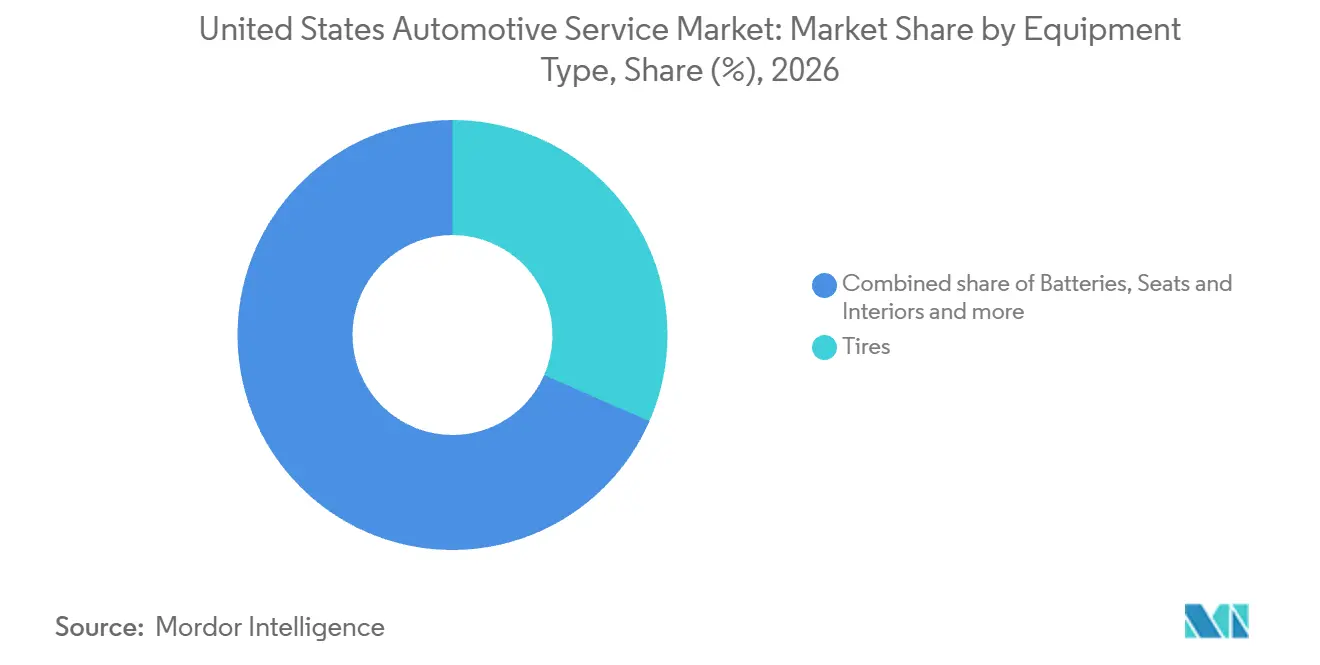
- 機器タイプ別では、タイヤが2026年の自動車サービス収益の31.56%を占め、ADASセンサーおよびカメラは2027年〜2032年にCAGR 8.7%を記録すると予測されています。
- サービスチャネル別では、OEMディーラーシップが2026年の自動車サービス収益の40.98%をリードし、モバイル・オンデマンドサービスは2027年〜2032年にCAGR 8.7%で成長すると予測されています。
- 地域別では、南部が2026年の自動車サービス収益の34.78%をリードし、西部は2027年〜2032年にCAGR 7.6%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 平均車齢12.9年の老朽化した小型車両保有台数 | +2.4% | 全国 | 長期(4年以上) |
| COVID後の走行距離の回復 | +1.9% | 全国 | 短期(2年以内) |
| OEMブランドのアフターセールスプログラムの拡大 | +1.5% | 全国 | 中期(2〜4年) |
| デジタル予約およびCRMプラットフォームの普及 | +1.3% | 全国 | 中期(2〜4年) |
| サブスクリプション型メンテナンスバンドル | +0.5% | 全国 | 中期(2〜4年) |
| 州レベルの修理権(ライト・トゥ・リペア)法制化の動向 | +0.3% | メイン州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
平均車齢12.9年の老朽化した小型車両保有台数
長期保有を通じて車両を使用可能な状態に維持することで、修理事業者は初回購入サイクルを超えた需要基盤を確保できる。2026年6月に発行されたオートケア協会の2027年ファクトブクは、米国で稼働中の小型車両の平均車齢が12.9年という記録的な水準に達したと報告した。[1] コックス・オートモーティブの2026年調査によると、所有開始から5年間の平均サービスコストは1マイルあたり約0.2米ドル、10年超では1マイルあたり約1.1米ドルと報告されている。長期保有コホートにおける1マイルあたりのサービスコストの上昇は、車両維持に付随する価値を高める。サービス事業者にとって、使用可能な所有期間を延ばすことは、顧客の次回車両購入が遠い将来であっても、より価値の高い修理関係を支えることができる。
新型コロナウイルス感染症(COVID-19)後の走行距離(VMT)回復
車両使用量の増加は、累積走行距離に連動したメンテナンスの商業的根拠を強化し、既存の車両保有台数からの需要に稼働率の要素を加える。2月に取得された米国の移動12ヶ月平均走行距離は、2020年2月〜2021年1月をカバーする2021年の2.83兆マイルから、2025年には3.28兆マイルに増加した。走行距離に連動したメンテナンス形態で、関連する露出量は車両の稼働期間全体を通じて蓄積された走行量となる。これは、車両を保有し続けることで修理事業者がサービスを提供できる期間が延びる老朽化車両保有台数のメカニズムとは異なる。走行距離トリガー型の作業を提供する事業者は、既存の顧客車両保有台数のより多くの使用から恩恵を受けるとともに、新たにサービスエリアに入ってくる車両からの需要も取り込める。
OEMブランドアフターセールスプログラムの拡大
OEMアフターセールスプログラムは、中古商用車の所有サイクルにブランドサービス関係を拡張できる。フォード・プロは2026年10月5日にフォード・プロ・アドバンテージを全国展開し、中古クラス1〜7商用車の購入者に約100ヶ所のプロ・エリート・サービスセンターへのアクセスを提供した。フォード・プロがプログラムを所有し、フォードのディーラーがサービス施設を開発・運営する。中古車プログラムにこのアクセスを含めることで、サービスネットワークは新車の初回取引を超えた顧客へのルートを得る。このネットワークは2023年の最初のセンター開設から2025年9月までに米国21市場で70センターに達しており、中古車プログラムは全国展開前に確立された拠点を活用している。
デジタル予約・CRMプラットフォームの普及
デジタルサービスツールは、最初の予約と後の推奨修理の承認決定を結びつけることができる。コックス・オートモーティブが2025年9月〜10月に実施した500名のフランチャイズディーラー固定業務意思決定者を対象とした調査では、高パフォーマンスディーラーの81%、その他のディーラーの72%がオンライン予約を導入していることが判明した。また、高パフォーマンスグループの64%がテキストまたはメールで推奨修理の写真や動画を送付しているのに対し、その他のディーラーでは48%にとどまった。予約はサービス関係への入口に対応し、修理メディアは提案された作業を車両オーナーが評価しやすくする。これらの機能を組み合わせることで、サービス事業者は予約獲得を超えて、より情報に基づいた修理決定へと顧客エンゲージメントを継続させる手段を得る。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| EV普及による定期サービス需要の低下 | -0.9% | 全国 | 長期(4年以上) |
| 深刻な技術者不足による人件費の上昇 | -0.8% | 全国 | 短期(2年以内) |
| インフレによる裁量的修理の先送り | -0.5% | 全国 | 短期(2年以内) |
| OEMテレマティクスによる顧客のディーラーシップへの囲い込み | -0.3% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
EV普及による定期サービス需要の低下
エンジンオイル交換や従来型ブレーキサービスを中心に組織された事業者は、完全電気自動車では異なるサービスミックスに直面する。米国エネルギー省は、完全電気自動車はフルードや可動部品が少なく、回生ブレーキによりブレーキの摩耗が軽減されるため、従来型車両よりもメンテナンスの必要性が低いと述べている。同省の代替燃料データセンター(AFDC)は、2025年の米国小型完全電気自動車の登録台数を569万台と推計している。この概算は車両識別番号(VIN)を使用して燃料を分類し、プラグインハイブリッドとハイブリッドを別途扱い、アフターマーケット改造は反映していない。定期的なフルードおよびブレーキ作業のためにベイを追加しても、この登録車両群が通常必要とする頻度が低い手順を回復することはできない。
深刻な技術者不足による人件費の上昇
技術者の確保は、ディーラーシップ事業者が既存の物理的拠点から提供できるサービス作業量を制約する。全米自動車ディーラー協会(NADA)は、米国の自動車・トラック小売業が年間約76,000名のサービス技術者を必要としているが、卒業者は約39,000名にとどまり、約37,000名の不足が生じていると推計している。追加の修理ベイは有資格の労働力なしにはほとんど使用可能な収容能力に貢献できないため、人員配置が追加ベイごとのリターンを決定する。2026年7月、ASE教育財団は、自動車、衝突修理、トラックサービス技術者の全国的な登録見習い制度を拡大するため、米国労働省から2,500万米ドルの4年間の助成金を受領した。未充足の技術者ポジションは、追加修理ベイへの投資を請求可能なサービス時間に転換することを遅らせる可能性がある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
乗用車が需要を支え、商用フリートが作業を追加乗用車は2026年の米国自動車サービス市場規模の68.21%のシェアを占めた。ホンダは2025年に米国で約39万台の乗用車を販売した。2026年8月、トヨタ自動車エンジニアリング&マニュファクチャリングは、7インチコンビネーションメーターに特定のソフトウェアを搭載した2025〜2026年型カムリハイブリッド508,354台に関わる可能性のある米国リコールを申請した。ディーラーは影響を受けるコンビネーションメーターソフトウェアを無償で更新することとなっていた。このような販売は将来のメンテナンス需要を生み出す車両を追加し、乗用車サービスの機会を車両保有台数および特定の技術的キャンペーンと結びつける。
小型商用車は最も成長の速いセグメントであり、2027年〜2032年のCAGRは8.15%と予測されている。米国クラス2〜3商用車の登録台数は2025年に2024年比9%増加し、カーゴバンとピックアップトラックに集中した。これにより、修理事業者が車両の稼働使用の蓄積に伴いサービスカバレッジを展開できる関連商用車基盤が拡大する。中型・大型トラックは異なる運営コスト構造をもたらし、米国運輸研究所(ATRI)は2025年のトラック修理・メンテナンスコストが8.6%上昇したと報告している。したがって、事業者は成長する車両保有台数を中心に小型商用車カバレッジを構築できる一方、大型トラックのサービスは事業者に対してメンテナンスコストの正当性を示す必要がある。
注記: 全個別セグメントのシェアはレポート購入後にご覧いただけます
サービスタイプ別:
機械作業がリードし、電子手順が拡大機械修理・メンテナンスは2026年の米国自動車サービス市場シェアの42.4%を占めた。NADAは2025年に米国フランチャイズ新車ディーラーシップにおける顧客向け機械作業売上として314.8億米ドルを記録した。このセグメントは、このディーラーシップの作業ビジネスと、独立系ショップ、クイックルーブチェーン、モバイルプロバイダーを通じた顧客負担の機械作業を組み合わせたものである。
電気・電子サービスは最も成長の速いセグメントであり、2027年〜2032年のCAGRは8.6%と予測されている。CCCインテリジェント・ソリューションズ(CCC)は、2025年の米国修理可能クレームの28.3%でキャリブレーションが実施されたと報告し、2024年の21.8%から増加した。電子手順は既存の修理イベント内にサービスタスクを追加し、車両の復元に関連する作業を拡大する。キャリブレーション能力は、ショップが物理的修理と並行して電子手順自体を完了できるかどうかを決定する。
注記: 個別セグメントのシェアはレポート購入時に入手可能
機器タイプ別:
タイヤがリードし、キャリブレーションがセンサーサービスを形成タイヤは最大のセグメントであり、2026年の自動車サービス収益の31.56%を占めた。グッドイヤーは2025年に米国で5,020万本の交換用タイヤと930万本の純正装着(OE)タイヤを販売した。乗用車、小型トラック、トラックタイヤ全体で、米国タイヤメーカー協会(USTMA)は2025年に米国で3億3,630万本の出荷を報告した。2025年のデーは、業界の約76%を代表するメーカーの実績および推計提出データを使用している。交換タイヤの取り付けは、サービス事業者をグッドイヤーの2つの製品フローのうち大きい方と結びつけ、既存車両のタイヤ交換時に取り付け作業が発生する。
先進運転支援システム(ADAS)センサーおよびカメラは最も成長の速いセグメントであり、2027年〜2032年のCAGRは8.7%と予測されている。2026年第1四半期、CCCは米国修理可能査定の29.9%でキャリブレーションが実施されたと報告し、1年前の23.3%から増加、ダイレクト・リペア・プログラム査定では40.6%に達した。[3] 前年比の増加により、センサー関連手順が衝突査定作業のより広い部分に組み込まれている。保険会社のダイレクト・リペア・プログラムに対応するショップにとって、キャリブレーション頻度の上昇は、機器と訓練を受けた技術者が対応しなければならないセンサー調整の作業量を増加させる。
注記: 全個別セグメントのシェアはレポート購入後にご覧いただけます
サービスチャネル別:
ディーラーシップの規模とモバイル提供OEMディーラーシップは最大のセグメントであり、2026年の自動車サービス収益の40.98%を占めた。NADAは2026年上半期に米国フランチャイズ新車ディーラーシップで1億3,620万件の修理オーダーを記録した。この取引量は、車両販売と並行して展開されるサービス活動の実質的な基盤をチャネルに与える。この半期における平均ディーラーシップの修理オーダー数は8,016件であり、各店舗のサービス処理量はチャネルの規模を支える具体的な運営上の優先事項となっている。
モバイル・オンデマンドサービスは最も成長の速いセグメントであり、2027年〜2032年のCAGRは8.7%と予測されている。Christian Brothers Automotiveは2025年7月にオン・ロケーションを開始し、フェニックス、アトランタ、フロリダ州メルボルン、サンアンニオの拠点でサービスを提供した。このローンチには、フリートヤードや企業キャンパスでのモバイル修理が含まれ、サービス提供ポイントを顧客の運営環境に移動させた。フリートバイヤーにとって、このフォーマットはモバイルサービスでカバーされる作業のために修理ショップへ別途移動する必要をなくすことができる。フリート自身の施設が、調整された訪問中にメンテナンスを完了できる事業者にとっての商業的アクセスポイントとなる。
地域分析
南部自動車サービス市場
南部は2026年の米国自動車サービス市場シェアの34.78%を占めた。同地域の人口は2020年4月1日から2025年7月1日にかけて6%増加し、地域の潜在的な顧客基盤を拡大した。グレートウォーター360オートケアは2025年7月10日にテキサス州サンアントニオにベルデンズ・オートモーティブ&タイヤの新規拠点をオープンし、同ブランドの拠点総数を9店舗とした。この追加は、新たな地域ワークショップアクセスを通じてより大きな地域人口にサービスを提供するルートを示しており、商業的リターンは追加されたサービス集客エリアを事業者修理作業に転換することにかかっている。
西部自動車サービス市場
西部は最も成長の速い地域であり、2027年〜2032年のCAGRは7.6%と予測されている。2026年1月までに、カー・プロス・オートモーティブ・グループはカリフォルニア州のカー・プロス・キア・モレノバレーにおける6ヶ月間のサービスセンター拡張を完了した。このプロジェクトにより、1日あたりの予約受付能力が40〜50件から100件超に増加した。リバーサイド郡全体の需要増加に対応するため、人員も約20%増加した。このカリフォルニア州のディーラーシップにとって、既存サイトでの収容能力の追加は、別のサービス拠点を追加することなくリバーサイド郡の需要に対応する方法を提供する。
北東部では、マサチューセッツ州が認可を受けた自動車保険会社に対し、州歳入局への年次申告書の提出と、適格な保険金支払いを受ける州内修理ショップへのコピーの提供を義務付けている。この要件は、2025年1月1日以降に行われた車両サービスまたは修理に対する支払いをカバーする。中西部では、ミネソタ州の2025年法令が冬季の塩および化学物質の使用を、牽引が重要な坂道、交差点、または高速道路もしくは幹線道路に限定しており、車両腐食の最小化がその目的の一つとなっている。ミネソタ州の道路管理当局は、ブレード処理、除雪、砂撒き(砂の自由な流れに必要な化学物質を含む)、または自然の要素が合理的な時間内に危険を除去できないと判断した場合にのみ、これらの材料を使用できる。マサチューセッツ州のショップは保険会社が支払った修理作業の記録を受け取り、ミネソタ州の道路処理制限は冬季腐食への露出を修理ニーズに関連する車両状態として特定している。
規制の枠組みと見通し
この比較は、車両保管なしに顧客拠点でサービスを提供する独立系モバイル修理事業者の観点から、選択された管轄区域をカバーしている。16 CFR §700.10(c)の下、保証者は一般的に、非保証作業について認定プロバイダーへの消費者製品保証の紐付けを行うことができないが、無償保証サービスまたは15 U.S.C. §2302(c)に基づくFTCの免除が適用される場合を除く。保証者は、無許可の部品またはサービスが欠陥または損害を引きこしたことを証明した場合、責任を否定することができる。2025年10月1日より、カリフォルニア州はモバイル修理事業者に対し、有効な自動車修理ディーラー登録と各修理車両の固有の登録番号の保有を義務付けている。
規制テーブル
| 判断要素 | 米国国家的枠組み | カリフォルニア州 |
|---|---|---|
| 主要機関 | 連邦取引委員会 | 自動車修理局 |
| 主要な法令または方向性 | 16 CFR §700.10(c);独立系非保証サービスの選択 | 16 CCR §3351.7.3;モバイル自動車修理登録 |
| 商業的効果 | 例外を条件として、独立系非保証サービスの消費者選択を保護 | 有効な事業登録と各修理車両の固有の登録番号 |
| 現在の政策の魅力度 | 高 | 中 |
| 政策の魅力度の将来的な方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
国家レベルの「高」評価と「変化なし」の方向性は、16 CFR §700.10(c)における有効なサービス選択保護を反映しており、2026年10月1日現在のeCFRテキストは2015年7月に最後に改正されたことを示している。FTCの2023年11月のスケジュールは、実質的な政策変更を発表することなく、パート700を2025年に審査対象として挙げた。保を提供する修理ディーラーについては、カリフォルニア州の自動車修理局(BAR)がコストベースの料金、明細付き請求書、および掲示された日次料金を提案しており、採用と施行は2027年1月1日が見込まれている。カリフォルニア州の「中」評価は事業および車両ごとの登録義務を反映し、「変化なし」は車両保管のない顧客拠点事業者への保管提案の限定的な関連性を反映している。
バリューチェーンの段階
バリューチェーンは、ワークショップに提供される能力、作業に納品される部品、および車両ユーザーに提供される修理サービスを比較する。2025年度、スナップオンの米国モバイルフランチャイジーは、技術者およびショップオーナーにツール、ショップ機器、診断機器、および修理情報製品を販売した。2026年5月9日現在、オートゾーンは国内6,356店舗で商業販売プログラムを展開し、修理ガレージおよびその他の商業アカウントへの迅速な部品配送を提供していた。これらの活動は、ワークショップが機器、情報、部品、および技術者の時間を完了済みサービス作業に転換する前に、上流の収益関係を生み出す。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 診断ツールおよび修理情報の供給 | ボッシュやスナップオンなどの機器・診断機器サプライヤー | 機器販売;修理情報サブスクリプション | 診断ツールと修理情報を作業要件に合わせること | 機器アクセスとサポート付き修理情報を組み合わせる |
| 交換部品の流通 | オートゾーンなどの部品小売業者および流通業者 | 商業アカウントへの部品販売 | 作業固有の部品配送と修理作業の同期 | 商業配送プログラムを使用して供給と修理スケジュールを結びつける |
| メンテナンスおよび修理の提供 | Jiffy Lubeなどの予防メンテナンスブランド;Caliberなどの衝突・ガラスネットワーク | メンテナンスおよび修理サービス料金 | 実施される作業のための訓練された能力の開発 | 正式な技術者訓練および見習いプログラムを活用する |
| 情報源: Mordor Intelligence | ||||
ボッシュのADS 10X Plusは、強化されたサブスクリプションを通じて診断ツールと修理情報アクセスを結びつけており、機器供給と行した継続的な情報関係を示している。Caliberの技術者見習いプログラムは、有給訓練、業界認定、および経験豊富な技術者からの実践的なメンタリングを提供する。定期的な情報アクセスは機器購入後もサプライヤー関係を維持でき、体系的な訓練はサービス事業者が供給されたツールと部品を技術者が実行できる作業に転換するのを助ける。
競合状況
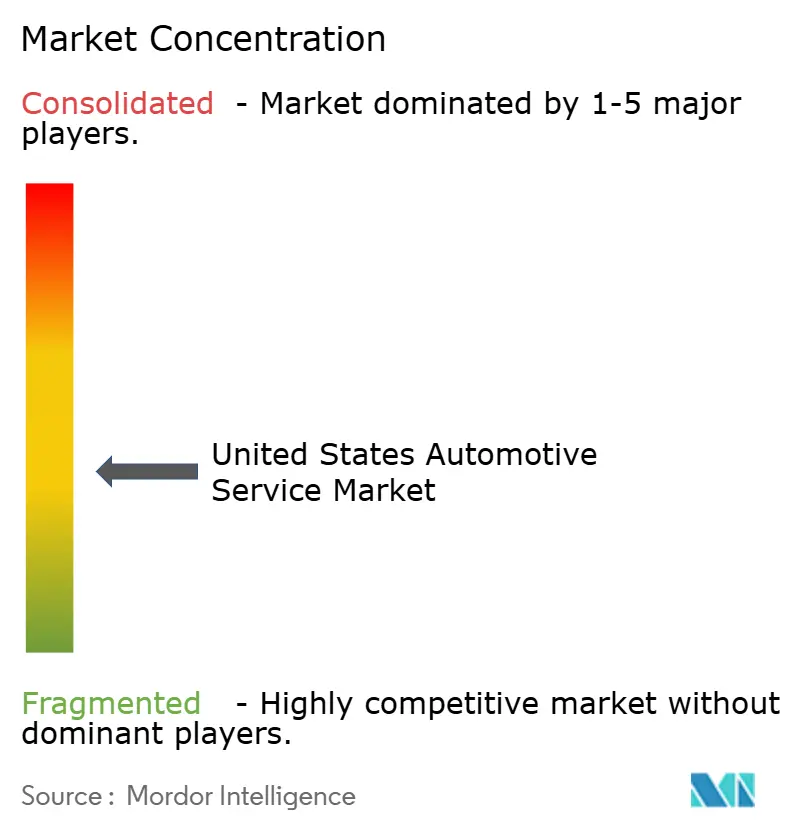
競争は、Monro Inc.、Firestone Complete Auto Care、Jiffy Lube International Inc.、Valvoline Instant Oil Change、Goodyear Auto Serviceなどのブランドネットワーク間で分散している。2026年6月、ブリヂストン・アメリカズは48州にわたる1,800店舗超のFirestone Complete Auto Careを報告し、ブリヂストン・リテール・オペレーションズが運営している。Jiffy Lubeの予防メンテナンスネットワークは主に独立系フランチャイジーを使用し、バルボリン社の約2,500ヶ所の直営およびフランチャイズ自動車サービスセンターは米国とカナダに展開している。グッドイヤーは2025年に約505ヶ所の米国直営店舗を通じてメンテナンスおよび修理を提供し、主にグッドイヤーまたはジャスト・タイヤズのブンド名で展開しており、フランチャイジーの地域運営責任との対比を示している。
ネットワークの再編は、物理的なサービス拠点または既存事業の所有権のいずれかを変更する可能性がある。Monroは2026年度第1四半期に業績不振の145店舗を閉鎖した。バルボリンのシステム全体のネットワークは2025年9月30日時点で前年比8.5%増の2,180店舗に成長し、直営およびフランチャイズ拠点を含む。モノモイ・キャピタル・パートナーズは2026年7月1日にシェルUSAの子会社からJiffy Lube Internationalの買収を約13億米ドルで完了した。[2] Monroの閉鎖とバルボリンのネットワーク拡大はサービスの利用可能性を変え、モノモイの取引はJiffy Lubeの既存フランチャイズネットワークの支配権を変更する。
2025年11月、連邦取引委員会(FTC)は、バルボリンが8州にわたる約45店舗を持つグリーンブライアーのオイル・チェンジャーズ事業を25の地域市場で買収する提案について、競争リスクを主張した。FTCの分析は、一部の市場における不動産、建設、および許認可の障壁を特定した。バルボリンは2025年12月1日に買収を完了し、その後直ちにFTCの承認を得るために45店舗のオイル・チェンジャーズをメイン・ストリート・オート・エクスプレス・オイルに売却した。FTCは2026年5月7日に売却同意命令を最終決定した。全国的なネットワーク規模はこれらの地域的な重複を解消せず、バルボリンは必要な売却後に162店舗の純増となった。
米国自動車サービス業界リーダー
-
Monro Inc.
-
Firestone Complete Auto Care
-
Jiffy Lube International Inc.
-
Valvoline Instant Oil Change
-
Goodyear Auto Service
- 注:主要企業の掲載順は順位を示すものではありません。
米国自動車サービス市場 このレポートでカバーされる企業
- Firestone Complete Auto Care
- Jiffy Lube International Inc.
- Meineke Car Care Centers
- Midas International
- Monro Inc.
- Safelite Group
- Walmart Auto Care Centers
- Pep Boys
- Valvoline Instant Oil Change
- Goodyear Auto Service
- NTB - National Tire & Battery
- Christian Brothers Automotive
- Take 5 Oil Change
- Express Oil Change & Tire Engineers
- Caliber Collision
- Gerber Collision & Glass
- Crash Champions
- Tesla Service Centers
- CarMax Auto Care
- AAA Car Care Centers
市場参加者にとっての主要な機会
この機会は、顧客が車両をサービスに利用可能にする取り決めにメンテナンスを組み込む方法を比較する。2026年5月、現代自動車アメリカは承認されたメンテナンスおよび定期修理のためのディーラー運営モバイルサービスの展開を発表し、2026年末までに150台の車両を目標としている。別途、MVトランスポーテーションは2025年3月1日にインディアナポリスでインディゴ・アクセス・パラトランジットサービスを開始し、75台の車両フリートのメンテナンスを割り当てる運営契約の下で運営している。この事業者提供の取り決めは、メンテナンス責任の割り当てをフリートサービスモデルの中心に置く。
市場機会テーブル
| 機会 | 今なぜか | バイヤー/リードセグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| ディーラー連携モバイルメンテナンス | ディーラー支援モバイル展開モデル | 参加ディーラーシップを利用する車両オーナー | 顧客拠点で承認された定期作業を提供する | ルートあたりの十分な予約件数の確保 | 参加現代自動車ディーラーシップ |
| 職場での調整されたサービスセッション | モバイルサービスが職場に拡張 | 共有雇用サイトの車両オーナー | 1ヶ所で互換性のあるサービス予約をグループ化する | サービスセッション内での車両の利用可能性の調整 | 参加ディーラーシップのモバイルサービスチーム |
| フリート運営契約内のメンテナンス | 受注したフリート運営モデルに含まれるメンテナンス | フリート運営を調達する機関および請負業者 | 将来の運営契約に乗用車および小型商用車のメンテナンスパッケージを組み込む | 契約内での明確なメンテナンス役割の確保 | フリートメンテナンス請負業者および修理事業者 |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、車両の利用可能性を管理する取り決めを通じてメンテナンスを販売し、サービス提供をディーラー関係、職場セッション、またはフリート運営責任と結びつけることである。モバイル事業者は実行可能な予約の集中を必要とし、契約フリート事業者は明確に割り当てられたメンテナンス範囲を必要とする。現代自動車の計画されたモバイルフリートにとって、グループ化された職場予約は、個別の顧客訪問間の移動時間を承認されたサービス作業に利用可能な時間に転換できる。
最近の産業開発事情 米国自動車サービス市場
- 2026年10月:フォード・プロは10月5日にフォード・プロ・アドバンテージを全国展開し、中古クラス1〜7商用車の購入者に約100ヶ所のディーラー運営プロ・エリート・サビスセンターへのアクセスを提供した。
- 2026年7月:7月8日、ASE教育財団は自動車、衝突修理、トラックサービス技術者の全国的な登録見習い制度を拡大するため、米国労働省から2,500万米ドルの4年間の助成金を受領した。
- 2026年7月:モノモイ・キャピタル・パートナーズは、シェルUSAの完全子会社からJiffy Lube Internationalの買収を約13億米ドルで完了した。
米国自動車サービス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
米国自動車サービス市場は、米国における道路車両の点検、メンテナンス、修理、および復元サービスへの年間支出を測定する。サービス取引内で供給される部品を含む、事業者が実施するサービス作業を計上する。
対象範囲の除外:スタンドアロンのアフターマーケット部品、タイヤ、バッテリー、または機器の販売、新車販売、燃料販売、公共EVチャージング、車両洗浄、および米国外で実施された自動車サービス作業は除外される。
セグメンテーション概要
- 車両タイプ別
- 乗用車
- 小型商用車
- 中型・大型トラック
- サービスタイプ別
- 機械修理・メンテナンス
- 外装・構造系(ボディ/塗装/ガラス)
- 電気・電子系
- クイックサービス(オイル・液体類・フィルター)
- 機器タイプ別
- タイヤ
- バッテリー
- シート・内装
- ADASセンサーおよびカメラ
- サービスチャネル別
- OEMディーラーシップ
- 独立系一般修理店
- クイックルーブ・タイヤチェーン
- モバイル・オンデマンドサービス
- 米国国勢調査地域別
- 北東部
- 中西部
- 南部
- 西部
データソース、市場規模算定、および検証
デスクリサーチ
オートケ協会の2027年ファクトブックの発行は米国の車両保有台数と車齢指標を提供し、連邦道路局の交通量トレンドは道路使用の定期的な指標を提供しており、これらはサービス需要を支えるフリートと走行距離の枠組みを設定するのに役立つ。米国国勢調査局の米国事業統計および年次統合経済調査は、修理産業の事業所、雇用、給与、および収益のコンテキストを提供し、エネルギー省の代替燃料データセンターは電気自動車の設計がメンテナンスニーズをどのように変えるかを説明している。
企業の提出書類、年次報告書、投資家向け資料、および信頼できる業界・金融プレスは、サービス収益、拠点、修理オーダー、および収容能力に関する事業者レベルのコンテキストを追加でき、企業報告の数値は市場合計とは区別して保持される。これらのソースはチャネル活動の相互確認と、公開業界データと並行した運営環境の変化に役立つ。挙げられたソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、および明確化に情報を提供する。
一次インタビューおよびサーベイ
国の修理事業者、ディーラーシップサービスリーダー、部品・機器サプライヤー、およびフリートメンテナンスバイヤーとのインタビューは、公開市場指標の解釈とサービス取引とスタンドアロン商品の間の実際の境界をテストできる。サーベイおよびインタビューの質問は、公開データがより広いレベルで報告されている地域、車両、サービス、機器、およびチャネルのパターンを明確にすることもできる。証拠が矛盾するか、ギャップが残る場合、アナリストは制限を記録し、関連する回答者から明確化を求め、入力を使用する前に独立した公開データと照合することができる。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | |
| 中位層:45% | 部門/ユニットリーダー:35% | |
| 小規模プレイヤー:20% | マネージャー:45% |
市場規模算定と予測
モデルは、事業者が実施する車両サービス作業への米国年間支出のトップダウン推計から始まり、選択された合計をサンプリングされた事業者およびチャネルの証拠と照合する。多変量回帰は、場収益を車両保有台数の規模と車齢、走行距離、修理・メンテナンス事業所の収益、労働・部品コスト指標、および変化する電気自動車シェアに関連付けることができ、それぞれをサービス可能な車両、作業強度、または請求額の証拠として使用する。国勢調査の業界収益と企業の開示はサービスチャネルおよびサービスタイプのシェアを固定するのに役立ち、フリートの構成と車両使用は車両タイプおよび地域の分割に情報を提供し、セグメントシェアは年度とカテゴリーごとに最良の利用可能なカバレッジを使用して合計に照合される。選択的なボトムアップチェックは、サンプリングされた事業者の収益または修理活動をチャネル規模と比較でき、欠落している事業者カバレッジは文書化され、結果として得られるチェックは完全な市場構築ではなく範囲として扱われる。予測は、フリートの車齢、走行距離、価格設定、技術者の収容能力、および車両ミックスに関する記述された仮定の下で歴史的な関係を延長でき、EV普及などの構造的変化が安定した歴史的関係を弱める場合にはシナリオ分析が使用される。米国の修理専門家は各変数の方向性とセグメントへの影響が運営条件に適合するかどうかをレビューでき、未解決のギャップは根拠のない値で埋めるのではなくフォローアップのために記録される。
データ検証と更新サイクル
アナリストは、定義、年度、単位、および地域が一致していることを確認しながら、公開業界統計、政府指標、企業の開示、および回答者の証拠にわたって市場合計とセグメントパターンを三角測量する。車齢、走行距離、修理事業所の活動、および開示されたサービス収益などの独立したシグナルはモデルアウトプットと比較され、異常値と重大な差異はサインオフ前にソースのカバレッジとタイミングに対して調査される。第2のアナリストがソースリンク、計算、および説明をレビューし、回答が矛盾するか重要な入力が不明確なままの場合、アナリストは関連する回答者に再連絡する。モデルは毎年更新され、車両使用、規制、技術、または事業者の経済における重大な変化の後にサイクル間でレビューされ、納品前に新たな事前レビューが実施される。
Mordor Intelligenceの米国自動車サービス市場推計と他の公表推計との比較
公表された推計は、計上する取引・製品および需要モデル化に使用する入力において異なる場合がある。米国自動車サービス市場は、米国における道路車両の点検、メンテナンス、修理、および復元サービスへの年間支出を測定する。
主要なギャップ要因には、調査の定義されたカバレッジと市場固有のモデリング選択が含まれる。多変量回帰は、市場収益を車両保有台数の規模と車齢、走行距離、修理・メンテナンス事業所の収益、労働・部品コスト指標、および変化する電気自動車シェアに関連付けることができ、それぞれをサービス可能な車両、作業強度、または請求額の証拠として使用する。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2,236億米ドル(2027年) | |
| グローバルコンサルタンシーA | 1,834億米ドル(2023年) | 2023年のベースでは、この推計は本レポートの2027年値2,236億米ドルを4年後に18.0%下回っている。公表された推計は二輪車を含み、2023年を基準年としているが、本レポートは2027年道路車両サービス取引を測定している。 |
| 業界ジャーナルB | 1,570億米ドル(2025年) | 2025年のベースでは、この推計は本レポートの2027年値2,236億米ドルを2年後に29.8%下回っている。このソースはこの合計を自動車修理サービス全体とラベル付けし、本レポートの現在年の2年前である2025年について報告している。 |
Mordor Intelligenceのアナリストは、定義、年度、単位、および地域が一致していることを確認しながら、公開業界統計、政府指標、企業の開示、および回答者の証拠にわたって市場合計とセグメントパターンを三角測量する。
レポートで回答する主要な質問
米国自動車サービス市場の規模と成長見通しは?
規模は2026年に2,111億米ドルであり、2027年の2,236億米ドルから2032年の2,915億米ドルへ、2027年〜2032年のCAGR 5.45%で成長すると予測されています。
米国における自動車サービス需要を牽引しているものは何ですか?
老朽化した車両基盤と持続的な走行が修理作業を支えています。オートケア協会の2027年ファクトブックは、米国で稼働中の小型車両の平均車齢が12.9年という記録的な水準に達したと報告しました。
米国の自動車サービス支出をリードする車両タイプはどれですか?
乗用車が2026年の自動車サービス収益の68.21%をリードし、小型商用車は2027年〜2032年にCAGR 8.15%で成長すると予測されています。
米国の車両修理・メンテナンス市場で競合する企業はどこですか?
主要参加者にはMonro Inc.、Firestone Complete Auto Care、Jiffy Lube International Inc.、Valvoline Instant Oil Change、Goodyear Auto Serviceが含まれます。
米国の自動車サービスの近期成長を制限するものは何ですか?
NADAは米国の自動車・トラック小売業におい年間約37,000名のサービス技術者の不足を推計しています。2026年7月のASE教育財団への2,500万米ドルの4年間の助成金は、自動車、衝突修理、トラックサービス技術者の全国的な登録見習い制度に資金を提供します。
米国のどの地域が自動車サービス需要をリードし、どの地域が最も速く成長していますか?
南部が2026年の自動車サービス収益の34.78%を占めました。西部は2027年〜2032年にCAGR 7.6%で成長すると予測されています。