
モビリティ・アズ・ア・サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
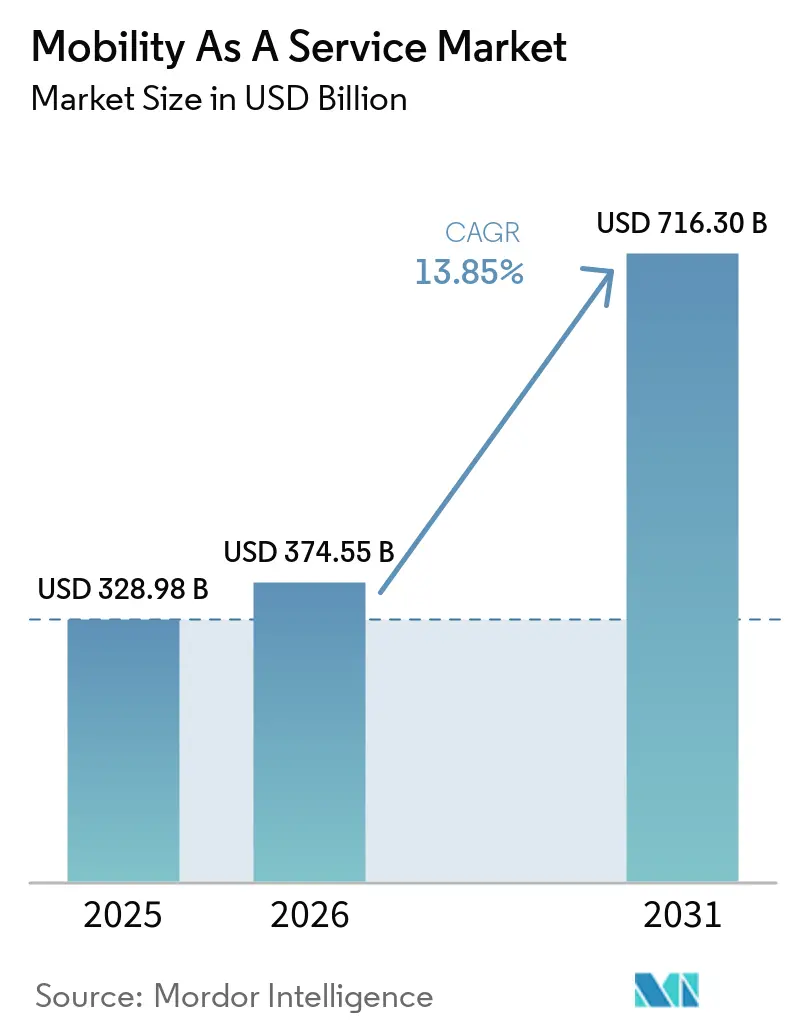
| 市場規模 (2027) | 374.55 十億米ドル |
| 市場規模 (2032) | 716.30 十億米ドル |
| 成長率 (2027 - 2032) | 13.85 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるモビリティ・アズ・ア・サービス市場分析
モビリティ・アズ・ア・サービス市場規模は2026年に3,289.8億米ドルと評価され、2027年の3,745.5億米ドルから2032年には7,163.0億米ドルへと、2027年~2032年の期間において13.85%のCAGRで成長する見込みです。都市人口の力強い増加、スマートフォンの継続的な普及、および環境意識の高まりにより、消費者は自家用車の所有から統合型・共有型・マルチモーダル交通サービスへとシフトしています。APIの標準化、電気・水素推進システムの採用、シームレスな決済イノベーションが、プラットフォームの相互運用性を加速させ、顧客体験を向上させ、プロバイダーの収益多様化を促進しています。政策立案者はゼロエミッション目標を推進しており、官民パートナーシップを優先し、電気フリートの大規模展開を促進しています。時に、5GおよびIoTのアップグレードにより、リアルタイムのフリート管理と予測的な移動管理が可能となっています。既存のライドヘイリング大手と新興の専門MaaSオーケストレーターとの競争激化により、企業は持続可能な差別化を追求するため、人工知能、データ収益化、サブスクリプションモデルへの積極的な投資を促進しています。
主要レポートのポイント
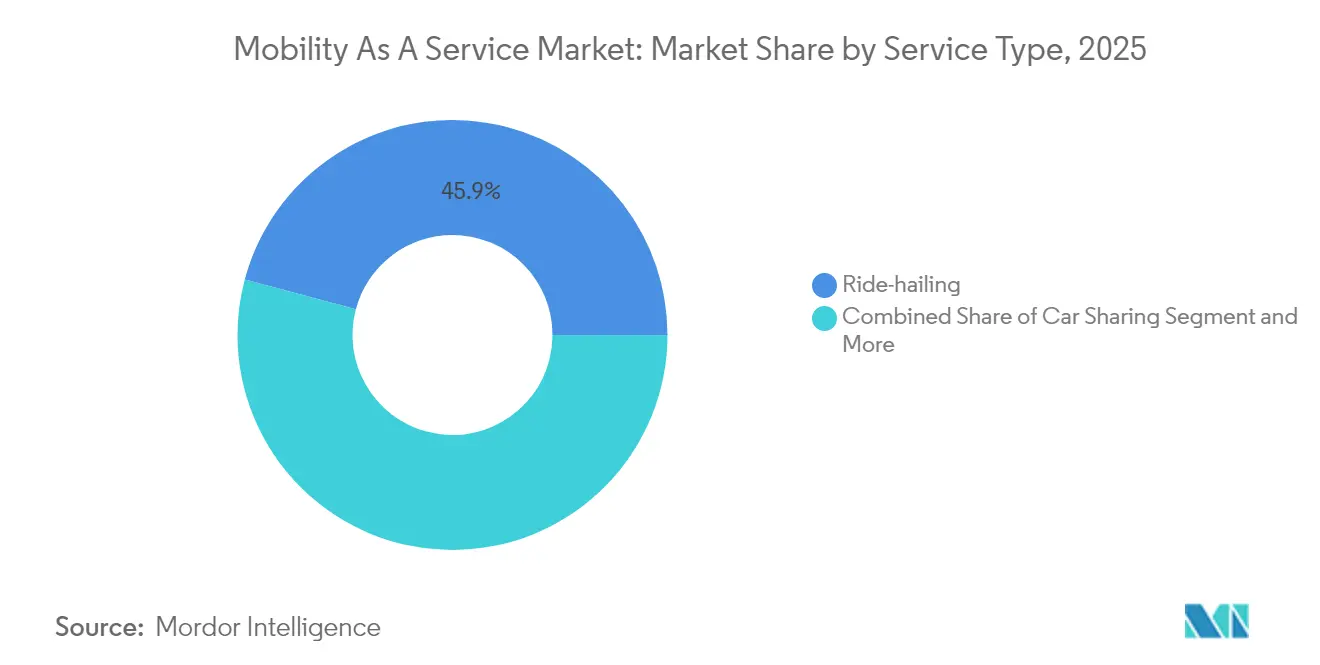
- サービスタイプ別では、ライドヘイリングが2026年のモビリティ・アズ・ア・サービス市場シェアの45.85%を占め、マイクロモビリティは2032年にかけて19.12%のCAGRで拡大する見込みです。
- ソリューション別では、テクノロジープラットフォームソリューションが2026年のモビリティ・アズ・ア・サービス市場シェアの37.72%を占め、決済・ウォレットサービスは2032年にかけて20.95%のCAGRで成長すると予測されています。
- 車両タイプ別では、乗用車が2026年のモビリティ・アズ・ア・サービス市場の56.63%を占め、自律走行ポッドは2032年にかけて22.74%のCAGRで成長しています。
- 交通タイプ別では、プライベート交通が2026年のモビリティ・アズ・ア・ービス市場シェアの61.34%でリードし、公共交通は2027年~2032年にかけて14.93%のCAGRを記録すると見込まれています。
- ビジネスモデル別では、従量課金制が2026年のモビリティ・アズ・ア・サービス市場シェアの67.25%を占め、サブスクリプションバンドルは2032年にかけて23.88%のCAGRで拡大しています。
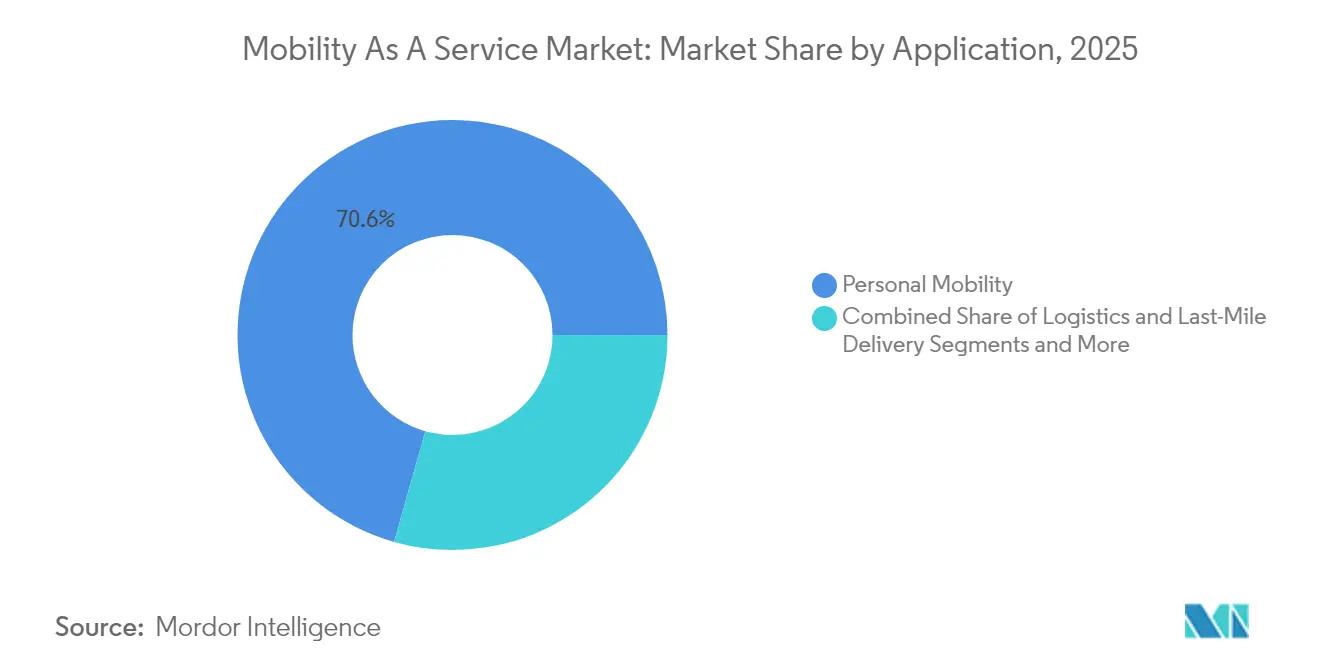
- アプリケーション別では、個人モビリティが2026年のモビリティ・アズ・ア・サービス市場規模の70.62%を占め、物流・ラストマイル配送は2032年にかけて20.53%のCAGRで成長する見込みです。
- エンドユーザー別では、個人が2026年のモビリティ・アズ・ア・サービス市場シェアの77.46%を占め、企業の採用は2032年にかけて16.96%のCAGRで勢いを増しています。
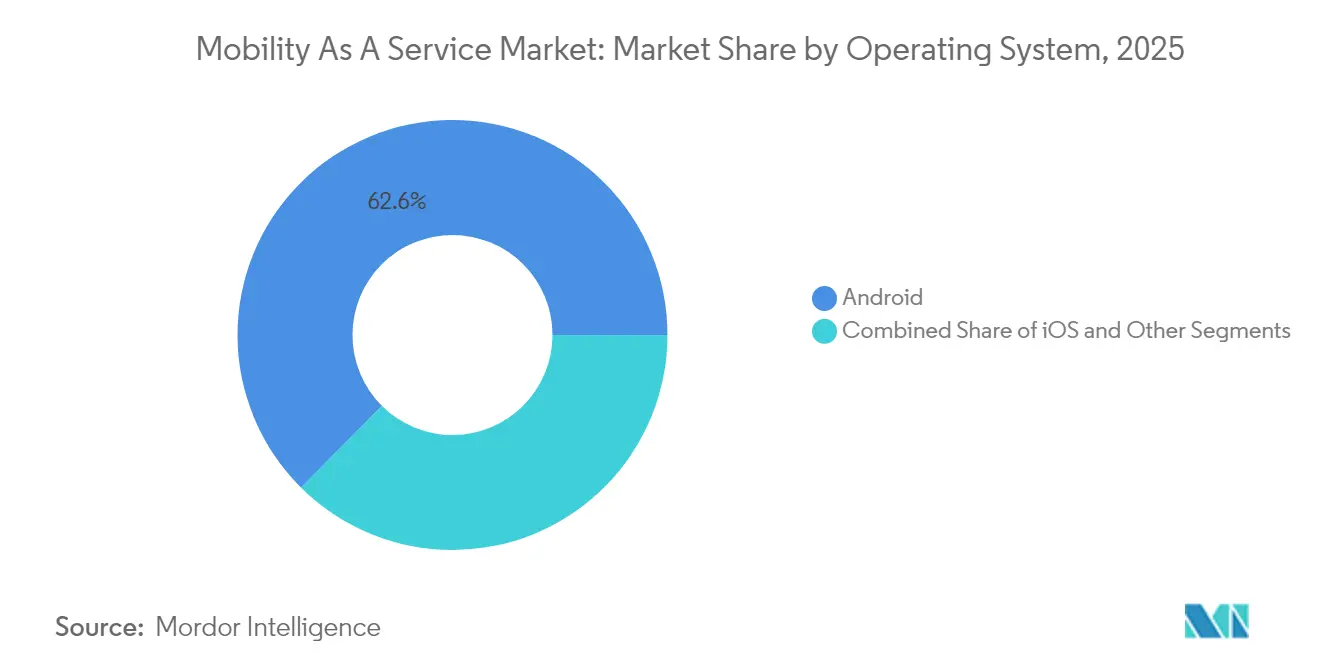
- オペレーティングシステム別では、Androidが2026年のモビリティ・アズ・ア・サービス市場シェアの62.55%を占め、HarmonyOSやPWAを含むその他のプラットフォームは2032年にかけて23.05%のCAGRで拡大する見込みです。
- 推進方式別では、電気パワートレインが2026年のモビリティ・アズ・ア・サービス市場シェアの41.58%を占め、水素燃料電池車は2027年~2032年の期間に25.42%のCAGRを記録すると予測されています。
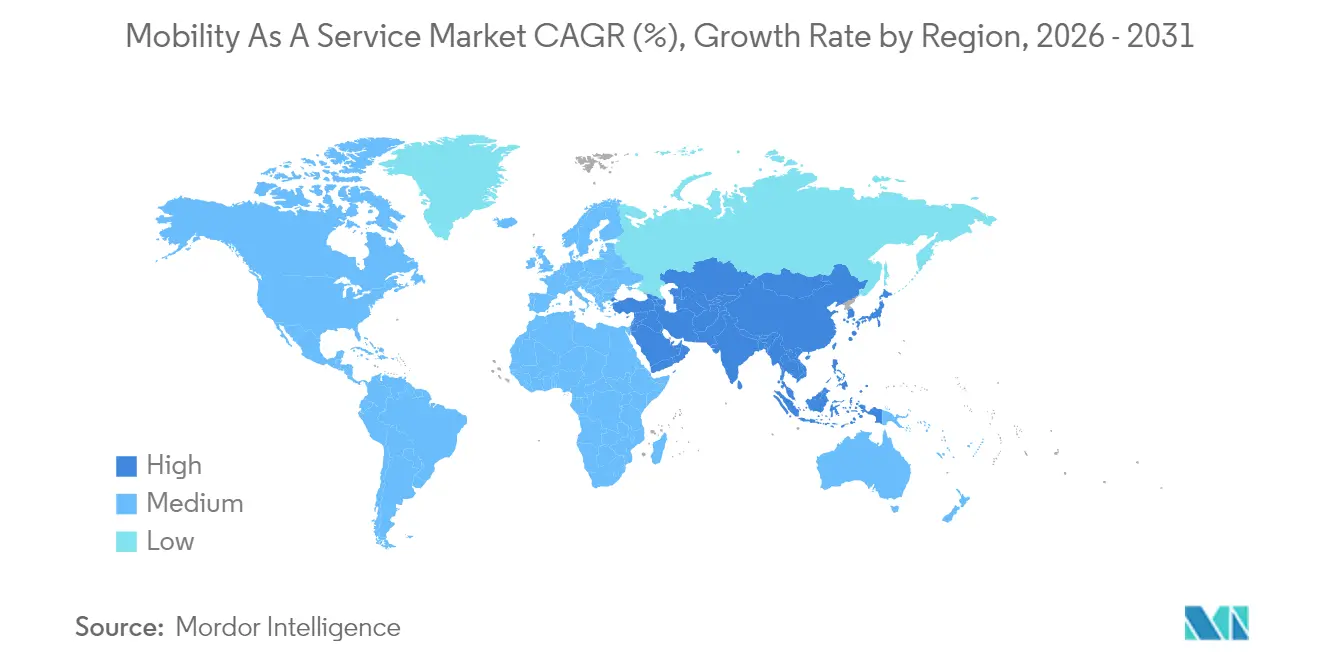
- 地域別では、アジア太平洋が2026年のモビリティ・アズ・ア・サービス市場シェアの34.12%を確保し、中東・アフリカは2032年にかけて14.05%のCAGRで最も成長の速い地域として位置づけられています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 欧州都市全体におけるマイクロモビリティと公共交通の統合 | +3.2% | 欧州(北米への波及あり) | 中期(2〜4年) |
| 政府のゼロエミッション目標がEV中心のMaaSバンドルを促進(アジア太平洋) | +2.9% | アジア太平洋、欧州 | 長期(4年以上) |
| API標準化(NeTEx、GTFS-RT)によるアカウントベースの乗車券発行の実現 | +2.5% | グローバル(欧州および北米での早期採用あり) | 中期(2〜4年) |
| 南米MaaSスーパーアプリへのベンチャーキャピタル資金の急増 | +2.1% | 南米、特にブラジルとチリ | 短期(2年以内) |
| 5G/IoT主導のリアルタイムモビリティオーケストレーション | +1.6% | 北米、欧州、先進アジア市場 | 中期(2〜4年) |
| 北米における企業出張のサステナビリティ義務 | +1.5% | 北米(欧州への波及あり) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
欧州都市全体におけるマイクロモビリティと公共交通の統合
マイクロモビリティオプションと従来の公共交通システムのシームレスな統合により、ファーストマイル・ラストマイルの接続性を大幅に向上させるマルチモーダル交通ネットワークが構築されています。ヘルシンキやウィーンなどのヨーロッパの都市がこの統合を先導しており、公共交通機関が自転車シェアリングや電動キックボードサービスを統合モビリティプラットフォームに積極的に組み込んでいます。この統合は顕著な成果をもたらしており、国際交通フォーラムは、適切に統合されたマイクロモビリティが都市回廊における公共通の利用者数を最大35%増加させる可能性があると報告しています。[1]最も成功した実装例では、交通ハブ近くに戦略的に配置された標準化されたドッキングステーション、統合決済システム、リアルタイムの利用可能状況データが特徴となっています。交通アクセスの向上にとどまらず、この統合は都市計画の優先事項を再形成しており、バルセロナなどの都市では、交通駅に直結するマイクロモビリティレーンを収容するために街路インフラを再設計しています。
政府のゼロエミッション目標がEV中心のMaaSバンドルを促進
アジア太平洋などの地域における厳格な排出削減目標が、モビリティ・アズ・ア・サービス市場における電気自動車に特化したサービスの開発を促進しており、EVライドヘイリング、電気カーシェアリング、動自転車レンタルを包括的なモビリティパッケージに組み合わせています。2030年までに車両の40%を電気自動車にするという中国の義務付けにより、Didiはゼロエミッション交通オプションのみを提供する「グリーンアライアンス」MaaSバンドルを立ち上げました。これらのEV中心のサービスは大きな支持を得ており、TÜV SÜDは電気モビリティサービスが従来の車両使用と比較して都市交通の排出量を最大70%削減できると報告しています。
API標準化(NeTEx、GTFS-RT)によるアカウントベースの乗車券発行の実現
NeTEx(ネットワーク時刻表交換)やGTFS-RT(一般交通フィード仕様リアルタイム)などの標準化されたデータ交換プロトコルの広範な採用が、アカウントベースの発券システムに革命をもたらし、複数の乗車券や決済手段を必要とせずにシームレスなマルチモーダル移動を可能にしています。これらの標準は、異なる交通システムが通信するための共通言語を提供し、交通手段をまたいだリアルタイムのデータ同期を可能にします。運用効率の向上にとどまらず、これらの標準はモビリティクレジットやリアルタイム需要に基づく動的価格設定などの革新的な運賃モデルを実します。サンフランシスコの大都市圏交通委員会は、標準化されたAPIにより、既存プラットフォームへの新しいモビリティサービスの統合に要する時間を最大60%短縮できることを実証しており、MaaSエコシステムの拡大を大幅に加速させています。
南米MaaSスーパーアプリへのベンチャーキャピタル資金の急増
南米では、交通、フードデリバリー、金融サービスを地域固有のモビリティ課題に合わせた統合プラットフォームに組み合わせたMaaSスーパーアプリへのベンチャーキャピタル投資が前例のない規模で増加しています。この資金調達の急増により、これまで十分なサービスが提供されていなかった市場でのサービス急速拡大が可能となり、ブラジルとメキシコが採用をリードしています。これらのスーパーアプリは、銀行へのアクセスが限られているという重大な地域課題に対処するため、交通専用の代替決済手段とマイクロレンディング機能を組み込んでいます。メキシコの「コレクティーボ」やブラジルの「コンビ」などの非公式交通オプションをデジタルプラットフォームに統合することで、これらのサービスを公式化しながら信頼性と安全性を向上させ、多様な社会経済層にサービスを提供するより包括的なモビリティエコシステムを構築しています。
制約の影響分析*
| 制約 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 米国各州にわたる断片化した規制フレームワーク | -1.9% | 北米(特に米国) | 中期(2〜4年) |
| GDPR/CCPA主導のデータプライバシーコンプライアンスコスト | -1.7% | 欧州、北米 | 短期(2年以内) |
| ドライバー・プロバイダー補助金による収益性の課題 | -1.5% | グローバル(新興市場でより顕著) | 中期(2〜4年) |
| 統合の深度を制限するレガシー交通ITシステム | -1.4% | グローバル(特に確立した交通市場) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
米国各州にわたる断片化した規制フレームワーク
米国各州にわたる交通規制の一貫性のないパッチワークが、全国規模での拡大を試みるMaaSプロバイダーに重大な運用上の課題をもたらしています。各州は異なるライセンス要件、保険義務、および運用制限を課しています。この規制の断片化により、企業は州固有の運用モデルを開発せざるを得なくなり、コンプライアンスコストが大幅に増加し、市場浸透が遅れています。連邦道路局は、この規制の調和の欠如により、複数州のMaaSプロバイダーの運用コストが、より統一された規制環境で運営するプロバイダーと比較して最大35%高くなっていると強調しています。
GDPR/CCPA主導のデータプライバシーコンプライアンスコスト
欧州連合の一般データ保護規則(GDPR)やカリフォルニア州消費者プライバシー法(CCPA)などの厳格なデータ保護規制の施行により、MaaSプロバイダーにはデータの収集、保存、共有を規定する複雑な要件への対応という多大なコンプライアンスコストが課されています。これらの規制は、ルートの最適化、需要予測、サービスのパーソナライズのために広範なユーザーデータに依存するMaaSプラットフォームにとって特に困難な課題となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
マイクロモビリティが都市交通パターンを変革ライドヘイリングはモビリティ・アズ・ア・サービス市場を支配しており、2026年に45.85%のシェアを占めています。確立されたユーザーベースと広範なドライバーネットワークが市場リーダーシップを支えています。しかし、スクーターや自転車シェアリングを含むマイクロモビリティサービスは、2032年にかけて19.12%のCAGRで最も成長の速いセグメントになると予測されています。ファーストマイルおよびラストマイルの接続課題に対処する能力がこの成長を牽引しています。高性能バッテリーを搭載したIoT対応マイクロモビリティソリューションは、車両の安定性を向上させリアルタイムの利用可能状況追跡を可能にすることで、ユーザー体験を向上させています。市政府もマイクロモビリティレーンや駐車ゾーン専用インフラの整備を積極的に進めることで、セグメントの成長を後押ししています。
カーシェアリングセグメントでは、固定の乗降場所を不要とする柔軟なフリーフローティングモデルの導入により大きなイノベーションが起きており、バスシェアリングサービスは企業環境やキャンパス環境での普及が進んでいます。スクーターシェアリングセグメントは、一部の市場での規制上の課題にもかかわらず、低い導入コストと高いユーザー採用率により急速に拡大しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
ソリューション別:
決済イノベーションがシームレスなモビリティを推進テノロジープラットフォームは、2026年のモビリティ・アズ・ア・サービス市場シェアの37.72%でこのセグメントをリードしており、サービス統合とユーザーインターフェースを可能にする基盤インフラとして機能しています。一方、決済・ウォレットソリューションは、マルチモーダル移動における重要な摩擦点に対処するため、2032年にかけて20.95%のCAGRで最も速い成長を遂げています。オープンループ決済システムの台頭は特に変革的であり、PaymentGenesは、これらのシステムを導入したMaaSプラットフォームがクローズドループシステムを使用するプラットフォームと比較してユーザー維持率が最大40%高いと報告しています。これらのシステムにより、ユーザーは事前に資金をチャージしたり、異なるサービス間で複数の決済手段を維持したりする必要がなくなります。
旅程計画・ナビゲーションソリューションは、混乱を予測してリアルタイムで代替案を提案できる人工知能の統合により進化し続けています。コネクティビティ・テレマティクスソリューションは、車両追跡とフリート管理機能の強化を可能にしており、保険・サポートサービスは共有モビリティユーザーの固有のニーズに対応するために拡大しています。
車両タイプ別:
自律走行ポッドが飛躍的成長に向けて準備乗用車は2026年のモビリティ・アズ・ア・サービス市場シェアの56.63%で優位を維持しており、MaaSエコシステムにおけるライドヘイリングとカーシェアリングサービスの継続的な重要性を反映しています。しかし、自律走行ポッドは2027年~2032年にかけて22.74%のCAGRで最も高い成長率を達成すると予測されており、管理された環境やファーストマイル・ラストマイルの接続性に対する説得力のあるソリューションを提供しています。
マイクロモビリティ車両(電動自転車、電動キックボード)は、優れた機動性と駐車の利便性を提供する高密度都市部を中心に市場シェアを拡大し続けています。シャトルとバスは、乗車率を最適化し待ち時間を短縮するオンデマンドルーティングアルゴリズムの導入により進化しています。
輸送タイプ別:
公共セクターのイノベーションが成長を加速プライベート交通オプションは2026年のモビリティ・アズ・ア・サービス市場シェアの61.34%を占めており、固定ルートの代替手段と比較した柔軟性と利便性によって牽引されています。しかし、公共交通は交通機関がデジタルトランスフォーメーションとサービス統合をますます受け入れるにつれて、2032年にかけて14.93%のCAGRでより速く成長しています。
米国公共交通協会によるヨーロッパのMaaS実装の研究では、MaaSエコシステムのバックボーンとして自らを位置づける公共交通機関が、従来のサービスモデルを超えた関連性を拡大しながら利用者数を最大25%増加させることができると明らかにしています。この成長は、非接触型決済システム、リアルタイム追跡、API開発への多大な投資によって支えられており、プライベートモビリティサービスとのシームレスな統合を可能にしています。
ビジネスモデル別:
サブスクリプションバンドルが消費者関係を変革従量課金制モデルは2026年のモビリティ・アズ・ア・サービス市場シェアの67.25%を占め、MaaSサービスを試す機会利用者や探索中のユーザーに支持されています。しかし、サブスクリプションバンドルは、プロバイダーに予測可能な収益源を提供しながら頻繁なユーザーにコスト削減と利便性を提供するため、2032年にかけて23.88%のCAGRで成長すると予測されてます。
ピアツーピアモデルは、車両所有コストが高い市場で普及が進んでおり、自家用車オーナーが遊休容量を収益化できるようにしています。発券専用アグリゲーターモデルは、完全なサービス統合なしに複数の交通サービス間の決済を簡素化することに焦点を当てたエントリーレベルのMaaSサービスとして機能しています。
アプリケーション別:
ラストマイル物流が成長エンジンとして台頭個人モビリティアプリケーションは2026年のモビリティ・アズ・ア・サービス市場シェアの70.62%を占めており、ほとんどのMaaSプラットフォームが物ではなく人を移動させることに主眼を置いていることを反映しています。しかし、物流・ラストマイル配送アプリケーションは、eコマースの成長が効率的な都市配送ソリューションへの需要を牽引するにつれて、2032年にかけて20.53%のCAGRで成長しています。
ビジネス・企業向けモビリティアプリケーションは、従来の企業向け車両サービスを超えて、多様な従業員交通ニーズをサポートする包括的なモビリティ管理プラットフォームへと進化しています。物流・ラストマイル配送セグメントは、ルート最適化と積載統合のイノベーションから恩恵を受けており、より効率的なリソース活用を可能にしています。特に、適切な環境において都市部のトラック配送の最大30%を代替できる電動カーゴバイクの成長が顕著です。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
企業採用がB2B成長を牽引個人は2026年のモビリティ・アズ・ア・サービス市場シェアの77.46%を占めており、消費者向けライドヘイリングとマイクロモビリティサービスが引き続き市場を支配しています。しかし、企業セグメントは企業の持続可能性義務と従業員モビリティコストの最適化への要望に牽引され、16.96%のCAGR(2027年~2032年)でより速く成長しています。
政府・自治体機関は、公共サービスの提供を強化しリソース配分を最適化するためにMaaSプラットフォームをますます採用しています。個人セグメントは、時間の経過とともにユーザーの好みや移動パターに適応するよりパーソナライズされたサービスで進化し続けています。
オペレーティングシステム別:
新興プラットフォームが二極支配に挑戦Androidは2026年のモビリティ・アズ・ア・サービス市場で62.55%のシェアで優位を占めており、特にMaaSの成長が加速している新興市場での広範なグローバル採用から恩恵を受けています。しかし、その他のオペレーティングシステム(HarmonyOS、KaiOS、Windows/PWA)は、特定の地域ニーズに対応し主流プラットフォームの限界を克服するため、2027年~2032年にかけて23.05%のCAGRで最も速く成長しています。プログレッシブウェブアプリ(PWA)はこの成長において特に重要であり、各オペレーティングシステム向けの専用アプリ開発を必要とせずにクロスプラットフォーム互換性を提供します。このアプローチにより、開発コストを削減しながら様々なデバイスタイプにわたるより広いアクセシビリティを確保しています。
iOSは、Appleデバイスがより普及している高所得地域を中心に大きな市場シェアを維持しています。HarmonyOSなどの新興プラットフォームを含む「その他」カテゴリーは、これらのシステムが強力なエコシステムサポートをつ市場での普及が進んでいます。オペレーティングシステムの多様性は、プラットフォーム間で一貫したユーザー体験を確保しなければならないMaaSプロバイダーに課題をもたらしています。しかし、プラットフォームに依存しない開発アプローチの台頭がこれらの課題を軽減しており、MaaSプロバイダーはコア機能を維持しながら異なる画面サイズやオペレーティングシステムに適応するレスポンシブデザイン原則をますます採用しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
推進方式別:
水素燃料電池がゼロエミッションイノベーションを牽引電気推進は2026年のモビリティ・アズ・ア・サービス市場シェアの41.58%でリードしており、充電インフラの拡大と有利な規制環境によって牽引されています。しかし、水素燃料電池推進はバッテリー電気自動車の航続距離と給油時間の制限に対処するため、2032年にかけて25.42%のCAGRで最も高い成長率示しています。リンデは、各国が野心的な水素モビリティ目標を実施していると報告しています。日本は、80万台の燃料電池車と1,200台の燃料電池バスを支援するために2030年までに30万トンの水素を生産するサプライチェーンを構築する計画です。
内燃機関(ICE)車両は、特に電気充電インフラが限られている地域で依然として大きな市場シェアを維持しています。ハイブリッド車は、専用の充電インフラを必要とせずに改善された効率性を提供する過渡的な技術として機能しています。MaaSエコシステムにおける水素燃料電池技術の台頭は、ダウンタイムの最小化が重要なシャトルサービスやタクシーフリートなどの高稼働率アプリケーションにとって特に重要です。カリフォルニア大学リバーサイド校による国内唯一の水素動力カーシェアプログラムの立ち上げは、MaaSの文脈におけるこの技術の実用的な応用を示しており、従来の車両に匹敵する給油時間でゼロエミッションモビリティを提供しています。
地域分析
アジア太平洋は2026年のモビリティ・アズ・ア・サービス市場シェアの34.12%を占め、高密度都市、先進的なデジタル決済、協調的なインフラ投資を活用しています。主要都市での車両登録制限という中国の規制が通勤者を共有プラットフォームへと誘導する一方、インドの拡大する中産階級は手頃なライドヘイリングを受け入れています。シンガポールのスマートネーション構想は、公共交通、マイクロモビリティ、統合決済を単一の市民向けアプリに統合し、ベストプラクティス統合の模範を示しています。
北米は市場規模で第2位にランクされています。高い所有コスト、都市高密度化の再進展、企業の出張持続可能性義務が共有モビリティの成長を促進していますが、州ごとの規制の相違が全国的なプラットフォームスケールを遅らせています。サンフランシスコ、オースティン、トロントにおけるテクノロジーリーダーシップが予測分析と自律走行パイロットの早期採用を支援しています。電気自動車フリートへの政府インセンティブが地域のモビリティへのシフトをさらに強化しています。
中東・アフリカ地域は2032年にかけて14.05%のCAGRで最も速い成長を記録すると予測されていま。この拡大は、地域全体のスマートモビリティインフラ、デジタル交通プラットフォーム、都市開発イニシアチブへの政府主導の投資によって支えられています。湾岸協力会議(GCC)の政府は、NEOMやエキスポシティなどのスマートシティメガプロジェクトにおいてモビリティ・アズ・ア・サービス(MaaS)を優先しています。自律走行シャトル、統合運賃システム、接続された公共交通ネットワークへの資本配分を行っています。これらのイニシアチブは、都市モビリティの改善、交通渋滞の緩和、持続可能でテクノロジー対応の交通エコシステムの発展支援を目的としています。
競合環境
市場集中度
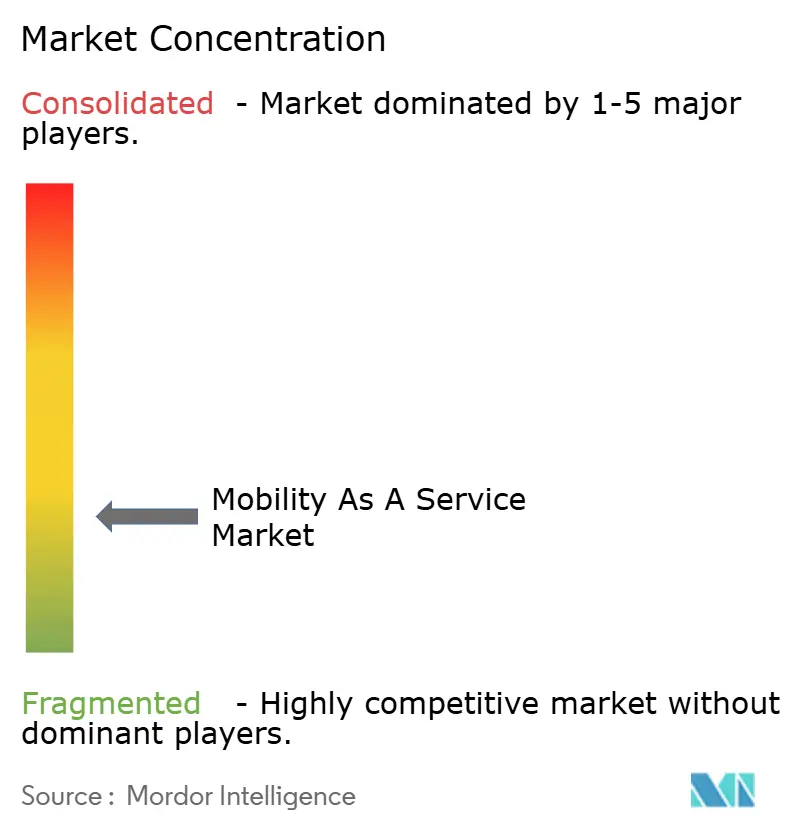
モビリティ・アズ・ア・サービス市場における競争は中程度であり、単一モードの支配からプラットフォームオーケストレーションへとシフトしています。ライドヘイリングの既存大手であるUberとLyftは、アプリへの交通スケジュールとスクーターレンタルの統合を進め、粘着性を高めています。交通機関は、プライベートアドオンを提供しながら運賃収入を維持するブランドMaaSハブを立ち上げています。自律走行フリートのためのUberとMay Mobilityのパートナーシップなどの戦略的データアライアンスは、完全な資産所有よりもテクノロジーシナジーへのシフトを強調しています。
業界のホワイトスペースは、既存大手のリーチが限られている医療患者搬送、観光バンドル、農村部のデマンドレスポンシブサービスなどのニッチな垂直市場に残っています。データ収益化は、プラットフォームが計画者や小売業者向けに匿名化された出発地・目的地フローを分析するにつれて、独立した収益源として台頭しています。地域の規制ナビゲーションを習得し、安全なデータガバナンスを維持するプロバイダーは、自治体との長期契約確保するためにより有利な立場にあります。
人工知能への投資は、需要予測、サージ価格調整、マルチモーダルルーティングにおいて加速しています。オープンAPIエコシステムを追求する企業は、旅程計画機能を充実させるためにサードパーティのイノベーターを招き、ネットワーク効果を強化しています。脱炭素化、アクセシビリティ、公平性という公共政策目標にロードマップを合わせるオペレーターは、入札や試験プログラムにおいて優遇されます。
モビリティ・アズ・ア・サービス業界リーダー
-
Uber Technologies Inc.
-
Didi Chuxing
-
Avis Budget Group
-
Enterprise Holdings, Inc.
-
The Hertz Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
モビリティ・アズ・ア・サービス市場 このレポートでカバーされる企業
- Uber Technologies Inc.
- Didi Chuxing
- Lyft Inc.
- Grab Holdings Ltd.
- FREE NOW (Lyft)
- Bolt Technology OÜ
- MaaS Global (Whim)
- Moovit Inc.
- Citymapper Ltd.
- Via Transportation Inc.
- Beeline Mobility
- UbiGo AB
- Tier Mobility SE
- Lime Technology Inc.
- Bird Global Inc.
- Bridj Technology Pty Ltd.
- Zipcar (AVIS Budget Group)
- The Hertz Corporation
- Enterprise Holdings Inc.
- Free2Move (STELLANTIS)
- BlaBlaCar (Comuto SA)
- Gojek (GoTo Group)
最近の産業開発事情 モビリティ・アズ・ア・サービス市場
- 2026年9月:Lyft Inc.がヨーロッパでアプリを立ち上げました。利用者は当初、バルセロナとハンブルクでLyft Inc.アプリへの早期アクセスを得ました。Lyft Inc.はロンドン、ローマ、パリ、ベルリン、アテネ、ワルシャワを含むいくつかの主要ヨーロッパ都市へのアプリ提供を拡大しています。
- 2026年4月:自律走行モビリティ技術を開発するフォルクスワーゲングループ企業であるMOIA America, LLCとUber Technologies, Inc.が、ロサンゼルスで専用設計の自律走行ID. Buzz車両の公道検証テストを開始しました。このイニシアチブは、両社が2023年に発表した戦略的パートナーシップの次のフェーズを示しています。
グローバルモビリティ・アズ・ア・サービス市場レポートの範囲
モビリティ・アズ・ア・サービスは、様々な形態の交通サービスを統合します。公共交通、ライドシェア、レンタルを含む様々な交通サービスへのアクセスを提供します。
モビリティ・アズ・ア・サービス市場レポートは、サービスタイプ(ライドヘイリング、カーシェアリングなど)、ソリューション(テクノロジープラットフォーム、決済・ウォレットなど)、車両タイプ(乗用車、シャトル・バスなど)、交通タイプ(公共・プライベート)、ビジネスモデル、アプリケーション、エンドユーザー、オペレーティングシステム、推進方式、地域別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| ライドヘイリング |
| カーシェアリング |
| バイクシェアリング |
| スクーターシェアリング |
| バスシェアリング |
| テクノロジープラットフォーム |
| 決済・ウォレット |
| 旅行計画・ナビゲーション |
| 接続・テレマティクス |
| 保険・サポートサービス |
| 乗用車 |
| マイクロモビリティ車両(電動自転車、電動キックボード) |
| シャトル・バス |
| 自律走行ポッド |
| 公共 |
| 民間 |
| サブスクリプション(モビリティバンドル、企業プラン) |
| 従量課金制 |
| ピアツーピア |
| 乗車券のみのアグリゲーター |
| 個人モビリティ |
| ビジネス・企業モビリティ |
| 物流・ラストワンマイル配送 |
| 個人 |
| 企業 |
| 政府・市政機関 |
| iOS | |
| Android | |
| その他 | HarmonyOS |
| KaiOS | |
| Windows/PWA |
| 内燃機関(ICE) |
| 電気 |
| ハイブリッド |
| 水素燃料電池 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| スペイン | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア | |
| 南米 | ブラジル |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| トルコ | |
| 南アフリカ | |
| その他の中東・アフリカ |
| サービスタイプ別 | ライドヘイリング | |
| カーシェアリング | ||
| バイクシェアリング | ||
| スクーターシェアリング | ||
| バスシェアリング | ||
| ソリューション別 | テクノロジープラットフォーム | |
| 決済・ウォレット | ||
| 旅行計画・ナビゲーション | ||
| 接続・テレマティクス | ||
| 保険・サポートサービス | ||
| 車両タイプ別 | 乗用車 | |
| マイクロモビリティ車両(電動自転車、電動キックボード) | ||
| シャトル・バス | ||
| 自律走行ポッド | ||
| 輸送タイプ別 | 公共 | |
| 民間 | ||
| ビジネスモデル別 | サブスクリプション(モビリティバンドル、企業プラン) | |
| 従量課金制 | ||
| ピアツーピア | ||
| 乗車券のみのアグリゲーター | ||
| アプリケーション別 | 個人モビリティ | |
| ビジネス・企業モビリティ | ||
| 物流・ラストワンマイル配送 | ||
| エンドユーザー別 | 個人 | |
| 企業 | ||
| 政府・市政機関 | ||
| オペレーティングシステム別 | iOS | |
| Android | ||
| その他 | HarmonyOS | |
| KaiOS | ||
| Windows/PWA | ||
| 推進方式別 | 内燃機関(ICE) | |
| 電気 | ||
| ハイブリッド | ||
| 水素燃料電池 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア | ||
| 南米 | ブラジル | |
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| トルコ | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
モビリティ・アズ・ア・サービス市場の現在の規模と成長率はどのくらいですか?
モビリティ・アズ・ア・サービス市場規模は2026年に3,289.8億米ドルと評価され、2027年の3,745.5億米ドルから2032年には7,163.0億米ドルへと、2027年~2032年の期間において13.85%のCAGRで成長する見込みです。
モビリティ・アズ・ア・サービス市場の収益に最も貢献している地域はどこですか?
アジア太平洋は2026年に34.12%のシェアで市場をリードしており、急速な都市化、スマートフォン普及率の上昇、スマートシティへの大規模投資によって牽引されています。
2026年に最大のシェアを持つサービスタイプはどれですか?
ライドヘイリングは2026年の収益の45.85%を占めており、広範なドライバーネットワークと大規模な確立されたユーザーベースによって支えられています。
サブスクリプションバンドルが支持を得ているのはなぜですか?
サブスクリプションバンドルはサービスプロバイダーに予測可能な収益を提供し、頻繁なユーザーにコスト削減をもたらすことで、2027年~2032年の期間に23.88%のCAGRでモデルを牽引しています。