
半導体バッテリー市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 15.44 十億米ドル |
| 市場規模 (2031) | 22.42 十億米ドル |
| 成長率 (2026 - 2031) | 7.74 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる半導体バッテリー市場分析
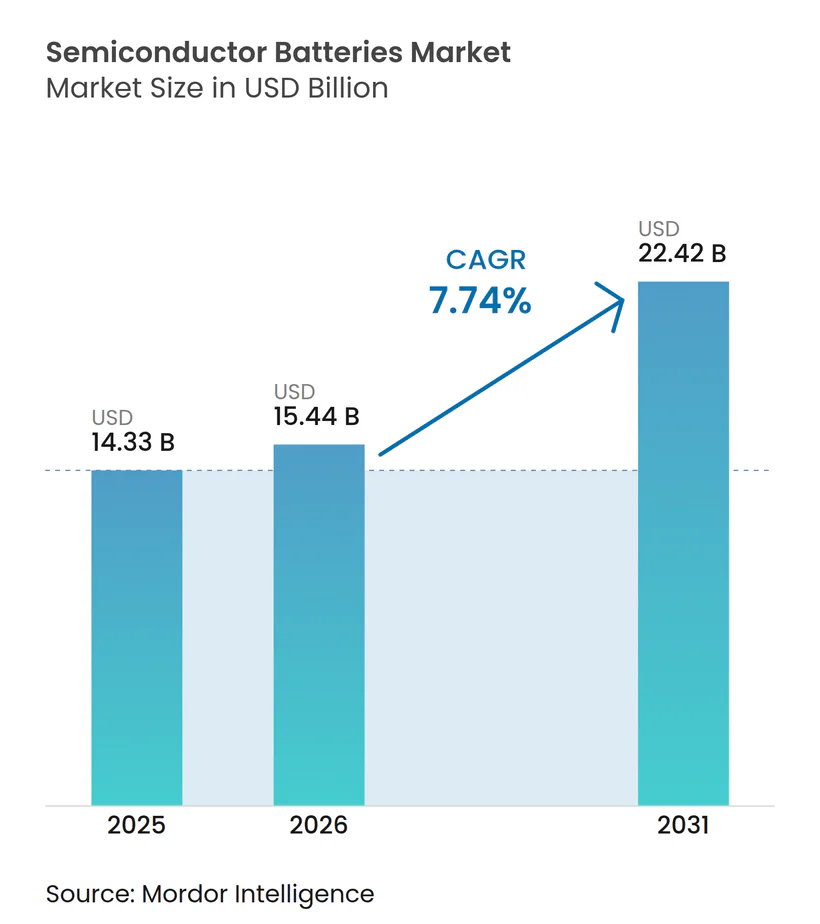
半導体バッテリー市場規模は2025年に143億3,000万米ドルと評価され、2026年の154億4,000万米ドルから2031年には224億2,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは7.74%です。
長期的には、電気自動車の普及拡大および携帯電話の需要増加が、予測期間中に市場を牽引すると予想されます。
一方、エネルギー密度の低さ、寿命の短さ、充電速度の遅さなど、バッテリーの技術的課題が、予測期間中の市場成長を阻害すると予想されます。
それにもかかわらず、エネルギー貯蔵システムの普及拡大が、半導体向けバッテリー市場に大きな機会をもたらすと期待されています。
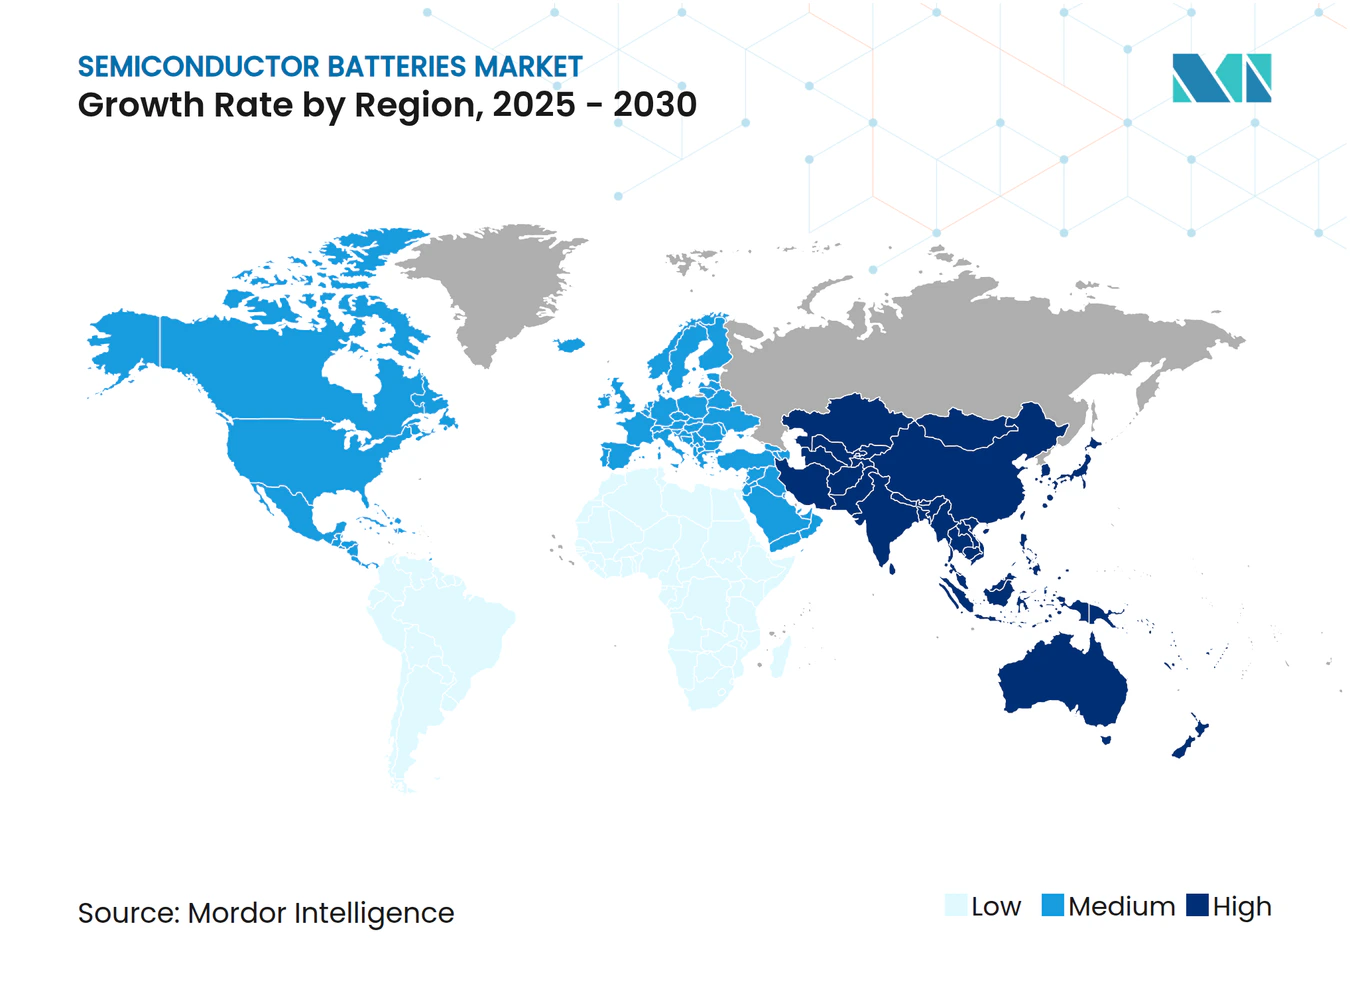
アジア太平洋地域は、同地域における大規模なバッテリー製造インフラの存在により、コンシューマーバッテリー市場において支配的な地域となると予想されます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
電気自動車セグメントは大幅な需要増加が見込まれる
- 電気自動車(EV)市場セグメントは近年大幅な成長を遂げており、これが半導体市場におけるバッテリー需要に大きな影響を与えています。EVが環境上の利点と技術的進歩により普及し続ける中、効率的で信頼性の高いバッテリーの必要性が最重要課題となっています。この需要の急増は半導体市場全体に波及効果をもたらし、業界の関係者に新たな機会と課題を生み出しています。
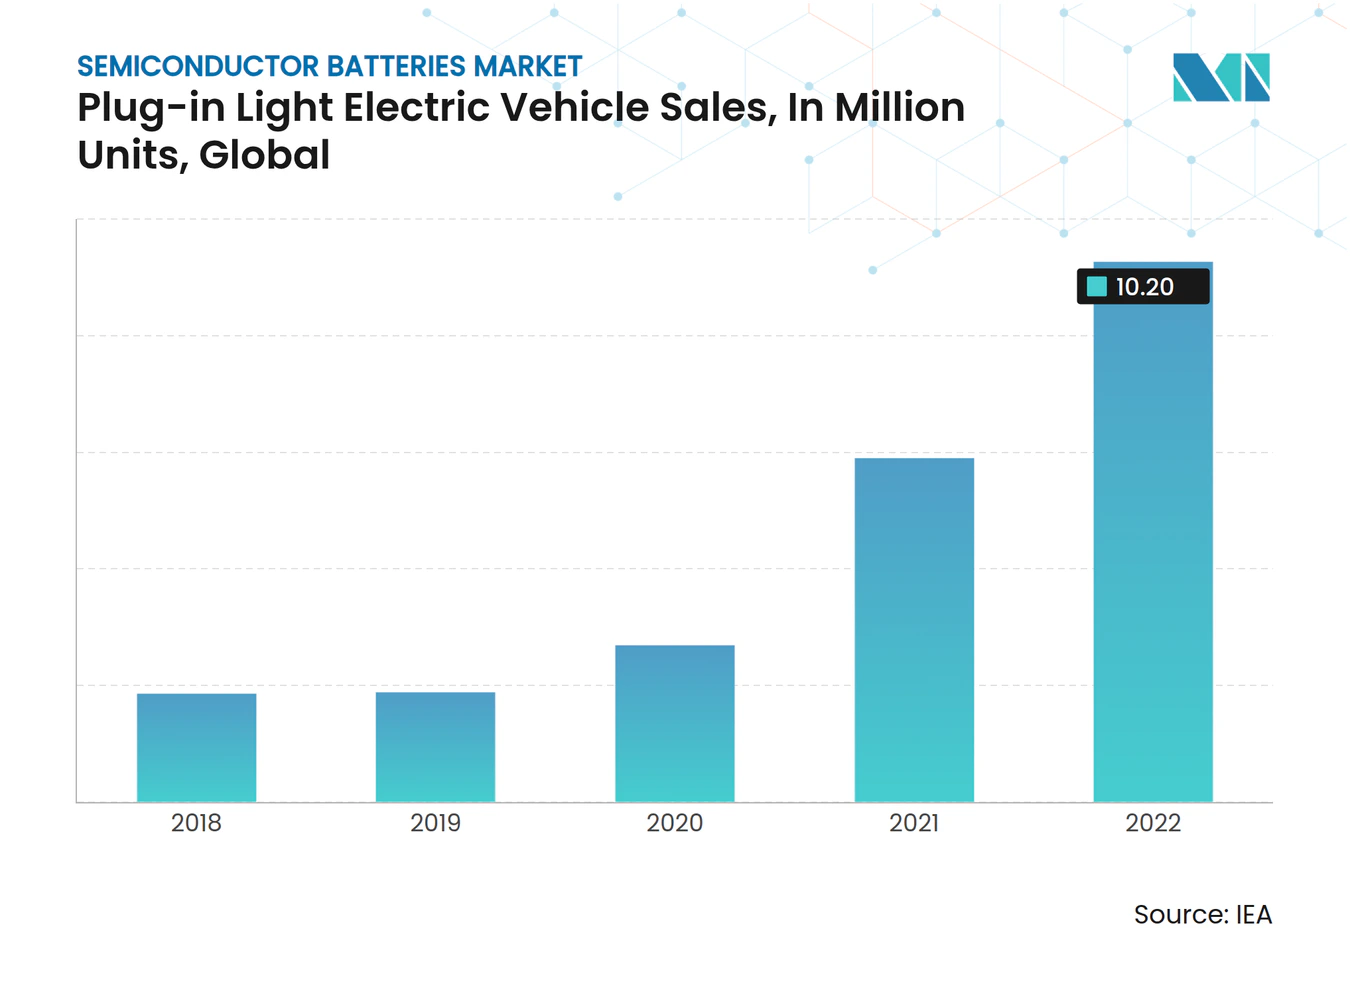
- 国際エネルギー機関によると、2022年に世界の電気自動車は増加傾向にあり、世界全体のプラグイン軽電気自動車の累計販売台数は約1,020万台に達し、2021年から2022年にかけて56.9%の成長率を記録し、2018年から2022年にかけて5倍に増加しました。
- EV市場セグメントの成長を支える主要な要因の一つは、環境問題に対する世界的な意識の高まりです。各国政府および消費者は、よりクリーンで持続可能な交通手段を推進しており、EVはその実行可能な解決策として台頭しています。これにより、電気自動車の普及を促進するさまざまなインセンティブ、税制優遇措置、および規制が設けられています。その結果、自動車メーカーはEV生産に注力するようになり、半導体市場における先進的なバッテリー技術への需要を押し上げています。
- 例えば、2023年1月、カナダ政府は、2026年から国内で販売される車両の少なくとも20%を電気自動車とし、2030年には60%、2035年末までに100%に段階的に引き上げると発表しました。この発表は、カナダが設定した炭素排出目標を達成するために国内での電気自動車の普及を促進することを目的としています。政府はまた、全国で電気自動車用バッテリーを製造する企業に対して生産インセンティブを提供することも発表しました。
- 電気自動車市場セグメントの成長軌跡は半導体業界に連鎖的な影響を与え、市場参加者にさまざまな機会をもたらしています。半導体メーカーは、EVバッテリー、バッテリー管理システム、およびパワーエレクトロニクスに必要な最先端のコンポーネントおよびチップを開発・供給する機会を得ています。これにより、収益ポテンシャルの向上と拡大するEV市場を活用する機会がもたらされます。
- 電気自動車の販売増加と政府の支援政策により、このセグメントはさらに拡大し、半導体向けバッテリーセグメントにおける研究開発活動が増加すると予想されます。

アジア太平洋地域が市場の大幅な成長を占める
- 半導体市場におけるバッテリーのアジア太平洋市場セグメントは、世界の半導体業界に重大な影響を与える重要かつダイナミックな地域です。この広大で多様な地域は多くの国々を包含しており、それぞれが独自の経済的・技術的環境を有しています。アジア太平洋地域における半導体市場のバッテリー需要は、急速な工業化、コンシューマーエレクトロニクスの利用増加、および急成長する電気自動車市場などの要因に牽引され、着実に増加しています。
- アジア太平洋地域における半導体バッテリー需要の重要な牽引力の一つは、コンシューマーエレクトロニクスの急激な成長です。この成長は、特に中国やインドなどの国々における可処分所得の増加と中間層人口の急増によって推進されています。これらの消費者はスマートフォン、ノートパソコン、その他の個人用電子機器をますます採用しており、これがこれらのガジェットに電力を供給する先進的な半導体バッテリーの需要を促進しています。コンシューマーエレクトロニクスが日常生活に不可欠な存在となるにつれ、アジア太平洋地域の半導体メーカーはこの成長する市場セグメントから恩恵を受ける態勢が整っています。
- さらに、アジア太平洋地域では電気自動車の普及が大幅に増加しています。環境の持続可能性への関心の高まりと電気自動車を促進する政府のインセンティブにより、中国などの国々が電気自動車市場における重要なプレーヤーとなっています。
- 例えば、中国自動車工業協会(AMMA)によると、2023年5月時点で、中国は電気自動車(EV)の最大市場であり、推定79万3,000台のプラグインハイブリッド電気自動車(PHEV)と214万6,000台のバッテリー電気自動車(BEV)が販売されています。2022年には、同国はバッテリー電気自動車の最高販売台数545万台を記録しました。予測期間中も世界最大の電気自動車市場であり続けると予想されます。
- これにより、半導体市場における先進的なバッテリーへの需要が急増しています。EVは電力とバッテリー性能を管理するために効率的で信頼性の高い半導体コンポーネントを必要とするためです。したがって、電気自動車市場の成長は、アジア太平洋地域の半導体バッテリーメーカーに大きな機会をもたらしています。
- 結論として、半導体市場におけるバッテリーのアジア太平洋市場セグメントは、ダイナミックかつ急速に進化する環境です。コンシューマーエレクトロニクスと電気自動車に牽引された同地域の半導体バッテリーへの需要増加は、メーカーに大きな機会を提供しています。したがって、上記の点から、アジア太平洋地域は予測期間中に半導体向けバッテリー市場を支配するでしょう。
規制環境
半導体対応アプリケーション全般で使用されるバッテリーに関する規制は、持続可能性、安全性、トレーサビリティの面で強化が進んでいる。EUバッテリー規則(規則(EU) 2023/1542)は、EVおよび産業用バッテリーにとって主要なコンプライアンスの基準点となっており、義務事項は2025年から2027年にかけて段階的に導入される。このタイムラインには、カーボンフットプリント規則と、2027年2月までのEVおよび産業用バッテリーへのデジタルバッテリーパスポート要件が含まれ、電池システムに使用されるセル、材料、パックレベルの電子部品のサプライヤーにとって、文書化と監査の必要性が高まっている。
バッテリーエネルギー貯蔵システム(BESS)の安全性および運用要件についても、消防安全当局が2024年12月に発表した専用の火災リスクガイダンスと設計手法を通じて制度化が進んでいる。これにより、許認可、エンジニアリング検証、保険会社の要件のハードルが上がっている。並行して、中国は国内の自動車標準化団体を通じてEV向け全固体電池の技術標準化を進めており、メーカーが全固体電池と半固体電池の化学構成をどのようにラベル付けし位置付けるかを形作り、電動モビリティおよびエレクトロニクスのサプライチェーンで使用される電池プラットフォームの認証プロセスにも影響を与えている。
バリューチェーン分析
バリューチェーンは、リチウム、ニッケル、コバルト、マンガン、グラファイト、セパレーター、硫化物などの固体電解質を含む上流の原材料および特殊化学品から始まる。これには、精密コーティングや組み込み電子機器に使用される半導体関連材料も含まれる。ミッドストリームの参加者には、正極・負極材料製造業者、電解質・セパレーターのサプライヤー、およびマイクロ全固体電池や先進リチウムイオンシステムの界面制御に用いられる原子層堆積(ALD)などの半導体的プロセスを可能にする装置プロバイダーが含まれる。ダウンストリームでは、セルメーカーとモジュール・パック統合業者が、バッテリー管理システムおよびパワーエレクトロニクスを組み合わせ、家庭用電子機器、EV、エネルギー貯蔵システム向けの製品を構成し、その後にOEM流通、ESS向けのEPCまたはインテグレーター、アフターマーケットまたはサービスネットワークが続く。
最近のサプライチェーンの動向は、スケールアップとリスク低減における中核テーマとして、現地化と長期的な調達を裏付けている。Samsung SDIは2026年3月にL&Fとの中長期LFP正極材料供給契約を締結し、米国内の製造拠点に紐づくESS生産を支援した。2025年10月には、Samsung SDIがBMW GroupおよびSolid Powerに参加し、自動車用全固体電池の検証を推進した。国内生産能力と材料供給の確保についてもチェーンの締まりが強まっており、その例として、Forge Nanoが2026年6月にSamsung SDIとノースカロライナ州における年間3GWh規模の米国電池施設の計画で提携し、地域に根ざした製造と認証済み原材料供給への移行を強化している。
競合環境
市場集中度
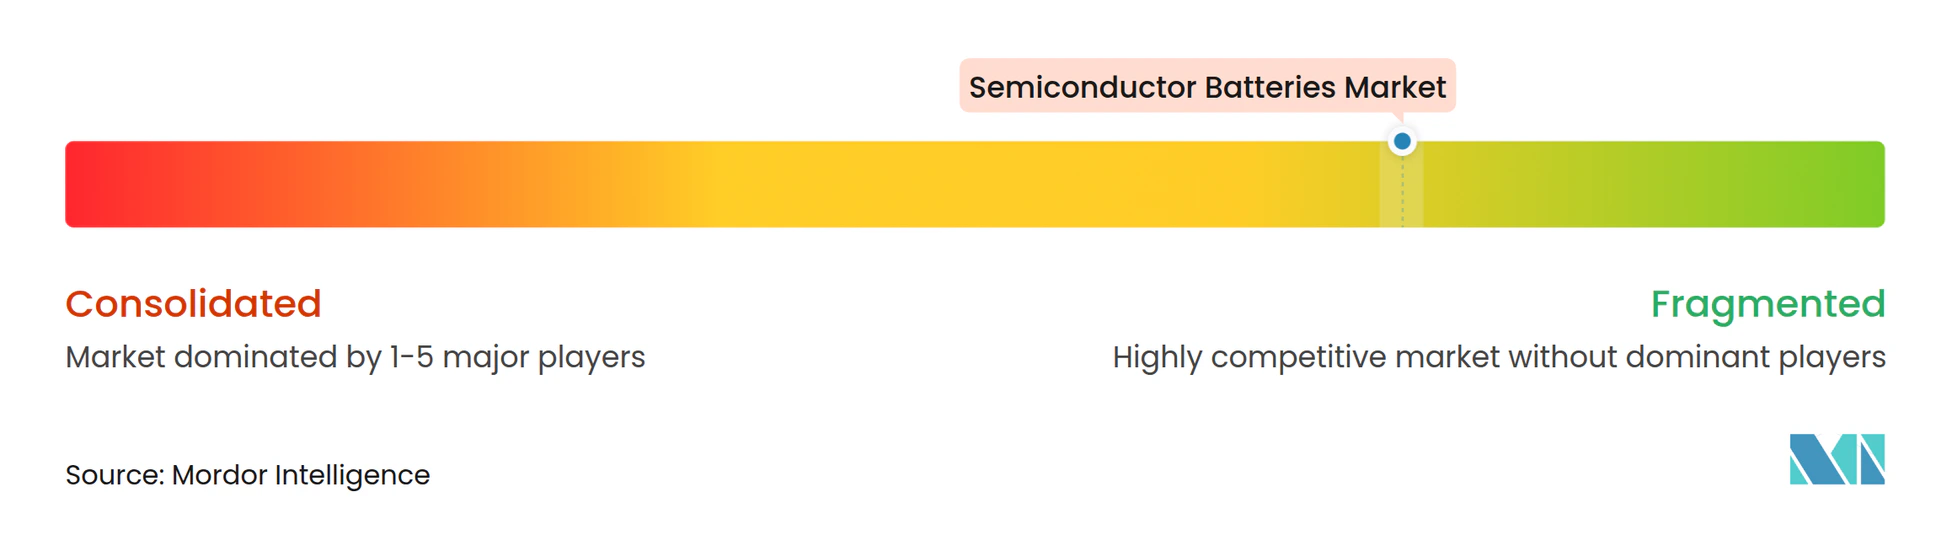
半導体向けバッテリー市場は高度に分散化・集約化されています。主要企業(順不同)には、Samsung SDI Co Ltd、Sony Corporation、Panasonic Corporation、Varta AG、Toshiba Corporationなどが含まれます。
半導体バッテリー業界のリーダー企業
-
Samsung SDI Co Ltd
-
Sony Corporation
-
Panasonic Corporation
-
Varta AG
-
Toshiba Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
半導体バッテリー市場 このレポートでカバーされる企業
- Samsung SDI Co Ltd.
- Sony Corporation
- Panasonic Corporation
- Varta AG
- Toshiba Corporation
- EnerSys
- GS Yuasa Corporation
- Faradion Limited
- Routejade
- TianJin Lishen Battery Joint-Stock Co. Ltd.
市場機会と将来展望
EUバッテリー規則(EU) 2023/1542の下でEVおよび産業用バッテリーのカーボンフットプリント算定、ラベリング、トレーサビリティを実務的に運用できるサプライヤーにとって、コンプライアンス主導の製品差別化は短期的な機会となる。これには2027年2月のバッテリーパスポートのタイムラインへの準備も含まれる。これにより、セルおよびパックの製造全体において、半導体対応のセンシング、組み込み識別、データ取得の機会が生まれ、特にサプライチェーンのマッピングや物質開示が求められる領域、そして監査や文書化のリードタイムが顧客の認証サイクルに影響する領域で顕著となる。
各国政府が全固体システムの定義を制度化する中で、技術に基づくセグメンテーションも生まれている。2026年7月、中国はEV向けの全固体電池の用語と分類に関するGB/T文書を発表し、真の全固体設計と半固体または混合方式を区別するための閾値を導入した。これにより、より高いBOMおよび検証コストを吸収できるプレミアムEVや、ロボティクスなどの隣接する高付加価値アプリケーションにおける商業化の道筋が明確になっている。それとは別に、2026年に発表された査読済み研究結果には、MITとミュンヘン工科大学が報告した粒界駆動型の故障メカニズムに関する研究があり、狙いを定めた加工と界面制御が性能限界を高めるレバーとなることを示している。これは、EV、家庭用電子機器、ESS向けの次世代セルにおける半導体レベルの工程規律や先進コーティングを支えるものである。
最近の産業開発事情 半導体バッテリー市場
- 2026年6月:日本の経済産業省(METI)は、電池安定供給確保プランの下で進展を報告し、2026年第1四半期時点で全固体電池サプライチェーンプロジェクト5件が承認され、補助金総額は約6億6,000万米ドル(1,057億円)に達した。本プログラムはパイロットラインと国内サプライチェーンの構築を支援し、電池・材料分野で活動する既存企業とともに、全固体電池技術の商業化に向けた日本の取り組みを強化している。
- 2025年10月:BMW GroupとSolid Powerは、Samsung SDIを協業に加え、自動車向け検証作業を支援することで、全固体電池(ASSB)の開発経路を前進させた。大手セルメーカーをプログラムに取り込むことで、ラボスケールのセル設計からスケーラブルな量産およびEV展開に向けた認証要件までの道筋が強化された。
- 2024年2月:欧州連合はバッテリー規則(規則(EU) 2023/1542)の実施を継続し、2025年から2027年にかけて段階的に導入される要件への業界の準備を加速させた。これには、カーボンフットプリント報告と、EVおよび産業用バッテリー向けのデジタルバッテリーパスポートが含まれる。このタイムラインにより、電池メーカーおよび上流サプライヤーは、電池電子機器や製造ワークフローに統合可能なトレーサビリティシステム、文書化、検証済みデータパイプラインへの投資を早期に進めるようになった。
半導体バッテリー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、半導体ベースのデバイスおよびシステムに電力を供給する半導体バッテリーから得られる収益を対象とし、バッテリーは明確に定義された製品として販売され、販売時点でエンドユースへの計上が行われるものとする。
対象範囲の除外事項:充電器、外部電源バンク、および通常は別部品として販売される、より広範なバッテリー管理用電子機器は除外する。
セグメンテーション概要
- タイプ
- リチウムイオン
- ニッケル水素
- リチウムイオンポリマー
- ナトリウムイオン電池
- エンドユーザー用途
- コンシューマーエレクトロニクス
- 電気自動車
- エネルギー貯蔵システム
- その他のエンドユーザー用途
- 地域(地域市場分析{市場規模および需要予測、2028年まで(地域のみ)})
- 北米
- 米国
- カナダ
- 北米その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 欧州その他
- 南米
- チリ
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
文献調査
文献調査は市場の基本構造を設定し、時間の経過とともに検証可能な観測指標でモデルを固定するために用いられる。需要の方向性と供給の緊迫度を把握するために、米国エネルギー情報局(EIA)の電池・エネルギー貯蔵に関する発表、国際エネルギー機関(IEA)のEVおよび電池サプライチェーン統計、セルおよび関連材料に関する国連貿易統計(UN Comtrade)の貿易フロー、米国地質調査所(USGS)の鉱物供給概要(リチウム、ニッケル、コバルト)などの公的資料を使用する。
並行して、企業の開示資料、投資家向け説明資料、製品ドキュメントを確認し、半導体バッテリーの採用状況や、価格が規模や化学構成の変化に応じてどのように動くかを把握する。特許データベースも精査し、新たな全固体電池およびナトリウムイオン電池の活動がどこに集中しているかを確認し、輸出入の出荷レベルのデータベースを選択的に用いて、地域別の貿易強度を検証する。これらの資料は例示であり、収集、相互確認、明確化のために他の公開資料も併せて使用した。
一次インタビューおよび調査
一次調査は、文献調査で明確に示すことができない事項、特にアプリケーション別の採用ペースや、化学構成・フォームファクター別の現実的な価格動向を検証するために用いられる。APAC、EMEA、アメリカ大陸にわたる電池サプライヤー、コンポーネントエコシステム参加者、およびダウンストリームユーザーの混合層と対話し、数量、認証タイムライン、チャネルマージンに関する仮定を確認した上で、必要に応じてモデルを調整する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:32% | 経営幹部(CXO):16% | APAC:47% |
| ミドルティア:51% | 部門・機能リーダー:28% | EMEA:31% |
| 小規模プレーヤー:17% | マネージャー:56% | アメリカ大陸:22% |
市場規模算定と予測
市場規模は、アプリケーションレベルの単位活動から電池需要プールを再構築し、それを一般的な容量および価格帯を用いて金額に変換するトップダウン方式で算定される。例えば、家庭用電子機器およびウェアラブルは、デバイス出荷数、デバイス当たりの平均電池容量(mAhまたはWh)、想定される買い替え率を用いて変換され、これらはリチウムイオン、リチウムポリマー、NiMH、ナトリウムイオン電池の構成比と整合させられる。
合計値の妥当性を確保するために、主要なアプリケーションクラスターについてサンプル抽出したASPと推定数量を掛け合わせるボトムアップ的な近似手法や、マージン層に関するチャネルチェックにより、算出結果を裏付ける。この市場において重要な入力要素には、デバイス出荷動向、EVおよびハイブリッドの浸透率、エネルギー貯蔵の導入状況、化学構成比の変化、平均電池容量の進展、およびセル価格に影響する原材料価格の方向性が含まれる。予測は、出荷数、EV普及率、エネルギー貯蔵の追加を主要な推進要因とする多変量回帰分析を支援材料とするシナリオ分析によって行われ、専門家のフィードバックを用いて保守的シナリオと積極的シナリオの範囲を設定する。小規模なアプリケーションでギャップが生じた場合は、類似のエンドユースから代理比率を適用し、最終確定前にインタビューで再確認する。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、モデルが実世界の指標から逸脱しないようにしている。算出された市場総額を、貿易強度、公開資料における化学構成比のコメント、全般的な電池価格の動向などの独立した指標と比較し、特定の地域や年で大きすぎると思われる差異があれば調査する。
承認前に、モデルと前提条件は複数段階の社内レビューを経る。EV需要の変化や明確な価格の転換点など、主要な入力要素に変化があった場合は再接触が行われる。本レポートは年次で更新され、重大な事象が発生した場合には中間更新が行われる。また、納品直前に最新のアナリストレビューが完了し、クライアントには最新の見解が提供される。
Mordor Intelligenceの半導体バッテリー市場規模と他の公表推定値との比較
半導体バッテリーの公表市場価値が異なる理由は、各社が同じ電池タイプやエンドユースを常に対象としているわけではなく、モデルの基準年も異なるためである。時間の経過に伴う価格の扱い方や、エレクトロニクス、EV、エネルギー貯蔵における採用の進行速度に関する想定の違いも、目に見える差異を生み出す要因となる。
充電器や単体の電源アクセサリーは対象外であり、この項目はMordor Intelligenceの対象範囲外にあるため、当社の2026年の値がより広範な電池全体の合計値に自動的にスケールしない理由の一つとなっている。他の推定値は、単一の基準年に大きく依存していたり、容量帯を確認せずにデバイス当たりの平均電池価値を高めに設定していたり、予測期間中に為替レートが変動しても通貨換算のタイミングを固定したままにしていたりする場合がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 15.44 B (2026) | |
| 業界誌A | USD 14.70 B (2024) | より早い基準年を使用しており、化学構成比やデバイス当たりの容量の変化を完全に再基準化せずに単一の成長率を持ち越している可能性があり、これにより2026年基準のモデルと比較して開始値がずれる可能性がある。 |
| 総合コンサルティング会社B | USD 26.97 B (2024) | より広範な電池の定義を含んでいる可能性が高く、隣接カテゴリーや広範なエンドユースの対象範囲を取り込むことで、より厳密な半導体バッテリー製品の見方と比較して、対象となる収益を膨らませている可能性がある。 |
その差異は主に、何を半導体バッテリー製品として計上するか、そして基準年と価格をどのように扱うかによって生じている。デバイス出荷数、EV普及率、エネルギー貯蔵の追加といった観測可能な需要指標に総額を結び付けることで、当社の推定値は再現・再検証可能な入力要素との追跡可能性を保持している。
レポートで回答される主要な質問
半導体向けバッテリー市場の規模はどのくらいですか?
半導体向けバッテリー市場の規模は2026年に154億4,000万米ドルに達し、CAGRが7.74%で成長して2031年には224億2,000万米ドルに達すると予想されています。
半導体向けバッテリー市場の現在の規模はどのくらいですか?
2026年、半導体向けバッテリー市場の規模は154億4,000万米ドルに達すると予想されています。
半導体向けバッテリー市場の主要プレーヤーは誰ですか?
Samsung SDI Co Ltd、Sony Corporation、Panasonic Corporation、Varta AG、およびToshiba Corporationが半導体向けバッテリー市場で事業を展開する主要企業です。
半導体向けバッテリー市場で最も成長が速い地域はどこですか?
アジア太平洋地域が予測期間(2026年〜2031年)中に最も高いCAGRで成長すると推定されています。
半導体向けバッテリー市場で最大のシェアを持つ地域はどこですか?
2025年、アジア太平洋地域が半導体向けバッテリー市場において最大の市場シェアを占めています。
この半導体向けバッテリー市場レポートはどの年を対象としており、2025年の市場規模はどのくらいでしたか?
2025年、半導体向けバッテリー市場の規模は14.33 ビリオン 米ドルと推定されました。本レポートは、半導体向けバッテリー市場の過去の市場規模(対象年度:2019年、2020年、2021年、2022年、2023年および2024年)を網羅しています。また、本レポートは半導体向けバッテリー市場の規模予測(対象年度:2026年、2027年、2028年、2029年、2030年および2031年)も提供しています。