
Mordor Intelligenceによるリチウムイオン電池市場分析
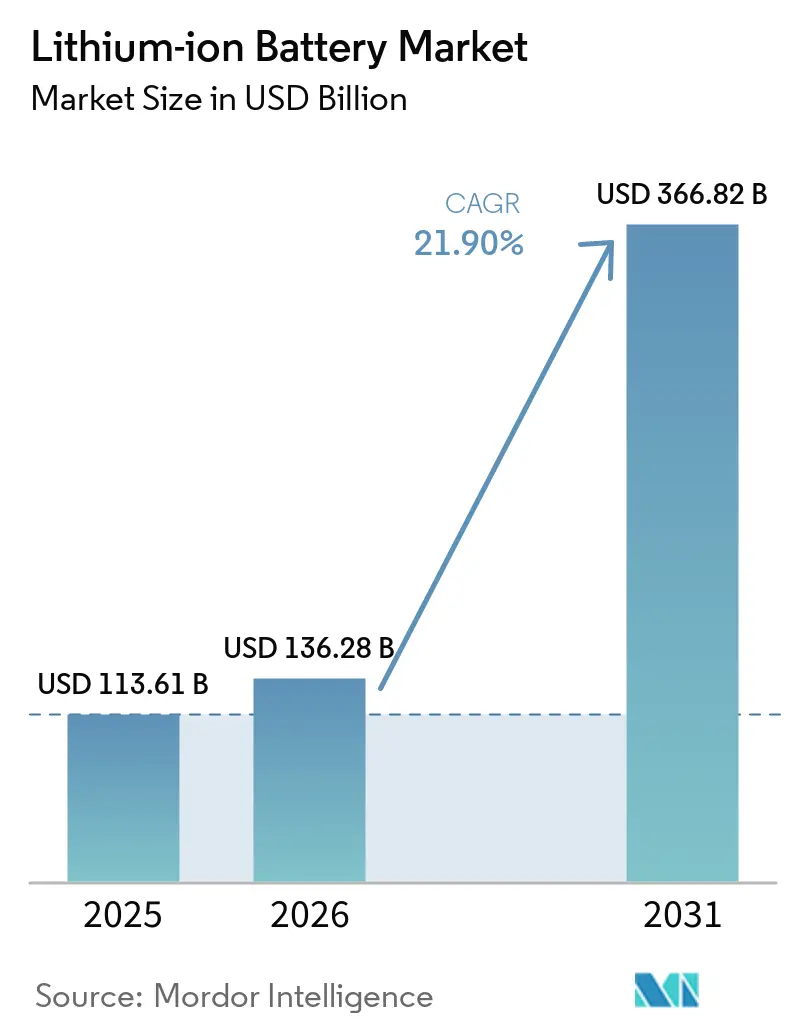
リチウムイオン電池市場規模は、2026年の1,363億米ドルから2027年には1,661億米ドルに増加し、2032年までに4,381億米ドルに達すると予されており、2027〜2032年にかけてCAGR 21.4%で成長します。
電気自動車(EV)プラットフォームおよびグリッドストレージプロジェクトからの需要は、セルおよび完成バッテリーシステムに対して異なる要件を生み出しています。中国では、製造政策および生産拠点への投資が、より幅広いバッテリーアプリケーションにわたる供給能力を拡大できます。パウチ型電池は車両および定置型アプリケーションに対応し、セル生産を自動車プログラムとプロジェクト規模のストレージ顧客の両方に結びつけています。メーカーは地域生産を拡大し、システムインテグレーションを活用してストレージ顧客にリーチすることで対応しています。車両用セルと統合型ストレージシステムの両方を出荷できるセルメーカーはいずれのチャネルにも対応できる一方、中国における電解質添加剤およびアノード原料コストの上昇がサプライヤーのマージンを圧迫しています。
主要レポートのポイント
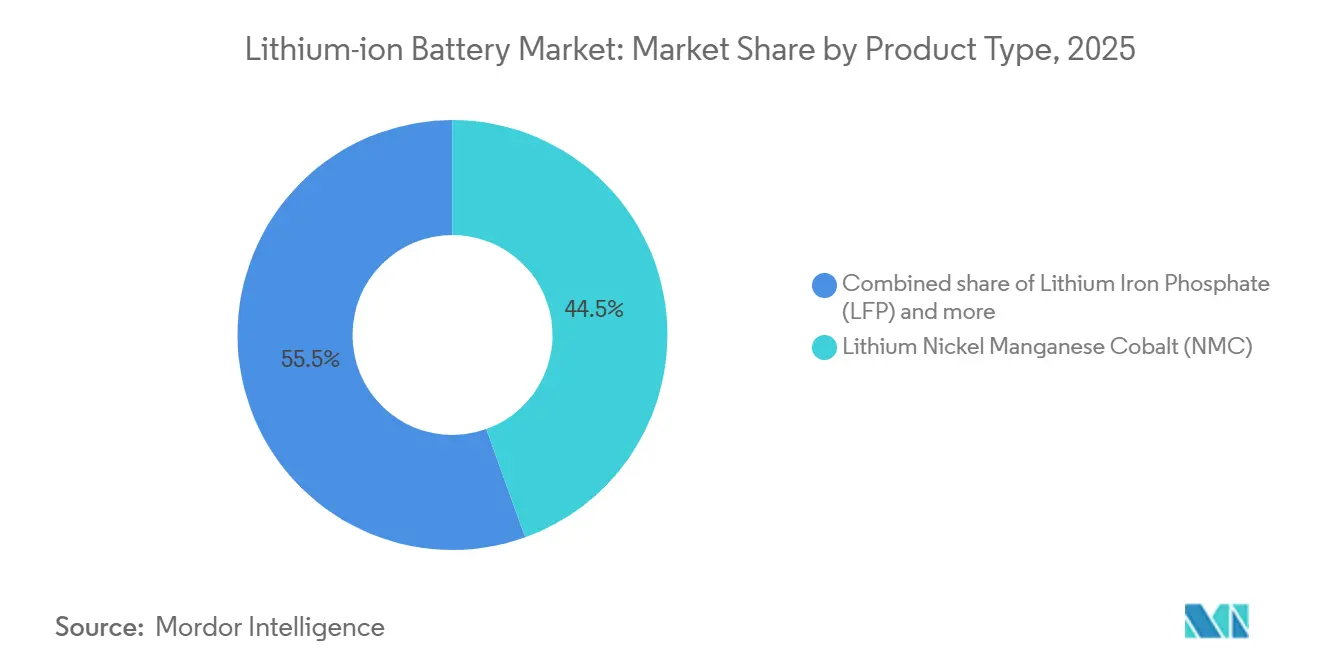
- 製品タイプ別では、リチウムニッケルマンガンコバルト(NMC)が2026年のリチウムイオン電池市場シェアの44.42%を占めてトップとなり、リチウム鉄リン酸塩(LFP)は2027〜2032年にかけて23%のCAGRで最も速く成長すると予測されています。
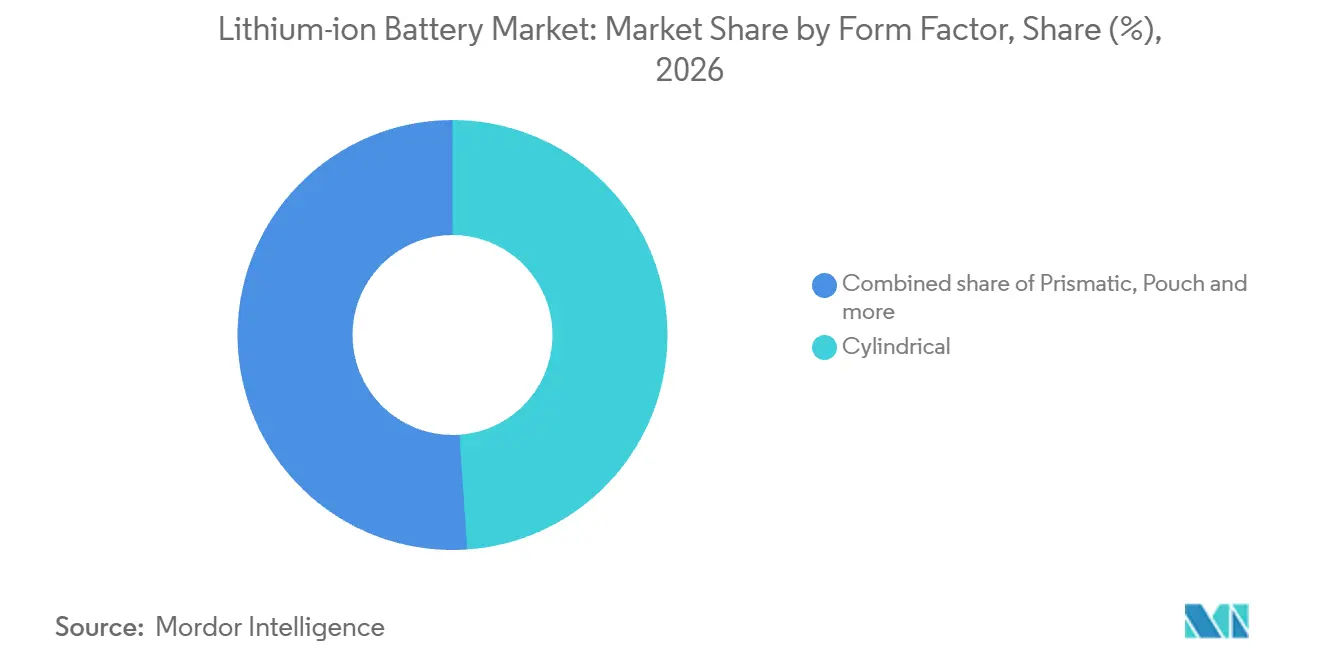
- 形状別では、円筒形セルが2026年のリチウムイオン電池市場規模の48.9%のシェアを占め、パウチ型電池は2027〜2032年にかけて22.2%のCAGRで最も速く成長すると予測されています。
- 電力容量カテゴリ別では、3,000〜10,000 mAhの電池が2026年の市場収益の35.36%を占めてトップとなり、60,000 mAh超の電池は2027〜2032年にかけて27.4%のCAGRで最速く成長すると予測されています。
- 最終用途産業別では、自動車用途が2026年のリチウムイオン電池産業収益の55.37%を占め、定置型エネルギー貯蔵は2027〜2032年にかけて28.9%のCAGRで最も速く成長すると予測されています。
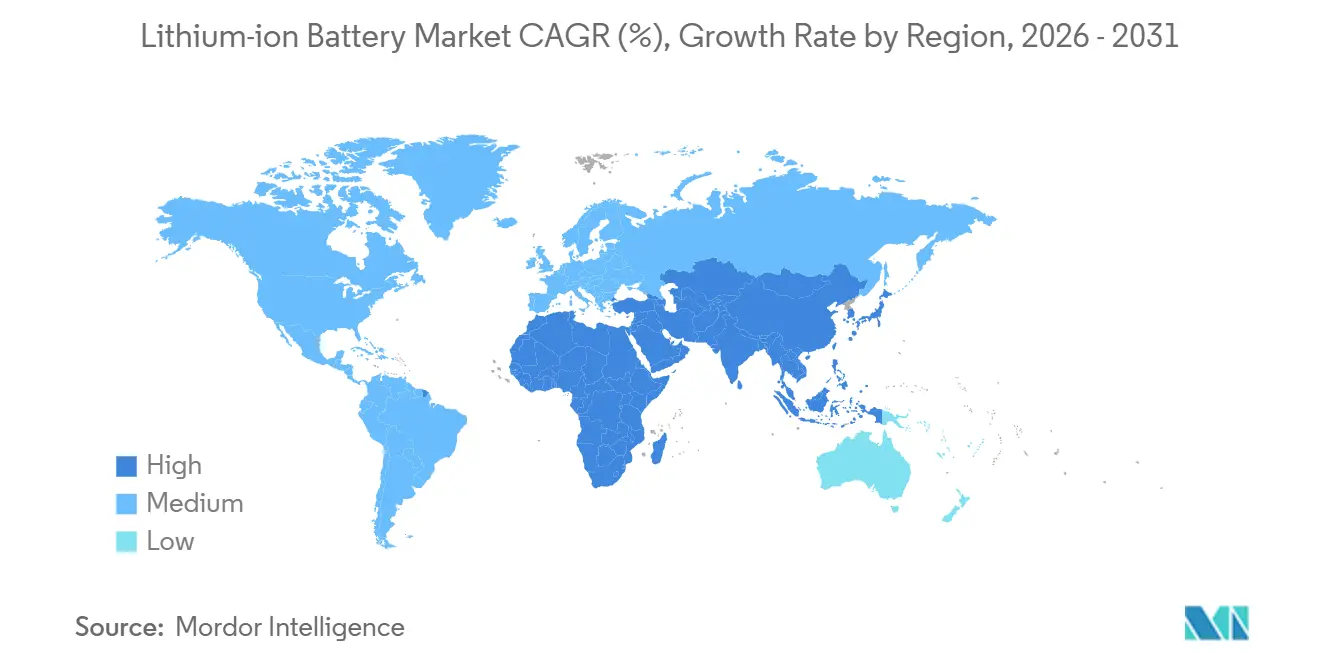
- 地域別では、アジア太平洋地域が2026年の市場収益の57.65%を占めてトップとなり、2027〜2032年にかけて30.2%のCAGRで最も速く成長する地域になると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | (〜)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 長距離EVプラットフォームにおける高エネルギー密度電池への需要急増 | +8.8% | アジア太平洋、北米、欧州 | 中期(2〜4年) |
| 中国の産業政策(「中国製造2025」)による国内リチウムイオンギガファクトリー建設の加速 | +7.4% | 長江デルタ、広東・香港・マカオグレーターベイエリア | 長期(4年以上) |
| 米国におけるユーティリティ規模のバッテリーエネルギーストレージ調達の急速な展開 | +5.8% | アメリカ合衆国 | 中期(2〜4年) |
| 北欧諸国における定置型データセンターバックアップのVRLAからリチウムイオンへの移行 | +0.9% | 北欧諸国(欧州) | 短期(2年以内) |
| 海事IMO温室効果ガス目標が欧州における船舶グレードのリチウムイオン採用を促進 | +0.6% | 欧州(デンマークを含む) | 中期(2〜4年) |
| インドにおけるコスト重視のエントリーレベルEV向けLFP化学へのOEMシフト | +0.5% | インド(アジア太平洋地域) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
長距離EVプラットフォームにおける高エネルギー密度電池への需要急増
長距離EVプラットフォームは、制約された車両パッケージ内で使用可能な電池エネルギーを商業的差別化の源泉としています。世界の販売加重平均バッテリー電気自動車の航続距離は2020年から2025年にかけて約10%上昇しましたが、近年は平均航続距離が横ばいとなっています。長距離プラットフォームにおいては、単位質量あたりのエネルギーが大きいほど、より少ない電池重量で所定の走行目標を達成できます。購入者が固定された車両パッケージ内でより長い航続距離を求める場合、セルのキログラムあたりおよびリットルあたりのエネルギーが、プラットフォームが提供できる航続距離を決定します。これにより、個々の車両プログラムの設計を通じて、高密度セルへの潜在的な需要チャネルが生まれます。したがって、セルサプライヤーが密度上の優位性を販売量に転換できるのは、長距離車両プログラムに採用された場合に限られます。
中国の産業政策(「中国製造2025」)による国内リチウムイオンギガファクトリー建設の加速
リチウムイオン電池産業において、中国のセルメーカーは、製造クラスターをより広範な下流の電池用途と結びつける政策課題に直面しています。2026年9月に7省庁が発表した計画は、2030年までの成長・用途目標を含む、より広範な新型電池産業の課題を設定しています。[1] この計画はまた、生産能力を地域の産業上の優位性と結びつけながら、差別化された地域開発を通じてリチウム電池製造クラスターの強化を目指しています。Contemporary Amperex Technology Co., Ltd.(CATL)は、済寧での継続的な取り組みを含め、2026年上半期における国内外の生産拠点建設投資の増加を報告しました。電池製造装置サプライヤーは、この建設支出から近い将来の商業的機会を得る一方、セル購入者は、生産拠点への投資を追加的な電池供給に転換するために、その後の稼働開始に依存しています。
米国におけるユーティリティ規模のバッテリーエネルギーストレージ調達の急速な展開
ユーティリティ規模のストレージは、グリッドサービスプロジェクトの運用および長期的な資源計画を通じてバッテリー需要を生み出しています。2026年2月11日、Plus Powerはメイン州ゴーラムにある175 MW/350 MWhのクロスタウン施設が稼働したと発表しました。Ciambroは同プロジェクトをリチウムイオンと特定し、2026年4月の建設完了報告書で156台のバッテリーコンテナと40台の電力変換ユニットを報告しました。別途、PacifiCorpの2025年資源計画更新では、2030年末までにオレゴン州に4時間対応のリチウムイオンストレージ1,265 MWが必要と特定されました。メイン州のプロジェクトはバッテリー需要をコンテナ規模のシステム納入に結びつけ、オレゴン州の計画は将来の明確なリチウムイオン要件を追加します。メーカーにとって、バッテリーコンテナの繰り返し供給とグリッド資産へのその統合は、セル自体と並ぶ商業的能力となります。
北欧諸国における定置型データセンターバックアップのVRLAからリチウムイオンへの移行
リチウムイオン電池産業における北欧のコロケーションおよびエンタープライズ向けデータセンター事業者は、リチウムイオンバックアップとバルブ調整式鉛蓄電池(VRLA)システムを比較することで、更新需要を創出できます。改修の妥当性は、必要なバックアップ時間をより少ない床面積または交換サイクルの削減によって実現できるかどうかにかかっています。初期電池コストが高い場合は、施設の運用期間にわたるサービス寿命とメンテナンスコストの節約によって相殺される必要があります。既存の北欧施設にとって、この比較により、交換電池単体の価格よりも、保護負荷あたりのライフサイクルコストの方が有用な指標となります。したがって、リチウムイオンサプライヤーがこれらの改修入札に参入するには、事業者の特定のバックアップ用途に対するライフサイクル上の優位性を実証することが必要です。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中国の環境規制による操業制限に起因するグラファイトアノード供給の逼迫 | -1.2% | 中華人民共和国 | 短期(2年以内) |
| ウクライナ紛争後の高電圧電解質添加剤コストの上昇 | -0.8% | 中華人民共和国 | 短期(2年以内) |
| 重要鉱物に関する米国・EU貿易障壁による大西洋横断サプライチェーンの弱体化 | -0.4% | 米国および欧州連合 | 短期(2年以内) |
| オセアニアにおけるリサイクルインフラの遅れによる循環材料フローの停滞 | -0.2% | オーストラリア(オセアニア地域) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中国の環境規制による黒鉛負極の供給逼迫
2025年初頭、原料コストが合成アノードメーカーを圧迫しました。中国のニードルコークス市場価格はその期間に1メトリックトンあたり750米ドルに達し、材料投入コストの上昇とアノード価格の下落が合成アノードメーカーのマージンを圧迫しました。国際エネルギー機関(IEA)は、原料価格の急騰を、制裁対象の原油サプライヤーへの製油所の依存、港湾措置、および税制に起因するものとしました。アノード1単位あたりの収益が減少したメーカーは、さらなる原料コスト増加を吸収する余地が少なくなります。したがって、バッテリーメーカーのグラファイトアノードコストは、追加的な投入コストを吸収するサプライヤーの限られた能力にさらされたままとなります。
ウクライナ紛争後の高電圧電解質添加剤のコスト上昇
リチウムイオン電池産業における電解質サプライヤーは、特殊添加剤の価格が急激に上昇した場合、集中的なコストリスクに直面します。上海証券新聞は、中国のリチウム電池電解質添加剤であるビニレンカーボネート(VC)の平均価格が、2026年8月6日時点で前年比400%上昇したと報じました。[2] この上昇により、影響を受けた配合におけるVCコンポーネントのコストが増加し、そのリスクは使用量によって異なります。電解質サプライヤーがこの上昇分を転嫁した場合、セルメーカーは完成セルの価格調整前に配合コストの上昇に直面します。サプライヤーが吸収した場合、インプットショックはそれらの配合を供給することで得られるマージンを圧縮します。いずれの経路においても、影響を受けた電解質供給の維持コストは高くなり、収益性の高いセル供給のコストが上昇します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
NMCの製造規模とLFPの採用リチウムニッケルマンガンコバルト(NMC)は2026年のリチウムイオン電池市場規模の44.42%のシェアを占め、最大のセグメントとなりました。NMCは2025年の欧州バッテリーセル生産能力の55%を占め、その能力指標は企業発表に基づいています。フォルクスワーゲングループのセル生産子会社であるPowerCo SEは、ザルツギッターのギガファクトリーを稼働させ、2025年12月にグループブランドによる最終路上テスト向けに初のNMCユニファイドセルを生産しました。フォルクスワーゲングループは、これらのセルが従来のセルより約10%高いエネルギー密度を実現したと述べました。このような性能向上は、自動車メーカーが自らNMC能力を構築する理由となり、独立系セルサプライヤーに開かれた車両プログラムを狭める可能性があります。
リチウム鉄リン酸塩(LFP)は最も速く成長するセグメントと予測されており、2027〜2032年にかけてCAGR 23%で成長します。中国では、LFP動力電池の搭載容量が2025年に625.3 GWhに達し、前年比52.9%増となりました。世界的に、LFPは2025年に新規登録電気自動車のバッテリー容量の55%超を占めました。採用は中国以外の新興国・途上国でも拡大していました。したがって、LFPの次の成長段階は、中国以外の車両市場へのサプライヤーのアクセスにかかっています。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
フォームファクター別:
地域の円筒形生産がより広範なパウチ型アプリケーションを支援円筒形セルは2026年のリチウムイオン電池市場シェアの48.9%を占め、最大のセグメントとなりました。Panasonic Energy Co., Ltd.は2025年7月、カンザス州の工場で電気自動車向け2170円筒形リチウムイオンセルの量産を開始しました。2025年7月の計画では、新サイトでの自動車用2170セルの年間生産能力は約32 GWhを想定していました。地域生産ルートにより、自動車購入者は円筒形フォーマットの追加製造オプションを得る一方、計画された規模はサイトの生産立ち上げをその商業的リーチにとって重要なものとしています。
パウチ型電池は最も速く成長するセグメントと予測されており、2027〜2032年にかけてCAGR 22.2%で成長します。LG Energy Solution Ltd.は、欧州向けパウチ型EV電池出荷の増加が2026年第2四半期の四半期収益成長を支えたと報告しました。同メーカーはまた、2025年6月1日にミシガン州ホランドでエネルギーストレージ向けLFPパウチの大規模生産を開始しました。完全子会社のシステムインテグレーション子会社であるLG Energy Solution Vertechは、確認されたTerra-GenおよびDeltaへの供給の契約当事者した。したがって、この例ではシステムインテグレーションがストレージ成長メカニズムの一部であり、契約関係はメーカーのパウチセル能力と並んでVertechが保有しています。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
電力容量別:
コンシューマーアクセサリーセルと大規模ストレージ契約3,000〜10,000 mAhの帯域は最大のセグメントであり、2026年の市場収益の35.36%を占めました。四川長虹新能源科技有限公司は2025年の事業実績において、連結子会社である長虹三杰新能源有限公司の5,000 mAhリチウム電池がAnkerのサプライチェーンに参入したと報告しました。この電池はAnkerのMagGo Power Bankに使用され、供給ユニットをブランドのコンシューマーアクセサリー用途と結びつけました。この帯域では、リチウムイオン電池産業のサプライヤーは、完成品の仕様を認定することでブランドのアクセサリープラットフォームに参入します。
60,000 mAh超の電池は最も速く成長するセグメントになると予測されており、2027〜2032年にかけて27.4%のCAGRが見込まれています。2025年8月までに、南都電源はその314 Ahセルを中核とした230 MWhの英国向けエネルギー貯蔵システムの契約を締結しました。この受注は、314 Ahセル(314,000 mAh)を搭載したCenter L Plus 5 MWhの液冷コンテナ型システムに関するものであり、そのLFPセルは60,000 mAhの閾値をはるかに上回っています。南都電源はセルの開発・製造者であると同時に、契約上のシステムサプライヤーでもあり、自社のセル設計と完全システムの供給コミットメントを結びつけました。このサイズのセルは統合されたコンテナ型システムの中で購入者に届けられるため、セルメーカーの受注残はシスムレベルの契約に依存しています。
最終用途産業別:
自動車の量産と契約型ストレージサービス電気自動車、従来型ハイブリッド車、プラグインハイブリッド車を含む自動車用途は、2026年の市場収益の55.37%のシェアを持つ最大セグメントでした。世界のEV電池導入量は2025年に1.2 TWhに達し、乗用車および小型商用車を含む小型車がその85%以上を占めました。EV電池の導入において、小型車プログラムがセルサプライヤーが競合する販売量を決定します。
定置型エネルギー貯蔵は、2027〜2032年にかけてCAGR 28.9%で最も成長が速いセグメントになると予測されています。BloombergNEFは、揚水発電を除く世界のエネルギー貯蔵増設量が2025年に112 GWに達し、2024年比48%増となり、世界全体で307 GWhの電池が追加されたと報告しました。Arevonの300 MW/1,200 MWhナイトホークLFPプロジェクトは、パシフィック・ガス・アンド・エレクトリック・カンパニーとの長期契約のもと、2026年8月12日にカリフォルニア州ポウェイで稼働を開始しました。Arevonはこのプロジェクトを所有・運営しており、ピーク需要時に最大4時間、最大385,000世帯に電力を供給できます。貯蔵セルサプライヤーにとって、受注はプロジェクト契約のもとでピーク時の供給を維持するために必要なエネルギー容量に応じてスケールアップできます。
地域分析
アジア太平洋リチウムイオン電池市場
アジア太平洋は2026年のリチウムイオン電池市場規模の57.65%を占め、2027〜2032年にかけてCAGR 30.2%で最も速く成長する地域と予測されています。中国は2025年の世界のバッテリーセル生産の80%超を占め、地域内の製造基を提供しています。中国以外のアジア太平洋諸国では、2026年第1四半期に約45万台の電気自動車が販売され、2025年第1四半期比80%増となりました。この地域の成長メカニズムは、中国における集中的なセル生産と他地域での車両需要の拡大を組み合わせており、サプライヤーに大規模な生産拠点と追加的な自動車購入者の両方へのエクスポージャーを与えています。
北米のグリッドストレージビジネスは、2025年5月7日にオンタリオ州で商業運転を開始したOneida Energy Storage Limited Partnershipによって示されており、278台のリチウムイオンバッテリーユニットを使用しています。発表された収益モデルは、オンタリオ州独立電力系統運用者との20年間の容量サービス契約に基づく固定支払いと、エネルギー販売および補助サービスを組み合わせたものでした。オンタリオ州のモデルは、ストレージ資産に契約容量収入と他のグリッドサービス収入をもたらし、バッテリー可用性の商業的役割を広げています。EUの自動車需要チャネルは、新規バッテリー専用電気乗用車の登録台数が2024年比29.7%増の189万台となった2025年に拡大しました。EU登録台数の成長は、セルおよびパックサプライヤーを乗用車プログラムとその新車導入要件に向けています。
南米では、BYD Auto do Brasilが2025年11月までにバイーア州カマサリで電動ドルフィンミニを含む10,000台の車両を生産し、国内のディーラーに現地生産モデルを供給しました。ブラジルの事例は、潜在的なバッテリービジネスを車両メーカーの全国ディーラーネットワークと結びつけています。ハンガリーでは、CATLが2026年9月22日にデブレツェンのセル工場で量産に先立ち試験生産を開始しました。中東・アフリカでは、サウジアラビア電力公社のサウジアラビア南西部にあるビシャ施設が、BYD供給のリチウム鉄リン酸塩モジュールを使用した500 MW/2,000 MWhのストレージで2025年1月に稼働を開始しました。サウジアラビアの施設は、公益事業者所有のストレージ資産へのモジュール供給ルートを示しています。
地域版
すべての地域
規制の枠組みと見通し
この比較は、完成リチウムイオン電池を供給するメーカーおよび輸入業者の観点から、選択された法域を評価しています。要件は輸送試験、メーカー登録、トレーサビリティ、および使用済み製品責任に及び、バッテリーサプライチェーンの異なる段階に商業的義務を課しています。輸送適合規則とリサイクル義務は、同じ種類のバッテリー製品に関するものであっても、異なる運用要件を生み出します。
規制表
| 判断要素 | 米国 | ドイツ | 中国 | インド | ブラジル | アラブ首長国連邦 |
|---|---|---|---|---|---|---|
| 主管当局 | 運輸省(PHMSA経由) | 登録のためのstiftung ear;ドイツ連邦環境庁の監督 | 工業情報化部(関係省庁と連携) | 環境・森林・気候変動省 | Sisrev-BR向け環境・気候変動省 | 気候変動・環境省 |
| 主要な法令または方向性 | 49 CFR 173.185型式試験;旧来の輸送マークは2026年12月31日まで許可 | BattDG;2027年8月18日からEUバッテリーデューデリジェンスが適用 | 新エネルギー車バッテリートレーサビリティ措置;回収基準ガイドの草案 | バッテリー廃棄物管理規則;2027〜28年度からの国内リサイクル材料要件 | 国家固形廃棄物政策;CONAMA決議401第5条;Sisrev-BR報告 | 2018年連邦法第12号;2025年7月のバッテリーを含む生産者責任パイロット協定 |
| 商業的影響 | 輸送向けに提供されるリチウム電池の型式試験適合 | 初回市場投入前に登録;組織または個人として生産者責任を履行 | 対象車両動力電池のライフサイクルトレーサビリティ要件 | メーカーおよび輸入業者の回収・リサイクルまたは再生目標 | 逆物流と共同回収;年次システム報告 | 行政規制で定められた製品返却および使用後廃棄物コスト |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 強化 | 変化なし | 強化 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||||||
メーカーおよび輸入業者にとって、コンプライアンスコストは出荷および初回市場投入前、ならびに販売後に発生し、UAEの返却コストは行政規制によって規定されています。EUバッテリー規制は、2027年8月18日からドイツを含むEU市場にバッテリーを投入する対象事業者にデューデリジェンスを追加し、インドの国内リサイクル材料要件は2027〜28年度から始まります。中国の実効的なトレーサビリティの枠組みは継続性を支えています。なぜなら、2026年9月の回収基準ガイドは採択された実施日のない提案であるためです。米国の輸送マーク移行(2026年12月31日終了)、ブラジルの報告統合、およびUAEのパイロット協定は、新たなバッテリー固有の回収義務ではなく、基本的な義務の継続性を支えています。
バリューチェーンの段階
バリューチェーンは、リチウム転換、正極材料、バッテリー製造、および材料回収からサプライヤーがどのように収益を得るかを比較しています。Albemarleはリチウム資源をバッテリーグレードの化学品に転換し、LG Chemは電気自動車およびエネルギーストレージシステム向けの正極材料を製造しています。BASF Battery MaterialsとCATLは2025年7月にグローバルな正極活物質フレームワーク協定を締結し、材料供給とバッテリー生産の間の商業的なつながりを提供しました。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| リチウム転換 | Albemarleなどのリチウム転換業者 | バッテリーグレード化学品の販売 | 必要なリチウム化学品グレードの達成 | 必要なグレードに対して転換ルートを認定する |
| 正極材料生産 | LG ChemおよびBASF Battery Materialsなどの正極材料メーカー | 正極活物質の販売 | 材料供給とバッテリー生産の調整 | サプライヤーフレームワークを活用して生産コミットメントを整合させる |
| セルおよびバッテリー製造 | CATLなどのバッテリーメーカー;Panasonic Energyなどの円筒形セルメーカー | セルおよびバッテリーの販売 | 単一のサプライチェーン協力モデルへの依存 | サプライチェーン協力モデルを多様化する |
| 材料回収および再生 | 広東邦普循環科技などのバッテリー・材料リサイクル業者 | 回収サービスおよび再生材料の販売 | 回収されたバッテリーおよび材料を使用可能な投入物に転換すること | 回収スループットと再生能力を一致させる |
| 情報源: Mordor Intelligence | ||||
CATLは2025年に使用済み電池および材料21万メトリックトンをリサイクルし、リチウム塩2万4,000メトリックトンを再生したと報告しました。[1] これにより、さらなる生産に適したインプットへの転換によってその価値が決まる潜在的な原料ストリームが生まれます。CATLはまた、2025年に単一モデルへの依存を低減しレジリエンスを強化する手段として、多様化したサプライチェーン協力モデルについても説明しました。構造的な機会は、電池製造への複数の協力ルートを維持しながら、回収された材料と生産要件を結びつけることにあります。
競合環境
市場集中度
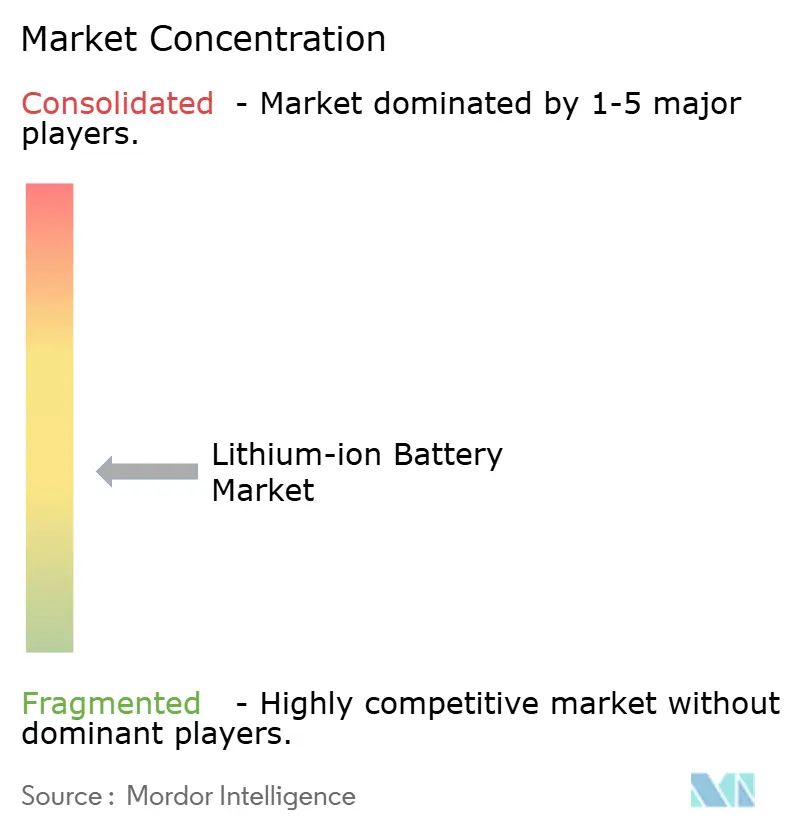
大手の確立されたメーカーはサプライヤー分野に集中したコアを与えていますが、バッテリー需要へのルートは異なります。Contemporary Amperex Technology Co., Ltd.(CATL)、BYD Company Limited、LG Energy Solution Ltd.、Panasonic Energy Co., Ltd.、およびSK On Co., Ltd.はセルおよびバッテリー事業を通じて参加しています。CATLは2025年のリチウムイオン電池販売量が661 GWhで、前年比39%増と報告しました。LG Energy Solution Ltd.は、新規投資を抑制し遊休ラインの活用を増やすため、2025年にEVとエネルギーストレージバッテリーの間で能力を再配分したと報告しました。確立された工場は、納入量とアプリケーションミックスの変化の両方を通じて競争できるため、新規参入者の能力ハードルを引き上げています。
LG Energy Solution Ltd.は2025年に韓国忠清北道沃川で46シリーズ円筒形電池の生産を開始し、年末時点でそのシリーズの受注残が300 GWh超であると報告しました。BYD Company Limitedの2025年レポートは、動力電池の供給が自社の新エネルギー車のニーズを最初に満たし、その後外部の戦略的自動車メーカー顧客に提供すると説明しました。これら2つの需要構造は、顧客注文と内部車両プログラムにバッテリー生産を支える異なる役割を与えています。メーカーが車両も製造する場合、外部の自動車メーカーはセル配分をめぐって自社プログラムと競合する可能性があります。
2026年5月、SK On Co., Ltd.は日産と2028〜2033年向けに以前合意した99.4 GWhのバッテリー供給契約を再交渉中であると述べました。SK Battery Americaが契約当事者、日産北米が相手方であり、SK Onは決定が下されていないと述べました。2025年7月4日以降に始まる課税年度については、セクション45Xのクレジット適格性制限が、適格バッテリーコンポーネントの特定の外国事業体および対象外国影響下の生産者に適用されます。契約交渉は将来の量の不確実性を露呈し、税制規則は対象米国バッテリーコンポーネント事業の商業的考慮事項として事業体構造を位置づけます。したがって、契約の確実性とインセンティブの適格性は、能力と並んで競争を決定し、所有権および支配条件が対象生産者の適格性を形成します。
リチウムイオン電池産業のリーダー企業
-
Contemporary Amperex Technology Co., Ltd. (CATL)
-
BYD Company Limited
-
LG Energy Solution Ltd.
-
Panasonic Energy Co., Ltd.
-
SK On Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
リチウムイオン電池市場 このレポートでカバーされる企業
- Contemporary Amperex Technology Co., Ltd. (CATL)
- BYD Company Limited
- LG Energy Solution Ltd.
- Panasonic Energy Co., Ltd.
- Samsung SDI Co., Ltd.
- SK On Co., Ltd.
- AESC (Envision AESC Group)
- CALB Co., Ltd.
- Gotion High-Tech Co., Ltd.
- EVE Energy Co., Ltd.
- Farasis Energy (Ganzhou) Co., Ltd.
- Sunwoda Electronic Co., Ltd.
- Murata Manufacturing Co., Ltd.
- VARTA AG
- Toshiba Corporation
- Saft Groupe SAS
- Northvolt AB
- Microvast Holdings, Inc.
- A123 Systems LLC
- Hitachi Energy Ltd.
- Reliance Lithium Werks BV
- Tesla, Inc. (Battery Division)
市場参加者にとっての主要な機会
これらの機会は、対象電気自動車、軽量モビリティ、および産業用バッテリーをEU市場に投入する事業者向けのリチウムイオン電池供給オファーを比較しています。2027年2月18日から、市場に投入またはサービスに供される各電気自動車および軽量輸送手段用バッテリー、ならびに2 kWhを超える各産業用バッテリーにパスポートが必要となります。必要な情報には、バッテリーカテゴリーに応じて使用から生じる情報を含む、モデルレベルおよび個別バッテリーデータが含まれます。責任ある市場投入事業者は記録を正確、完全、かつ最新の状態に保つ必要がありますが、書面による授権により別の事業者に代理を委任することができます。
市場機会表
| 機会 | 今なぜか | 購入者・主要セグメント | 推奨される戦略 | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 製品記録の維持を伴うEVバッテリー | 予定されたパスポート義務がEVバッテリーをカバー | EU市場にリチウムイオンEVバッテリーを投入する事業者 | バッテリー供給と適用されるモデルおよび個別ユニット記録を組み合わせる | バッテリー使用を通じて記録を完全に保つこと | 責任ある市場事業者に供給するEVバッテリーメーカー |
| モデルおよびユニット記録が一致した軽量モビリティバッテリー | LMTバッテリーは予定されたパスポートの対象範囲内 | リチウムイオン軽量モビリティバッテリーを投入する事業者 | 各ユニットをそのモデルに結びつける記録とともにバッテリーを供給する | モデル情報と個別バッテリー記録を一致させること | 軽量モビリティバッテリーのメーカーおよび輸入業者 |
| 記録サポートを伴う2 kWh超の産業用ストレージバッテリー | 対象産業用バッテリーにはパスポートが必要 | 対象産業用ストレージバッテリーを供給する事業者 | バッテリー納入と適用される使用関連情報および継続的な記録サポートを結びつける | バッテリー納入後の記録の継続性を維持すること | 記録管理能力を持つ産業用バッテリーサプライヤー |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、バッテリー納入と合法的な市場投入に必要な情報を一つの商業的オファーの一部とすることです。書面による授権により、サプライヤーは市場投入事業者が法的責任を保持しながら実際のパスポート業務を支援できます。したがって、製品の差別化は正確で維持可能なバッテリー記録と明確な責任分担にかかっており、予定された義務が製品準備の必要性を生み出しています。
最近の産業開発事情 リチウムイオン電池市場
- 2026年9月:CATLは9月22日にハンガリー・デブレツェンのセル工場の最初の2ラインで試験生産を開始しました。
- 2026年8月:LG Energy Solution Ltd.は8月18日にミシガン州ランシングでLFPセルの生産を開始しました。LG Energy Solution Vertechはこれらのセルをユーティリティ、グリッド規模、商業、および産業用ストレージアプリケーション向けのシステムに統合しています。
- 2026年8月:オーストラリア・クイーンズランド州のQuinbrookのスーパーノードプロジェクトは、CATL供給のEnerC Plus LFPリチウムイオン電池システムを使用してステージ2の商業運転を完了しました。
リチウムイオン電池市場 レポートの範囲と調査方法論
市場の定義と対象範囲
リチウムイオン電池市場は、世界市場で販売される新規製造の充電式リチウムイオンセルおよび統合型電池パックの年間販売額を測定します。モビリティ、電子機器、産業、定置型エネルギー貯蔵、航空宇宙、防衛、および海洋用途を対象としています。
対象外の範囲:鉛蓄電池およびニッケル水素電池、研究室段階の全固体電池プロトタイプ、電池リサイクル収益、および電池金属取引活動は除外されています。
セグメンテーション概要
- 製品タイプ別
- リチウムコバルト酸化物(LCO)
- リチウムイオン電池(LFP)
- リチウムニッケルマンガンコバルト(NMC)
- リチウムニッケルコバルトアルミニウム(NCA)
- リチウムマンガン酸化物(LMO)
- リチウムチタン酸化物(LTO)
- フォームファクター別
- 円筒形
- 角形
- パウチ型
- 電力容量別
- 0〜3,000 mAh
- 3,000〜10,000 mAh
- 10,000〜60,000 mAh
- 60,000 mAh超
- 最終用途産業別
- 自動車(EV、HEV、PHEV)
- 民生用電子機器
- 産業用および電動工具
- 定置型エネルギー貯蔵
- 航空宇宙・防衛
- 船舶
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- 北欧諸国
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- エジプト
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
米国地質調査所の鉱物資源サマリー、国際エネルギー見通し、税関貿易記録、および査読済み電池研究などの公開情報は、供給、需要、貿易、および技術的背景を把握するうえで参考になります。政府のエネルギー統計および業界団体の出荷データは、普及および製造トレンドの確認に役立ちます。
企業の提出書類、年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道は、発表された生産能力、用途別エクスポージャー、価格条件、および商業的動向を明確にするうえで参考になり、各項目は市場のセルおよびパック販売の境界に照らして確認されます。これらのソースは例示的なものであり、網羅的ではなく、収集、検証、および明確化にはさらなるソースが活用されます。
一次インタビューおよびサーベイ
セルおよびパックメーカー、車両・機器購入者、貯蔵インテグレーター、および業界専門家へのインタビューおよび構造化サーベイは、需要、価格設定、生産能力稼働率、およびチャネル活動に関する二次ソースの解釈を検証するために活用できます。アナリストはフォローアップ質問を用いて、単一の回答者を代表的なものとして扱うことなく、用途および地域をまたいで相反する証拠のギャップを解消し、三角測量を行うことができます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | アジア太平洋:45% |
| 中位層:45% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:30% |
| 小規模プレイヤー:20% | マネージャー:45% | 南北アメリカ:25% |
市場規模算定と予測
推定は、報告されたメーカー売上、用途需要、生産能力と稼働率、電池出荷量、ならびにセルおよびパックの平均価格を用いた、新規製造リチウムイオンセルおよび統合型パックの世界販売額のトップダウン評価から始まります。アナリストは、報告された出荷・販売ミックスから化学組成、フォームファクター、容量、最終用途、および地域別シェアを導出し、選択した合計値をサプライヤーの積み上げおよびサンプリングされた平均販売価格×数量で確認します。多変量回帰により、過去の販売額をEV電池導入量、定置型貯蔵設置量、電子機器需要、製造生産高、およびパック価格と関連付けることができ、シナリオ分析は2027〜2032年にわたる政策、生産能力増強、およびコスト経路を検証します。欠損観測値は隣接年度の証拠で補完し、一次インプットと照合したうえで、専門家が変数レベルの予測の方向性と妥当性をレビューします。
データ検証と更新サイクル
アナリストは報告された売上、出荷・導入指標、提出書類、および地域証拠を三角測量し、承認前に外れ値と重大な差異を調査します。第二のレビューでは定義、単位、計算、セグメントシェア、および予測前提を確認し、相反するまたは不完全な説明があった場合は回答者への再連絡が行われます。証拠基盤は毎年更新され、重大な市場イベントに応じてサイクル間でも更新され、納品直前に再度レビューされます。
Mordor Intelligenceのリチウムイオン電池市場規模と他の公表推計との比較
公表推計は、計上する取引・製品や需要モデリングに使用するインプットによって異なる場合があります。リチウムイオン電池市場は、世界市場で販売される新規製造の充電式リチウムイオンセルおよび統合型電池パックの年間販売額を測定します。
主要なギャップ要因には、本調査の定義された対象範囲と市場固有のモデリング選択が含まれます。欠損観測値は隣接年度の証拠で補完し、一次インプットと照合したうえで、専門家が変数レベルの予測の方向性と妥当性をレビューします。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 166.1 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 151 ビリオン 米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年値166.1 ビリオン 米ドルを2年後に比べて9.1%下回っています。2025年の基準年は本レポートの2027年参照年より前です。 |
| 産業ジャーナルB | 87.1 ビリオン 米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年値166.1 ビリオン 米ドルを2年後に比べて47.6%下回っています。2025年の基準年は本レポートの2027年参照年より前です。 |
Mordor Intelligenceのアナリストは、報告された売上、出荷・導入指標、提出書類、および地域証拠を三角測量し、承認前に外れ値と重大な差異を調査します。
レポートで回答される主要な質問
リチウムイオン電池市場の規模と予測成長率は?
規模は2027年に1,661億米ドル、2032年までに4,381億米ドルに達すると予測されており、2027〜2032年にかけてCAGR 21.4%で成長します。
リチウムイオン電池の需要を促進するものは何ですか?
中国の2026〜2030年計画はバッテリーアプリケーションと製造クラスターを目標としています。Plus Powerはまた、2026年2月にメイン州で175 MW/350 MWhの稼働中ストレージ施設を発表しました。
どのリチウムイオン電池化学が収益をリードしていますか?
リチウムニッケルマンガンコバルト(NMC)が2026年の市場収益の44.42%を占めてトップとなり、リチウム鉄リン酸塩(LFP)は2027〜2032年にかけてCAGR 23%で成長すると予測されています。
主要なリチウムイオン電池サプライヤーはどの企業ですか?
主要サプライヤーには、CATL、BYD Company Limited、LG Energy Solution Ltd.、Panasonic Energy Co., Ltd.、およびSK On Co., Ltd.が含まれます。
リチウムイオン電池サプライヤーに影響を与える投入コストの課題は何ですか?
中国の電解質添加剤ビニレンカーボネートの平均価格は2026年8月6日時点で前年比400%上昇し、影響を受けた配合を高い投入コストにさらしています。
どの地域がリチウムイオン電池の需要と予測成長をリードしていますか?
アジア太平洋は2026年の市場収益の57.65%を占め、2027〜2032年にかけてCAGR 30.2%で成長すると予測されており、最も速く成長する地域となっています。