
半自動および手動充填装置市場の規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
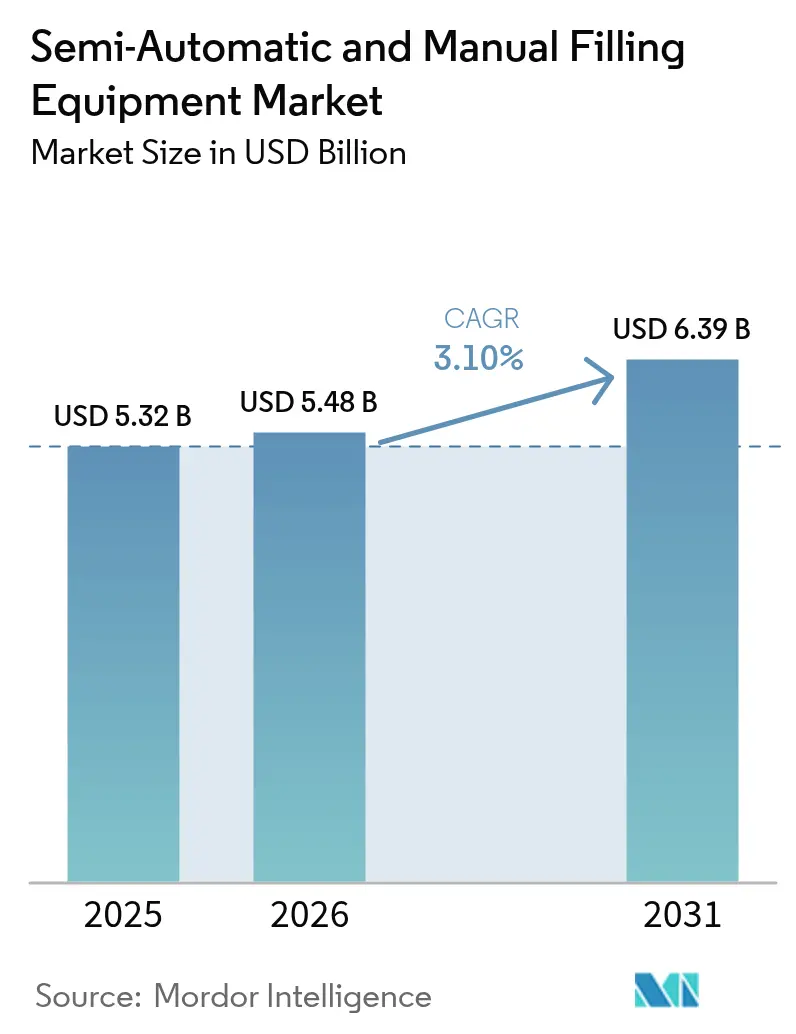
| 市場規模 (2026) | 5.48 十億米ドル |
| 市場規模 (2031) | 6.39 十億米ドル |
| Growth Rate (2026 - 2031) | 3.10 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
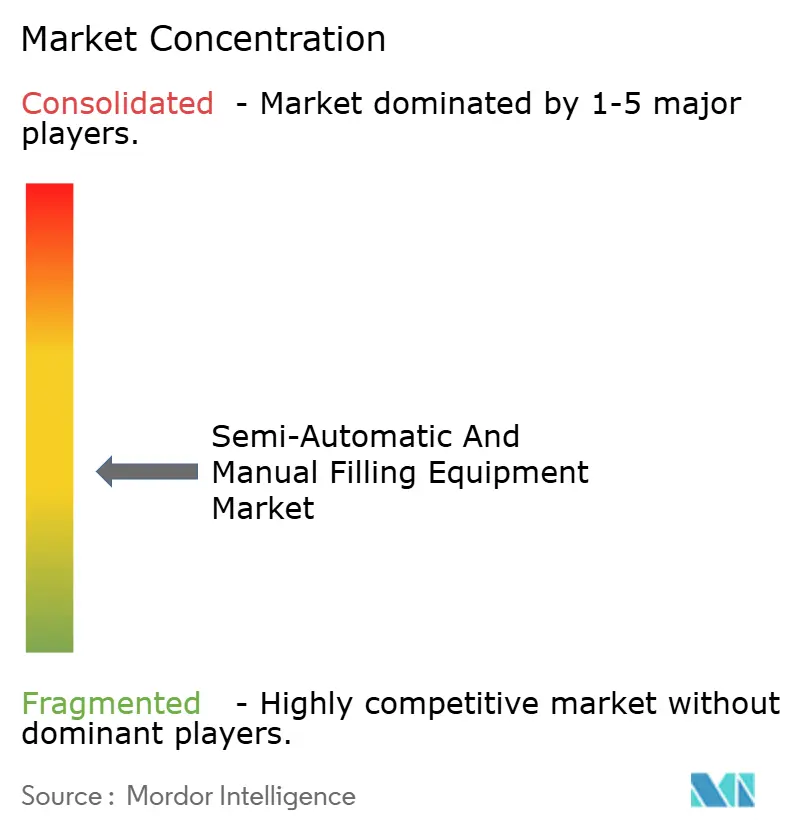
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる半自動および手動充填装置市場分析
半自動および手動充填装置市場規模は2026年に57億9,800万米ドルと推定され、2025年の53億2,000万米ドルから成長し、2031年には63億9,000万米ドルに達する見込みで、2026年〜2031年にかけてCAGR 3.10%で成長します。現在の拡大は、スループットを変動する受注量に合わせるとともに、食品・医薬品規制の強化に対応するための、適応性の高い低資本支出機械への安定した需要を背景としています。半自動システムが2024年の半自動および手動充填装置市場シェアの86.43%を占めているのは、適度な自動化メリットと中規模企業に適したクイックフォーマット切替えを組み合わせているためです。クラフト飲料の成長、個別化製薬バッチ、段階的な生産能力を創出するモジュール型アップグレードがいずれも購買活動を後押ししています。欧州の既存ベンダーとアジア新興ベンダーがモジュール設計および電子バッチ記録規則を満たす組み込みデータログ機能を提供しており、競争の激しさは依然として高い水準を維持しています。
主要レポートポイント
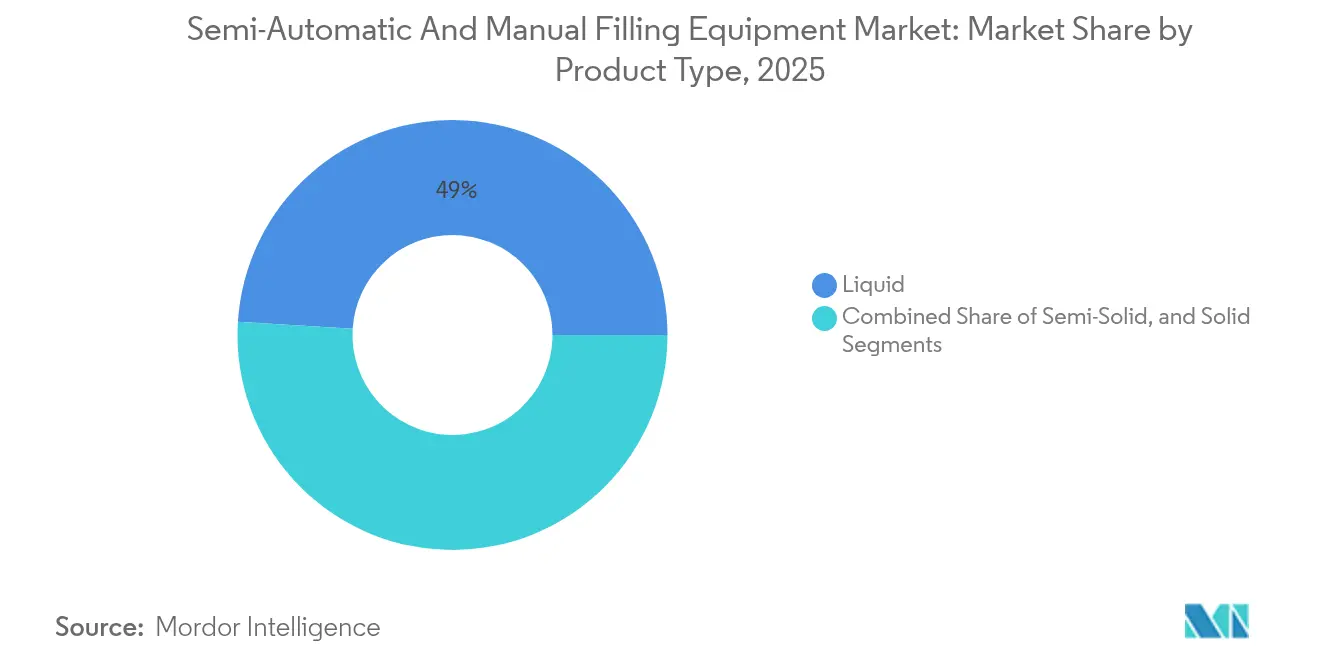
- 製品タイプ別では、液体用途が2025年の半自動および手動充填装置市場シェアの49.02%を獲得しました。
- エンドユーザー産業別では、食品加工向けの市場規模は2031年までCAGR 4.12%で成長すると予測されています。
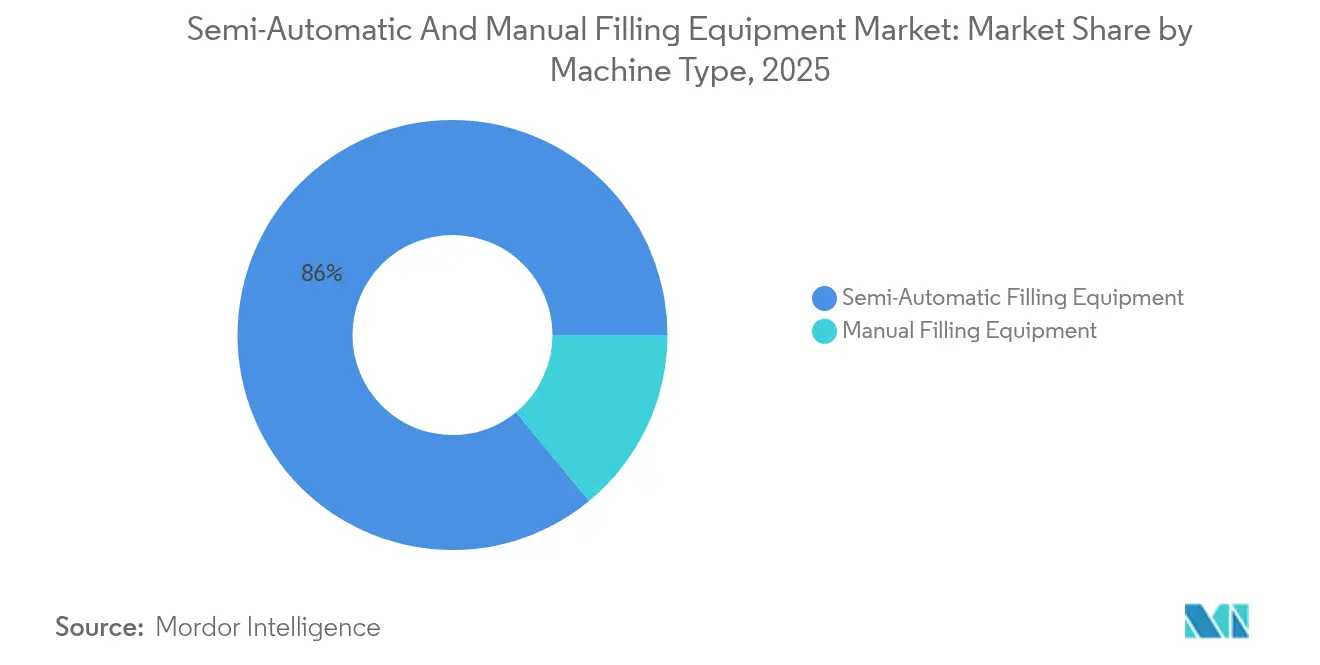
- 機械タイプ別では、半自動システムが2025年の半自動および手動充填装置市場シェアの85.96%を獲得しました。
- 容器タイプ別では、パウチ・サシェ向けの市場規模は2031年までCAGR 3.78%で成長すると予測されています。
- 地域別では、アジア太平洋地域が2025年の半自動および手動充填装置市場シェアの43.12%を獲得しました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (約)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 中小食品加工業者による半自動モジュール型ラインの採用加速 | +0.8% | グローバル、アジア太平洋および北米での早期利得 | 中期(2〜4年) |
| 手動充填機を必要とする低ロット個別化製薬生産の急増 | +0.6% | 北米およびEU、アジア太平洋への拡大 | 長期(4年以上) |
| 柔軟な充填ソリューションを求めるクラフト飲料ブランドの拡大 | +0.5% | 北米中心、EUおよびアジア太平洋への波及 | 短期(2年以内) |
| 電子バッチ記録に関する規制動向がスマート半自動改造を後押し | +0.4% | グローバル、FDAおよびEUコンプライアンス地域主導 | 中期(2〜4年) |
| ポータブル手動充填機を強化する小売リフィルステーションブーム | +0.3% | EUおよび北米、アジア太平洋新興都市部 | 長期(4年以上) |
| 低CAPEX手動キットを選好する新興経済圏でのマイクロファクトリー成長 | +0.4% | アジア太平洋中心、中東・アフリカおよび南米への拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
中小食品加工業者による半自動モジュール型ラインの採用加速
中小規模食品企業は、21 CFR Part 117に基づく予防管理規定を満たしながら段階的な規模拡大を可能にするモジュール型半自動装置に投資しています。[1]米国食品医薬品局、「先端製造」、FDA.gov プラグアンドプレイ型充填機は設置停止時間を最小化し、大規模な再設備なしにプロセッサーが季節的な在庫管理単位を稼働させることを可能にし、モジュールの段階的な交換によって機械寿命を延ばすことで半自動および手動充填装置市場を支援します。装置メーカーはクラウドベースの監視機能をバンドルし、監査担当者がライン単位の粒度で求める生産データを取得しています。モジュール型スキッドフレームはプロセッサーが新しい食品グレードの施設に移転する際の再配置も容易にし、初期の設備投資を保全します。
手動充填機を必要とする低ロット個別化製薬生産の急増
患者固有の治療法への移行により、数千ユニットを超えることがほとんどないバッチに適した、精密な投与量管理を備えた手動および半自動充填機への需要が高まっています。先端製造に関するFDAガイダンスは単なるスピードよりも装置の機動性を重視しています。手動充填機は、切替えが頻繁で厳格な洗浄確認が必須となる臨床試験ロットや希少疾病用医薬品の製造をサポートします。ベンダーは交差汚染リスクを低減するために閉ループ重量チェックとシングルユース製品経路を統合しています。製薬バイヤーが固定フォーマットの高速ラインよりも柔軟なスキッドを選好することから、このニッチが半自動および手動充填装置市場を強固なものにしています。
柔軟な充填ソリューションを求めるクラフト飲料ブランドの拡大
アルコール・タバコ課税貿易局のデータは、小規模ブルワリー、サイダリー、レディ・トゥ・ドリンク・カクテルメーカーのライセンス取得における継続的な成長を示しています。[2]アルコール・タバコ課税貿易局、「年次統計レポート」、TTB.gov クラフト事業者は、ボトルサイズ、缶エンド、またはケグユニット間を数分で切替えられる充填機を必要としており、半自動バリアントがこのアジリティギャップを満たしています。機械メーカーはユニバーサルクランプ、サーボ駆動キャッピングヘッド、炭酸またはアザレ(窒素)注入製品のレシピストレージを提供することで応えています。クラフトの波は、北米において半自動および手動充填装置市場を活性化し続けており、同様のビジネスモデルに従う地域の専門ブランドが台頭するヨーロッパおよびアジアでも同様の傾向が見られます。
電子バッチ記録に関する規制動向がスマート半自動改造を後押し
FDA 21 CFR Part 211および同等のEU規則は、企業にリアルタイムのバッチデータ取得を求めています。レガシー半自動ステーションに温度、容量、トルク、タイムスタンプのセンサーを後付けすることで、有用なハードウェアを廃棄することなくコンプライアンスが達成されます。サプライヤーは現在、電子バッチ記録プラットフォームに直接マッピングするエッジデバイスゲートウェイとバリデーションパックをバンドルしています。これらのアップグレードは装置ライフサイクルを延ばし、監査対応力を強化し、段階的なデジタル化を支援することで、半自動および手動充填装置市場内での継続的な購買を促進します。
阻害要因の影響分析*
| 阻害要因 | (約)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 半自動機械の高い保守・ダウンタイムコスト | -0.7% | グローバル、特に新興市場への影響 | 短期(2年以内) |
| 開発途上地域における熟練オペレーター不足 | -0.5% | アジア太平洋新興市場、中東・アフリカ、南米 | 中期(2〜4年) |
| レガシー空圧機器の世界的廃止による改造費用の増加 | -0.4% | グローバル、先進地域でのより高い影響 | 長期(4年以上) |
| 食品グレード潤滑剤の価格変動による総保有コストの上昇 | -0.3% | グローバル、原材料価格の変動 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
半自動機械の高い保守・ダウンタイムコスト
半自動充填機は空圧、サーボドライブ、PLCを組み込んでおり、定期的な整備と熟練したトラブルシューティングを必要とします。独自仕様のバルブやセンサーの交換部品はコストがかかる場合があり、予期しない停止は納期スケジュールを乱します。ISO/TC 313は予防的プロトコルを規定していますが、中小企業はこれを後回しにすることがあり、摩耗が進み平均修理時間が長くなります。[3]国際標準化機構、「ISO/TC 313 包装機械」、ISO.org 結果として生じるOPEXへの懸念が、半自動および手動充填装置市場内の資金制約のある企業における購買意思決定を抑制しています。
開発途上地域における熟練オペレーター不足
アジア太平洋および中東・アフリカでの工場拡張が職業訓練能力を上回るペースで進んでおり、ノズルの校正、トルク制限の設定、バリデーションサイクルの実施が可能な技術者が不足しています。ベンダーはビデオガイド付きメンテナンスモジュールとスマートフォンARオーバーレイの提供を始めていますが、インターネット帯域幅が限られている地域では普及が徐々に進んでいます。スキル不足は稼働率を抑制し、半自動および手動充填装置市場の当該地域セグメントにおける新規展開を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
多様化した材料処理が収益ポテンシャルを拡大液体フォーマットは2025年に49.02%の収益を生み出し、標準ノズル設計と飲料、製薬、化粧品のスループットとの間の持続的な整合性を示しています。このシェアは半自動および手動充填装置市場を支えており、高粘度ポンプとCIP(定置洗浄)対応マニホールドが生産性を安定させています。半固体製品は少数派ながら、精密投与のためにエアフリーピストンを必要とするプレミアムスキンケアバームや局所薬剤を背景に、CAGR 3.92%で成長しています。ベンダーは粘度変動を管理するために加熱ジャケットと真空補助モジュールをバンドルし、投与の再現性を保護しています。固体投与は専門的な分野であり、カプセル充填、調味料サシェ、ビタミンパウダースティックが含まれ、容積式ピストンではなく重量測定式オーガーに依存しています。ここでの成長は大量スループットよりも栄養補助食品の普及にかかっています。
規制の注目はすべての製品クラスに及んでいます。21 CFR Part 177に概説されるFDA食品接触規則は、高温殺菌に対応したステンレス鋼の液体接触部品とガスケットを要求しています。これらの規則は、食用と局所用の在庫管理単位間で装置を共有する化粧品およびOTC工場にも同様に適用されます。固体および半固体については、シングルユース接触キットが洗浄を簡素化し、バッチ分離が厳密に行われていることを監査担当者に証明します。
注記: 個別セグメントのシェアはレポート購入時に閲覧可能


エンドユーザー産業別:
飲料の強みが持続する中で食品が加速飲料は2025年に24.41%の収益を占め、成熟したボトル・缶インフラとクラフトブルーのライセンス拡大への継続的な需要を反映しています。炭酸飲料のリフォーミュレーション、ハードセルツァー、機能性ウォーターは引き続き正確なデガッシングまたはフォームコントロールモジュールを必要としており、これらは通常半自動ラインに見られます。しかし食品加工は、中小規模のスナックおよびソースメーカーが家内製プロセスを商業量に転換するにつれ、CAGR 4.12%のペースで成長しています。予防管理規則へのコンプライアンスは、アレルゲン切替え用の事前検証済み充填機の購入を促進し、浸透率を高めています。製薬は個別化医療と希少疾病用医薬品の方針により、柔軟な小型フットプリントスキッドへの需要が高まるとともに段階的な成長を維持しています。化粧品および家庭用品は、より小さなセグメントながら、非従来型容器に対応する設備改造を正当化するガラスドロッパー、エアレスポンプ、リサイクル可能なアルミニウムを活用したブランドプレミアム化により恩恵を受けています。
産業横断的な共通点はバッチトレーサビリティ、衛生設計、製品ロスの最小化を含む監査への期待にあります。したがって半自動および手動充填装置市場は、異なる製品粘度に対するツーリングのクイックスワップを提供しながら、同様の衛生基準を再現する設計を支持しています。
機械タイプ別:
半自動アーキテクチャが優位性を維持機械タイプのセグメンテーションでは、半自動バリアントが85.96%のシェアとCAGR 3.26%の見通しを示しています。PLCと手動監視を組み合わせることで、資本コストあたりの産出量において最適なポイントが生まれ、これは中堅プロセッサーにとって重要です。サーボ駆動ピストンは1分あたり最大40サイクルを達成しながら、専門的な製造における手作業での投入の柔軟性を維持します。手動ステーションは、オペレーターが触覚的なコントロールと視覚的なフィードバックを必要とする、臨床研究でのバイアル充填、樽熟成クラフトエール、スタートアップの調味料ラインなどの個別仕様用途に継続して販売されています。手動モデルはより高いスループット投資に先立つ試験台としても機能し、広義の半自動および手動充填装置市場内でニッチながらも持続的なアドレサブルなポケットを確保しています。
安全規制が乖離を増幅させています。EUの機械指令2006/42/ECは、OEMに対してガード、非常停止、インターロックの組み込みを義務付けており、これらは半自動フレームにより容易に組み込むことができます。バイヤーは工場承認を加速し保険料を削減するCEマーク取得済み製品を評価しています。
注記: 個別セグメントのシェアはレポート購入時に閲覧可能
容器タイプ別:
フレキシブルパッケージが硬質容器のリーダーシップを維持しながらシェアを獲得硬質ボトルおよび瓶は2025年に39.22%の収益を占め、成熟したガラスおよびPET供給チェーンと消費者の親しみやすさを活かしています。ロータリーターレット付き半自動モノブロックは炭酸および静止液体の両方を処理し、工場での継続的な依存を確保しています。しかしパウチおよびサシェは、携帯性、電子商取引の配送効率、低い材料フットプリントによって推進され、CAGR 3.78%で成長すると予測されています。チューブ用途は、エアレス投与が賞味期限を延ばすプレミアムスキンケアおよび処方クリームに対して段階的な上昇余地をもたらします。缶は、金属のバリア特性を重視するレディ・トゥ・ドリンクスピリットカクテルとエナジードリンクの分野に結びついて安定を維持しています。したがって半自動および手動充填装置市場は、ドイパック用真空グリップスパウトからクラフトビールのヘッドスペースを保全する窒素パージインジェクターまで、幅広いツーリングキットを維持しています。
21 CFR Part 177などの規格は樹脂移行を規制しており、OEMはアレルゲン殺菌を促進するUV耐性ポリカーボネートシールドとクイックリリースシールを利用するよう促されています。フレキシブル包材の取り扱いは、パウチネックサポートや折れ目回避などの機械的課題をもたらし、R&D予算を刺激して競争力のある特許出願を促進します。
地域分析
アジア太平洋地域 半自動および手動充填装置市場
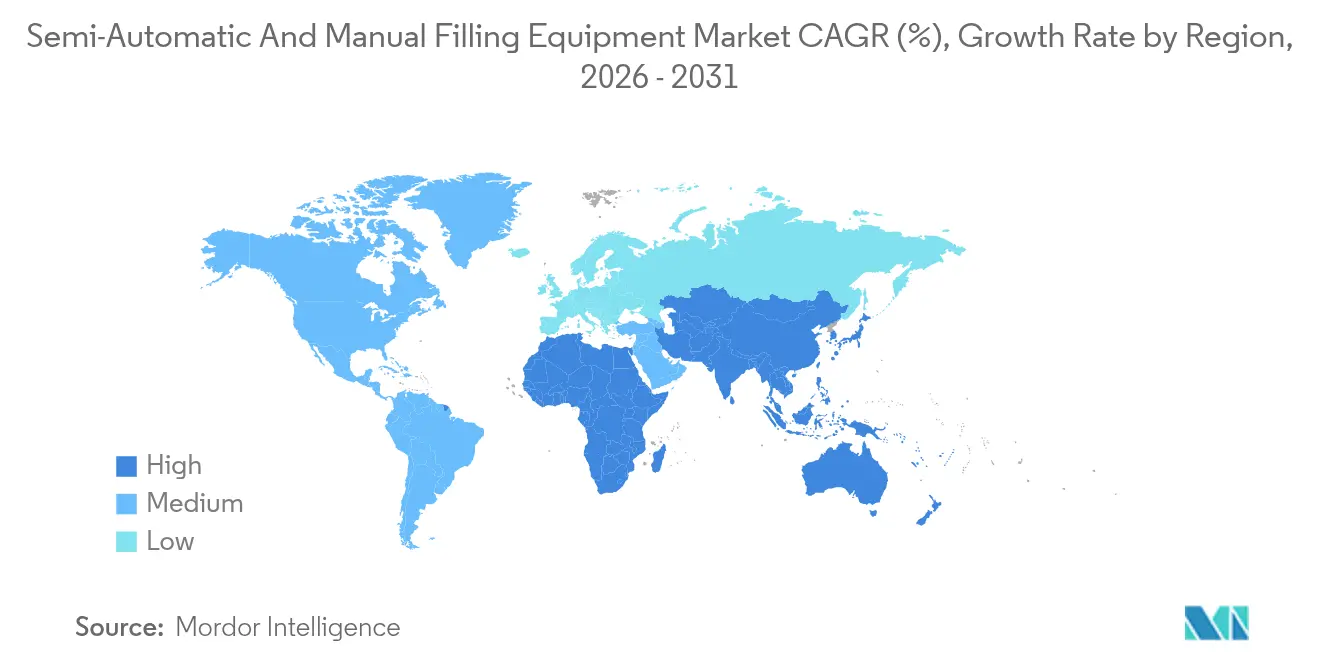
アジア太平洋地域は2025年の収益の43.12%を占め、2031年までに4.55%のCAGRで成長すると予測されており、半自動および手動充填装置市場において最大かつ最も成長の速い地域となっています。中国の国家薬品監督管理局は申請書類要件を近代化し、データロギング充填機を優先する製薬ラインの改修を促進しています。同時に、ASEAN地域のスナックブランドは輸出規模を拡大し、ハラールおよびHACCP指令に対応した半自動充填機を採用しています。韓国およびシンガポールにおけるインダストリー4.0アップグレードに対する政府助成金は、スマート改修をさらに後押ししています。
北米 半自動および手動充填装置市場
北米の成熟した市場基盤は、電子バッチ記録およびCIPマニホールドを組み込むために既存機械を段階的に更新しています。米国およびカナダのクラフト飲料スタートアップは、複数の州における簡素化されたライセンス制度に支えられ、サーボ駆動キャッパーへの投資が正当化される規模に達するまで、手動充填機を活発に購入し続けています。食品安全訴訟リスクも、衛生認証を取得した充填機を好む米国加工業者の動機となっており、それにより半自動および手動充填装置市場のアフターマーケット収益が維持されています。
欧州 半自動および手動充填装置市場
欧州は北米と同様の成熟度を持ちながら、主にベネルクスおよび北欧諸国において、持続可能性、軽量ボトルプロジェクト、および詰め替えキオスクの試験運用に向けて支出を振り向けています。CEマーク取得機器は通関手続きが簡素化されており、EU製造業者の中東ハブへの輸出を促進しています。一方、欧州連合のデジタル製品パスポートに関する審議は、トレーサビリティ対応機械への資本投下を促しています。
南米およびMEA 半自動および手動充填装置市場
南米および中東・アフリカ地域は絶対的な規模では後れを取っているものの、マイクロファクトリー活動の増加が見られます。地域固有のスナックフレーバー、ハーブエキス、および職人製造の家庭用洗剤が国内スーパーマーケットに参入しており、エントリーレベルの手動キットへの需要を牽引しています。通貨の変動が大規模な設備投資を遅らせることがありますが、食料安全保障を目的とした援助資金プログラムが半自動充填機をターンキーラインに組み込むケースも多くあります。

規制環境
半自動および手動充填機器のコンプライアンス要件は、食品、医薬品、機械安全に関する規則によって形成されており、衛生的な設計、文書化、データインテグリティへの重視が高まっている。米国では、21 CFR Part 211に基づく完成医薬品向けFDA cGMPには、自動、機械、電子機器に関する管理事項が含まれており(例えば21 CFR 211.68に基づく校正および定期点検)、規制された医薬品業務における検証済み充填機と監査対応可能なデータロギングの需要を支えている。
欧州では、機械安全規制が機械指令2006/42/ECから規則(EU) 2023/1230への移行が進んでおり、2027年1月20日を義務的なコンプライアンス期限としている。このスケジュールは、すでにOEMの再設計と再認証のロードマップを形成している。食品用途については、規則(EC) No 2023/2006に基づく食品接触材料に関する文書化された適正製造規範、およびEN 12463:2021(半流動性食品用充填機の安全および衛生要件)などの整合規格が、材料選定、清掃性への期待、防護、機器と共に提供される文書パッケージに影響を与えている。
バリューチェーン分析
半自動および手動充填機器のバリューチェーンは、研究開発とアプリケーションエンジニアリングから、金属や自動化コンポーネントの調達、製作・組立、そしてOEM直接販売やインテグレーターを通じた流通に至る。アフターマーケットは、部品、校正、サービス、検証支援に及ぶ。上流の投入資材には、通常、ステンレスやアルミニウム構造材(CNC加工、レーザー切断、TIG溶接によって製造されることが多い)に加え、繰り返し可能な計量と基本的なデータ取得を支えるポンプやバルブ、サーボモーター、PLC、HMIパネル、センサーなどの主要購入部品が含まれる。
実行上のボトルネックは、高精度な輸入自動化部品(サーボドライブ、センサー、コントローラー)の入手可能性とリードタイム、そして半自動システムを最小限のダウンタイムで稼働させ続けるために必要なサービス層において生じやすく、特に熟練オペレーター不足がより一般的な新興地域でその傾向が強い。下流側では、システムインテグレーターや地域のサービスハブが設置、変更部品用工具、コンプライアンス文書(IQ/OQパックおよび校正計画)を担っている。モジュール式アーキテクチャと標準化された部品は、OEMおよび最終利用者がライフサイクル全体のコストを管理し、電子バッチ記録およびトレーサビリティ要件を支える改修を簡素化するのにも役立っている。
競争環境
半自動および手動充填装置市場は依然として断片化しています。IMA Group、Syntegon Technology、Coesia、GEAなどの欧州の老舗企業はプレミアムなコンプライアンス対応ポートフォリオを維持し続けています。特に中国および韓国のアジア系チャレンジャーはコスト効率の高いモジュール型フレームを提供し、価格差を縮小しています。米国を拠点とするProMachおよびJBT CorporationはM&A(合併・買収)を通じてクラフトビール向けモバイル充填機や真空補助チューブ充填機などのニッチ技術を取得しています。
戦略的優先事項はインダストリー4.0機能、予知保全、OPC-UA接続、AI(人工知能)支援による異常検知を中心に集まっています。特許競争はクイックリリースツーリング、サーボ駆動マルチフォーマットターレット、リアルタイムインライン重量確認を対象としています。サステナビリティの差別化要因には、低エネルギー空圧回路とポストコンシューマーリサイクル樹脂の取り扱いに最適化された設計が含まれます。価格圧力は持続していますが、販売後サービス契約とバリデーション文書が確立されたベンダーに収益の回復力を付加しています。
インド、タイ、メキシコで地域サービスハブが増殖しており、部品および現地技術者の調達リードタイムを短縮しています。地域のシステムインテグレーターとのパートナーシップは、西側ブランドが国内の電圧規格や言語インターフェースに対応するのを助けています。一方で、新興のリフィルステーション専門業者がブティック的な競争を提供していますが、多くは大手OEMからコアバルブ技術のライセンスを受けています。
半自動および手動充填装置産業のリーダー企業
IMA Group
Robert Bosch GmbH (Syntegon Technology GmbH)
ProMach Inc.
Coesia S.p.A.
GEA Group AG
- *免責事項:主要選手の並び順不同
半自動および手動充填装置市場
- IMA Group
- Robert Bosch GmbH (Syntegon Technology GmbH)
- ProMach Inc.
- Coesia S.p.A.
- GEA Group AG
- Krones AG
- JBT Corporation
- Nordson Corporation
- Accutek Packaging Equipment Company, Inc.
- Liquid Packaging Solutions Inc.
- Neostarpack Co. Ltd.
- Universal Filling Machine Co.
- Vitro Phamra Company
- IC Filling Systems
- Shanghai Gieni Industry Co. Ltd.
- Jet Pack Machines Pvt Ltd.
- Lodha International LLP
- Machpack Process Machines Pvt. Ltd.
- Guangdong Rich Packing Machinery Co. Ltd.
- Shenzhen Penglai Industrial Corporation Limited

市場機会と将来展望
ホワイトスペースの機会は、コンプライアンス主導の改修と、既存設備を置き換えずに中小企業のスループット向上を支援するモジュール式アドオンの周辺に集中している。市場はすでに半自動アーキテクチャへの強い選好を示している(2025年で85.96%のシェア)。同時に、医薬品および食品のコンプライアンス要件の厳格化は、校正済みセンサー、タイムスタンプ付きロギング、FDA 21 CFR Part 211が求める管理された機器使用の期待に沿った検査対応可能な文書を追加する改修キットの需要につながっている。欧州では、2027年1月20日のコンプライアンス期限を伴う規則(EU) 2023/1230への移行が、OEMと最終利用者の双方に、新規建設および実務上可能な範囲での改修フレームに対する安全機能、防護、制御を含む明確なアップグレード期間を生み出している。
容器の多様化と衛生基準も、柔軟で小型のプラットフォームに対応可能な機会セットを拡大している。液体は2025年に収益の49.02%を占め、パウチおよびサシェは本レポートの範囲内で最も急成長している容器タイプであり、SKU間で迅速に交換可能な工具キット(パウチサポート、しわ防止ハンドリング、低廃棄バルブ)の必要性を高めている。関連する証拠として、Interpack 2026において統合ラインコンセプトと無菌対応能力のアップグレードを提示するサプライヤーが見られ、これは、半自動ステーションからより統合された充填・包装セルへ拡張できる、より高い衛生設計、より速い切替、データ対応アーキテクチャへの積極的な投資を反映している。
Recent Industry Developments in 半自動および手動充填装置市場
- 2026年4月:ProMachは、英国を拠点とする包装機器およびエンジニアリングサービスのプロバイダーであるEvolution BPSを買収し、英国およびアイルランドにおける現地拠点を拡大した。この取引は、食品・飲料業界の利用者向けに半自動ラインの設置、アップグレード、アフターマーケット対応時間を支えるフィールドサービスおよびプロジェクトエンジニアリング能力を強化する。
- 2026年4月:Syntegonは、自動化された手袋なし無菌部品搬送向けに設計された、蒸気滅菌可能な移動式マルチラック格納システムRacksterを発売した。この機能は、より迅速な無菌バッチ切替とコンタミネーションリスクの低減を支え、検証済みのハンドリングと再現可能な手順をますます重視する医薬品充填業務に適合している。
- 2025年1月:IMA Groupはシンガポールに医薬品充填機器工場を開設し、パーソナライズドメディシンおよび地域の規制申請ニーズに関連する地域需要に対応するため、アジア太平洋地域の生産能力を拡大した。この投資により、急成長するアジア太平洋地域の顧客との近接性が向上し、規制対象の充填用途向けの配送・サポートサイクルが短縮される。


半自動および手動充填装置市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、産業用包装ラインにおいて、固体、半固体、液体製品を容器に充填するために使用される半自動および手動機械を対象としている。数値は、製造業者が使用する一般的な容器形態にわたる充填作業向けの機器販売を反映している。
範囲の除外:完全自動充填ラインおよびキャッピング、ラベリング、ケースパッキングなどの下流の包装機器は、本規模算定には含まれない。
セグメンテーション概要
- 製品タイプ別
- 固体
- 半固体
- 液体
- エンドユーザー産業別
- 食品
- 飲料
- 製薬
- 化粧品・家庭用品
- その他エンドユーザー産業
- 機械タイプ別
- 半自動充填装置
- 手動充填装置
- 容器タイプ別
- ボトルおよび瓶
- パウチおよびサシェ
- 缶
- チューブ
- その他容器タイプ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- ヨーロッパ
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他ヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他アジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他中東
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他アフリカ
- 中東
- 北米
データソース、市場規模算定、検証
デスクリサーチ
デスクワークは、食品、飲料、医薬品、化粧品製造における需要の背景と機器導入パターンを固めることから始まる。UN Comtrade貿易統計、米国商務省の製造業データ、Eurostat産業生産シリーズ、世界銀行のマクロ指標、OECDの製造業指標などの公開情報源をレビューし、包装関連活動が拡大している地域と減速している地域を追跡した。
サプライサイドの根拠を確保するため、企業の年次報告書、投資家向け説明資料、プレスリリースを精査し、生産能力の増強、製品発売、チャネルの重点分野を把握した。特許データベースもレビューし、半自動フォーマットが改善されている分野(例えば切替設計や計量精度)を特定した。必要に応じて、企業財務情報やインテリジェンス向けの有料サブスクリプション、および出荷レベルの輸出入データベースを利用し、主にサプライヤーの拠点動向を照合するために活用した。引用した例はあくまで例示であり、収集、検証、確認には他の公開情報源および独自情報源も利用した。
一次インタビューおよび調査
一次調査は、実際の購買判断において何が半自動と手動に区分されるかを確認し、価格設定と交換サイクルを検証するために活用した。APAC、EMEA、南北アメリカ地域の機器メーカー、販売代理店、システムインテグレーター、最終利用者と対話し、一般的なスループット要件、容器の組み合わせ、特に規制対象の充填環境におけるコンプライアンス主導のアップグレードに関する前提を検証した。
一次調査現地調査回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:31% | 経営幹部(CXO):17% | アジア太平洋:48% |
| ミッドティア:49% | 機能・部門リーダー:31% | EMEA:32% |
| 小規模プレーヤー:20% | マネージャー:52% | 南北アメリカ:20% |
市場規模算定と予測
規模算定は、製造出力と包装活動の指標を用いて対象となる機器支出を再構築し、それを半自動および手動のシェアに絞り込むトップダウン方式で構築されている。実務上、これは最終用途の生産構成、および小規模バッチ生産、頻繁な切替、予算制約のあるラインなど、手動または半自動機器が好まれる使用事例によって形成されている。
このモデルは、機械カテゴリー別の抽出平均販売価格に想定される単位需要レンジを乗じた値、およびチャネルからの注文規模に関するフィードバックを含む、選択的なボトムアップ近似によって裏付けられている。主要な入力には、包装済み食品・飲料の生産動向、医薬品生産およびコンプライアンスアップグレード活動、容器形態の変化(ボトル、ジャー、バッグ形態)、一般的な交換・改修サイクル、自動化選択に影響を与える地域の労働力の可用性が含まれる。小規模な国においてボトムアップのカバレッジが薄い場合は、産業出力や貿易フローなどの代理指標を用いてギャップを補い、インタビューによる確認で裏付けている。
予測は主にシナリオ分析を用いて構築されており、ベースケースの下で主要な需要要因を投影し、より緩やかな資本支出サイクルおよびより速いコンプライアンス主導のアップグレードでストレステストを行う。前提条件は追跡可能な形で維持され、クライアントが活動指標が導入と価格設定にどのように反映されるかを追跡できるようになっている。
データ検証と更新サイクル
検証は、独立した複数の指標間の三角測量を通じて行われ、数値確定前に外れ値のレビューが行われる。関連する包装機械の動向、関連機器カテゴリーの輸出入動向、地域の製造モメンタムと成長経路を比較し、大きな差異はインタビューによるフィードバックと再確認する。
複数段階のレビュープロセスが実施され、計算、変換、前提条件は承認前に別のアナリストによって確認される。データセットは毎年更新され、急激な通貨変動、充填ラインに影響する規制変更、最終利用者の資本支出における明確な変化など、重大な事象が発生した場合には中間更新が行われる。提供前には、クライアントが利用可能な最新の見解を得られるよう、モデルに最終確認が施される。
Mordor Intelligenceの半自動および手動充填機器市場規模算定と他の公表推計との比較
本分野における公表市場規模は、同じトピックラベルであっても、大きく異なって見えることがある。この差異は通常、どの機器タイプが対象として数えられているか、どの年が起点として扱われているか、価格設定と交換需要がどのように処理されているかに起因する。
半自動および手動充填機器において、よくあるギャップの要因は、推計が完全自動ラインやキャッピング、ラベリングなどの関連する包装工程を密かに含んでいるかどうかであり、これは総額を急速に押し上げる可能性がある。もう一つの要因は成長曲線の前提であり、一部の発行元は、手動や半自動フォーマットが依然として存続している購買状況を検証せずに、積極的な自動化のシナリオに依拠している。この差異はまた、更新のタイミングや、変動の大きい為替レートを持つ地域間での通貨換算の適用方法も反映している。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | 5.48億米ドル(2026年) | |
| 業界調査発行元A | 5.79億米ドル(2023年) | より早い基準年を使用しており、より広範な運用指標を市場規模算定と混合しているように見受けられ、これにより関連する機器活動が取り込まれ、厳密な機器のみの範囲に対して数値が過大評価される可能性がある。 |
| 業界調査発行元B | 6.50億米ドル(2024年) | より高い開始値とより長い時間軸を報告しており、そのセグメンテーション手法は、より広範な包含範囲とより速い成長の前提を示唆している。自動化アップグレードと運用モードが明確に区分されていない場合、これは総額を押し上げる可能性がある。 |
この表は、範囲の管理と起点年の選択が差異の大部分を説明していることを示しており、特に関連する包装機器が対象に混在している場合にその傾向が強い。総額を半自動および手動充填機器の販売に結び付け、フィールド確認によって価格設定と交換タイミングを検証することで、基準値は実際の購買パターンに対してより追跡可能な状態に保たれている。これがMordor Intelligenceが採用しているアプローチである。


レポートで回答される主要な質問
2031年における半自動および手動充填装置市場の予測値は?
市場は2031年までに63億9,000万米ドルに達すると予測されており、2026年〜2031年のCAGRは3.10%です。
充填装置に対する需要が最も急速に成長している地域はどこですか?
アジア太平洋地域は2031年までCAGR 4.55%で成長をリードしており、製薬および食品加工の拡大が牽引しています。
なぜ半自動機械が手動の代替品より優位を占めているのですか?
半自動システムは完全自動化よりも手頃な価格を維持しながら高いスループットと組み込みの安全機能を提供しており、2025年に85.96%のシェアを獲得しています。
最も急速に拡大しているエンドユーザーセグメントはどれですか?
食品加工は中小規模プロセッサーがコンプライアンスに対応した柔軟なラインを採用するにつれてCAGR 4.12%で成長しています。
電子バッチ記録規則は装置設計にどのような影響を与えていますか?
規制当局は現在リアルタイムのバッチデータを期待しており、21 CFR Part 211およびEU同等規則を満たすためにセンサーと接続性を備えた改造を促進しています。
充填機仕様を変えている容器のトレンドはどのようなものですか?
パウチおよびサシェへの需要はCAGR 3.78%で上昇しており、パウチサポートモジュールと低廃棄投与バルブの開発を後押ししています。
最終更新日:



