
充填機市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
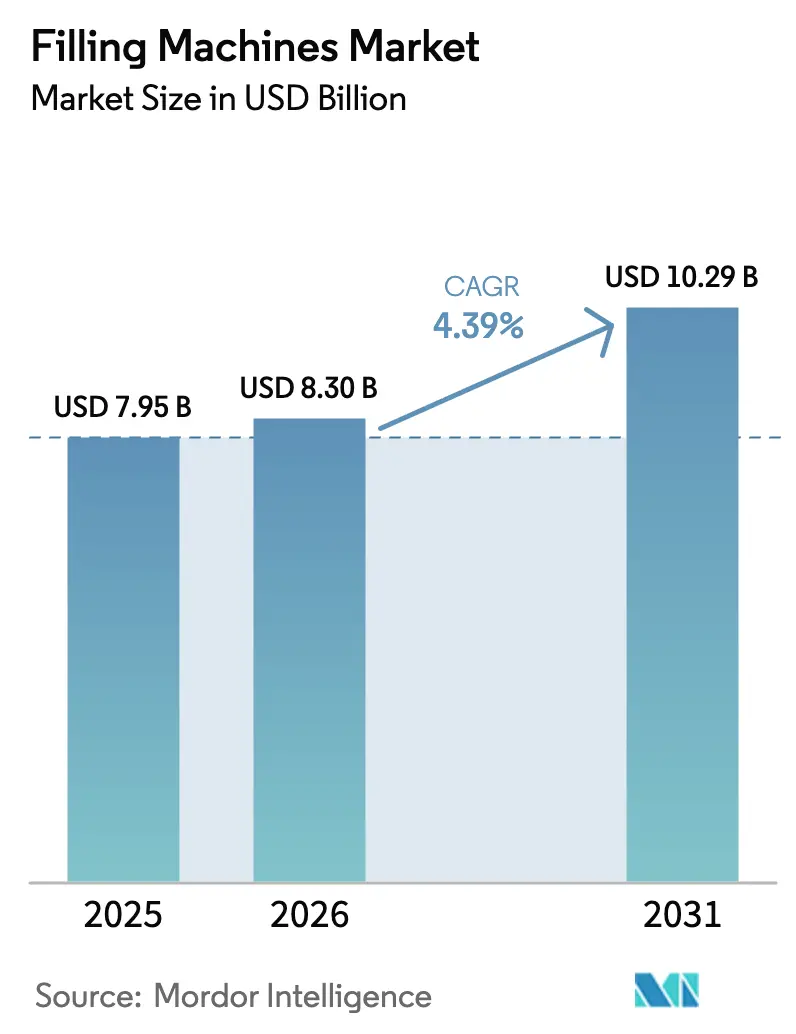
| 市場規模 (2026) | 8.3 十億米ドル |
| 市場規模 (2031) | 10.29 十億米ドル |
| Growth Rate (2026 - 2031) | 4.39 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
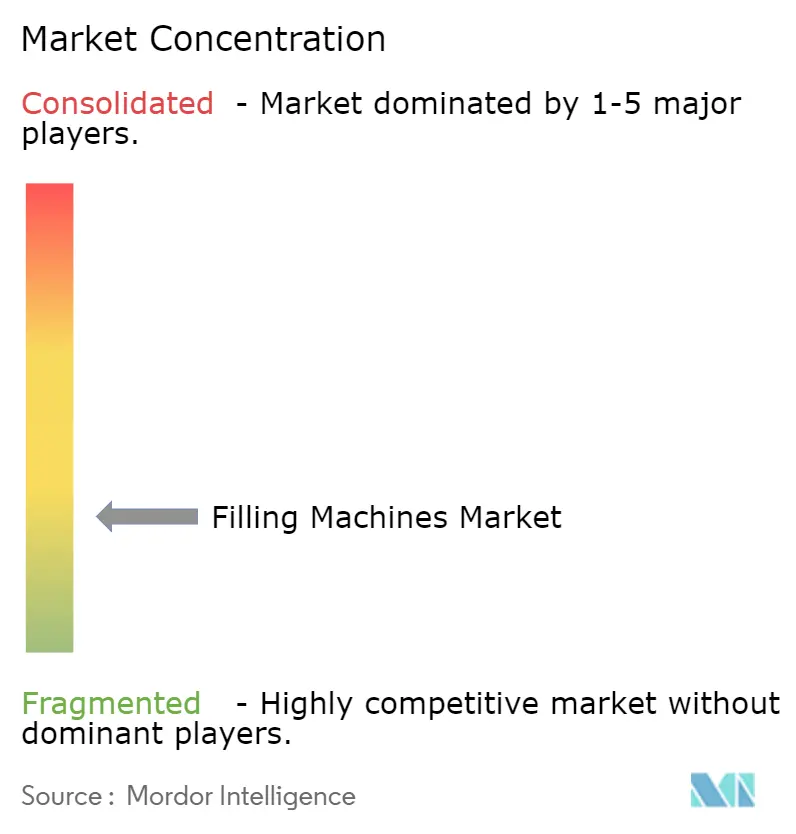
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる充填機市場分析
充填機市場規模は2025年に79億5,000万米ドルと評価され、2026年の83億米ドルから2031年までに102億9,000万米ドルに達すると推定されており、予測期間(2026年~2031年)においてCAGR 4.39%で成長する見込みです。需要は、純粋な生産能力増強から、スピードと迅速な段取り替え、デジタル診断、規制対応衛生管理を融合した設備へとシフトしています。成長は、交換サイクルを誘発する食品安全・製薬基準の厳格化、小ロット生産を余儀なくする世界的なSKU爆発、超クリーンかつ高速ラインを必要とするすぐに飲めるRTD(Ready-to-Drink)飲料の急増によって牽引されています。アジア太平洋地域は最大の地域的基盤と最も強い拡大見通しを持ち、中国とインドの食品加工およびバイオロジクス製造への投資によって推進されています。ロータリーシステムは大量飲料ラインの主力であり続けていますが、バイオロジクス、プレミアム飲料、人手不足がプラントの経済性を再形成するにつれ、無菌プラットフォームおよび全自動ラインがより急速に拡大しています。
レポートの主な要点
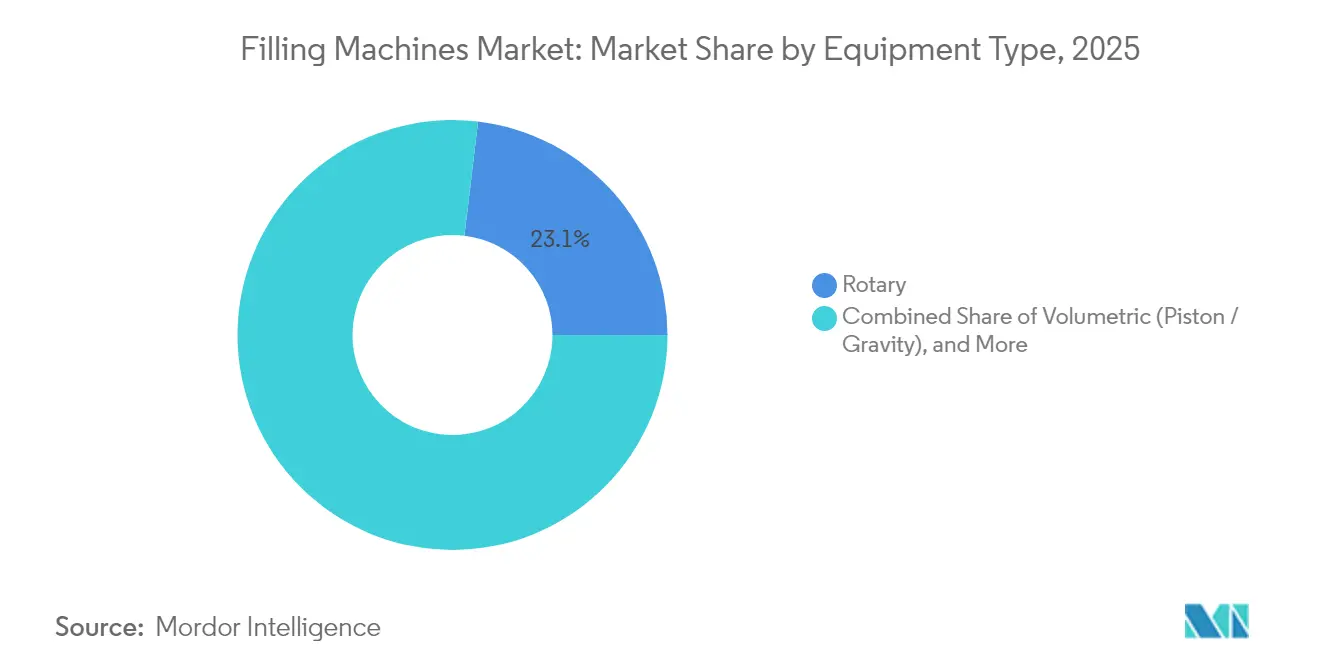
- 機器タイプ別では、ロータリー充填システムが2025年の充填機市場シェアの23.10%を占めてトップとなり、無菌システムは2031年にかけてCAGR 7.12%で拡大すると予測されています。
- 自動化レベル別では、半自動機が2025年の充填機市場規模の57.80%を占め、全自動システムは2031年にかけて最も高いCAGR 5.42%を記録します。
- エンドユーザー産業別では、食品・飲料が2025年に40.10%の売上シェアを占め、製薬・バイオロジクスが2026年~2031年にかけて最も速いCAGR 7.28%を記録しています。
- 容器タイプ別では、ボトルが2025年に35.10%でトップを占めているものの、缶はサステナビリティの観点からCAGR 8.05%で拡大しています。
- 地域別では、アジア太平洋地域が2025年の充填機市場の39.20%を獲得し、2031年にかけてCAGR 8.42%で成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 高速衛生ラインに対するRTD飲料需要の成長 | +1.2% | アジア太平洋地域および北米に集中したグローバル | 中期(2~4年) |
| 賞味期限延長に向けた無菌技術の採用拡大 | +0.9% | 欧州および北米の製薬ハブが主導するグローバル | 長期(4年以上) |
| 熟練労働力不足を補うための自動化普及 | +0.8% | 北米および欧州連合が主、アジア太平洋地域に拡大中 | 短期(2年以内) |
| 設備更新を義務付ける食品安全規制の強化 | +0.6% | 規制執行が厳格な先進市場を中心にグローバル | 中期(2~4年) |
| マルチSKUの直販(DTC)ブランドに向けた迅速な段取り替えへの対応力 | +0.5% | 北米および欧州連合、都市部のアジア太平洋地域新興市場でも拡大 | 短期(2年以内) |
| 予知保全ROIを推進するAI対応インライン検査 | +0.4% | 世界の先進製造地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高速衛生ラインに対するRTD飲料需要の成長
RTD飲料は2032年までに1兆米ドルに向けて明確な軌道を描いており、ボトラーは無菌性を損なうことなく1時間あたり10万本を超えるラインを設置することを余儀なくされています(Dairy Foods)。乳製品ベースのRTD製品には熱に敏感なタンパク質や機能性添加物が含まれるため、ラインは層流充填と瞬時洗浄を実現しなければなりません。糖質低減・乳糖フリーバリアントは粘度課題をもたらしますが、ピストンポンプまたは質量流量計システムが流量を自動調整することで解決します。Kronesは最近、Nu-Pure Beveragesに対し、充填、打栓、検査を1つのフレームに統合して省スペースを実現するPETラインを納入しました。利便性への消費者ニーズとプレミアム栄養トレンドが相まって、許容限界以下の微生物数を維持しながら複数のRTDレシピを切り替えられるモジュラーシステムへの投資が継続的に促進されています。
賞味期限延長に向けた無菌技術の採用拡大
無菌充填は2024年に加速し、製薬・食品企業がコールドチェーンコストを常温保存ソリューションによって最大40%削減しようとしました(米国食品医薬品局)。[1]米国食品医薬品局、「業界向けガイダンス:無菌プロセスにより製造される無菌医薬品」、fda.gov Emergent BioSolutionsは製品、容器、オペレーターを隔離するSA25ロボットワークセルを採用し、柔軟なバイアルサイズと高い無菌保証を達成しました。更新された米国食品医薬品局のガイダンスは計量ポンプの精度と滅菌バリデーションを強調しており、介入リスクを低減しながらバイオロジクスのスループットを向上させるグローブレスアイソレーターの設置をベンダーに促しています。食品ブランドも同じ無菌原理を活用して、12ヶ月の賞味期限を持つ保存料フリーのジュースを提供しており、セクター横断的な設計の収束を示しています。
熟練労働力不足を補うための自動化普及
2024年には製薬プラントの10社中8社がバリデーションエンジニアの不足を報告しており、ラインの適格性確認が最大12ヶ月遅延し、自動化が促進されています。Mary Kayのマスカララインは、サーボ位置決め充填機を統合した後、スタッフを14名から2名に削減し、1分間あたり60個の生産量を達成しました(Packaging World)。AIアルゴリズムはノズルの位置合わせと温度をリアルタイムで調整し、計画外のダウンタイムを30%削減してユーティリティコストを低減しています。デジタルツインが普及するにつれ、サプライヤーは工場受入試験を短縮し、希少な人材を解放する事前バリデーション済みのレシピセットを提供しています。
設備更新を義務付ける食品安全規制の強化
食品安全近代化法(FSMA)は、耐食性表面と文書化された定置洗浄(CIP)サイクルを要求するハザード分析プロトコルを施行しています(連邦官報)。[2]連邦官報、「人用食品の予防管理に関するFSMA最終規則」、federalregister.gov附属書1の改訂も、リアルタイムの生存粒子モニタリングを備えた密閉アイソレーターに向けて製薬充填機メーカーを後押ししています(Hygenix)。そのため生産者は、圧力・流量・温度を自動記録する衛生的な溶接、排水しやすい角度、および統合センサースイートを仕様に盛り込んでいます。統一された設計基準が生まれつつあり、ベンダーは製薬・食品プラント双方に1つのプラットフォームを販売でき、研究開発コストを削減しながらリーチを拡大しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 高度充填システムの高い初期設備投資(CAPEX) | -0.8% | 新興市場への影響が特に大きいグローバル | 短期(2年以内) |
| 地域固有の複雑なバリデーションおよびコンプライアンス負担 | -0.6% | 規制産業への影響が最も大きいグローバル | 中期(2~4年) |
| 製薬グレードのシングルユースコンポーネントの供給変動 | -0.4% | グローバルの製薬製造地域 | 短期(2年以内) |
| ラインの導入を遅延させるバリデーションエンジニアの不足 | -0.3% | 北米および欧州連合が主 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高度充填システムの高い初期設備投資(CAPEX)
最先端の無菌充填機は500万米ドルを超える場合があり、適格性確認がプロジェクト予算に25%を上乗せし、中小企業や新興市場の加工業者を圧迫しています。シングルユースバッグは洗浄コストを低減しますが、年間6桁(米ドル)の消耗品費用を課します。受託製造業者がこの設備投資の多くを負担していますが、それでも需要に対し供給が不足しており、長いリードタイムが続いています。
地域固有の複雑なバリデーションおよびコンプライアンス負担
米国食品医薬品局(FDA)、欧州医薬品庁(EMA)、医薬品医療機器総合機構(PMDA)の異なる要件により、別々の文書セットが必要となり、エンジニアリング時間が増加し、サイト受入試験が遅延しています(国際医薬品工学協会)。複数機関による原材料審査の複合的な遅延が世界の医薬品不足の27%に寄与しています。ICH Q12に基づく調和は緩やかに進んでいるため、ベンダーは価格を押し上げる設定可能なバリデーションパッケージを維持しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:
ロータリーが優位を保ち、無菌式が加速ロータリープラットフォームは、炭酸飲料および非炭酸飲料ラインにおける実績あるアップタイムにより、2025年の充填機市場シェアの23.10%を提供しました。下流では、無菌ユニットがバイオロジクスおよび保存料フリージュースの密封された投与セルへの需要を背景に、2031年にかけて際立つCAGR 7.12%を記録しています。無菌ユニット向けの充填機市場規模は成長が見込まれており、隔離ロボティクスへのサプライヤーの注力を裏付けています。サプライヤーはピストン、質量流量、時間圧力モジュールを1つのシャーシ内に統合し、プラントが朝は水のようなスポーツドリンクを、夜には高粘度スムージーを処理する柔軟性を提供しています。
容積式ピストン充填機はソースやクリームで引き続き使用されている一方、正味重量システムは1%の製薬投与において支持を得ています。Tetra PakのA1 1100は無菌バリアと7列ドライブを組み合わせ、1時間あたり4万パックを提供しています(Tetra Pak)。粉末充填機が液体ラインに組み込まれるようになり、医薬品受託開発製造機関(CDMO)は新たなクリーンルームを追加せずに収益を多様化できるようになっています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


自動化レベル別:
半自動が優位を占めるが、全自動が勢いを増す半自動機は、設備投資の抑制とオペレーター制御のバランスにより、2025年の充填機市場シェアの57.80%を占めました。しかし、賃金インフレとバリデーションエンジニア不足に後押しされ、全自動はCAGR 5.42%で急速に拡大しています。全自動ラインの充填機市場規模は、ダウンタイムを削減するAI自己診断に支援されて拡大する見込みです。IoT接続のヒューマン・マシン・インターフェース(HMI)はデータを企業品質システムに直接送信し、人手による事務作業を削減しています。手動の卓上ユニットは、人間の技巧を必要とする繊細な化粧品やパイロットスケールの製薬バッチにとって引き続き不可欠です。
ハイブリッドシステムには現在、トレイを積載したりトレーサブルラベルを貼付したりする協働ロボット(コボット)が組み込まれており、手作業の器用さと機械の再現性を組み合わせています。規制当局の監査がオンライン化するにつれ、工場は自動生成された監査証跡を求め、ソフトウェア能力が入札の核心的な基準となっています。
エンドユーザー産業別:
食品・飲料が規模をリード、製薬が成長をけん引食品・飲料は、機能性飲料と低糖質乳製品のパンデミック後の急増に支えられ、2025年の売上の40.10%を占めました。しかし、細胞・遺伝子治療や注射用バイオロジクスの普及を背景に、製薬・バイオロジクスがCAGR 7.28%で全セグメントを上回っています。製薬向け充填機市場規模は、医薬品受託開発製造機関(CDMO)がクリーンアイソレーターと小容量ネストを急いで追加する中で拡大する見込みです。化粧品はエアレスポンプを必要とするプレミアムスキンケアに後押しされて緩やかに上昇しています。
バイオロジクスバイアル充填機は、0.5µm以下の粒子基準を満たしながら、制限アクセスバリアシステム(RABS)またはアイソレーター内に入れ子状の容器を装填しなければなりません。製薬と高付加価値食品安全規制の重複により、サプライヤーは両方に認定された1つのシャーシを設計するよう促され、ROIが向上しています。

注記: 個別セグメントのシェアはレポート購入後に入手可能
容器タイプ別:
ボトルがリード、缶はリサイクル訴求により加速ガラスまたはPETのボトルは、清涼飲料、ニュートラシューティカルズ、パーソナルケア全体での普及により、2025年に35.10%のシェアを確保しました。それでもアルミ缶は、企業の炭素コミットメントとクラフト飲料の洗練されたフォーマットへの移行を背景に、CAGR 8.05%で拡大しています。缶ラインの充填機市場規模は北米で最も速く上昇しており、醸造所が窒素注入コーヒーやハードセルツァーのために設備を改修しています。
ポーチとサシェはコンディメントや離乳食で普及しており、気泡を防ぐためのジェントルな真空充填機が必要です。バイアルとシリンジは在宅注射の普及により製薬分野で増加しています。1シフトで缶からスリムなアルミボトルに切り替えられる設備が入札で勝つようになっています。
充填技術別:
ピストン優位と質量流量精度の融合ピストン充填機は正変位方式がチャンクの多いスープやローションを効果的に処理するため、2025年支出の24.20%を提供しました。質量流量計は2031年にかけてCAGR 7.02%で成長し、規制対象医薬品や乳製品入りRTDコーヒーに適した±0.2%の精度とインライン検証を提供しています。質量流量ラインの充填機市場規模は、IoTメトロロジーの価格低下に伴い、予測期間中に2倍になると予測されています。
重力式は水やワインの大容器向けの低コストな選択肢であり続け、真空オーバーフロー式は繊細な香水を泡立てることなく充填します。オーガーシステムはニュートラシューティカルズのカプセルに対応しています。GEAのSmartFilは粉末投与向けに100以上の工具不要の設定を提供しています。
地域分析
アジア太平洋地域充填機市場
アジア太平洋地域は2025年の収益の39.20%を生み出しており、8.42%のCAGRで成長しています。これは、中国とインドによる常温保存可能な乳製品およびワクチン充填・仕上げ工場への投資を反映しています。ベトナムとインドネシアは、多国籍コパッカーを誘致する自由貿易協定の支援を受けて、飲料生産能力を拡大しています。地域のOEMメーカーは現在、欧州パートナーからサーボドライブのライセンスを取得し、エントリーレベルの機械コストを削減して地域競争力を高めています。
北米充填機市場
北米は、高利益率の生物製剤、クラフト飲料、およびサプライリスク低減を目的としたリショアリングへのコミットメントに支えられ、金額ベースで第2位に位置しています。米国インフレ抑制法に基づく補助金は無菌シリンジラインへの資金を供給し、カナダの酪農協同組合はエネルギー回収CIPループを備えたパウチ充填機を更新しています。北米の充填機市場規模は、予知保全契約がハードウェア、ソフトウェア、スペアパーツをサブスクリプションモデルにまとめるにつれて、着実に拡大すると予測されています。
欧州・中東・アフリカおよび南米充填機市場
欧州はイノベーションの中核であり続けており、ドイツ、イタリア、スウェーデンのベンダーがデジタルアイソレーターおよびリサイクル対応パッケージ用缶充填機を輸出しています。EUグリーンディールの目標は、低炭素モーターおよびクローズドループ水システムの導入を加速させています。東欧では、プライベートブランド輸出業者向けに、老朽化した重力式ラインをサーボ駆動の正味重量プラットフォームへと転換しています。中東・アフリカおよび南米は設置ベースでは後れを取っているものの、乳製品、ジュース、および医薬品二次包装向けのエントリーレベルのロータリーユニットに対して二桁台の需要を示しています。


規制環境
充填機は、主要な最終用途セクター全体で重複する安全性、衛生設計、品質要件によって形づくられている。欧州連合では、機械安全枠組みが規則(EU)2023/1230を通じて更新されつつあり、これは従来の機械指令2006/42/ECを置き換え、EUに販売される充填ラインの機械設計、防護、機能安全に影響を与えるリスクアセスメント、文書化、適合手続きに関する要求事項を強化するものである。
グローバルな調達においては、OEMは通常、設計をISO 12100(リスクアセスメントとリスク低減)や、米国のANSI/PMMI B155.1などの地域機械規格、および欧州のCEマーキング義務に対応させている。規制対象のアプリケーションでは、コンプライアンスは運用・材料要件にまで及ぶ。医薬品の充填・仕上げ環境はcGMP(21 CFR Parts 210/211)および無菌処理要件に適合しなければならず、食品・飲料の購買者はサプライヤー適格性評価においてISO 22000やFSSC 22000への準拠を重視する傾向が高まっている。一部のエラストマーに関するFDA 21 CFR 177.2600のような材料接触の選択、および検証済みの洗浄・滅菌文書は、最新の充填機に付随するシール、製品経路、電子記録の記録軌跡に影響を与える。
競合環境
競争環境は中程度に断片化しています。リーダー企業は「キャップからケースまで」の完全ソリューションを提供するための垂直統合を推進しています。Kronesは射出成形向けにNetstalを、米国のプロセスタンク向けにW.M. Sprinkmanを買収し、乳製品事業を拡大し、南北アメリカでの納入を短縮しました(Krones)。Tetra Pakはスウェーデンに発酵研究開発ハブを開設し、充填コアを上流プロセシングで固めました。SidelはEvoFILLプラットフォームに直接リンクするPETプリフォームシミュレーションツールを拡大しています。
デジタル能力が今や決定的です。Antares VisionはFT Systemを6,770万ユーロで買収し、5,200台の充填機全体にROBO-QCSビジョンを組み込み、顧客にAI駆動の欠陥分析を提供しています(PowderBulkSolids)。ProMachはMBFとZacmiを買収し、ニッチなワインと粘性食品の競合力を強化しました。アジアの中堅メーカーは価格対性能比に注力し、欧州モデルより20%安価なサーボベースのロータリーラインを提供し、東南アジアの醸造所でシェアを獲得しています。
ホワイトスペースの機会としては、細胞・遺伝子治療向け無菌マイクロ充填とRTDコーヒー用窒素缶ラインが挙げられます。サステナビリティの圧力が低温滅菌剤とリサイクル可能な単一素材ポーチ充填機の研究開発を後押ししています。OEMはIIoTプラットフォームをライフタイムサービスとバンドルして収益を固定化し、コモディティ化に対抗しています。
充填機業界のリーディングカンパニー
JBT Corporation
Ronchi Mario SPA
Barry-Wehmiller Companies Inc.
Krones AG
Tetra Laval Group
- *免責事項:主要選手の並び順不同
充填機市場
- Krones AG
- Tetra Laval Group
- Syntegon Technology GmbH
- KHS GmbH
- JBT Corporation
- Ronchi Mario S.p.A.
- Barry-Wehmiller Companies Inc.
- Coesia Group
- GEA Group AG
- Serac Group
- IMA Group
- Shibuya Corporation
- Pro Mach Inc.
- Accutek Packaging Equipment
- Shemesh Automation
- US Bottlers Machinery
- Fuji Machinery Co. Ltd.
- OPTIMA Packaging Group
- Adelphi Group

市場機会と将来展望
充填機の上流にあるコンテナ取り扱いにおいて、フットプリントを縮小し柔軟性を高める高スループット・ロボット対応モジュールをめぐるホワイトスペースが生まれている。2026年5月、Kronesは同社のRobobox SynFlowロボットコンテナ分配システムを発表し、1時間当たり55,000〜105,000個のコンテナというスループット範囲を示した。この展開は、SKU数の増加とともに手作業の取り扱いが制約となる中で、ライン効率を安定させるオートメーションへの購買側の需要を反映しており、OEMおよびインテグレーターにとって、特に飲料および大量生産食品工場において、既存のロータリー式および定量充填ラインへの後付けレイヤーとして、ロボット式の投入・排出、切替ロジック、診断機能を標準化する機会を生み出している。
第二の機会は、エンドツーエンドの処理、無菌ハンドリング、迅速な切替が可能な柔軟な包装を求める、レトルト食品や高級ペットフードの生産モデルへの展開拡大である。2026年5月、JBT Marelは、無菌食品処理と柔軟な包装ソリューションを統合するため、Aurum Process Technologyとの独占的パートナーシップを締結し、充填機サプライヤーが充填機の範囲を超えて検証済みのプロセス・トゥ・パック・アーキテクチャへと拡大している動きを浮き立たせた。市場はまた、FDA/EMA/PMDAの要求事項に合わせた設定可能な検証パッケージなど、地域を超えたコンプライアンスを簡素化する機器や、監査対応可能なトレーサビリティのための接続性を組み込んだ機器を評価し続けている。これにより、容量だけで競争するのではなく、ソフトウェア、検査、サービスによる差別化の余地が生まれている。
Recent Industry Developments in 充填機市場
- 2026年5月:Ronchi Mario SpAが、Interpack 2026に関連してItalia Imballaggioに取り上げられた。この記事では、同社の創立60周年、および充填とロボティクスにおける進歩が紹介されている。
- 2026年3月:Barry-Wehmiller(BW Packaging)は、Angelusシーミング、Hayssenバギング、Sleevitラベリングシステムを含むInterpack 2026向け製品ラインアップを発表した。この発表は、統合パッケージングラインソリューションへの集約を示すもので、グローバル市場におけるBW Packagingブランドの需要押し上げにつながる可能性がある。
- 2025年1月:Antares VisionはFT Systemを6,770万ユーロで買収し、世界中の5,200台の充填機にわたる視覚検査能力を拡大した。この取引により、AIを活用した欠陥分析、および既設ベース全体でのエンドツーエンドのデジタル品質管理が強化される。


充填機市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、工業用包装ラインにおいて液体、半液体、粉末、または顆粒をコンテナに充填するために使用される充填機から生じる収益を市場として対象とし、新規設備の販売、および現場で機械を稼働させるために必要な標準的な統合作業を含む。
対象範囲外:中古設備の再販、単独のラベリングおよび二次包装機、および通常のプラント用ユーティリティは、充填機購入の一部としてバンドルされ価格設定されない限り、対象に含めない。
セグメンテーション概要
- 機器タイプ別
- 無菌式
- ロータリー式
- 容積式(ピストン式/重力式)
- 正味重量式
- その他の機器タイプ
- 自動化レベル別
- 全自動
- 半自動
- 手動/ハンドヘルド
- エンドユーザー産業別
- 食品・飲料
- 製薬・バイオロジクス
- 化粧品・パーソナルケア
- 化学品・産業用
- その他のエンドユーザー産業
- 容器タイプ別
- ボトル
- 缶
- ポーチとサシェ
- チューブとカートリッジ
- バイアル/シリンジ
- その他の容器タイプ
- 充填技術別
- 重力式
- ピストン式
- 時間圧力式
- 質量/流量計式
- 真空式
- オーガー(粉末)式
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- アジア太平洋その他
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- アフリカその他
- 中東
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
まず、需要プールを把握し、充填機が実際に購買、代替、またはアップグレードされる範囲の基本的な境界を設定するため、デスクリサーチから開始した。モデルを実際の製造活動に整合させるため、包装機械の流通に関する国連Comtrade貿易統計、世界銀行およびOECDによる工業生産系列、米国商務省人口調査局(US Census Bureau)およびEurostatによるセクター別生産指標などの公開資料を使用した。
モデルをマクロ指標のみから構築することを避けるため、企業の年次報告書、投資家向け説明資料、プラント拡張発表を確認し、食品、飲料、医薬品、パーソナルケア分野における生産能力増強や更新サイクルを把握した。無菌処理や高精度な計量など、技術の方向性を把握するために特許データベースを確認し、主要な拠点における機器の移動を裏付けるため、輸出入出荷レベルのデータベースを選択的に用いた。上記に挙げたデスクリサーチのソースはあくまで例示であり、分析の過程でデータ収集、仮定の検証、疑問点の明確化のために、その他の公開文書や参考資料も使用した。
一次インタビューおよび調査
次に、デスクリサーチでは十分に明らかにできない事項、特に平均販売価格帯、オートメーションレベル別のミックスの変化、ラインがどの程度の頻度でアップグレードされるか対して代替されるかを検証するため、一次調査を実施した。主要な消費地域における機械メーカー、システムインテグレーター、受託包装業者、およびエンドユーザーのエンジニアリング・調達担当者と対話し、稼働率、注文リードタイム、近い将来の資本支出意向を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:30% | 経営幹部(CXO):16% | APAC:49% |
| ミドルティア:51% | 部門/ユニットリーダー:34% | EMEA:32% |
| 小規模プレイヤー:19% | マネージャー:50% | 南北アメリカ:19% |
市場規模算定と予測
市場規模算定は、トップダウンとボトムアップの両アプローチを組み合わせて構築された。まず、最終用途産業における製造出力の指標と包装強度から、包装ラインの新規追加および代替需要を再構築し、それを一般的な価格帯を用いて設備投資額に換算した。この需要プールが形成された後、サンプリングした平均販売価格に用途別の推定単位需要を乗じる方法や、受注状況によるチャネルチェックなど、選択的なボトムアップ検証を適用し、最初の推計値が高すぎる、または低すぎると判断された場合には合計値を調整した。
追跡した主要な入力データには、包装食品・飲料の生産成長、医薬品生産および無菌製造能力の拡大、包装ラインにおけるオートメーション導入、SKU増加に伴う典型的な切替需要、および新工場における地域別投資サイクルが含まれる。予測は、設備投資と工業出力・資本支出指標を結び付ける軽度の回帰分析を併用したシナリオ分析を用いて実施し、その後、インタビュー対象者から得られた予算編成、リードタイム、納期に関する情報を用いて精緻化した。小規模な国においてボトムアップの視認性が乏しい場合には、製造構成や輸入強度に基づく地域プロキシを用い、貿易指標およびインタビューからのフィードバックを用いて再確認した。
データ検証および更新サイクル
包装機械の貿易フロー、最終用途生産系列、包装出力単位当たりの推定設備支出を含む独立した指標を三角測量することで、結果を検証している。外れ値は早期に特定され、その後ASP、数量、ミックスの前提が見直され、地域とエンドユーザー間で数値の整合性を確保するため内部レビューが行われる。
これらの確認後も大きな差異が残る場合には、専門家に再度連絡し、その問題が資本支出の凍結やアップグレードの波といった実際の市場変化を反映しているのか、それともモデリング上の誤りであるのかを確認する。レポートは年次で更新され、大きな出来事が需要に重大な影響を与える場合には中間更新も行われる。納品前には、最終的なアナリストによる確認を実施し、クライアントが入手可能な最新情報に基づく最新の見解を受け取れるようにしている。
Mordor Intelligenceの世界の充填機市場規模と他の公表推計との比較
充填機の公表されている市場規模は、研究ごとに設備の境界、対象期間、価格算定の考え方が必ずしも一致していないため、大きく異なって見えることがある。私たちの取り組みでは、モデルを観測可能な需要要因に追跡可能な状態に保つことを目指し、それらの要因をインタビューによって検証することで、総額を説明可能なものとしている。
包装機械の貿易動向、最終用途の生産動向、プラントエンジニアからの代替サイクルに関するフィードバックが、Mordor Intelligenceの推計値を、関連する包装設備を混在させたり、積極的なオートメーションの飛躍を仮定したりすることなく、現実的な購買サイクルに結び付けている。差異はまた、ある数値が充填とシール系統を合わせて含んでいるか、より広い包装機械の区分を用いているか、地域ミックスを考慮せず単一のグローバルASPを適用しているか、あるいは外国為替の変動が大きい年に総額を動かしうる異なるタイミングで通貨換算を行っているかによっても生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法の課題 |
|---|---|---|
| Mordor Intelligence | USD 8.3 B (2026) | |
| 業界誌A | USD 8.7 B (2025) | 充填機をシーリングおよびキャッピングモジュールと共に単一のライン価値としてグループ化することが多く、設備の境界で範囲が分離されない場合、総額が押し上げられる。 |
| 業界団体B | USD 4.84 B (2025) | より狭い機械の定義に重点を置く傾向があり、報告された貿易データや会員企業の売上カバレッジに依存する傾向が強く、複数の地域における国内生産や非会員サプライヤーを過小評価する可能性がある。 |
この比較から、差異は主に成長期待だけでなく、範囲やカウントルールによって説明されることがわかる。需要プールが明確な生産指標から構築され、実際の購買行動や価格帯を用いて検証される場合、得られる市場価値は年ごとに追跡・再現しやすい状態を保つ。


レポートで回答されている主な質問
充填機市場の現在の価値はいくらですか?
2026年時点で83億米ドルに達しており、2031年までに102億9,000万米ドルに到達する見込みです。
充填機市場をリードする地域はどこですか?
アジア太平洋地域が2025年に39.20%のシェアを占め、2031年にかけて最も速いCAGR 8.42%を記録しています。
最も急速に成長している機器セグメントはどれですか?
バイオロジクスおよび保存料フリー食品が普及する中、無菌充填システムが最も高いCAGR 7.12%を記録しています。
全自動充填ラインはなぜ人気を集めているのですか?
労働力不足と一貫した規制コンプライアンスの必要性が、全自動機のCAGR 5.42%を牽引しています。
サステナビリティ目標は容器選択にどう影響しますか?
アルミ缶のリサイクル可能性が企業の炭素削減目標と一致することから、CAGR 8.05%で成長しています。
製造業者にとって最大のROIをもたらす技術トレンドは何ですか?
AI対応の予知保全が計画外のダウンタイムを最大40%削減し、設備総合効率(OEE)を向上させます。
最終更新日:



